Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: Цей звіт складено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та дослідницького обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією або будь-якою гарантією прибутковості. Розглянуті тут операційна діяльність компанії, оцінки вартості, ринкові ціни та консенсусні очікування можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та ухвалювати власні рішення.
1. Основний висновок
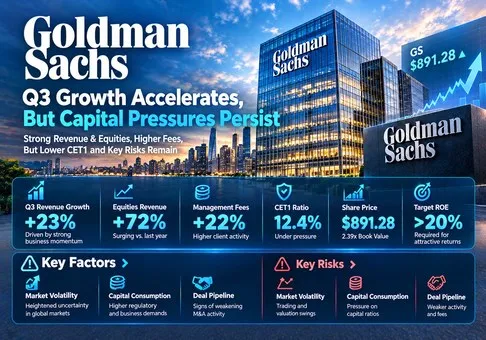
Загальна оцінка: Goldman Sachs — це високоякісна франшиза на ринках капіталу, але акції виглядають справедливо оціненими або повністю оціненими за ціною закриття NYSE 15 жовтня на рівні 891,28 дол. США. Наша оцінка співвідношення ризику та винагороди є обережно негативною, оскільки 2,39x балансової вартості звичайного капіталу потребує стабільної дохідності, близької до незвично високого рівня з початку року. Вирішальною змінною є дохідність, отримана від додаткових можливостей балансу в міру розширення фінансування за рахунок акціонерного капіталу.
-
Зростання є сильним, із чітко визначеною концентрацією. Квартальна виручка зросла на 23%, тоді як підрозділ Equities забезпечив 2,705 млрд дол. США з 3,495 млрд дол. США приросту виручки в річному обчисленні, або приблизно 77%. Така концентрація робить фінансування клієнтів і активність у сфері деривативів основною чутливістю прибутків.
-
Комісійна база поліпшується. Комісії за управління та інші послуги зросли на 22% до 3,587 млрд дол. США. Для інвесторів це означає кращу підтримку регулярних прибутків, хоча до заохочувальних комісій слід і надалі застосовувати циклічний підхід до оцінки.
-
Розподіл капіталу стримує вражаючу силу заявлених прибутків. Стандартизований показник CET1 знизився з 12,9% до 12,4%. Зростання виручки заслуговує на премію лише тоді, коли скоригована на ризик прибутковість компенсує капітал, необхідний для його забезпечення.
-
Скромний на вигляд мультиплікатор прибутку може поєднуватися з високими вимогами до економічних показників. Чотириразовий EPS за III квартал дорівнює 68,04 дол. США, що передбачає мультиплікатор прибутку 13,10x. Це розрахунок за поточним темпом, а не прогноз на майбутнє. Та сама ціна становить 2,61x матеріальної балансової вартості, залишаючи менше простору для нормалізації дохідності.
-
Наша система оцінювання сприяє терплячому підходу. За припущеної вартості власного капіталу 11% і безстрокового зростання балансової вартості на 4%, стійкий ROE на рівні 18%, 20% і 22% дає орієнтовні значення 745,28, 851,75 і 958,22 дол. США відповідно. Це аналіз чутливості, а не цільові ціни чи прогноз керівництва. Базовий діапазон за ROE 18–20% розташований нижче за референтну ціну.
Модель використовує P/B = (ROE − g) / (вартість власного капіталу − g), застосовану до балансової вартості звичайного капіталу в розмірі 372,64 дол. США. І навпаки, 891,28 / 372,64 = 2,3918x за цих припущень означає стійкий ROE на рівні 20,74%. Ця модель залишкового доходу передбачає стабільну дохідність, розвиток балансової вартості за принципом clean surplus і послідовну політику виплат. Зміни процентних ставок, кредитного ризику або зростання за рахунок нерозподіленого прибутку можуть суттєво змінити результат. Вона не встановлює точну справедливу ціну.
Причиною вибору GS є публікація результатів за 3 квартал 13 жовтня та лістинг GSB 15 жовтня. Відкритий кваліфікаційний пул включав спотові пари GSB/USDT, TSMON/USDT і ф’ючерси NVDAUSDT. TSM і NVDA були виключені через правило повторного включення протягом 90 днів; GS не має попереднього включення. GSB — це токенізований сертифікат, пов’язаний із компанією. Його ціна на платформі та права власників токенів відокремлені від оцінки звичайних акцій на NYSE; у цьому звіті використовується виключно ціна закриття акцій.
2. Огляд компанії, структура бізнесу та ключові операційні показники
The Goldman Sachs Group, Inc. обслуговує корпорації, установи, уряди та заможних клієнтів. Її найміцніший економічний взаємозв’язок існує між консультуванням, виконанням операцій і фінансуванням: консультаційний мандат може створити бізнес з андеррайтингу, виконання операцій для інституційних клієнтів може привести до прайм-фінансування, а подія ліквідності засновника може сформувати активи в управлінні капіталом. Ця взаємопов’язана модель може поглиблювати відносини з клієнтами, проте кілька потоків доходів і надалі реагують на один і той самий цикл ринків капіталу.
Global Banking & Markets отримує комісії за транзакції та спреди, а також доходи від фінансування. Консультаційні комісії залежать від завершених угод; андеррайтинг — від доступу емітентів до ринків капіталу. Посередництво залежить від активності клієнтів, ціноутворення та виконання угод, тоді як фінансування створює постійний дохідний зв’язок, що споживає ліквідність і регуляторний капітал. Asset & Wealth Management отримує комісії за управління активами під наглядом і комісії, пов’язані з результативністю, тоді як кредитування та інвестиції додають кредитну й ринкову експозицію. Platform Solutions залишається релевантним переважно через економіку виходу з діяльності, пов’язаної зі споживчими послугами.
|
Бізнес
|
Чистий дохід за III кв. 2026 / частка
|
Економічний механізм
|
Оцінка якості
|
|
Глобальний банкінг і ринки
|
13,458 млрд дол. США / 72,0%
|
Консультаційні та андеррайтингові комісії; ринкове посередництво та фінансування
|
Сильна франшиза; чутливість до активності та використання балансу
|
|
Управління активами та капіталом
|
5,051 млрд дол. США / 27,0%
|
Комісії за управління, комісії за результативність, кредитування та інвестиції
|
Більше регулярних комісій; стимулювальні комісії залишаються змінними
|
|
Платформні рішення
|
0,170 млрд дол. США / 0,9 %
|
Залишкова діяльність, пов’язана зі споживчим сегментом, та ризики, пов’язані з виходом
|
Незначний внесок у виручку; постійне ускладнення виконання
|
Частки бізнес-напрямів розраховано на основі оприлюдненої консолідованої чистої виручки; округлення не дає змоги отримати рівно 100 % у сумі. Прибутковість сегментів не є взаємозамінною з прибутковістю групи, оскільки розподіл капіталу та фінансування відрізняються. Більше питання полягає в тому, чи може зростання комісій зменшити залежність від доходів ринкових підрозділів без втрати прибутковості через премії за придбання або надмірні витрати.
Ключові операційні показники та зміни
Фінансування операцій з акціями зросло порівняно з попереднім кварталом, навіть попри зниження посередницької діяльності з акціями. Це підтримує більш стійке трактування доходів, ніж підхід, заснований лише на сплеску торговельної активності. Водночас доходи від фінансування залежать від кредитного плеча клієнтів, спредів, якості застави та вартості фондування. Важливе питання полягає в доході на одиницю капіталу в умовах стресу, а не в тому, чи класифікуються доходи від фінансування як регулярні.
Управління активами пропонує інший шлях до зростання: нові мандати розширюють базу комісій за меншого прямого використання балансу. Довгострокові припливи слід оцінювати окремо від ринкового зростання вартості та потоків у продукти ліквідності. Заохочувальні комісії, переоцінки інвестицій і кредитування приватних банків означають, що весь сегмент AWM не слід оцінювати як однорідний ануїтет від комісій за управління.
|
Операційний показник
|
3-й кв. 2026
|
Зміна / інтерпретація
|
|
Дохід від операцій з акціями
|
6,441 млрд дол. США
|
+72% р/р; -13% кв/кв
|
|
Фінансування операцій з акціями
|
3,365 млрд дол. США
|
+96% р/р; +3% кв/кв
|
|
Комісії інвестиційного банкінгу
|
3,224 млрд дол. США
|
+21% р/р; обсяг невиконаних угод знизився кв/кв
|
|
Комісії за управління та інші комісії
|
3,587 млрд дол. США
|
+22% р/р; +7% кв/кв
|
|
Активи під наглядом
|
4,097 трлн дол. США
|
97 млрд дол. США чистого припливу довгострокових коштів за квартал
|
|
Квартальний коефіцієнт ефективності
|
60,5%
|
Витрати / чисті доходи; 59,4% з початку року
|
|
Капітал, повернутий звичайним акціонерам
|
4,49 млрд дол. США
|
3,00 млрд дол. США на викуп акцій плюс 1,49 млрд дол. США дивідендів
|
Інвестиційний банкінг слугує корисним застереженням проти екстраполяції. Поточні завершені угоди можуть збільшувати виручку, тоді як портфель незавершених угод скорочується, тому високі визнані комісійні доходи не обов’язково свідчать про прискорення майбутніх комісійних доходів. Аналогічно, зростання активів під наглядом підтримує комісії за управління лише тією мірою, якою ці активи є платними та зберігається належний фактичний рівень комісії. Наше базове тлумачення — покращення потенціалу прибутків франшизи за збереження суттєвої циклічності.
3. Фундаментальна якість
Якість зростання є доброю, зі значним операційним важелем порівняно з кварталом попереднього року, але зі слабшою послідовною прибутковістю. Маржа до оподаткування залишається суттєво вищою за рівень попереднього року навіть після зростання витрат, чутливих до доходів. Структура витрат містить як гнучкі витрати на винагороди та транзакційні витрати, так і менш гнучкі витрати на технології, утримання приміщень і функції підтримки. Отже, сприятлива структура доходів може спричинити значні зміни прибутку в обидва боки.
|
Фінансовий показник
|
3 кв. 2025
|
2 кв. 2026
|
3 кв. 2026
|
|
Чисті доходи, млрд дол. США
|
15.184
|
20.338
|
18.679
|
|
Прибуток до оподаткування, млрд дол. США
|
5.392
|
8.563
|
7.003
|
|
Маржа до оподаткування, розрахункова
|
35.5%
|
42.1%
|
37.5%
|
|
Чистий прибуток, млрд дол. США
|
4.098
|
6.628
|
5.294
|
|
Розводнений прибуток на акцію, дол. США
|
12.25
|
20.98
|
17.01
|
|
Річна рентабельність власного капіталу
|
14.2%
|
23.5%
|
18.7%
|
|
Грошові кошти та їх еквіваленти, млрд дол. США
|
Не використовується тут
|
187
|
177
|
|
Незабезпечені запозичення, млрд дол. США
|
Не використовується тут
|
438
|
444
|
|
Стандартизований CET1
|
Не використовується тут
|
12.9%
|
12.4%
|
|
Операційний грошовий потік / капітальні витрати
|
1 півріччя 2025: -31.558 млрд дол. США / 0.975 млрд дол. США
|
1 півріччя 2026: -25.763 млрд дол. США / 1.067 млрд дол. США
|
3 кв. не зазначено в матеріалах щодо прибутків
|
|
Облік FCF
|
Не орієнтир для оцінки банку
|
Не орієнтир для оцінки банку
|
Натомість оцінюйте капітал і ліквідність
|
Квартальні показники звіту про прибутки та збитки наведено за US GAAP. Маржа до оподаткування — це прибуток до оподаткування, поділений на чисті доходи. ROTE та матеріальна балансова вартість є визначеними компанією показниками non-GAAP. Незабезпечені запозичення поєднують коротко- та довгострокові залишки. Рядки грошових потоків прямо використовують періоди першого півріччя, на відміну від квартальних колонок звіту про прибутки та збитки; грошовий потік за Q3 не визначається на основі змін у грошових коштах. Розкриття щодо балансу та капіталу за Q3 є попередніми оцінками в матеріалах щодо фінансових результатів.
Конвертацію грошових коштів банку не можна оцінювати за мультиплікатором FCF промислової компанії. Кредити, запаси, утримувані для торгівлі, операції із забезпеченням і депозити є частиною формування доходу. У першому півріччі механічне віднімання капітальних витрат від операційного грошового потоку дає -26,830 млрд дол. США проти -32,533 млрд дол. США роком раніше. Така арифметика не вимірює грошові кошти, доступні для розподілу між власниками звичайних акцій. Від’ємне значення може відображати розширення клієнтського бізнесу, тоді як позитивний операційний грошовий потік може відображати скорочення боргового навантаження в період погіршення ситуації. Належними критеріями є ліквідність, генерування капіталу та стійкі розподіли.
Ліквідність видається значною, але тенденція щодо капіталу заслуговує на пильну увагу. Стандартизовані RWA зросли з 791 млрд дол. США до 817 млрд дол. США, тоді як капітал CET1 дещо знизився зі 101,7 млрд дол. США до 101,4 млрд дол. США. Це пояснює, чому високий бухгалтерський прибуток не призвів до зростання коефіцієнта капіталу. Для ілюстрації: додаткові 40 млрд дол. США RWA потребували б 4,96 млрд дол. США капіталу лише для збереження коефіцієнта на рівні 12,4%. Це сценарій, а не прогноз чи регуляторний мінімум. Це близько до поточного квартального прибутку, доступного акціонерам, і демонструє, наскільки швидко зростання може поглинати можливості для розподілу коштів.
Відтворюваний ланцюг прибутків пов’язує операційну історію з оцінкою вартості. Припустімо, що виручка від операцій з акціями знижується на 10% із 6,441 млрд дол. США, тобто на 644,1 млн дол. США. Припустімо, що 55% втраченої виручки компенсується нижчими змінними витратами, залишаючи вплив на внесок до оподаткування на рівні 45%. За припущеної ставки податку 24,4% та 301,1 млн розводнених акцій квартальний EPS знижується приблизно на 0,73 дол. США: 644,1 × 45% × (1 − 24,4%) / 301,1. Збереження цього ефекту протягом чотирьох кварталів зменшило б річний прибуток приблизно на 2,91 дол. США; постійний ілюстративний мультиплікатор 13x означає приблизно на 37,84 дол. США меншу вартість власного капіталу на акцію. Це чутливісні оцінки аналітиків, а не розкриті маржі сегмента чи прогнози. Вивільнення капіталу, зміни в інших напрямах бізнесу та зміна ринкового мультиплікатора можуть компенсувати або посилити результат.
Розподіл капіталу є неоднозначним. Викуп акцій зменшує їхню кількість і може підвищити EPS, однак придбання за ціною вище балансової вартості може знизити балансову вартість на одну акцію, що залишається в обігу, навіть за позитивного приросту прибутку. Середня ціна викупу в III кварталі становила 1 048,73 USD, що вище за використану тут еталонну ціну закриття акцій. Це порівняння описує час виконання операцій; саме по собі воно не доводить, що на момент придбання акції були неправильно оцінені. Інвестиційний критерій полягає в тому, чи перевищувала очікувана дохідність альтернативні способи використання капіталу.
Ключова проблема нормалізації полягає у стійкості прибутковості. Дев’ятимісячний ROE включає вигоди від податкових розрахунків за програмами винагороди працівників на основі акцій, тоді як Q3 включає додаткові благодійні витрати. Усунення сприятливого фактора без коригування несприятливого фактора, або навпаки, спотворило б аргументацію. Тому наша методологія окреслює діапазон стійкого ROE замість подання скоригованого квартального показника EPS як остаточного прогнозу. Найважливішою змінною залишається прибутковість додаткового капіталу у франшизі ринкових операцій.
4. Галузь і конкурентне середовище
Відповідний конкурентний ринок охоплює глобальний інвестиційний банкінг, інституційний трейдинг і фінансування, управління активами та управління приватним капіталом. Ринкові обсяги, довіра емітентів, завершення угод і кредитне плече клієнтів визначають перші два напрями діяльності; активи клієнтів, що приносять комісійний дохід, та інвестиційні результати визначають два останні. Широкий рейтинг доходів банків не є точним показником частки на якомусь одному з цих ринків.
Бар’єри для входу включають відносини, технології виконання угод, можливості фінансування, управління заставою та регуляторні дозволи. Ці бар’єри сприяють чинним гравцям, але не усувають конкуренцію за винагороду, можливості балансу та ціноутворення. Швидше зростання фінансування може свідчити про краще охоплення клієнтів, вищий прийнятий ризик або і те, і інше. Тому звіт порівнює операційне зростання та прибутковість разом, не припускаючи, що зростання доходів демонструє поліпшення скоригованої на ризик частки ринку.
|
Конкурентне середовище
|
Докази та позиціонування
|
Наслідки для оцінки
|
|
Консультування та андеррайтинг
|
GS повідомила про № 1 за оголошеними/завершеними угодами M&A та пропозиціями, пов’язаними з акціонерним капіталом, з початку року; JPM повідомила про 9,2% загальної частки комісійного пулу IB
|
Сильні позиції в категоріях; різні методології ранжування
|
|
Ринки акціонерного капіталу
|
GS +72% р/р проти MS +41% та JPM +49%
|
GS набирає відносний імпульс; саме зростання не є часткою ринку
|
|
Фіксований дохід
|
GS -1% р/р; MS -7%; JPM -4%
|
Відносна стійкість у слабшому кварталі
|
|
Регулярні комісії за управління капіталом і активами
|
Виручка GS AWM — 5,051 млрд дол. США; виручка MS Wealth — 9,065 млрд дол. США
|
MS має більшу базу виручки у сегменті управління капіталом; GS потребує зміни структури
|
Наведені вище твердження щодо рейтингу базуються на розкриттях компаній із посиланням на Dealogic і мають різне продуктове охоплення. Вони не суперечать одне одному й не повинні об’єднуватися в одну таблицю лідерів. Порівнювані розкриті доходи від операцій з акціями дають кориснішу оцінку короткострокової динаміки, хоча відмінності у продуктовій структурі та поданні фінансування зберігаються.
|
Компанія / період
|
Виручка та зростання
|
Прибутковість / капітал
|
Конкурентна оцінка
|
|
The Goldman Sachs Group, Inc. / 3 кв. 2026 року
|
18,679 млрд дол. США; +23% р/р
|
ROTE 20,5%; CET1 12,4%
|
Лідер за темпами зростання в акціях; вища концентрація на ринках
|
|
Morgan Stanley / 3 кв. 2026 року
|
20,3 млрд дол. США; приблизно +11,5% р/р
|
ROTCE 22,6%; CET1 14,9%
|
Сильніша опора на управління капіталом; виручка від операцій з акціями — 5,799 млрд дол. США
|
|
JPMorgan Chase & Co. / 3 кв. 2026 року
|
Звітна виручка — 50,2 млрд дол. США; скоригована — 50,9 млрд дол. США
|
ROTCE 20%; CET1 13,9%
|
Диверсифіковане фінансування та лідерство за комісійними доходами в інвестиційному банкінгу
|
|
Citigroup Inc. / 3 кв. 2026 року
|
23,845 млрд дол. США; +8% р/р
|
RoTCE 11,5%; CET1 12,8%
|
Нижча прибутковість групи; Services — сильніший напрям
|
Усі конкуренти звітують за квартал, що завершився у вересні 2026 року. Зростання виручки Morgan Stanley розраховано на основі округлених значень 20,3 млрд дол. США та 18,2 млрд дол. США. Звітна та керована виручка JPM — це різні бухгалтерські подання; наведений тут показник ROTCE є звітним, а не показником 21%, який не враховує розкриту суттєву статтю. Показники прибутковості різних компаній є приблизно зіставними, але не ідентичними. ROTE GS, ROTCE конкурентів і RoTCE Citi використовують різні узгодження компаній. Міжкорпоративний рейтинг EPS не використовується, оскільки кількість акцій є довільною.
Лідери та аутсайдери: GS має найвиразнішу відносну перевагу за темпами зростання розкритого доходу від ринків акцій серед GS, MS і JPM цього кварталу. MS має сильнішу опору у вигляді доходів від управління капіталом і вищу заявлену матеріальну прибутковість групи. JPM зберігає диверсифіковану модель прибутків і фондування та повідомив про широке лідерство за комісіями інвестиційного банкінгу. Прибутковість групи Citi відстає, попри сильний напрям Services; він не має отримувати таку саму премію, засновану на прибутковості, лише тому, що його сукупний дохід більший, ніж у GS. Це операційні оцінки, а не рекомендації щодо акцій компаній-аналогів.
GS є чистим бенефіціаром активних ринків капіталу та підвищеного попиту на фінансування й консультаційні послуги. Завдання полягає в тому, щоб перетворити цю перевагу на стійку дохідність для акціонерів без надмірного споживання капіталу. У нашому базовому сценарії франшиза заслуговує на премію порівняно з банками з нижчою дохідністю, але поточний мультиплікатор до балансової вартості вже враховує значний успіх. Ми не зібрали синхронізовані ціни акцій компаній-аналогів, тому цей висновок ґрунтується на економіці дохідності, а не на непідтвердженому твердженні, що GS торгується вище або нижче за перевірену медіану мультиплікаторів аналогів.
5. Ключові ризики
-
Скорочення левериджу клієнтів: нижчі залишки за операціями прайм-фінансування, нижча вартість застави або стиснення спредів зменшать доходи від фінансування та послаблять операційний леверидж. Чутливість прибутку в Розділі 3 ілюструє механізм передачі, а не прогнозує спад.
-
Споживання капіталу: подальше зростання RWA без пропорційного генерування CET1 може обмежити викуп акцій або вимагати скорочення активів із нижчою дохідністю. Стійке зниження стандартизованого коефіцієнта послабило б нашу оцінку якості зростання.
-
Вичерпання пайплайну угод: подальше скорочення портфеля незавершених угод, скасування або затримки регуляторних схвалень можуть зменшити майбутні доходи від консультування та андеррайтингу після того, як доходи від значних завершених угод уже були визнані.
-
Кредитні втрати та втрати за заставою: знецінення оптових кредитів або несприятлива переоцінка приватних ринків збільшили б резерви, спожили б нерозподілений капітал і поставили б під сумнів преміальний мультиплікатор до балансової вартості. Забезпечена експозиція все ще несе ризики ліквідності застави та несприятливої кореляції.
-
Розворот комісійної бази: стійкий довгостроковий відтік клієнтів або падіння ринкової вартості зменшили б активи, що приносять комісійний дохід, тоді як посилення конкуренції могло б знизити фактичні комісії. Стимулювальні комісії можуть зменшуватися ще до того, як база комісій за управління помітно скоротиться.
-
Ставки фондування та дисконтування: вищі витрати на депозити або незабезпечене фінансування можуть звузити спреди фінансування. Вища необхідна дохідність власного капіталу незалежно зменшила б обґрунтований мультиплікатор до балансової вартості, навіть якщо заявлений EPS залишався б стабільним.
-
Виконання виходу та придбань: подальші списання вартості Apple Card або дорога інтеграція нових бізнесів з управління активами можуть знизити дохідність. Оголошені придбання не підтверджують завершену інтеграцію або реалізовану синергію.
-
Потенціал зростання порівняно з нашим обережним поглядом: стійкий ROE понад 22%, зростання регулярних комісій і стабільний капітал можуть виправдати вищий мультиплікатор. У такому разі наш діапазон нормалізації 18–20% був би надто консервативним; це конкретна умова, яка зробила б базову оцінку недійсною.
6. Контрольний список моніторингу
Наведені нижче порогові значення є правилами моніторингу для дослідження, а не прогнозами компанії чи регуляторними вимогами. Оцінюйте їх під час наступної квартальної публікації результатів і відповідного подання; жодна неперевірена дата звіту про прибутки не передбачається.
-
Капітал: Стандартизований коефіцієнт CET1, стабільний на рівні або вище 12,4%, поряд із прибутковим зростанням, підтримує тезу про кероване розміщення капіталу. Чергове зниження на 50 базисних пунктів або більше суттєво послабило б її.
-
Стійкість прибутковості: ROE на рівні щонайменше 20% протягом кількох кварталів підтримав би поточну систему оцінки. Повторні показники нижче 18% збільшили б ризик зниження внаслідок нормалізації. Щоразу окремо враховуйте вплив податків і незвичайних витрат.
-
Франшиза фінансування: Фінансування акцій на рівні або вище 3,365 млрд дол. США за стабільного споживання капіталу підтримало б стійкість. Зниження більш ніж на 10%, що супроводжується зростанням кредитних збитків, поставило б її під сумнів.
-
Регулярні комісії: Комісії за управління та інші комісії на рівні або вище 3,587 млрд дол. США, підтримані позитивними чистими довгостроковими потоками, зміцнили б базовий рівень прибутків. Два послідовні квартали довгострокових відтоків послабили б цю оцінку.
-
Поповнення угод: стабілізація або зростання портфеля невиконаних замовлень інвестиційного банкінгу покращили б прогнозованість майбутніх результатів. Подальше скорочення разом зі зниженням визнаних комісійних доходів сигналізувало б про менш сприятливий портфель угод.
-
Контроль витрат: коефіцієнт ефективності на рівні близько або нижче 60% за одночасного зростання регулярних комісійних доходів підтримував би оцінку операційної якості. Коефіцієнт вище 63% без чітко тимчасового пояснення свідчив би про слабшу конвертацію в прибуток.
-
Якість розподілу капіталу: порівнюйте ціни викупу акцій з очікуваною дохідністю на відповідний момент і відстежуйте динаміку балансової вартості. Стабілізація CET1 та зростання балансової вартості поряд із розподілом капіталу були б переконливішими, ніж саме лише зростання EPS.
-
Перегляд розкриття інформації: звірте попередні дані за 3-й квартал щодо балансу, RWA та AUS з подальшою формою 10-Q. Суттєвий перегляд показників капіталу або фінансових ризиків вимагатиме повторного розгляду висновку.
7. Джерела
Гранична дата дослідження: 16 жовтня 2026 року, Asia/Shanghai. Оцінка акцій використовує ціну закриття регулярної сесії 15 жовтня, а не ціни поза основною сесією або ціни токенів LBank. Наведені нижче джерела розрізняють повідомлені факти та наші розрахунки й припущення. Не використано жодного перевіреного актуального набору даних консенсус-прогнозів або повної стенограми дзвінка; не наводяться сума перевищення/невиконання прогнозу, цільова ціна брокера чи консенсус-прогноз. Звіт за III квартал і подані додатки є найновішими використаними доказами щодо прибутків; форма 10-Q за II квартал надає історичний контекст грошових потоків. Попередні дані за III квартал можуть змінитися в наступному поданні.