Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: цей звіт складено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та дослідницького обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією або будь-якою гарантією прибутковості. Операційна діяльність компанії, оцінки вартості, ринкові ціни та консенсусні очікування, що розглядаються в цьому документі, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та ухвалювати власні рішення.
1. Основний висновок
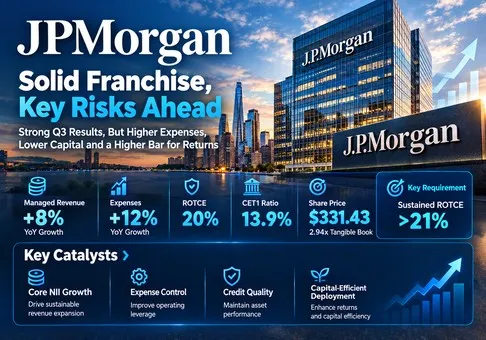
Загальна оцінка: JPMorgan Chase & Co. є високоякісною фінансовою компанією, однак акції помірно дорогі за ціною 331,43 дол. США, а співвідношення ризику та прибутковості має обережний, дещо негативний нахил. Визначальним чинником є те, чи зможе стійка рентабельність матеріального звичайного капіталу перевищувати 21% за умови, що зростання балансу поглинатиме капітал. Ціна закриття 13 жовтня передбачає 2,94x вересневої матеріальної балансової вартості та 14,4x річного еквівалента скоригованого прибутку за третій квартал. Це суттєва премія за якість, що потребує прибуткового зростання, а не просто більшого балансу.
-
Базовий прибуток залишається сильним, але операційний леверидж послабився. Керована виручка в третьому кварталі зросла на 8%, до 50,907 млрд дол. США, тоді як витрати зросли на 12%, до 27,295 млрд дол. США. Керований прибуток до формування резервів збільшився лише на 3,4%, до 23,612 млрд дол. США. Чистий прибуток зріс на 6%, а розводнений прибуток на акцію — на 10%, однак результату сприяли нижчі резерви під кредитні збитки та менша кількість акцій. Отже, зростання виручки перебільшує поліпшення базового механізму генерування прибутку. Для інвесторів це означає, що розширення оцінки потребує кращої продуктивності витрат, а не лише стабільної клієнтської активності.
-
Зростання депозитів і кредитування є цінним, хоча його вартість для капіталу зростає. Середній обсяг депозитів зріс на 8%, а середній обсяг кредитів — на 10% у річному вимірі. Чистий процентний дохід (NII), за винятком Markets, зріс на 6% — приблизно до 24,7 млрд дол. США. Стандартизовані RWA зросли до 2,184 трлн дол. США, а CET1 знизився до 13,9% із 14,2% у червні. Зростання залишається економічно доцільним, однак додаткова дохідність капіталу, що підтримує це зростання, тепер важливіша за його обсяг. Розміщення капіталу може примножувати акціонерну вартість, коли комісії та спреди компенсують кредитний ризик і необхідний власний капітал.
-
Оновлений прогноз не передбачає однозначного найближчого підвищення прогнозу прибутку. Презентація передбачає NII за 2026 рік без урахування Markets у розмірі 97,2 млрд дол. США проти приблизно 96,5 млрд дол. США в липні, а також скориговані витрати на рівні 108,6 млрд дол. США проти 107,5 млрд дол. США. Загальний NII зростає на ті самі 0,7 млрд дол. США — до 106,2 млрд дол. США. За незмінності інших статей збільшення витрат на 1,1 млрд дол. США перевищує зростання NII на 0,4 млрд дол. США до оподаткування. Попередній центральний сценарій керівництва щодо NII за 2027 рік без урахування Markets на рівні приблизно 107 млрд дол. США є обнадійливим, але не є повноцінним прогнозом прибутків.
-
Премія за франшизу є виправданою; її поточний розмір є вимогливим. Модель матеріальної балансової вартості у сталому стані використовує обґрунтоване співвідношення P/TBV = (стійкий ROTCE − зростання)/(вартість власного капіталу − зростання). Наші базові припущення щодо ROTCE на рівні 20%, вартості власного капіталу 10% і безстрокового зростання 4% передбачають 2,67x TBV, або приблизно USD 300,37, що на 9,4% нижче за зафіксовану ціну закриття акцій. Слабший сценарій 18%/11%/4% дає USD 225,28; сильніший сценарій 22%/9,5%/4% дає USD 368,64. Це аналітичні чутливості, а не прогнози компанії чи цільові ціни із зовнішніх джерел. За рівня 2,94x TBV ринок закладає приблизно 21,65% стійкого ROTCE за базових припущень щодо ставки дисконтування та зростання. Це перевищує заявлений ROTCE на рівні 20% і скориговану дохідність за Q3 на рівні 21%. Модель передбачає облік за принципом clean surplus і стабільний рівень виплат, що відповідає темпам зростання: зростання на 4% за ROTCE 20% передбачає 20% реінвестування та 80% виплат. Це довгострокове спрощення, а не прогноз поточного коефіцієнта виплат 61% за останні 12 місяців (LTM); більше утримання капіталу або волатильність балансової вартості можуть знизити його застосовність.
-
Установа нарощує бізнес, але грошові виплати стають менш оперативними. Звичайні дивіденди за III квартал становили 4,4 млрд дол. США, а чистий викуп звичайних акцій — лише 664 млн дол. США; керівництво прямо надало пріоритет реінвестуванню та підтримці клієнтів. Чистий коефіцієнт виплат за останні 12 місяців становив 61%, тоді як річна сума квартального дивіденду в 1,65 дол. США забезпечує приблизну дохідність 1,99% за зафіксованою ціною акцій. Скорочення викупу акцій не є доказом слабших прибутків, але воно усуває пряме джерело короткострокової підтримки прибутку на акцію. Нові інвестиції мають генерувати достатню дохідність, щоб виправдати утриманий капітал і сплачену за нього премію.
Дослідницьким тригером є публікація результатів за 3 квартал 13 жовтня, оприлюднена за день до цього звіту. Офіційний інтерфейс LBank для JPMON було отримано через HTTP у командному рядку; були наявні пара, область книги заявок і елементи керування купівлею/продажем, а оголошення про лістинг підтверджує відповідність юридичній особі JPMorgan. AMDON і COSTON також було перевірено через відкриті торгові сторінки, проте їхні базові компанії вже розглядалися протягом останніх 90 днів. Ціна акції, використана в усьому звіті, — це ціна закриття JPM на NYSE, а не котирування токена. Володіння токеном і права, пов’язані зі звичайними акціями базової компанії, слід оцінювати окремо.
2. Огляд компанії, структура бізнесу та ключові операційні показники
JPMorgan заробляє гроші, поєднуючи фінансування клієнтів, використання балансу та послуги на основі комісій. Роздрібні депозити фінансують кредитування та операції з цінними паперами; кредитні картки приносять процентний дохід і комісії; бізнеси платять за платежі, кредитні та транзакційні послуги; інституційні клієнти платять за консультаційні послуги, андеррайтинг, виконання угод, фінансування та кастодіальні послуги. Клієнти сегмента управління капіталом сплачують комісії за управління й консультування, а кредитування додає ще одне джерело доходу. Його перевага полягає у здатності обслуговувати одного й того самого клієнта за кількома продуктами, розподіляючи інвестиції в технології, комплаєнс і дистрибуцію на велику базу доходів.
Ця модель має кілька різних економічних чутливостей. Дохід від депозитів залежить від різниці між дохідністю активів і витратами на фінансування. Зростання карткового бізнесу слід оцінювати з урахуванням винагород, маркетингу, списань і резервів. Інституційне фінансування та трейдинг потребують капіталу для покриття ризиків і заставного забезпечення, тоді як консультаційні послуги та комісії за управління більш чутливі до активності клієнтів і ринкових рівнів. Лізинг автомобілів створює ризики амортизації та залишкової вартості. Три операційні підрозділи разом забезпечують диверсифікацію, хоча ринковий шок може одночасно вплинути на вартість активів, якість кредитів і попит на комісійні послуги.
|
Бізнес
|
Керована виручка за Q3, млн USD
|
Чистий прибуток за Q3, млн USD
|
Структура виручки
|
Економіка та обмеження
|
|
Споживчий і громадський банкінг
|
21,171
|
5,670
|
41.6%
|
Депозитні спреди, відсотки за картками, комісії за управління капіталом, іпотека та автолізинг; споживчий кредитний ризик і витрати на залучення клієнтів обмежують прибутковість.
|
|
Комерційний та інвестиційний банк
|
22,734
|
8,247
|
44.7%
|
Консультування та андеррайтинг, платежі, кредитування, трейдинг і кастодіальні послуги; клієнтська активність і капіталомісткість визначають прибутки.
|
|
Управління активами та капіталом
|
6,909
|
1,843
|
13.6%
|
Комісії за управління активами, приватний банкінг і кредитування; важливими є ринкові рівні, припливи коштів і продуктивність радників.
|
|
Корпоративний сегмент
|
93
|
-455
|
0.2%
|
Казначейство, інвестиційні цінні папери та центральні функції; збитки за цінними паперами й процентний ризик створюють волатильність.
|
Джерело: звіт про прибутки за 3-й квартал 2026 року та додаткові матеріали, 13 жовтня. Структура доходів використовує дохід в управлінському обліку кожного сегмента, поділений на 50,907 млрд дол. США; через округлення загальний показник дещо перевищує 100%. Чистий прибуток сегментів включає розподілені податки та підходи до розподілу капіталу; корпоративний сегмент є залишковою діяльністю, а не клієнтським напрямом.
Ключові операційні показники та зміни
|
Показник / подія
|
Останні дані
|
Висновок для дослідження
|
|
Чистий процентний дохід без ринкових операцій
|
24,7 млрд дол. США; +6% р/р
|
Зростання балансу компенсує тиск на ставки; це чистіший індикатор кредитування та депозитів, ніж загальний чистий процентний дохід.
|
|
Активність споживачів
|
Продажі за картками +10%; 650 000+ чистого приросту нових поточних рахунків
|
Залучення клієнтів підтримує зростання фондування та комісійних доходів, але витрати на залучення зростають.
|
|
Комісійні доходи підрозділів ринків капіталу / інвестиційного банкінгу
|
10,3 млрд USD / 3,005 млрд USD; +15% / +14%
|
Сильні позиції в акціях підтримують комісійні доходи; прибутки, залежні від ринку, потребують нормалізації.
|
|
Управління активами
|
AUM 5,210 трлн USD; довгострокові припливи 51 млрд USD
|
Припливи підтримують регулярні комісійні доходи; зростання ринків також підвищує відображену в звітності базу активів.
|
|
Прогноз на 2026 рік порівняно з липнем
|
NII без Markets: 97,2 проти 96,5; загальний NII: 106,2 проти 105,5; скориговані витрати: 108,6 проти 107,5 (млрд USD)
|
Додатковий прогноз NII у розмірі 0,7 є меншим за додатковий прогноз витрат у розмірі 1,1.
|
|
Попередній базовий сценарій на 2027 рік
|
NII без Markets — приблизно 107 млрд USD
|
Приблизно на 10,1% вище за передбачуваний прогноз на 2026 рік; повного прогнозу прибутків на 2027 рік немає.
|
Джерело даних: презентація за III квартал і додаток; липневий прогноз із стенограми конференц-дзвінка за результатами II кварталу. Показники, описані як прогноз, є оцінками керівництва, а не фактично досягнутими результатами. Сценарій на 2027 рік є попереднім і залежить від ринкової ситуації.
Найпозитивнішим є те, що обсяги кредитування та депозитів компенсували частину тиску з боку процентних ставок. Загальний ЧПД під управлінням зріс на 13%, але ЧПД без урахування Markets зріс лише на 6%; ця різниця важлива, оскільки ЧПД Markets пов’язаний із торговельним доходом і діяльністю з фінансування. Розглядати кожен долар загального ЧПД як стабільний роздрібний спред означало б перебільшувати стійкість прибутків. Чиста дохідність без урахування Markets у додатку становила 3,70% порівняно з 3,65% у II кварталі та 3,73% роком раніше, що свідчить: поліпшення забезпечило зростання обсягів, а не широке річне розширення спреду.
Підрозділи також демонструють різну динаміку витрат. Дохід CIB зростав швидше за його витрати, що підтримало вищий прибуток сегмента. Витрати у споживчому напрямі випереджали дохід, тоді як нижчі резерви підтримали чистий прибуток. Зростанню комісій AWM сприяли як припливи коштів, так і ринкові рівні, проте його витрати загалом відповідали темпам зростання доходу. У результаті операційний леверидж у масштабах компанії послабився, попри кілька сильних напрямів бізнесу. Це ключова відмінність між успішним кварталом франшизи та переконливим підвищенням прогнозу прибутків для акціонерів.
Перехід від 2Q також потребує нормалізації. 2Q включав прибуток від Visa у розмірі 4,6 млрд дол. США та 1,0 млрд дол. США прибутку від певних інвестицій в акціонерний капітал. 3Q включав 658 млн дол. США збитків за інвестиційними цінними паперами. Порівняння заявленого EPS у розмірі 7,70 дол. США з 5,57 дол. США механічно означає зниження на 28%, але не виокремлює повторювані результати. Скоригований компанією EPS змінився з 6,14 дол. США до 5,75 дол. США, що означає зниження на 6,4%. Коригування є інформативними, хоча репозиціювання цінних паперів та результати інвестицій усе ще впливають на капітал і не повинні вважатися економічно несуттєвими.
3. Фундаментальна якість
|
Показник
|
3Q25
|
2Q26
|
3Q26
|
|
Заявлена виручка, млн дол. США
|
46,427
|
57,347
|
50,172
|
|
Виручка за керованою методологією, млн дол. США
|
47,120
|
58,022
|
50,907
|
|
Непроцентні витрати, млн дол. США
|
24,281
|
27,316
|
27,295
|
|
Керований допровізійний прибуток, млн дол. США
|
22,839
|
30,706
|
23,612
|
|
Чистий прибуток, млн дол. США
|
14,393
|
21,155
|
15,305
|
|
Розбавлений EPS за GAAP, дол. США
|
5.07
|
7.70
|
5.57
|
|
ROTCE, у річному обчисленні
|
20%
|
29%
|
20%
|
|
Керований коефіцієнт накладних витрат
|
52%
|
47%
|
54%
|
|
Відрахування на кредитні збитки, млн дол. США
|
3,403
|
2,515
|
2,743
|
|
Коефіцієнт CET1, стандартизований
|
14.8%
|
14.2%
|
13.9%
|
|
Матеріальна балансова вартість на акцію, дол. США
|
105.70
|
113.35
|
112.64
|
|
Грошові кошти та кошти в банках, млн дол. США
|
21,821
|
24,720
|
21,259
|
|
Довгостроковий борг, млн дол. США
|
427,203
|
460,523
|
460,160
|
|
Квартальний операційний грошовий потік / капітальні витрати
|
Не наведено в додатку до звітності про прибутки
|
Див. примітку щодо 1П26 нижче
|
Не розкрито в переглянутому пакеті за 3К
|
|
Вільний грошовий потік у промисловому форматі
|
Не використовується
|
Не використовується
|
Не використовується
|
Основа джерела: додаток за 3К, у якому виручку та чистий прибуток за GAAP відокремлено від керованої виручки не за GAAP і прибутку до формування резервів. ROTCE і TBV є показниками не за GAAP. Останні коефіцієнти капіталу є оціночними. Історичні показники наведено відповідно до порівняльного подання в поточному додатку, яке замінює попередні значення в старіших релізах.
Якість зростання є високою з погляду клієнтського попиту та більш неоднозначною щодо конвертації в прибуток. Скоригований прибуток до формування резервів у розмірі 23,612 млрд дол. США, поділений на виручку в 50,907 млрд дол. США, дає маржу 46,4% проти 48,5% роком раніше. Скорочення на 2,1 відсоткового пункту пояснює, чому вища виручка не трансформувалася в пропорційний операційний прибуток. Резерви під кредитні збитки скоротилися на 660 млн дол. США у річному обчисленні; це підтримало чистий прибуток, однак не можна припускати подальше скорочення без урахування зростання кредитування та кредитного циклу. У споживчому підрозділі відносно стабільний рівень списань у поєднанні з меншими відрахуваннями до резервів відрізняється від структурного зниження кредитного ризику.
Капітал і ліквідність залишаються сильними, але зростання скорочує запас міцності. Обсяг депозитів на кінець вересня становив 2,781 трлн дол. США проти кредитів на 1,585 трлн дол. США, що відповідає співвідношенню кредитів до депозитів 57%. Грошові кошти та ринкові цінні папери становили приблизно 1,5 трлн дол. США — це показник ліквідності, який включає прийнятні цінні папери та є значно ширшим за грошові кошти й кошти, належні від банків. Довгостроковий борг є джерелом фінансування для регульованої фінансової установи; вирахування всього боргу зі звичайної вартості підприємства не дасть корисної операційної оцінки. Значення мають як обсяг, так і регуляторна доступність ліквідності, оскільки ресурси в банківських дочірніх компаніях не розподіляються автоматично материнській компанії.
Конвертацію грошових коштів слід тлумачити з урахуванням банківського обліку. Останній поданий і перевірений звіт про рух грошових коштів охоплює 1П26: операційний грошовий потік був від’ємним і становив 237,044 млрд дол. США проти від’ємних 222,292 млрд дол. США у 1П25. Основні зміни пояснюються рухом торгових активів, дебіторської заборгованості та кредитів, утримуваних для продажу, тоді як фінансові потоки підтримували баланс. Це не є висновком про спалювання грошових коштів промисловою компанією. Перевірений пакет звітності за 3К не містить повного звіту про рух грошових коштів або окремо виокремленого показника капітальних витрат; тому квартальний операційний грошовий потік і капітальні витрати тут не розкриваються. Ми не вигадуємо показник FCF за 3К. Розподілюваний прибуток банку залежить від формування регулятивного капіталу, зростання ризикозважених активів і спроможності здійснювати виплати, а не просто від операційного грошового потоку за вирахуванням витрат на нерухомість.
Наведений нижче ланцюжок розрахунків чітко показує необхідний обсяг інвестицій. Припустімо додаткові активи, що приносять процентний дохід, у розмірі 100 млрд дол. США, без урахування Markets, за зафіксованої чистої дохідності 3,70%: додатковий річний NII становить 3,70 млрд дол. США. Припустімо, що витрати поглинають 45% цього доходу, а кредитні витрати становлять 0,50 млрд дол. США. За скоригованою ставкою податку за Q3 на рівні 26,7% додатковий річний чистий прибуток становить (3,70 − 1,665 − 0,50) × 73,3% = 1,125 млрд дол. США. Ділення на 2,683 млрд розводнених акцій дає приблизно 0,42 дол. США додаткового EPS; оцінка цього показника за поточним мультиплікатором 14,4x до прибутку поточного темпу передбачає приблизно 6,04 дол. США додаткової вартості на акцію. Це ілюстративний маржинальний розрахунок, а не прогноз.
Капітальна складова змінює значення цього результату. Якщо припустити, що нові активи створюють 60 млрд дол. США RWA, їх підтримка за рівня CET1 13,9% потребує 8,34 млрд дол. США регуляторного капіталу, забезпечуючи лише близько 13,5% приросту чистого прибутку на цей капітал. Це не тотожне ROTCE, оскільки регуляторний капітал і матеріальний звичайний капітал відрізняються, але це корисне порівняння з пороговим рівнем дохідності. Додавання 1 млрд дол. США пов'язаних комісій за тієї самої частки витрат збільшує приріст чистого прибутку до 1,528 млрд дол. США, а дохідність капіталу — до 18,3%. Тому прибутковий крос-продаж має вирішальне значення: саме лише зростання балансу може підвищити EPS, водночас розмиваючи економічну дохідність, що підтримує поточний мультиплікатор.
Розподіл капіталу заслуговує на конструктивне, але дисципліноване тлумачення. Утримання капіталу для обслуговування клієнтів може бути ефективнішим за викуп акцій за ціною, що майже втричі перевищує матеріальну балансову вартість. Проте альтернативна вартість є реальною. Скорочення виплат робить дохідність для акціонерів більш залежною від якості майбутнього розміщення капіталу. Нашою найважливішою змінною є стійкий ROTCE після врахування пов’язаних витрат, кредитних і капітальних витрат, а не показовий відсоток зростання NII.
4. Галузь і конкурентне середовище
Відповідна галузь охоплює універсальний банкінг у США, глобальні ринки капіталу та управління активами. Банки конкурують за стабільні депозити, привабливі відносини у сфері кредитування, транзакційні потоки та активи клієнтів. Їхніми дефіцитними ресурсами є довіра, охоплення клієнтів, технологічні можливості та регулятивний капітал. Депозити покращують економіку фондування; консультаційні відносини можуть приводити до кредитування, платежів і кастодіальних послуг; відносини у сфері управління капіталом генерують як комісійні доходи, так і фондування. Ці зв’язки пояснюють, чому масштаб може захищати прибутковість, водночас роблячи помилки у виконанні або слабкості контролю дорогими для кількох напрямів бізнесу.
|
Позиція в галузі
|
Підтверджений масштаб / зростання
|
Конкуренти
|
Вплив на оцінку
|
|
Роздрібне фондування у США
|
Керівництво повідомляє про 1-ше місце за обсягом роздрібних депозитів у США протягом шести років поспіль
|
Wells Fargo та інші банки, що залучають депозити
|
Масштаб і залучення нових рахунків сприяють дешевшому фондуванню; твердження про частку ґрунтується на даних керівництва.
|
|
Глобальний інвестиційний банкінг
|
9,2% частки комісійного пулу з початку року; №1, за даними Dealogic станом на 1 жовтня
|
Goldman Sachs; Citigroup
|
Лідерство за комісіями стимулює перехресні продажі; частка гаманця відрізняється від квартальних абсолютних комісій.
|
|
Акції / FICC
|
Акції +49%; інструменти з фіксованим доходом -4% р/р
|
Акції Goldman Sachs +72%; інструменти з фіксованим доходом Citi +4%
|
JPM бере участь у бумі акцій, але відстає від цих конкурентів у зазначених порівняннях зростання.
|
|
Платежі та кастодіальні послуги
|
Дохід від платежів +14%; послуги з обслуговування цінних паперів +14%
|
Citi Services +15%; спеціалізовані платіжні мережі
|
Транзакційні та депозитні напрями зміцнюють регулярний дохід, хоча визначення сегментів відрізняються.
|
|
Управління капіталом та активами
|
AUM 5.210 трлн дол. США; дохід +14%
|
Goldman Sachs; Citi Wealth +15%; управління капіталом Wells Fargo
|
Масштаб підтримує комісії; визначення активів і чутливість до ринку унеможливлюють просте порівняння часток.
|
Базове джерело: звіт JPMorgan за III квартал і додаток до нього; первинні розкриття Goldman Sachs, Citigroup і Wells Fargo за III квартал. Абсолютний дохід від комісій та частка гаманця використовують різні знаменники. Визначення сегментів у компаній-аналогів лише приблизно перетинаються; порівняння темпів зростання самі по собі не встановлюють частку ринку.
|
Компанія
|
Виручка за III кв., млн дол. США
|
Зростання р/р
|
Чистий прибуток за III кв., млн дол. США
|
ROE / ROTCE
|
Стандартизований CET1
|
Ефективність / накладні витрати
|
Операційне порівняння
|
|
JPMorgan Chase & Co.
|
50,172
|
8%
|
15,305
|
17% / 20%
|
13.9%
|
54% керований
|
Ринки +15%; ринки акцій +49%; комісії інвестбанкінгу +14%
|
|
The Goldman Sachs Group, Inc.
|
18,679
|
23%
|
5,294
|
18.7% / не використовується
|
12.4%
|
60.5% розрахований
|
Акції +72%; глобальний банкінг і ринки +32%
|
|
Citigroup Inc.
|
23,845
|
8%
|
5,245
|
10.1% / 11.5%
|
12.8%
|
58.5%
|
Послуги +15%; ринки +6%; управління капіталом +15%
|
|
Wells Fargo & Company
|
21,870
|
2%
|
5,951
|
13.8% / 16.3%
|
10.0%
|
63%
|
Середній обсяг кредитів і депозитів зріс на 11% кожен; витрати знизилися р/р
|
Усі компанії звітують за квартали, що завершилися 30 вересня 2026 року; дані оприлюднено 13 жовтня. Виручку JPM тут наведено за GAAP; її коефіцієнт накладних витрат розраховано на керованій основі. Коефіцієнт ефективності Goldman розраховано як 11,308 / 18,679 = 60,5% — це квартальний показник, а не його дев’ятимісячний коефіцієнт 59,4%. ROE і ROTCE є річними показниками та визначаються компаніями; ROE Goldman не є заміною ROTCE. Наведено стандартизовані коефіцієнти CET1 з різними профілями ризику та застосовними вимогами. Ці порівняння є приблизними з погляду обліку та структури бізнесу, навіть за спільного звітного періоду.
JPMorgan залишається чистим бенефіціаром масштабу та клієнтської активності. Його приблизно 20% ROTCE перевищує 11,5% у Citi та 16,3% у Wells Fargo, що підтримує преміальну, а не уніфіковану оцінку банку. Водночас Goldman є найочевиднішим переможцем у зазначеному порівнянні зростання в сегменті акцій: зростання становить 72% проти 49% у JPMorgan, а його загальний дохід зріс на 23%. Це не доводить переваги економіки з поправкою на ризик: зростання фінансування може вимагати більше капіталу, а сильніший ринок може одночасно підтримувати обидві установи. Однак це показує, що поточне зростання JPMorgan не є унікально дефіцитним.
Citi підвищує прибутковість і демонструє значне зростання сегмента Services, але залишається відносним аутсайдером за показником прибутковості на матеріальний капітал (ROTCE). Wells Fargo нарощує кредити й депозити у відсотковому вираженні швидше за JPMorgan та скорочує витрати рік до року, однак забезпечує нижчу прибутковість матеріального капіталу. JPMorgan відстає в конкретному порівнянні зростання напряму Fixed Income: його виручка знизилася на 4%, тоді як у Citi вона зросла на 4%. Практичний конкурентний висновок полягає в тому, що JPMorgan перемагає за широтою бізнесу та поточною якістю прибутковості, тоді як конкуренти ставлять під сумнів його наратив щодо зростання й ефективності. Вищий мультиплікатор має бути обґрунтований стійкою прибутковістю, а не припущенням, що кожен сегмент нарощує частку ринку.
Попит може залишатися здоровим без гарантії вищої прибутковості капіталу. Активніше фінансування, інвестиційна та торговельна діяльність розширюють можливості для отримання доходів, але також підвищують витрати на винагороди, вимоги до забезпечення, кредитну експозицію та RWA. Інвестиції в технології можуть покращити обслуговування й автоматизацію, однак жодне підтверджене розкриття за 3 квартал не виокремлює внесок ШІ в прибуток, достатній для зміни нашої моделі. Тому ми не застосовуємо окрему премію до оцінки за ШІ. Банк отримує вигоду від фінансової активності, пов’язаної з інвестуванням, однак його економіка для акціонерів і надалі визначається спредами, витратами, збитками та капіталом.
5. Ключові ризики
-
Зростання витрат і надалі перевищує зростання доходів. Якщо розрив між 12% і 8% збережеться, коефіцієнт накладних витрат зросте, а маржа до формування резервів звузиться. Тоді інвестиції та винагороди поглинатимуть зростання, яке інакше підтримало б EPS та вищий обґрунтований P/TBV. Сильні показники клієнтської бази самі по собі не компенсують цього погіршення.
-
Тиск з боку ставок або ціноутворення за депозитами знижує базовий чистий процентний дохід (NII). Якщо чиста дохідність без урахування Markets суттєво впаде нижче 3,70% без достатнього зростання активів, доходи від депозитів і кредитування послабляться. Конкуренція за дорожчі депозити може збільшити залишки, водночас знижуючи прибутковість. І навпаки, вищі ринкові ставки можуть чинити тиск на клієнтів і вартість цінних паперів; самого напряму зміни ставок недостатньо для визначення прибутків банку.
-
Кредитні витрати нормалізуються в бік зростання. Списання за картками понад зазначений приблизний рівень 3,2% у 2026 році або значніше нарощування оптових резервів зменшили б чистий прибуток і здатність генерувати капітал. Показник за картками на рівні 2,91% у III кварталі не встановлює постійного мінімального рівня збитків. Новим кредитним когортам може знадобитися час для дозрівання, перш ніж їхня кредитна економіка стане помітною.
-
Капіталомістке зростання витісняє виплати. Подальше розширення RWA без відповідного нарощування капіталу чинитиме тиск на CET1, потенційно підтримуючи низький рівень викупу акцій. Тоді нерозподілений прибуток має приносити достатню дохідність, щоб компенсувати акціонерам відтерміновані виплати; вищий EPS завдяки зростанню балансу сам по собі не доводитиме створення вартості.
-
Підтримка з боку ринків і цін на активи слабшає. Уповільнення фінансування операцій з акціями або ринкова корекція можуть одночасно знизити торговельну активність, вартість застави та комісії, пов’язані з активами. Темп зростання операцій з акціями на рівні 49% і база AUM у розмірі 5,210 трлн дол. США містять циклічну експозицію, тому просте екстраполювання поточного зростання завищуватиме очікування щодо прибутку.
-
Коригування інвестицій повторюються. Повторювані збитки за цінними паперами або волатильний інвестиційний прибуток можуть знизити корисність скоригованого EPS як стабільного орієнтиру. Переструктурування портфеля може покращити майбутній NII, але його початкова вартість усе одно впливає на балансову вартість і дохідність для акціонерів. Повторюване коригування слід враховувати в нормалізованій прибутковості.
-
Премія в оцінці скорочується. Якщо стійкий ROTCE знизиться до 18%, тоді як вартість власного капіталу зросте до 11%, умовно обґрунтований мультиплікатор знизиться до 2,0x TBV. Наша чутливість на рівні 225,28 дол. США передбачає незмінну балансову вартість і не є нижньою межею; кредитні збитки або накопичені зміни оцінки також можуть зменшити знаменник.
6. Контрольний список для моніторингу
Ці пороги є дослідницькими тестами, обраними для цього звіту, а не нерозкритими цільовими показниками керівництва.
-
NII за 4 квартал без урахування Markets: приблизно 25,5 млрд дол. США. Досягнення або перевищення зазначеного рівня посилює тезу про компенсацію за рахунок обсягів; суттєве недовиконання її послаблює. Відстежуйте чисту дохідність і витрати на фондування разом із залишками.
-
Скориговані витрати за 4 квартал: приблизно 27,5 млрд дол. США. Витрати понад цей рівень без відповідного приросту комісійного доходу або NII послаблюють очікувану конверсію в прибуток. Зростання витрат нижче темпів зростання доходів покращило б тезу.
-
Базовий сценарій NII на 2027 рік: приблизно 107 млрд дол. США. Стійкіший прогноз поблизу цього рівня за контрольованих витрат підтримує потенціал зростання; зростання, що потребує непропорційного збільшення RWA або штату, було б менш цінним. Відстежуйте повну картину прибутку та капіталу, коли стане доступним прогноз керівництва.
-
ROTCE: підтримувати щонайменше 21%, із покращенням приблизно до 21,65%. Перше підтримує якість франшизи; друге приблизно відповідає вимозі до стабільного стану, закладеній поточним мультиплікатором за нашими базовими припущеннями. Неодноразово зафіксована дохідність нижче 20% посилює занепокоєння щодо оцінки.
-
CET1 і RWA: відстежуйте 13,9% і 2,184 трлн дол. США. Зниження нижче 13,5% за подальшого зростання RWA посилить занепокоєння щодо виплат у межах цієї аналітичної системи. Цей поріг не є рівнем порушення регуляторних вимог і має тлумачитися з урахуванням усіх застосовних коефіцієнтів.
-
Втрати за картковими кредитами та резерви за оптовими операціями. Рівень втрат за картками, що суттєво перевищує приблизно 3,2%, або зростання оптових резервних відрахувань протягом послідовних кварталів послаблює нормалізований прибуток. Загальнокорпоративне нарощування резервів на 539 млн дол. США у III кварталі, зумовлене оптовим сегментом, є відправною точкою.
-
Комісії та доходи акціонерів. Стійке двозначне зростання платежів і управління капіталом поряд із більш збалансованим викупом акцій зміцнює аргументи на користь ефективності капіталу. Використовуйте презентацію BancAnalysts від 5 листопада та конференц-дзвінок щодо результатів IV кварталу від 14 січня 2027 року, щоб перевірити дохідність розміщення капіталу, а не лише обіцянки виплат.
7. Джерела
-
Спотова торгівля JPMON/USDT | LBank (https://www.lbank.com/trade/jpmon_usdt) — HTML, отриманий через командний рядок 14 жовтня; видно пару, область книги заявок і елементи керування купівлею/продажем. Відображену ціну токена не використовували як котирування акцій.
-
-
-
-
-
-
Пресреліз про фінансові результати за 3-й квартал 2026 року (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/6c1f8114-1be4-4174-8292-f75bbb59bc21.pdf) — 13 жовтня 2026 року; результати за GAAP і скориговані результати, показники сегментів і виплати.
-
Презентація фінансових результатів за 3-й квартал 2026 року (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/2b5b9a7e-a968-4985-94ad-5fa949a08d1c.pdf) — 13 жовтня 2026 року; прогноз, капітал та операційні показники.
-
Додаток до звіту про прибутки за 3 кв. 2026 року (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/c89c7479-82df-4c9f-a7be-957956430abd.pdf) — 13 жовтня 2026 року; порівняльні дані, баланс і звірки.
-
Форма 8-K JPMorgan Chase & Co. (https://www.sec.gov/Archives/edgar/data/19617/000162828026065582/jpm-20261013.htm) — 13 жовтня 2026 року; матеріали щодо прибутків, надані відповідно до пункту 2.02; завантажено та переглянуто через HTTP.
-
Форма 10-Q JPMorgan Chase & Co. (https://www.sec.gov/Archives/edgar/data/19617/000162828026054343/jpm-20260630.htm) — подано 6 серпня 2026 року; період, що завершився 30 червня. Великий HTML-файл SEC перевищив обмеження вебзчитувача; переглянуто офіційний PDF-файл для інвесторів.
-
КОРП 2 кв. 2026 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/2nd-quarter/corp-q2-2026.pdf) — Офіційна IR-копія форми 10-Q; сторінка 17 з аналізом грошових потоків і сторінка 97 із консолідованою звітністю.
-
Стенограма звіту про прибутки за 2К26 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/2nd-quarter/2Q26-earnings-transcript.pdf) — 14 липня 2026 року; попередній прогноз щодо NII та скоригованих витрат.
-
-
Результати звіту GS за 3К26 (https://www.goldmansachs.com/pressroom/press-releases/current/pdfs/2026-q3-results.pdf) — 13 жовтня 2026 року; виручка, прибутки, зростання бізнесу, витрати та капітал конкурента.
-
-
Додаток 99.1 (https://www.sec.gov/Archives/edgar/data/72971/000007297126000318/wfc3qer10-13x26ex991xrelea.htm) — 13 жовтня 2026 року; Додаток SEC 99.1, показники аналогів і капітал.
-
Події та презентації | JPMorganChase (https://www.jpmorganchase.com/ir/events) — майбутня дата публікації звітності за 4-й квартал; на сторінці новин для інвесторів також зазначено конференцію 5 листопада.
-
Пресрелізи | JPMorganChase (https://www.jpmorganchase.com/ir/news) — оголошення від 9 жовтня про участь у конференції 5 листопада.