Автор: LBank Research Аналітик: Ludo
Торгова пара: CSCOUSDT([Торгівля контрактами CSCOUSDT | LBank Futures](https://www.lbank.com/futures/cscousdt/))
Відмова від відповідальності: Цей звіт складено та проаналізовано на основі публічно доступної інформації і призначено виключно для обміну інформацією та наукового обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією чи будь-якою гарантією прибутковості. Діяльність компанії, її оцінка, ринкові ціни та консенсус-очікування, що обговорюються в цьому документі, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та приймати власні рішення.
1. Основний висновок: Мережеві технології ШІ прискорюються, але оцінка у 33х прибутку залишає мало простору для помилок при реалізації
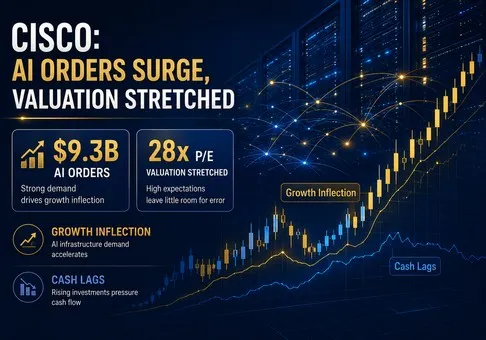
Загальний огляд: Cisco знову є високоякісною компанією зростання, а не просто зрілим генератором грошових потоків у сфері мережевих технологій. Справжнє оновлення мережевої інфраструктури та нарощування потужностей ШІ для гіперскейлерів збільшили дохід за 2026 фінансовий рік на 12%, а операційний прибуток за GAAP — на 31%. Проте акції пропонують дещо несприятливе співвідношення ризику та прибутку на момент закриття торгів 17 серпня на рівні $112,90: приблизно 33,9x GAAP EPS за 2026 ф. р., 28,0x від середнього значення прогнозованого GAAP EPS на 2027 ф. р. і 2,9% доходності вільного грошового потоку за 2026 ф. р., що вже враховує успішну конвертацію замовлень. Вирішальною змінною є те, чи конвертується 35%-ве зростання замовлень на продукцію в стабільний дохід без погіршення валової маржі продукту або конверсії грошових коштів.
1. Зміна динаміки зростання є широкою та операційно обґрунтованою. Виручка за IV квартал досягла $17,252 млрд, збільшившись на 18% у річному обчисленні, тоді як замовлення на продукцію зросли на 35%, або на 25% без урахування гіперскейлерів. Замовлення на мережеве обладнання зросли на 40% і залишаються на двозначному рівні восьмий квартал поспіль. Це більш переконливий доказ, ніж виручка від поставок за один квартал: корпоративний сегмент, веб-масштабований сегмент (webscale), географічні ринки та попит на продукцію демонструють спільне зростання, що підтверджує прогноз Cisco щодо виручки на 2027 фінансовий рік на рівні $72,2 млрд – $73,4 млрд.
2. ШІ перейшов від наративу до вимірного чинника зростання виручки. Обсяг замовлень на інфраструктуру ШІ від гіперскейлерів у 2026 фінансовому році склав $9,3 млрд, а визнана виручка — приблизно $4 млрд; Cisco очікує близько $7,5 млрд виручки від інфраструктури ШІ у 2027 фінансовому році. Лише це зростання на $3,5 млрд дорівнює 5,5% загальної виручки групи за 2026 фінансовий рік. За валової маржі на продукцію Cisco на рівні 63,2% у 2026 фінансовому році це може забезпечити близько $2,21 млрд валового прибутку до врахування додаткових витрат. Таким чином, ШІ є достатньо масштабним чинником, щоб впливати на прибуток всієї групи, а не просто формувати наратив для оцінки вартості.
3. Заявлена прибутковість покращилася швидше за виручку, але грошовий потік — ні. У 2026 фінансовому році операційна маржа за GAAP зросла приблизно на 3,5 відсоткових пункту до 24,3%, чистий прибуток за GAAP збільшився на 30% до $13,267 млрд, а EPS за GAAP — на 31% до $3,33. Однак операційний грошовий потік залишився без змін на рівні $14,2 млрд, тоді як капітальні витрати зросли на 56% до $1,410 млрд. Спрощений вільний грошовий потік знизився приблизно на 3,8% до $12,783 млрд, тому звіт про прибутки та збитки наразі є сильнішим, ніж конвертація грошових коштів.
4. Падіння вартості акцій після публікації звітності скоригувало надмірний оптимізм, але не створило очевидного дисконту в оцінці. Акції Cisco закрилися на рівні $123,88 перед публікацією звіту та на рівні $113,47 наступного дня, що означає падіння на 8,4%; до 17 серпня ціна закриття становила $112,90. Виходячи з приблизно 3,941 млрд акцій в обігу, ринкова капіталізація становить близько $445 млрд. Це дорівнює приблизно 7,0x виручки за 2026 фінансовий рік, 33,9x прибутку за GAAP і 2,9% доходності вільного грошового потоку. Середнє значення прогнозу EPS за GAAP на 2027 фінансовий рік у розмірі $4,03 знижує мультиплікатор до 28,0x, але це все ще вимагає двозначного зростання та стабільної маржі.
5. Перевагою Cisco є широта її портфоліо; її слабкість полягає в тому, що вузькоспеціалізовані конкуренти більш ефективно монетизують найшвидше зростаючий пул. Дохід Arista за другий квартал зріс на 37,7% з операційною маржею за GAAP на рівні 45,4%, що суттєво перевищує маржу Cisco за четвертий квартал у 24,7%. Cisco протиставляє цьому рішення для кампусних мереж, маршрутизацію, безпеку, обсервабіліті, послуги та значно більшу базу встановленого обладнання. Гіпотеза слабшає, якщо зростання замовлень на продукцію впаде нижче 15%, дохід від ШІ у 2027 фінансовому році буде нижчим за 7 млрд доларів, або валова маржа продукту впаде нижче 61%; вона посилюється, якщо зростання замовлень залишатиметься вищим за 20%, тоді як вільний грошовий потік знову перевищить чистий прибуток.
2. Огляд компанії, структура бізнесу та ключові операційні показники: База встановленого обладнання стає каналом дистрибуції ШІ
Cisco продає апаратне та програмне забезпечення, підписки та послуги підтримки, необхідні для з'єднання та захисту корпоративної та хмарної інфраструктури. Мережеві рішення залишаються економічною основою: комутатори, маршрутизатори, бездротові системи, напівпровідники, оптика та програмне забезпечення для управління обслуговують кампуси, центри обробки даних, постачальників послуг та гіперскейлерів. Продукція реалізується як напряму, так і через розгалужену мережу дистрибуції, тоді як підписки на програмне забезпечення та контракти на підтримку дозволяють отримувати дохід і після первинного продажу обладнання.
Безпека поєднує в собі мережеві, хмарні можливості, ідентифікацію та виявлення загроз. Придбання Splunk дозволило Cisco вийти за рамки мережевої телеметрії в аналітику безпеки та спостережуваність, але зростання сегменту безпеки у 2026 фінансовому році всього на 2% свідчить про те, що широта інтеграції ще не трансформувалася в лідируюче серед конкурентів органічне зростання. Спільна робота включає Webex, дзвінки, контакт-центри та продукти для кінцевих точок. Спостережуваність включає Splunk та інструменти для оцінки продуктивності додатків; цей напрямок залишається невеликим у продуктовій таксономії Cisco, оскільки послуги та підписки також відображаються поза категоріями продуктів.
Послуги включають технічне обслуговування, технічну підтримку, консультаційну роботу та регулярні зобов'язання, пов'язані зі встановленою базою Cisco. Дохід від послуг у 2026 ф. р. залишився незмінним, проте валова маржа у 68,8% перевищила валову маржу від продуктів у 63,2% і стабілізувала консолідовані економічні показники. Встановлена база має стратегічне значення: кожне оновлення кампусної мережі або впровадження ШІ-інфраструктури створює майбутні можливості для ПЗ, підтримки, безпеки та спостережуваності. Ризик полягає в тому, що клієнти дедалі частіше розділяють ці закупівлі та обирають найкращих у своєму класі постачальників.
| Бізнес у 2026 ф. р. |
Продукти, клієнти та модель |
Дохід |
р/р |
Частка в дохіді групи |
Ключові економічні показники / KPI |
Аналітична оцінка |
| Мережеві технології |
Комутація, маршрутизація, бездротовий зв'язок, мікросхеми, оптика та управління для підприємств, хмарних рішень та постачальників послуг |
$34,668 млрд |
0,22 |
54,70% |
Замовлення у IV кв. +40%; дохід від ШІ близько $4 млрд за 2026 ф. р. |
Основний рушій зростання та прибутку; впровадження ШІ та оновлення кампусних мереж підсилюють одне одного |
| Безпека |
Мережева, хмарна безпека, ідентифікація та захист від загроз, включаючи можливості, пов'язані зі Splunk |
$8,232 млрд |
0,02 |
13,00% |
Дохід за IV кв. +14% |
Показники за IV кв. покращилися, але річне зростання все ще відстає від профільних компаній у сфері безпеки |
| Спільна робота |
Webex, дзвінки, контакт-центр та пристрої |
$4,300 млрд |
0,04 |
6,80% |
Дохід за IV кв. +12% |
Покращується, але не є основним чинником оцінки вартості |
| Спостережуваність |
Продукти для моніторингу, аналітики та забезпечення видимості додатків на базі Splunk |
$1,095 млрд |
0,04 |
1,70% |
Дохід за IV кв. +6% |
Стратегічна цінність перехресних продажів перевищує незначний дохід від окремого продукту |
| Послуги |
Підтримка, технічне обслуговування, консалтингові та регулярні послуги для встановленої бази користувачів |
$15,030 млрд |
Без змін |
23,70% |
Валова маржа за 2026 фінансовий рік становить близько 68,8% |
Стабільна опора для маржі, але більше не є джерелом зростання групи |
| Група |
Платформа безпечних мережевих рішень та послуги життєвого циклу |
$63,325 млрд |
0,12 |
100% |
Операційна маржа за GAAP за 2026 фінансовий рік становить 24,3% |
Якість суттєво покращилася завдяки структурі асортименту продукції та операційному важелю |
Примітка. Частки доходу розраховані на основі звітності компанії щодо доходів за категоріями за 2026 фінансовий рік і можуть не збігатися точно через округлення. Дохід за категоріями продуктів не є тотожним регулярному доходу або розкриттю інформації про кінцевий ринок.
Основні операційні показники та зміни
Реліз від 12 серпня є важливим, оскільки він закрив FY2026 із доходом і прибутком, що перевищили попередню верхню межу прогнозів компанії, водночас заклавши значно вищу базу для FY2027. Дохід за IV квартал у розмірі $17,252 млрд перевищив попередній прогноз у $16,7–$16,9 млрд; показник EPS не за GAAP у розмірі $1,22 перевищив попередній діапазон у $1,16–$1,18. Що ще важливіше, керівництво перейшло від очікуваного доходу від ШІ у розмірі близько $4 млрд у FY2026 до близько $7,5 млрд у FY2027.
|
Показник / подія
|
Останнє значення
|
Порівняння
|
Базис
|
Значення для інвесторів
|
|
Дохід за IV кв. FY2026
|
$17,252 млрд
|
+18% р/р; вище за попередній прогноз
|
GAAP
|
Зростання обсягів постачання продукції підтверджує, що попередні замовлення конвертуються в продажі
|
|
Замовлення на продукцію
|
+35% р/р
|
+25% без урахування гіперскейлерів
|
Показник замовлень компанії
|
Попит є ширшим, ніж одна група клієнтів у сфері ШІ, що знижує ризик концентрації на рівні замовлень
|
|
Інфраструктура ШІ
|
$9,3 млрд замовлень у FY2026; близько $4 млрд доходу
|
Очікуваний дохід у FY2027 становить близько $7,5 млрд
|
Розкриття інформації компанією з орієнтацією на гіперскейлерів
|
Очікуване зростання доходу на $3,5 млрд дорівнює 5,5% від базового показника групи за FY2026
|
|
Маржинальність та EPS за IV квартал
|
64,1% валової маржі за GAAP; 24,7% операційної маржі за GAAP; $0,97 EPS за GAAP
|
Операційна маржа +3,7 в.п.; EPS +52% р/р
|
GAAP
|
Зростання витрат залишалося нижчим за зростання доходів, що створило реальний важіль
|
|
Грошовий потік за 2026 фінансовий рік
|
$14,193 млрд операційного грошового потоку; $12,783 млрд спрощеного FCF
|
OCF без змін; FCF -3,8% р/р
|
FCF = OCF мінус $1,410 млрд capex
|
Зростання прибутку поки що не трансформувалося у збільшення грошового потоку для власників
|
|
Прогноз на 2027 фінансовий рік
|
Дохід $72,2 млрд–$73,4 млрд; EPS за GAAP $4,00–$4,06
|
Середні значення передбачають +15,0% доходу та +21,0% EPS за GAAP
|
Прогноз компанії
|
Прогноз підтверджує статус зростання, але поточний мультиплікатор уже враховує успішну реалізацію
|
|
Реакція ринку
|
З $123,88 12 серпня до $113,47 13 серпня
|
-8,4%; $112,90 до 17 серпня
|
Закриття Nasdaq
|
Зниження відображає попередні очікування, а не слабкі фундаментальні показники у звітності
|
Примітка: Спрощений вільний грошовий потік — це операційний грошовий потік мінус придбання основних засобів та обладнання. Реакція ціни є описовою і не визначає єдину причину.
Операційний перехід є сприятливим, але потребуватиме зусиль. Якщо дохід від ШІ у ФР2027 зросте на $3,5 млрд і забезпечить валову маржу продукту за ФР2026 на рівні приблизно 63,2%, додатковий валовий прибуток становитиме близько $2,21 млрд. Припускаючи, що 40% цього валового прибутку буде поглинуто додатковими операційними витратами, залишається приблизно $1,33 млрд операційного прибутку; застосування ставки податку в розмірі 14,5%, закладеної в прогнозі на ФР2027, дає близько $1,14 млрд чистого прибутку, або приблизно $0,29 на акцію з розрахунку на 3,95 млрд акцій. Цей ілюстративний перехід становить близько 41% від зростання на $0,70 між показником GAAP EPS за ФР2026 та середньою точкою прогнозу на ФР2027. Решта має бути забезпечена за рахунок зростання мережевого сегмента, не пов'язаного з ШІ, структури продажів, реструктуризації та операційного важеля.
Цей розрахунок також виявляє оціночний ризик. При прогнозованому GAAP EPS на рівні 28,0x для FY2027 ілюстративний приріст від ШІ становить близько $8 вартості на акцію за того самого мультиплікатора. Недоотримання доходу від ШІ у розмірі $1 млрд знизило б EPS лише приблизно на $0,08 за тих самих припущень, але недоотримання, що супроводжується нижчою валовою маржею продукту або слабшими корпоративними замовленнями, поставило б під сумнів мультиплікатор, застосований до всієї бази прибутків.
3. Фундаментальна якість: прибутки здійснили розворот раніше за конверсію грошових коштів
|
Показник
|
FY2024
|
FY2025
|
FY2026
|
Остання зміна
|
Аналітична оцінка
|
|
Дохід
|
$53,803 млрд
|
$56,654 млрд
|
$63,325 млрд
|
+11,8%
|
Зростання прискорилося завдяки поєднанню факторів Splunk, оновлення мереж та ШІ
|
|
Валова маржа за GAAP
|
64,7%
|
64,9%
|
64,5%
|
-0,4 в. п.
|
Показник міцний і стабільний, хоча швидше зростання продукту розмиває структуру послуг
|
|
Операційна маржа за GAAP
|
22,6%
|
20,8%
|
24,3%
|
+3,5 в. п.
|
Інтеграція Splunk та дисципліна витрат забезпечили суттєвий важіль
|
|
Чистий прибуток за GAAP / EPS
|
$10,320 млрд / $2,54
|
$10,180 млрд / $2,55
|
$13,267 млрд / $3,33
|
Чистий прибуток +30,3%
|
Якість прибутку покращилася, хоча інші доходи також допомогли у FY2026
|
|
Операційний грошовий потік
|
$10,880 млрд
|
$14,193 млрд
|
$14,193 млрд
|
Без змін
|
Конверсія оборотного капіталу не відповідала відображеному зростанню прибутку
|
|
Спрощений вільний грошовий потік
|
$10,210 млрд
|
$13,288 млрд
|
$12,783 млрд
|
-3,8%
|
Достатній, але не підтверджує тезу про прискорення зростання прибутку
|
|
Капітальні витрати
|
$0,670 млрд
|
$0,905 млрд
|
$1,410 млрд
|
+55,8%
|
Усе ще лише 2,2% від доходу, але зростає швидше, ніж продажі
|
|
Грошові кошти та інвестиції / борг
|
$17,854 млрд / щонайменше $20,109 млрд
|
$16,110 млрд / $28,093 млрд
|
$15,918 млрд / $29,533 млрд
|
Чистий борг близько $13,6 млрд
|
Кероване боргове навантаження, але баланс епохи Splunk більше не характеризується профіцитом чистих грошових коштів
|
Примітка. Аудовані показники за FY2024 та FY2025 взяті зі звітів Cisco за формою 10-K; дані за FY2026 є неаудованими даними з пресрелізу до подання форми 10-K за FY2026. Наведений борг за FY2024 включає поточний та непоточний довгостроковий борг і може виключати інші короткострокові запозичення; борг за FY2025–FY2026 сформовано на основі рядків короткострокового та довгострокового боргу в балансі. Спрощений вільний грошовий потік (FCF) — це операційний грошовий потік за вирахуванням витрат на придбання основних засобів та обладнання.
Зростання та маржинальність. Виручка за 2026 фінансовий рік значно перевищила попередній пік, тоді як операційна маржа за GAAP на рівні 24,3% відновилася вище показника 2024 фінансового року, попри амортизацію Splunk та витрати на реструктуризацію. Дохід від продуктів зріс на 16%, а напрямок мережевих технологій — на 22%; дохід від послуг залишився на колишньому рівні. Така структура зазвичай чинить тиск на консолідовану валову маржу, проте зниження склало лише близько 40 базисних пунктів. Така стійкість свідчить про те, що ціноутворення та економіка продуктів залишаються стабільними.
Грошовий потік та капітальні витрати. Чистий прибуток за 2026 фінансовий рік перевищив операційний грошовий потік приблизно на 0,9 млрд доларів, тоді як у 2025 фінансовому році операційний грошовий потік перевищував чистий прибуток приблизно на 4,0 млрд доларів. Виплати на основі акцій становили 3,830 млрд доларів, що дорівнює 28,9% від чистого прибутку за GAAP, а спрощений показник FCF знизився навіть до вирахування компенсацій акціями. Cisco все ще генерує значні обсяги грошових коштів, однак інвесторам не слід вважати зростання EPS на 31% еквівалентним зростанню грошових коштів власників.
Баланс та розподіл капіталу. Грошові кошти та інвестиції в розмірі $15,918 млрд покривали лише близько 54% від короткострокового та довгострокового боргу обсягом $29,533 млрд. Баланс залишається інвестиційного класу за своєю економічною якістю, оскільки регулярні доходи та щорічне генерування грошових коштів є значними, проте борг, накопичений через поглинання, знижує гнучкість. У четвертому кварталі Cisco повернула $3,2 млрд через дивіденди та зворотний викуп, включаючи викуп акцій за середньою ціною $111,53, що близько до ринкової ціни на 17 серпня. Зворотний викуп за ціною, близькою до справедливої вартості, є нейтральним фактором, а не суттєвим джерелом зростання вартості акції.
Фундаментальний висновок. Фундаментальна якість Cisco є високою та покращується, але єдиною найважливішою змінною є конверсія замовлень у грошові кошти. Стабільні замовлення на продукцію понад 20% із зростанням вільного грошового потоку в 2027 фінансовому році, що випереджає зростання чистого прибутку, підтвердили б преміальний мультиплікатор. Збереження незмінного грошового потоку свідчило б про розбіжність між бухгалтерським прибутком та потребами в оборотному капіталі.
4. Галузевий та конкурентний ландшафт: Cisco перемагає в оновленні, тоді як Arista все ще встановлює стандарт ефективності
Відповідна галузь є ширшою, ніж комутація Ethernet. Вона охоплює мережеві структури центрів обробки даних, комутацію та бездротовий зв'язок кампусних мереж, маршрутизацію, безпеку, спостережуваність, підтримку, кремнієві компоненти та оптичні з'єднання. Навчання та інференс ШІ збільшують обсяг трафіку в напрямку "схід-захід", розмір кластерів, пропускну здатність і вартість простою. Оновлення кампусних мереж підприємств додає окремий цикл, оскільки клієнти переходять на більш високошвидкісний доступ, Wi-Fi 7, автоматизацію та інтегровану безпеку.
Публічні постачальники не розкривають єдиного знаменника для визначення частки ринку. Структура доходів включає апаратне забезпечення, програмне забезпечення, придбання та послуги, тоді як показники замовлень різняться залежно від компанії. Тому найбільш обґрунтованим є порівняння операційного масштабу, зростання, маржі та розкритого попиту, а не штучно створена точна оцінка частки ринку.
| Конкурентний вимір |
Підтверджена позиція Cisco |
Обмеження масштабу / охоплення |
Основні конкуренти |
Значення |
| ШІ та мережеві структури центрів обробки даних |
$9,3 млрд замовлень на ШІ від гіперскейлерів у 2026 ф. р.; близько $4 млрд доходу |
Не враховує ширший корпоративний ШІ та не дорівнює частці ринку |
Arista, HPE/Juniper, комутатори white-box на комерційних чипах |
Cisco стала переконливим переможцем у сфері ШІ, але Arista залишається еталоном чистої спеціалізації (pure-play) |
| Кампусні мережі та філії |
У 3 кв. замовлення на кампусні рішення зросли на понад 25%; у 4 кв. загальні замовлення на мережеве обладнання +40% |
Cisco не розкриває квартальний дохід від кампусних рішень |
HPE Aruba, Juniper Mist, Extreme, Arista |
Встановлена база та канали дистрибуції сприяють Cisco під час циклу оновлення |
| Безпека |
Дохід від продуктів за 2026 фінансовий рік: $8,232 млрд, +2%; у 4 кв. +14% |
Категорія не враховує деякі фінансові показники послуг і підписок |
Palo Alto Networks, Fortinet, CrowdStrike |
Широта портфоліо допомагає формувати пакетні пропозиції, але органічне зростання відстає від показників профільних спеціалістів |
| Спостережуваність |
Splunk розширює охоплення телеметрії, аналітики та безпеки |
Дохід від категорії продуктів недооцінює ширший внесок Splunk |
Datadog, Dynatrace, Palo Alto / Chronosphere |
Перехресні продажі мають стратегічне значення, але економічний ефект від інтеграції все ще складно виокремити |
| Модель прибутковості |
Операційна маржа за GAAP за 2026 фінансовий рік: 24,3%; валова маржа від послуг: 68,8% |
Структура різко відрізняється від конкурентів, орієнтованих на апаратне забезпечення |
Arista, HPE, Extreme |
Послуги стабілізують Cisco, але консолідована ефективність поступається Arista |
| Компанія |
Останній порівнянний період |
Дохід / KPI |
Зростання та рентабельність |
Операційний та капітальний стан |
Конкурентний висновок |
| Cisco |
IV кв. 2026 ф.р. / 2026 ф.р. завершився 25 липня |
Дохід за IV кв. $17,252 млрд; річний дохід $63,325 млрд; RPO $46,7 млрд |
Дохід за IV кв. +18%; операційна маржа за GAAP 24,7%; замовлення на продукцію +35% |
Очікується, що дохід від ШІ зросте з приблизно $4 млрд до $7,5 млрд у 2027 ф.р. |
Чистий вигодоодержувач: масштабне оновлення та позиціонування в сфері ШІ переважують повільніше зростання сегмента послуг |
| Arista Networks |
II кв. 2026 завершився 30 червня |
Дохід $3,036 млрд; прогноз на III кв. близько $3,3 млрд |
Дохід +37,7%; операційна маржа за GAAP 45,4% |
Представлено платформи AI fabric на 1,6 Тбіт/с; сконцентрована присутність у сегментах хмарних технологій та центрів обробки даних |
Лідер з ефективності: швидше зростання та набагато вища маржинальність роблять компанію найбільшою загрозою для Cisco у сфері мережевих рішень |
| HPE |
II кв. 2026 ф.р. завершився 30 квітня |
Дохід від мережевого сегмента $2,690 млрд |
Заявлений дохід +148,2% переважно завдяки Juniper; маржа сегмента 21,6% |
Кампус $1,322 млрд; дата-центри $320 млн; маршрутизація $775 млн; триває інтеграційна синергія |
Масштабний конкурент: об'єднане охоплення Aruba-Juniper є реальним, але маржа знизилася на 3,4 в. п. р/р |
| Palo Alto Networks |
III квартал 2026 ф. р. закінчився 30 квітня |
Дохід $3,002 млрд; NGS ARR $8,1 млрд; RPO $18,4 млрд |
Дохід +31%; операційний збиток за GAAP $183 млн; скоригована маржа FCF 38,5% |
CyberArk та Chronosphere додали $388 млн до доходу та розширили охоплення платформи |
Лідер зростання в сегменті безпеки: Cisco має дистрибуцію, але Palo Alto демонструє кращу задекларовану динаміку в сфері безпеки |
Примітка: періоди та визначення не є повністю порівнянними. Зростання HPE включає Juniper та її сегмент Networking; звітне зростання та річний регулярний дохід Palo Alto включають CyberArk та Chronosphere; визначення замовлень, RPO та доходу компаній Cisco та Arista відрізняються.
Arista виграє завдяки економіці чистої спеціалізації у сфері високопродуктивних рішень. Зростання її виручки в другому кварталі більш ніж удвічі перевищило темпи зростання Cisco у четвертому кварталі, а операційна маржа за GAAP перевищила показник Cisco більш ніж на 20 відсоткових пунктів. Проте Cisco лідирує за абсолютною широтою охоплення: клієнт може об'єднати кампусні мережі, центри обробки даних, маршрутизацію, безпеку, спостережуваність та підтримку в межах єдиної архітектури та партнерських відносин. Обидві компанії можуть отримати вигоду на тлі розвитку мережевих технологій для ШІ, але Arista залишається найбільшою загрозою для преміального пулу прибутків Cisco у сегменті центрів обробки даних.
HPE є найпрямішим конкурентом за портфелем продуктів після Juniper. Заявлене зростання її мережевого сегмента на 148% викривлене фактором поглинань, проте квартальна виручка від мережевих рішень у розмірі 2,690 млрд доларів та значний масштаб у сферах кампусних мереж, маршрутизації, центрів обробки даних і безпеки заважають Cisco розглядати оновлення корпоративної інфраструктури як процес, що проходить без конкуренції. Маржа сегмента HPE на рівні 21,6% (порівняно з 25,0% раніше) демонструє витрати на інтеграцію та зміну структури продажів; наразі Cisco має кращу динаміку прибутків на рівні групи.
У сфері безпеки Palo Alto є очевидним лідером зростання згідно з оприлюдненими даними. Його виручка у третьому кварталі зросла на 31%, а обсяг залишкових зобов'язань до виконання збільшився на 36%, хоча й з урахуванням внеску від придбань. Зростання сегмента продуктів безпеки Cisco на 2% у 2026 фінансовому році є недостатнім для того, щоб заявити про збільшення частки ринку. Таким чином, Cisco є чистим бенефіціаром мережевих технологій ШІ та оновлення кампусних мереж, але поки що не є доведеним чистим переможцем у сфері безпеки. Оцінка компанії має відображати цей розподіл, а не приписувати економіку зростання вузькоспеціалізованих гравців кожному сегменту.
5. Ключові ризики
1. Ризик конверсії замовлень та подвійного замовлення. Якщо зростання замовлень на продукцію впаде нижче 15% до того, як виручка наздожене цей показник, поточний попит може відображати резервування потужностей або збільшені терміни виконання замовлень, а не стабільне споживання. Зростання виручки сповільниться, обсяги запасів і оборотного капіталу можуть зрости, а форвардний мультиплікатор GAAP у розмірі 28x, ймовірно, скоротиться.
2. Концентрація клієнтів у сфері ШІ та архітектурний ризик. Пул замовлень на ШІ обсягом $9,3 млрд у 2026 ФР орієнтований на гіперскейлерів. Відкладений кластер, внутрішня розробка клієнтів (інсорсинг), кастомні чипи, white-box комутація або альтернативна архітектура комутаційної фабрики, що знизять дохід від ШІ у 2027 ФР нижче $7 млрд, уповільнять зростання та поставлять під сумнів претензії Cisco на стабільну частку ринку ШІ.
3. Скорочення валової маржі. Швидше зростання доходів від продуктів та гіперскейлерів уже зміщує структуру продажів у бік від більш маржинальних послуг. Валова маржа продуктів нижче 61% або консолідована валова маржа нижче 63% сигналізуватиме про ціновий тиск, витрати на компоненти або несприятливу структуру клієнтів, що послабить ефект фінансового важеля для прибутку, закладений у прогнозах.
4. Конверсія грошових коштів та капіталомісткість. Спрощений вільний грошовий потік (FCF) за 2026 ФР знизився, попри 30-відсоткове зростання чистого прибутку. Якщо операційний грошовий потік за 2027 ФР зросте менш ніж на 10%, або капітальні витрати перевищать 3% від доходу, прибутковість вільного грошового потоку залишиться нижчою за 3%, що ускладнить обґрунтування оцінки вартості акціонерного капіталу.
5. Втрата частки ринку через конкуренцію. Зростання Arista на 37,7% та операційна маржа за GAAP на рівні 45,4% показують, що цілеспрямований конкурент може реінвестувати, зберігаючи при цьому вищу економічну ефективність. HPE/Juniper створює другу загрозу з повним портфелем рішень. Стабільне зростання конкурентів, що більш ніж на 15 пунктів перевищує показники Cisco, на тлі зниження маржинальності продуктів Cisco вказуватиме на втрату частки ринку або погіршення структури продажів.
6. Ризик безпеки та інтеграції Splunk. У 2026 фінансовому році виручка від продуктів безпеки зросла лише на 2%, тоді як показники платформи Palo Alto зростали значно швидше, частково завдяки поглинанням. Якщо Cisco не зможе прискорити розвиток напрямків безпеки та спостережуваності органічним шляхом, амортизація, борг та витрати на інтеграцію, пов'язані зі Splunk, забезпечать лише розширення охоплення без належної віддачі.
7. Ризик балансу та розподілу капіталу. Борг у розмірі 29,533 млрд доларів США перевищує обсяг грошових коштів та інвестицій приблизно на 13,6 млрд доларів США. Ще одне велике придбання, зворотний викуп акцій за ціною, що суттєво перевищує їхню внутрішню вартість, або повільніша генерація грошових коштів можуть затримати скорочення боргового навантаження та знизити стратегічну гнучкість.
8. Ризик оцінки. При 33,9x GAAP EPS за 2026 фінансовий рік і близько 7,0x виручки Cisco оцінюється скоріше як стабільний бізнес із довгостроковим зростанням (compounder), ніж відповідно до її історичного профілю зрілого постачальника мережевих рішень. Навіть досягнення прогнозних показників може не запобігти стисненню мультиплікаторів, якщо ринок знизить припущення щодо кінцевих темпів зростання.
6. Контрольний список для моніторингу
- Замовлення на продукцію: зростання понад 20% підтримає цикл довжиною в кілька кварталів; показник нижче 15% послабить тезу про високий попит.
- Доходи від інфраструктури ШІ: рух у напрямку приблизно $7,5 млрд у 2027 фінансовому році, причому менше $7 млрд вказуватиме на недостатню конверсію, а понад $8 млрд зміцнить впевненість у ринковій частці.
- Зростання мережевого сегмента: квартальне зростання виручки понад 15% підтвердить широкий попит на оновлення; однозначні показники означатимуть, що бум замовлень згасає.
- Валова маржа продукції та консолідована маржа: маржа продукції понад 62% та консолідована понад 64% підтвердять дисципліну ціноутворення; маржа продукції нижче 61% послабить ланцюжок формування прибутку.
- Конверсія вільного грошового потоку: Спрощений FCF за 2027 ф. р., який щонайменше дорівнює чистому прибутку за GAAP, усунув би основну розбіжність у якості; ще один рік конверсії нижче 90% послабив би цей погляд.
- RPO та відкладений дохід: Зростання RPO вище 7% та прискорення RPO в сегменті послуг показали б, що регулярні зобов'язання беруть участь у висхідному циклі.
- Безпека та спостережуваність: сукупне органічне прискорення до двозначних показників підтримало б тезу про платформу; низьке однозначне зростання підтвердило б, що перемагають профільні спеціалісти.
- Конкуренти: відстежуйте зростання виручки та операційну маржу за GAAP компанії Arista, зростання та маржу HPE Networking, а також зростання RPO Palo Alto. Стійка перевага Arista у зростанні на понад 15 пунктів або відновлення маржі HPE вище 24% збільшить конкурентний ризик.
7. Джерела



 Переказати