Автор: LBank Research Аналітик: Ludo
Дисклеймер: Цей звіт складено та проаналізовано на основі загальнодоступної інформації та призначено виключно для обміну інформацією та дослідницького обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією чи будь-якою гарантією прибутковості. Операції компанії, оцінки, ринкові ціни та консенсус-очікування, що обговорюються тут, можуть змінюватися з часом. Читачі повинні самостійно перевіряти дані та приймати власні рішення.
1. Основний висновок
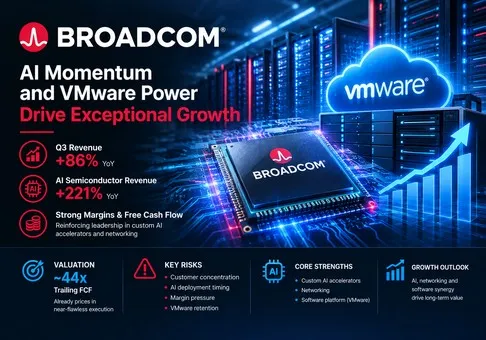
Загальна оцінка: Broadcom — це виняткова інфраструктурна компанія, чиє зростання в сегменті напівпровідників для ШІ та генератор грошових коштів VMware тепер взаємно підсилюють один одного, однак акції все ще оцінюються з розрахунку на майже бездоганні результати; тому баланс ризику та винагороди є помірно негативним при оцінці на рівні близько 45 показників вільного грошового потоку за останні 12 місяців (trailing free cash flow), а конверсія доходів від спеціалізованих ШІ-прискорювачів є вирішальним фактором.
-
Операційний результат був видатним, але очікування вже є надзвичайними. У третьому кварталі 2026 фінансового року дохід зріс на 86% у річному вимірі до 29,6 млрд доларів США, операційний прибуток за GAAP збільшився на 171% до 16,0 млрд доларів США, а вільний грошовий потік майже подвоївся — до 13,7 млрд доларів США. Проте 3 вересня акції знизилися на 2,7% після того, як керівництво компанії спрогнозувало дохід на четвертий фінансовий квартал на рівні близько 34,8 млрд доларів США, що виявилося трохи нижче за вторинний консенсус-прогноз, згаданий у ринкових звітах. Інвестиційний висновок очевидний: просто перевершити оприлюднені показники вже недостатньо; Broadcom має продовжувати підвищувати очікувану траєкторію доходів від ШІ.
-
Напівпровідники для ШІ стали основою компанії, а не просто напрямом для зростання. Виручка від напівпровідників для ШІ в третьому кварталі досягла 16,7 млрд доларів США, що на 221% більше в річному обчисленні та на 54% порівняно з попереднім кварталом, становлячи близько 56% консолідованої виручки та 80% виручки сегмента напівпровідників. Керівництво очікує 21,7 млрд доларів США в четвертому кварталі, що збільшить частку ШІ приблизно до 62% від прогнозованої виручки групи. Така концентрація створює потужний важіль для зростання прибутку, але вона також робить терміни розгортання рішень клієнтами та стабільність виграних контрактів на розробку ("design-win") основними ризиками для оцінки вартості.
-
VMware виконує свою роль стабілізатора (баласту) для маржинальності та грошового потоку. Виручка від інфраструктурного програмного забезпечення зросла на 29% до 8,8 млрд доларів США, тоді як рішення у сфері напівпровідників зросли на 127% до 20,8 млрд доларів США. Незважаючи на значно більшу частку напівпровідників, операційна маржа не за GAAP у третьому кварталі залишилася на рівні приблизно 68%, а в четвертому кварталі прогнозується на рівні близько 66%. Таким чином, програмне забезпечення захищає економіку групи, тоді як спеціалізовані прискорювачі та мережеві технології стимулюють зростання; суттєве уповільнення продовження підписок VMware Cloud Foundation позбавило б компанію цього буфера.
-
Конверсія грошових коштів є чудовою, але в ціні акцій все ще закладено дисконт на кілька років успішного масштабування. Вільний грошовий потік за III квартал склав 46% від виручки, а вільний грошовий потік за дев'ять місяців — 31,9 млрд доларів США. При закритті торгів 8 вересня на рівні 368,66 долара США та оціночній вартості акціонерного капіталу близько 1,75 трлн доларів США, вільний грошовий потік за останні 12 місяців становить приблизно 39,4 млрд доларів США, що передбачає доходність вільного грошового потоку близько 2,3%, або приблизно 44-кратний показник вільного грошового потоку за останні 12 місяців. Це можна виправдати лише в тому випадку, якщо темпи зростання доходів від ШІ залишатимуться стрімкими, а маржа — структурно високою.
-
Тезу можна спростувати за конкретних операційних порогів. Конструктивний прогноз щодо бізнесу посилюється, якщо дохід від напівпровідників для ШІ у четвертому кварталі досягне щонайменше 21,7 мільярда доларів США, консолідований дохід складе приблизно 34,8 мільярда доларів США, а операційна маржа не за GAAP утримуватиметься на рівні близько 66%. Він послаблюється, якщо дохід від ШІ виявиться нижчим за цільовий показник компанії більш ніж на 5%, маржа вільного грошового потоку групи впаде нижче 40%, або зростання інфраструктурного програмного забезпечення опуститься нижче 15%. Перспективи інвестицій в акції стануть привабливішими або завдяки суттєво вищому грошовому прибутку, або за нижчої оцінки, а не лише за рахунок розширення наративу.
Центральний ланцюг передачі піддається безпосередньому розрахунку. Збільшення виторгу від напівпровідників для ШІ з 16,7 млрд доларів США в третьому кварталі до прогнозованих 21,7 млрд доларів США в четвертому кварталі послідовно додає 5,0 млрд доларів США. Збереження виторгу, не пов'язаного з ШІ, на рівні третього кварталу забезпечило б близько 34,6 млрд доларів США сукупного виторгу групи, що близько до прогнозованого показника в 34,8 млрд доларів США. Застосування прогнозованої операційної маржі не за GAAP у розмірі 66% дає приблизно 23,0 млрд доларів США квартального операційного прибутку. Таким чином, операційне масштабування є достатньо великим, щоб виправдати зростання прибутку, але поточна оцінка вимагає, щоб цей перехідний етап повторювався і надалі, за межами одного кварталу.
2. Огляд компанії, структура бізнесу та основні операційні показники
Broadcom розробляє напівпровідники та інфраструктурне програмне забезпечення для критично важливих обчислень і комунікацій. Його напівпровідниковий портфель охоплює спеціалізовані прискорювачі ШІ, мікросхеми комутації та маршрутизації Ethernet, карти мережевого інтерфейсу, компоненти оптичного та фізичного рівнів, широкосмуговий доступ, бездротовий зв’язок, підключення систем зберігання даних та промислові рішення. Компанія зазвичай постачає високоскладні пристрої та інтелектуальну власність для тривалих життєвих циклів продуктів, часто розробляючи спеціалізовані мікросхеми спільно з невеликою кількістю гіпермасштабованих клієнтів.
Інфраструктурне програмне забезпечення поєднує VMware Cloud Foundation із продуктами для мейнфреймів, кібербезпеки, автоматизації підприємств та мереж зберігання даних Fibre Channel. Клієнти сплачують за передплатою, строковими ліцензіями, а також за обслуговування та технічну підтримку. Ця база програмного забезпечення є менш циклічною, ніж постачання напівпровідників, і стала для Broadcom основним джерелом регулярних доходів, важелем для продовження контрактів та стабільності маржі.
|
Діяльність у III кварталі 2026 фінансового року
|
Продукти та клієнти
|
Дохід
|
У річному обчисленні
|
Структура доходу
|
Аналітична оцінка
|
|
Напівпровідникові рішення
|
Спеціалізовані ШІ-прискорювачі, Ethernet та оптичні мережі, технології підключення, збереження даних, широкосмуговий, бездротовий зв’язок та промисловий кремній, що постачаються гіперскейлерам і виробникам обладнання
|
USD 20,84 млрд
|
127%
|
70%
|
Двигун зростання; у якому все більше домінують клієнтські програми ШІ
|
|
Інфраструктурне програмне забезпечення
|
Приватна хмара VMware, мейнфрейми, безпека, корпоративне ПЗ та мережі Fibre Channel для великих організацій
|
USD 8,75 млрд
|
29%
|
30%
|
Стабільне джерело регулярної маржі, проте утримання клієнтів має виправдати модель ціноутворення після придбання
|
|
Всього
|
Інтегрована платформа напівпровідників та інфраструктурного ПЗ
|
USD 29,59 млрд
|
86%
|
100%
|
Швидкозростаюча ШІ-платформа з надзвичайно високою конверсією грошових коштів
|
Зміна структури виручки є кардинальною. На напівпровідникові рішення припадало 57% виручки роком раніше та 70% у третьому кварталі 2026 фінансового року. У межах цього сегмента виручка від напівпровідників для штучного інтелекту у розмірі 16,7 мільярда доларів США склала приблизно чотири п'ятих від загальної виручки сегмента. Таким чином, Broadcom є менш диверсифікованою компанією на граничному рівні, ніж свідчить презентація з поділом на два сегменти. VMware та застарілі напівпровідникові франшизи залишаються важливими, але короткострокове зростання, перегляд оцінок прибутків та мультиплікатор оцінки вартості тепер визначаються впровадженням спеціалізованих прискорювачів та мережевих рішень.
Основні операційні показники та зміни
Публікація фінансових результатів від 2 вересня стала безпосереднім приводом для цього дослідження. Вона підтвердила, що червневий прогноз виручки від напівпровідників для ШІ на третій квартал у розмірі 16,0 мільярдів доларів США був перевищений, проте зниження ціни акцій 3 вересня показало, що інвестори були зосереджені на подальшому поступовому прискоренні, а не на фактичних показниках, які перевершили очікування.
|
Показник або подія
|
Останнє значення
|
Порівняння
|
База
|
Значення для інвесторів
|
|
Виручка
|
29,59 млрд доларів США
|
86% рік до року; 33% порівняно з попереднім періодом
|
GAAP, III квартал 2026 ф. р.
|
Поставки у сфері ШІ забезпечили чергове різке зростання бази прибутків
|
|
Дохід від напівпровідників для ШІ
|
16,7 млрд доларів США
|
221% у річному обчисленні; 54% порівняно з попереднім періодом
|
Категорія, визначена компанією
|
Broadcom стала концентрованим інструментом інвестування в кастомний ШІ та мережеві технології
|
|
Операційний прибуток за GAAP / non-GAAP
|
15,96 млрд доларів США / 20,10 млрд доларів США
|
171% / 92% у річному обчисленні
|
Показник non-GAAP виключає амортизацію, компенсацію акціями, реструктуризацію та інші статті
|
Сильний фінансовий важіль, але скоригований показник виключає 2,0 млрд доларів США квартальної компенсації акціями
|
|
Операційний грошовий потік / вільний грошовий потік
|
14,20 млрд доларів США / 13,67 млрд доларів США
|
98% / 95% у річному обчисленні
|
Вільний грошовий потік дорівнює операційному грошовому потоку мінус 0,53 млрд доларів США капітальних витрат
|
Маржа вільного грошового потоку на рівні 46% підтверджує ефективність полегшеної моделі активів
|
|
Прогноз на IV квартал
|
34,8 млрд доларів США доходу; 66% операційної маржі non-GAAP
|
93% зростання доходу
|
Прогноз компанії на квартал, що закінчується 1 листопада 2026 року
|
Передбачає приблизно 23,0 млрд доларів США операційного прибутку non-GAAP
|
|
Реакція ринку
|
Зниження на 2,7% 3 вересня
|
Закриття на рівні 357,16 USD проти попереднього закриття на рівні 367,24 USD
|
Датовані дані вторинного ринку
|
Підтверджує підвищену бар'єрну ставку, незважаючи на чудове зростання у звітності
|
Broadcom продемонструвала результати, що перевищили звичайні прогнози. Дохід від ШІ за 3-й квартал перевищив попередній прогноз у 16,0 млрд USD приблизно на 0,7 млрд USD, тоді як прогноз на 4-й квартал передбачає чергове послідовне зростання на 5,0 млрд USD. Проте цей прогноз був лише трохи нижчим за неофіційний консенсус, згаданий після релізу. Тому реакція акцій відображає проблему оцінки, а не погіршення показників бізнесу: зафіксовані у звітах фундаментальні показники прискорюються, тоді як очікування зростають майже так само швидко.
3. Фундаментальна якість
|
Стаття
|
FY2025
|
III кв. FY2025
|
III кв. FY2026
|
Дев'ять місяців FY2026
|
Оцінка аналітиків
|
|
Дохід
|
63,89 млрд USD
|
15,95 млрд USD
|
29,59 млрд USD
|
71,09 млрд USD
|
ШІ змінив масштаб доходів та темпи зростання
|
|
Валова маржа за GAAP
|
Приблизно 68%
|
67,1%
|
69,1%
|
69,0%
|
Тиск з боку структури продажів був з лишком компенсований ефектом масштабу та економікою програмного забезпечення
|
|
Операційний прибуток за GAAP
|
25,47 млрд USD
|
5,89 млрд USD
|
15,96 млрд USD
|
35,31 млрд USD
|
Операційний важіль є реальним навіть до коригування
|
|
Розводнений EPS за GAAP
|
4,77 USD
|
0,85 USD
|
2,68 USD
|
6,09 USD
|
Прибуток швидко наздоганяє оцінку
|
|
Операційний грошовий потік
|
27,54 млрд USD
|
7,17 млрд USD
|
14,20 млрд USD
|
32,95 млрд USD
|
Зростання обсягу грошових коштів загалом підтверджує зростання задекларованого прибутку
|
|
Вільний грошовий потік
|
26,91 млрд USD
|
7,02 млрд USD
|
13,67 млрд USD
|
31,94 млрд USD
|
Виняткова конверсія, хоча оборотний капітал збільшується
|
|
Капітальні витрати
|
0,62 млрд USD
|
0,14 млрд USD
|
0,53 млрд USD
|
1,01 млрд USD
|
Усе ще з низькою часткою активів, але позабалансові зобов'язання щодо стійок та систем зростають
|
|
Грошові кошти / валовий борг
|
|
10,72 млрд USD / не показано
|
23,98 млрд USD / 59,42 млрд USD
|
Не застосовується
|
Чистий борг знизився приблизно до 35,4 млрд USD і є керованим з огляду на генерацію грошових коштів
|
Примітка: Валова маржа розраховується як зареєстрована валова маржа, поділена на дохід. Вільний грошовий потік — це розрахований компанією операційний грошовий потік за вирахуванням витрат на придбання основних засобів (нерухомості, заводів та обладнання). Сукупний борг за 2025 фінансовий рік (FY2025) об’єднує короткостроковий та довгостроковий борги. Сукупний борг за третій квартал 2026 фінансового року (Q3 FY2026) складається з 2,25 мільярда доларів США короткострокового боргу та 57,17 мільярда доларів США довгострокового боргу.
Зростання та маржинальність. Якість зростання Broadcom є надзвичайно високою, оскільки прискорення зростання доходу супроводжується зростанням рентабельності за GAAP. Валова маржа за GAAP у третьому кварталі досягла близько 69,1%, що вище за 67,1% роком раніше, навіть попри те, що частка напівпровідників у структурі продажів зросла на 13 відсоткових пунктів. Цей результат свідчить про те, що ефект масштабу, цінність продуктів та прибутковість програмного забезпечення компенсують нижчу структурну маржинальність апаратного забезпечення. Проте концентрація в сегменті напівпровідників для ШІ означає, що квартальне зростання буде менш рівномірним, оскільки окремі програми клієнтів переходять між етапами розробки, кваліфікації та масового впровадження.
Грошовий потік та капіталомісткість. Компанія конвертувала 46% доходу за третій квартал у вільний грошовий потік. Дебіторська заборгованість зросла до 13,7 млрд доларів США, а запаси подвоїлися порівняно з рівнем на кінець фінансового року до 4,5 млрд доларів США, що відповідає значно більшій базі поставок, але також потребує контролю. Прямі капітальні витрати Broadcom залишаються низькими, оскільки зовнішні заводи та партнери з корпусування володіють більшістю виробничих активів. У звітності за червневий квартал також розкрито угоду, за якою партнер-інвестор купуватиме певні стійки ШІ та укладатиме договори оренди з клієнтами, а Broadcom виступатиме гарантом виконання орендних зобов'язань клієнтів. Така структура може зберегти задекларовану ефективність використання капіталу, водночас створюючи умовний ризик, який не відображається у звичайних капітальних витратах.
Баланс та розподіл капіталу. Грошові кошти зросли на 7,8 млрд доларів США за перші дев'ять місяців, тоді як валовий борг знизився приблизно на 5,7 млрд доларів США порівняно з кінцем фінансового року. Чистий борг у розмірі близько 35,4 млрд доларів США становить менше однієї чверті від річного операційного грошового потоку за третій квартал. Таким чином, баланс є достатньо міцним, щоб забезпечити виплату дивідендів та погашення боргу. Проте компенсація акціями за дев'ять місяців у розмірі 6,3 млрд доларів США та викуп акцій на суму 8,45 млрд доларів США означають, що заявлені зворотні викупи не слід сприймати як створення еквівалентної вартості на одну акцію.
Фундаментальний висновок. Фундаментальна якість є високою. Найважливішою єдиною змінною в майбутньому є не просто ізольоване зростання виручки групи; це те, чи зможуть програми спеціалізованих ШІ-прискорювачів та мережевих рішень підтримувати надзвичайно високі темпи зростання без того, щоб концентрація клієнтів, структури фінансування або зміна структури продажів у бік менш маржинального апаратного забезпечення погіршували конверсію вільного грошового потоку.
4. Галузь та конкурентне середовище
Broadcom конкурує на кількох суміжних ринках, а не в одній категорії напівпровідників. NVIDIA домінує на ринку комерційних прискорювачів ШІ та програмної екосистеми навколо них. AMD масштабує альтернативну комерційну платформу графічних процесорів і стійок. Marvell конкурує безпосередньо в сегментах спеціалізованих мікросхем, рішень для підключення дата-центрів та оптичних сигнальних процесорів (DSP). Arista продає високопродуктивні системи Ethernet, які часто містять комерційні чіпи, зокрема мікросхеми Broadcom, водночас конкуруючи за контроль над мережевою архітектурою. У сфері програмного забезпечення VMware конкурує з публічними хмарами, Nutanix, Red Hat, Microsoft, а також платформами віртуалізації та контейнеризації з відкритим кодом.
|
Конкурентний вимір
|
Підтверджена позиція Broadcom
|
Показник масштабу та обмеження
|
Конкуренти або замінники
|
Вплив на оцінку вартості
|
|
Спеціалізовані обчислення для ШІ
|
16,7 мільярда доларів США доходу від напівпровідників для ШІ за третій квартал включають спеціалізовані прискорювачі та мережеві рішення
|
Компанія не розділяє дохід від прискорювачів та мережевих рішень, а також не розкриває кількість поставлених одиниць на рівні окремих клієнтів
|
Комерційні графічні процесори NVIDIA, AMD Instinct, спеціалізовані мікросхеми Marvell, внутрішні команди гіперскейлерів
|
Впровадження розробок можуть забезпечити багаторічний дохід, але висока концентрація збільшує ризик тривалості отримання прибутку
|
|
Мережеві технології для ШІ
|
Широкий портфель рішень, що охоплює комутатори Ethernet, маршрутизацію, мережеві карти (NIC), фізичні рівні (PHY) та оптичні компоненти зв'язку
|
Відсутній єдиний публічний знаменник частки ринку
|
NVIDIA InfiniBand та Ethernet, системи Arista, рішення для підключення Marvell, Cisco
|
Впровадження Ethernet збільшує цінність Broadcom у розрахунку на один ШІ-кластер
|
|
Програмне забезпечення для приватних хмар
|
VMware Cloud Foundation є основним продуктом, який підтримується портфелями рішень для мейнфреймів та безпеки
|
Дохід від інфраструктурного програмного забезпечення у розмірі 8,75 мільярда доларів США є ширшим, ніж показники однієї лише VMware
|
Microsoft, публічна хмара, Nutanix, Red Hat, віртуалізація з відкритим вихідним кодом
|
Утримання клієнтів та ціноутворення визначають, чи заслуговує програмне забезпечення на премію за рекурентний дохід
|
|
Ланцюг постачання
|
Полегшена модель активів спирається на партнерів у сфері виробництва мікросхем, передових технологій пакування, пам'яті, оптики та систем
|
Прямі капітальні витрати недооцінюють обсяг капіталу екосистеми, необхідного для зростання обсягів постачань
|
Конкуренція між клієнтами за потужності TSMC, пакування, HBM, підкладок та оптичних компонентів
|
Низькі капітальні витрати підтримують грошовий потік, але дефіцит може перешкоджати конвертації в дохід
|
|
Економіка клієнтів
|
Спеціалізовані продукти знижують витрати на конкретні робочі навантаження та збільшують контроль з боку клієнта
|
Валова маржа на рівні клієнтів або юніт-економіка не розкриваються
|
Гнучкість графічних процесорів загального призначення порівняно з ефективністю спеціалізованих чипів
|
Broadcom перемагає там, де масштаби виправдовують кастомізацію; комерційні графічні процесори перемагають там, де переважає гнучкість
|
|
Компанія
|
Останній порівнянний період
|
Дохід або ключовий KPI
|
Зростання / маржа
|
Операційний та інвестиційний статус
|
Конкурентний висновок
|
|
Broadcom
|
3 кв. 2026 ф. р., який закінчився 2 серпня
|
29,6 млрд доларів США доходу; 16,7 млрд доларів США доходу від ШІ-напівпровідників
|
86% зростання доходу; 69,1% валової маржі за GAAP
|
Спеціалізовані прискорювачі, мережеві рішення Ethernet та VMware масштабуються разом
|
Безперечний лідер у сфері спеціалізованого ШІ та мережевих рішень, де основним обмеженням є ринкова оцінка
|
|
NVIDIA
|
2 кв. 2027 ф. р., який закінчився 26 липня
|
96,2 млрд доларів США доходу; 89,0 млрд доларів США доходу від сегмента дата-центрів
|
106% зростання доходу; 75,0% валової маржі за GAAP
|
Rubin запущено у виробництво; повноцінні обчислення та мережеві рішення залишаються лідерами за масштабом
|
Абсолютний переможець у сфері інфраструктури ШІ та найсильніша альтернатива Broadcom в обчисленнях
|
|
AMD
|
ІІ квартал 2026 року завершився 27 червня
|
11,5 млрд доларів США доходу; 6,7 млрд доларів США доходу від центрів обробки даних
|
50% зростання доходу; 54% валової маржі за GAAP
|
Helios, EPYC, Instinct та Pensando розширюють лінійку рішень стійкового масштабу
|
Покращена ринкова альтернатива, але все ще поступається NVIDIA в екосистемі та Broadcom у масштабах індивідуальних рішень
|
|
Marvell
|
ІІ квартал 2027 фінансового року завершився 1 серпня
|
2,74 млрд доларів США доходу
|
37% зростання доходу; 53,1% валової маржі за GAAP
|
Спеціалізовані чипи та засоби підключення інфраструктури даних розширюються з меншої бази
|
Серйозний прямий конкурент, але Broadcom виграє у масштабі та поточній конверсії доходів
|
|
Arista Networks
|
ІІ квартал 2026 року завершився 30 червня
|
Перший квартал із доходом понад 3,0 млрд доларів США
|
40% зростання EPS не за GAAP
|
Системи AI Ethernet отримують переваги від розгортання гіпермасштабованих мереж
|
Переможець на системному рівні, що часто доповнює напівпровідникові рішення Broadcom
|
Примітка: фінансові календарі та визначення бізнесу відрізняються. Дохід Broadcom від напівпровідників для ШІ об'єднує спеціалізовані прискорювачі та мережеві рішення, тоді як дохід NVIDIA та AMD у сегменті Data Center включає ширші портфелі обчислювальних та мережевих продуктів. Заголовок релізу Arista є радше найближчим поточним орієнтиром масштабу, ніж повністю порівнянним сегментним показником.
NVIDIA завойовує найбільший абсолютний пул прибутків у сфері ШІ, оскільки її комерційна платформа поєднує провідні прискорювачі, мережеві технології, системи та глибоку екосистему програмного забезпечення. Broadcom лідирує в сегменті спеціалізованих чипів та Ethernet, оскільки гіперскейлери прагнуть оптимізувати витрати під конкретні робочі навантаження та отримати більший контроль над архітектурою. AMD посилює свої позиції, але залишається наздоганяючим; Marvell має надійні технології, проте наразі конвертує значно меншу базу доходів. Arista також виграє, але переважно на рівні мережевих систем і програмного забезпечення, де її зростання може доповнювати попит на комутаційні чипи Broadcom.
Broadcom, таким чином, є чистим бенефіціаром циклу інфраструктури ШІ. Її перевага не в тому, що кастомні ASIC витісняють GPU. Натомість загальний ринок стає достатньо великим для співіснування комерційних GPU-кластерів та прискорювачів під конкретного клієнта. Broadcom отримує цінність, коли робоче навантаження є стабільним, обсяги дуже великими, а клієнти можуть обґрунтувати витрати на розробку. Зворотний бік полягає в тому, що ця модель прив'язує дохід до невеликої кількості дорожніх карт клієнтів, роблячи будь-яку затримку в проектуванні помітнішою, ніж це було б у бізнесі з диверсифікованою лінійкою комерційних продуктів.
5. Ключові ризики
-
Концентрація клієнтів та терміни розгортання. Якщо великий гіперскейлер відкладе кастомний прискорювач, змінить постачальника або скоротить свій план розгортання, пряма втрата доходу буде посилена зниженням попиту на мережеве та оптичне обладнання. Показник продажів напівпровідників для ШІ за четвертий квартал нижче приблизно 20,6 млрд доларів США, що більш ніж на 5% нижче прогнозу, стане раннім попередженням.
-
Стиснення очікувань та оцінки. За оцінки на рівні приблизно 44-кратного ретроспективного вільного грошового потоку та близько 17-кратного прогнозованого доходу за 2026 фінансовий рік (FY2026) на основі вартості підприємства (EV), акціям потрібне зростання далеко за межами наступного кварталу. Просте виконання прогнозів без продовження траєкторії на 2027 та 2028 фінансові роки може призвести до скорочення мультиплікатора навіть на тлі зростання прибутку.
-
Зниження маржинальності через зміну структури продажів апаратного забезпечення. Частка напівпровідникових рішень зросла до 70% від доходу порівняно з 57% роком раніше. Якщо операційна маржа не за GAAP впаде нижче 63% або маржа вільного грошового потоку знизиться нижче 40% на тлі зростання доходів від ШІ, ринок може дійти висновку, що масштабування доходу досягається за рахунок погіршення показників рентабельності.
-
Ризики поновлення ліцензій VMware та екосистеми. Клієнти можуть чинити опір консолідації контрактів, підвищенню цін або пакетуванню продуктів і переносити робочі навантаження в публічні хмари, рішення Nutanix, Red Hat або стеки з відкритим вихідним кодом. Зростання сегмента інфраструктурного програмного забезпечення нижче 15% вказуватиме на послаблення стабілізуючої ролі грошових потоків.
-
Ризики ланцюжка постачання та умовного фінансування. Broadcom залежить від сторонніх фабрик-виробників, передових технологій пакування, HBM, підкладок, оптики та партнерів з виробництва серверних стійок. Обмеження потужностей можуть призвести до затримки отримання доходу, тоді як фінансові гарантії оренди або інші структури фінансування партнерів можуть створювати зобов'язання, не відображені в прямих капітальних витратах (capex).
-
Бухгалтерські коригування та ризик розмивання часток. Операційний прибуток не за GAAP за третій квартал перевищив операційний прибуток за GAAP на 4,1 мільярда доларів США, а витрати на компенсацію акціями за дев'ять місяців досягли 6,3 мільярда доларів США. Якщо зворотний викуп не зможе компенсувати емісію або якщо скориговані показники будуть більше відхилятися від грошової вартості в розрахунку на акцію, задеклароване зростання не за GAAP переоцінюватиме реальну економічну вигоду акціонерів.
-
Борг, регулювання та спадщина придбань. Валовий борг у розмірі близько 59,4 мільярда доларів США є контрольованим на сьогодні, але вищі відсоткові витрати, податкові зміни, регуляторні вимоги щодо VMware або ще одне велике придбання можуть відвернути грошові кошти від скорочення боргу та виплат акціонерам.
6. Контрольний список для моніторингу
-
Дохід від ШІ-напівпровідників за IV квартал 2026 ф. р.: щонайменше 21,7 млрд доларів США зміцнює цю тезу; показник нижче 20,6 млрд доларів США суттєво її послаблює.
-
Консолідований дохід за IV квартал: приблизно 34,8 млрд доларів США є мінімальним показником успішного виконання; відхилення у бік зменшення більш ніж на 2% свідчитиме про проблеми з поставками або слабкість сегментів, не пов'язаних із ШІ.
-
Операційна маржа не за GAAP: близько 66% підтверджує ефект масштабу; рівень нижче 63% вказуватиме на тиск з боку структури апаратного забезпечення або ціноутворення.
-
Маржа вільного грошового потоку: понад 42% підтримує премію за якість; показник нижче 40% поставить під сумнів поточну модель оцінки.
-
Зростання інфраструктурного програмного забезпечення: понад 20% підтримує збереження та ціноутворення VMware; показник нижче 15% свідчить про те, що генератор грошових коштів втрачає оберти.
-
Дебіторська заборгованість та запаси: зростання, що суттєво випереджає дохід протягом двох кварталів поспіль, вказуватиме на погіршення збору платежів або невідповідність попиту.
-
Звіти NVIDIA, AMD, Marvell та Arista: тривале тризначне зростання сегмента центрів обробки даних та все більше впровадження Ethernet підтверджують розширення ринку; уповільнення розгортання інфраструктури гіперскейлерами у кількох постачальників сигналізуватиме про пік циклу.
-
Чистий борг та кількість акцій: подальше скорочення чистого боргу за стабільної кількості розводнених акцій підтвердить фінансову дисципліну; повторне розводнення акцій або залучення позикового капіталу для фінансування поглинань послабить її.
7. Джерела
Обмеження щодо даних: Broadcom надала свої фінансові результати за третій квартал за формою 8-K, але повна форма 10-Q за третій квартал була відсутня у проаналізованому наборі джерел станом на 9 вересня 2026 року. Таким чином, деталі балансу та руху грошових коштів взяті з таблиць релізу компанії про фінансові результати, тоді як умовні угоди щодо стійок штучного інтелекту (ШІ) базуються на формі 10-Q за попередній квартал. Зіставні періоди та визначення сегментів не є тотожними й використовуються як орієнтовні показники для порівняння операційної діяльності.



 Переказати