Автор: Дослідження LBank Аналітик: Ludo
Відмова від відповідальності: Цей звіт складено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та дослідницького обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією чи будь-якою гарантією прибутковості. Розглянуті в ньому операційна діяльність компанії, оцінки вартості, ринкові ціни та консенсусні очікування можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та ухвалювати власні рішення.
1. Основний висновок
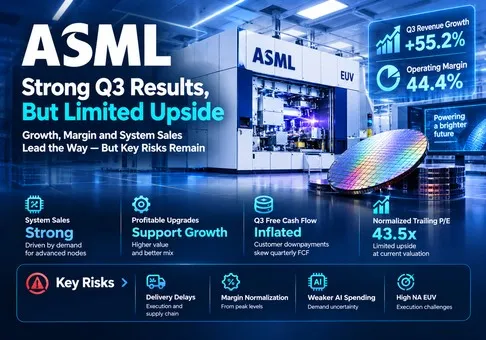
Загальний висновок: ASML Holding N.V. — виняткова компанія у сфері обладнання для виробництва напівпровідників, однак акції вже враховують значні очікування щодо виконання планів. За приблизно 43,5x прибутку за останні 12 місяців після умовного коригування на прибуток від переоцінки Mistral AI оцінка є завищеною, а співвідношення ризику й дохідності в найближчій перспективі виглядає обережним. Вирішальним чинником є те, наскільки швидко підтверджений попит клієнтів перетворюватиметься на прийняті та прибуткові виробничі потужності.
-
Прискорення зростання є економічно значущим. Виручка у Q3 зросла на 55,2% у річному вимірі, а операційна маржа досягла 44,4%. Це поєднання підтримує сильнішу базу прибутків; водночас інвесторам слід перевірити, чи зможуть додаткові модернізації та постачання обладнання підтримувати це поліпшення, а не екстраполювати результати одного кварталу.
-
Звітний EPS завищує поліпшення регулярного прибутку. Прибуток у розмірі 509,7 млн євро від інвестицій у капітал додав 12,93 євро до розбавленого EPS. Використання ефективної податкової ставки за квартал у 16,1% як ілюстративного розподілу дає коригування на 1,12 євро на акцію. Це наша аналітична нормалізація, а не скоригований EPS, заявлений компанією, чи точно розкритий податковий результат, специфічний для інвестиції.
-
Приплив грошових коштів підвищує фінансову стійкість, але супроводжується зобов’язанням щодо поставки. FCF за третій квартал становив 11,3504 млрд євро. Передоплати клієнтів були важливим чинником, а довгострокові зобов’язання за контрактами різко зросли. Майбутня поставка обладнання поглинає грошове зобов’язання; перерахунок квартального FCF у річний показник суттєво завищив би стійкі грошові кошти, доступні для розподілу.
-
Прогноз поліпшується, хоча й не так драматично, як свідчить заголовний показник квартального прибутку. Прогноз продажів на весь рік підвищується з 43–45 млрд євро до 44–45 млрд євро, що означає зростання середньої точки діапазону на 1,1%. Вищий нижній поріг зменшує невизначеність щодо зниження. Це саме по собі не встановлює нового багаторічного режиму оцінки вартості.
-
Премія є виправданою; легкого потенціалу зростання немає. Закриття Nasdaq 14 жовтня на рівні 1 650,00 дол. США та тогочасний курс ЄЦБ 1 євро = 1,1195 дол. США передбачають мультиплікатор 42,1x до заявленого розводненого EPS за останні 12 місяців у розмірі 35,00 євро та 43,5x до нашого нормалізованого показника в 33,88 євро. Акції потребують подальшого зростання прибутків навіть після падіння в день публікації звітності.
Наш орієнтовний розводнений EPS за FY2026 становить 41,20 євро. Він поєднує розводнений EPS за дев’ять місяців із операційним мостом на Q4, що передбачає виручку 14,7 млрд євро, валову маржу 57%, операційні витрати 1,6 млрд євро, податок 17% та 383,5 млн розводнених акцій, водночас виключаючи оцінений внесок від переоцінки у Q3. Ми припускаємо нульовий додатковий процентний дохід і дохід від інвестицій, облікованих за методом участі в капіталі, у Q4. За зазначеним валютним курсом ціна становить приблизно 35,8x від цього змодельованого показника прибутку. Це внутрішньо сформований сценарій, а не прогноз EPS від керівництва чи консенсус-прогноз.
Для 2027 року ілюстративний аналіз чутливості EPS/мультиплікатора робить залежність конкретною: EUR 45 за 30x відповідає USD 1,511, приблизно на 8,4% нижче за референтну ціну закриття; EUR 50 за 35x дає USD 1,959, приблизно на 18,7% вище; EUR 60 за 40x дає USD 2,687, приблизно на 62,8% вище. Це умовні арифметичні сценарії, що не враховують дивідендів і припускають незмінний валютний курс. Верхній сценарій потребує як виняткових прибутків, так і стійкої премії. Базове тлумачення: це сильна компанія, чия оцінка залишає обмежений простір для затримок виробництва або нижчої маржі від модернізацій.
2. Огляд компанії, структура бізнесу та ключові операційні показники
ASML продає літографічне обладнання, яке переносить схеми мікросхем на пластини, а також програмне забезпечення, вимірювальне обладнання, послуги з технічного обслуговування та модернізації. Її клієнтами є виробники напівпровідників, а не хмарні клієнти, які купують обчислювальні послуги. Витрати розробників ШІ надходять до ASML через попит на чипи, економіку виробництва, капітальні бюджети клієнтів, готовність фабрик і остаточне приймання обладнання. Кожен проміжний етап може змінити час визнання виручки.
Виручка від систем залежить від обсягів поставок обладнання, конфігурації, технологічного міксу та умов визнання виручки. Управління встановленою базою монетизує обладнання, яке вже працює на заводах, через сервісні та виїзні опції. Отже, бізнес отримує дохід як від нових виробничих потужностей, так і від збільшення випуску на наявних потужностях. Останнє може бути особливо привабливим, коли клієнтам потрібна пропускна здатність за пластинами до введення в експлуатацію нової фабрики. Окремий операційний прибуток для EUV, DUV і сервісних послуг у використаних тут матеріалах не розкривається, тому їхній внесок у прибуток неможливо визначити з точністю.
|
Напрям / охоплення
|
Виручка за 3-й квартал 2026 року
|
Роль і економіка
|
|
EUV-системи
|
Близько 4,1 млрд євро
|
Формування рисунка для передової логіки та DRAM; включає одну систему High NA; підкатегорія продажів систем.
|
|
Не-EUV-системи
|
Близько 4,3 млрд євро
|
Продажі DUV та інших не-EUV-систем; ширше охоплення техпроцесів і географічних ринків.
|
|
Чисті продажі систем
|
8,3732 млрд євро; 71,8% від загального обсягу
|
Виручка від капітального обладнання; логіка 54% / пам’ять 46%; приймання та структура продажів впливають на строки.
|
|
Управління встановленою базою
|
3,2888 млрд євро; 28,2% від загального обсягу
|
Послуги та опції на місцях, зокрема оновлення для підвищення продуктивності; структура оновлень із високою маржею сприяла результатам Q3.
|
|
Комплексна літографія
|
Включено вище; окремий прибуток сегмента не розкрито
|
Метрологія, програмне забезпечення та оптимізація процесів підвищують вихід придатної продукції та інтеграцію у клієнтів.
|
EUV і non-EUV є складовими чистого обсягу продажів систем; їх не слід повторно додавати до цього проміжного підсумку. Їхні округлені значення наведено в підготовлених коментарях від 14 жовтня. Частки виручки взято з фінансової звітності. Відсотки Logic і Memory стосуються продажів систем, а не консолідованої виручки. «Управління встановленою базою» включає оновлення, строки та маржа яких можуть суттєво відрізнятися від періодичних платежів за технічне обслуговування.
Основні операційні показники та зміни
Найкоректніше порівняння результатів — із власним попереднім прогнозом ASML. Виручка за Q3 перевищила середню точку прогнозу в 11,5 млрд EUR на 162 млн EUR, або на 1,4%, тоді як валова маржа перевищила середню точку в 56% на 1,5 відсоткового пункту. Це свідчить про реальне покращення виконання плану без опори на суперечливі вторинні консенсус-прогнози, які змішують євро, долари та базовий і розбавлений прибуток на акцію. Ми не публікуємо неперевірену оцінку перевищення або недосягнення консенсус-прогнозу.
|
Показник / подія
|
Попередній орієнтир
|
Поточне спостереження
|
Інвестиційна інтерпретація
|
|
Чисті продажі за Q3, млрд EUR
|
Q2 2026: 9,3265
|
11,6620
|
Послідовне зростання на 25,0%; на 55,2% вище за Q3 2025 року.
|
|
Продажі за Q3 порівняно з попереднім прогнозом
|
11,0–12,0 млрд EUR
|
11,6620 млрд EUR
|
На 1,4% вище за середню точку, але нижче верхньої межі; порівнюйте з прогнозом компанії.
|
|
Валова маржа за Q3
|
Попередній прогноз: 55–57%
|
57,5%
|
На 1,5 відсоткового пункту вище за середню точку; структура модернізацій є важливою.
|
|
Прогноз продажів / валової маржі на Q4
|
Новий жовтневий прогноз
|
14,2–15,2 млрд EUR / близько 57%
|
Середня точка передбачає послідовне зростання виручки приблизно на 26,1%.
|
|
Прогноз виручки на 2026 фінансовий рік
|
43–45 млрд євро
|
44–45 млрд євро
|
Нижню межу підвищено; середня точка зростає на 1,1%; верхня межа без змін.
|
|
Прогноз валової маржі на 2026 фінансовий рік
|
54–56%
|
Близько 56%
|
Очікується вища річна прибутковість.
|
|
Повернення капіталу
|
3-й квартал 2026 року
|
Близько 4,1 млрд євро на викуп акцій
|
Проміжний дивіденд у розмірі 1,88 євро з виплатою 4 листопада.
|
|
Дорожня карта постачання
|
Намір розширити виробничі потужності у 2027 році
|
30% для Low NA EUV та імерсійного DUV
|
Потужності, обсяг виробництва та визнані продажі залишаються різними показниками.
|
Нова середня точка прогнозу на 4-й квартал передбачає приблизно 11,0 млрд євро виручки від систем, якщо Installed Base Management досягне очікуваного керівництвом рівня близько 3,7 млрд євро. Це вимагатиме значного нарощування продажів систем. Річний діапазон відповідає сильному четвертому кварталу, але відносна важливість строків приймання зростає зі збільшенням цільового обсягу поставок на кінець року.
Для відбору для дослідження ф’ючерси ASMLUSDT, спотові пари AMDON/USDT і COSTON/USDT були відкриті до вибору компанії. Кожен інструмент відображав торговий інтерфейс; відповідність емітентів перевіряли за інформацією LBank про акції або офіційними повідомленнями про лістинг. ASML востаннє висвітлювалася 2 липня, поза межами 90-денного вікна виключення, тоді як Costco висвітлювалася 9 жовтня. Публікація ASML від 14 жовтня є найсильнішим безпосереднім тригером для дослідження конкретної компанії в цьому перевіреному пулі. Не використовувалися ані браузер для настільного комп’ютера, ані API LBank.
Пов’язаний інструмент є безстроковим контрактом із розрахунками в USDT. Він не надає права власності акціонера ASML або права на грошові дивіденди. Його фінансування, кредитне плече, механізми ліквідації та базис можуть забезпечити дохідність, що відрізняється від дохідності базової акції. Для оцінки ми використовуємо виключно ціну закриття акцій Nasdaq; недоступну поточну марк-ціну в інтерфейсі LBank не враховано.
3. Фундаментальна якість
Якість зростання є високою, операційний леверидж — значним, а ліквідність — комфортною. Відображений чистий прибуток і квартальна конвертація грошових коштів потребують нормалізації. Системні продажі та управління встановленою базою зростали одночасно, що є здоровішою моделлю, ніж зростання, залежне від одного нового продукту. Однак надзвичайно прибуткові оновлення та переоцінка інвестицій роблять чисту маржу ненадійним самостійним показником економіки повного циклу.
|
US GAAP, якщо не зазначено інше; млн євро
|
3 кв. 2025
|
2 кв. 2026
|
3 кв. 2026
|
9 міс. 2026
|
|
Чисті продажі
|
7,516.0
|
9,326.5
|
11,662.0
|
29,755.4
|
|
Валова маржа
|
51.6%
|
54.0%
|
57.5%
|
55.0%
|
|
Операційна маржа
|
32.8%
|
37.1%
|
44.4%
|
39.6%
|
|
Чистий прибуток
|
2,124.5
|
2,917.6
|
4,960.4
|
10,634.7
|
|
Розбавлений прибуток на акцію, євро
|
5.48
|
7.58
|
12.93
|
27.64
|
|
Операційний грошовий потік
|
559.1
|
1,703.0
|
11,797.6
|
11,315.0
|
|
Придбання основних засобів та нематеріальних активів
|
315.4
|
386.0
|
447.2
|
1,255.5
|
|
Вільний грошовий потік, розрахований не за GAAP
|
243.7
|
1,317.0
|
11,350.4
|
10,059.5
|
|
Грошові кошти та короткострокові інвестиції на кінець періоду
|
5,128.2
|
7,581.5
|
12,735.1
|
12,735.1
|
|
Довгостроковий борг на кінець періоду; без урахування поточної частини
|
2,704.7
|
1,984.4
|
1,963.0
|
1,963.0
|
Джерело: фінансова звітність ASML за US GAAP за 3-й квартал 2026 року, сторінки 2–9. FCF дорівнює операційному грошовому потоку за вирахуванням придбань основних засобів і нематеріальних активів. Грошові кошти включають короткострокові інвестиції. Суми балансу в останній колонці наведені станом на 27 вересня, а не як середні значення за дев’ять місяців. Рядок боргу містить лише довгостроковий борг; це не загальний борг і не використовується для твердження про точний чистий грошовий баланс.
Конвертація прибутку. Операційна маржа за 3-й квартал перевищує рівень попереднього року на 11,6 відсоткового пункту. Прибуток від інвестицій в акціонерний капітал відображається нижче операційного прибутку, тому він не пояснює це операційне покращення. Водночас високорентабельні польові опціони можуть тимчасово зробити операційну маржу вищою, ніж забезпечила б нормалізована структура продажів. Наша базова інтерпретація визнає покращення бізнесу, але передбачає менш екстремальну додаткову прибутковість у міру розширення виробництва обладнання.
Оборотний капітал. Зміни в активах і зобов’язаннях у III кварталі додали 7,0090 млрд євро до операційного грошового потоку. Довгострокові контрактні зобов’язання зросли з 3,5703 млрд євро на кінець червня до 9,3006 млрд євро. Це підтверджувальні показники фінансування з боку клієнтів і майбутніх зобов’язань щодо постачання, а не повна звірка всіх авансових платежів: поточні контрактні зобов’язання не виділено окремо у скороченому балансі. Дебіторська заборгованість також зросла, тож сильніше фінансування з боку клієнтів не усуває ризику стягнення платежів і приймання продукції.
Корисною перехресною перевіркою є дев’ятимісячний показник. Вільний грошовий потік у розмірі 10,0595 млрд євро є нижчим за ВГП III кварталу, оскільки перше півріччя поглинуло кошти. Тому множити показник III кварталу на чотири недоречно. Навіть просте виключення повного внеску оборотного капіталу III кварталу було б лише ілюстративним коригуванням часу, оскільки звичайні цикли запасів, постачальників і платежів клієнтів мають залишатися в моделі сталого грошового потоку.
Розподіл капіталу. Великі викупи зменшують кількість акцій і збільшують участь у майбутніх прибутках у розрахунку на акцію. Їхня економічна цінність залежить від оцінки, за якою здійснюється викуп, і майбутніх потреб у грошових коштах. Авансові платежі можуть фінансувати розширення, але розподіл надто великої їх частини до поставки зменшить гнучкість, якщо клієнти перенесуть графіки. Ліквідність слід оцінювати з урахуванням зобов’язань перед постачальниками та контрактних зобов’язань, а також фінансового боргу.
Відтворюваний ланцюг від операційної діяльності до оцінки вартості
Почнімо з продажів систем у III кварталі на рівні 8,3732 млрд EUR та доходу від управління встановленою базою на рівні 3,2888 млрд EUR. Припустімо для окремого аналізу чутливості на наступний квартал, що дохід від систем зростає на 20% за незмінної середньої структури, а дохід від встановленої бази збільшується на 10%. Дохід становитиме 8,3732 × 1,20 + 3,2888 × 1,10 = 13,6655 млрд EUR. За валової маржі 56% та операційних витрат 1,6 млрд EUR операційний прибуток становитиме 6,0527 млрд EUR. За ставки податку 17% і 383,5 млн розводнених акцій спрощений EPS становить 13,10 EUR без урахування процентного та інвестиційного доходу.
Якби такий потенціал прибутку зберігався протягом чотирьох кварталів, річний EPS становив би 52,40 EUR. За мультиплікатора 30x і незмінного валютного курсу орієнтовна вартість акціонерного капіталу становить приблизно 1 760 USD на акцію. Це аналіз чутливості, а не прогноз: припущення щодо доходу нижче за новий прогноз на IV квартал, а квартальна сезонність не дає змоги автоматично річно екстраполювати показники. Його мета — показати, що значне зростання обсягів усе ще може забезпечити помірне зростання ціни, якщо мультиплікатор стискається.
Для грошового потоку той самий спрощений квартал дає чистий прибуток у розмірі 5,0237 млрд євро. Припустімо амортизацію та знос у розмірі 0,26 млрд євро, інвестиційні придбання на 0,45 млрд євро, відсутність інших негрошових коригувань і нульову чисту зміну оборотного капіталу. Тоді ілюстративний вільний грошовий потік (FCF) становить 4,8337 млрд євро. Відтік оборотного капіталу на 2,0 млрд євро знизив би його до 2,8337 млрд євро без зміни прибутку на акцію (EPS). Це безпосередньо пояснює, чому передоплати та ритмічність поставок мають супроводжувати модель прибутків.
Найважливішою змінною є прибуткове постачання виробничих потужностей, що конвертується в грошові кошти. Сама лише кількість обладнання не враховує структуру продуктів; самі лише замовлення не відображають готовність до постачання; сам лише EPS не враховує оборотний капітал, профінансований клієнтами. Інвестиційна теза посилюється, коли всі три показники одночасно поліпшуються протягом кількох кварталів.
4. Галузь і конкурентне середовище
Відповідна галузь — обладнання для виробництва пластин і підтримка протягом життєвого циклу. Літографія формує шаблони; осадження та травлення додають і видаляють матеріали; інспекція та метрологія допомагають виробникам досягати високого виходу придатної продукції. Ці етапи конкурують за капітальні бюджети, але часто є взаємодоповнювальними. Порівняння сукупних корпоративних продажів корисне для оцінки масштабу та впливу циклу, але не є коректним розрахунком частки ринку літографії.
|
Галузевий сегмент
|
Підтверджена позиція / масштаб
|
Відповідна конкуренція
|
Наслідки для оцінки
|
|
EUV-літографія
|
Комерційне лідерство в EUV; близько 4,1 млрд євро продажів систем у III кварталі
|
У таблиці конкурентів немає зіставного аналога EUV
|
Підтримує премію за дефіцитність; попит має перетворитися на прийняті інструменти.
|
|
DUV-літографія
|
У межах приблизно 4,3 млрд євро продажів систем без EUV
|
Canon і Nikon є прямими конкурентами в DUV
|
Витрати на зрілі технологічні вузли та ціноутворення можуть послаблюватися незалежно від ШІ.
|
|
Встановлена база та продуктивність
|
Виручка у III кварталі — 3,2888 млрд євро
|
Конкуренція за бюджети клієнтів із новими інструментами та іншими вдосконаленнями процесів
|
Висока монетизація; модернізації мають іншу періодичність, ніж сервісні контракти.
|
|
Інженерія матеріалів і травлення
|
Applied Materials і Lam Research є лідерами у суміжних сегментах обладнання
|
Різні етапи процесу; не є замінниками EUV
|
Витрати на ШІ можуть одночасно підтримувати кількох постачальників.
|
|
Контроль процесів
|
Квартальна виручка KLA — 3,658 млрд дол. США
|
Інспекція, метрологія та бюджети на оптимізацію, що перетинаються
|
Складність створює взаємодоповнювальний попит; немає універсального твердження щодо частки ринку обладнання.
|
Найпривабливішу позицію в галузі має постачальник, чия технологія стає дедалі необхіднішою зі зростанням складності виробництва клієнтів. ASML отримує вигоду, коли передові Logic і DRAM потребують вищої інтенсивності літографії. Вплив сегмента пам’яті також створює циклічність: сильніше ціноутворення на напівпровідники може прискорити плани розширення потужностей, тоді як корекція запасів може їх відкласти. Довші горизонти планування покращують видимість виробництва, але не усувають цей цикл.
|
Компанія / період
|
Виручка / зростання
|
Прибутковість, GAAP
|
Грошовий потік або операційний показник
|
|
ASML Holding N.V.; 3-й квартал завершився 27 вересня 2026 року
|
11,662 млрд євро; +55,2% р/р
|
Валова маржа 57,5%; операційна маржа 44,4%
|
Вільний грошовий потік: 11,3504 млрд євро; значною мірою залежить від авансових платежів.
|
|
Applied Materials, Inc.; 3-й квартал 2026 фінансового року завершився 26 липня
|
9,115 млрд дол. США; +24,8% р/р
|
Валова маржа 50,3%; операційна маржа 33,7%
|
Операційний грошовий потік: 3,04 млрд дол. США; вільний грошовий потік: 2,330 млрд дол. США.
|
|
Lam Research Corporation; квартал завершився 28 червня 2026 року
|
6,722238 млрд дол. США; +30,0% р/р
|
Валова маржа 51,7%; операційна маржа 37,4%
|
Дохід від підтримки клієнтів та інших послуг: 2,472390 млрд дол. США.
|
|
KLA Corporation; 4-й квартал 2026 фінансового року завершився 30 червня
|
3,658 млрд дол. США; +15,2% р/р
|
Чистий прибуток: 1,363 млрд дол. США; чиста маржа 37,3%
|
Операційний грошовий потік: 906,4 млн дол. США; вільний грошовий потік: 817,1 млн дол. США.
|
Показники компаній-аналогів наведено за їхніми останніми доступними звітними кварталами станом на 15 жовтня. Періоди можуть відрізнятися до трьох місяців, як і валюти. Зростання розраховано на основі відповідного кварталу попереднього року кожної компанії; маржі наведено за GAAP. Чиста маржа KLA не є зіставною з операційними маржами компаній-аналогів. Визначення FCF і моделі передоплати клієнтів відрізняються; конвертація валют або розрахунок частки виручки між компаніями не застосовуються.
Хто перемагає? ASML є чистим бенефіціаром складності передових техпроцесів і монетизації встановленої бази. Lam Research також отримує вигоду завдяки травленню, осадженню та витратам протягом життєвого циклу; у червневому кварталі зросли як доходи від її систем, так і від підтримки. Applied Materials виграє від інженерії матеріалів і передового пакування, демонструючи рекордний дохід і вищу маржинальність. KLA монетизує зростання вартості помилок виходу придатної продукції в міру ускладнення процесів. Їхні результати підтверджують широкий цикл інвестицій в обладнання, а не тезу про те, що всі додаткові витрати припадають на ASML.
Хто програє? Наш структурний висновок полягає в тому, що постачальники, зосереджені на старіших, стандартизованих інструментах, мають найбільший ризик втрати відносної частки бюджету, коли клієнти надають пріоритет продуктивності передових техпроцесів. Canon і Nikon безпосередньо конкурують у сегменті DUV, але наведені докази не підтверджують, що хтось із них втратив виміряну частку ринку в III кварталі 2026 року. Тому ми визначаємо категорію, щодо якої було висунуто твердження, та прямих конкурентів, не вигадуючи поточну статистику втрати частки. Власна присутність ASML у сегменті зрілих техпроцесів також може бути залучена до цього слабшого сегмента.
Захисний бар'єр також містить залежність. Вузькоспеціалізовану мережу постачальників важко відтворити, але так само важко швидко розширити. Доступність критично важливої оптики може обмежувати навіть домінуючого виробника обладнання. Отже, план нарощування потужностей може підтримувати цінову владу, водночас обмежуючи продажі в найближчій перспективі. Належна премія в оцінці має винагороджувати стійку економіку та дисципліноване виконання; вона не повинна розглядати незадоволений попит як уже визнаний прибуток.
High NA EUV створює довгострокові можливості для продукту та ускладнює його реалізацію. Кваліфікація, економіка для клієнтів, пропускна здатність і впровадження у виробництво важливіші за демонстраційні віхи. Клієнти можуть підвищувати продуктивність наявних систем Low NA, одночасно оцінюючи High NA, що змінює структуру та строки визнання виручки ASML. Це може бути економічно привабливим навіть за зміни заявленого графіка постачання нового обладнання.
5. Ключові ризики
-
Розширення постачання відстає від зобов’язань. Якщо критично важлива оптика, компоненти або кваліфікована робоча сила перешкоджатимуть запланованому нарощуванню потужностей, постачання та приймання обладнання затримуватимуться. Виручка переноситиметься на пізніші періоди, тоді як витрати на НДДКР та інфраструктуру триватимуть, що знижуватиме операційний леверидж і мультиплікатор, який інвестори готові платити за віддалений прибуток.
-
Передоплати клієнтів перестають зростати або скорочуються. Пауза в нових депозитах у поєднанні з виконанням наявних зобов’язань може різко знизити операційний грошовий потік навіть за зростання виручки. Це послаблює можливості для викупу акцій і робить вразливими оцінки, засновані на річному еквіваленті вільного грошового потоку за третій квартал.
-
Структура оновлень нормалізується. Якщо зростання встановленої бази стане більш орієнтованим на сервіс або оновлення для підвищення продуктивності стануть менш прибутковими, валова маржа може опуститися нижче нового стабільного рівня. За високої оцінки навіть помірна зміна маржі може спричинити значніше переоцінювання акцій, ніж передбачає зміна виручки.
-
Витрати на ШІ сповільнюються або потужності з виробництва пам’яті стають надлишковими. Якщо віддача клієнтів від нової інфраструктури виявиться нижчою за очікування або запаси пам’яті почнуть відновлюватися, зобов’язання щодо закупівлі обладнання можуть бути відкладені. Ланцюг впливу простягається від бюджетів фабрик до строків замовлень, графіків приймання та очікувань щодо регулярних прибутків.
-
Експортні обмеження розширюються. Зниження можливості постачати або обслуговувати інструменти з обмеженнями скоротило б доступну виручку та монетизацію встановленої бази. Вплив залежить від фактичних ліцензійних умов і охоплення продуктів; цей звіт не передбачає неперевіреного нового обмеження.
-
Комерціалізація High NA триває довше. Відкладена кваліфікація або слабша економіка клієнтів відтермінують дохід від преміальних продуктів, тоді як витрати на розробку зберігатимуться. Наявні продукти можуть пом’якшити вплив, але можуть не підтримати той самий довгостроковий мультиплікатор зростання.
-
Фінансові показники приховують операційні результати. Подальші переоцінки інвестицій, зміна податкової структури, коливання курсу євро до долара або агресивний викуп акцій можуть впливати на EPS незалежно від економіки інструментів. Інвестори, які капіталізують ці ефекти як постійне операційне зростання, ризикують переоцінити внутрішній потенціал прибутку.
6. Контрольний список моніторингу
-
Визнаний дохід за Q4: 14,2–15,2 млрд євро — це діапазон компанії. Результат нижче нижньої межі без компенсувального структурного пояснення послабить упевненість у виконанні.
-
Валова маржа та структура оновлень: Близько 57% — прогноз на Q4. Стійке падіння нижче 55%, нашого аналітичного порогового рівня попередження, поставило б під сумнів тезу про високорентабельне зростання.
-
Управління встановленою базою: Порівняйте IV квартал із очікуванням менеджменту на рівні приблизно 3,7 млрд євро та відокремте модернізації від технічного обслуговування. Зростання за стабільної прибутковості зміцнює стійкість прибутків.
-
Конвертація грошових коштів за ковзний рік: Відстежуйте разом OCF, інвестиційні придбання, дебіторську заборгованість, а також поточні й непоточні зобов’язання за контрактами. Нашим сигналом попередження є два квартали поспіль зі зростанням виручки та від’ємним FCF, якщо лише розкриті витрати на розширення не пояснюють розбіжність.
-
Реалізація виробничих потужностей: Оцініть прогрес щодо наміру розширити потужності на 30% до 2027 року для Low NA EUV та імерсійного DUV. Зниження прогнозів або повторні затримки приймання послаблюють премію; потужності не слід плутати із законтрактованими продажами.
-
Повторюваний EPS відносно ціни: Перераховуйте нормалізований мультиплікатор за останні 12 місяців і місток IV кварталу після кожного звіту. Стійке зростання прибутків може зробити нинішню оцінку обґрунтованішою; мультиплікатор понад 40x за уповільнення зростання повторюваних прибутків посилить обережність.
-
Події з визначеними датами: Виплата проміжних дивідендів 4 листопада 2026 року та День ринків капіталу 10 червня 2027 року. Дивіденди є подією щодо акціонерного капіталу й не передбачають виплат власникам безстрокових контрактів. На Дні ринків капіталу зосередьтеся на економіці виробничих потужностей і потребах у капіталі, а також на доступній ринковій можливості.
7. Джерела
Усі джерела були перевірені 15 жовтня 2026 року. Фінансові дані наведено в євро, якщо явно не зазначено USD. Фінансові періоди відповідають фінансовому кварталу ASML, що завершується 27 вересня. У розрахунках, де це можливо, використовуються неокруглені вхідні дані. Ціна закриття Nasdaq взята зі StockAnalysis; значення ChartExchange у розмірі 1 649,44 USD є перехресною перевіркою останньої угоди — різниця 0,034%, яка не впливає на тезу. Валютний курс ЄЦБ є довідковим перерахунком прибутків, а не історичним обмінним курсом, використаним для формування цих прибутків.
Платний набір консенсусних даних або повна стенограма запитань і відповідей були недоступні. Відповідно, у звіті результати порівнюються з прогнозами компанії, а всі прогнозні припущення щодо EPS і чутливості оцінки позначаються як припущення аналітика. ASML є іноземним приватним емітентом, що звітує за Формою 20-F і оприлюднює проміжні результати; Форма 10-Q для американських вітчизняних компаній не передбачається. Актуальні ставка фінансування та марк-ціна LBank були недоступні, тому аналіз базової акції не може визначити вартість утримання або виконувану вартість ASMLUSDT.
-
-
-
-
-
-
Річний звіт ASML за 2025 рік (https://www.asml.com/investors/annual-report/2025) — 2025 фінансовий рік; історичні показники виручки та прибутковості за US GAAP.
-
-
Форма 20-F ASML за 2025 рік (https://www.sec.gov/Archives/edgar/data/937966/000162828026011378/asml-20251231.htm) — 2025 фінансовий рік; документ SEC знайдено; повний HTML перевищує ліміт розміру для читання. Опис діяльності звірено з офіційним витягом річного звіту.
-
-
-
-
Історія ціни акцій ASML Holding (https://stockanalysis.com/stocks/asml/history/) — Вторинне джерело ринкових даних; ціна закриття Nasdaq 14 жовтня 2026 року — 1 650,00 USD.
-
Історичні ціни ASML (https://chartexchange.com/symbol/nasdaq-asml/historical/) — Вторинна перехресна перевірка; остання відображена угода — 1 649,44 USD о 15:59:58 EDT 14 жовтня, що відрізняється від наведеної вище конвенції щодо ціни закриття.
-
Довідкові курси обміну євро (https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html) — 14 жовтня 2026 року; 1 EUR = 1,1195 USD; довідковий перерахунок, а не курс для здійснення операцій.
-
Торгівля ф'ючерсами ASMLUSDT | Ф'ючерси LBank (https://www.lbank.com/futures/asmlusdt) — Відкрито 15 жовтня 2026 року через вебпереглядач і HTML командного рядка; відображено інтерфейс безстрокового контракту ASMLUSDT, контролі маржі та кнопки «Відкрити лонг»/«Відкрити шорт».
-
-
-
-
-