Автор: LBank Research Аналітик: Ludo
Тип покриття: Авторизований користувачем звіт про окрему компанію, пов'язаний із ф'ючерсами. ZSUSDT — це ф'ючерсний контракт, а не верифікована спотова пара.
Відмова від відповідальності: цей звіт складено та проаналізовано на основі загальнодоступної інформації та призначено виключно для обміну інформацією та обговорення результатів досліджень. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, інструкцією з торгівлі або будь-якою гарантією прибутковості. Діяльність компанії, оцінка вартості, ринкові ціни та консенсус-очікування, що обговорюються в цьому документі, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та приймати власні рішення.
1. Основний висновок
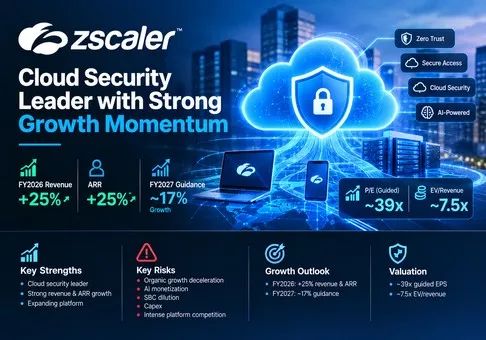
Загальний огляд: Zscaler — це високоякісна компанія у сфері хмарної безпеки, але акції повністю оцінені, а короткострокове співвідношення ризику та прибутку є помірно негативним після ралі в секторі кібербезпеки 14 вересня. Виручка та показник ARR за 2026 фінансовий рік зросли на 25% кожен, проте органічне зростання склало близько 20% без урахування Red Canary, тоді як прогноз на 2027 фінансовий рік передбачає зростання приблизно на 17%. За останньою доступною ціною на 14 вересня у розмірі 191,36 долара США акції торгуються на рівні приблизно 39 прогнозованих показників EPS не за GAAP на 2027 фінансовий рік, а вартість компанії становить близько 7,5 прогнозованої виручки. Вирішальним чинником є органічний чистий новий ARR, а не інтенсивність наративу щодо безпеки на базі ШІ.
-
Основна платформа все ще демонструє складне зростання, але головний заголовок маскує допомогу від поглинань. Дохід за четвертий квартал досяг 898,2 млн доларів США, а ARR — 3,771 млрд доларів США, при цьому обидва показники зросли на 25%. Без урахування Red Canary дохід за 2026 фінансовий рік склав 3,209 млрд доларів США, а ARR — 3,630 млрд доларів США, що приблизно на 20% вище; органічний чистий новий ARR у четвертому кварталі зріс на 17%. Інвестиційний висновок полягає в тому, що Zscaler залишається компанією зі стійким зростанням, але її поточна органічна траєкторія сама по собі не виправдовує оцінку 25% як прогнозованого річного темпу (forward run rate).
-
Сфера застосування продукту розширюється за межі робочих місць співробітників, охоплюючи робочі навантаження, філії, дані та ШІ-агентів. Кількість підприємств, що впроваджують рішення «Zero Trust Everywhere», збільшилася з понад 350 наприкінці 2025 фінансового року до понад 950 у четвертому кварталі 2026 фінансового року. Обсяг замовлень у сегменті безпеки для ШІ зріс більш ніж на 50% порівняно з попереднім кварталом у четвертому кварталі, і 70% цих угод включали рішення з безпеки даних (Data Security). Це збільшує частку у витратах клієнтів (wallet share) та зменшує залежність від кількості користувачів, однак кілька нових продуктів усе ще перебувають на ранній стадії розвитку й очікують масштабування переважно в другій половині 2027 фінансового року.
-
Генерація грошових коштів є реальною, але економічна рентабельність є нижчою, ніж свідчить скоригована маржа. Операційний грошовий потік за 2026 фінансовий рік склав 1,130 мільярда доларів США, а FCF — 779,1 мільйона доларів США, що забезпечило маржу на рівні 23%. Однак компенсація на основі акцій та пов'язані з нею податки на заробітну плату склали 841,6 мільйона доларів США, що становить близько 25% від виручки та на 62,5 мільйона доларів США перевищує зафіксований FCF. Операційна маржа за GAAP залишилася негативною на рівні -4%. Бізнес комфортно фінансує себе сам, проте розмивання часток та компенсаційні виплати є суттєвим навантаженням на економічні інтереси акціонерів.
-
Поточна ціна знову вимагає нового прискорення. Виходячи з ціни 191,36 долара США та 163,055 мільйона акцій на кінець фінансового року, акціонерна вартість становить близько 31,2 мільярда доларів США. З урахуванням 3,474 мільярда доларів США в грошових коштах та короткострокових інвестиціях і 1,696 мільярда доларів США в конвертованих векселях, вартість компанії (enterprise value) становить близько 29,4 мільярда доларів США. Зважаючи на прогноз виручки на 2027 фінансовий рік у розмірі 3,908–3,938 мільярда доларів США, прогноз прибутку на акцію не за GAAP (non-GAAP EPS) у розмірі 4,86–4,90 долара США та очікуване середнє значення вільного грошового потоку (FCF) на рівні близько 912 мільйонів доларів США, акції оцінюються приблизно в 7,5 раза вище за EV/Revenue, в 39,2 раза вище за скоригований EPS та в 34,2 раза вище за прогнозований FCF. Такі мультиплікатори є виправданими лише в тому разі, якщо органічний показник ARR (річний регулярний дохід) стабілізується вище прогнозованого рівня, а нові продукти на базі ШІ стануть фінансово значущими.
-
Zscaler лідирує в сегменті вузькоспрямованої нульової довіри (zero trust), але конкуренти задають стрімкий темп. CrowdStrike відзвітувала про 25% зростання ARR та 26% квартальної маржі FCF; Fortinet повідомила про 26% зростання виручки та 38% операційної маржі non-GAAP; Palo Alto Networks відзвітувала про 34% зростання виручки, хоча ефект від поглинань ускладнює порівняння. Zscaler має диференційовану inline-хмарну архітектуру та визнане лідерство у сфері SASE/SSE, але компанія не є ні найбільш швидкозростаючим конкурентом серед представлених, ні лідером за грошовою маржею. Прогноз стане більш позитивним, якщо органічний чистий новий ARR повернеться до зростання понад 20%, зростання виручки у 2027 фінансовому році перевищить 18%, а маржа FCF утримається вище 23%, незважаючи на підвищені капітальні витрати (capex).
Перехід від операційних показників до оцінки вартості є відтворюваним. Органічний дохід за 2026 фінансовий рік у розмірі 3,209 млрд доларів США при зростанні на 17% склав би близько 3,755 млрд доларів США. Додавання повного річного внеску від Red Canary та іншого придбаного доходу значною мірою закриває розрив до середнього значення прогнозу на 2027 фінансовий рік, що становить 3,923 млрд доларів США. Застосування прогнозованого середнього значення маржі вільного грошового потоку (FCF) на рівні 23,25% забезпечує близько 912 млн доларів США FCF. За акціонерної вартості станом на 14 вересня інвестори платять приблизно в 34 рази більше за цей грошовий потік. Щоб знизити мультиплікатор до 30 без зниження ціни акцій, FCF мав би перевищити 1,04 млрд доларів США, що вимагало б маржі близько 26,5% від прогнозованого доходу або суттєво швидшого зростання доходу. Керівництво натомість орієнтує на 23,0%–23,5%, оскільки капітальні витрати залишатимуться високими. Таким чином, поточна ціна враховує покращення, якого ще немає в офіційному прогнозі.
2. Огляд компанії, структура бізнесу та основні операційні показники
Zscaler продає підписки на хмарні рішення безпеки через Zero Trust Exchange. Замість того, щоб розміщувати користувачів, пристрої та додатки в загальній мережі, платформа створює з'єднання з авторизованими додатками на основі ідентифікаційних даних та політик безпеки. Така архітектура розроблена для зменшення поверхні атак, спрямованих на інтернет, та запобігання горизонтальному переміщенню зловмисників після зламу. Підписки зазвичай оформлюються на термін від одного до п'яти років, а дохід визнається рівномірно; ціноутворення в першу чергу розраховується на одного користувача або базується на фактичному обсязі використання. Підписка та підтримка принесли близько 98% доходу за 2026 фінансовий рік, тоді як частка професійних послуг була незначною.
Zscaler звітує про один операційний сегмент, тому наведене нижче представлення є картою продуктової економіки, а не зареєстрованим доходом сегмента. Zero Trust Users включає Zscaler Internet Access, Zscaler Private Access та можливості цифрового досвіду. Це залишається основним рушієм інсталяційної бази, що продається переважно великим підприємствам та організаціям державного сектору для заміни захищених веб-шлюзів, VPN та частин застарілої мережевої безпеки.
Zero Trust Cloud і Zero Trust Branch поширюють ту саму модель політик на робочі навантаження, заводи, склади, пристрої IoT/OT та міжхмарний трафік. Ці пропозиції все частіше використовують економіку, засновану на робочих навантаженнях, пристроях або споживанні, а не на кількості робочих місць співробітників. Data Security та Security for AI перевіряють потоки даних, промпти та відповіді, виявляють тіньовий ШІ та регулюють доступ до моделей і агентів. Agentic SecOps поєднує телеметрію Zscaler із можливостями MDR від Red Canary для автоматизації розслідування та усунення загроз.
|
Напрямок бізнесу
|
Продукти та клієнти
|
Комерційна модель / проксі-показник масштабу
|
Свідчення зростання
|
Аналітичний погляд
|
|
Користувачі Zero Trust
|
ZIA, ZPA та ZDX для доступу корпоративних користувачів, пристроїв і додатків.
|
Переважно підписки на користувача; базова модель «land and expand» для наявної клієнтської бази.
|
Понад 50% компаній із Fortune 500 та понад 40% із Global 2000 є клієнтами.
|
Найбільша перевірена франшиза, але зростання кількості ліцензій уповільнюється, а конкуренція в пакетних рішеннях є жорсткою.
|
|
Хмара Zero Trust
|
Взаємодія робочих навантажень, сегментація та хмарна безпека в приватних і публічних хмарах.
|
Монетизація, орієнтована на робочі навантаження та обсяг використання; доступно через основні хмарні екосистеми.
|
Керівництво відзначає збереження динаміки та розширення в мультихмарних середовищах.
|
Важливий вектор зростання, не пов'язаний із кількістю ліцензій, із чудовою архітектурною сумісністю.
|
|
Філії Zero Trust
|
Філії, заводи, склади та середовища IoT/OT.
|
Економіка, прив'язана до пристроїв, локацій та апаратних рішень.
|
Частина зростання до понад 950 підприємств, що впровадили концепцію «Zero Trust Everywhere».
|
Розширює потенційний обсяг витрат, але підвищує вимоги до обладнання та інфраструктури.
|
|
Безпека даних та безпека для ШІ
|
DLP, DSPM, виявлення ШІ-активів, перевірка промптів, редтімінг ШІ та політика агентів.
|
Можливості додаткових продажів платформи та підписок для нових клієнтів.
|
Обсяг замовлень на рішення з безпеки ШІ зріс на понад 50% кв/кв; 70% угод включали безпеку даних.
|
Найкращий варіант для додаткового зростання, хоча поточний дохід окремо не розкривається.
|
|
Агентний SecOps / MDR
|
Агентний SOC, управління експозицією загроз та кероване виявлення і реагування від Red Canary.
|
Програмне забезпечення плюс керована послуга; ARR Red Canary становив 141 млн доларів США у 4 кварталі.
|
Запустили Агентний SOC 9 вересня після придбання Red Canary за 651,4 млн доларів США.
|
Стратегічно узгоджено, але інтеграція та зростання від придбання мають окупити вартість покупки.
|
|
Професійні послуги
|
Впровадження, проєктування мережі, мапування та навчання.
|
Близько 2% від доходу
|
Не є суттєвим фактором зростання у звітності.
|
Сприяє впровадженню, а не формує окреме джерело прибутку.
|
Найціннішим активом є спільна інлайн-хмара та її телеметрія. Zscaler зазначає, що платформа обробляє понад 750 мільярдів транзакцій щодня у більш ніж 200 публічних дата-центрах. Клієнт, який впроваджує контроль доступу користувачів, безпеку робочих навантажень, сегментацію філій, контроль даних та управління ШІ-агентами, може повторно використовувати інфраструктуру політик та перевірки, що знижує труднощі інтеграції та підвищує витрати на перехід до інших постачальників. Обмеження полягає в тому, що Zscaler має підтримувати високу доступність та ефективність у межах свого портфеля рішень, який стрімко розширюється.
Ключові операційні показники та зміни
Оприлюднення результатів за 2026 фінансовий рік та звіт за формою 10-K від 3 вересня є основним фінансовим тригером. Запуск Agentic SOC 9 вересня перетворив придбання Red Canary на видиму продуктову пропозицію. Окремо керівництво ініціювало реструктуризацію, яка торкнеться близько 3% співробітників із прогнозованими витратами у розмірі 30–33 мільйонів доларів США, водночас перерозподіляючи ресурси на користь ШІ та зростання.
|
Показник / подія
|
Останнє значення
|
Порівняння
|
Базис
|
Інвестиційні наслідки
|
|
Дохід за IV квартал
|
898,2 млн USD
|
зростання на 25% р/р
|
дохід за GAAP
|
Вище за попередній прогноз компанії; стійкий попит з урахуванням внеску від придбання.
|
|
ARR / органічний ARR
|
3,771 млрд USD / 3,630 млрд USD
|
зростання на 25% / зростання на 20%
|
KPI компанії; органічний показник не враховує Red Canary
|
Різниця в п'ять відсоткових пунктів є найбільш точним показником зростання за рахунок придбань.
|
|
Чистий новий ARR
|
246 млн USD; 232 млн USD органічного показника
|
зростання на 24% / зростання на 17%
|
KPI компанії за 4 квартал
|
Органічне прискорення є позитивним, але все ще нижчим за загальний показник.
|
|
RPO
|
7,365 млрд USD
|
зростання на 27% р/р
|
Контрактна ціна угоди; 45% очікується протягом 12 місяців
|
Приблизно в 2,2 рази перевищує дохід за 2026 фінансовий рік, що забезпечує прогнозованість.
|
|
Великі клієнти
|
785 із ARR понад 1 млн USD; 4 182 із ARR понад 100 000 USD
|
зростання на 18% / зростання на 20%
|
Кількість на кінець 4 кварталу
|
Розширення бізнесу в корпоративному сегменті залишається масштабним, а не залежить виключно від залучення нових клієнтів.
|
|
Прибутковість та FCF за 4 квартал
|
24,3% операційної маржі не за GAAP; 60,8 млн USD FCF
|
Маржа FCF знизилася до 7% з 24%
|
Визначення показників non-GAAP та FCF компанії
|
Операційний важіль покращився, але прискорені закупівлі інфраструктури знизили конверсію грошових коштів.
|
|
Прогноз на 2027 фінансовий рік
|
3,908–3,938 млрд доларів США доходу; 4,396–4,426 млрд доларів США ARR
|
близько 17% зростання
|
Прогноз компанії
|
Чітке уповільнення, яке робить органічне виконання критерієм оцінки вартості.
|
Квартал виявився кращим за попередній прогноз компанії, але подальша динаміка є більш важливою. RPO зростав швидше, ніж органічний ARR, кількість великих клієнтів збільшилася приблизно на 20%, а обсяг замовлень Z-Flex перевищив 770 млн доларів США з понад 60% послідовного зростання. Ці показники підтверджують подальше впровадження платформи. Проте прогноз на 2027 фінансовий рік починається нижче органічних темпів 2026 фінансового року, частково через те, що керівництво очікує сезонності та все ще перебуває на ранній стадії монетизації нових продуктів.
Зростання ціни акцій на 16,3% 14 вересня було частиною ширшої ротації в секторах кібербезпеки та корпоративного програмного забезпечення, пов'язаної з підвищеною стурбованістю щодо автономних загроз ШІ та відходом від апаратного забезпечення ШІ. Цей крок підкріплює стратегічний наратив, але не змінює прогнози компанії. Операційне питання полягає в тому, чи зможуть рішення Security for AI та Agentic SecOps генерувати додатковий ARR, а не просто посилювати аргументацію на користь поточних витрат на платформу.
3. Фундаментальна якість
|
Показник
|
FY2024
|
FY2025
|
FY2026
|
Аналітичний висновок
|
|
Дохід
|
2,168 млрд USD
|
2,673 млрд USD
|
3,353 млрд USD
|
Трирічний CAGR близько 24%; органічне зростання у FY2026 близько 20%.
|
|
Валова маржа за GAAP
|
78,0%
|
76,9%
|
76,8%
|
Високоякісна економіка SaaS із помірним тиском з боку інфраструктури та поглинань.
|
|
Операційний збиток / маржа за GAAP
|
мінус 121,5 млн USD / мінус 5,6%
|
мінус 128,5 млн USD / мінус 4,8%
|
мінус 133,3 млн USD / мінус 4,0%
|
Покращення маржі, але операційний прибуток за GAAP відсутній.
|
|
Операційний прибуток non-GAAP
|
442,2 млн USD
|
580,1 млн доларів США
|
767,1 млн доларів США
|
Операційний важіль помітний до коригування на SBC та витрати на придбання.
|
|
Операційний грошовий потік
|
779,8 млн доларів США
|
972,5 млн доларів США
|
1,130 млрд доларів США
|
Стабільні збори та відкладені доходи підтримують генерацію грошових коштів.
|
|
FCF / маржа
|
585,0 млн доларів США / 27%
|
726,7 млн доларів США / 27%
|
779,1 млн доларів США / 23%
|
FCF зріс на 7%, повільніше, ніж дохід, через зростання інвестицій в інфраструктуру.
|
|
Capex плюс програмне забезпечення для внутрішнього використання
|
194,9 млн доларів США
|
245,8 млн доларів США
|
350,5 млн доларів США
|
Зростання на 43%; капітальні витрати на обладнання у 2027 фіскальному році прогнозуються в діапазоні 11–13% від доходу.
|
|
SBC та пов'язані податки на заробітну плату
|
549,1 млн доларів США
|
685,5 млн доларів США
|
841,6 млн доларів США
|
Близько 25% доходу щороку; основна знижка за якість.
|
|
Грошові кошти та короткострокові інвестиції / векселі
|
не використовується
|
3,572 млрд доларів США / 1,701 млрд доларів США
|
3,474 млрд доларів США / 1,696 млрд доларів США
|
Чиста ліквідність є достатньою навіть після придбань.
|
Зростання та маржа. Зростання доходу розширюється від користувачів у бік продуктів без прив'язки до кількості робочих місць, але внесок від придбань у 2026 фінансовому році є суттєвим. Валова маржа залишається відмінною, а операційна маржа non-GAAP за рік зросла до 23%. Прогрес за GAAP є повільнішим, оскільки SBC (компенсація на основі акцій), амортизація придбаних нематеріальних активів та реструктуризація є реальними економічними витратами або витратами, пов'язаними з придбанням.
Грошовий потік та капіталомісткість. FCF — це реальні грошові кошти, але на них позитивно впливають SBC та надходження від відкладеного доходу. Купівля основних засобів, обладнання та інших активів у 2026 фінансовому році зросла на 69% до 277,3 млн доларів США, тоді як інвестиції в програмне забезпечення для внутрішнього використання становили 73,2 млн доларів США. Витрати у четвертому кварталі були здійснені випереджаючими темпами через доступність компонентів. Керівництво очікує, що капітальні витрати на обладнання у 2027 фінансовому році становитимуть від 11% до 13% від доходу, враховуючи високі ціни на пам'ять, накопичувачі та процесори. Це дозволяє утримувати прогнозовану маржу FCF на рівні близько 23%, незважаючи на скоригований операційний леверидж.
Баланс та розподіл капіталу. Грошові кошти та короткострокові інвестиції перевищили конвертовані облігації приблизно на 1,78 млрд USD. Ліквідність не становить ризику. Розподіл капіталу є більш неоднозначним: Red Canary коштувала 651,4 млн USD, а загальний гудвіл зріс до 1,218 млрд USD з 417,7 млн USD. Наприкінці року Red Canary забезпечила 141 млн USD ARR, що передбачає ціну купівлі, яка майже в 4,6 раза перевищує цей показник ARR, без урахування винагород за утримання персоналу та інтеграцію. Угода має стратегічну логіку, але окупність залежить від перехресних продажів Agentic SecOps, а не лише від збереження придбаного доходу.
Фундаментальний висновок. Фундаментальна якість Zscaler є високою, оскільки регулярний дохід, RPO, проникнення в корпоративний сегмент та генерування грошових коштів взаємно підсилюють один одного. Найважливішим показником є органічний чистий новий ARR. Він визначає, чи здатні впровадження нових продуктів та продуктивність продажів компенсувати насичення користувацької бази без залучення нових поглинань.
4. Галузь та конкурентне середовище
Zscaler конкурує у сферах Security Service Edge, SASE, доступу до мережі з нульовою довірою, безпечних вебшлюзів, безпеки хмарних робочих навантажень, безпеки даних та дедалі більше в автоматизації SOC. Жоден єдиний публічний показник частки ринку не охоплює весь цей спектр. Визначення ARR у постачальників також відрізняються: ARR Zscaler охоплює дохід від підписки на наступні 12 місяців; CrowdStrike звітує про ARR від підписки на платформу; NGS ARR Palo Alto Networks виключає апаратне забезпечення та застарілі супутні пропозиції; Fortinet акцентує увагу на виторгу та виставлених рахунках. Тому порівняння є лише орієнтовними.
|
Конкурентний вимір
|
Підтверджена позиція Zscaler
|
Показник масштабу та обмеження
|
Основні конкуренти / замінники
|
Вплив на зростання та оцінку
|
|
SSE та доступ із нульовою довірою
|
Визнаний Gartner лідером 2026 року як у платформах SASE, так і в SSE.
|
Позиціонування від сторонніх організацій, а не аудійована частка ринку.
|
Palo Alto Networks, Netskope, Cisco, Fortinet та Microsoft.
|
Лідерство підтримує преміальне ціноутворення; комплексні пакети послуг можуть його знижувати.
|
|
Масштаб хмари та телеметрія
|
Понад 750 мільярдів щоденних транзакцій у більш ніж 200 публічних дата-центрах.
|
Масштаб обробки, розкритий компанією; конкуренти використовують інші визначення.
|
Нативні засоби контролю гіперскейлерів та глобальні хмари безпеки.
|
Більший обсяг трафіку покращує контекст виявлення, але вимагає постійних інвестицій в інфраструктуру.
|
|
Корпоративна дистрибуція
|
Близько 11 000 клієнтів; понад 50% із Fortune 500 та 40% із Global 2000.
|
Кількість клієнтів не є еквівалентом частки гаманця.
|
Пакетування Microsoft, платформізація PANW, CRWD Falcon Flex та Fortinet через партнерські канали.
|
Глибоке проникнення уможливлює додаткові продажі, але залишає менше незайманих мегакорпорацій.
|
|
ШІ та безпека даних
|
Обсяг замовлень у сфері безпеки ШІ зріс на понад 50% порівняно з попереднім кварталом (QoQ); ARR у сфері безпеки даних перевищив 500 мільйонів доларів США на червневій сесії для інвесторів.
|
Обсяг замовлень та ARR є різними показниками; дохід від продуктів не розголошується.
|
PANW, CRWD, Microsoft, Fortinet та спеціалізовані постачальники рішень для DSPM / безпеки ШІ.
|
Найбільша опціональність, але поточна оцінка вже враховує монетизацію.
|
|
SOC та реагування
|
Agentic SOC інтегрує inline-застосування політик із Red Canary MDR.
|
Нещодавно запущено; немає окремого розкриття інформації про доходи або утримання клієнтів.
|
CRWD Falcon / Next-Gen SIEM, PANW Cortex та Microsoft Sentinel.
|
Усунення загроз із замкненим циклом може збільшити частку витрат клієнта, якщо інтеграція виявиться кращою.
|
|
Компанія
|
Останній порівнянний період
|
Дохід / масштаб регулярних доходів
|
Зростання / рентабельність
|
Операційний та інвестиційний контекст
|
Конкурентний висновок
|
|
Zscaler
|
IV кв. FY2026
|
USD 898 млн доходу; USD 3,771 млрд ARR
|
25% зростання доходу та ARR; 24% операційної маржі non-GAAP; 7% маржі FCF
|
Органічне зростання ARR становило 20%; capex у IV кв. було прискорено.
|
Сфокусований лідер у сегменті Zero Trust, але не поточний лідер за грошовою маржею.
|
|
CrowdStrike
|
II кв. FY2027
|
USD 1,47 млрд доходу; USD 5,84 млрд ARR
|
25% зростання ARR; 25% операційної маржі non-GAAP; 26% маржі FCF
|
ARR Falcon Flex перевищив USD 2,29 млрд і зріс на 101%.
|
Лідер за динамікою у сфері захисту кінцевих точок, управління ідентифікацією та операцій безпеки.
|
|
Palo Alto Networks
|
IV кв. FY2026
|
USD 3,41 млрд доходу; USD 9,10 млрд NGS ARR
|
34% доходу; 63% NGS ARR; близько 29% операційної маржі не за GAAP
|
Придбання суттєво впливають на зростання та порівнянність; скоригована маржа FCF за 2026 фінансовий рік становила 38,4%.
|
Переможець широкого платформного масштабу, з ризиком інтеграції.
|
|
Fortinet
|
II квартал 2026 року
|
2,05 млрд доларів США доходу; 2,37 млрд доларів США обсягу виставлених рахунків
|
26% доходу; 33% обсягу виставлених рахунків; 38% операційної маржі не за GAAP
|
Економіка ASIC та апаратних рішень підтримує конвергенцію безпечних мереж.
|
Лідер за прибутковістю, особливо там, де апаратне забезпечення та мережеві технології мають важливе значення.
|
Примітка: фінансові періоди, асортимент продукції та визначення KPI відрізняються. NGS ARR компанії PANW включає придбані бізнеси й не є порівнянним з ARR компанії Zscaler. Fortinet продає апаратне забезпечення та звітує про обсяг виставлених рахунків, а не про ARR. Квартальний FCF є сезонним; маржа FCF компанії Zscaler за повний 2026 фінансовий рік становила 23%.
CrowdStrike наразі лідирує за показниками найчистішої динаміки розвитку: ARR зріс на 25%, зростання чистого нового ARR прискорилося на 51%, а маржа FCF досягла 26%. Palo Alto Networks лідирує за шириною платформи та масштабом контрактів, але ефекти від поглинань роблять її 63%-ве зростання NGS ARR невідповідним як орієнтир для органічного зростання. Fortinet лідирує за GAAP та скоригованою прибутковістю. Zscaler лідирує в сегменті спеціалізованих архітектур SSE та нульової довіри, паралельно розширюючись у сфери даних, філій та ШІ, проте компанія має продемонструвати, що така різноманітність продуктів конвертується в органічне зростання.
Постачальники точкових продуктів без власної телеметрії чи каналів дистрибуції є структурними аутсайдерами в умовах консолідації платформ клієнтами. Zscaler є чистим бенефіціаром цієї консолідації, оскільки її встановлена база може впроваджувати більше модулів. Компанія стане відносним аутсайдером, якщо Microsoft, PANW або CRWD об'єднають суміжні функції в пакети за нижчою додатковою ціною, або якщо нові SOC та endpoint-продукти від Zscaler не зможуть зрівнятися за глибиною зі спеціалізованими рішеннями.
5. Ключові ризики
-
Органічне уповільнення. Якщо органічне зростання ARR впаде нижче 17% або чисте нове ARR припинить прискорюватися, виручка за 2027 фіскальний рік може не досягти запланованого показника у діапазоні 15–19%. Оскільки акції торгуються на рівні близько 39-кратного прогнозованого скоригованого EPS, нижчі темпи зростання призведуть до зниження як очікуваних прибутків, так і оціночного мультиплікатора.
-
Монетизація ШІ розпочнеться пізніше, ніж передбачає наратив. Очікується, що масштабування Zero Trust Exchange для агентів та Endpoint AI Security відбудеться переважно у другій половині 2027 фіскального року. Якщо замовлення Security for AI не зможуть конвертуватися в ARR або залишаться в пакетних пропозиціях, вересневій переоцінці бракуватиме додаткового пулу доходів.
-
SBC та розмивання акцій. SBC та пов'язані з ними податки на заробітну плату за 2026 фіскальний рік склали приблизно 25% від виручки та перевищили заявлений FCF. Якщо кількість акцій в обігу продовжуватиме зростати майже на 3% щорічно без досягнення прибутковості за GAAP, створення вартості на одну акцію відставатиме від загального обсягу генерації грошових коштів.
-
Капіталомісткість та інфляція компонентів. Керівництво очікує, що капітальні витрати на обладнання становитимуть у межах 11–13% від виторгу за 2027 фіскальний рік через підвищені витрати на оперативну пам'ять, накопичувачі та процесори. Якщо капітальні витрати перевищать 13%, тоді як маржа FCF впаде нижче 22%, уявна перевага хмарної моделі як бізнесу з низькою часткою активів послабиться.
-
Ризики, пов'язані з поглинанням та гудвілом. Гудвіл зріс до 1,218 мільярда доларів США, а компанія Red Canary забезпечила 141 мільйон доларів США ARR після придбання за готівку на суму 651,4 мільйона доларів США. Низький показник утримання клієнтів або обмежені перехресні продажі сповільнять органічне зростання, створять ризик знецінення активів та підірвуть економічну ефективність Agentic SecOps.
-
Конкуренція платформ та пакетування послуг. PANW, CRWD, Fortinet та Microsoft можуть об'єднувати модулі безпеки з ширшими контрактами. Якщо Zscaler доведеться надавати знижки на Z-Flex або витрачати більше на продажі для збереження контрактів, валова маржа та продуктивність продажів знизяться ще до того, як почне зменшуватися кількість клієнтів.
-
Збій у системі безпеки або доступності. Zscaler знаходиться безпосередньо на шляху трафіку клієнтів. Суттєвий збій у роботі, пропущена атака або вразливість платформи можуть призвести до надання компенсацій за обслуговування, затримки продовження контрактів та репутаційних збитків, що безпосередньо погіршить ARR та преміальний мультиплікатор.
-
Ефективність виконання під час реструктуризації. Скорочення штату на 3% може покращити розподіл ресурсів, але порушення роботи інженерних відділів або команд виходу на ринок (go-to-market) може затримати випуск нових продуктів. Попереджувальним сигналом буде слабший показник органічного чистого нового ARR на тлі зростання витрат на R&D або продажі.
-
Базисний ризик між ф'ючерсами та акціями. Згаданий інструмент LBank — це ф'ючерси ZSUSDT, а не прості акції Nasdaq чи верифікований спотовий токен LBank. Фінансування, кредитне плече, ліквідність та точність відстеження можуть призвести до відхилення прибутковості від базових акцій, розглянутих у цьому звіті.
6. Контрольний список для моніторингу
-
Дохід за I квартал 2027 фінансового року: 939 мільйонів доларів США або більше підтвердять зростання, яке перевищує прогнози; показник нижче 935 мільйонів доларів США послабить цю тезу.
-
Органічне зростання ARR: 20% або вище свідчили б про стабілізацію та зміцнили б підтримку оцінки; показник нижче 17% підтвердив би швидше уповільнення.
-
Органічний чистий новий ARR: зростання понад 20% протягом двох кварталів підтвердило б продуктивність продажів і нові продукти; показник нижче 15% поставив би під сумнів тезу про повторне прискорення.
-
Конверсія Security for AI: подальше зростання обсягу замовлень понад 30% у квартальному обчисленні та розкриття внеску в ARR зміцнили б позиції ШІ; зростання обсягу замовлень без розкриття ARR залишається недостатнім.
-
Підприємства Zero Trust Everywhere: зростання з понад 950 до щонайменше 1 150 до середини 2027 фінансового року підтвердило б розширення не за рахунок збільшення кількості робочих місць; плато нижче 1 050 послабило б його.
-
Маржа та капітальні витрати (capex): операційна маржа не за GAAP на рівні 24% або вище з маржею FCF понад 23% продемонструвала б наявність операційного важеля. Капітальні витрати на обладнання понад 13% від виручки або маржа FCF нижче 22% були б негативним фактором.
-
SBC: зниження нижче 22% від виручки покращило б економічну якість; збереження показника на рівні близько 25% залишає розмивання часток головним чинником нівелювання FCF.
-
Динаміка конкурентів: порівняйте органічний ARR та маржу FCF компанії Zscaler із показниками CRWD, PANW та FTNT. Zscaler потребує щонайменше порівнянного органічного зростання або більш чіткого збільшення частки продукту на ринку для захисту свого мультиплікатора.
-
Оцінка: нижче ніж 32-кратний показник non-GAAP EPS за 2027 фінансовий рік за незмінного прогнозу покращить співвідношення ризику та прибутку; вище ніж 40-кратний показник без органічного ARR понад 20% вказуватиме на переоцінку, зумовлену виключно наративами.
-
Контрактна база LBank: моніторте ставку фінансування, ліквідність та відповідність ZSUSDT до Nasdaq ZS, оскільки висновки дослідження стосуються фундаментальних показників акцій Zscaler, а не мікроструктури контрактів із кредитним плечем.
7. Джерела



 Переказати