Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: Цей звіт складено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та обговорення в дослідницьких цілях. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією або гарантією прибутковості. Операційна діяльність компанії, оцінки, ринкові ціни та консенсусні очікування, розглянуті в цьому документі, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та ухвалювати власні рішення.
1. Основний висновок
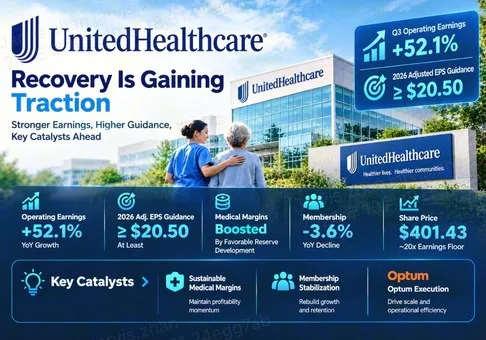
Загальний висновок: UnitedHealth Group має цінну інтегровану франшизу у сфері охорони здоров’я, а відновлення її грошових потоків виглядає переконливим. За ціни 401,43 USD оцінка є радше справедливою або повною, ніж явно низькою; співвідношення ризику й прибутковості схиляє до обережності, оскільки приблизно 20-кратний оновлений мінімальний рівень прибутку вже передбачає, що медичні маржі можуть залишатися відновленими. Вирішальною змінною є медична прибутковість після відокремлення сприятливого уточнення резервів від повторюваної динаміки страхових виплат.
-
Вищий мінімальний рівень прибутку підтримує інвестиційну тезу, але залишає обмежений простір для негайного зростання оцінки. Керівництво підвищило прогноз скоригованого EPS на 2026 рік щонайменше до 20,50 USD з діапазону 19,50–20,00 USD. Ціна закриття акцій 16 жовтня передбачає 19,6x цього мінімального рівня та 20,6x мінімального рівня за GAAP у 19,50 USD. Це мультиплікатори до мінімальних рівнів прогнозу, а не історичний P/E чи консенсус-прогнози; фактичні мультиплікатори були б нижчими, якби прибуток перевищив мінімальний рівень.
-
Медичні маржі покращилися, суттєвою мірою завдяки внеску оцінкових коригувань. MCR у III кварталі знизився до 88,4% з 89,9%, тоді як сприятливий розвиток резервів за попередні періоди на суму 610 млн дол. США, пов’язаний із датами надання послуг у 2026 році, підтримав результат. Ця сума становить приблизно 70 базисних пунктів квартального преміального доходу. Її механічне виключення дає MCR на рівні близько 89,1%, що все ще краще, ніж торік, але менш вражаюче, ніж свідчить заголовний показник.
-
Відновлення грошових коштів є значним і сприяє оздоровленню балансу. CFO за дев’ять місяців у розмірі 25,087 млрд дол. США за вирахуванням 2,421 млрд дол. США витрат на придбання нерухомості, обладнання та капіталізованого програмного забезпечення дає аналітичний проксі-показник FCF у 22,666 млрд дол. США. Це перевищує 11,201 млрд дол. США дивідендів і викупу акцій. Цей проксі-показник не є вільно розподілюваними грошовими коштами материнської компанії, але він підтверджує висновок, що відновлення — це більше, ніж бухгалтерське представлення.
-
Прибутковість відновлюється за меншої бази учасників. UnitedHealthcare обслуговувала 48,300 млн застрахованих за медичними планами проти 50,125 млн роком раніше, що означає зниження на 3,6%. Вибірковий вихід із сегментів і ціноутворення можуть поліпшити андеррайтинг, але тривале скорочення зрештою обмежує покриття фіксованих витрат і перехресні продажі. Наступний етап має продемонструвати прибуткове утримання клієнтів, а не лише відмову від слабких контрактів.
-
Optum поліпшується, але єдина премія за платформу є передчасною. Optum Health отримала 735 млн дол. США операційного прибутку, тоді як її скоригований операційний прибуток становив 588 млн дол. США. Optum Rx обробила 393 млн скоригованих рецептів проти 414 млн роком раніше. Сервісні бізнеси підтримують диверсифікацію; заявлене відновлення все ще потребує нормалізації та доказів сталого попиту з боку клієнтів.
Наша явна чутливість оцінки використовує припущення аналітиків, а не цільову ціну брокера. Застосування мультиплікатора 18x–20x до 20,50 USD дає 369–410 USD, що приблизно відповідає від 8,1% потенціалу зниження до 2,1% потенціалу зростання відносно референтної ціни, до виплат. Сильніший сценарій зі сталим річним EPS на рівні 24,00 USD за мультиплікатора 20x дає 480 USD, або близько 19,6% потенціалу зростання. Стресовий сценарій з 18,00 USD за мультиплікатора 16x дає 288 USD, або близько 28,3% потенціалу зниження. Останні два рівні EPS є сценаріями, а не опублікованими прогнозами. Поточна ціна близька до верхньої межі нашого діапазону стабілізації, що пояснює обережний висновок попри поліпшення операційних показників.
Розглянутий тут торговий маршрут — спот UNHON/USDT, токенізований фондовий інструмент Ondo. Знайдіть UNHON на спотовому ринку LBank і скористайтеся перевіреним посиланням вище. UNHON і UNH, що котирується на NYSE, є різними інструментами; довідкова ціна акції, використана для оцінки компанії, становить USD 401.43, а не котирування токена. Цей звіт не встановлює умови викупу токенів, прямі права акціонерів або право на участь для конкретного облікового запису.
2. Огляд компанії, структура бізнесу та ключові операційні показники
UnitedHealth поєднує медичне страхування з наданням медичних послуг, технологічними та фармацевтичними послугами. UnitedHealthcare збирає страхові премії за плани з прийняттям ризику та адміністративні збори за сервісними угодами. Прибуток залежить від узгодження цін і структури пільг із вартістю медичного обслуговування. Optum продає послуги як усередині, так і поза межами групи, надаючи компанії кілька способів брати участь у витратах на охорону здоров’я без економічної еквівалентності всіх доходів.
|
Бізнес / 3 кв. 2026
|
Виручка, млрд USD
|
Операційний прибуток, млрд USD
|
Бізнес-модель та економічне обмеження
|
|
UnitedHealthcare
|
86.330
|
2.831
|
Пільги для роботодавців, Medicare та Medicaid; отримує премії та комісії за послуги; медичні вимоги формують маржу від прийняття ризику.
|
|
Optum Health
|
22.910
|
0.735
|
Надання медичних послуг і угоди на основі вартості; структура пацієнтів і щільність місцевих постачальників визначають економіку одиниці.
|
|
Optum Insight
|
5.474
|
1.279
|
Технологічні, інформаційні, платіжні та адміністративні послуги; ефективність програмного забезпечення та сервісів підтримує вищу маржу.
|
|
Optum Rx
|
39.927
|
1.718
|
Пільги на фармацевтичні препарати та аптечні послуги; закупівлі, структура та ціноутворення для клієнтів важать більше, ніж сам лише валовий дохід від ліків.
|
Джерело: реліз від 13 жовтня, розкладки за бізнесами та додаткові графіки. Показники наведено за GAAP і тут округлено до трьох знаків після коми. Виручку UnitedHealthcare та Optum не можна додавати безпосередньо: корпоративні елімінування становлять 40.519 млрд дол. США, тоді як внутрішні елімінування Optum — 1.428 млрд дол. США. Консолідована виручка Optum становить 66.883 млрд дол. США, а її операційний прибуток — 3.732 млрд дол. США. Внутрішні перекази ніколи не слід двічі враховувати як незалежний попит.
Основні операційні показники та зміни
|
Операційний тест
|
Останній підтверджений результат
|
Інвестиційний висновок
|
|
Виручка та прибутковість
|
Виручка за III квартал — 112,694 млрд USD, -0,4%; операційний прибуток — 6,563 млрд USD, +52,1%.
|
Відновлення зумовлене маржею; це не відновлений цикл зростання обсягів.
|
|
Коефіцієнт медичних витрат (MCR)
|
88,4% проти 89,9% роком раніше та 86,7% у II кварталі.
|
Поліпшення в річному вимірі є реальним, тоді як сезонний тиск у послідовному вимірі зберігається.
|
|
Внесок резервів
|
Сприятливе коригування за попередні періоди на 610 млн USD, пов’язане з датами надання послуг у 2026 році.
|
Слід відрізняти перегляд оцінок поточного року від повторюваних показників страхових виплат поточного кварталу.
|
|
Обслуговувані люди
|
Учасники медичного страхування UnitedHealthcare: 48,300 млн проти 50,125 млн роком раніше.
|
Вибірковий вихід із ринків сприяє ціноутворенню, але скорочує базу обсягів.
|
|
Перегляд прогнозу
|
Скоригований EPS за 2026 рік — щонайменше 20,50 USD; попередній діапазон — 19,50–20,00 USD.
|
Вищий мінімальний рівень прибутку обнадіює; це не гарантований точковий прогноз.
|
|
Грошові кошти та боргове навантаження
|
Грошовий потік від операційної діяльності від початку року — 25,087 млрд дол. США; співвідношення боргу до капіталу — 41,7% проти 41,2% у 2-му кварталі.
|
Касове фінансування поліпшується; гнучкість капіталу материнської компанії все ще потребує моніторингу.
|
Джерела: офіційні звіти про фінансові результати за 3-й і 2-й квартали 2026 року. Операційний прибуток наведено за GAAP; скоригований прибуток на акцію не відповідає GAAP. Кількість учасників медичних планів відрізняється від загальної кількості споживачів, яких обслуговує Optum. Співвідношення боргу до капіталу розраховано відповідно до визначення компанії, яке не слід замінювати іншим знаменником без узгодження.
Операційне питання полягає в тому, чи покращує цілеспрямоване скорочення економічні показники портфеля, що залишається. Менший високоякісний портфель може створювати більше вартості, ніж портфель, що розширюється за заниженими цінами. Проте цю тезу мають одночасно підтвердити два показники: достатній рівень маржі та динаміка кількості учасників, яка зрештою стабілізується. Скорочення виручки не слід автоматично вважати невдачею, так само як не слід припускати, що воно повністю зумовлене стратегією.
Optum додає окремий тест. Виручка аптечного напряму може підтримуватися структурою продажів лікарських засобів навіть за зниження кількості рецептів, а виручка від надання медичних послуг може скорочуватися внаслідок виходу з нерентабельних географічних ринків. Тому інвесторам слід відстежувати обсяги послуг і нормалізований внесок поряд із виручкою. Вертикальна інтеграція групи створює можливості для координації, але також ускладнює розподіл маржі та робить кілька бізнесів уразливими до одного й того самого середовища витрат на пацієнтів.
3. Фундаментальна якість
|
Показник / млрд дол. США, крім EPS
|
9 міс. 2025
|
9 міс. 2026
|
|
Виручка
|
334.352
|
336.447
|
|
Операційний прибуток за GAAP
|
18.584
|
23.544
|
|
Розрахункова операційна маржа за GAAP
|
5.6%
|
7.0%
|
|
Чистий прибуток, що припадає на власників звичайних акцій
|
12.046
|
15.874
|
|
Розбавлений EPS за GAAP, дол. США
|
13.21
|
17.50
|
|
Скоригований розбавлений EPS, дол. США
|
14.22
|
18.30
|
|
Грошовий потік від операційної діяльності
|
18.589
|
25.087
|
|
Придбання нерухомості, обладнання та капіталізованого програмного забезпечення
|
2.674
|
2.421
|
|
CFO за вирахуванням цих придбань, аналітичний проксі-показник FCF
|
15.915
|
22.666
|
|
Грошові кошти та їх еквіваленти на кінець періоду
|
27.210
|
25.845
|
|
Грошові кошти та короткострокові інвестиції, довідковий показник балансу
|
28.121 станом на 31 грудня 2025 року
|
28.549 станом на 30 вересня 2026 року
|
|
Короткостроковий і довгостроковий борг, посилання на баланс
|
78.389 станом на 31 грудня 2025 року
|
74.331 станом на 30 вересня 2026 року
|
Джерело даних: фінансові таблиці з неаудованого звіту за 3-й квартал. Перші десять рядків порівнюють дев’ять місяців, що завершилися 30 вересня кожного року. Останні два рядки прямо порівнюють вересень 2026 року з груднем 2025 року й не є темпами зростання від вересня до вересня. Проксі-показник FCF є нашим розрахунком, а не скоригованим показником non-GAAP, оприлюдненим компанією.
Фундаментальна якість поліпшується завдяки генеруванню грошових коштів і дисципліні витрат, тоді як регулярна прибутковість медичного сегмента залишається слабшою ланкою. Операційна маржа за дев’ять місяців зросла приблизно з 5,6% до 7,0% за майже незмінної виручки. Це підтримує тезу про відновлення. Втім, це ще не підтверджує повернення до стійкої премії за зростання, оскільки кількість учасників, оцінки резервів і коригування портфеля залишаються суттєвими факторами.
Різниця між GAAP і скоригованим прибутком має значення в обох напрямах. Операційний прибуток за GAAP у III кварталі становив 6,563 млрд дол. США, тоді як скоригований операційний прибуток був нижчим — 6,265 млрд дол. США — після коригувань, пов’язаних із портфелем активів і реструктуризацією. На рівні прибутку на акцію виключення амортизації та інших статей дає скоригований показник у 4,69 дол. США проти 4,56 дол. США за GAAP. Скоригований не означає, що було виключено всі вигоди, а напрям операційного коригування відрізняється від коригування чистого прибутку на акцію.
Аналіз чутливості резервів робить невизначеність, що залишається, конкретною. Використання заявлених за квартал податкових витрат, поділених на прибуток до оподаткування, дає приблизну податкову ставку 22,2%. Застосування цієї ставки до USD 610 млн сприятливої динаміки та ділення на 902 млн розбавлених акцій дає близько USD 0,53 на акцію. Віднімання цього показника зі скоригованого EPS дає приблизно USD 4,16. Це діагностичний розрахунок, а не перерахований результат: він не нормалізує всі інші статті й не стверджує, що сприятлива динаміка є неналежною. Він вимірює, наскільки квартал міг залежати від переоцінки раніше заявлених страхових претензій.
Грошові кошти забезпечують сильнішу підтримку. Розрахунок проксі-показника FCF: 25,087 млрд дол. США мінус 2,421 млрд дол. США = 22,666 млрд дол. США, порівняно з 15,915 млрд дол. США роком раніше. Дивіденди у розмірі 6,170 млрд дол. США та викуп акцій на 5,031 млрд дол. США разом становлять 11,201 млрд дол. США. Чисті грошові потоки від запозичень показують погашення на 3,075 млрд дол. США. Це поєднання узгоджується як із виплатами акціонерам, так і зі скороченням боргу, а не з розподілами, що фінансуються лише за рахунок додаткового боргу.
Однак грошові кошти страхової компанії не є взаємозамінними з надлишковими грошовими коштами промислової компанії. Важливими є зобов’язання за страховими виплатами, нормативний капітал, обмеження на виплату дивідендів регульованими дочірніми компаніями та інвестиційні потреби. Відображена сприятлива зміна операційних активів і зобов’язань на 4,327 млрд дол. США також підтримує дев’ятимісячний CFO і може не повторитися. Ми не віднімаємо всі грошові кошти та інвестовані активи від боргу й не називаємо залишок необмеженим корпоративним кредитним плечем.
Відтворювана передача показників від бізнесу до оцінки
Почнімо з доходу від страхових премій за III квартал у розмірі 87,078 млрд дол. США та медичних витрат у розмірі 76,982 млрд дол. США. Їхнє співвідношення становить приблизно 88,4%. За незмінного обсягу премій, структури виплат і адміністративних витрат зниження MCR на 50 базисних пунктів додає 435,39 млн дол. США до операційного прибутку до оподаткування. За такого самого приблизного податкового ставки та кількості розводнених акцій це дає близько 0,38 дол. США додаткового EPS за цей квартал. Погіршення такого самого масштабу змінює знак на протилежний.
Якби це поліпшення зберігалося протягом чотирьох порівнюваних кварталів, орієнтовний вплив на EPS становив би близько 1,50 дол. США на рік і приблизно 30 дол. США на акцію за припущеного 20-кратного мультиплікатора. Це контрольований аналіз чутливості, а не прогноз: сезонність, перегляд цін на премії, склад учасників, неконтрольовані частки та взаємодія з наданням медичних послуг можуть змінити результат. Додатковий прибуток після оподаткування може з часом підтримати операційний грошовий потік, але строки виплат за страховими вимогами та фінансування резервів перешкоджають негайній конвертації грошових коштів у співвідношенні один до одного.
Цей ланцюг визначає єдину найважливішу змінну: стійку медичну маржу після впливу змін резервних оцінок. Зростання доходу саме по собі можна придбати завдяки неадекватному ціноутворенню; бухгалтерську маржу саме по собі можна штучно підвищити переглядом оцінок. Стійка інвестиційна привабливість вимагає узгодженості достатності премій, стабільної динаміки страхових виплат і генерування грошових коштів. Це вищий поріг, ніж просте повторення значного річного відсоткового зростання EPS.
4. Галузь і конкурентне середовище
Відповідні конкуренти поєднують медичні пільги з аптечними, клінічними або адміністративними послугами в різних пропорціях. Вони конкурують за роботодавців, учасників державних програм, відносини з постачальниками медичних послуг і контракти на обслуговування. Медична інфляція та рівень використання послуг є спільними факторами тиску, проте різна структура комерційних планів, Medicare і Medicaid означає, що порівняння MCR саме по собі не може оцінити якість андеррайтингу. Дохід від аптечного бізнесу також включає значні транзитні суми за лікарські засоби, тому консолідований дохід є ненадійним показником економічної частки ринку.
|
Конкурентне середовище
|
Показники та масштаб
|
Хто виграє / програє
|
Наслідки для UNH
|
|
Медичне страхування з прийняттям ризику
|
Кількість учасників медичних планів UNH знизилася на 3,6% у річному вимірі; MCR покращився на 150 базисних пунктів.
|
UNH відновлює прибутковість, водночас втрачаючи масштаб клієнтської бази.
|
Прибуткове утримання клієнтів зрештою має замінити постійний відтік.
|
|
Відновлення інтегрованого страхового бізнесу
|
MBR сегмента Health Care Benefits компанії CVS у II кварталі становив 87,4% проти 89,9%.
|
Aetna також відновлюється; UNH не має монополії на відновлення маржі.
|
Преміальна оцінка потребує стійкішого операційного результату.
|
|
Медичне страхування для роботодавців і послуги
|
Скоригована маржа Cigna до оподаткування у II кварталі становила 10,9%; виручка групи +7%.
|
Cigna випереджає за динамікою прибутків у комерційному сегменті; її MCR усе ж зріс.
|
Диверсифікація допомагає, але не усуває ризик медичної інфляції.
|
|
Медичні пільги та Carelon
|
Скоригований EPS Elevance у II кварталі — 7,45 дол. США, включно приблизно з 0,80 дол. США чистого позитивного ефекту поза операційним прибутком.
|
Звітний прибуток поліпшується; стабільне лідерство за операційними показниками залишається недоведеним.
|
Порівнюйте нормалізований прибуток, а не масштаб перевищення прогнозів у заголовках.
|
Джерельна база: релізи компаній. Це орієнтовні оцінки конкурентних позицій, а не виміряні зміни за спільним знаменником частки ринку. Зниження кількості учасників може співіснувати з кращою економікою, коли поліпшуються ціноутворення та відбір контрактів.
|
Компанія / період
|
Виручка та зростання
|
Докази щодо прибутку / медичних витрат
|
Межа порівнюваності
|
|
UnitedHealth Group Incorporated (UNH), III квартал 2026 року
|
112,694 млрд дол. США; -0,4%.
|
Скоригований EPS — 4,69 дол. США; MCR 88,4%; 48,300 млн учасників медичного страхування.
|
Інтегроване страхування та Optum; враховано сприятливий розвиток резервів.
|
|
CVS Health Corporation (CVS), 2-й квартал 2026 року
|
106,096 млрд дол. США; +7,3%.
|
Скоригований EPS — 2,58 дол. США; MBR сегмента медичних пільг — 87,4%.
|
Страхування, аптечні послуги та роздрібна торгівля; MBR застосовується до страхового сегмента.
|
|
The Cigna Group (CI), 2-й квартал 2026 року
|
71,668 млрд дол. США; близько +7%.
|
Скоригований EPS — 7,78 дол. США; MCR Cigna Healthcare — 84,5%.
|
Структура роботодавців і Evernorth відрізняються від впливу Medicare та Medicaid у UNH.
|
|
Elevance Health, Inc. (ELV), 2-й квартал 2026 року
|
Операційна виручка — 49,8 млрд дол. США; +0,8%.
|
Скоригований EPS — 7,45 дол. США; EPS за GAAP — 6,71 дол. США.
|
Операційна виручка відрізняється від загальної виручки групи; позаопераційний дохід підтримує EPS.
|
Джерельна база: UNH за 3-й квартал 2026 року; CVS, Cigna та Elevance — за 2-й квартал 2026 року. Це приблизно зіставні показники, а не результати за синхронізовані квартали. Скориговані визначення та знаменники коефіцієнтів витрат відрізняються. Рейтинг оцінки серед конкурентів не наводиться, а рівні EPS не слід порівнювати так, ніби вони вимірюють розмір компанії або абсолютну інвестиційну привабливість акцій.
UNH є чистим бенефіціаром більш дисциплінованого страхового портфеля та широкої платформи послуг, але наразі програє за масштабом членської бази. Відновлення Aetna у CVS демонструє, що покращення маржі не є винятковою перевагою UNH. Бізнес Cigna з обслуговування роботодавців забезпечує сильнішу операційну динаміку за іншої структури ризиків, тоді як зростання її MCR свідчить, що комерційна диверсифікація не усуває тиску з боку витрат. Розкритий Elevance ефект нижче операційного прибутку є підставою нормалізувати його EPS перед тим, як робити висновок щодо лідерства.
Стратегічний напрямок сектору полягає в переході до прозорішого ціноутворення та вимірюваної цінності послуг. У релізі UNH зобов’язується до січня 2028 року повністю передавати клієнтам знижки виробників ліків у межах ребейтів і розглядається прозора фармацевтична допомога на основі комісій. Такий напрямок може захистити довіру клієнтів, водночас змінюючи спосіб формування доходів. Він не виправдовує припущення, що історична економіка спредів або ребейтів збережеться без змін. Привабливий сценарій — стабільний дохід від послуг за вищого рівня утримання клієнтів; несприятливий сценарій — нижчі ціни без достатньої операційної економії.
За поточної оцінки масштаб є початковою перевагою, а не достатнім доказом цінової сили. Обґрунтована премія має випливати з кращих результатів для клієнтів, належного андеррайтингу та надійного перерахування грошових коштів дочірніми компаніями. Наявні дані свідчать на користь операційного оздоровлення, тоді як акція вже вимагає від інвесторів закласти значний рівень довгострокової стійкості.
5. Ключові ризики
-
Динаміка страхових виплат випереджає ціноутворення. Якщо витрати на медичне обслуговування або лікування зростатимуть швидше, ніж перегляд страхових премій, MCR може швидко погіршитися. Наведена вище чутливість премій показує, чому навіть помірні відсоткові зміни можуть суттєво знизити EPS і підірвати мультиплікатор відновлення.
-
Сприятлива динаміка виявляється тимчасовою. Якщо оцінки за попередні періоди перестануть вивільнятися або згодом погіршаться, видиме поліпшення медичної маржі втратить підтримку. Вивільнення резервів поточного року не слід екстраполювати як постійну програму щоквартальної економії.
-
Оптимізація перетворюється на структурне скорочення. Подальші втрати членів або рецептів у фармацевтичному сегменті послаблять охоплення дистрибуції та поглинання постійних витрат. Якщо дохід скорочуватиметься швидше, ніж можна буде скоротити витрати, поліпшення якості відібраних контрактів може не привести до зростання прибутку групи.
-
Політика та нагляд змінюють економіку. Зміни у державному відшкодуванні витрат, застосуванні коригування ризику, виплатах на основі якості або винагороді аптек можуть вплинути на дохід і витрати на дотримання вимог. Слід відстежувати розкриті компанією юридичні та регуляторні ризики, не вважаючи невирішене звинувачення доведеною відповідальністю.
-
Грошові кошти не можуть бути переказані материнській компанії за потреби. Сильний консолідований операційний грошовий потік може співіснувати з потребами у нормативному капіталі, зобов’язаннями за страховими вимогами або обмеженнями на розподіл коштів дочірніми компаніями. Надмірний викуп акцій зменшив би гнучкість у разі погіршення циклу медичних витрат.
-
Виконання планів Optum і її системи не виправдовують очікувань. Трансформація надання медичних послуг, прозоре ціноутворення в аптеках та адміністративні технології потребують надійного виконання. Низька якість послуг, кібервідмова або нереалізована економія витрат можуть знизити утримання клієнтів і спричинити додаткові грошові витрати.
-
Оцінка знижується попри покращення прибутків. Якщо інвестори вимагатимуть нижчого мультиплікатора через регуляторну невизначеність або невизначеність щодо резервів, ціна акцій може знизитися навіть за вищого EPS. Чутливість до стресових сценаріїв чітко показує, що сильніший звітний квартал не усуває ризику зниження капіталу.
6. Контрольний список для моніторингу
Наведені нижче тести визначені аналітиками, а не є цілями компанії. Вони вказують, що могло б посилити або послабити висновок про оцінку в діапазоні від справедливої до повної.
-
MCR без надзвичайно сприятливого розвитку: відстежуйте заявлений MCR і внесок резервів окремо. MCR за зіставний квартал без впливу оцінок нижче 89,0% посилив би аргументи на користь відновлення; вище 90,0% — послабив би їх. Явно враховуйте сезонні відмінності.
-
Стабілізація кількості учасників: послідовне зниження менш ніж на 0,5% за збереження медичних марж підтримало б тезу про прибуткове утримання клієнтів. Подальші втрати понад 1,0% на квартал поставили б під сумнів ідею, що виходи є обмеженим у часі етапом відновлення.
-
Якість Optum Health: відстежуйте скориговану операційну маржу відносно базового рівня 2,6% у III кварталі. Стійке поліпшення понад 3,0% без залежності від прибутків від продажу активів посилило б інвестиційний сценарій для платформи; відновлення збитків зробило б його недійсним.
-
Попит на Optum Rx: порівнюйте скориговану кількість рецептів із розкритим показником у 393 мільйони. Стабілізація або відновлення річного зростання за збереження економіки клієнтських відносин були б позитивними; стійке скорочення понад 5% послабило б аргумент щодо диверсифікації.
-
Грошові кошти та левередж: вимагайте, щоб річний грошовий потік від операційної діяльності підтримував капітальні придбання та виплати, тоді як співвідношення боргу до капіталу наближається до заявленої цілі приблизно 40,0% на кінець року. Показник понад 43,0% за продовження викупу акцій сигналізував би про слабшу дисципліну управління капіталом.
-
Прогноз і сезонність: порівняйте результат за повний рік щонайменше зі скоригованим EPS у розмірі 20,50 USD. Скоригований EPS за дев’ять місяців у розмірі 18,30 USD залишає приблизно 2,20 USD для досягнення нижньої межі, але ця арифметика не є прогнозом менеджменту на Q4. Зміна сезонності страхових виплат має більше значення, ніж механічне річне перерахування Q3.
-
Необхідні докази для преміальної оцінки: стійка оцінка вище 22x прибутку без поліпшення нормалізованого MCR, утримання клієнтів і маржі Optum зробила б співвідношення ризику та винагороди менш привабливим. І навпаки, нижчий мультиплікатор за стабільного розвитку грошових потоків і страхових виплат поліпшив би запас міцності оцінки.
7. Джерела
Дата відсікання дослідження: 19 жовтня 2026 року, Asia/Shanghai. Орієнтиром для акцій є ціна закриття регулярної сесії NYSE 16 жовтня — 401,43 USD, перехресно перевірена за двома вторинними ринковими джерелами. Усі операційні висновки ґрунтуються на публічних матеріалах компанії або SEC; не заявляються ані власний консенсус, ані рейтинг брокера, ані цільова ціна менеджменту.
Перевірка всесвіту передувала відбору. Спотові інтерфейси UNHON, IBMON і AMDON було виявлено через офіційні посилання LBank на лістинг, відстежено через канонічні перенаправлення та відкрито 19 жовтня. Кожен із них відображав назву інструменту, ненульову ціну, денний діапазон і оборот у USDT разом із елементами керування торгівлею. В офіційному лістингу UNHON прямо зазначено UnitedHealth Group Incorporated. Спеціальні пошуки щодо делістингу не виявили відповідного повідомлення для UNHON; відсутність результатів пошуку не використовується як доказ доступності. Позитивними доказами є заповнена сторінка торгівлі та архівоване поточне захоплення HTTP. Історичні ф'ючерсні оболонки із заповнювальними котируваннями було виключено. Шукайте UNHON у розділі Spot, а не за закритим контрактом PEP чи лише за базовим тикером NYSE.
UNH не мав дійсного запису про висвітлення протягом попередніх 90 днів. Тригером для відбору є публікація звіту про прибутки від 13 жовтня. Цей випуск замінює відкликаний відбір PEP; відкликані файли та записи аудиту й надалі позначені відповідним чином.
-
-
-
-
-
Форма 10-Q UnitedHealth Group станом на 30 червня 2026 року (https://www.sec.gov/Archives/edgar/data/731766/000073176626000197/unh-20260630.htm) — проміжну звітність за 2-й квартал виявлено в EDGAR; пряме локальне завантаження заблоковано. Звітність за 3-й квартал у цьому звіті використовує перевірений реліз від 13 жовтня, а не заявлену форму 10-Q за 3-й квартал.
-
-
-
-
Історія ціни акцій UnitedHealth Group (https://stockanalysis.com/stocks/unh/history/) — Вторинне джерело ринкових даних; ціна закриття регулярної сесії 16 жовтня 2026 року — 401,43 USD. Консенсусні оцінки не використовувалися.
-
-
-
Спотова торгівля UNHON/USDT | LBank (https://www.lbank.com/trade/unhon_usdt) — Відкрито через офіційне оголошення та канонічне перенаправлення 2026-10-19; ненульова ціна, денні максимум/мінімум, оборот у USDT та інтерфейс купівлі/продажу.
-
-
-
-