Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: цей звіт складено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та дослідницького обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою вказівкою або будь-якою гарантією прибутковості. Операційна діяльність компанії, оцінки, ринкові ціни та консенсус-очікування, що розглядаються в цьому звіті, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та ухвалювати власні рішення.
1. Основний висновок
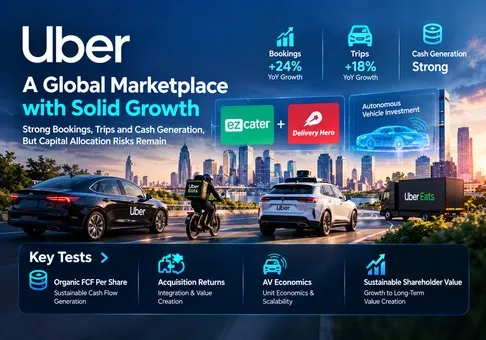
Загальна оцінка: Uber Technologies, Inc. є сильним оператором маркетплейсу, а акції компанії видаються помірно недооціненими з огляду на її власну здатність генерувати грошові потоки; наша оцінка співвідношення ризику й винагороди є позитивною, а вирішальним чинником є розподіл капіталу. Угода з ezCater від 6 жовтня робить це своєчасною перевіркою того, чи перетвориться операційний успіх на акціонерну вартість. Придбання та зобов’язання щодо автономних транспортних засобів можуть поглинути уявний дисконт оцінки, навіть якщо заявлений FCF залишається стабільним.
-
Операційна франшиза заслужила позитивну оцінку якості. Зростання бронювань на 24% і кількості поїздок на 18% у II кварталі свідчать про розширення попиту, а не лише про залежність від цін. Інвестиційний висновок полягає в тому, що наявна мережа заслуговує на вартість безперервного бізнесу незалежно від успішного результату з роботаксі.
-
Оцінка на основі грошового потоку забезпечує корисний запас міцності, з важливим застереженням. На закритті регулярної сесії 7 жовтня на рівні 68,45 USD дані вторинного ринку оцінювали ринкову капіталізацію акціонерного капіталу в 139,81 млрд USD. Порівняно з TTM FCF у розмірі 10,1 млрд USD, заявленим керівництвом, це становить 13,84x і дохідність 7,22%, за розрахунком. Це підтримує оцінку вартості, але FCF не включає винагороду за придбання та не усуває витрати на розмивання часток.
-
ezCater є стратегічно узгодженим, але прибутковість його придбання не доведена. USD 2,3 млрд, поділені на понад USD 2,5 млрд бронювань за останні 12 місяців (TTM), становлять менш ніж 0,92x обсягу бронювань. Бронювання — це витрати клієнтів, а не виручка чи прибуток, тому це співвідношення не може підтвердити, що актив є дешевим. У звіті не визначено кількісно вартість синергії без розкритої бази прибутку.
-
Delivery Hero створює більший бар’єр для розподілу капіталу. Оголошена вартість власного капіталу в USD 13,7 млрд, скоригована на попередні придбання часток, становить 1,36x TTM FCF Uber. Це порівняння масштабів, а не прогноз фінансування закриття угоди. Акціонерам потрібні докази того, що придбаний прибуток і економія від інтеграції компенсують витрати на фінансування та ризик виконання.
-
Дистрибуція AV є переконливою, тоді як прибутковість AV для акціонерів залишається невизначеною. Керівництво планує залучити понад 10 млрд дол. США капітальних зобов’язань протягом кількох років. Різниця між частками в капіталі, витратами на інфраструктуру та контрактами на закупівлю транспортних засобів має значення: кожен варіант передбачає різні строки руху коштів і рівні ризику. Сильна позиція в дистрибуції заслуговує на опційність; нерозкриті показники юніт-економіки AV не виправдовують значної премії.
Наша чутливість оцінки є навмисно прозорою. За умови незмінної поточної кількості акцій, застосування ілюстративного мультиплікатора 15–18x до 10,1 млрд дол. США річного FCF дає 151,5–181,8 млрд дол. США вартості власного капіталу, що еквівалентно приблизно 74,17–89,01 дол. США на акцію з використанням 2,0425 млрд акцій, що випливають із котирування та ринкової капіталізації. Це припущення чутливості, обрані аналітиком, а не консенсусні оцінки чи цільові ціни. Якщо нормалізований FCF знизиться на 20% до 8,08 млрд дол. США, а інвестори платитимуть лише 12x, вартість власного капіталу знизиться до 96,96 млрд дол. США, або приблизно до 47,47 дол. США на акцію. Потенціал зниження є суттєвим, попри привабливу початкову дохідність. Ці окремі сценарії чутливості не включають фінансування придбань, придбаний прибуток або дохідність AV.
2. Огляд компанії, структура бізнесу та ключові операційні показники
Uber монетизує мережу, що поєднує споживачів, водіїв, кур’єрів і продавців. Її економіка залежить від того, щоб зробити транзакції достатньо зручними для формування звички, водночас залишаючи партнерам достатній заробіток для підтримання доступності послуг. Зіставлення поїздок, комісії за доставку, послуги для продавців і пов’язана монетизація створюють кілька способів отримувати цінність із тих самих відносин зі споживачами. Freight обслуговує іншого логістичного клієнта та має іншу облікову й конкурентну динаміку.
Для інвесторів ключовою є відмінність між вартістю транзакцій і визнаною виручкою. Зміна в тому, чи відображається угода у валовому або чистому обсязі, може змінити звітну виручку без відповідної зміни активності споживачів. Тому валовий обсяг бронювань, частота транзакцій і прибуток на одиницю активності заслуговують на спільну увагу. Розгляд виручки, поділеної на валовий обсяг бронювань, як універсальної ставки комісії змішував би різні бізнеси та підходи до обліку.
Структура бізнесу
|
Бізнес
|
Виручка за 2 квартал, млн дол. США
|
Бронювання за 2 кв., млн дол. США
|
Операційний прибуток сегмента за 2 кв., млн дол. США
|
Економічна роль
|
|
Мобільність
|
7,363
|
28,988
|
2,215
|
Зіставлення поїздок; основний двигун прибутку
|
|
Доставка
|
5,245
|
27,463
|
1,055
|
Страви, продукти та роздрібна торгівля; частота використання й монетизація продавців
|
|
Вантажні перевезення
|
1,583
|
1,571
|
-24
|
Вантажне брокерство; валовий облік унеможливлює порівняння take rate
|
|
Корпоративні G&A / R&D платформи
|
—
|
—
|
-1,103
|
Спільні накладні витрати вираховуються з прибутку сегментів
|
Операційний прибуток сегментів є управлінським показником, а не консолідованим операційним прибутком за GAAP. Суми за сегментами та спільні накладні витрати разом становлять 2 143 млн дол. США, що відповідає операційному прибутку за non-GAAP. Виручка від вантажних перевезень може перевищувати бронювання через відмінності у визначеннях і визнанні на валовій основі; це співвідношення не є змістовним показником take rate маркетплейсу.
Основні операційні показники та зміни
|
Операційний показник
|
2 кв. 2025
|
2 кв. 2026 / остання подія
|
Інтерпретація
|
|
MAPC, млн
|
180
|
208
|
Охоплення споживачів
|
|
Поїздки, млн
|
3,268
|
3,867
|
Обсяг попиту
|
|
Валовий обсяг бронювань, млн дол. США
|
46,756
|
58,022
|
Базова активність
|
|
Угода з ezCater
|
—
|
6 жовтня; 2,3 млрд дол. США готівкою
|
Очікується; не включено до Q2
|
|
Прогноз на Q3 / дата звітності
|
—
|
Бронювання на суму 58,25–60,25 млрд дол. США; 4 листопада
|
Прогноз керівництва; не консенсус-прогноз
|
Головна комерційна можливість полягає в підвищенні залученості без необхідності щоразу платити за повторне залучення того самого клієнта. Корпоративний кейтеринг додає відносини із закупівельниками, заплановані замовлення та вимоги до сервісу, що відрізняються від індивідуальної доставки їжі. Uber потенційно може пов’язати ці відносини зі своїми наявними споживчими та бізнес-каналами, але велике замовлення також потребує скоординованого приготування, транспортування та надійних часових вікон доставки. Вища вартість замовлення не означає автоматично вищу рентабельність інвестованого капіталу.
Вересневе розширення Costco додало майже 600 локацій у 47 штатах до Uber Eats, порівняно з покриттям у 17 штатах раніше. Ми вважаємо, що ширший вибір може зменшити потребу споживача перемикатися між застосунками для купівлі продуктів. Знижки для членів клубу можуть сприяти впровадженню, але також створювати витрати на залучення; належним тестом є утримані замовлення та маржинальний внесок після завершення акцій.
Розкритий ezCater середній чек перевищує 400 дол. США, а його мережа налічує понад 140 000 ресторанів. Очікується, що угоду буде закрито найближчими місяцями за умови отримання схвалення та виконання стандартних умов. Заявлена ним операційна прибутковість за non-GAAP підтримує стратегічну обґрунтованість, однак у повідомленні про придбання не було розкрито ні суму прибутку, ні показник виручки. Тому ми не будуємо оцінку P/E для ціни придбання, мультиплікатор виручки чи точний приріст EPS.
Прогноз керівництва щодо обсягу бронювань у Q3 є релевантним найближчим орієнтиром. Нове придбання, оголошене в жовтні, не може пояснити органічне зростання транзакцій у Q3, а заявлене зростання пізніше консолідованої групи потребуватиме зіставлення придбаного та наявного бізнесу. Листопадовий звіт про прибутки слід окремо оцінювати за наявним попитом, конвертацією в прибуток і планами фінансування.
3. Якість фундаментальних показників
|
Фінансовий показник
|
Q2 2025
|
Q2 2026
|
Оцінка
|
|
Виручка, млн дол. США
|
12,651
|
14,191
|
Зростання на 12,2%, розраховано
|
|
Операційний прибуток за GAAP, млн дол. США
|
1,450
|
1,890
|
Маржа виручки за останній період — 13,32%, розраховано
|
|
Чистий прибуток за GAAP / розводнений EPS
|
1 355 млн дол. США / 0,63 дол. США
|
2 394 млн дол. США / 1,17 дол. США
|
Переоцінка інвестицій спотворює регулярний прибуток
|
|
EPS не за GAAP
|
0,60 дол. США
|
0,81 дол. США
|
Зростання на 35%
|
|
Операційний грошовий потік, млн дол. США
|
2,564
|
2,862
|
Грошові прибутки залишаються значними
|
|
Капітальні витрати, млн дол. США
|
89
|
70
|
Розраховано як операційний грошовий потік мінус FCF
|
|
FCF, млн дол. США
|
2,475
|
2,792
|
Зростання на 12,8%, розраховано
|
|
Грошові кошти та короткострокові інвестиції, млн дол. США
|
7 633 станом на 31 грудня 2025 року
|
5 391 станом на 30 червня 2026 року
|
Обмежені залишки виключено
|
|
Балансова вартість боргу, млн дол. США
|
10 521 станом на 31 грудня 2025 року
|
12 723 станом на 30 червня 2026 року
|
Включає поточний і непоточний борг
|
Історичне порівняння використовує зіставні квартали для операційних результатів і окремо зазначені дати балансу. FCF дорівнює операційному грошовому потоку за вирахуванням придбання основних засобів та обладнання. Усі розраховані коефіцієнти базуються на розкритих сумах; округлені показники зростання в заголовках можуть дещо відрізнятися. Показники GAAP і non-GAAP відповідають на різні запитання та не є взаємозамінними.
Якість зростання є високою; конвертація грошових коштів — доброю; баланс є прийнятним, але зазнає дедалі більшого навантаження; розподіл капіталу — слабке місце з погляду зрозумілості інвестиційної тези. Масштаб маркетплейсу стає цінним, коли додатковий попит підтримує завантаженість, доступність партнерів і регулярну взаємодію. Економічна вигода може зникнути, якщо кожна додаткова поїздка потребує пропорційного збільшення витрат на стимули або підтримку клієнтів.
Відтворюваний ланцюг передавання від бізнесу до вартості
Почніть із 3,867 млрд поїздок у 2 кварталі та бронювань на суму 58,022 млрд дол. США. Розрахований середній показник становить 15,004 дол. США за поїздку. Припустімо, виключно для аналізу чутливості, що кількість поїздок зросте на 10%, а середній обсяг бронювань на одну поїздку залишиться незмінним. Додатковий квартальний обсяг бронювань становитиме 5,8022 млрд дол. США. Якщо зберегти консолідоване співвідношення визнаної виручки до бронювань на рівні 14,191 / 58,022 = 24,458%, додаткова виручка становитиме 1,4191 млрд дол. США.
Припустімо, що ці додаткові бронювання генерують приріст вільного грошового потоку на рівні 3–5% від обсягу бронювань — це навмисно консервативний діапазон, нижчий або близький до розрахованого консолідованого співвідношення FCF до бронювань у 2-му кварталі на рівні 4,812%. Додатковий квартальний FCF становить 174,1–290,1 млн дол. США; річний темп за чотири квартали — 696,3–1 160,4 млн дол. США. За фіксованого умовного мультиплікатора FCF 15x це підтримує додаткову вартість власного капіталу в розмірі 10,44–17,41 млрд дол. США, або приблизно 7,5–12,4% поточної капіталізації. Це аналітична чутливість, а не прогноз: вона передбачає стабільність структури, обліку, оборотного капіталу, кількості акцій і потреб у капіталі та не включає витрат на придбання.
Цей ланцюг визначає, за чим слід стежити. Збільшення кількості транзакцій створює вартість лише за умови, що монетизація залишається достатньою, а додаткова грошова маржа витримує конкуренцію. Органічний FCF на акцію після капіталу, необхідного для підтримання конкурентних позицій, є найважливішою змінною. Придбане зростання не слід підміняти цим показником.
Грошові кошти, доступні акціонеру
Операційний грошовий потік за H1 становив 5,213 млрд дол. США, а капітальні витрати — 135 млн дол. США, що дало 5,078 млрд дол. США вільного грошового потоку (FCF). SBC за H1 становила 1,023 млрд дол. США. Умовне вирахування SBC дає 4,055 млрд дол. США, приблизно на 20% нижче за звітний FCF; це чутливість до економічного розмивання, а не визначений компанією показник грошового потоку. Викуп акцій і їх випуск слід аналізувати разом, а не вважати витрати на викуп доказом створення вартості в розрахунку на акцію.
Необмежена ліквідність станом на червень у розмірі 5,391 млрд дол. США протиставляється балансовій вартості боргу в 12,723 млрд дол. США. Обмежені у використанні страхові активи не можна просто перенаправити на фінансування придбань. Низький заявлений рівень капітальних витрат робить поточну операційну модель привабливою, але інвестиції та платежі за придбаннями відображаються в інших розділах звіту про рух грошових коштів. Перехід до фінансових механізмів або підтримки автономної інфраструктури може змінити цей профіль, не проявляючись негайно у вигляді слабших операційних марж маркетплейсу.
Як окремий показник чутливості фінансування, 2,3 млрд дол. США для ezCater становлять приблизно 22,8% TTM FCF. Це співвідношення вимірює доступність, а не дохідність. Якби гіпотетична потреба у фінансуванні на 10 млрд дол. США передбачала 5–7% річних грошових процентних витрат, це поглинуло б 500–700 млн дол. США до оподаткування, або приблизно 5,0–6,9% поточної бази TTM FCF. Ані сума фінансування, ані ставка не є прогнозом. Операційні грошові потоки придбаного бізнесу могли б компенсувати цей тягар; їх включення потребує документально підтвердженої консолідованої моделі фінансування та прибутків.
Винагороду за Delivery Hero, попередні придбання часток і багаторічні зобов’язання щодо AV не слід бездумно об’єднувати в один неминучий грошовий рахунок. Їхній обсяг, строки та можливе дублювання різняться. Проте їхнє одночасне існування означає, що рішення керівництва щодо розподілу капіталу тепер мають таке саме значення, як і зростання чинного маркетплейсу.
4. Галузевий і конкурентний ландшафт
Відповідна галузь — локальне посередництво у транзакціях і виконання замовлень. Попит обмежується платоспроможністю домогосподарств, економікою продавців, пропозицією кур’єрів і місцевим регулюванням. Цифрове зіставлення може підвищити продуктивність цих ресурсів, але технології не усувають витрат на фізичну доставку. Ланцюг створення вартості охоплює залучення попиту, платежі, диспетчеризацію, виконання замовлень і дедалі більше — автономні технології та фінансування автопарків.
Мережеві ефекти є локальними: велика глобальна база користувачів не гарантує швидкого забирання в конкретному районі. Найсильніший економічний механізм — достатня щільність з обох сторін маркетплейсу, що дає змогу поліпшити сервіс і водночас розподілити фіксовані витрати. Саме тому географічну експансію та широту продуктового портфеля слід оцінювати за юніт-економікою, а не за кількістю країн.
|
Сегмент
|
Підтверджений масштаб / докази
|
Конкурентний механізм
|
Наслідки для оцінки
|
|
Дистрибуція мобільності
|
Обсяг бронювань Uber Mobility — 28,988 млрд дол. США; Lyft — 5,5 млрд дол. США
|
Локальна щільність, доступність і корпоративний попит
|
Широка дистрибуція може зберігати актуальність завдяки пропозиції AV
|
|
Маркетплейси доставки
|
Обсяг бронювань Uber Delivery — 27,463 млрд дол. США; GOV DoorDash — 33,078 млрд дол. США
|
Вибір, членство, реклама та надійність виконання замовлень
|
Масштаб не доводить еквівалентність маржі
|
|
Південно-Східна Азія
|
GMV Grab On-Demand — 6,5 млрд дол. США
|
Регіональні екосистеми та локальне виконання
|
Придбану присутність не можна вважати беззаперечним зростанням
|
|
Автономна пропозиція
|
Контрольований запуск Wayve у Лондоні; безпілотний Apollo Go у Дубаї
|
Власники технологій і дистриб’ютори узгоджують економічні умови
|
Кількість партнерів не може підтвердити стійкість комісійних ставок
|
|
Харчування на робочому місці
|
Обсяг бронювань ezCater за останні 12 місяців перевищив 2,5 млрд дол. США
|
Корпоративні закупівлі, регулярне харчування, надійність сервісу
|
Дохідність придбання має перевищувати витрати на фінансування та інтеграцію
|
З цих показників не можна вивести єдиний глобальний відсоток ринкової частки. Загальний обсяг бронювань Uber включає Mobility, Delivery та Freight; визначення конкурентів і географічне охоплення різняться. Таблиця встановлює спостережуваний масштаб і механізми, а не безпосередньо зіставний рейтинг часток.
Три конкуренти цільової компанії
|
Компанія / охоплення, 2 кв. 2026
|
Виручка, млн дол. США
|
Вартість транзакцій, млрд дол. США
|
Зростання вартості, заявлене рік до року
|
Показник прибутку / зіставність
|
|
Uber, консолідовано
|
14,191
|
58.022
|
24%
|
Скоригована EBITDA — 2 819 млн дол. США; 4,86% від обсягу бронювань, розраховано
|
|
Lyft, консолідовано
|
близько 1,800
|
близько 5.5
|
23%
|
Скоригована EBITDA — 177,2 млн дол. США; 3,2% від обсягу бронювань
|
|
DoorDash, консолідовано
|
4,454
|
33.078
|
36%
|
Скоригована EBITDA — 914 млн дол. США; 2,76% від GOV, розраховано
|
|
Grab, група / On-Demand
|
997
|
близько 6.5
|
21%
|
Скоригована EBITDA групи — 168 млн дол. США; банківська діяльність включена до групових результатів
|
Усі періоди — 2-й квартал 2026 року, але зіставність залишається приблизною. Кількість поїздок Lyft, замовлень DoorDash і поїздок Uber відрізняється. GMV сервісу Grab On-Demand не включає частину доходів і прибутків групи. Скоригована EBITDA також не включає специфічні для компанії статті, тому порівняння маржі є описовим, а не доказом вищої нормалізованої прибутковості. Зростання DoorDash включає розширений периметр, отриманий унаслідок придбань, тож заявлене зростання на 36% не є автоматично показником органічного завоювання частки ринку.
У базовому сценарії Uber є чистим бенефіціаром консолідації маркетплейсів і розширення продуктового портфеля, але він не перемагає на кожному ринку. DoorDash перемагає за масштабом доставки та можливостями монетизації; її обсяг транзакцій означає, що Uber не може вважати локальну комерцію беззаперечним продовженням свого бізнесу. Grab перемагає за рівнем регіональної залученості та прогресом у прибутковості, демонструючи, чому місцеві гравці й надалі залишаються грізними конкурентами. Lyft покращується та залишається життєздатною компанією, але поступається Uber за глобальним охопленням і синергією між продуктами. Це стратегічний недолік, а не прогноз фінансових труднощів.
Результат у сфері автономних транспортних засобів особливо залежить від переговорної сили. Постачальник технологій із диференційованим сервісом і власним каналом дистрибуції для споживачів може вимагати більшу частку економічної вигоди. Uber забезпечує агрегацію попиту та диспетчеризацію; постачальник надає дефіцитні автономні технології та транспортні засоби. Обидві сторони можуть створювати цінність. Інвестиційне питання полягає в тому, чи збереже Uber привабливий прибуток після компенсації власникам і фінансистам цих активів.
Лондонський сервіс Wayve запущено з навченим водієм на борту. Запуск Apollo Go в Дубаї є повністю безпілотним у вибраних районах. Це різні етапи комерціалізації; запуски під наглядом не слід вважати доказом того, що витрати на водіїв уже зникли. Наш базовий сценарій зберігає наявний грошовий прибуток Mobility і надає обмежену додаткову вартість AV, доки не стануть очевидними контрактна дохідність, завантаженість і розподіл відповідальності.
Для ezCater потенційною перевагою є інтеграція в корпоративні робочі процеси та надійне виконання групових замовлень. Потенційним програвшим є незалежний посередник, якому доводиться постійно купувати попит, тоді як ширша платформа здійснює перехресні продажі наявним клієнтам. Це наш стратегічний висновок, а не підтверджений результат щодо частки ринку. Uber усе ще має зберігати якість сервісу та економіку для продавців, інтегруючи придбаний продукт.
5. Ключові ризики
-
Переговорна сила AV погіршує економіку Mobility. Тригер: автономні партнери вимагають більших часток доходу або надають пріоритет власній дистрибуції. Механізм передачі: нижчий утриманий прибуток з кожного бронювання та додаткові гарантії зменшують FCF, спричиняючи нижчий мультиплікатор акцій, навіть попри зростання кількості поїздок.
-
Дохідність придбань поступається вартості капіталу. Тригер: витрати на інтеграцію, слабке утримання клієнтів або затримки не дозволяють придбаному прибутку покрити тягар фінансування та амортизації. Механізм передачі: консолідований дохід зростає, тоді як економічна віддача на акцію слабшає; скорочення боргу конкурує з викупом акцій.
-
Звітний FCF завищує стійкий прибуток власників. Тригер: розмивання через SBC зберігається або грошові вигоди від страхування та оборотного капіталу розвертаються. Механізм передачі: кошти, доступні після підтримання кількості акцій і погашення зобов’язань, падають нижче заявленого FCF, що робить видиму дохідність 7,22% менш привабливою.
-
Споживачі реагують на тиск щодо доступності. Тригер: зростання обсягу бронювань падає нижче нижньої межі прогнозу попри витрати на просування. Передавання: нижча частота послаблює щільність і розподіляє витрати на підтримку та технології між меншою кількістю транзакцій, знижуючи конвертацію в прибуток.
-
Зростають витрати на оплату праці, страхування або регуляторні вимоги. Тригер: обов’язкові зміни щодо статусу підрядників, вимог до резервів або зобов’язань щодо відповідальності. Передавання: прямі витрати зростають, залучення партнерів стає дорожчим, а підвищення цін може послабити попит. Географічна диверсифікація не запобігає концентрованому локальному шоку.
-
Конкуренція у сфері доставки змушує відновлювати субсидії. Тригер: стимули для продавців або споживачів перевищують приріст валового прибутку. Передавання: залучений асортимент і широта пропозиції продуктів не забезпечують достатнього внеску; якість прибутків погіршується раніше, ніж показники обсягу бронювань.
-
Зміни в термінах проведення транзакцій змінюють потреби в капіталі. Тригер: регуляторні засоби правового захисту, переглянутий графік пропозиції або погіршення ситуації на ринку фінансування змінюють умови придбання. Передача впливу: змінюються строки надходження грошових коштів, процентні витрати та очікувані синергії, що робить недійсними припущення щодо автономної оцінки. 5 листопада — це крайній термін прийняття, а не підтверджена дата грошового розрахунку.
Основним недоліком оцінки буде структурне погіршення обсягу утриманих грошових коштів у розрахунку на одну транзакцію. Саме по собі зниження ціни акцій не спростовує тезу, так само як і саме по собі оголошення про придбання не зміцнює її. Докази мають пов’язувати операційний прогрес з економічним генеруванням грошових коштів у розрахунку на акцію.
6. Контрольний список моніторингу
Ці порогові значення є визначеними аналітиком правилами моніторингу, якщо їх не зазначено як прогноз керівництва; вони не є прогнозами.
-
Результати за 3-й квартал 4 листопада: обсяг бронювань на рівні або вище 58,25 млрд дол. США відповідатиме поточній нижній межі керівництва; нижчий показник послабить оцінку попиту. Порівнюйте результат за однаковою сферою охоплення та валютною базою.
-
EPS не за GAAP: Діапазон 0,84–0,88 дол. США, визначений керівництвом, забезпечує перевірку конвертації прибутку. Показник нижче 0,84 дол. США за одночасного сталого зростання бронювань змістить увагу на тиск витрат; узгодження показників важливіше за номінальне перевищення прогнозу.
-
Квартальна конвертація FCF: утримання співвідношення FCF/бронювання вище 4% підтримає тезу щодо грошових потоків; показник нижче 3% протягом двох кварталів вимагатиме перегляду оборотного капіталу, страхування та капітальних витрат. Не екстраполюйте один сприятливий квартал на рік без перевірки сезонності.
-
Розподіл капіталу та фінансування: вимагайте окремого розкриття виплат за придбаннями, додаткового боргу, процентних витрат і зобов’язань щодо транспортних засобів. Борг, що суттєво перевищує заявлений керівництвом намір утримувати валовий левередж нижче 2x для угоди з Delivery Hero, послабить аргументи щодо фінансування за умови остаточного визначення знаменника.
-
Кінцевий строк прийняття пропозиції Delivery Hero — 5 листопада: відстежуйте статус тендеру та регуляторний прогрес; заявлене очікування щодо завершення розрахунків — друге півріччя 2027 року. Сплив строку не означає, що бізнес консолідовано або що винагороду сплачено.
-
Інтеграція та доходи ezCater: шукайте розкриті дані про виручку, операційний прибуток і витрати на інтеграцію. Доки вони не стануть доступними, не закладайте числову синергію в базовий сценарій. Докази приросту маржі після регулярних витрат на обслуговування посилили б обґрунтування.
-
Комерціалізація AV: відстежуйте завантаження, утриманий прибуток і гарантії фінансування разом із етапами розгортання. Ціль досягти до 15 міст до кінця року допомагає оцінити масштабування, але більша кількість міст за погіршення юніт-економіки не виправдовуватиме вищу оцінку.
-
Економіка на акцію: вимагайте спільної оцінки скорочення кількості акцій і зростання грошових коштів. Розмивання понад 2% на рік без компенсувального зростання грошових коштів послабить висновок щодо вартості, навіть якщо сукупний прибуток групи зросте.
Межі доступних даних: детальна фінансова звітність ezCater і модель дохідності транзакції не були розкриті в релізі. Контракти з партнерами AV та економіка одиниці недоступні в наведених джерелах. Оцінка акцій використовує дані вторинного ринку станом на 7 жовтня; торговельна сторінка LBank використовується для перевірки охоплення, а її кешована котирувальна ціна токена не є підтвердженою поточною ціною акцій. Не використовуються консенсус-аналітика, формальний рейтинг чи персоналізовані торгові інструкції.
7. Джерела
-
Uber придбає ezCater, додаючи кейтеринг до Uber Eats (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-to-Acquire-ezCater-as-it-Brings-Catering-to-Uber-Eats/default.aspx) — 6 жовтня 2026 року; транзакція очікує завершення, а не консолідовані результати.
-
Uber оголошує результати за другий квартал 2026 року (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Results-for-Second-Quarter-2026/default.aspx) — 5 серпня 2026 року; квартал завершився 30 червня; GAAP і non-GAAP зазначені окремо.
-
Форма 10-Q Uber — 30 червня 2026 року (https://www.sec.gov/Archives/edgar/data/1543151/000154315126000032/uber-20260630.htm) — основне подання до SEC; грошовий потік за перше півріччя, баланс і перевірки бухгалтерського обліку.
-
-
Uber оголошує пропозицію щодо придбання Delivery Hero (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Acquisition-Offer-for-Delivery-Hero/default.aspx) — 16 липня 2026 року; умови пропозиції та очікування щодо умовного фінансування.
-
-
Costco розширює доставку по всій країні через Uber Eats (https://investor.uber.com/news-events/news/press-release-details/2026/Costco-Expands-Nationwide-Delivery-on-Uber-Eats/default.aspx) — 16 вересня 2026 року; розширення мережі доставки, без прогнозу додаткового прибутку.
-
-
-
-
-
-
-
-
Ціна акцій Uber Technologies і огляд (https://stockanalysis.com/stocks/uber/) — Дані вторинного ринку; закриття 7 жовтня; ринкова капіталізація 139,81 млрд USD; консенсус не використовувався.
-
-
Спотова торгівля UBERON/USDT | LBank (https://www.lbank.com/trade/uberon_usdt) — Відкрито 8 жовтня 2026 року; відображаються графік, пара та елементи керування Купити/Продати; кешоване котирування виключено з оцінки акцій.
-
-
-
-