Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: Цей звіт складено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та дослідницького обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією або будь-якою гарантією прибутковості. Операційна діяльність компанії, оцінки вартості, ринкові ціни та консенсус-очікування, що розглядаються в цьому документі, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та ухвалювати власні рішення.
1. Основний висновок
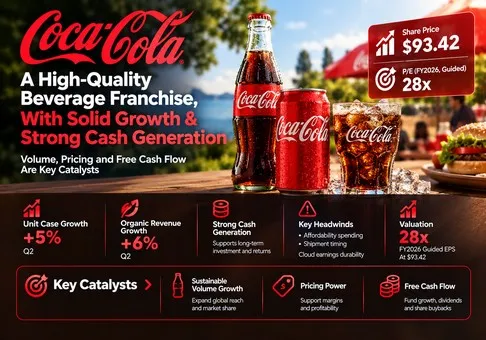
Загальна оцінка: The Coca-Cola Company є високоякісною компанією у сфері напоїв і чистим бенефіціаром конкурентних переваг, проте її акції є дорогими — приблизно 28,3–28,6 прогнозованого скоригованого прибутку за FY2026. Співвідношення ризику та винагороди є помірно негативним за ціною закриття 93,42 USD станом на 19 жовтня. Вирішальною змінною є те, чи забезпечить відновлення обсягів продажів стійкий грошовий прибуток після витрат на доступність продукції та маркетингових інвестицій.
-
Відновлення попиту є переконливим. Зростання кількості проданих одиниць на 5% у другому кварталі супроводжувалося органічним зростанням виручки на 6%. Таке поєднання свідчить про здоровіший франчайзинговий бізнес, ніж суто інфляційне збільшення виручки. Однак активація спортивних заходів і терміни відвантажень означають, що показники останнього кварталу не слід без змін екстраполювати на довгострокове припущення щодо попиту.
-
Фінансове відновлення заслуговує на визнання, хоча й із застереженням щодо грошового потоку. Операційний грошовий потік за перше півріччя у розмірі 7,543 млрд дол. США за вирахуванням 684 млн дол. США капітальних витрат забезпечив 6,859 млрд дол. США вільного грошового потоку. Порівняння з попереднім роком включає умовний платіж fairlife, тому різке відновлення завищує базове прискорення операційної діяльності. Належним тестом є виконання річного прогнозу та залишок грошових коштів, доступний після виплати дивідендів.
-
Виконання в каналах збуту поліпшується, але перемога з KFC належить 2027 року. Угода від 15 жовтня охоплює 3 600 ресторанів у США, починаючи із січня, а повне розгортання очікується до весни. Вона зміцнює інвестиційну тезу щодо дистрибуції; вона не пояснює продажі у III кварталі 2026 року й не виправдовує вигадану вартість контракту. Витрати на обладнання, маркетинг і стимули можуть передувати прибуткам за зрілим контрактом.
-
Оцінка вже вимагає успішного виконання. Липневий прогноз передбачає зіставний EPS на рівні 3,27–3,30 дол. США, розрахований на основі показника за 2025 фінансовий рік у 3,00 дол. США та зростання на 9%–10%. Використання приблизно 4,303 млрд середньої кількості базових акцій у II кварталі як прозорого проксі для вартості власного капіталу дає 402,0 млрд дол. США та прогнозну дохідність FCF у 3,08%. Кількість акцій є середнім показником за період, тому це наближення, а не поточне котирування ринкової капіталізації.
-
Навіть задовільний квартал сам по собі може забезпечити обмежений захист оцінки. Чутливість за оцінками аналітиків, а не цільові ціни, становить 75,60 дол. США за EPS 3,15 дол. США та мультиплікатора 24× прибутку, 85,41 дол. США за EPS 3,285 дол. США та 26×, і 100,05 дол. США за EPS 3,45 дол. США та 29×. Це відповідає приблизно −19,1%, −8,6% і +7,1% порівняно з 93,42 дол. США без урахування дивідендів. Бичачий сценарій потребує прибутку вище поточного прогнозу; базовий сценарій передбачає виконання прогнозу за нижчого мультиплікатора.
Варіанти мультиплікаторів є припущеннями для дослідження чутливості, а не спостереженими історичними середніми значеннями чи діапазоном справедливої вартості, визначеним на основі аналогів. Зміна мультиплікатора на один пункт змінює вартість на 3,285 дол. США за базового EPS. Це суттєво порівняно з внеском у прибуток від незначного поліпшення річного органічного зростання. Тому сильне виконання може співіснувати з непривабливою додатковою дохідністю акцій.
2. Огляд компанії, структура бізнесу та ключові операційні показники
Coca-Cola заробляє гроші, володіючи брендами напоїв і рецептурами, продаючи концентрати та сиропи партнерам із розливу, а також реалізуючи готову продукцію в окремих напрямах бізнесу. Ботлери виробляють, пакують і розповсюджують значну частину фізичного обсягу системи. Материнська компанія також підтримує рекламу, розвиток категорій і відносини з клієнтами. Така структура забезпечує франшизі широке охоплення без необхідності відображати кожну пляшку, склад і вантажівку для доставки на її консолідованому балансі.
Портфель продукції охоплює газовані безалкогольні напої, соки та молочні продукти з доданою цінністю, воду, спортивні напої, каву й чай. Виручка відображає як кількість випадків споживання, так і економічну цінність, отриману з кожного такого випадку. Розмір упаковки, багаторазова упаковка, канал збуту та географія впливають на цю цінність. Доступна за ціною упаковка може зберегти доступ споживачів до продукту, водночас зменшуючи виручку на стандартний ящик; преміальний продукт може поліпшити структуру продажів, водночас забезпечуючи відносно невеликий фізичний обсяг.
Операційні сегменти є географічними, разом із сегментом «Інвестиції в розлив». Вони не розкривають виручку на рівні продуктів. У наведеній нижче таблиці використано виручку від третіх сторін, що дає змогу уникнути подвійного обліку міжсегментної виручки. Операційний прибуток сегментів включає міжсегментну економіку; корпоративний центр узгоджує загальний показник сегментів із консолідованим операційним прибутком.
|
Діяльність у II кварталі 2026 року
|
Виручка від третіх сторін, млн дол. США
|
Операційний прибуток, млн дол. США
|
Економічна роль і обмеження
|
|
Північна Америка
|
5,405
|
1,695
|
Найбільший пул виручки; концентрати, напої з автоматів та готові напої; важливими є доступність і виконання в каналах збуту.
|
|
Європа, Близький Схід і Африка
|
3,087
|
1,309
|
Економіка бренду/франшизи; строки маркетингових заходів і структура країн впливають на конвертацію прибутку.
|
|
Латинська Америка
|
1,839
|
1,177
|
Сильна економіка концентратів; на звітне зростання істотно впливають валюти.
|
|
Азійсько-Тихоокеанський регіон
|
1,487
|
656
|
Високий потенціал обсягів; упаковки за нижчою ціною та структура країн можуть знижувати виручку на ящик.
|
|
Інвестиції в розлив
|
1,525
|
91
|
|
|
Корпоративний сегмент / узгодження
|
37
|
(256)
|
Корпоративна виручка та витрати; консолідована виручка — 13,380, а операційний прибуток — 4,672.
|
Джерело: Form 10-Q від 3 липня 2026 року, примітка 16; показники в млн дол. США. Корпоративна виручка є незначною та включена для узгодження. Регіональна структура надійніше пояснює економічний вплив, ніж приписування нерозкритого внеску в прибуток окремому бренду.
Основні операційні показники та зміни
|
Показник / подія
|
Підтверджене спостереження
|
Інтерпретація дослідження
|
|
Операційний попит у 2 кварталі
|
Ящикові одиниці +5%; продажі концентрату +4%; ціна/мікс +2%
|
Відокремлюйте споживання споживачами від термінів відвантаження концентрату.
|
|
Широта категорій у 2 кварталі
|
Zero Sugar +16%; вода/спортивні напої/кава/чай +6%; кава −2%
|
Широта попиту є обнадійливою, але окремі напрями бізнесу все ще розходяться.
|
|
Прибутковість у 2 кварталі
|
Маржа за GAAP 34,9%; зіставна маржа 35,6%; зіставний EPS — 0,97 дол. США
|
Операційні показники є високими; валютні коливання та коригування впливають на EPS.
|
|
Прогноз на 2026 фінансовий рік
|
Органічне зростання близько 5%; зіставний EPS +9%–10%; FCF близько 12,4 млрд USD
|
EPS передбачає 3,27–3,30 USD проти базового рівня 3,00 USD у 2025 фінансовому році.
|
|
Подія з оприлюднення звітності за 3-й квартал
|
27 жовтня до відкриття NYSE; конференц-дзвінок о 8:30 за східним часом (ET)
|
Станом на дату цього звіту результати ще не оприлюднено; KFC робить внесок із 2027 року.
|
|
Зовнішні очікування
|
EPS TipRanks — 0,88 USD; The Right Trader — 0,87 USD / виручка — 12,9 млрд USD
|
Додаткові знімки даних отримано 20 жовтня; не слід об’єднувати їх у точний консенсус.
|
Відсотки зростання компанії округлено; органічне зростання, зіставна маржа та зіставний EPS є показниками не за GAAP. Ящик готових напоїв, проданий системою, не тотожний поставці концентрату, визнаній материнською компанією. Це розрізнення є критично важливим, коли часова структура запасів змінює видимий зв’язок між споживанням і відображеною у звітності виручкою.
Майбутній звіт є перевіркою структури зростання. Вищий показник виручки, зумовлений валютним курсом або тимчасовим надолуженням поставок, має меншу цінність, ніж широкий споживчий попит за стабільних економічних умов. І навпаки, дещо повільніше зростання обсягів може бути прийнятним, якщо поліпшується ціново-асортиментний мікс, а операційний прибуток конвертується в грошові кошти. Один заголовний показник зростання не може розрізнити ці результати.
Опубліковані знімки оцінок розходяться: TipRanks показує EPS за 3 квартал на рівні 0,88 дол. США, тоді як The Right Trader відображає 0,87 дол. США та виручку 12,9 млрд дол. США. Обидва є вторинними джерелами, доступ до яких отримано 20 жовтня, а сторінка останнього містить застарілий текст із відносною датою. Вони надають контекст, а не авторитетний актуальний орієнтир. У звіті оцінка ґрунтується на офіційних річних прогнозах і операційних порогових показниках, а не на заяві про точний прогноз перевищення консенсусу.
3. Фундаментальна якість
|
Фінансовий показник
|
2025 фінансовий рік
|
1 півріччя 2025 року
|
1 півріччя 2026 року
|
|
Виручка, млн дол. США
|
47 941
|
23 664
|
25 852
|
|
Операційний прибуток за GAAP, млн дол. США
|
13 762
|
7 939
|
9 031
|
|
Операційна маржа за GAAP
|
28.71%
|
33.55%
|
34.93%
|
|
Розбавлений прибуток на акцію за GAAP, дол. США
|
3.04
|
1.65
|
1.94
|
|
Операційний грошовий потік, млн дол. США
|
7,408
|
(1,391)
|
7,543
|
|
Капітальні витрати, млн дол. США
|
2,112
|
751
|
684
|
|
FCF: OCF мінус капітальні витрати, млн дол. США
|
5,296
|
(2,142)
|
6,859
|
|
Грошові кошти плюс короткострокові інвестиції, млн дол. США
|
13,872
|
Не використовується
|
13,529
|
|
Валові запозичення, млн дол. США
|
45,492
|
Не використовується
|
43,543
|
Джерела: форма 10-K за 2025 фінансовий рік і форма 10-Q за перше півріччя 2026 року. Річні та піврічні періоди не є безпосередньо взаємозамінними; річна екстраполяція піврічних даних не використовується. Маржі та FCF розраховані. Порівняння балансових показників наведено станом на 31 грудня 2025 року та 3 липня 2026 року. Валові запозичення дорівнюють кредитам/векселям до сплати, поточним строкам погашення боргу та довгостроковому боргу; грошові кошти не включають окремо класифіковані ліквідні цінні папери.
Якість зростання висока, але монетизація в регіонах є нерівномірною. Бренд і мережа ботлерів можуть перетворювати помірне поліпшення споживання на привабливий додатковий прибуток. Водночас більший обсяг не гарантує кращої економіки. Менш цінна структура країн або упаковок може нівелювати вигоду від більшої сформованої споживчої бази. Найпереконливішим доказом є одночасне поліпшення споживання, вилучення вартості та генерування грошових коштів.
Прибутковість є високою. Операційна маржа за GAAP за останнє півріччя наближається до 35%, а зіставна маржа за останній квартал є ще вищою. Такі маржі підтримують думку, що материнська компанія отримує цінну економічну вигоду від бренду. Вони не означають необмеженої цінової влади: доступність для споживачів, переговори з ритейлерами та прибутковість ботлерів обмежують те, що можна вилучити із системи. Скорочення маркетингових витрат також було б слабкою основою для тривалого розширення маржі, якщо воно зашкодить майбутньому попиту.
Конвертація вільних грошових коштів відновилася, із суттєвим впливом часових факторів. Звітний FCF за 2025 фінансовий рік становив 5,296 млрд дол. США; округлений FCF компанії без урахування умовного платежу fairlife у розмірі 6,1 млрд дол. США становив 11,4 млрд дол. США. Це коригування пояснює, чому звітне річне зростання грошових коштів є слабким самостійним операційним індикатором. Платіж був реальною економічною вартістю придбання, навіть якщо його недоцільно розглядати як регулярні щорічні витрати. Нормалізація є корисною для прогнозування, тоді як його збереження необхідне для оцінки розподілу капіталу.
Баланс є стійким, але компанія має значний борг. Валові запозичення у розмірі 43,543 млрд дол. США перевищують грошові кошти та короткострокові інвестиції у розмірі 13,529 млрд дол. США, що залишає спрощену чисту позицію запозичень у 30,014 млрд дол. США. Розрахунок не включає ліквідні цінні папери, лізинг та інші вимоги, тому не є повним коригуванням вартості підприємства. Регулярний прибуток забезпечує обслуговування боргу, але компанія має менше свободи, ніж бізнес із чистою грошовою позицією, для покриття великих непередбачених юридичних або податкових платежів.
Розподіл капіталу підтримується генеруванням грошових коштів. Дивіденди за перше півріччя у розмірі 4,562 млрд дол. США та викуп власних акцій на 663 млн дол. США разом поглинули 5,225 млрд дол. США. За вільного грошового потоку в 6,859 млрд дол. США це залишає приблизно 1,634 млрд дол. США до врахування інших інвестиційних і фінансових потоків. Викуп акцій є використанням грошових коштів, а не рушієм операційного зростання, а висока оцінка зменшує економічну вигоду від кожної викупленої акції.
Відтворюваний місток від операційних показників до оцінки
Ключовою змінною є грошовий прибуток на кожен додатковий випадок споживання. Для прозорого аналізу чутливості за рік використовуйте виручку за 2025 фінансовий рік у розмірі 47,941 млрд дол. США як базу експозиції. Додатковий один відсотковий пункт зростання виручки додає 479,41 млн дол. США. За припущення, що додаткова виручка приносить операційну маржу, зіставну з показником за другий квартал, на рівні 35,6%, додатковий операційний прибуток становить 170,67 млн дол. США. Застосування прогнозованої базової податкової ставки 19,9% дає приблизно 136,71 млн дол. США після сплати податків, або 0,0317 дол. США на акцію з використанням 4,313 млрд розводнених акцій.
За припущення щодо 80% інкрементальної конверсії грошових коштів така сама зміна додає приблизно 109,37 млн дол. США вільного грошового потоку (FCF). За припущення щодо мультиплікатора прибутку 26x зростання EPS трансформується приблизно в 0,82 дол. США вартості власного капіталу на акцію. Кожне припущення щодо маржі, податків, кількості акцій і конверсії є явним. Це статична чутливість, а не прогноз компанії: вона фіксує фінансування та кількість акцій, не враховує сезонність оборотного капіталу й розглядає середню операційну маржу як наближення інкрементальної маржі.
Висновок випливає безпосередньо. Перемоги в дистрибуції та органічне зростання сприяють внутрішній здатності генерувати прибуток, але невеликий позитивний сюрприз у зростанні не компенсує автоматично стиснення мультиплікатора. Стійке переоцінювання вартості потребувало б доказів того, що інкрементальна економіка є кращою або стійкішою за ці припущення, а не просто більшої кількості фізичних ящиків.
4. Галузь і конкурентне середовище
Відповідним ринком є безалкогольні готові до вживання напої, із суміжною конкуренцією з боку кави, енергетичних і функціональних напоїв. Споживачі обирають залежно від нагоди, цінового сегмента та каналу продажу; конкуренція є ширшою, ніж уподобання щодо брендів коли. Ланцюг створення вартості розділяє володіння брендом і економіку концентратів від виробництва, дистрибуції, доступу до роздрібної торгівлі та обладнання для закладів харчування. Пряме порівняння франчайзера з консолідованим ботлером без урахування цього розподілу спотворило б оцінку прибутковості.
|
Конкурентне середовище
|
Підтверджені дані / масштаб
|
Хто виграє або програє
|
Вплив на оцінку
|
|
Доступ до закладів харчування у США
|
KFC у США: 3 600 ресторанів; перехід розпочнеться в січні 2027 року
|
Coca-Cola отримує нового клієнта; PepsiCo втрачає цього клієнта
|
Перевага в дистрибуції посилюється; нерозкриті економічні показники не дають змоги кількісно оцінити приріст EPS.
|
|
Масовий ринок напоїв Північної Америки
|
KO, 2-й кв.: кількість ящикових одиниць +3%; PBNA, 3-й кв.: обсяг напоїв −2%
|
KO демонструє сильнішу розкриту динаміку; періоди відрізняються
|
Підтримує премію за якість без підтвердження одночасного перерозподілу часток ринку.
|
|
Безалкогольні напої у США
|
Виручка сегмента KDP у II кварталі +10%; обсяг/мікс +6,5%
|
KDP також нарощує попит
|
Конкуренція обмежує підстави вважати, що весь приріст категорії припадає на KO.
|
|
Енергетичні та функціональні нагоди споживання
|
Продажі Monster у II кварталі +20,2%; з урахуванням валютного курсу +17,9%
|
Monster отримує приріст категорії; KO бере участь через свої інвестиції та дистриб'юторські відносини
|
KO є чистим бенефіціаром широти системи; зростання Monster не є консолідованою виручкою KO.
|
|
Доступність на ринках, що розвиваються
|
Обсяг у ящиках KO в Азійсько-Тихоокеанському регіоні +8%, ціна/мікс −9%, втрата частки за вартістю
|
Відновлення обсягів ще не забезпечило широкого поліпшення регіональної економіки
|
Преміальний мультиплікатор вимагає поліпшення виручки та прибутку на одну нагоду споживання.
|
Джерела: пресрелізи компаній про прибутки та оголошення KFC від 15 жовтня. Не припускається наявність незалежно підтверджених числових даних про глобальну частку ринку. Оприлюднені керівництвом прирости частки за вартістю мають індикативний характер і не встановлюють точного відсотка частки.
|
Компанія / період
|
Масштаб виручки
|
Зростання / операційний KPI
|
Прибутковість і база порівняння
|
|
The Coca-Cola Company / 2 кв. 2026 року
|
13,380 млрд дол. США
|
Звітне +7%; органічне +6%; обсяг у ящиках +5%
|
Операційна маржа за GAAP 34,9%; зіставна 35,6%.
|
|
PepsiCo, Inc. / 3 кв. 2026 року
|
25,274 млрд дол. США консолідовано
|
Органічне +3,1%; органічний показник PBNA приблизно без змін, а обсяг напоїв −2%
|
Консолідована операційна маржа за GAAP 16,86%; базовий валютно-нейтральний прибуток PBNA +4%.
|
|
Keurig Dr Pepper Inc. / 2 кв. 2026 року
|
7,3 млрд дол. США консолідовано; 2,9 млрд дол. США — U.S. Refreshment Beverages
|
Продажі історичного KDP +7,3%; сегмент освіжаючих напоїв +10,0%
|
Скоригована операційна маржа сегмента освіжаючих напоїв 29,9%; придбання спотворює консолідоване зростання.
|
|
Monster Beverage Corporation / 2 кв. 2026 року
|
2,54 млрд дол. США
|
Звітне +20,2%; скориговане на валютні коливання +17,9%
|
Операційний прибуток 740,4 млн дол. США; розрахункова маржа за GAAP — близько 29,1%.
|
Періоди та облікові визначення відрізняються. Третій квартал PepsiCo охоплює 12 тижнів, що завершилися 5 вересня, і включає значні операції з виробництва продуктів харчування; інші спостереження стосуються другого кварталу. Придбані KDP кавові операції роблять консолідоване зростання непридатним для порівняння попиту на напої. Маржі сегментів є приблизними зіставленнями з консолідованою франчайзинговою моделлю KO. Monster одночасно є конкурентом за споживчі нагоди та стратегічним партнером Coca-Cola з інвестицій і дистрибуції. Її продажі не слід додавати до консолідованої виручки KO.
Переможцями в конкурентній боротьбі є Coca-Cola у сфері громадського харчування США, KDP у прохолоджувальних напоях і Monster у зростанні, зумовленому енергетичними напоями. Північноамериканський бізнес PepsiCo з виробництва напоїв є слабшим за розкритими показниками обсягів і втрачає контракт із KFC. Це судження стосується наведених бізнесів і періодів; воно не означає, що вся глобальна франшиза PepsiCo має структурні проблеми. Її міжнародні показники у сфері напоїв залишаються противагою слабкості в Північній Америці.
Coca-Cola є чистий бенефіціар оскільки її портфель брендів і доступ до каналів виходу на ринок дають їй змогу бути присутньою в кількох сегментах попиту. Важливе застереження полягає в тому, що сильна мережа все одно потребує інвестицій і локальної цінової доступності. Виконання KDP демонструє, що конкуренція є активною, тоді як поєднання зростання обсягів і негативної динаміки ціни/міксу в Азійсько-Тихоокеанському регіоні показує витрати на стимулювання споживання без негайного поліпшення монетизації.
Угода з KFC має стратегічне значення як свідчення того, що великий клієнт у сфері громадського харчування цінує портфель і систему. Економічний внесок залишається нерозкритим. Виручка материнської компанії від концентратів, виручка ботлера та надходження ресторанів від продажу напоїв становлять різні частини ланцюга створення вартості; множення кількості ресторанів на роздрібні витрати на напої завищило б потенційну виручку материнської компанії. Тому в дослідницькому сценарії угоді надається якісна підтримка та нульовий окремо змодельований приріст EPS.
Сценарна структура на 27 жовтня
A сильні операційні результати мали б поєднувати органічне зростання щонайменше на 6%, зростання глобального обсягу продажів в одиницях упаковки щонайменше на 4%, зіставний EPS за III квартал на рівні близько 0,91 USD або вище та докази того, що річний EPS може перевищити 3,30 USD без погіршення прогнозу грошових потоків. Чутливість до позитивного сценарію за весь рік на рівні 3,45 USD потребує більшого, ніж цей поріг одного кварталу, і її слід розглядати як амбітний сценарій прибутків, а не як автоматичну екстраполяцію.
Базовий сценарій передбачає органічне зростання на 4%–5%, позитивне зростання обсягу продажів в одиницях упаковки, зіставний EPS за III квартал на рівні близько 0,87–0,89 USD та досягнення річного EPS у межах 3,27–3,30 USD разом із FCF на рівні приблизно 12,4 млрд USD. Ведмежий операційний сценарій передбачає органічне зростання нижче 4%, незмінний або негативний обсяг продажів в одиницях упаковки, зіставний EPS за III квартал на рівні близько 0,84 USD або нижче чи зниження прогнозу грошового потоку. Це сценарії моніторингу аналітиків, а не прогнози керівництва чи перевірений розподіл ринкових очікувань. Не передбачається ані рух, закладений у цінах опціонів, ані ймовірність історичної реакції.
5. Ключові ризики
-
Зниження доступності послаблює монетизацію. Якщо глобальна цінова/асортиментна динаміка стане негативною або зростання кількості ящиків у Північній Америці впаде до нуля попри витрати на просування, отримання виручки на одну нагоду споживання погіршиться. Це зменшить додатковий прибуток і підірве преміальну оцінку, навіть якщо заявлений обсяг системних продажів залишатиметься позитивним.
-
Зумовлене подією зростання обсягів продажів згасає. Якщо після активації, пов’язаної з Чемпіонатом світу з футболу FIFA, зростання кількості ящиків різко нормалізується, відвантаження концентрату спочатку можуть приховати уповільнення споживання. Подальше коригування запасів може знизити виручку материнської компанії та посилити волатильність квартального прибутку.
-
Витрати на сировину та дистрибуцію перевищують можливості підвищення цін. Стійке зростання витрат на пакування, перевезення, підсолоджувачі або молочні продукти в поєднанні з обмеженою гнучкістю роздрібного ціноутворення тиснутиме на економіку компанії та ботлерів. Нижча прибутковість партнерів також може зашкодити інвестиціям у маршрути доставки та якості обслуговування.
-
Валютні зміни та зміни портфеля активів затьмарюють операційні результати. Якщо сприятливий валютний вплив зміниться на протилежний або строки продажу африканського бізнесу з розливу напоїв відрізнятимуться від припущень щодо липня, відображені у звітності виручка та EPS можуть відхилятися від органічних показників. Порівняння зміненого консолідованого периметра з попереднім роком може сформувати необґрунтований наратив щодо зростання або маржі.
-
Відновлення грошових надходжень виявляється менш повторюваним. Якщо оборотний капітал зміниться у зворотному напрямку або капітальні видатки прискоряться без зростання операційного грошового потоку, річний FCF може не досягти 12,4 млрд дол. США. Тоді зобов’язання щодо дивідендів та обслуговування боргу поглинатимуть більшу частину доступних коштів, зменшуючи гнучкість розподілу капіталу.
-
Податкові судові спори спричиняють суттєві потреби в грошових коштах. Несприятливий розвиток спору з IRS щодо трансфертного ціноутворення може збільшити виплати, потреби у фінансуванні або невизначеність щодо майбутніх податків. Мультиплікатор операційного прибутку не відображає цього ризику через просте порівняння EPS за поточний квартал.
-
Позитивні результати у сегменті громадського харчування мають відтермінований або слабший економічний ефект. Витрати на впровадження в KFC, стимули для клієнтів або повільніше розгортання можуть відтермінувати внесок. Додаткові успіхи в дистрибуції не обов’язково забезпечать привабливу прибутковість, якщо витрати на залучення та підтримку будуть надто високими.
-
Премія за якість звужується. Перехід від поточного прогнозного мультиплікатора прибутку до 26 разів знизить вартість, навіть якщо компанія виконає свій план щодо прибутку. Вищі ставки дисконтування або ринкова перевага компаній зі швидшим зростанням можуть спричинити такий результат без операційних невдач.
6. Контрольний список моніторингу
-
Результати за 27 жовтня та дзвінок о 8:30 за східним часом: органічне зростання щонайменше на 5% підтримує операційну тезу; нижче 4% послаблює її. Порівнюйте результат з базовим попитом, а не лише зі звітним показником виручки.
-
Глобальні ящики в одиницях і поставки концентрату: зростання кількості ящиків щонайменше на 3% без стійкого випередження зростання поставок зміцнює впевненість; незмінна кількість ящиків за швидшого зростання поставок сигналізує про можливий вплив часу формування запасів, а не про зростання споживання.
-
Попит і ціноутворення в Північній Америці: позитивні сценарії поряд із позитивною підтримкою ціни/міксу сприяють стійкому створенню вартості. Нульові або негативні сценарії попри більшу кількість промоакцій послаблять аргументацію щодо преміальної якості.
-
Монетизація в Азійсько-Тихоокеанському регіоні: звуження падіння ціни/міксу порівняно з −9% у Q2 у поєднанні з позитивними сценаріями та кращим зіставним прибутком за нейтрального валютного курсу підтримує відновлення. Стійко негативний мікс і незмінний прибуток послаблюють його.
-
Стійкість маржі: зіставна операційна маржа на рівні або вище 35% підтримує операційний важіль; показник нижче 34% без чіткого пояснення тимчасовими інвестиціями ставить під сумнів припущення щодо додаткового прибутку. Це порогові значення аналітиків, а не квартальні прогнози компанії.
-
Річний прогноз прибутку та грошових коштів: зберігайте EPS на рівні USD 3,27–3,30 та FCF близько USD 12,4 млрд як базовий сценарій. Стійке підвищення обох показників є переконливішим, ніж підвищення EPS, зумовлене переважно валютними або податковими ефектами.
-
Розгортання KFC та периметр портфеля: відстежувати початок у січні 2027 року, завершення навесні та розкриті економічні умови; окремо відстежувати строки продажу африканського бізнесу з розливу напоїв. Не визнавати прибутки за нерозкритими контрактами та не прирівнювати надходження від продажу до регулярного вільного грошового потоку (FCF).
-
Дисципліна оцінки: перерахувати ціну, поділену на оновлений EPS порівнюваних компаній. Значення понад 29 разів потребує вагоміших аргументів щодо стійкості; 26 разів або менше за стабільних прогнозів прибутку та грошових потоків поліпшило б співвідношення ризику й дохідності. Це пороги для оцінювання, а не інструкції щодо купівлі/продажу.
7. Джерела
-
Спотова торгівля KOON/USDT | LBank (https://www.lbank.com/trade/koon_usdt) — отримано 20 жовтня 2026 року через HTTP з командного рядка; містить ціну, денний діапазон, ненульовий оборот у USDT і елементи керування купівлею/продажем; HTML заархівовано. Котирування токена зі знімка виключено з оцінки акцій.
-
-
Спотова торгівля AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — отримано 20 жовтня до відбору; заповнений торговий інтерфейс; кандидат пройшов перевірку, але був виключений відповідно до правила 90-денного покриття.
-
-
Спотова торгівля COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — отримано 20 жовтня до відбору; заповнений торговий інтерфейс; кандидат пройшов перевірку, але був виключений відповідно до правила 90-денного покриття.
-
-
-
-
-
-
-
-
-
-
-
-
-
-