Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: цей звіт складено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та дослідницького обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією або гарантією прибутковості. Операційна діяльність компанії, оцінки, ринкові ціни та консенсус-прогнози, що розглядаються в цьому звіті, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та ухвалювати власні рішення.
1. Основний висновок
Загальна оцінка: Texas Instruments Incorporated є високоякісною напівпровідниковою компанією, що переживає потужне операційне відновлення, однак акції повністю оцінені, а співвідношення ризику до прибутковості є помірно негативним за референтною ціною. Визначальним чинником є стійкий вільний грошовий потік на акцію після врахування пільг CHIPS та фінансування придбань.
-
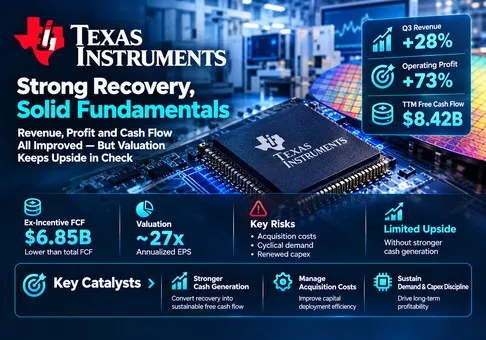
Відновлення має широкий характер і є прибутковим. Виручка за III квартал у розмірі 6,055 млрд дол. США зросла на 28% у річному обчисленні, тоді як операційний прибуток за GAAP зріс на 73% — до 2,874 млрд дол. США. Додатковий операційний прибуток, поділений на додаткову виручку, становив 92,2%. Такий незвично високий коефіцієнт конверсії свідчить про значне відновлення покриття постійних витрат і робить екстраполяцію останніх темпів зростання небезпечною. Поліпшення прибутків є реальним; однак їхня гранична прибутковість навряд чи буде постійним стабільним рівнем.
-
Генерування грошових коштів покращилося більше, ніж це випливає лише з основного показника. TTM-вільний грошовий потік, визначений компанією, досяг 8,422 млрд дол. США. Виключення 1,104 млрд дол. США прямих надходжень за програмою CHIPS і 469 млн дол. США грошових вигід від інвестиційного податкового кредиту дає аналітичний показник без урахування стимулів у розмірі 6,849 млрд дол. США. Це все ще значне відновлення, але воно формує суттєво меншу грошову базу для оцінки вартості та виплат. Коригування є нашим аналітичним показником, а не прогнозом керівництва.
-
Ціна акцій уже передбачає стійке збереження високих прибутків. Ціна закриття звичайної торгової сесії 21 жовтня на рівні 284,65 USD, помножена приблизно на 914 млн акцій в обігу на кінець періоду, передбачає вартість власного капіталу 260,17 млрд USD. Заявлена дохідність FCF становить 3,24%; дохідність без урахування стимулюючих виплат — 2,63%. Річний перерахунок середнього орієнтиру EPS за Q4 у розмірі 2,62 USD дає 10,48 USD і мультиплікатор 27,2x. Це аналіз чутливості на основі поточних темпів, а не оцінка прибутку наступного року чи консенсусний мультиплікатор.
-
Analog є основою інвестиційної тези. Analog генерує 81,1% виручки та 87,2% операційного прибутку. Його операційна маржа 51,0% створює можливості для фінансування інвестицій у Embedded Processing і виробництво. Маржа Embedded на рівні 26,5% залишається значно нижчою, тому експансія у сферу підключення має забезпечувати додаткову віддачу, а не просто збільшувати базу виручки. Запропонована угода із Silicon Labs додає окрему перевірку розподілу капіталу.
-
Наступний квартал підтверджує стійкість прибутків, а не чергову послідовну зміну масштабу. Прогноз виручки на IV квартал передбачає середню точку на рівні 6,05 млрд USD проти 6,055 млрд USD у III кварталі; середня точка прогнозу EPS не змінилася й становить 2,62 USD. Центральне питання змістилося з того, чи відновився попит, на те, який обсяг грошових коштів цей попит може підтримувати протягом циклу. Премія може зберігатися, але для подальшого перегляду оцінки потрібна краща середньострокова грошова економіка.
Наш ілюстративний самостійний базовий сценарій на наступний рік передбачає виручку 24,2 млрд USD, операційну маржу 46%, чисті позаопераційні витрати 280 млн USD, податкову ставку 13,5% і 925 млн розбавлених акцій. EPS становить приблизно 10,15 USD: (24,2 × 46% − 0,28) × 86,5% / 0,925. Застосування обраного аналітиком діапазону 25–28x дає 254–284 USD на акцію, що розміщує референтну ціну на верхній межі. Це прозорі дослідницькі припущення, без урахування придбаного прибутку, обліку придбання чи фінансування транзакції.
Оптимістичний сценарій чутливості передбачає виручку 26 млрд USD, маржу 49% і мультиплікатор прибутку 30x за незмінності інших припущень, що дає приблизно 350 USD на акцію. Слабший цикл за виручки 22 млрд USD, маржі 40% і мультиплікатора 22x дає приблизно 175 USD. Це сценарні значення, а не цільові ціни. Асиметрія пояснює обережну позицію щодо акцій попри позитивну оцінку бізнесу: сильні операційні показники та приваблива очікувана дохідність — це різні питання.
2. Огляд компанії, структура бізнесу та ключові операційні показники
Texas Instruments розробляє та виробляє мікросхеми, які керують живленням, перетворюють фізичні сигнали на придатні для використання дані та контролюють електронні системи. Клієнти інтегрують ці компоненти в промислове обладнання, транспортні засоби, центри обробки даних, споживчі пристрої та комунікаційне обладнання. Дохід отримується від постачання компонентів, а попит визначається обсягами виробництва клієнтів, вмістом напівпровідників і рішеннями щодо запасів. Отже, економічна модель поєднує тривалу актуальність продуктів із волатильністю замовлень короткого циклу.
Analog включає продукти для керування живленням і обробки сигналів. Embedded Processing включає мікроконтролери та процесори, де сумісність програмного забезпечення й інструменти розробки можуть сприяти утриманню проєктних рішень. Other охоплює решту видів діяльності та певні корпоративні витрати. Отже, заявлений прибуток сегмента слід інтерпретувати в межах його визначення у звітності; висока видима маржа Other не свідчить про новий високорентабельний продуктовий напрям.
|
Бізнес / 3 кв. 2026
|
Виручка, млн дол. США
|
Частка виручки
|
Операційний прибуток, млн дол. США
|
Економічні та інвестиційні наслідки
|
|
Аналогові
|
4,911
|
81.1%
|
2,505
|
Керування живленням і ланцюги обробки сигналів; основне джерело виробничого важеля. Операційна маржа — 51.0%.
|
|
Вбудована обробка
|
858
|
14.2%
|
227
|
Мікроконтролери та процесори; важливе значення мають екосистеми проєктування та програмного забезпечення. Операційна маржа — 26.5%.
|
|
Інше
|
286
|
4.7%
|
142
|
Інші види діяльності та корпоративні статті; включає витрати на придбання та реструктуризацію. Маржа не є чистим орієнтиром для продукту.
|
Бізнес TI не залежить від щорічного запуску одного пристрою. Її портфель розподіляє ризик проєктування між багатьма застосуваннями, але широта не може усунути синхронізований спад у промисловому секторі. Власне виробництво компанії створює друге джерело важеля: більший обсяг випуску заводів розподіляє постійні витрати на більшу кількість відвантажень. Той самий механізм працює у зворотному напрямку, коли завантаження потужностей знижується. У формі 10-Q за Q2 цей взаємозв’язок прямо описано, що робить завантаження потужностей ключовим для розуміння поточного відновлення маржі.
Основні операційні показники та зміни
|
Операційний показник
|
Останнє розкрите значення
|
Зміна / наслідок
|
|
Промисловий попит
|
Понад 40% р/р; близько 10% кв/кв
|
Сильне циклічне відновлення; не слід ототожнювати sell-in із кінцевим споживанням.
|
|
Попит в автомобільному секторі
|
У межах середніх десятків відсотків р/р; близько 10% кв/кв
|
Ширша підтримка попиту, ніж лише з боку дата-центрів.
|
|
Попит з боку дата-центрів
|
Близько 95% р/р; близько 20% кв/кв
|
Найшвидше заявлене зростання кінцевого ринку; абсолютний обсяг виручки тут не наведено.
|
|
Запаси
|
4 672 млн дол. США; 194 дні
|
Послідовне збільшення на 67 млн дол. США; кількість днів зменшилася на 2.
|
|
Прогноз виручки на Q4
|
5,80–6,30 млрд дол. США
|
Середина діапазону — 6,05 млрд дол. США; приблизно без змін послідовно.
|
|
Прогноз EPS на Q4
|
2,45–2,79 дол. США
|
Середина діапазону — 2,62 дол. США; приблизно без змін послідовно.
|
|
Дивіденд
|
1,52 дол. США щокварталу; 6,08 дол. США в річному обчисленні
|
Збільшення на 7%; дата фіксації реєстру — 30 жовтня; виплата — 10 листопада.
|
Темпи зростання кінцевих ринків взято з підготовлених коментарів від 21 жовтня; це приблизні оцінки керівництва. Вони не є виміряними змінами частки ринку. Промисловий, автомобільний сектори та центри обробки даних продемонстрували покращення, що створює для відновлення ширшу основу, ніж одна категорія ШІ. Однак TI не надала в цих коментарях повного абсолютного розподілу виручки за кінцевими ринками. Тому приписування всієї додаткової виручки ШІ було б необґрунтованим.
Порівняно з попереднім прогнозом компанії, виручка перевищила середню оцінку в USD 5,90 млрд на USD 155 млн, або на 2,6%, водночас залишившись нижчою за верхню межу в USD 6,15 млрд. EPS перевищив середню оцінку в USD 2,40 на USD 0,22, або на 9,2%, а також перевищив верхню межу USD 2,57 на USD 0,05. Ці порівняння стосуються прогнозу керівництва, а не консенсус-прогнозу Волл-стріт. Разовий податковий сюрприз у Q3 зменшив EPS на USD 0,01 відносно початкового прогнозу, тож він не пояснює перевищення очікувань.
У наступному кварталі середній прогноз виручки буде приблизно незмінним порівняно з попереднім кварталом. Сильне зіставлення в річному вимірі може співіснувати з незмінними послідовними показниками бізнесу; останнє є більш релевантним для короткострокового завантаження виробничих потужностей. Тому інвесторам слід відрізняти триваюче відновлення від прискорення темпів відновлення. Поточний прогноз чіткіше підтверджує перший висновок, ніж другий.
3. Фундаментальна якість
|
Фінансовий показник, млн дол. США, крім коефіцієнтів/EPS
|
3 кв. 2025 р.
|
2 кв. 2026 р.
|
3 кв. 2026 р.
|
|
Квартальна виручка
|
4,742
|
5,463
|
6,055
|
|
Квартальний операційний прибуток за GAAP
|
1,663
|
2,310
|
2,874
|
|
Квартальна операційна маржа за GAAP
|
35.1%
|
42.3%
|
47.5%
|
|
Квартальний EPS за GAAP, дол. США
|
1.48
|
2.14
|
2.62
|
|
Квартальний операційний грошовий потік
|
2,190
|
2,703
|
3,419
|
|
Операційний грошовий потік за останні 12 місяців
|
6,897
|
8,667
|
9,896
|
|
Капітальні витрати за останні 12 місяців
|
4,817
|
3,300 (округлено)
|
2,578
|
|
FCF за останні 12 місяців за визначенням компанії
|
2,415
|
6,534
|
8,422
|
|
Грошові кошти та короткострокові інвестиції
|
5,186
|
Не наведено
|
8,142
|
|
Боргова заборгованість, балансова вартість
|
14,046
|
Не наведено
|
13,555
|
Періоди — це календарні квартали, за винятком рядків TTM, які охоплюють дванадцять місяців, що закінчуються в кожному відображеному кварталі. Капітальні витрати за Q2 округлено відповідно до даних, розкритих у попередньому релізі. Борг у таблиці наведено за балансовою вартістю, включно з поточними строками погашення; керівництво окремо повідомило про непогашену основну суму боргу в розмірі 13,65 млрд дол. США у Q3. Ці два підходи не слід змішувати. Грошові кошти включають короткострокові інвестиції.
Якість зростання є високою, з циклічним компонентом. Операційна маржа зросла з 35,1% до 47,5% рік до року. Точна валова маржа за Q3 становить 3 887 / 6 055 = 64,2%; керівництво округлило її до 64% у підготовлених коментарях. Analog забезпечив 1,182 млрд дол. США з 1,313 млрд дол. США приросту виручки, тобто приблизно 90%. Отже, головним драйвером є основний бізнес, а не зміна структури невеликих видів діяльності. Водночас надзвичайно висока додаткова маржа свідчить про операційний леверидж, а не є доказом того, що майбутня виручка й надалі може конвертуватися з такою самою швидкістю.
Конвертація в готівку є високою, але визначення має значення. TI визначає FCF як операційний грошовий потік за вирахуванням капітальних витрат плюс прямі надходження за програмою CHIPS. Звірка за TTM становить 9,896 − 2,578 + 1,104 = 8,422 млрд дол. США. Податкова пільга на суму 469 млн дол. США вже включена до операційного грошового потоку; її повторне додавання призвело б до подвійного врахування. Виключення обох форм підтримки дає 9,896 − 0,469 − 2,578 = 6,849 млрд дол. США. Це коригування усуває визначені грошові вигоди за програмою CHIPS, а не всі можливі державні чи податкові ефекти.
Такий самий розрахунок для періоду попереднього року становить 6,897 − 0,302 − 4,817 = 1,778 млрд дол. США. Поліпшення грошового потоку без урахування стимулів на 5,071 млрд дол. США складається з операційного грошового потоку, вищого на 2,832 млрд дол. США після коригування на податкові кредити, та капітальних витрат, нижчих на 2,239 млрд дол. США. Отже, приблизно 44% поліпшення було забезпечено скороченням інвестиційних витрат. Це цінні грошові кошти, однак нижчі витрати не можуть нескінченно забезпечувати такий самий додатковий приріст. Зрештою, більшу частину зростання мають забезпечувати прибутки та ефективність управління оборотним капіталом.
Баланс є керованим до придбання. Грошові кошти та короткострокові інвестиції на суму 8,142 млрд доларів США частково компенсують балансову вартість боргу в 13,555 млрд доларів США, що дає чистий борг у 5,413 млрд доларів США. Це помірний рівень порівняно з поточним генеруванням грошових коштів. Однак винагорода за придбання, комісії та фінансування можуть споживати ліквідність, навіть коли операційний леверидж покращується. Лютневе оголошення щодо вартості підприємства приблизно на 7,5 млрд доларів США не є тотожним точній майбутній грошовій виплаті, і ми не віднімаємо його механічно від сьогоднішнього залишку грошових коштів.
Повернення капіталу покриваються за нещодавнім показником за останні 12 місяців: 5,810 млрд дол. США, повернуті власникам, становлять 84,8% аналітичного вільного грошового потоку без урахування стимулів. Річний новий дивіденд у розмірі 6,08 дол. США передбачає приблизно 5,56 млрд дол. США виплат за 914 млн акцій, до майбутніх змін кількості акцій або рішень щодо оголошення дивідендів. Уже лише це поглинає близько 81% скоригованої грошової бази за останні 12 місяців. Дивіденд видається забезпеченим, тоді як решта можливостей для викупу акцій, фінансування придбань і чергового розширення капітальних витрат є менш значною, ніж свідчить заявлений показник вільного грошового потоку.
Найважливішою змінною є стабільне використання потужностей, що трансформується в грошовий прибуток на акцію. Явний аналіз чутливості ілюструє механізм: додатковий дохід у розмірі 1 млрд дол. США за припущеної додаткової операційної маржі 55% забезпечує 550 млн дол. США операційного прибутку. За податкової ставки 13,5% і 925 млн розводнених акцій це становить близько 0,51 дол. США прибутку на акцію (EPS). За 27-кратного мультиплікатора прибутку це підтримує приблизно 13,9 дол. США вартості на акцію за умови, що оборотний капітал і капітальні витрати не поглинуть цю вигоду. Додаткова маржа є аналітичним припущенням, нижчим за винятковий поточний показник для порівняння; розрахунок не є прогнозом компанії.
Щодо грошового потоку, той самий операційний внесок після сплати податків у розмірі 476 млн дол. США є верхньою відправною точкою до врахування додаткового оборотного капіталу та витрат на обладнання. Збільшення запасів і дебіторської заборгованості на 200 млн дол. США зменшило б вигоду для грошового потоку приблизно до 276 млн дол. США. Саме тому відстежувати поставки разом із запасами та інвестиціями корисніше, ніж екстраполювати лише EPS. Ланцюг передачі має такий вигляд: попит, поставки, завантаження виробництва, прибуток після сплати податків, конвертація в грошові кошти, а потім оцінка.
4. Галузь і конкурентне середовище
Відповідна галузь охоплює аналогові, вбудовані системи керування та пов’язані з ними напівпровідники для живлення й підключення. Вона перетинається з інфраструктурою ШІ через постачання живлення та сенсорні технології, але конкурентне середовище відрізняється від провідних прискорювачів обчислень. Клієнти обирають компоненти за продуктивністю, надійністю, програмною підтримкою, доступністю та сукупною вартістю системи. Питання для інвесторів полягає в тому, яку частку економічної вартості зберігає кожен постачальник після фінансування своїх виробничих і дослідницьких зобов’язань.
|
Конкурентне середовище
|
Докази / масштаб
|
Відносна позиція
|
Вплив на оцінку
|
|
Широкомасштабне виробництво аналогових компонентів
|
Дохід TI від аналогових компонентів — 4,911 млрд дол. США; операційна маржа сегмента — 51,0%
|
TI виграє від завантаження потужностей; ADI конкурує завдяки змішаним сигналам вищої вартості
|
Преміальна оцінка потребує стійкої грошової віддачі після витрат на заводи.
|
|
Відновлення промислового сектору
|
Зростання TI у промисловому сегменті перевищує 40%; промисловий сегмент ADI — 53%
|
Обидві компанії є переможцями у розкритих періодах; терміни та категорії відрізняються
|
Відновлення сектору не доводить приросту частки ринку TI.
|
|
Автомобільні / вбудовані системи
|
Автомобільний сегмент NXP — 1,938 млрд дол. США; TI Embedded — 858 млн дол. США
|
NXP має більший розкритий масштаб автомобільного сегмента; показники не відображають еквівалентні ринки
|
TI потребує віддачі від зв’язку, а не лише масштабу придбань.
|
|
Стійкість маржі
|
Валова маржа ST — 34,8%; TI — 64,2%; ADI — 67,3%
|
ST поступається цим аналогам за валовою прибутковістю в порівнювані періоди
|
TI є чистим бенефіціаром, але відмінності портфелів не дозволяють встановити причинний рейтинг.
|
|
Компанія / звітний період
|
Виручка, млрд дол. США
|
Зростання виручки р/р
|
Валова маржа за GAAP
|
Операційна маржа за GAAP
|
Грошові кошти / операційні показники
|
|
Texas Instruments Incorporated / 3-й кв. 2026
|
6.055
|
28%
|
64.2%
|
47.5%
|
FCF за останні 12 місяців — 8,422 млрд дол. США; включає пільги CHIPS.
|
|
Analog Devices, Inc. / 3-й кв. 2026 фінансового року, завершився 1 серпня
|
4.022
|
40%
|
67.3%
|
40.1%
|
FCF за останні 12 місяців — 4,937 млрд дол. США; операційний грошовий потік за вирахуванням капітальних витрат.
|
|
NXP Semiconductors N.V. / 2-й кв. 2026, завершився 28 червня
|
3.496
|
19%
|
57.3%
|
30.6%
|
Квартальний FCF — 791 млн дол. США; конвенція щодо чистих капітальних витрат.
|
|
STMicroelectronics N.V. / 2-й кв. 2026
|
3.490
|
26%
|
34.8%
|
Не використовується
|
Лише офіційні ключові дані; звітність за 3-й кв. запланована на 29 жовтня.
|
Періоди компаній-аналогів — це останні фінансові звіти, перевірені для цього порівняння, а не ідентичні календарні проміжки. Усі наведені маржі відповідають GAAP; скоригована операційна маржа ADI у 50,0% та операційна маржа NXP за non-GAAP у 35,1% навмисно не підставляються до колонки GAAP. Визначення грошових потоків і часові проміжки відрізняються, тому абсолютні показники FCF є контекстом, а не рейтингом. Не передбачається наявність точних актуальних даних щодо частки ринку чи консенсусної оцінки компаній-аналогів.
TI та ADI є найочевиднішими операційними переможцями серед порівнюваних розкриттів. TI поєднує великий бізнес аналогових мікросхем із винятковим поглинанням приросту витрат. ADI зростає швидше з іншої бази та забезпечує вищу валову маржу, що підтримує думку про те, що спеціалізовані можливості у сфері змішаних сигналів залишаються цінними навіть у міру розширення виробничих потужностей. Жодне з цих спостережень не доводить, що TI відбирає частку ринку в ADI. Їхні продуктові структури та звітні періоди відрізняються, і обидві компанії можуть отримувати вигоду від одного й того самого циклу поповнення запасів і попиту.
NXP є авторитетним конкурентом у сфері вбудованих та автомобільних систем. Розкритий масштаб автомобільного бізнесу демонструє, чому TI не може вважати підключення беззаперечним продовженням своєї діяльності. Запропоноване придбання Silicon Labs може розширити портфель, але економічний бар’єр включає використаний капітал, роботу з інтеграції та час, необхідний для перенесення виробництва або перехресного продажу розробок. Оголошена річна синергія у виробництві та операційній діяльності в розмірі приблизно 450 млн доларів США протягом трьох років після закриття угоди є ціллю менеджменту. Її не слід враховувати в поточному прибутку або вважати доступною з першого дня.
ST є відносним аутсайдером за поточною валовою прибутковістю. Розкрита валова маржа в 34,8% є суттєво нижчою за показники TI та ADI, попри зростання виручки. Це робить компанію слабшим операційним аналогом у вибраних періодах, а не свідченням того, що всі її продукти або майбутні інвестиції структурно поступаються. Нижча валова маржа може відображати структуру продажів і завантаження потужностей, а також конкурентний тиск. Твердження про постійну втрату частки ринку потребувало б доказів, яких тут немає.
TI є чистим бенефіціаром поточного відновлення, оскільки її наявна виробнича база посилює додатковий попит. Стратегічна перевага є найсильнішою, коли надійні виробничі потужності підтримують прибуткові позиції у розробках. Вона слабшає, якщо потужності доводиться завантажувати за нижчими цінами або клієнти використовують альтернативних постачальників, щоб виторгувати собі ці переваги. Ринок може винагороджувати виробничий захисний бар'єр, але дохідність для акціонерів зрештою вимагає, щоб цей бар'єр генерував грошові кошти після витрат на заміну та розширення.
5. Ключові ризики
-
Поповнення запасів розвертається. Якщо промислові замовлення сповільняться після нормалізації запасів клієнтів, відвантаження можуть падати швидше, ніж кінцеве виробництво обладнання. Нижче завантаження розподілятиме постійні витрати на меншу кількість одиниць продукції та скорочуватиме як прибуток, так і конвертацію вільних грошових коштів. Подальше позитивне зростання рік до року саме по собі не нівелює цей ризик.
-
Витрати на заводи знову зростають. Якщо попит вимагатиме істотно більших витрат на обладнання або кваліфікацію, капітальні витрати можуть поглинути грошові кошти, вивільнені внаслідок уповільнення інвестицій. Тоді вища заявлена операційна маржа може співіснувати з невтішною дохідністю FCF без урахування стимулів, послаблюючи інвестиційну аргументацію.
-
Державну підтримку помилково сприймають за стабільну операційну спроможність. Скорочення або затримка прямих надходжень і використання податкових кредитів зменшили б заявлену доступність грошових коштів. Аналітичне коригування вже вилучає ідентифіковані вигоди, але інвестори, які оцінюють компанію за вищим заявленим показником, усе ще можуть відреагувати на їхнє зникнення.
-
Віддача від придбання Connectivity виявляється нижчою за очікування. Регуляторна затримка, витрати на інтеграцію, відтік клієнтів або слабша синергія можуть відтермінувати прибутковість запропонованої інвестиції в Silicon Labs. Зобов’язання щодо грошових коштів і фінансування стануть обтяжливішими відносно отриманого прибутку, обмежуючи викуп акцій і гнучкість оцінки.
-
Цінова конкуренція нівелює виробничу перевагу. Якщо клієнти вимагатимуть поступок або конкурентні виробничі потужності стануть доступнішими, зростання виручки може не підтримати валову маржу. Вплив поширюватиметься від ціни та структури продажів на економіку виробництва, прибутки й преміальний мультиплікатор.
-
Запаси стають тягарем. Якщо запаси зростатимуть, тоді як темпи зростання відвантажень сповільнюватимуться, оборотний капітал може поглинати грошові кошти ще до погіршення показників у звіті про прибутки та збитки. Подальше списання або скорочення виробництва завдасть другого удару по прибутковості. Початковий рівень у 194 дні заслуговує на увагу, незважаючи на послідовне скорочення кількості днів.
-
Преміальний мультиплікатор стискається. За сильного квартального темпу прибутку на акцію, оціненого приблизно у 27 разів, навіть незмінний прибуток може забезпечити слабку дохідність акцій, якщо інвестори вимагатимуть вищої грошової дохідності. Користувачі ф’ючерсів стикаються з додатковими наслідками фінансування, базису та ліквідацій; фундаментальні сценарії на рівні акцій не моделюють їхню дохідність із використанням кредитного плеча.
6. Контрольний список моніторингу
Наведені нижче порогові значення є правилами для дослідницьких рішень, а не управлінськими цілями чи торговими інструкціями.
-
Виручка та прибуток на акцію за 4-й квартал: показники на рівні або вище 6,05 млрд дол. США та 2,62 дол. США підтримують сценарій стійкості; результати нижче 5,80 млрд дол. США або 2,45 дол. США суттєво його послаблять. Перш ніж пояснювати відхилення прибутку на акцію операційною діяльністю, перевірте податкові наслідки.
-
Валова маржа та завантаження виробничих потужностей: збереження показника приблизно на рівні 64% за стабільної виручки підтверджує структурний операційний прогрес. Падіння нижче 60% без чіткого тимчасового пояснення свідчитиме, що нещодавня економіка була надто циклічною, аби оцінювати її з премією.
-
Промисловий та автомобільний попит: стійке позитивне послідовне зростання в обох напрямах посилює широту відновлення. Два послідовні зниження промислового доходу були б попереджувальним сигналом, навіть якщо дохід від дата-центрів залишається високим. Уникайте вигаданих абсолютних оцінок доходу від ШІ.
-
Грошовий потік TTM без урахування стимулів: збереження щонайменше 6,8 млрд дол. США за одночасного фінансування запланованої діяльності підтримує поточний базовий сценарій. Зростання понад 8 млрд дол. США без нового відтермінування капітальних витрат покращило б інвестиційну привабливість акцій; падіння нижче 6 млрд дол. США послабило б можливості для виплати дивідендів і придбань.
-
Запаси: зниження нижче 180 днів за стабільного рівня обслуговування свідчить про реальне поглинання запасів. Зростання понад 210 днів одночасно з уповільненням доходу означало б, що відвантаження та якість грошових потоків розходяться. Це орієнтовні порогові значення, а не загальногалузеві норми.
-
Розподіл капіталу: переглянути покриття щодо приблизно 5,56 млрд дол. США річного навантаження від дивідендів і фактичного фінансування придбань. Сукупна потреба в розподілі коштів і фінансуванні, що перевищує регулярне генерування грошових коштів, послабить тезу щодо премії навіть за наявності бухгалтерського приросту.
-
Перевірки за даними аналогів і звітності: використати заплановані на 29 жовтня результати ST, щоб перевірити широту відновлення, а наступний квартальний звіт TI — щоб підтвердити оборотний капітал, стимули та зобов’язання щодо угод. Непідтверджену дату звітності TI за Q4 не зазначено. Дати фіксації права на дивіденди та їх виплати — 30 жовтня і 10 листопада.
Суттєві межі даних
Базовою ціною є ціна закриття регулярної торгової сесії 21 жовтня, що передувала публікації звітності; вона не відображається як повністю поінформована рівноважна ціна після оголошення результатів. Перерахуйте дохідності та порівняння сценаріїв, якщо ціна акції істотно зміниться. Ринкова капіталізація використовує приблизну кількість акцій на кінець періоду, тоді як чутливість EPS базується на явно припущеній кількості розводнених акцій. Не передбачається наявність поточного консенсус-прогнозу або неопублікованої форми 10-Q за 3-й квартал.
Було відкрито торговий інтерфейс LBank TXNUSDT і переглянуто його елементи керування контрактом та ордерами разом з офіційними повідомленнями про лістинг і години торгівлі. Ціни mark/index та обсяг не були заповнені в неавтентифікованій текстовій відповіді, тому цей звіт не підтверджує актуальне ф’ючерсне котирування, ліквідність або можливість виконання ордерів. Дериватив є окремим від володіння базовими акціями, що котируються на Nasdaq; усі розрахунки оцінки акцій використовують незалежну довідкову ціну акцій. Перед остаточним вибором також було відкрито інтерфейси AMDON і COSTON; обидві компанії вже висвітлювалися протягом 90 днів, тоді як попереднє висвітлення TXN було 23 липня, 91 календарний день тому.
7. Джерела
-
-
-
-
Форму 10-Q компанії Texas Instruments INC подано 24.07.2026 (https://investor.ti.com/static-files/5ba0db09-a2a1-4227-bddd-5e979ff610ce) — квартал, що завершився 30 червня 2026 року; перевірено офіційний текст пошукового індексу; прямий доступ до PDF повернув 403. Використано для аналізу економіки постійних витрат і фінансування придбання, а не як звітність за III квартал.
-
-
Texas Instruments придбає Silicon Labs (https://investor.ti.com/news-releases/news-release-details/texas-instruments-acquire-silicon-labs) — 4 лютого 2026 року; оголошено умови угоди та цільовий показник синергії. Запропонована угода; не вважається завершеною.
-
Зв’язки з інвесторами | TI.com (https://investor.ti.com/) — оголошення дивідендів 15 жовтня та підвищення дивідендів 17 вересня; перевірено 22 жовтня 2026 року.
-
-
NXP Semiconductors повідомляє результати за другий квартал 2026 року (https://investors.nxp.com/news-releases/news-release-details/nxp-semiconductors-reports-second-quarter-2026-results/) — 28 липня 2026 року; квартал завершився 28 червня; порівняння за GAAP. У релізі зазначено викривлення прибутковості в Q1, пов’язане з відчуженням активів.
-
Відносини з інвесторами — STMicroelectronics (https://investors.st.com/) — Офіційні ключові показники за 2-й квартал 2026 року: виручка 3,49 млрд дол. США, зростання 26%, валова маржа 34,8%; текст пошукового індексу перевірено; прямий доступ до головної сторінки повернув 403.
-
-
Історичні ціни TXN | ChartExchange (https://chartexchange.com/symbol/nasdaq-txn/historical/) — Довідкова ціна закриття регулярної сесії 21 жовтня 2026 року: 284,65 дол. США; вторинне джерело цін. Не передбачається ні ціна виконання угод у позабіржовий час, ні консенсус-прогноз.
-
Торгівля ф’ючерсами TXNUSDT | LBank Futures (https://www.lbank.com/futures/txnusdt) — Відкрито через вебчитач і HTTP командного рядка 22 жовтня; наявні TXNUSDT Perp, книга ордерів, елементи керування ізольованою/крос-маржею та інтерфейс Open Long/Open Short. Актуальні ціни mark/index і обсяг були недоступні; жодної актуальної ф’ючерсної котировки чи ліквідності, придатної для виконання угод, не підтверджено.
-
Оголошення про лістинг фондових ф’ючерсів TXNUSDT на LBank (https://www.lbank.com/support/articles/2049432278295117824) — 29 квітня 2026 року; офіційне зіставлення фондових ф’ючерсів, ізольована маржа, кредитне плече до 50x і посилання на торгівлю. Використовується з відкритим торговим інтерфейсом.
-
Оновлення торгових годин і активація комісії за фінансування — PDDUSDT, TXNUSDT (https://www.lbank.com/support/articles/2071789002486185984) — 30 червня 2026 року; офіційне продовження та цілодобовий механізм фінансування. Під час пошуку 22 жовтня не було знайдено подальшого оголошення про делістинг TXN; відсутність результату пошуку не підтверджує наявність ліквідності, придатної для виконання угод.
-
Спотова торгівля AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — Інтерфейс-кандидат відкрито 22 жовтня через вебзчитувач і прямий HTTP; ненульова котирувана ціна токена та торговий оборот, інтерфейс купівлі/продажу. AMD виключено відповідно до правила 90-денного охоплення.
-
-
Спотова торгівля COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — Інтерфейс кандидата відкрито 22 жовтня; ненульова котирувальна ціна та обсяг торгів токена, інтерфейс Купівля/Продаж. COST виключено відповідно до правила 90-денного охоплення.
-