Автор: LBank Research Аналітик: Ludo
Дисклеймер: Цей звіт складено та проаналізовано на основі публічно доступної інформації і призначений виключно для обміну інформацією та обговорення досліджень. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією чи будь-якою гарантією прибутковості. Показники діяльності компанії, оцінка вартості, ринкові ціни та консенсус-очікування, що обговорюються в цьому документі, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та приймати власні рішення.
1. Основний висновок
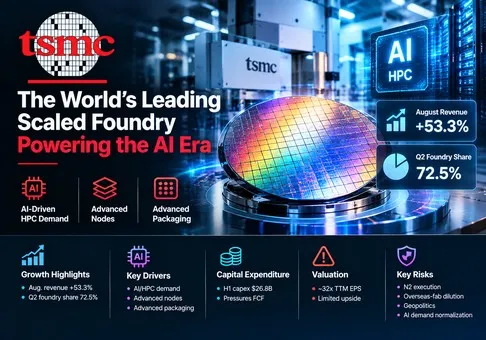
Загальний огляд: Taiwan Semiconductor Manufacturing Company Limited є найякіснішим масштабним контрактним виробником у напівпровідниковій галузі, проте лістинговані на NYSE американські депозитарні розписки (ADR) TSM повністю оцінені з негативним перекосом ризику та прибутку на рівні приблизно 32-кратного механічно розрахованого TTM EPS. Серпневий виторг та частка ринку контрактного виробництва у 72,5% у другому кварталі підтверджують, що її «економічний рів» розширюється; вирішальним чинником є те, чи зможуть техпроцес N2, передове пакування та закордонні потужності зберегти маржу та конверсію грошових коштів, оскільки ринок уже закладає в ціну довгострокове домінування.
-
Серпневий виторг підтверджує дію виняткового двигуна зростання. Неаудований дохід за серпень досяг рекордних 514,81 млрд NTD, що на 53,3% більше порівняно з минулим роком, тоді як дохід за січень–серпень зріс на 39,3% до 3,387 трлн NTD. Це не просто сплеск, викликаний одним продуктом: у другому кварталі на HPC (високопродуктивні обчислення) припало 66% доходу, на смартфони — 22%, а на технології 7 нм і менше — 77% доходу від продажу пластин. Інвестиційне значення полягає в тому, що ШІ-прискорювачі, кастомні XPU, процесори, мережеві мікросхеми та смартфони преміум-класу зміцнюють той самий пул передових потужностей.
-
TSMC завойовує частку ринку як у кількісному, так і у вартісному вираженні. У другому кварталі поставки кремнієвих пластин зросли на 16,6% порівняно з минулим роком, дохід збільшився на 36,0%, а валова маржа зросла на 9,1 відсоткових пунктів до 67,7%. Таким чином, дохід зростав приблизно вдвічі швидше, ніж обсяг поставок, що свідчить про вигіднішу структуру технологічних вузлів, ціноутворення та завантаження потужностей. За оцінками TrendForce, у другому кварталі TSMC охопила 72,5% доходу першої десятки контрактних виробників (у порівнянні з 70,2% роком раніше), тоді як Samsung Foundry утримувала лише 5,9%. Цей «економічний рів» забезпечує реальний операційний важіль, а не є просто технологічною історією.
-
Якість прибутку є високою, але FCF стає обмеженням. Операційний грошовий потік у ІІ кварталі склав 783,36 млрд NTD, а FCF — 287,36 млрд NTD після 496,00 млрд NTD капітальних витрат (CAPEX). FCF зріс на 43,8% у річному вимірі, але знизився на 17,5% порівняно з попереднім кварталом, оскільки CAPEX зростав швидше, ніж генерування грошових коштів. CAPEX за перше півріччя досяг 26,8 млрд USD проти річного прогнозу в 52–56 млрд USD. TSMC може самостійно фінансувати розширення та володіє 2,486 трлн NTD чистих грошових резервів, проте кожна наступна фабрика тепер поглинає більше переваги в прибутках, перш ніж вона дійде до акціонерів.
-
Ціна акцій уже враховує тривале домінування в категорії. При ціні закриття 11 вересня на рівні 433,19 долара США та приблизно 5,186 мільярда акцій, еквівалентних ADR, акціонерна вартість становить близько 2,25 трильйона доларів США. Механічно розрахований розводнений EPS за останні 12 місяців (TTM) становить приблизно 13,53 долара США на одну ADR, що означає мультиплікатор 32,0 до прибутку TTM. Аннуалізація FCF за перше півріччя дає приблизно 40,2 мільярда доларів США та 1,8% доходності FCF. Зростання вартості акцій на 42,6% з початку року та на 67% за один рік залишають мало місця для звичайного циклічного сповільнення, навіть якщо сам бізнес заслуговує на премію.
-
Інвестиційна теза є позитивною щодо компанії та обережною щодо акцій, з чітко визначеними умовами розвороту. Занепокоєння щодо оцінки послабшає, якщо виручка за III квартал наблизиться до середнього значення прогнозу в 45,2 млрд доларів США, вереснева виручка перевищить 464 млрд NTD, валова маржа залишиться на рівні 66% або вище, а FCF у річному обчисленні зросте понад 50 млрд доларів США без чергового збільшення капітальних витрат (capex). Воно посилиться, якщо завантаження передових техпроцесів знизиться, валова маржа впаде нижче 64%, період обертання запасів у днях залишатиметься вище 90, або якщо ADR торгуватимуться на рівні понад 30-кратного значення TTM EPS на тлі сповільнення зростання нижче 25%.
Операційно-оціночний ланцюжок є відтворюваним. Дохід за липень і серпень сумарно склав 982,39 млрд NTD. Досягнення середнього значення доходу за 3 квартал у розмірі 45,2 млрд доларів США за припущенням керівництва щодо курсу 32 NTD за 1 долар США потребує близько 1,446 трлн NTD, що залишає приблизно 464,0 млрд NTD на вересень. Це на 9,9% нижче рекордного серпневого рівня, але все ще достатньо для виконання прогнозів. Застосування середнього значення операційної маржі на рівні 57% дає близько 824,4 млрд NTD квартального операційного прибутку. Таким чином, серпневий звіт підтверджує прогнозований квартал; питання оцінки полягає в тому, чи зможе цей темп зберігатися достатньо довго, щоб виправдати мультиплікатор близько 32 до минулих прибутків і річну прибутковість FCF на рівні нижче 2%.
2. Огляд компанії, структура бізнесу та основні операційні показники
TSMC — це спеціалізований контрактний виробник напівпровідників: клієнти проектують мікросхеми, а TSMC виготовляє їх, використовуючи технологічні процеси, заводські системи, засоби забезпечення проектування та дедалі більш передові технології корпусування. Компанія не конкурує з більшістю клієнтів, продаючи брендовані процесори. Цей нейтралітет у поєднанні з технологічним лідерством і високим відсотком виходу придатної продукції дозволяє таким клієнтам, як безфабричні розробники мікросхем та системні компанії, довіряти TSMC свої найцінніші розробки. Виробництво напівпровідникових пластин забезпечило приблизно 86% доходу за 2025 рік; корпусування та тестування, виготовлення фотошаблонів, послуги з проектування та роялті склали решту.
Компанія заробляє гроші за рахунок обсягів випуску кремнієвих пластин, ціноутворення техпроцесів, асортименту продукції, завантаження потужностей та супутніх послуг. Передові техпроцеси вимагають високих витрат на розробку та обладнання, але водночас забезпечують вищі ціни та залучають сфери застосування, що розвиваються найшвидше. Передове пакування, таке як CoWoS та 3DFabric®, додає вартості після виготовлення пластин і може посилити попит на етапі front-end, оскільки прискорювачі ШІ потребують інтегрованих обчислень, пам'яті та інтерконекту. Клієнти зазвичай розміщують замовлення на виготовлення ближче до початку виробництва, хоча деякі сплачують тимчасові внески для резервування потужностей.
TSMC звітує про структуру платформ, а не про окремі операційні сегменти. Наразі HPC (високопродуктивні обчислення) є основним рушієм економічних показників. У другому кварталі на цей сегмент припало 66% виручки, а його зростання порівняно з попереднім кварталом склало 20%, тоді як виручка від сегмента смартфонів знизилася на 4% порівняно з попереднім кварталом і становила 22%. Автомобільний сектор, IoT та DCE забезпечують диверсифікацію, але вони занадто малі, щоб компенсувати коригування на ринку ШІ. Географічно клієнти зі штаб-квартирами в Північній Америці забезпечили 78% виручки за другий квартал, що пов'язує компанію з найсильнішим попитом на ШІ, але також концентрує комерційні та політичні ризики.
|
Платформа / послуга
|
Структура виручки за 2-й квартал 2026 року
|
Зміна порівняно з попереднім кварталом
|
Продукти, клієнти та економічні показники
|
Аналітичний погляд
|
|
HPC
|
66%
|
зростання на 20%
|
Прискорювачі ШІ, спеціалізовані XPU, центральні процесори, мережеві чипи та мікросхеми для центрів обробки даних; передові техпроцеси та інноваційне пакування формують основну цінність.
|
Домінантне джерело зростання та прибутку; завдяки його масштабу TSMC є найбільшим постачальником для конкуруючих архітектур ШІ.
|
|
Смартфони
|
22%
|
зниження на 4%
|
Процесори додатків, модеми та чипи зв'язку для мобільних пристроїв преміумкласу, зосереджені на сезонному нарощуванні виробництва флагманів.
|
Все ще важливий якір завантаження потужностей, але структурно менш важливий, ніж HPC, і чутливий до купівельної спроможності споживачів.
|
|
IoT
|
5%
|
зростання на 4%
|
Контролери підключених пристроїв, периферійні процесори та спеціалізовані мікросхеми для широкої клієнтської бази.
|
Корисна диверсифікація з меншою можливістю диктувати ціни та скромним внеском у показники групи.
|
|
Автомобільний сектор
|
4%
|
зростання на 15%
|
ADAS, інформаційно-розважальні системи, мікроконтролери та пристрої, пов'язані з живленням, з тривалими циклами кваліфікації.
|
Бізнес, що відновлюється та є стабільним, але занадто малий, щоб забезпечити зростання прибутків групи у найближчій перспективі.
|
|
DCE та інше
|
3%
|
зростання приблизно на 5%
|
Споживча електроніка, а також пакування, тестування, фотошаблони, послуги з проєктування та роялті, не охоплені основними платформами.
|
Стратегічно важливий напрям; передове пакування має більше значення, ніж свідчить залишкова структура сегментів.
|
Примітка: Структура платформ та послідовні зміни базуються на розкритті інформації компанією. DCE означає цифрову споживчу електроніку (Digital Consumer Electronics). TSMC не розкриває операційну маржу на рівні платформ.
Структура техпроцесів пояснює, чому дохід випереджає обсяги відвантажень продукції. N2 забезпечив 3% доходу від продажу пластин за Q2 у своєму першому звітному кварталі, N3 — 30%, N5 — 33%, а N7 — 11%. Сукупна частка передових техпроцесів у 77% була на три відсоткові пункти вищою, ніж у Q2 2025 року. Перехід клієнтів на менші техпроцеси підвищує середню ціну продажу (ASP) і створює більший попит на засоби проєктування та корпусування, але початкові витрати на нарощування виробництва знижують маржу до того, як стабілізується вихід придатних чипів.
Найціннішим активом є не окрема фабрика. Це відтворювана система, яка об'єднує дослідження та розробку (R&D) техпроцесів, клієнтські комплекти розробки, оптимізацію виходу придатних чипів, масштабні закупівлі та надійне виконання. Найважливішим обмеженням є капіталомісткість: TSMC змушена інвестувати в обладнання за роки до отримання доходу, тоді як глобальна диверсифікація робить фабрики на початкових етапах роботи структурно менш прибутковими порівняно зі зрілими потужностями на Тайвані.
Основні операційні показники та зміни
Безпосереднім тригером став щомісячний звіт від 10 вересня. Виручка за серпень склала 514,81 млрд NTD, що на 10,1% більше, ніж у липні, та на 53,3% більше, ніж минулого року. За перші вісім місяців показник досяг 3,387 трлн NTD, що на 39,3% більше. Цей результат отримано після того, як виручка за другий квартал досягла верхньої межі прогнозу, і він підтримує середній показник третього кварталу, не вимагаючи нового щомісячного рекорду.
|
Показник / подія
|
Останнє значення
|
Порівняння
|
Основа
|
Значення для інвестицій
|
|
Виручка за серпень
|
514,81 млрд NTD
|
зростання на 53,3% р/р; зростання на 10,1% м/м
|
Неаудіована консолідована щомісячна виручка за TIFRS
|
Рекордний місяць підтверджує, що ШІ та сезонне нарощування виробництва смартфонів завантажують передові потужності.
|
|
Виручка за січень–серпень
|
3,387 трлн NTD
|
зростання на 39,3% р/р
|
Неаудіована сукупна щомісячна виручка
|
Зростання близьке до прогнозу керівництва на весь рік у USD (трохи більше 40%), незважаючи на різницю курсів валют.
|
|
Виручка за другий квартал
|
40,20 млрд доларів США
|
зростання на 33,7% р/р; зростання на 12,0% кв/кв
|
TIFRS; перерахунок компанії в USD
|
Показник досяг верхньої межі прогнозу та заклав високу базу для третього кварталу.
|
|
Валова / операційна маржа
|
67,7% / 60,3%
|
зростання на 9,1 / 10,7 відсоткових пунктів р/р
|
Консолідована звітність компанії
|
Ціноутворення, структура продажів та завантаження потужностей з лишком компенсували розмивання маржі від закордонних фабрик у Q2.
|
|
Структура N2 / N3 / N5 / N7
|
3% / 30% / 33% / 11%
|
77% сукупно
|
Частка в доході від кремнієвих пластин
|
Передові техпроцеси є основним джерелом переваг у середній ціні продажу (ASP), ринковій частці та маржинальності.
|
|
OCF / capex / FCF у Q2
|
783,36 / 496,00 / 287,36 млрд NTD
|
FCF зріс на 43,8% р/р; знизився на 17,5% кв/кв
|
FCF дорівнює OCF за вирахуванням capex
|
Генерація грошових коштів є чудовою, але нарощування інвестицій поглинає все більшу її частку.
|
|
Прогноз на Q3
|
44,6–45,8 млрд USD
|
на 11%–14% вище, ніж у Q2
|
Виходячи з курсу 32 NTD за USD
|
Показники липня та серпня передбачають вересневий дохід на рівні близько 464 млрд NTD за середнім значенням прогнозу.
|
Примітка: зростання м/м розраховується на основі щомісячних показників компанії. Послідовний діапазон для Q3 розраховується відносно доходу за Q2 у розмірі 40,20 млрд USD. Порівняння у відсоткових пунктах базується на неокруглених даних звітності компанії.
Заявлений чистий прибуток за II квартал зріс на 77,4%, але 63,20 млрд NTD доходу від продажу та переоцінки за ринковою вартістю акцій VIS роздули позаопераційний дохід. Операційний прибуток все ж зріс на 65,4%, тож базовий результат був потужним навіть без урахування цього прибутку. Більш важливою майбутньою зміною є маржа: керівництво очікує, що нарощування виробництва N2 призведе до розмивання валової маржі у другій половині року на три-чотири відсоткові пункти, а закордонні фабрики знизять валову маржу спочатку на два-три пункти, а згодом — до трьох-чотирьох пунктів.
Період обороту запасів зріс із 76 до 87 днів порівняно з минулим роком, переважно через нарощування виробництва N2, тоді як період погашення дебіторської заборгованості зріс із 23 до 29 днів. Це зростання є керованим на тлі 36% зростання виручки та 2,486 трлн NTD чистих грошових коштів, але воно вказує на те, де вперше проявиться розворот у бік надлишку пропозиції. Висока щомісячна виручка наразі свідчить про те, що накопичення запасів є продуктивним, а не спекулятивним.
3. Фундаментальна якість
|
Показник
|
2023
|
2024
|
2025
|
I півріччя 2026
|
Оцінка аналітиків
|
|
Виручка
|
2,162 трлн NTD
|
2,894 трлн NTD
|
3,809 трлн NTD
|
2,404 трлн NTD
|
Зростання прискорилося з 33,9% у 2024 році до 31,6% у 2025 році та 35,6% у H1 2026 року.
|
|
Валова маржа
|
54,4%
|
56,1%
|
59,9%
|
67,0%
|
Поєднання технологічних процесів, завантаження потужностей та ціноутворення забезпечило виняткову додаткову економічну ефективність.
|
|
Операційна маржа
|
42,6%
|
45,7%
|
50,8%
|
59,3%
|
Операційний важіль є найчіткішим доказом того, що TSMC освоює пул прибутків у сфері ШІ.
|
|
Чистий прибуток, що належить материнській компанії
|
851,74 млрд NTD
|
1,158 трлн NTD
|
1,698 трлн NTD
|
1,279 трлн NTD
|
Зростання в H1 на 68,3% включає прибуток від VIS у Q2, але все ще суттєво відстає від якості операційного доходу.
|
|
Операційний грошовий потік
|
1,242 трлн NTD
|
1,826 трлн NTD
|
2,275 трлн NTD
|
1,482 трлн NTD
|
Генерація грошових коштів масштабується разом із прибутком, попри вищі потреби в оборотному капіталі.
|
|
Capex / FCF
|
949,82 / 292,15 млрд NTD
|
956,01 / 870,17 млрд NTD
|
1,272 / 1,003 трлн NTD
|
846,77 / 635,58 млрд NTD
|
FCF залишається позитивним, але інтенсивність capex у H1 зросла до 35,2% від виручки.
|
|
Грошові кошти та ринкові цінні папери / процентний борг
|
Не вказано
|
2,422 трлн NTD / не вказано
|
3,069 / 1,033 трлн NTD
|
NTD 3,518 / 1,032 трильйона
|
Баланс із чистим обсягом грошових коштів забезпечує суттєвий стратегічний та циклічний захист.
|
Примітка: у річних даних використовуються TIFRS, як зазначено у формі 20-F за 2025 рік. Дані за перше півріччя 2026 року не пройшли аудит. FCF дорівнює операційному грошовому потоку за вирахуванням капітальних витрат. Грошові кошти, цінні папери та борг за перше півріччя є залишками на 30 червня, а не потоками за період.
Зростання та маржинальність. Фундаментальна якість є винятковою. З 2023 по 2025 рік дохід зріс на 76%, операційна маржа збільшилася на 8,2 відсоткових пункту, а чистий прибуток, що належить материнській компанії, майже подвоївся. У першому півріччі 2026 року операційна маржа зросла ще на 8,5 пункту порівняно з аналогічним періодом минулого року. Це саме те поєднання, якого інвестори очікують від дефіцитного активу: високі обсяги, зростання вартості кремнієвої пластини та операційний важіль.
Грошовий потік та капітальні витрати. Конверсія грошових коштів є хорошою в абсолютному вираженні, але слабшою, ніж передбачає бухгалтерська маржа. У першому півріччі (H1) OCF склав 61,6% від доходу, тоді як capex поглинув 35,2%, залишивши FCF на рівні 26,4% від доходу. Екстраполяція FCF за перше півріччя на рік дає приблизно 1,271 трильйона NTD, або 40,2 мільярда доларів США за курсом 31,6 NTD за долар США. При вартості власного капіталу близько 2,25 трильйона доларів США розрахункова доходність становить лише 1,8%. Інвестори платять за майбутню віддачу від потужностей ще до того, як ці фабрики почнуть приносити повноцінний прибуток.
Баланс та розподіл капіталу. У червні грошові кошти та ліквідні цінні папери перевищили процентний борг на 2,486 трильйона NTD. Компанія може фінансувати заплановану програму capex обсягом 52–56 мільярдів доларів США з операційних коштів і при цьому виплачувати дивіденди. На відміну від слабших контрактних виробників, TSMC не потребує зовнішнього капіталу для освоєння нового техпроцесу. Таким чином, розподіл капіталу є стратегічно обґрунтованим, але бар'єрна ставка, закладена в ціну акцій, є досить високою.
Фундаментальний висновок. Бізнес є дуже міцним. Найважливішою змінною є грошова віддача від N2, передового пакування та закордонних фабрик: зростання виторгу має залишатися достатньо високим, щоб початковий вихід придатних кристалів та географічне розмивання не знизили валову маржу нижче рівня близько 65% або не заблокували прибутковість вільного грошового потоку (FCF yield) на рівні нижче 2%.
4. Галузеве та конкурентне середовище
Відповідною галуззю є комерційне виробництво напівпровідникових пластин, а не весь ринок напівпровідників. Порівняння часток ринку за виторгом включають зовнішні продажі фабрик і можуть відрізнятися за підходами до обліку пакування, внутрішніх пластин та валюти. Структура виторгу десяти найбільших виробників від TrendForce є найближчим поточним спільним знаменником; фінансова звітність компаній надає більш надійні дані про маржу та капітал. Перевага TSMC є найбільшою в передовій логіці та передовому пакуванні, тоді як UMC і GlobalFoundries більше зосереджені на зрілих та спеціалізованих технологіях. Intel будує бізнес зовнішнього контрактного виробництва, але все ще виробляє продукцію переважно для власних продуктових груп.
|
Конкурентний вимір
|
Підтверджена позиція TSMC
|
Показник масштабу та обмеження
|
Основні конкуренти / замінники
|
Вплив на зростання та оцінку
|
|
Масштаб ливарного виробництва
|
TrendForce оцінює частку в 72,5% від доходу першої десятки ливарних виробників у другому кварталі.
|
Частка доходу, а не обсяг кремнієвих пластин чи частка потужностей передових техпроцесів.
|
Samsung Foundry, SMIC, UMC, GlobalFoundries та Intel Foundry.
|
Масштаб розподіляє витрати на НДДКР та освоєння обладнання по найширшій базі попиту.
|
|
Передові техпроцеси
|
N2 увійшов у масове виробництво у 2025 році та забезпечив 3% доходу від продажу кремнієвих пластин у другому кварталі 2026 року; N3 забезпечив 30%.
|
Структура доходів не розкриває абсолютної потужності чи виходу придатної продукції клієнтів.
|
Samsung SF2 та Intel 18A; клієнти можуть відкласти міграцію або використовувати старіші техпроцеси.
|
Успішне нарощування виробництва підтримує середню ціну продажу (ASP) та закріплює розробки наступного покоління.
|
|
Передові технології корпусування
|
CoWoS та 3DFabric® пов'язують попит на прискорювачі, HBM та міжкомпонентні з'єднання з кремнієвими пластинами етапу front-end.
|
TSMC не розкриває окремо квартальний дохід або маржу від корпусування.
|
Інтегровані пропозиції Samsung, Intel EMIB/Foveros, постачальники OSAT та альтернативи, розроблені клієнтами.
|
Пакування розширює частку витрат клієнта, але додає ще одне вузьке місце у виробничих потужностях.
|
|
Довіра клієнтів та екосистема
|
Нейтралітет спеціалізованого ливарного виробництва, можливості проєктування OIP, широка підтримка IP та EDA, а також робота з багатьма технологічними процесами.
|
Десять найбільших клієнтів принесли 78% доходу за 2025 рік; двоє найбільших — 19% та 17%.
|
Samsung та Intel поєднують розробку продуктів і ливарне виробництво; конкуренти в сегменті зрілих техпроцесів конкурують за вартістю та доступністю.
|
Нейтралітет підтримує частку ринку, тоді як висока концентрація посилює вплив циклів великих клієнтів.
|
|
Глобальні потужності та витрати
|
Масштаби на Тайвані плюс розширення в Аризоні, Японії та Європі; на Тайвані протягом кількох років планується створення 13 передових заводів і фабрик із корпусування.
|
Очікується, що нарощування потужностей за кордоном знизить валову маржу на два-чотири відсоткові пункти залежно від етапу.
|
Субсидовані потужності в США, Кореї, Китаї, Японії та Європі.
|
Географічна стійкість покращується, але структурні витрати зростають, а виконання стає складнішим.
|
|
Компанія / бізнес
|
Останній порівнянний період
|
Дохід / масштаб
|
Зростання / маржа
|
Контекст виробництва та капіталу
|
Конкурентний висновок
|
|
TSMC
|
II квартал 2026
|
40,20 млрд доларів США; 72,5% частки ринку контрактного виробництва
|
33,7% зростання доходу в річному обчисленні (YoY); 67,7% валової маржі
|
26,8 млрд доларів США капітальних витрат (capex) у першому півріччі (H1); N2 на рівні 3% та передові техпроцеси на рівні 77% від доходу від кремнієвих пластин.
|
Очевидний переможець: зростає швидше за ринок, одночасно розширюючи маржу та частку.
|
|
Samsung Foundry
|
II квартал 2026
|
Близько 3,26 млрд доларів США; 5,9% частки ринку контрактного виробництва
|
зростання на 1,8% порівняно з попереднім кварталом (QoQ); маржа окремо не розкривається
|
Нарощування виробництва мобільних продуктів другого покоління за техпроцесом 2 нм, а також продуктів 4 нм LPU та базових кристалів (base-die); ціль — двозначне зростання у другому півріччі (H2).
|
Технологічний конкурент, який, проте, втрачає відносну частку доходу, незважаючи на покращення показників контрактного виробництва.
|
|
Intel Foundry
|
II квартал 2026
|
5,77 млрд доларів США доходу сегмента; 0,29 млрд доларів США від зовнішніх клієнтів
|
31% зростання в річному обчисленні (YoY); негативна операційна маржа 36%
|
Техпроцес Intel 18A-P увійшов у фазу ризикового виробництва; більша частина діяльності сегмента залишається внутрішньою, а збиток у II кварталі склав 2,09 млрд доларів США.
|
Прогрес у розробці техпроцесів є реальним, але зовнішні масштаби та економічні показники все ще значно поступаються TSMC.
|
|
UMC
|
II квартал 2026
|
2,18 млрд доларів США доходу
|
17,0% зростання в річному обчисленні (YoY); 32,5% валової маржі
|
85% завантаження; 22/28 нм склали 37% доходу; capex на 2026 рік збільшено до 2,0 млрд доларів США.
|
Лідер у сегменті зрілих техпроцесів із покращенням завантаження, але не пряма заміна передовим рішенням.
|
|
GlobalFoundries
|
II квартал 2026 року
|
1,79 млрд доларів США доходу
|
6% зростання р/р; 28,3% валової маржі
|
Спеціалізоване та регіональне виробництво; OCF у II кварталі склав 405 млн доларів США, а скоригований FCF був негативним — мінус 3 млн доларів США.
|
Прибуткова присутність у спеціалізованому сегменті, але зростання та грошова віддача відстають від моделі TSMC, орієнтованої на ШІ.
|
Примітка: періоди та визначення різняться. Дохід і частка Samsung Foundry є оцінками TrendForce; Samsung не розкриває окремий звіт про прибутки та збитки для свого ливарного підрозділу. Intel Foundry включає 5,48 млрд доларів США міжсегментних виключень і не підлягає порівнянню із зовнішніми продажами. UMC та GlobalFoundries спеціалізуються на різних комбінаціях техпроцесів. Валова маржа TSMC є консолідованою, а не розрахованою лише для ливарного виробництва, оскільки компанія є переважно ливарним підприємством.
TSMC є беззаперечним переможцем. Його виручка за другий квартал була у понад 12 разів більшою за оціночну виручку Samsung Foundry, при цьому частка ринку зросла, а маржа розширилася. Samsung демонструє технічний та комерційний прогрес у сегменті 2-нм техпроцесу та базових кристалів HBM, проте частка у 5,9% свідчить про те, що цей прогрес ще не змінив економіку галузі. Стратегічні досягнення Intel із техпроцесом 18A є важливими, проте лише 293 мільйони доларів США виручки Foundry за другий квартал надійшли від зовнішніх клієнтів, а збитки сегмента склали 2,09 мільярда доларів США. Нейтральна бізнес-модель TSMC, широка клієнтська база та зріла технологія виходу придатних кристалів забезпечують компанії суттєву перевагу.
UMC також демонструє успіхи у сегменті зрілих техпроцесів: завантаження потужностей на рівні 85%, зростання на 17% та вищі капітальні витрати свідчать про покращення попиту. GlobalFoundries є прибутковою та стратегічно важливою для спеціалізованих і регіональних постачань. Проте жодна з них не є повноцінною заміною передових потужностей TSMC. Таким чином, розподіл прибутків на ринку контрактного виробництва чипів стає все більш концентрованим, навіть попри те, що уряди багатьох країн субсидують локальні потужності.
TSMC є чистим бенефіціаром витрат на інфраструктуру ШІ, оскільки практично кожен великий прискорювач та архітектура індивідуальних обчислень можуть стати її клієнтами. Ризик полягає в тому, що домінування створює як оціночний, так і політичний тиск: клієнти фінансуватимуть альтернативи, уряди вимагатимуть географічної диверсифікації, а інвестори капіталізуватимуть пікову маржу так, ніби вона є постійною.
5. Ключові ризики
-
Нормалізація попиту на ШІ. Якщо хмарні провайдери сповільнять розгортання прискорювачів або кастомних мікросхем, а зростання HPC впаде нижче 20%, завантаження передових потужностей знизиться. Зростання доходів сповільниться швидше, ніж амортизація, що призведе до скорочення валової маржі та преміального мультиплікатора прибутку.
-
Нарощування виробництва N2 та ризики виходу придатних чипів. На техпроцес N2 припало 3% виручки від продажу кремнієвих пластин у другому кварталі, і очікується, що він знизить валову маржу в другій половині року на три-чотири відсоткові пункти. Якщо покращення виходу придатної продукції займе більше часу або графіки розробок клієнтів зсунуться, запаси та амортизація зростуть раніше за доходи, що знизить валову маржу нижче прогнозованого рівня в районі 65%.
-
Економіка закордонних фабрик. TSMC очікує, що запуск закордонних потужностей спочатку призведе до зниження валової маржі на два-три відсоткові пункти, а згодом — на три-чотири пункти. Несприятливі фактори, пов'язані з робочою силою, будівництвом, постачальниками та завантаженням потужностей, можуть посилити це зниження, зменшивши грошову віддачу від розгортання виробництва в Аризоні, Японії та Європі.
-
Концентрація клієнтів. Десять найбільших клієнтів забезпечили 78% доходу за 2025 рік; два найбільші — 19% та 17%. Затримка випуску продукції, рішення про інсорсинг (перехід на власне виробництво), коригування запасів або зміна умов у переговорах із ключовим клієнтом вплинуть на завантаження потужностей та структуру продукції ще до того, як зміниться загальний попит на напівпровідники.
-
Геополітичні та торговельні ризики. Найбільш передові виробничі потужності та керівництво залишаються на Тайвані, тоді як 78% доходу за другий квартал було отримано від клієнтів із головними офісами в Північній Америці. Конфлікт, блокада, санкції, експортний контроль або зумовлені політикою обмеження щодо клієнтів можуть порушити процес виробництва або знизити ринковий мультиплікатор оцінки компанії навіть без негайного зниження прибутку.
-
Конкуренція та використання клієнтами альтернативних джерел постачання. Samsung та Intel можуть погодитися на нижчу короткострокову прибутковість для створення екосистем 2 нм або 18A. Якщо будь-хто з них досягне конкурентоспроможного виходу придатних кристалів і зовнішнього масштабу, клієнти можуть перенести другорядні розробки для забезпечення стійкості, що послабить ціноутворення та частку ринку TSMC.
-
Капіталомісткість та стиснення FCF. CAPEX у першому півріччі склав 35,2% від доходу. Якщо річний CAPEX перевищить 56 млрд доларів США, тоді як річний FCF залишиться нижче 40 млрд доларів США, поточна доходність FCF на рівні менше 2% стане структурною особливістю, а не тимчасовим ефектом нарощування виробництва.
-
Стиснення оцінки. При приблизно 32-кратному значенні TTM EPS після високої прибутковості за останні 12 місяців, ADR потребує стабільного зростання та маржинальності. Уповільнення зростання нижче 25%, валова маржа нижче 64% або загальне підвищення ставок дисконтування власного капіталу можуть призвести до стиснення мультиплікаторів, навіть якщо TSMC залишатиметься лідером галузі.
6. Контрольний список для моніторингу
-
Дохід за вересень: 464 млрд NTD або більше підтримали б середнє значення прогнозу на 3-й квартал; показник нижче 440 млрд NTD означатиме завершення поблизу нижньої межі прогнозу, якщо тільки не допоможе валютний курс.
-
Виручка та маржа за Q3: виручка на рівні або вище 45,2 млрд доларів США та валова маржа на рівні або вище 66% підсилюють цю тезу. Валова маржа нижче 64% вказуватиме на більше розмивання маржі через N2 або закордонне виробництво.
-
Щомісячне зростання: стабільне зростання у річному обчисленні понад 30% підтверджує, що попит на ШІ компенсує слабкість споживчого сектору. Падіння нижче 20% протягом двох місяців поспіль сигналізуватиме про нормалізацію.
-
Структура та вихід придатних кристалів N2: зростання частки N2 у виручці понад 5% при збереженні валової маржі на рівні близько 65% свідчитиме про здорове нарощування виробництва. Зростання цієї частки при маржі нижче 64% послабить економічну привабливість.
-
Частка та зростання сегмента HPC: збереження частки HPC на рівні понад 65% від виручки та її зростання щонайменше на 15% порівняно з попереднім періодом підтвердило б роль TSMC як головного вузького місця в індустрії ШІ.
-
Запаси та дебіторська заборгованість: повернення періоду обороту запасів до рівня менше 85 днів, а періоду погашення дебіторської заборгованості — менше 28 днів покращило б якість грошових потоків. Рівень запасів понад 90 днів разом із уповільненням щомісячних продажів став би попереджувальним сигналом.
-
Capex та FCF: річні капітальні витрати (CAPEX) у межах 52–56 млрд доларів США та річний FCF понад 50 млрд доларів США підтримали б оцінку вартості. FCF нижче 40 млрд доларів США разом із вищим CAPEX послабили б її.
-
Частка ринку Foundry: частка за даними TrendForce на рівні 72% або вище підтверджує лідерство; зниження нижче 70% у поєднанні із зростанням зовнішніх доходів Samsung або Intel поставить під сумнів наратив про наявність конкурентних переваг (moat).
-
Економіка конкурентів: стежте за окремими сигналами прибутковості Samsung Foundry, зовнішньою виручкою та операційними збитками Intel Foundry, рівнем завантаження потужностей UMC та валовою маржею GlobalFoundries. TSMC має продовжувати зростати швидше, маючи перевагу у валовій маржі щонайменше на 30 відсоткових пунктів порівняно з конкурентами у сегменті зрілих техпроцесів.
-
Оцінка вартості: мультиплікатор trailing multiple нижче 27x при незмінній операційній динаміці покращив би співвідношення ризику та прибутку. Значення вище 32x при уповільненні зростання нижче 30% зробить акцію дедалі більш залежною від розширення мультиплікатора.
7. Джерела



 Переказати