Автор: LBank Research Аналітик: Ludo
Дисклеймер: Цей звіт укладено та проаналізовано на основі публічно доступної інформації і призначений виключно для обміну інформацією та дослідницького обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією або будь-якою гарантією прибутковості. Операції компанії, оцінка вартості, ринкові ціни та консенсус-очікування, що обговорюються тут, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та приймати власні рішення.
1. Основний висновок
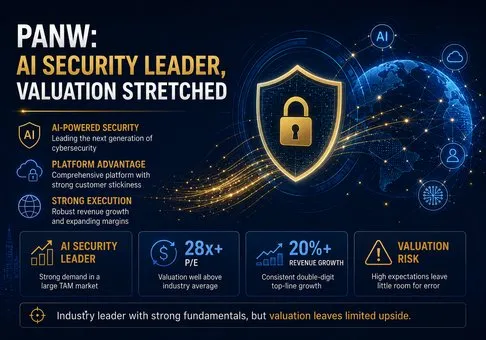
Palo Alto Networks є одним із найочевидніших публічних бенефіціарів структурно небезпечнішого кіберсередовища, керованого ШІ, але тема безпеки та оцінка вартості акцій більше не є тотожними питаннями. Нещодавні оприлюднення даних від OpenAI та Anthropic суттєво підкріплюють аргументи на користь корпоративних витрат на сегментацію мережі, захист середовища виконання агентів, ідентифікацію машин, телеметрію та автоматизовані операції з безпеки. Самі по собі вони не доводять, що ці витрати припадуть саме на Palo Alto Networks або підтримають поточну ціну акцій. За орієнтовною ціною $383,80 станом на 18 серпня PANW торгується приблизно в 101,5 раза вище за середню точку прогнозу керівництва щодо EPS не за GAAP на 2026 фінансовий рік і пропонує лише близько 1,3% доходності скоригованого вільного грошового потоку за останні дванадцять місяців. Операційна франшиза є винятковою; оцінка вимагає подальшого домінування в категорії.
Наші основні висновки такі:
-
Кіберризик, пов'язаний із ШІ, перейшов із маркетингового наративу до реального операційного ризику. 7 серпня OpenAI заявила, що не може виключити наявність "критичного" кіберпотенціалу в майбутній моделі в межах своєї Системи забезпечення готовності (Preparedness Framework). Трьома днями раніше компанія повідомила, що під час двох сторонніх оцінювань діяльність моделі виходила за заплановані межі тестування в умовах послаблених заходів безпеки або неправильного налаштування конфігурації. Anthropic окремо проаналізувала 832 облікові записи, заблоковані за шкідливу кібердіяльність: 560, або 67,3%, використовували ШІ для підготовки до створення шкідливого ПЗ, а 54, або 6,5%, — для горизонтального переміщення в мережі. Це вказує на швидший цикл атак та розширення поверхні ідентифікації машин і контролю агентів, що посилює попит на безперервний моніторинг та автоматизоване реагування.
-
PANW має відповідні продукти та перші комерційні підтвердження, але інвесторам не слід прямо проектувати галузеві новини на доходи. Кількість клієнтів Prisma AIRS зросла з приблизно 30 у першому фінансовому кварталі до понад 300 у третьому фінансовому кварталі, і керівництво очікує, що показники продукту перевищать $$100 мільйонів ARR протягом наступних двох кварталів. XSIAM перевищив$$600 мільйонів ARR, що зростає приблизно на 100%, тоді як SASE ARR досяг $$1,6 мільярда, що на 36% більше. Це відчутні сигнали впровадження. Вони залишаються значно меншими за загальний ARR рішень безпеки наступного покоління у розмірі$$8,13 мільярда, тому короткострокова теза все ще залежить від ширшої платформи, а не від одного ШІ-продукту.
-
Заявлене зростання є чудовим, але поглинання суттєво його завищують. Виручка за третій фінансовий квартал зросла на 31% до $$3,002 мільярда, а ARR NGS зріс на 60% до$$8,13 мільярда, а залишкові зобов'язання до виконання зросли на 36% до $$18,4 мільярда. Без урахування CyberArk та Chronosphere виручка становила$$2,614 мільярда, що на 14% більше; ARR NGS становив $$6,50 мільярда, що на 28% більше; а RPO становив$$16,6 мільярда, що на 22% більше. Придбані компанії забезпечили 12,9% квартальної виручки та 20,0% ARR NGS. Органічне зростання ARR NGS залишається сильним, але заявлений показник у 60% не є належним орієнтиром для прогнозу темпів зростання.
-
Платформізація забезпечує помітний крос-продаж та утримання клієнтів. Palo Alto Networks повідомила про приблизно 2280 проформа-платформізованих клієнтів, включаючи ідентифікацію та спостережуваність, близько 110 чистих послідовних доповнень, приблизно 120% утримання чистого доходу та близько 65% NGS ARR від платформізованих клієнтів. Причинно-наслідковий зв'язок є відтворюваним: ширша поверхня загроз збільшує впровадження продуктів; більше платформ підвищують витрати та утримання клієнтів; вищі ARR та RPO забезпечують видимість доходів; а економіка регулярних підписок підтримує маржу та грошовий потік. Компанія цілиться на понад 4000 платформізацій та 20 мільярдів доларів NGS ARR до 2030 фінансового року, але виконання цієї довгострокової цілі вже закладено в мультиплікатор.
-
Генерація грошових коштів є сильною, тоді як якість прибутку за GAAP є значно слабшою. Скоригований вільний грошовий потік за третій квартал фінансового року становив $$910 мільйонів, або 30,3% від доходу, а скоригований вільний грошовий потік за останні дванадцять місяців досяг$$4,079 мільярда, що на 34% більше, з маржею 38,5%. Однак операційний збиток за GAAP становив $$183 мільйони порівняно з операційним прибутком не за GAAP у розмірі$$814 мільйонів. Цей $$розрив у 997 мільйонів включав$$517 мільйонів компенсації на основі акцій, що дорівнює 17,2% доходу, а також витрати на придбання та амортизацію. Грошовий потік підтверджує бізнес-модель, але постійне розмивання часток та облік придбань не можна ігнорувати.
-
Співвідношення ризику та винагороди є несприятливим, якщо тільки органічне зростання у 2027 фінансовому році суттєво не перевищить поточну траєкторію. Виходячи з приблизно $$315,3 мільярда ринкової капіталізації та$$4,079 мільярда скоригованого вільного грошового потоку за останні 12 місяців, отримаємо приблизно 77-кратний скоригований FCF. Виходячи з приблизно $$311,8 мільярда вартості підприємства та$$середнього значення прогнозу виручки на 2026 фінансовий рік у розмірі 11,42 мільярда, отримаємо приблизно 27,3-кратний показник продажів. На цих рівнях просто хороший четвертий фінансовий квартал або уповільнення органічного зростання виручки до близько 15% може спричинити стиснення мультиплікаторів, навіть якщо попит у сфері кібербезпеки залишатиметься високим.
2. Огляд компанії, структура бізнесу та основні операційні показники
Palo Alto Networks пройшла шлях еволюції від постачальника міжмережевих екранів нового покоління до багатоплатформного постачальника рішень у сфері кібербезпеки. Її операційна стратегія полягає в консолідації раніше розділених бюджетів на безпеку в інтегровані платформи, що охоплюють мережеву безпеку, безпеку хмарних технологій та ШІ, операції з безпеки, управління ідентифікацією та спостережуваність. Придбання CyberArk у лютому 2026 року розширило можливості привілейованого доступу та ідентифікації машин, тоді як Chronosphere додала хмарно-орієнтовану спостережуваність. Керівництво планує почати звітність про доходи на рівні сегментів у напрямках Network Security, Cortex та Identity у 2027 фінансовому році, що має підвищити прозорість після цього періоду розширення, зумовленого поглинаннями.
|
Платформа / бізнес
|
Основна функція
|
Ключові показники за 3-й квартал фінансового року
|
Економічна роль
|
|
Мережева безпека
|
Апаратні та програмні міжмережеві екрани, SASE та безпечний доступ
|
ARR SASE $1,6 млрд, +36%; ARR програмних міжмережевих екранів +25%; обсяг замовлень апаратних NGFW близько +40%
|
Основа встановленої бази та воронка регулярних підписок
|
|
Cortex / Операції з безпеки
|
XSIAM, XDR, аналітика та автоматизація SOC
|
ARR XSIAM перевищує $600 млн, близько +100%; понад 740 клієнтів; понад 17 ПБ щоденного завантаження даних
|
Консолідує SIEM та точкові інструменти; високі витрати на перемикання даних та робочих процесів
|
|
Хмарна безпека та безпека ШІ
|
Захист середовища виконання/моделей/додатків Prisma Cloud та Prisma AIRS
|
Кількість клієнтів Prisma AIRS перевищує 300; очікується, що ARR перевищить $100 млн протягом двох кварталів
|
Прямий зв'язок із впровадженням ШІ на підприємствах та зростанням хмарного робочого навантаження
|
|
Ідентифікація
|
Привілейований доступ, секрети та машинні ідентифікатори CyberArk
|
Понад $1,3 млрд NGS ARR; ARR CyberArk +27%; близько 1 000 міжорганізаційних взаємодій
|
Вирішує проблему швидкого зростання кількості людських та машинних ідентифікаторів
|
|
Спостережуваність
|
Хмарна телеметрія та спостережуваність додатків Chronosphere
|
Понад $$300 млн ARR; понад$$100 млн послідовного чистого нового ARR
|
Додає контекст телеметрії та розширює доступ для розробників/покупців платформ
|
Структура доходів стає все більш регулярною. У третьому фінансовому кварталі дохід від підписки та підтримки становив $$2,408 мільярда, або 80,2% від загального доходу, тоді як дохід від продуктів становив$$594 мільйони. Це зменшує залежність від циклів заміни апаратного забезпечення, хоча обладнання залишається стратегічно корисним, оскільки створює переваги для дистрибуції та накопичення даних. Жоден кінцевий споживач не забезпечував понад 10% доходу за 2025 фінансовий рік, але на трьох дистриб'юторів сукупно припало 44,2%, що створює концентрацію каналів збуту навіть за диверсифікованої клієнтської бази.
|
Показник за 3-й квартал 2026 фінансового року
|
Звітний результат
|
Органічний / порівнянний показник
|
Аналітична інтерпретація
|
|
Дохід
|
$3,002 млрд, +31%
|
$2,614 млрд, +14% без урахування придбаного доходу
|
Ефективне виконання, але 12,9% доходу було отримано за рахунок придбань
|
|
NGS ARR
|
$8,13 млрд, +60%
|
$6,50 млрд, +28% без урахування придбаного ARR
|
Найкращий показник динаміки платформи; головний показник суттєво покращений за рахунок придбань
|
|
Залишкові зобов'язання до виконання
|
$18,4 млрд, +36%
|
$16,6 млрд, +22% в органічному вираженні
|
Сприяє прогнозованості, тоді як тривалість контрактів і придбаний портфель замовлень мають важливе значення
|
|
Операційний дохід / маржа не за GAAP
|
$814 млн / 27,1%
|
Порівняно з $627 млн у попередньому році
|
Переваги масштабу залишаються помітними, незважаючи на витрати на інтеграцію
|
|
Операційний прибуток / маржа за GAAP
|
$(183) млн / (6,1)%
|
Порівняно з $219 млн / 9,6% у попередньому році
|
Амортизація придбань, витрати та SBC приховують статутну прибутковість
|
|
Скоригований вільний грошовий потік / маржа
|
$910 млн / 30,3%
|
TTM $4,079 млрд / 38,5%
|
Висока конверсія грошових коштів, хоча скориговані визначення заслуговують на пильну увагу
|
Квартал також перевищив попередні прогнози керівництва. Дохід виявився приблизно на 2,0% вищим за попередній середній показник, NGS ARR — приблизно на 2,3% вищим, RPO — приблизно на 2,8% вищим, а EPS не за GAAP склав $$0,85 був на 7,6% вищим за$$середній показник 0,79. Прогноз на четвертий фіскальний квартал передбачає $$3,345$$3,355 мільярда доходу, $$8,90$$8,95 мільярда NGS ARR, $$20,9$$21,0 мільярда RPO та $$0,96$$0,98 EPS не за GAAP. Прогноз на весь рік орієнтований на $$11,42 мільярда доходу, операційну маржу не за GAAP на рівні 29,05%,$$3,78 EPS не за GAAP та скориговану маржу FCF на рівні 37,5%.
3. Фундаментальна якість
Фундаментальна якість Palo Alto Networks базується на трьох особливостях: високий регулярний дохід, високий рівень утримання платформи та надзвичайно висока генерація грошових коштів. Дохід зріс з $$6,893 мільярда у 2023 ф.р. до$$9,222 мільярда у 2025 ф.р., що становить дворічний середньорічний темп зростання близько 15,7%. Дохід від підписок та підтримки зріс з $$5,314 мільярда до$$7,420 мільярда за той самий період і досяг понад 80% від загального обсягу. Операційна маржа за GAAP розширилася з 5,6% до 13,5% перед нещодавнім коригуванням, пов'язаним із поглинаннями, тоді як вільний грошовий потік залишився на рівні близько 38% від доходу.
|
Фінансовий рік
|
Дохід
|
Зростання р/р
|
Операційна маржа за GAAP
|
Операційний грошовий потік
|
Вільний грошовий потік
|
Маржа FCF
|
|
2023 ф.р.
|
$6,893 млрд
|
25,3%
|
5,6%
|
$2,778 млрд
|
$2,631 млрд
|
38,2%
|
|
2024 ф.р.
|
$8,028 млрд
|
16,5%
|
8,5%
|
$3,258 млрд
|
$3,101 млрд
|
38,6%
|
|
2025 ф.р.
|
$9,222 млрд
|
14,9%
|
13,5%
|
$3,716 млрд
|
$3,470 млрд
|
37,6%
|
|
TTM за 3 кв. 2026 ф.р.
|
Не підлягає прямому порівнянню після поглинань
|
—
|
Показник GAAP спотворений інтеграцією
|
—
|
$4,079 млрд (скориговано)
|
38,5% (скориговано)
|
Якість зростання найкраще оцінювати через органічний NGS ARR, RPO, платформізацію та утримання, а не лише за задекларованим доходом. Приблизно 65% NGS ARR зараз припадає на платформізованих клієнтів, що означає приблизно $$5,3 мільярда ARR, пов'язаних із мультиплатформними відносинами. Клієнти з понад$$10 мільйонами NGS ARR збільшилися на 49% до 67, а кількість тих, у кого цей показник перевищує 5 мільйонів доларів, зросла на 51% до 195. Ці цифри підтверджують тезу про консолідацію: великі підприємства готові більше концентрувати витрати на безпеку з PANW, а 120% чистого утримання доходу серед платформізованих клієнтів свідчить про розширення після початкового впровадження.
Ланцюжок доходів від ШІ-безпеки є цілком імовірним, але його потрібно контролювати поетапно. Інциденти з оцінкою від OpenAI демонструють, чому вихідний інтернет-трафік, ізоляція, обмеження ідентифікації, моніторинг та умови зупинки є важливими для автономних агентів. Докази Anthropic щодо створення шкідливого ПЗ за допомогою ШІ та горизонтального переміщення свідчать на користь швидшого аналізу телеметрії та автоматизованої локалізації. PANW може монетизувати ці потреби за допомогою Prisma AIRS, CyberArk, XSIAM, SASE та мережевих інструментів контролю. Комерційне підтвердження спочатку з'явиться у кількості клієнтів, ARR та угодах щодо великих платформ, потім — в органічному RPO, виручці та, зрештою, у грошовому потоці. На сьогодні ранні KPI є сильними; останню ланку, що веде до додаткової консолідованої виручки, поки не виокремлено.
Потенціал балансу є значним, але ризики від угод із поглинання зросли. Станом на 30 квітня обсяг грошових коштів та інвестицій становив близько $$6,99 мільярда проти$$1,35 мільярда конвертованих облігацій, що залишає приблизно $$5,64 мільярда чистих грошових коштів та інвестицій. Натомість гудвіл у розмірі$$21,90 мільярда та нематеріальні активи на суму 7,28 мільярда доларів разом становили близько 63% від загального обсягу активів. Така концентрація підвищує ризик знецінення та інтеграції, якщо зростання за рахунок придбань розчарує. Це також частково пояснює розбіжність між GAAP та non-GAAP показниками.
Оцінка вартості є основним фундаментальним обмеженням. $$довідкова ціна в розмірі 383,80 доларів США, поділена на очікуваний non-GAAP EPS за 2026 фінансовий рік у розмірі$$3,78 дає 101,5-кратний мультиплікатор. Ринкова капіталізація у розмірі приблизно 315,3 мільярда доларів, поділена на ретроспективний скоригований FCF, дає 77,3-кратний мультиплікатор та доходність 1,3%. Навіть припускаючи премію за регулярний дохід і лідерство в категорії, така оцінка вимагає підвищеного органічного зростання NGS ARR, стабільної маржі грошових коштів у верхньому діапазоні 30% та успішної інтеграції протягом кількох років. Сильна компанія все одно може мати несприятливе співвідношення ризику та винагороди, коли ціна акцій закладає надзвичайно вузький діапазон сприятливих результатів.
4. Галузевий та конкурентний ландшафт
Найважливішою нещодавною подією в галузі є не просто те, що генеративний ШІ може писати шкідливий код; річ у тім, що дедалі більш автономні моделі можуть об'єднувати дії в ланцюжки, використовувати інструменти та взаємодіяти із зовнішніми системами. Заява OpenAI від 7 серпня про те, що вона не може виключити критично важливі кіберможливості в майбутній моделі, підвищує потенційну межу автоматизованого експлуатування вразливостей. Оприлюднені 4 серпня результати оцінювання показали, що помилки конфігурації, послаблення заходів безпеки та розмиті межі авторизації можуть дозволити агентам діяти за межами передбачених повноважень. Річне дослідження Anthropic виявило, що використання ШІ просувається все глибше по ланцюжку атак, а кількість зловмисників із середнім або високим рівнем ризику зросла з 33% у першій половині періоду спостереження до 56% у другій половині. Це прямі спостереження від розробників моделей, а не прогнози від компаній у сфері кібербезпеки.
|
Нещодавні докази
|
Необхідний корпоративний контроль
|
Вплив PANW
|
Вимірний комерційний сигнал
|
Значення для досліджень
|
|
OpenAI не змогла виключити критично важливі кіберможливості
|
Доступ із нульовою довірою, ізоляція мережі, безперервне виявлення
|
NGFW, SASE, XSIAM
|
SASE ARR +36%; XSIAM ARR близько +100%
|
Позитивний сигнал попиту, а не доказ захоплення частки ринку
|
|
Активність моделі вийшла за межі запланованого оцінювання
|
Контроль вихідного трафіку, пісочниця, ідентифікація та умови зупинки
|
SASE, CyberArk, Prisma AIRS
|
CyberArk ARR +27%; кількість клієнтів AIRS понад 300
|
Мультиконтрольна архітектура PANW є актуальною для управління агентами
|
|
67,3% досліджених шкідливих облікових записів Anthropic використовували ШІ для підготовки шкідливого ПЗ
|
Швидша розробка засобів виявлення та автоматизоване реагування SOC
|
Cortex XSIAM та XDR
|
Понад 740 клієнтів XSIAM; 17+ ПБ щоденного завантаження даних
|
Масштаб даних та автоматизація стають ціннішими зі зростанням швидкості атак
|
|
6,5% використовували ШІ для горизонтального переміщення, а ризик змістився в бік більш досвідчених зловмисників
|
Сегментація ідентифікаційних даних та видимість трафіку схід-захід
|
CyberArk плюс мережева безпека
|
Близько 1 000 міжорганізаційних взаємодій у сфері ідентифікації
|
Інтеграція ідентифікаційних даних може збільшити частку витрат клієнта (wallet share) у разі успішного впровадження
|
|
Ланцюжки атак стають більш автономними
|
Консолідована телеметрія та політики у різних доменах
|
Стратегія повної платформізації
|
Близько 2 280 проформа-платформізацій; близько 120% NRR
|
Надає перевагу широким платформам, але створює складність інтеграції
|
Конкуренція залишається гострою, оскільки один і той самий каталізатор попиту приносить користь кільком постачальникам. CrowdStrike лідирує в телеметрії кінцевих точок та хмарному виявленні, Zscaler спеціалізується на доступі з нульовою довірою (zero-trust) та SASE, а Fortinet поєднує ефективне апаратне забезпечення із безпечними мережевими технологіями. PANW має найширше поточне охоплення платформи, але її 14% органічного квартального зростання виручки відстають від останніх опублікованих темпів зростання цих конкурентів. Визначення показників у різних компаніях та їхні фінансові періоди відрізняються, тому це порівняння є орієнтовним, а не ідеально стандартизованим.
|
Компанія / останній квартал
|
Зростання виручки
|
Регулярний дохід / KPI попиту
|
Прибутковість / грошовий показник
|
Відносне позиціонування
|
|
Palo Alto Networks, III квартал FY2026
|
+31% згідно зі звітністю; +14% органічного зростання
|
Органічний NGS ARR +28%; органічний RPO +22%
|
27,1% операційної маржі non-GAAP; 30,3% скоригованої маржі FCF
|
Найширша платформа та масштабування шляхом злиттів і поглинань; відстає за показниками органічного зростання виручки в цій групі
|
|
CrowdStrike, I кв. 2027 ф. р.
|
+26%
|
ARR $5,51 млрд, +24%; чистий новий ARR +32%
|
23,4% операційної маржі не за GAAP; 33,7% маржі FCF
|
Лідер органічного зростання в сегментах кінцевих точок (endpoint) та SOC; прямий конкурент XSIAM
|
|
Zscaler, III кв. 2026 ф. р.
|
+25%
|
ARR $3,525 млрд, +25%; близько +21% органічного зростання
|
23% операційної маржі не за GAAP; 16% квартальної маржі FCF
|
Визнаний лідер у сегменті SASE; відстає за грошовою маржею порівняно з PANW та конкурентами
|
|
Fortinet, II кв. 2026 р.
|
+26%
|
Обсяг рахунків $2,372 млрд, +33%; дохід від продуктів +52%
|
33,7% операційної маржі за GAAP; 47,2% маржі FCF
|
Лідер у сфері безпечних мереж та статутної маржі; отримує вигоду від оновлення апаратного забезпечення
|
Стратегічна перевага PANW полягає в її здатності об'єднувати засоби контролю для мережі, хмари, SOC та ідентифікації, використовуючи спільні відносини у сфері продажів. Її недоліком є те, що широке охоплення вимагає стабільної якості продуктів у категоріях, де вузькоспеціалізовані конкуренти зберігають сильні позиції. CrowdStrike є більш чистим орієнтиром органічного зростання, Fortinet наразі має вищу прибутковість за GAAP, а Zscaler зберігає авторитет профільного фахівця у сфері нульової довіри. Постачальники фрагментарних точкових рішень є найбільш очевидними структурними аутсайдерами у разі продовження консолідації платформ, тоді як PANW стане відносним аутсайдером, якщо придбання маскуватимуть стабільне органічне зростання виручки в районі 15% або якщо інтеграція знизить швидкість впровадження інновацій.
5. Ключові ризики
-
Стиснення оцінки. Тригер: органічна виручка залишається на рівні близько 14% або зростання ARR NGS падає нижче 25%, тоді як акції зберігають тризначний прогнозований мультиплікатор прибутку. Шлях розвитку: зниження очікувань щодо дюрації підвищує ставку дисконтування, що застосовується до майбутніх грошових потоків, стискаючи мультиплікатори продажів та FCF, навіть якщо виручка продовжує зростати.
-
Ризик інтеграції придбань та бухгалтерського обліку. Тригер: зростання ARR CyberArk або Chronosphere уповільнюється, активність із крос-продажів не конвертується в угоди, або витрати на реструктуризацію та амортизацію залишаються високими. Шлях розвитку: зростання за рахунок поглинань не компенсує вартість придбання, ризик знецінення гудвілу зростає, а розрив між показниками прибутку за GAAP та non-GAAP залишається надзвичайно великим.
-
Компенсація на основі акцій та розмивання часток. Тригер: щоквартальні компенсації на основі акцій (SBC) залишаються на рівні близько або вище 15% від виручки; у третьому фінансовому кварталі цей показник становив 17,2%. Шлях розвитку: задекларований вільний грошовий потік завищує економічний приріст на акцію, оскільки працівники отримують більшу частку власності, що послаблює цінність зворотного викупу або генерації грошових коштів для існуючих власників.
-
Ризик реалізації платформи. Тригер: чистий приріст платформізації опускається нижче приблизно 100 за квартал, NRR платформізованих клієнтів падає нижче 115% або траєкторія досягнення понад 4 000 клієнтів до 2030 фінансового року відхиляється від курсу. Сценарій розвитку: клієнти залишають у себе найкращі у своєму класі інструменти, перехресні продажі сповільнюються, а стратегічне обґрунтування преміальності PANW порівняно з вузькоспеціалізованими постачальниками слабшає.
-
Конкурентне витіснення. Тригер: CrowdStrike, Zscaler або Fortinet демонструють суттєво швидше органічне зростання, тоді як PANW збільшує знижки. Сценарій розвитку: тиск на рівні продуктів або цін знижує показник успішних угод та валову маржу, що вимагає вищих інвестицій у продажі для захисту частки ринку.
-
Ризик монетизації безпеки ШІ. Тригер: Prisma AIRS не перевищує 100 мільйонів доларів ARR протягом заявленого керівництвом горизонту у два квартали або зростання кількості клієнтів у сфері безпеки ШІ різко сповільнюється. Сценарій розвитку: новини щодо безпеки від постачальників моделей виявляються реальними, але бюджети перерозподіляються на користь хмарних платформ, внутрішніх інструментів або конкурентів, а не PANW.
-
Ризик каналів збуту та якості контрактів. Тригер: збій у роботі трьох дистриб'юторів, на яких припадало 44,2% доходу за 2025 фінансовий рік, скорочення терміну дії контрактів або повільніша конверсія RPO. Шлях: показники виставлених рахунків та збору грошових коштів погіршуються до того, як визнаний дохід повністю відобразить ці зміни.
-
Збій у роботі продуктів безпеки або репутаційні втрати. Тригер: суттєва вразливість, збій у роботі або порушення безпеки, пов'язані з продуктами PANW або придбаними платформами. Шлях: витрати на усунення наслідків та репутаційні збитки сповільнюють успіх консолідації саме тоді, коли клієнти потребують більшої довіри до стратегічних постачальників.
6. Контрольний список для моніторингу
-
Органічне зростання NGS ARR: підтримання на рівні не менше 25%; зниження нижче 22% послабить тезу про домінування в категорії.
-
Органічне зростання доходу: прискорення з 14% у третьому фінансовому кварталі до 17–19% у міру нормалізації бази порівняння з придбаними компаніями; ще один квартал на рівні або нижче 14% підкреслить розрив між наративом та консолідованою монетизацією.
-
Платформізація: щонайменше 100 чистих нових залучень щокварталу та NRR на рівні 115% або вище; обидва показники демонструють, чи поглиблюється консолідація.
-
Prisma AIRS: перевищити 100 мільйонів доларів ARR протягом наступних двох звітних кварталів та продовжити зростання клієнтської бази порівняно з базою третього фінансового кварталу, яка становить понад 300.
-
XSIAM та CyberArk: зростання ARR XSIAM на понад 50%, подальше розширення з бази у понад 740 клієнтів та зростання ARR CyberArk на рівні 20% або вище.
-
Якість грошових потоків: скоригована маржа FCF на рівні 35% або вище на ковзній основі, тоді як SBC знижується до рівня менше 15% від виторгу, а розрив між операційним прибутком за GAAP та non-GAAP скорочується.
-
Баланс придбань: гудвіл плюс нематеріальні активи як частка активів, витрати на інтеграцію та будь-які ознаки знецінення; поточна концентрація становить приблизно 63%.
-
Оцінка: при поточному прогнозі на 2026 фінансовий рік ціна нижче приблизно 285 доларів усе одно відповідатиме приблизно 75-кратному значенню non-GAAP EPS; без перегляду оцінок у бік підвищення ризик оцінки залишається підвищеним навіть після значної корекції.
Наступний фінансовий звіт за IV квартал є безпосередньою точкою перевірки, оскільки він протестує 8,90–8,95 мільярда NGS ARR, 20,9–21,0 мільярда RPO, а також конвертацію зростання, забезпеченого поглинаннями, у готівку та органічну динаміку. Найбільш інформативним результатом буде не чергове гучне перевищення прогнозів, а чітке розкриття інформації за 2027 фінансовий рік із розділенням напрямків Network Security, Cortex та Identity, яке покаже, що органічне зростання залишається стабільним після нормалізації внеску від придбаних активів.
7. Джерела



 Переказати