Автор: LBank Research Аналітик: Ludo
Дисклеймер: цей звіт складено та проаналізовано на основі публічно доступної інформації та призначено виключно для обміну інформацією та обговорення досліджень. Він не є інвестиційною консультацією, рекомендацією щодо цінних паперів, торговою інструкцією чи будь-якою гарантією прибутковості. Операційна діяльність компанії, оцінка вартості, ринкові ціни та консенсус-очікування, що обговорюються в цьому документі, можуть змінюватися з часом. Читачі повинні самостійно перевіряти дані та приймати власні рішення.
1. Ключовий висновок
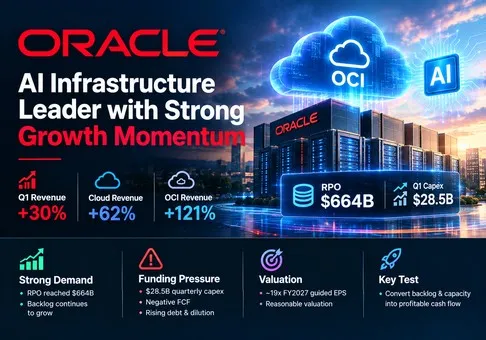
Загальна оцінка: Oracle тепер є компанією у сфері ШІ-інфраструктури з високими темпами зростання, пов'язаною зі стійкою франшизою баз даних і додатків, а її акції виглядають помірно оціненими з позитивним співвідношенням ризику та винагороди після коригування до приблизно 19-кратного прогнозованого показника EPS не за GAAP на 2027 фінансовий рік. Визначальним фактором є не попит — у першому кварталі 2027 ФР дохід OCI зріс на 121% — а те, чи зможуть фінансування з боку клієнтів, використання потужностей та операційний прибуток наздогнати програму капітальних інвестицій, яка потребувала 28,5 мільярдів доларів США щоквартальних капітальних витрат (capex) і 20 мільярдів доларів США нового звичайного акціонерного капіталу.
-
Прискорення в хмарному сегменті є реальним і має велике економічне значення. Виручка за перший квартал зросла на 30% до 19,35 млрд доларів США, хмарна виручка збільшилася на 62% до 11,61 млрд доларів США, а виручка OCI зросла на 121% до 7,39 млрд доларів США. Протягом кварталу Oracle забезпечила 850 МВт додаткової потужності дата-центрів і понад 300 000 графічних процесорів (GPU). OCI додала 4,04 млрд доларів США до річної виручки порівняно з минулим роком — це більше, ніж уся квартальна база OCI за попередній рік разом узята, — тому Oracle більше не просто обіцяє перехід до хмарних технологій ШІ. Цей масштаб забезпечує вищий мультиплікатор зростання, ніж той, що демонстрував традиційний бізнес із базами даних.
-
Портфель замовлень вражає, але його якість важливіша за просто заявлений загальний обсяг. RPO досяг 664 мільярдів доларів США, збільшившись на 209 мільярдів доларів США порівняно з минулим роком, після того як у першому кварталі було укладено нових хмарних контрактів у сфері ШІ на суму понад 30 мільярдів доларів США. Обсяг невиконаних замовлень у 9,9 раза перевищує виручку за 2026 фінансовий рік, однак визнання виручки залежить від введення в експлуатацію дата-центрів, готовності клієнтів, тривалості контрактів та кредитоспроможності замовників. Інвестиційний висновок полягає в тому, що реалізація постачання та економіка контрактів, а не попит з боку нових клієнтів, тепер визначають динаміку доходів і прибутковості.
-
Звітний грошовий потік завищує реальні показники самофінансування. Операційний грошовий потік досяг 23,10 млрд доларів США, проте 11,36 млрд доларів США надійшли від авансових платежів клієнтів із суттєвою фінансовою складовою. CapEx становив 28,50 млрд доларів США, що призвело до від’ємного звітного показника FCF у розмірі 5,40 млрд доларів США. Якщо виключити цей авансовий платіж, подібний до фінансування, залишиться приблизно 11,74 млрд доларів США базового операційного грошового потоку та мінус 16,76 млрд доларів США грошового потоку після вирахування CapEx. Додаткові чисті грошові витрати Oracle на CapEx склали 17,97 млрд доларів США після авансових платежів клієнтів та короткострокового фінансування. Зростання фінансується більш продумано, ніж демонструє загальний показник CapEx, але воно ще не є органічно самоокупним.
-
Оцінка скоригувалася до рівня, який компенсує ризики реалізації, але боргове навантаження не дозволяє назвати акцію однозначно дешевою. Використання орієнтиру післяторгової сесії від 10 вересня на рівні 153,50 долара США та розводнених акцій за перший квартал у кількості 3,00 мільярда передбачає вартість акціонерного капіталу близько 460,5 мільярда доларів США. Додавання приблизно 88,3 мільярда доларів США чистого боргу дає вартість підприємства близько 548,8 мільярда доларів США, або приблизно в 6,1 раза більше мінімального цільового показника виручки керівництва на 2027 фінансовий рік у розмірі 90 мільярдів доларів США. Ця ж ціна приблизно в 19,0 раза перевищує прогнозований прибуток на акцію (EPS) не за GAAP на 2027 фінансовий рік у розмірі 8,10 долара США. Це привабливо з огляду на короткострокове зростання виручки на понад 30%, але тільки в тому випадку, якщо амортизація, відсотки та розводнення акцій не поглинуть операційний потенціал зростання.
-
Позитивна теза має чіткі точки спростування. Він зміцнюється, якщо зростання виторгу в другому кварталі опиниться на рівні або вище середнього орієнтира у 32%, зростання хмарного сегмента досягне щонайменше середнього орієнтира у 68%, операційна маржа за GAAP залишатиметься вищою за 33%, а чисті грошові витрати на CAPEX впадуть нижче за задекларовані капітальні витрати на тлі збільшення фінансування з боку клієнтів. Він послаблюється, якщо зростання OCI впаде нижче 100% до того, як пом'якшаться обмеження щодо потужностей, зростання RPO призупиниться без прискорення конверсії, кількість розводнених акцій перевищить 3,1 мільярда або щоквартальні чисті грошові витрати залишатимуться вищими за 20 мільярдів доларів США. Oracle має перетворити потужності на прибуткове використання, перш ніж ринки капіталу стануть її постійною бізнес-моделлю.
Ланцюжок від операційних показників до оцінки вартості є відтворюваним. У першому кварталі (Q1) виручка OCI зросла на 4,04 млрд доларів США в річному обчисленні, тоді як загальна виручка від хмарних послуг збільшилася на 4,42 млрд доларів США, а операційний прибуток за GAAP — на 2,45 млрд доларів США. Для другого кварталу (Q2) середина прогнозу загальної виручки передбачає близько 21,20 млрд доларів США, що розраховується як виручка за Q2 2026 фінансового року в розмірі 16,06 млрд доларів США, помножена на 1,32. Середина прогнозу щодо хмарного сегмента передбачає близько 13,40 млрд доларів США, що розраховується як 7,98 млрд доларів США, помножені на 1,68. Збереження операційної маржі за GAAP на рівні 34,8%, як у першому кварталі, забезпечило б приблизно 7,38 млрд доларів США квартального операційного прибутку. За вартості підприємства (enterprise value) близько 548,8 млрд доларів США ринок платить приблизно в 6,1 раза більше за мінімальну прогнозовану виручку на 2027 фінансовий рік; відтак, сценарій переоцінки (rerating) потребує конвертації зростання у грошові кошти, а не просто гучних заголовків про збільшення портфеля замовлень.
2. Огляд компанії, структура бізнесу та ключові операційні показники
Oracle продає критично важливі технології баз даних, корпоративні додатки та хмарну інфраструктуру. Його база підтримки програмного забезпечення та встановлений парк баз даних забезпечують регулярне генерування грошових коштів і привілейований доступ до корпоративних даних. Fusion Cloud ERP, NetSuite, HCM та галузеві додатки продаються переважно за підпискою. OCI продає обчислювальні ресурси, системи зберігання даних, мережеві рішення, бази даних, GPU-кластери, а також потужності для навчання та інференсу ШІ за моделями споживання та довгостроковими контрактами. Апаратне забезпечення включає інженерні системи та сервери, тоді як послуги охоплюють консалтинг та технічну підтримку клієнтів, що допомагають розгортати продукти Oracle.
Комерційна модель стрімко змінюється. На хмарні сервіси припало 60% доходу за перший квартал порівняно з 48% роком раніше, тоді як частка програмного забезпечення знизилася з 38% до 29%. Хмарні додатки забезпечують стабільнішу економіку передплати; OCI є капіталомістким рушієм зростання. Підтримка програмного забезпечення залишається високоприбутковою і допомагає фінансувати перехід, хоча міграція чинить тиск на доходи від ліцензування та підтримки.
|
Бізнес
|
Дохід за I кв. 2027 ф. р.
|
Зростання р/р
|
Структура
|
Продукти, клієнти та економіка
|
Погляд аналітиків
|
|
Хмарні сервіси
|
11,61 млрд USD
|
62%
|
60%
|
OCI плюс Fusion, NetSuite, HCM, бази даних та галузеве SaaS; контракти на споживання та підписку.
|
Головний чинник зростання та оцінки вартості; масштаби OCI збільшуються швидше, ніж рівень додатків.
|
|
Програмне забезпечення
|
5,55 млрд USD
|
мінус 3%
|
29%
|
Локальні ліцензії та підтримка баз даних, проміжного ПЗ та додатків.
|
Стабільне джерело грошових надходжень від встановленої бази користувачів, але міграція робить звітне зростання структурно негативним.
|
|
Апаратне забезпечення
|
0,77 млрд USD
|
15%
|
4%
|
Програмно-апаратні комплекси, сервери, системи зберігання даних та супутня підтримка, що продаються підприємствам і державним установам.
|
Невеликий, стратегічно корисний для інтегрованих систем сегмент, який не є визначальним для оцінки вартості.
|
|
Послуги
|
1,41 млрд доларів США
|
5%
|
7%
|
Консалтинг, впровадження, навчання та розширена підтримка клієнтів.
|
Сприяє впровадженню, але має нижчу масштабованість, ніж дохід від підписок та споживання.
|
|
Загалом Oracle
|
19,35 млрд доларів США
|
30%
|
100%
|
Інтегровані додатки, база даних та стек інфраструктури.
|
Якість бізнесу покращується в міру розширення OCI, але капіталомісткість також коригується в бік зростання.
|
Примітка: структура виторгу розрахована на основі звітності компанії за GAAP і може не збігатися ідеально через округлення. Хмарний сегмент об'єднує IaaS та SaaS.
У хмарному сегменті різниця між додатками та інфраструктурою є критично важливою. Дохід від хмарних додатків у першому кварталі склав 4,22 мільярда доларів США, збільшившись на 10%, тоді як дохід від OCI склав 7,39 мільярда доларів США, що на 121% більше. Таким чином, на OCI припало близько 64% хмарного доходу порівняно з 47% роком раніше. Потужні позиції Oracle у сегменті баз даних є перевагою, оскільки клієнти можуть розміщувати бази даних поруч із додатками та моделями ШІ, зокрема за допомогою мультихмарних рішень. Обмежувальний фактор змістився з формування попиту на постачання підготовлених майданчиків із підведеним живленням (powered-shell), доступність GPU, швидкість введення в експлуатацію та рівень використання робочих навантажень.
Спад сегмента традиційного програмного забезпечення не є автоматичним руйнуванням вартості. Перехід клієнта з локальної ліцензії (on-premises) на Oracle Cloud може призвести до зниження доходу від ПЗ до того, як сформується триваліший потік хмарних доходів. Проте витрати на хмарні технології зросли на 77% на тлі зростання доходів від хмарних послуг на 62%, що свідчить про те, що нова структура ще не забезпечує зрілої економіки гіпермасштабування. Витрати на збут і маркетинг знизилися на 12%, витрати на НДДКР — на 4%, а витрати на реструктуризацію — на 77%, що дозволило операційній маржі групи за GAAP зрости до 34,8%. Цей операційний важіль частково компенсує витрати на розбудову інфраструктури, які з'являться пізніше через амортизацію та відсотки.
Основні операційні показники та зміни
Безпосереднім тригером є звіт Oracle за перший квартал 2027 фінансового року (FY2027), опублікований 10 вересня. Він підтвердив тризначне зростання OCI та розширення потужностей, підвищив прогноз EPS не за GAAP на весь рік до 8,10 долара США та зберіг очікування виручки на рівні щонайменше 90 мільярдів доларів США. Протягом кварталу також було завершено програму випуску звичайних акцій на ринку (ATM) на суму 20 мільярдів доларів США. У цьому полягає головний конфлікт: показники зростання та маржинальності перевищують застарілий профіль компанії, тоді як акціонери безпосередньо фінансували потужності, необхідні для забезпечення цих результатів.
|
Показник / подія
|
Останнє значення
|
Порівняння
|
Базис
|
Значення для інвестицій
|
|
Виручка за перший квартал
|
19,35 млрд доларів США
|
зростання на 30% р/р
|
GAAP; квартал закінчився 31 серпня 2026 року
|
Зростання прискорилося порівняно з 17% у 2026 фінансовому році та підтверджує нарощування потужностей.
|
|
Виручка OCI
|
7,39 млрд доларів США
|
зростання на 121% р/р
|
Визначення IaaS компанії
|
Oracle швидко нарощує масштаби хмарних послуг із меншої бази, ніж конкуренти з гіпермасштабованими системами.
|
|
RPO (залишкові зобов'язання до виконання)
|
664 млрд доларів США
|
зростання на 209 млрд доларів США р/р
|
Контрактні зобов'язання до виконання
|
Прогнозованість попиту є винятковою; реальними ризиками є терміни конверсії та якість клієнтів.
|
|
Забезпечення потужностей
|
850 МВт і понад 300 000 GPU
|
Постачання GPU майже втричі перевищує показник IV кварталу 2026 фінансового року
|
Операційне розкриття інформації компанії
|
Фізичне постачання пояснює прискорення зростання виручки та підвищує ризик виконання планів щодо використання потужностей.
|
|
Операційна маржа за GAAP / non-GAAP
|
34,8% / 42,1%
|
зростання на 6,1 пункту / практично без змін
|
Показник non-GAAP виключає SBC, амортизацію та реструктуризацію
|
Дисципліна витрат захистила прибуток, але розширення маржі зрілого хмарного сегмента ще не доведене.
|
|
OCF / capex / FCF
|
23,10 / 28,50 / мінус 5,40 мільярда доларів США
|
OCF зріс на 184%; capex — на 235%
|
OCF та capex компанії за GAAP; визначення FCF компанії
|
Передоплата від клієнтів підтримує ліквідність, але повернення коштів усе ще відстає від бухгалтерського прибутку.
|
|
Прогноз на II кв. / 2027 ф. р.
|
зростання виручки на 30%–34%; EPS за фінансовий рік — 8,10 долара США
|
зростання хмарного сегмента на 65%–71% у доларах США
|
Прогноз компанії на майбутній період; EPS non-GAAP
|
Високий мінімальний рівень зростання підтримує оцінку, тоді як реалізація має поглинути зростаючі витрати на амортизацію та фінансування.
|
Примітка: FCF дорівнює операційному грошовому потоку мінус capex. Зростання capex на 235% розраховано на основі 28,50 млрд USD порівняно з 8,50 млрд USD. Зміни у відсоткових пунктах округлені.
Якість прибутку за Q1 є швидше неоднозначною, ніж слабкою. Операційний прибуток за GAAP зріс на 57% до 6,73 млрд USD, а чистий прибуток за GAAP зріс на 63% до 4,76 млрд USD. Проте процентні витрати зросли на 55% до 1,43 млрд USD, що вже становить 21% від операційного прибутку. Середньозважена кількість розводнених акцій збільшилася на 3% до 3,00 млрд. Сьогодні двигун зростання випереджає ці стримувальні фактори, але структура капіталу стає частиною економіки продукту.
Прогноз передбачає чергове прискорення в абсолютному вираженні. У середній точці діапазону прогнозу загальний дохід за другий квартал зросте приблизно на 5,14 млрд доларів США порівняно з минулим роком, а хмарний дохід — приблизно на 5,42 млрд доларів США. Різниця вказує на те, що нехмарний дохід залишається приблизно на колишньому рівні або знижується, що робить OCI основним джерелом приросту прибутку. Якщо дохід від хмарних послуг зростатиме без збереження операційної маржі групи за GAAP на рівні щонайменше 30–33%, ринок зробить висновок, що Oracle виграла контракти, погодившись на нижчу довгострокову прибутковість.
3. Фундаментальна якість
|
Показник
|
ФР2024
|
ФР2025
|
ФР2026
|
1 кв. ФР2027
|
Думка аналітиків
|
|
Дохід
|
52,96 млрд доларів США
|
57,40 млрд доларів США
|
67,36 млрд доларів США
|
19,35 млрд доларів США
|
Зростання прискорилося з 8% до 17% та 30% у міру введення в експлуатацію потужностей OCI.
|
|
Операційний прибуток / маржа за GAAP
|
15,35 млрд доларів США / 29,0%
|
17,68 млрд доларів США / 30,8%
|
20,61 млрд доларів США / 30,6%
|
6,73 млрд доларів США / 34,8%
|
Поточний операційний важіль є сильним; майбутня амортизація стане ключовим випробуванням для маржі.
|
|
Чистий прибуток за GAAP
|
10,47 млрд доларів США
|
12,44 млрд доларів США
|
17,09 млрд доларів США
|
4,76 млрд доларів США
|
Зростання прибутку є значним, хоча FY2026 включав позаопераційні доходи.
|
|
Операційний грошовий потік
|
18,67 млрд USD
|
20,82 млрд USD
|
31,98 млрд USD
|
23,10 млрд USD
|
Показники Q1 зросли завдяки схожим на фінансування передоплатам клієнтів на суму 11,36 млрд USD.
|
|
Capex / FCF
|
6,87 / 11,81 млрд USD
|
21,22 / мінус 0,39 млрд USD
|
55,66 / мінус 23,69 млрд USD
|
28,50 / мінус 5,40 млрд USD
|
Конверсія грошових коштів різко впала, оскільки інфраструктура ШІ розширювалася швидше, ніж генерувався операційний грошовий потік.
|
|
Грошові кошти та цінні папери / борг
|
Не показано
|
Не показано
|
31,89 / 129,54 млрд USD
|
37,08 / 125,34 млрд USD
|
Чистий борг послідовно зменшився після залучення акціонерного фінансування, але залишається значним.
|
|
Розводнений прибуток на акцію (EPS)
|
3,71 USD
|
4,34 USD
|
5,83 USD
|
1,56 USD
|
Прибуток накопичується, але збільшення бази акцій зменшує прибуток на одну акцію.
|
Примітка: річні показники відповідають стандартам GAAP і наведені за фінансові роки, що закінчилися 31 травня. FCF дорівнює операційному грошовому потоку мінус capex. Борг за FY2026 об'єднує поточні та непоточні позики; для Q1 FY2027 використовується те саме визначення. Значення Q1 є квартальними та не екстраполюються на рік.
Зростання та маржа. Фундаментальна якість Oracle покращилася, оскільки зростання тепер забезпечується великим контрактним інфраструктурним бізнесом, а не фінансовим інжинірингом. Хмарний сегмент склав 60% доходу, а річне зростання OCI на 4,04 мільярда доларів США супроводжувалося збільшенням операційного прибутку за GAAP на 2,45 мільярда доларів США. Витрати на продажі та маркетинг разом із НДДКР зменшилися на 342 мільйони доларів США, незважаючи на 30-відсоткове зростання доходу, що демонструє операційний важіль у традиційній структурі компанії. Застереження стосується часу: капітальні витрати (capex) миттєво впливають на грошові кошти, тоді як амортизація потрапляє до звіту про прибутки та збитки лише після введення активів в експлуатацію. Амортизація в першому кварталі зросла більш ніж удвічі — до 3,16 мільярда доларів США, і подальше розширення потужностей зумовить подальше зростання цих витрат.
Грошовий потік та капітальні витрати. Звітний OCF у 4,85 раза перевищував чистий прибуток за GAAP, що зазвичай свідчило б про чудову конверсію. Тут цей коефіцієнт вводить в оману, оскільки попередні оплати від клієнтів із фінансовим компонентом склали 11,36 мільярда доларів США. Без їх урахування OCF становив приблизно 11,74 мільярда доларів США — показник усе ще здоровий, але значно нижчий за capex. Показник чистих грошових витрат Oracle зменшує capex на суму фінансування з боку клієнтів та короткострокового фінансування до 17,97 мільярда доларів США; це більш точний показник ліквідності, але він не знімає зобов'язання щодо надання послуг у майбутньому під отриману передоплату. Економічні показники покращуються лише тоді, коли рівень використання та валовий прибуток амортизують витрати на інфраструктуру протягом терміну дії контрактів.
Баланс та розподіл капіталу. Грошові кошти та ринкові цінні папери зросли до 37,08 мільярда доларів США, тоді як борг помірно знизився до 125,34 мільярда доларів США, залишивши приблизно 88,26 мільярда доларів США чистого боргу. Програма ATM принесла 19,91 мільярда доларів США чистих грошових коштів, тоді як Oracle погасила запозичення на суму 4,20 мільярда доларів США та виплатила 1,57 мільярда доларів США дивідендів. Це було раціональне фінансування для контрактного нарощування потужностей, проте воно перенесло частину проєктного ризику на власників простих акцій. Квартальна розводнена кількість акцій зросла на 3%, а дивіденди за привілейованими акціями з'явилися після обов'язкового конвертованого фінансування Oracle. Розподіл капіталу є прийнятним лише в тому випадку, якщо потужність приносить прибуток, що перевищує вартість боргу та розводнення.
Фундаментальний висновок. Oracle є фінансово стійкою на операційному рівні, але має лише середню якість конверсії грошових коштів. Встановлена база програмного забезпечення, прискорення зростання доходів від хмарних послуг та розширення маржі GAAP підтримують бізнес. Негативний FCF, чистий борг у розмірі понад 88 мільярдів доларів США та емісія акцій заважають розглядати бухгалтерське зростання як повністю реалізовану вартість для акціонерів. Найважливішою змінною є грошові капітальні витрати за вирахуванням фінансування клієнтів відносно приросту валового прибутку OCI.
4. Галузь та конкурентне середовище
Oracle конкурує в сегментах гіпермасштабованої хмарної інфраструктури, корпоративних баз даних, SaaS-додатків та екосистем впровадження. Не існує єдиного аудійованого показника частки ринку, який би чітко об'єднував ці рівні. Темпи зростання хмарних компаній також різняться, оскільки Microsoft включає послуги Azure, Alphabet об'єднує GCP та Workspace в Google Cloud, а Oracle відокремлює OCI від хмарних додатків. Тому в цьому звіті порівнюються масштаб виручки, зростання, маржа, портфель замовлень та капіталомісткість як операційні показники, замість тверджень про точну частку ринку.
|
Конкурентний вимір
|
Підтверджена позиція Oracle
|
Показник масштабу та обмеження
|
Основні конкуренти / замінники
|
Вплив на зростання та оцінку вартості
|
|
Інфраструктура ШІ
|
OCI забезпечила 850 МВт та понад 300 000 GPU в першому кварталі; попит продовжує перевищувати пропозицію.
|
7,39 мільярда доларів США квартального доходу OCI; менше, ніж у провідних гіперскейлерів, і не є показником частки ринку.
|
AWS, Microsoft Azure, Google Cloud, CoreWeave та власні кластери клієнтів.
|
Найшвидше розкрите зростання сприяє збільшенню частки ринку, проте масштаб і фінансування залишаються слабшими, ніж у великих технологічних конкурентів (Big Tech).
|
|
База даних та платформа даних
|
Велика встановлена база, критично важливі робочі навантаження, автономна база даних (Autonomous Database) та мультихмарні служби баз даних.
|
Підтримка програмного забезпечення становила 19,80 млрд доларів США у 2026 фінансовому році; вона включає більше ніж лише бази даних.
|
Microsoft, AWS, Google, IBM, SAP, Snowflake, Databricks та бази даних із відкритим вихідним кодом.
|
Накопичені дані створюють витрати на зміну постачальника та стимулюють перенесення робочих навантажень в OCI.
|
|
Корпоративні додатки
|
Fusion, NetSuite, HCM, додатки для управління ланцюгами постачання та галузеві додатки формують широкий пакет рішень SaaS.
|
4,22 млрд доларів США квартального доходу від хмарних додатків; маржинальність цієї категорії окремо не розкривається.
|
SAP, Microsoft, Salesforce, Workday, ServiceNow та спеціалізовані постачальники SaaS.
|
Десятивідсоткове зростання є стійким, але воно більше не є головним рушієм переоцінки.
|
|
Портфель замовлень та законтрактований попит
|
RPO (залишок зобов'язань до виконання) у розмірі 664 млрд доларів США включає великі контракти у сфері ШІ та структури обладнання, що фінансуються клієнтами.
|
RPO охоплює різні часові періоди і не підлягає безпосередньому порівнянню з обсягом невиконаних замовлень (backlog) хмарних сервісів у конкурентів.
|
Комерційний RPO Microsoft становить 678 мільярдів доларів США, а обсяг невиконаних замовлень Google Cloud — понад 500 мільярдів доларів США.
|
Oracle має порівнянну загальну видимість перспектив, незважаючи на значно менший поточний дохід, що збільшує як потенціал зростання, так і ризик концентрації.
|
|
Доступ до капіталу
|
Передоплата клієнтів, боргові зобов'язання, обов'язкові конвертовані облігації та завершене розширення програми фінансування ATM на суму 20 мільярдів доларів США.
|
Чисті грошові витрати на капітальні вкладення (capex) у першому кварталі склали 17,97 мільярда доларів США після взаємозаліку фінансування.
|
Конкуренти з сектору Big Tech фінансують інвестиції в ШІ з більших диверсифікованих джерел грошових надходжень.
|
Oracle може конкурувати за обсягом потужностей, але вища вартість залучення фінансування заслуговує на дисконт в оцінці вартості компанії.
|
|
Компанія / платформа
|
Останній період
|
Дохід / KPI
|
Зростання / маржа
|
Контекст капіталу та невиконаних замовлень
|
Конкурентний висновок
|
|
Oracle
|
I квартал 2027 ф. р.
|
7,39 мільярда доларів США OCI; 664 мільярди доларів США RPO
|
121% зростання OCI; 34,8% операційної маржі групи за GAAP
|
28,50 мільярда доларів США capex; 11,36 мільярда доларів США передоплати клієнтів; 20 мільярдів доларів США ATM.
|
Лідер за темпами зростання та чистим приростом частки ринку, але найбільш очевидно залежний від фінансування.
|
|
Microsoft Azure
|
IV квартал 2026 ф. р.
|
Річний дохід Azure перевищив 100 млрд доларів США; комерційні зобов'язання до виконання (RPO) склали 678 млрд доларів США
|
зростання Azure на 43%; операційна маржа групи за GAAP — 45,1%
|
Капітальні витрати компанії в IV кварталі склали близько 41 млрд доларів США; диверсифікований грошовий потік від ПЗ фінансує інвестиції.
|
Лідер за масштабом та дистрибуцією для підприємств; перемагає, зберігаючи чудовий фінансовий потенціал.
|
|
AWS
|
II квартал 2026
|
дохід — 42,23 млрд доларів США; операційний прибуток — 16,62 млрд доларів США
|
зростання на 37%; операційна маржа сегмента — 39,4%
|
Amazon очікує близько 220 млрд доларів США грошових капітальних витрат у 2026 році на ШІ та інші інвестиції.
|
Лідер за доходами та часткою прибутку; Oracle зростає швидше, але залишається значно меншим.
|
|
Google Cloud
|
II квартал 2026
|
дохід — 24,77 млрд доларів США; операційний прибуток — 8,81 млрд доларів США
|
зростання на 82%; операційна маржа сегмента — 35,6%
|
Портфель хмарних замовлень перевищив 500 млрд доларів США; Alphabet також залучила значний акціонерний та борговий капітал для інфраструктури ШІ.
|
Найсильніше поєднання гіпермасштабованого зростання та звітної прибутковості сегмента.
|
|
IBM
|
II квартал 2026 року
|
USD 7,76 мільярда доходу від програмного забезпечення; USD 17,2 мільярда загального доходу
|
5% зростання програмного забезпечення; 32,2% маржі сегмента програмного забезпечення
|
Дохід від Hybrid Cloud зріс на 11%; очікується, що FCF за весь рік зросте приблизно на USD 1 мільярд.
|
Традиційний лідер ринку, що генерує грошові кошти, але втрачає динаміку зростання порівняно з гіпермасштабованими платформами ШІ.
|
Примітка: періоди та визначення різняться. Зростання доходу Azure не враховує безпосередньо розкриту суму квартального доходу; комерційні RPO Microsoft охоплюють більше, ніж Azure. Google Cloud включає Workspace. Oracle RPO охоплює хмарні та інші контракти. Маржа AWS дорівнює операційному прибутку, поділеному на обсяг продажів сегмента. Показники капіталу мають різні масштаби і є приблизними, якщо компанії використовують ширші визначення.
Google Cloud є найочевиднішим переможцем на сьогодні, оскільки компанія поєднала 82% зростання з операційною маржею сегмента у 35,6%, що більш ніж утричі перевищує квартальний дохід Oracle від OCI. Microsoft залишається лідером у корпоративному сегменті дистрибуції та за показниками балансу, тоді як AWS зберігає найбільший задекларований дохід від хмарних послуг та пул прибутків. Проте Oracle набирає обертів: зростання OCI на 121%, щоквартальне збільшення потужності на 850 МВт та показник RPO, який майже дорівнює комерційному RPO Microsoft, свідчать про те, що компанія стала серйозною четвертою гіпермасштабованою платформою, а не просто нішевим хостом для баз даних.
Диференціація Oracle полягає в локалізації робочих навантажень та економіці. Її інфраструктура баз даних, кластери з низькою затримкою, bare-metal архітектура та мультихмарна присутність баз даних дозволяють успішно залучати завдання з навчання ШІ, логічного виводу та суміжні з даними робочі навантаження, які не потребують програмного стека від одного постачальника. Її недоліком є структура капіталу. Microsoft, Amazon та Alphabet можуть фінансувати інфраструктуру за рахунок реклами, комерції, рішень для підвищення продуктивності та наявних грошових потоків від хмарних послуг. Oracle змушена більше покладатися на передоплату та зовнішній капітал, тому аналогічне зростання доходу створює меншу вартість на одну акцію в короткостроковій перспективі.
IBM є відносним аутсайдером у цьому порівнянні. Її дохід від програмного забезпечення зріс на 5%, а Hybrid Cloud — на 11%, що є цілком гідним результатом для зрілої франшизи, але значно відстає від попиту на гіпермасштабований ШІ. Oracle є чистим бенефіціаром поточних галузевих змін, оскільки зростання інфраструктури компенсує занепад застарілого програмного забезпечення. Вона залишатиметься чистим бенефіціаром лише в тому випадку, якщо рівень завантаження потужностей забезпечуватиме конкурентоспроможний валовий прибуток до того, як її наздоженуть витрати на амортизацію та фінансування.
5. Ключові ризики
-
Концентрація клієнтів та контрактів. Якщо один або кілька великих клієнтів у сфері ШІ відкладуть розгортання, переглянуть умови щодо потужностей або зіткнуться з фінансовими труднощами, конверсія RPO може сповільнитися, тоді як Oracle залишатиметься зв'язаною зобов'язаннями щодо дата-центрів та обладнання. Дохід виявиться нижчим за прогнозований, завантаження потужностей знизиться, а амортизація та відсоткові витрати чинитимуть тиск на маржу.
-
Капіталомісткість та негативний вільний грошовий потік (FCF). Якщо квартальні капітальні витрати (capex) залишатимуться на рівні близько 28,5 мільярдів доларів США без відповідного фінансування з боку клієнтів, Oracle знадобиться додатковий борговий або акціонерний капітал. Вищі відсоткові витрати та розводнення акцій поглинуть прибуток на акцію, навіть якщо дохід OCI продовжуватиме зростати.
-
Якість передоплати. Попередні оплати клієнтів покращили OCF на 11,36 мільярда доларів США, але це фінансування, прив'язане до майбутніх послуг. Якщо економіка контрактів є слабкою або витрати на надання послуг зростають, отримані авансом кошти можуть маскувати низькорентабельні зобов'язання, а не покращувати загальну прибутковість.
-
Реалізація планів щодо нарощування потужностей. Проблеми з електропостачанням, дозволами, мережевою інфраструктурою, будівництвом, постачанням прискорювачів та введенням в експлуатацію можуть відстрочити отримання доходу. Квартальне введення нових потужностей суттєво нижче 850 МВт за умов стабільно високого попиту змістить терміни конвертації RPO та послабить траєкторію доходів на FY2027.
-
Конкуренція з гіперскейлерами та ціноутворення. AWS, Azure, Google Cloud та спеціалізовані GPU-хмари можуть знижувати ціни, пакетувати моделі або використовувати спеціалізовані чипи для зменшення витрат. Якщо зростання OCI від Oracle впаде нижче 100% до того, як покращиться економіка масштабу, ринок може зробити висновок, що це зростання було зумовлене конкретними контрактами, а не стійким збільшенням частки ринку.
-
Відставання маржі через амортизацію та відсотки. Амортизація в першому кварталі зросла на 134%, а витрати на виплату відсотків — на 55%. Якщо операційна маржа за GAAP впаде нижче 33% або відсотки перевищать чверть операційного доходу, поточна оцінка EPS занижуватиме економічну вартість розгортання інфраструктури.
-
Розводнення та розподіл капіталу. Oracle завершила програму ATM на суму 20 мільярдів доларів США і вже має обов'язково конвертовані привілейовані цінні папери. Кількість розводнених акцій понад 3,1 мільярда або ще одне велике залучення акціонерного капіталу без покращення конверсії грошових коштів зменшить участь у зростанні в розрахунку на одну акцію.
-
Міграція із застарілих систем та конкуренція додатків. Дохід від програмного забезпечення знизився на 3%, тоді як сегмент хмарних додатків зріс на 10%. Якщо зростання додатків впаде нижче високих однозначних показників, а спад у сфері ПЗ прискориться, база застарілих продуктів перестане амортизувати інвестиції в OCI, а маржа групи стане більш волатильною.
6. Чек-лист для моніторингу
-
Зростання загального доходу за Q2: 32% або більше зміцнює цю позицію; показник нижче 30% не досягне прогнозованого компанією діапазону та послабить впевненість у конверсії потужностей.
-
Зростання хмарних технологій та OCI за Q2: зростання хмарного сегмента на рівні 68% або більше та OCI понад 100% підтвердить подальше збільшення частки ринку. Показник OCI нижче 100% до послаблення обмежень із постачанням є попереджувальним сигналом.
-
Конверсія RPO: RPO може зростати повільніше в разі прискорення доходу, але послідовне зниження RPO в поєднанні з доходом нижче прогнозованого рівня вказуватиме на відтермінування контрактів або слабший попит.
-
Потужність та рівень використання: ще одне суттєве збільшення потужності в поєднанні зі зростанням доходу та стабільною маржею підтверджує цю тезу. Збільшення потужності без конверсії в дохід від OCI вказуватиме на недозавантаженість.
-
Операційна рентабельність за GAAP та амортизація: рентабельність вище 33%, попри зростання амортизації, зміцнює економічне обґрунтування; показник нижче 33% свідчить про те, що капітальна програма відображається у звіті про прибутки та збитки швидше, ніж зростає дохід.
-
Чисті грошові витрати на CAPEX: рівень нижче 18 млрд доларів США на квартал або зниження співвідношення до доходу OCI покращить якість фінансування. Показник вище 20 млрд доларів США протягом кількох кварталів підвищить фінансовий ризик.
-
Передоплати клієнтів та FCF: передоплати мають підтримувати, а не повністю пояснювати OCF. Базовий OCF, без урахування подібних до фінансування передоплат, повинен зростати в напрямку CAPEX у міру масштабування OCI.
-
Борг, відсотки та кількість акцій: чистий борг нижче 90 млрд доларів США, відсотки нижче 25% від операційного прибутку та розводнена кількість акцій нижче 3,1 млрд підтверджують позитивний прогноз. Порушення двох із цих порогових значень погіршить економічні показники в розрахунку на одну акцію.
-
Динаміка конкурентів: порівняйте тенденцію зростання та маржі Oracle OCI з Azure на рівні 43%, AWS на рівні 37% з маржею 39,4% та Google Cloud на рівні 82% з маржею 35,6%. Oracle потребує швидшого зростання, щоб компенсувати менший масштаб і більшу залежність від фінансування.
7. Джерела



 Переказати