Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: цей звіт складено та проаналізовано на основі загальнодоступної інформації та призначено виключно для обміну інформацією та обговорення досліджень. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією чи будь-якою гарантією прибутковості. Діяльність компанії, оцінка її вартості, ринкові ціни та консенсус-очікування, що обговорюються тут, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та приймати власні рішення.
1. Основний висновок
Загальна оцінка: NVIDIA залишається найякіснішим масштабованим активом в інфраструктурі штучного інтелекту, а другий квартал 2027 фінансового року зміцнив тезу щодо прибутків, проте акції більше не є явно недооціненими за ціною, що приблизно в 16,8 раза перевищує виручку за останні 12 місяців, та дохідності вільного грошового потоку за останні 12 місяців на рівні 2,5%; співвідношення ризику та винагороди є помірно позитивним лише в тому випадку, якщо зростання, забезпечене пропозицією, конвертується в готівку без того, щоб новий портфель зобов'язань у розмірі 366 мільярдів доларів США перетворився на ризик фінансування клієнтів або ризик товарно-матеріальних запасів.
-
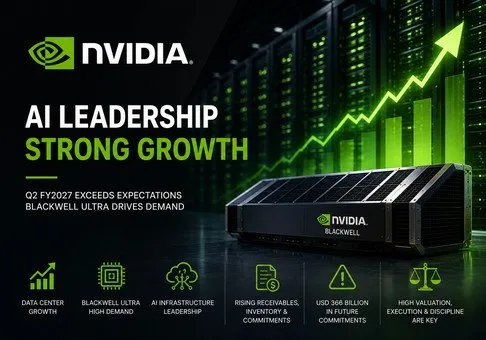
Квартал продемонстрував справжнє перевищення очікувань, а не бухгалтерську ілюзію. Виручка досягла 96,221 мільярда доларів США, що на 4,3% вище консенсус-прогнозу FactSet у 92,27 мільярда доларів США, опублікованого одразу після оприлюднення результатів, тоді як розводнений прибуток на акцію (EPS) не за GAAP у розмірі 2,22 долара США виявився на 6,2% вищим за консенсус-прогноз у 2,09 долара США. Виручка сегмента Data Center зросла на 117% у річному обчисленні та на 18% порівняно з попереднім кварталом — до 89,023 мільярда доларів США. Це означає, що попит на Blackwell Ultra все ще конвертується у визнану виручку швидше, ніж очікував ринок.
-
Випереджальний сигнал виявився сильнішим за результати самого кварталу. Прогноз виручки на 3 квартал у розмірі 108,0 млрд доларів США на 3,0% перевищує прогноз аналітиків у 104,86 млрд доларів США, опублікований після виходу звітності, і передбачає послідовне зростання на 12,2%. Цей прогноз виключає доходи від обчислювальних рішень для дата-центрів у Китаї. Якщо показники 4 кварталу просто зрівняються з прогнозом на 3 квартал, виручка за 2027 фіскальний рік досягне приблизно 393,8 млрд доларів США, що на 82,4% більше порівняно з 2026 фіскальним роком. Цей суто механічний сценарій не потребує відновлення ринку Китаю чи подальшого послідовного зростання, що підвищує прогнозованість прибутків у короткостроковій перспективі.
-
Якість зростання покращилася в операційному плані, але послабилася з точки зору конверсії грошових коштів. Операційний прибуток за GAAP зріс на 124% у річному обчисленні до 63,734 млрд доларів США, випереджаючи зростання виручки, а валова маржа за GAAP утрималася на рівні 75,0%. Проте вільний грошовий потік за другий квартал склав 21,341 млрд доларів США, що становить лише 22,2% від виручки порівняно з 59,5% у першому кварталі. Операційний грошовий потік за перше півріччя скоротився через зростання дебіторської заборгованості на 24,590 млрд доларів США та накопичення запасів на 10,204 млрд доларів США. Потенціал прибутковості є винятковим, проте цей квартал демонструє, що задекларований прибуток та фактичне отримання грошових коштів можуть суттєво розходитися в міру збільшення обсягів транзакцій та подовження термінів оплати.
-
NVIDIA переходить від полегшеної платформи чипів до координатора балансу інфраструктури штучного інтелекту. Загальний обсяг розкритих майбутніх зобов'язань досяг 366 мільярдів доларів США, включаючи 279 мільярдів доларів США зобов'язань щодо постачання та потужностей, 29 мільярдів доларів США угод про надання хмарних послуг, 25 мільярдів доларів США інвестицій в акціонерний капітал, 25 мільярдів доларів США за договорами оренди дата-центрів, які ще не розпочалися, та 8 мільярдів доларів США капітальних витрат. NVIDIA також розкрила дані про додаткові угоди щодо хмарних ШІ-послуг та зобов'язання з оренди сторонніх дата-центрів на суму 56 мільярдів доларів США, а також до 3,5 мільярда доларів США гарантій. Ці домовленості можуть розблокувати постачання та розгортання рішень для клієнтів, але вони переносять на NVIDIA більші ризики використання, кредитні ризики та ризики тривалості.
-
Підтримка оцінки залежить від нормалізації грошових потоків, а не просто від чергового перевищення показників виручки. На момент закриття регулярних торгів 26 серпня на рівні 209,66 долара США ринкова капіталізація становила близько 5,08 трильйона доларів США. Виручка за останні 12 місяців (trailing revenue) становила приблизно 303,0 млрд доларів США, чистий прибуток за GAAP за цей період — близько 192,9 млрд доларів США, а вільний грошовий потік — близько 126,9 млрд доларів США, що відповідає приблизно 16,8 показника виручки, 26,3 показника прибутку за GAAP та 40,0 показника вільного грошового потоку. Інвестиційна гіпотеза посилюється, якщо виручка за третій квартал перевищить 108 млрд доларів США, валова маржа залишиться на рівні 73,5% або вище, а квартальний FCF знову підніметься вище 40% від виручки. Вона слабшає, якщо дебіторська заборгованість та запаси продовжуватимуть зростати швидше за продажі або якщо зобов'язання з підтримки клієнтів зростатимуть швидше, ніж генерування грошових коштів.
2. Огляд компанії, структура бізнесу та основні операційні показники
NVIDIA тепер працює як повностекова інфраструктурна платформа штучного інтелекту, а не як традиційний постачальник напівпровідників. Її економічний двигун поєднує процесори для прискорених обчислень, стійкові системи, мережеві рішення NVLink та Ethernet, CPU, DPU, бібліотеки програмного забезпечення, інструменти розробки та корпоративне ПЗ. Серед її клієнтів — гіпермасштабовані хмарні провайдери, розробники моделей ШІ, суверенні програми, підприємства, збирачі систем та дедалі частіше спеціалізовані хмари ШІ. Апаратне забезпечення продається переважно прямим клієнтам, таким як виробники оригінального дизайну (ODM), системні інтегратори та хмарні провайдери; кінцевий попит формується за цими посередниками. CUDA, мережеві технології та системна інтеграція збільшують витрати на зміну постачальника та допомагають NVIDIA монетизувати більшу частку кожної «фабрики ШІ».
Дата-центри є основним джерелом прибутку. У другому кварталі вони забезпечили 92,5% доходу, а Blackwell Ultra став рушійною силою зростання в річному обчисленні. У сегменті дата-центрів напрямок Hyperscale згенерував 48,710 млрд доларів США, а AI Clouds, Industrial та Enterprise — 40,313 млрд доларів США. Останні зростали швидше: на 138% у річному обчисленні та на 25% поквартально, що свідчить про розширення попиту за межі найбільших хмарних платформ. Периферійні обчислення (Edge Computing) включають робочі станції, ігрові ПК та ПК із ШІ, професійну візуалізацію, автомобільну індустрію та фізичний ШІ. Вони залишаються стратегічно важливими як канал дистрибуції для CUDA та інференсу, але їхній дохід у розмірі 7,198 млрд доларів США є надто малим, щоб компенсувати циклічність сегмента дата-центрів.
|
Бізнес-платформа Q2 FY2027
|
Продукти та клієнти
|
Дохід
|
Зростання в річному обчисленні (YoY)
|
Частка в загальному доході групи
|
Аналітична оцінка
|
|
Hyperscale
|
Стійкові GPU-системи, процесори (CPU), мережеве обладнання, програмне забезпечення та послуги для великих хмарних платформ
|
48,710 млрд доларів США
|
102%
|
50,6%
|
Найбільший пул доходів; масштаб та концентрація клієнтів створюють як ринкову силу платформи, так і залежність від бюджетних циклів
|
|
ШІ-хмари, промисловий та корпоративний сектори
|
ШІ-орієнтовані хмари, розробники моделей, суверенні клієнти, підприємства та промислові впровадження ШІ
|
40,313 млрд доларів США
|
138%
|
41,9%
|
Пул попиту, що зростає найшвидше, але водночас сфера, яка найбільше залежить від зовнішнього фінансування та підтримки NVIDIA
|
|
Периферійні обчислення
|
Робочі станції та ПК RTX, геймінг, візуалізація, автомобільний сектор, робототехніка та фізичний ШІ
|
7,198 млрд доларів США
|
27%
|
7,5%
|
Здорове розширення екосистеми, але недостатньо велике для диверсифікації оцінки капіталізації поза межами центрів обробки даних (Data Center)
|
|
Загальний підсумок групи
|
Обчислення, мережеві рішення, системи, програмне забезпечення та послуги
|
96,221 млрд доларів США
|
106%
|
100%
|
Масштабована платформа ШІ з надзвичайним зростанням та зростаючим рівнем залученості у фінансування інфраструктури
|
Економіка сегментів підтверджує концентрацію платформи. Обчислювальні та мережеві рішення згенерували 88,299 млрд доларів США доходу та 62,696 млрд доларів США операційного прибутку сегмента; графічні рішення — 7,922 млрд доларів США та 3,899 млрд доларів США відповідно. Найціннішим активом є комбінована архітектура обчислень, мереж та програмного забезпечення, оскільки вона дозволяє NVIDIA продавати готові системи, а не окремі прискорювачі. Найбільша вразливість полягає в тому, що ця ж інтеграція робить компанію залежною від передового виробництва мікросхем, пам'яті, корпусування, електроенергії, землі та фінансування клієнтів у безпрецедентних масштабах.
Основні операційні показники та зміни
|
Показник або подія
|
Останній результат
|
Порівняння
|
Базис
|
Інвестиційне значення
|
|
Дохід
|
96,221 млрд доларів США
|
106% р/р; 18% кв/кв; на 4,3% вище за консенсус FactSet
|
GAAP; квартал, що закінчився 26 липня 2026 року
|
Постачання Blackwell Ultra забезпечили широке та якісне перевищення прогнозів доходу
|
|
Дата-центри
|
89,023 млрд доларів США
|
117% р/р; 18% кв/кв
|
Розкриття інформації про ринкову платформу компанії
|
Інфраструктура ШІ залишається головним чинником зростання прибутку та ризиком для оцінки вартості
|
|
Валова маржа за GAAP
|
75.0%
|
Зростання на 260 б.п. р/р; зростання на 10 б.п. кв/кв
|
GAAP
|
Структура Blackwell Ultra зберегла ціноутворення платформи, попри більший масштаб систем
|
|
Операційний прибуток за GAAP
|
63,734 млрд USD
|
124% р/р; 19% кв/кв
|
GAAP
|
Операційний важіль залишався позитивним, оскільки дохід зростав швидше за витрати
|
|
Вільний грошовий потік
|
21,341 млрд USD
|
На 58% нижче ніж у Q1; на 59% вище ніж у Q2 попереднього року
|
Операційний грошовий потік за вирахуванням придбання обладнання, нематеріальних активів та пов'язаних основних платежів
|
Поглинання оборотного капіталу робить конверсію грошових коштів найважливішим показником для моніторингу після публікації звітності
|
|
Прогноз доходу на Q3
|
108,0 млрд USD плюс або мінус 2%
|
12,2% послідовного зростання в середній точці прогнозу
|
Прогноз компанії; дохід від обчислювальних систем для центрів обробки даних у Китаї не враховувався
|
Майбутній попит залишається обмеженим пропозицією та суттєво перевищує попередній прогноз Уолл-стріт
|
Аналіз переходу від фактичних результатів до прогнозів є простим. Виручка за другий квартал перевищила згаданий консенсус-прогноз на 3,951 мільярда доларів США. Перехід від фактичної виручки за другий квартал у розмірі 96,221 мільярда доларів США до середнього прогнозованого показника на третій квартал у розмірі 108,0 мільярда доларів США послідовно додає 11,779 мільярда доларів США. При прогнозованій валовій маржі на рівні 74,0% цей приріст виручки відповідає приблизно 8,7 мільярда доларів США валового прибутку до очікуваного зростання операційних витрат. Це основний ланцюжок формування прибутку: постачання Blackwell Ultra та Rubin розблоковує відвантаження систем; відвантаження систем збільшують виручку сегмента Data Center; структура продажів та ціноутворення платформи зберігають валову маржу; валовий прибуток зростає швидше за операційні витрати, а отриманий у результаті прибуток підтримує ринкову оцінку.
Кеш-бридж є менш сприятливим. Чистий прибуток за перше півріччя склав 118,010 млрд USD, але операційний грошовий потік становив 74,421 млрд USD, переважно через те, що дебіторська заборгованість поглинула 24,590 млрд USD, запаси — 10,204 млрд USD, а передплати та інші активи — 6,480 млрд USD. Керівництво частково пов'язало зростання дебіторської заборгованості з подовженими термінами оплати за великими багатоквартальними угодами з клієнтами інвестиційного рівня. Це не є свідченням фінансових проблем, але доводить, що зростання споживає більше фінансових ресурсів.
3. Фундаментальна якість
|
Показник
|
FY2025
|
FY2026
|
Q2 FY2026
|
Q2 FY2027
|
Висновки аналітиків
|
|
Дохід
|
130,497 млрд USD
|
215,938 млрд USD
|
46,743 млрд USD
|
96,221 млрд USD
|
Зростання прискорилося на масштабній базі
|
|
Валова маржа за GAAP
|
75,0%
|
71,1%
|
72,4%
|
75,0%
|
Blackwell Ultra повернув економічні показники платформи до пікових рівнів
|
|
Операційний прибуток за GAAP
|
81,453 млрд USD
|
130,387 млрд USD
|
28,440 млрд USD
|
63,734 млрд USD
|
Зростання доходу все ще забезпечує операційний леверидж
|
|
Чистий прибуток за GAAP
|
72,880 млрд USD
|
120,067 млрд USD
|
26,422 млрд USD
|
59,688 млрд USD
|
ІІ квартал включає 7,771 млрд USD чистого прибутку від пайових цінних паперів, тому базове зростання є нижчим за номінальне зростання чистого прибутку
|
|
Вільний грошовий потік
|
60,724 млрд USD
|
96,575 млрд USD
|
13,450 млрд USD
|
21,341 млрд USD
|
Абсолютна генерація грошових коштів зросла, але квартальна маржа FCF різко знизилася
|
|
Грошові кошти та ринкові боргові цінні папери
|
43,210 млрд USD
|
49,670 млрд USD
|
56,791 млрд USD
|
56,586 млрд USD
|
Ліквідність залишається високою, що підкріплюється 42,783 млрд USD ринкових пайових цінних паперів
|
|
Борг
|
8,463 млрд USD
|
8,468 млрд USD
|
8,466 млрд USD
|
33,366 млрд USD
|
Червневий випуск фінансує гнучкість, а не дефіцит ліквідності, але він знаменує собою структурне зрушення в балансі
|
Зростання та маржа. Фундаментальна якість є винятковою. Виручка за другий квартал зросла більш ніж удвічі, тоді як валова маржа збільшилася на 260 базисних пунктів, а операційний прибуток зростав швидше за виручку. Операційна модель усе ще поєднує дефіцитність на рівні напівпровідників із економікою програмних платформ. Головне застереження полягає в тому, що 7,771 мільярда доларів США іншого доходу за другий квартал було отримано від чистого прибутку від пайових цінних паперів, тому чистий прибуток за GAAP є менш корисним, ніж операційний прибуток, для оцінки регулярного прибутку.
Грошовий потік та капіталомісткість. Показник trailing FCF у розмірі близько 126,9 мільярда доларів США залишається надзвичайним, але конверсія грошових коштів у другому кварталі знизилася, оскільки компанія фінансувала дебіторську заборгованість, запаси та розширення екосистеми. Традиційні капітальні витрати (capex) на обладнання занижують нову капіталомісткість: зобов'язання щодо хмарних послуг, інвестиції в акціонерний капітал, оренда, гарантії та умови оплати клієнтами стають дедалі більшою частиною економічної вартості продажу систем. Тому інвесторам слід оцінювати повернення грошових коштів після виконання зобов'язань перед екосистемою, а не лише заявлений capex.
Балансовий звіт та розподіл капіталу. NVIDIA завершила другий квартал із 56,586 млрд доларів США в грошових коштах, еквівалентах грошових коштів та ринкових боргових цінних паперах, а також 42,783 млрд доларів США в ринкових пайових цінних паперах проти 33,366 млрд доларів США боргу. Вона залишається ліквідною. Проте компанія випустила облігації на суму 25 млрд доларів США, повернула акціонерам близько 26 млрд доларів США протягом кварталу та мала залишок дозволу на зворотний викуп акцій у розмірі 99 млрд доларів США. Зворотний викуп може створити вартість на одну акцію, якщо конверсія грошових коштів відновиться; він руйнує гнучкість, якщо здійснюється агресивно на тлі розширення довгострокових зобов'язань перед екосистемою.
Фундаментальний висновок. Фундаментальна якість NVIDIA є вищою, ніж у будь-якого великого конкурента у сфері обчислень, але найважливіша змінна змінилася з попиту на чіпи на забезпечену грошовими коштами спроможність до розгортання. Те, чи зможуть хмарні провайдери ШІ та розробники моделей фінансувати й використовувати системи з прийнятною прибутковістю, визначить стабільність як прибутків, так і оцінки компанії.
4. Галузевий та конкурентний ландшафт
Інфраструктура ШІ охоплює прискорювачі, спеціалізовані ASIC, центральні процесори (CPU), мережеві технології, пам'ять, напівпровідникове виробництво, корпусування, готові системи, хмарні потужності та програмне забезпечення. Не існує єдиного спільного знаменника, який дозволив би безпосередньо порівняти дохід NVIDIA від дата-центрів із комбінованим сегментом CPU та GPU компанії AMD, поєднанням спеціалізованих прискорювачів і мережевих рішень Broadcom, готовими Ethernet-системами Arista або орієнтованим на CPU бізнесом дата-центрів Intel. Тому зростання доходу, відповідний асортимент продукції, валова чи операційна прибутковість, а також сигнали щодо подальшого розгортання є надійнішими показниками, ніж надумана точність часток ринку.
|
Конкурентний вимір
|
Позиція NVIDIA
|
Орієнтир масштабу та обмеження
|
Основні конкуренти або альтернативи
|
Значення для оцінки
|
|
Прискорені обчислення
|
Blackwell Ultra є основним рушієм поточного доходу; серійні поставки Rubin розпочалися в Q3 FY2027
|
89,023 млрд доларів США доходу від дата-центрів охоплюють обчислення, мережеві технології, системи та послуги
|
AMD Instinct, хмарні спеціалізовані ASIC, Broadcom, внутрішні прискорювачі
|
Лідерство платформи підтримує преміальну націнку, але кастомні чіпи обмежують довгострокову частку ринку та ціноутворення
|
|
Мережі Scale-Up та Scale-Out
|
NVLink, InfiniBand, Spectrum-X, Spectrum-6, DPU та повна архітектура стійок
|
NVIDIA більше не розкриває окремий показник доходу від мережевих рішень за другий квартал
|
Broadcom, Arista, Cisco, Marvell, UALink, white-box Ethernet
|
Інтеграція мережевих рішень збільшує цінність системи, тоді як відкритий Ethernet створює надійний конкурентний шлях
|
|
Екосистема програмного забезпечення та розробників
|
CUDA та профільні бібліотеки залишаються галузевим стандартом для прискорених обчислень загального призначення
|
Дохід від програмного забезпечення не розкривається окремо, тому цінність екосистеми оцінюється на основі впровадження систем та маржинальності
|
ROCm, відкриті фреймворки, кастомні компілятори, хмарні стеки програмного забезпечення
|
Конкурентна перевага є реальною, але відсутність окремого розкриття інформації про монетизацію обмежує точність оцінки
|
|
Постачання та фінансування
|
Використовує балансові зобов'язання для забезпечення пам'яті, виробництва, хмарних потужностей, землі, електроенергії та партнерів
|
366 мільярдів доларів США розкритих майбутніх зобов'язань не є еквівалентом боргу чи негайного відтоку грошових коштів
|
Гіперскейлери фінансують себе самі; спеціалізовані хмари більше покладаються на зовнішній капітал
|
Визначеність із постачанням підвищує прогнозованість доходів, але створює ризики використання та ризики контрагентів
|
|
Китай
|
Фактично виключені з конкурентних обчислень для дата-центрів за поточними правилами
|
Поставки Hopper до Китаю склали менше 1% від доходу дата-центрів за Q2
|
Huawei та інші локальні прискорювачі
|
Короткострокові прогнози позбавлені ризиків, але втрата екосистеми з часом може посилити глобальних конкурентів
|
|
Компанія
|
Останній порівнянний період
|
Дохід або метрика ШІ
|
Зростання та прибутковість
|
Операційна позиція
|
Конкурентний висновок
|
|
NVIDIA
|
Q2 FY2027
|
96,221 млрд доларів США загалом; 89,023 млрд доларів США — дата-центри
|
106% зростання доходу; 75,0% валової маржі за GAAP
|
Масштабування Blackwell Ultra; серійні поставки Rubin розпочалися у Q3; обмежена пропозиція
|
Явний абсолютний лідер у сфері універсальних обчислень для ШІ та інтегрованих систем
|
|
AMD
|
Q2 2026
|
11,536 млрд доларів США загалом; 6,7 млрд доларів США — дата-центри
|
50% загального зростання; 107% зростання сегмента дата-центрів; 54% валової маржі за GAAP
|
масштабування EPYC та Instinct MI350; Helios та MI450 орієнтовані на розгортання на рівні стійок
|
Перемагає як найсильніший альтернативний постачальник, але значно відстає від NVIDIA за масштабом та маржою
|
|
Broadcom
|
II квартал FY2026
|
USD 22,187 млрд загалом; USD 10,8 млрд — напівпровідники для ШІ
|
48% загального зростання; 143% зростання у сегменті напівпровідників для ШІ; 69% скоригованої маржі EBITDA
|
Спеціалізовані прискорювачі та мережеві рішення для ШІ; прогноз щодо напівпровідників для ШІ на III квартал становить USD 16,0 млрд
|
Перемагає в економіці спеціалізованих чіпів і є найбільш серйозною загрозою для захоплення вартості компанією NVIDIA
|
|
Arista Networks
|
II квартал 2026 року
|
USD 3,036 млрд доходу
|
37,7% зростання; 45,4% операційної маржі за GAAP
|
Ethernet-платформи 1,6 Тбіт/с, що охоплюють масштабування scale-up, scale-out та scale-across
|
Перемагає у відкритих системах Ethernet, але NVIDIA контролює більшу частину інтегрованої стійки
|
|
Intel
|
II квартал 2026 року
|
USD 16,1 млрд загалом; USD 6,3 млрд DCAI
|
25% загального зростання; 59% зростання DCAI; 40,4% валової маржі за GAAP
|
відновлення сегментів CPU, ASIC, передового пакування та контрактного виробництва завдяки значним інвестиціям
|
Відновлення у сегментах процесорів та виробництва, але все ще втрата пулу прибутків від ШІ-прискорювачів
|
NVIDIA є чистим переможцем, оскільки вона поєднує в собі найбільшу базу доходів, найшвидше абсолютне зростання, найвищу валову маржу та найширшу інтегровану систему. AMD зміцнює позиції як друге джерело постачання; Broadcom виграє в сегменті кастомних прискорювачів та мережевих альтернатив; Arista лідирує у відкритих системах Ethernet; Intel відновлюється, але залишається відносним аутсайдером в економіці прискорювачів. Ключова конкурентна зміна полягає в тому, що конкурентам не потрібно повсюдно витісняти CUDA. Їм достатньо охопити специфічне для конкретних робочих навантажень виведення (inference), кастомні гіпермасштабовані розгортання або відкриті мережеві рішення, щоб зменшити темпи зростання частки ринку та вплив NVIDIA під час переговорів.
Нова модель фінансування може зміцнити лідерство NVIDIA, допомагаючи невеликим хмарним провайдерам ШІ та розробникам моделей розгортати системи на більш ранніх етапах. Це також може створити кругову залежність: NVIDIA підтримує потужності або капітал клієнтів, які згодом купують інфраструктуру NVIDIA. Визнання доходу залишається обґрунтованим, коли системи доставлені, а ймовірність стягнення коштів є високою, але економічна якість погіршується, якщо завантаження з боку клієнтів, зовнішній попит або рефінансування не здатні забезпечити виконання зобов'язань. Ось чому дебіторська заборгованість, гарантії та зобов'язання щодо хмарних послуг тепер важать стільки ж, скільки й лідерство в бенчмарках.
5. Ключові ризики
-
Ризик оборотного капіталу та стягнення коштів. Якщо дебіторська заборгованість та товарно-матеріальні запаси продовжуватимуть зростати швидше за дохід, або якщо період погашення дебіторської заборгованості (DSO) збільшиться через надання клієнтам триваліших термінів оплати, операційний грошовий потік відставатиме від прибутку. Стабільне зниження квартальної маржі вільного грошового потоку (FCF) нижче 30% зменшить підтримку оцінки компанії з боку генерації грошових коштів.
-
Скасування поставок і зобов'язань. NVIDIA збільшила свої зобов'язання щодо постачання та потужностей зі 119 млрд доларів США до 279 млрд доларів США за один квартал. У разі затримки попиту на Blackwell або Rubin, прискорення переходу на нові продукти чи падіння цін на пам'ять та виробництво, компанія може зіткнутися з надлишковими запасами, витратами на виконання зобов'язань із купівлі або зниженням валової маржі.
-
Ризики фінансування клієнтів та інфраструктури. Угоди щодо хмарних технологій для ШІ, оренда, інвестиції та гарантії можуть уможливити розгортання, проте дефолти або низький рівень використання можуть перетворити комерційну підтримку на збитки чи довгостроковий відтік грошових коштів. Ризик зростає, якщо гарантії перевищать розкритий максимальний ліміт ризику в 3,5 млрд доларів США, або якщо сторонні клієнти не освоять зарезервовані потужності.
-
Заміна на спеціалізовані чипи та відкриті мережеві рішення. Дохід Broadcom від ШІ-напівпровідників зріс на 143%, показники AMD Data Center зросли на 107%, а Arista — на 37,7%. Якщо кастомні ASIC, системи AMD або відкритий Ethernet займуть більшу частку в додаткових розгортаннях систем виведення (інференсу), NVIDIA все одно зможе рости, навіть втрачаючи вплив на ціноутворення та термінальну маржу.
-
Виключення китайської екосистеми. Поставки до китайських дата-центрів були несуттєвими та не включалися в прогнози, що обмежує ризик зниження оцінок у короткостроковій перспективі. Довгостроковий ризик полягає в тому, що експортні обмеження прискорять появу внутрішніх альтернатив і створення конкуруючої екосистеми розробників, яка згодом вийде на ринки третіх країн.
-
Нормалізація валової маржі. Прогноз на 3-й квартал передбачає 74,0% плюс-мінус 50 базисних пунктів, що нижче за показник 2-го кварталу. Якщо витрати на пам'ять, структура поставок стійкових рішень, фінансова підтримка та перехід на нові продукти знизять валову маржу нижче 72%, ринок, швидше за все, переоцінить NVIDIA, змінивши мультиплікатор платформи на мультиплікатор капіталомістких систем.
-
Стиснення оцінки. Приблизно 40-кратний ретроспективний вільний грошовий потік (FCF) та 16,8-кратний ретроспективний виторг залишають обмежений запас міцності для уповільнення зростання. Навіть сильні абсолютні прибутки можуть призвести до негативної прибутковості акцій, якщо зростання у 2028 фіскальному році сповільниться швидше, ніж скоротиться мультиплікатор.
6. Контрольний список для моніторингу
-
Виторг за III квартал: Показник понад 108 мільярдів доларів США зміцнює тезу про зростання в умовах обмеженої пропозиції; показник нижче 105,84 мільярда доларів США (нижня межа прогнозу) — послаблює її.
-
Валова маржа: Показник на рівні або вище 73,5% підтримує ціноутворення платформи; рівень нижче 72% сигналізуватиме про те, що комбінація систем, витрати на пам'ять або конкурентне ціноутворення підривають економічні показники.
-
Квартальна маржа вільного грошового потоку (FCF): Відновлення вище 40% підтвердило б нормалізацію оборотного капіталу; збереження показника нижче 30% зробить конверсію грошових коштів структурною проблемою.
-
Дебіторська заборгованість та запаси: Спільне зростання, яке не перевищує темпів зростання виторгу, було б позитивним сигналом. Чергове суттєве збільшення дебіторської заборгованості, пов'язане з подовженням термінів оплати, погіршить якість виторгу.
-
Структура зобов'язань: Зобов'язання щодо постачання, хмарних послуг, оренди, інвестицій та гарантій мають зростати повільніше, ніж ретроспективний операційний грошовий потік. Швидше зростання вказувало б на збільшення балансового ризику на одиницю виручки.
-
Реалізація архітектури Rubin: Своєчасні серійні поставки, широка хмарна доступність і відсутність значних списань запасів є необхідними умовами для збереження щорічного темпу оновлення архітектури.
-
Висновки щодо конкурентів: Відстежуйте зростання виручки AMD Data Center, напівпровідників ШІ Broadcom та Arista. Стабільне зростання показників конкурентів вище за зростання NVIDIA Data Center вказуватиме на перерозподіл частки ринку на користь інших гравців в обхід лідера платформи.
-
Китай та регулювання: Будь-який схвалений конкурентний продукт забезпечить додатковий потенціал зростання, не врахований у прогнозі на третій квартал; ширші експортні обмеження або постійний розкол екосистеми послаблять довгострокову частку ринку.
7. Джерела



 Переказати