Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: Цей звіт складено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та обговорення досліджень. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією чи гарантією прибутковості. Операційна діяльність компанії, оцінки вартості, ринкові ціни та консенсус-очікування, що розглядаються в цьому документі, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та ухвалювати власні рішення.
1. Основний висновок
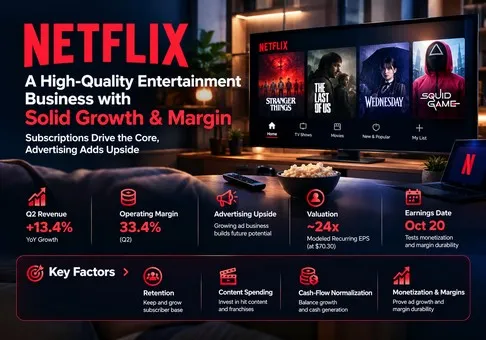
Загальна оцінка: Netflix — це високоякісний бізнес у сфері регулярних розважальних послуг; за ціни закриття акцій 70,30 USD станом на 9 жовтня оцінка є радше справедливою, ніж явно заниженою, з помірно позитивним співвідношенням ризику та дохідності. Вирішальною змінною є зростання монетизації без шкоди для утримання користувачів або ефективності грошових витрат на контент.
-
Прибутковість залишається конкурентною перевагою. Останній квартал поєднує зростання виручки на 13,4% з операційною маржею 33,4%. Це виправдовує премію порівняно зі слабшими відеоплатформами, але незначне річне зниження маржі застерігає від припущень про безпроблемний операційний леверидж.
-
Рекламна можливість є суттєвою, але все ще допоміжною. Річний прогноз рекламних доходів становить близько 5,9% від середньої точки прогнозу виручки. Отже, навіть подвоєння цього показника не змінює того факту, що економіка підписок залишається ключовою для інвестиційної тези. Вища дохідність від реклами та додаткові клієнти важливіші за вражаючий відсоток зростання з малої бази.
-
Звітний грошовий потік цього року завищує стійку здатність генерувати прибуток. Прогноз менеджменту щодо FCF у розмірі USD 12,5 млрд включає компенсацію за розірвання угоди. Наш механічний аналіз чутливості з поправкою на цю виплату становить USD 9,7–10,3 млрд до будь-якого окремого коригування на незвичні податки. За проксі-показника вартості акціонерного капіталу з урахуванням розводнення в USD 299,5 млрд це означає приблизно 29–31x грошового потоку, а не заявлені 24x.
-
Корекція ціни створює простір для реалізації планів, а не є доказом неправильної оцінки. Дослідницька модель, що використовує середню точку прогнозу керівництва щодо виручки та прогноз маржі, припущені щорічні чисті позаопераційні витрати в розмірі 0,5 млрд дол. США, ставку податку 20% і 4,261 млрд розводнених акцій, дає регулярний EPS приблизно 2,93 дол. США. Акції торгуються приблизно за 24-кратним значенням цієї оцінки. Це наша модель, а не прогноз компанії чи консенсус аналітиків.
-
Наступний каталізатор має прояснити якість виручки. Звітність 20 жовтня має перевірити внутрішній прогноз компанії на III квартал щодо виручки в 12,860 млрд дол. США та операційної маржі 33,2%; звіт щодо персоналу від 9 жовтня додає питання щодо витрат. Самі лише скорочення персоналу не виправдали б вищий мультиплікатор прибутку. Позитивний результат поєднав би стійку монетизацію, збереження якості послуг і переконливий міст до регулярного грошового потоку.
Розрахунок оцінки використовує ціну акцій на NASDAQ під час регулярної сесії 9 жовтня та останню оприлюднену квартальну середньозважену кількість розводнених акцій. 70,30 дол. США × 4,261 млрд = 299,548 млрд дол. США є прозорим орієнтиром оцінки, не є підтвердженою поточною ринковою капіталізацією. Знаменник залишається незмінним у кожному сценарії; подальші викупи, випуски та зміни розмивання можуть змінити фактичні результати в розрахунку на акцію. NFLXON є окремим токенізованим інструментом, і відображена ціна його токена не враховується.
Наш аналіз операційної чутливості починається з 51,2 млрд дол. США × 31,5% = 16,128 млрд дол. США операційного прибутку за 2026 рік. Віднімання припущених 0,5 млрд дол. США чистих позаопераційних витрат і застосування податку 20% дає 12,502 млрд дол. США повторюваного чистого прибутку, або 2,934 дол. США на розводнену акцію. Ілюстративний мультиплікатор 24x дає 70,42 дол. США, що близько до спостережуваної ціни акції. Це є основою для оцінки справедливої вартості без розгляду доходу від операцій за перший квартал як повторюваного.
Для аналізу чутливості на 2027 рік зростання виручки на 12% і маржа 32,5% дають операційний прибуток у розмірі 18,637 млрд дол. США та EPS 3,405 дол. США за тих самих припущень щодо фінансування, оподаткування й кількості акцій. За мультиплікатора 24x орієнтовна вартість становить 81,72 дол. США, приблизно на 16,2% вище за референтну ціну. Повільніший сценарій зростання на 6% за маржі 30% дає EPS 2,963 дол. США; за 20x показник 59,26 дол. США є приблизно на 15,7% нижчим за неї. Це умовні дослідницькі аналізи чутливості, а не цільові ціни, імовірності чи прогнози керівництва. Позитивне зміщення зумовлене базовим операційним сценарієм, тоді як розрахунок прибутку за поточний рік підтримує класифікацію справедливої оцінки.
2. Огляд компанії, структура бізнесу та ключові операційні показники
Netflix, Inc. продає доступ до глобального розважального сервісу. Щомісячні підписки забезпечують регулярний дохід, тоді як реклама в тарифних планах, де вона доступна, доповнює надходження від підписок. Оригінальний і ліцензований контент приваблює клієнтів, знижує рівень скасування підписок і дає змогу підвищувати ціни.
Дистрибуція, технологія рекомендацій і спільна бібліотека контенту дають змогу одній інвестиції обслуговувати кілька країн, хоча локалізація, права та уподобання клієнтів перешкоджають створенню уніфікованого глобального продукту.
Компанія звітує про один операційний сегмент. Регіони розкриваються за доходом, а не є незалежно оцінюваними центрами прибутку. Реклама включена до консолідованого доходу й не розкривається окремо як щоквартальний бізнес із публічною маржею. Ігри, прямі трансляції та суміжні формати слід оцінювати як інструменти залучення, утримання та монетизації користувачів, доки окремі фінансові дані не обґрунтують інший підхід. Присвоєння цим видам діяльності значних незалежних оцінок призвело б до подвійного врахування вигід, якщо ці вигоди вже відображені у зростанні підписок.
|
Бізнес / регіон
|
Дохід за 2 квартал 2026 року, млрд дол. США
|
Частка доходу
|
Економічна роль
|
|
UCAN
|
5.432
|
43.2%
|
Підписка та реклама; найбільша регіональна база доходу
|
|
EMEA
|
4.034
|
32.1%
|
Підписка та реклама; широкі можливості для локалізації
|
|
LATAM
|
1.584
|
12.6%
|
Підписка та реклама; доступність і чутливість до валютних коливань
|
|
APAC
|
1.510
|
12.0%
|
Підписка та реклама; різноманітні ринки ціноутворення та контенту
|
|
Реклама, глобально
|
Окремо не розкрито за Q2
|
Включено вище
|
Прогноз керівництва на 2026 рік: приблизно 3 млрд дол. США; не є додатковим сегментом
|
Регіональні показники округлено на основі форми 10-Q станом на 30 червня; частки розраховано з використанням консолідованої виручки як знаменника, тому через округлення їхня сума може не дорівнювати точно 100%. Розподіл операційного прибутку за регіонами не передбачається. Рекламна виручка вже включена до регіональних показників.
Основні операційні метрики та зміни
|
Показник
|
Останнє значення / прогноз
|
Інтерпретація дослідження
|
|
Зростання виручки у Q2
|
13.4%; 12% без урахування валютного впливу
|
Широке зростання; ціноутворення та реклама мають підтримувати стійке утримання користувачів
|
|
Внутрішній прогноз на Q3
|
12.860 млрд дол. США; операційна маржа 33.2%
|
Орієнтир щодо прибутку, а не оприлюднений результат за Q3 чи консенсус-прогноз
|
|
Прогноз керівництва на 2026 рік
|
51.0–51.4 млрд дол. США; операційна маржа 31.5%
|
Модель використовує середню точку в 51.2 млрд дол. США
|
|
Дисципліна щодо грошових коштів і контенту
|
Приблизно 1,1× витрати / амортизація, прогноз на 2026 рік
|
Операційну маржу необхідно оцінювати щодо грошових інвестицій
|
|
Наступне інтерв’ю щодо фінансових результатів
|
2026-10-20
|
Основний найближчий каталізатор
|
|
Звіт щодо зайнятості
|
Приблизно 5%; Reuters/Puck, 9 жовтня; не підтверджено
|
Економію або витрати на реструктуризацію не закладено
|
Ланцюг драйверів бізнесу такий: корисніші розваги та краще виявлення контенту → утримання платних відносин і стале ціноутворення → регулярний дохід → операційний прибуток після амортизації контенту → грошовий потік після фактичних платежів за контент і податків → вартість власного капіталу. Реклама додає другий ланцюг через доступність аудиторії, заповнюваність рекламних розміщень і дохідність. Більша аудиторія з рекламною підтримкою не означає автоматично кращу економіку, якщо передплатники переходять на менш прибуткові плани або якщо зростають витрати на показ реклами.
Відтворюваний аналіз чутливості рекламних доходів ілюструє цей момент. Виходячи з річного прогнозу рекламних доходів у розмірі 3 млрд дол. США, припустімо 20% зростання монетизованої аудиторії та 10% зростання фактично отриманого доходу на одиницю аудиторії. Дохід становив би 3 млрд дол. США × 1,20 × 1,10 = 3,96 млрд дол. США, тобто додаткові 0,96 млрд дол. США. За явно припущеної додаткової операційної маржі 40% і ставки податку 20% додатковий прибуток становив би 0,307 млрд дол. США, або 0,072 дол. США на розбавлену акцію. За мультиплікатора прибутку 24x арифметичний внесок становить 1,73 дол. США на акцію. Це ізолює один фактор; його не додають повторно до сценарію для всієї компанії на 2027 рік, де реклама вже врахована у зростанні доходу.
Модель показує, чому утримання клієнтів є головним обмеженням. План монетизації, що збільшує дохід на домогосподарство, водночас спричиняючи більше скасувань підписок, може одночасно втратити майбутні надходження від підписок і рекламний інвентар. І навпаки, привабливий стартовий тариф може розширити адресний ринок клієнтів. Публічні розкриття не дають змоги точно розкласти поточне зростання доходу на кількість клієнтів, ціноутворення та рекламу; жодних відсутніх даних про передплатників або ARPU не вигадано.
3. Фундаментальна якість
|
Показник
|
2 кв. 2025
|
2 кв. 2026
|
Значення
|
|
Дохід, млрд дол. США
|
11.079
|
12.560
|
Зростання підтримує масштаб
|
|
Операційна маржа
|
34.1%
|
33.4%
|
Терміни виходу контенту мають значення
|
|
Чистий прибуток, млрд дол. США
|
3.125
|
3.401
|
GAAP; зростання нижче за дохід
|
|
Розбавлений EPS, дол. США
|
0.72
|
0.80
|
Скориговано з урахуванням спліту
|
|
Операційний грошовий потік, млрд дол. США
|
2.423
|
1.744
|
Грошові податки та часові фактори обмежують конверсію
|
|
Капітальні витрати, млрд дол. США
|
0.156
|
0.219
|
Нерухомість/обладнання; не включає витрати на контент
|
|
Вільний грошовий потік, млрд дол. США
|
2.267
|
1.525
|
Операційний грошовий потік мінус придбання нерухомості/обладнання; не за GAAP
|
|
Грошові кошти та їх еквіваленти, млрд дол. США
|
9,034 станом на 31 грудня 2025 року
|
9,099
|
Порівняння балансів використовує базовий рівень на кінець року
|
|
Балансова вартість боргу, млрд дол. США
|
14,463 станом на 31 грудня 2025 року
|
14,309
|
Валова основна сума боргу — приблизно 14,4 млрд дол. США
|
Порівняння доходів і грошових потоків використовують квартали, що завершилися в червні; базові показники балансів прямо наведено станом на 31 грудня 2025 року. Суми округлено. Капітальні витрати розраховано як OCF мінус FCF на основі звірки компанії. Виплати за контент уже включено до OCF і їх не слід віднімати вдруге. EPS відображає дроблення акцій у співвідношенні десять до одного в листопаді 2025 року.
Якість зростання висока; конвертація грошових коштів потребує нормалізації. Повторювані щомісячні відносини з виставлення рахунків забезпечують більшу видимість, ніж окремі кінотеатральні релізи. Географічна диверсифікація робить базу доходів менш залежною від одного набору контенту чи однієї місцевої економіки, але не усуває цінового тиску. Належним тестом якості є те, чи зберігаються поведінка щодо поновлення підписки та грошова економіка за вищого рівня монетизації. Дохід може зростати, водночас як базова ціннісна пропозиція для клієнтів слабшає, тому фінансовий результат слід оцінювати разом із даними, чутливими до утримання клієнтів.
Якість маржі є високою, але вона залежить від обліку контенту. Амортизація контенту впливає на операційний прибуток, тоді як платежі за виробництво контенту та ліцензування здійснюються за власними графіками. Низький показник капітальних витрат на обладнання не означає, що Netflix може підтримувати свій сервіс без істотного реінвестування. Економічний еквівалент підтримання виробничої потужності включає поповнення бібліотеки. Зростання бухгалтерського прибутку за одночасного прискорення грошових витрат зменшувало б вартість кожного долара заявленого прибутку.
Квартальне зниження вільного грошового потоку (FCF) є підставою для аналізу конверсії, але не достатнім доказом проблемності бізнесу. Строки сплати податків, виробництва та платежів можуть суттєво змінювати квартальний грошовий потік. Водночас сприятливі показники грошових коштів за перше півріччя не слід механічно екстраполювати: плата за припинення контракту в розмірі 2,8 млрд дол. США є одноразовим надходженням, відображеним нижче операційного прибутку та включеним до операційного грошового потоку. Виключення цієї плати з аналізу відрізняється від виключення операційних інвестицій, необхідних для утримання передплатників.
Наш консервативний аналіз чутливості грошових коштів віднімає все надходження в розмірі 2,8 млрд дол. США від прогнозу в 12,5 млрд дол. США, що дає 9,7 млрд дол. США. Окреме припущення щодо 20% податку на грошові кошти з цього надходження дає вигоду після сплати податків у розмірі 2,24 млрд дол. США та скоригований показник у 10,26 млрд дол. США. Компанія не надала точного мосту регулярного FCF у таких термінах. Фактичні строки сплати податків та інші нерегулярні платежі можуть змінити результат; цей діапазон є чутливістю нормалізації для дослідження, а не показником компанії. Відповідні проксі-прибутковості грошового потоку становлять 3,2% і 3,4%. Нескоригований прогноз дає 4,2%, що пояснює, чому основний показник може створювати враження, ніби акція дешевша, ніж це виправдовують її поточні економічні характеристики.
Якість балансу є прийнятною або високою. Різниця між валовим боргом і грошовими коштами є керованою відносно прогнозованого річного операційного прибутку. Це підтримує фінансову гнучкість, однак грошові кошти також потрібні для виконання зобов’язань щодо контенту, придбань і рефінансування. Оцінка не повинна розглядати кожен долар балансу як такий, що може бути негайно розподілений. Крім того, модель прибутку на власний капітал містить припущення щодо чистого фінансування; повторне вирахування чистого боргу з цієї оцінки прибутку на власний капітал змішало б підходи до оцінки вартості підприємства та власного капіталу.
Розподіл капіталу має покращувати показники в розрахунку на акцію лише тоді, коли викуп акцій здійснюється дисципліновано. Викуп акцій за ціною нижчою за їхню стійку внутрішню вартість передає більшу частину майбутніх прибутків акціонерам, які залишаються. Однак великий дозвіл на викуп є дозволом витрачати кошти, а не доказом привабливої дохідності. Наша модель зберігає кількість акцій незмінною, щоб не припускати, що майбутній викуп автоматично підвищує прибуток на акцію. Рішення ради директорів слід оцінювати за обсягом грошових коштів, що залишаються після фінансування програмування, і за економічною вартістю, отриманою від придбань.
Найважливішою змінною є монетизація з поправкою на утримання: поступове ціноутворення та рекламні доходи після вирахування втрат від відтоку, переходу між тарифними планами та реінвестування у контент. Цей показник безпосередньо пов’язує продукт зі здатністю генерувати прибуток. Поліпшення, яке зберігається після всіх цих вирахувань, зміцнило б преміальну оцінку; розширення маржі, зумовлене лише відкладанням інвестицій, — ні.
4. Галузь і конкурентне середовище
Відповідна галузь — це платні та підтримувані рекламою відеорозваги в межах ширшої конкуренції за час споживачів. Її ланцюг створення вартості охоплює творчі кадри та правовласників, виробництво й дистрибуцію, а також виставлення рахунків і попит на рекламу. Сервіс за підпискою конкурує за бюджети домогосподарств, тоді як його рекламний рівень також конкурує за увагу маркетологів і вимірювані результати. Ці ринки перетинаються, але не є взаємозамінними показниками частки ринку.
|
Конкурентний рівень
|
Спостережуваний масштаб / позиція
|
Переможці та точки тиску
|
Наслідки для оцінки
|
|
Платне преміальне відео
|
Дохід Netflix у II кв.: 12,560 млрд дол. США; маржа SVOD Disney: 12,9%
|
Netflix очолює цю групу аналогів за розкритою операційною рентабельністю відеобізнесу; Disney покращує показники
|
Премія виправдана повторюваною економікою, а не кількістю тайтлів
|
|
Реклама та увага
|
Рекламний дохід YouTube у II кв.: 11,055 млрд дол. США; окрему операційну маржу не розкрито
|
YouTube перемагає за масштабом реклами; Netflix має менший потенціал монетизації
|
Не вважайте кожен рекламний долар чистим прибутком
|
|
Преміальні франшизи
|
Дохід WBD Streaming перевищує 3 млрд дол. США, скоригований EBITDA — 512 млн дол. США
|
HBO Max посилює конкуренцію у преміальному контенті
|
Конкуренція за контент може нівелювати переваги масштабу
|
|
Традиційна дистрибуція
|
Структурний контраст: кабельні пакети проти дистрибуції на вимогу
|
Традиційна лінійна дистрибуція є структурним аутсайдером у нашій моделі; Netflix — чистий бенефіціар
|
Міграція галузі не гарантує прибутковості для акціонерів за будь-якою ціною
|
Наведені вище масштабні показники описують окремі джерела доходу. Вони не є оцінкою загальної частки ринку стримінгу. Висновок щодо традиційної дистрибуції є структурним дослідницьким припущенням, а не заявленою поточною відсотковою втратою для окремої компанії.
|
Компанія / зіставна одиниця
|
Період
|
Виручка / зростання
|
Прибутковість
|
Зіставність
|
|
Netflix, Inc.
|
2-й кв. 2026
|
12,560 млрд дол. США; +13,4 %
|
Операційна маржа за GAAP 33,4 %
|
Консолідований стримінговий бізнес
|
|
The Walt Disney Company / Entertainment SVOD
|
3-й кв. 2026 фін. року, 27 червня
|
Виручка +11 %; 5,519 млрд дол. США, розраховано на основі округленої маржі
|
Операційний прибуток 712 млн дол. США; 12,9 %
|
SVOD за non-GAAP; без Hulu Live TV/Fubo; приблизна оцінка виручки
|
|
Warner Bros. Discovery, Inc. / Streaming
|
2-й кв. 2026
|
Понад 3 млрд дол. США; дистрибуція +11 % без урахування FX
|
Скоригована EBITDA 512 млн дол. США; майже 17 %
|
EBITDA відрізняється від операційного прибутку; зростання дистрибуції не є загальним зростанням
|
|
Alphabet Inc. / реклама YouTube
|
2-й кв. 2026
|
11,055 млрд дол. США; +13 %
|
Маржу YouTube не розкрито; консолідований показник Alphabet — 34 %
|
Лише реклама; без підписок YouTube; маржа материнської компанії, а не проксі-показник
|
Оцінка доходу Disney становить 0,712 млрд дол. США / 12,9% = 5,519 млрд дол. США; округлення не дозволяє вважати це точно заявленим доходом. Показник WBD майже 17% — це маржа скоригованого EBITDA, а не операційна маржа за GAAP. Рекламний дохід YouTube не включає надходження від підписок; консолідовану маржу Alphabet наведено виключно для пояснення меж розкриття даних материнської компанії. Різні одиниці виміру та методи обліку унеможливлюють пряме ранжування всіх чотирьох марж.
У нашій моделі Netflix є чистим бенефіціаром переходу до розваг на вимогу. Його база регулярної дистрибуції може поширювати успішний контент серед широкої аудиторії та генерувати грошові кошти без підтримки застарілої мережевої інфраструктури. Це підтримує стійкість його операційної моделі. Це не означає, що кожен додатковий конкурент у сфері стримінгу програє: клієнти можуть купувати кілька сервісів, а покращений конкурент може розширити ринок, водночас чинячи тиск на цінову владу Netflix.
Disney покращує показники прибутковості серед зіставних компаній у сегменті підписок, а її франшизи пропонують іншу ціннісну пропозицію для залучення й утримання аудиторії. HBO Max від WBD посилює конкуренцію у сфері преміального контенту. YouTube є лідером за масштабом рекламного бізнесу серед розкритих тут відеопідрозділів. Netflix очолює за розкритою операційною прибутковістю підписних підрозділів, тоді як традиційна лінійна дистрибуція є структурно програшною моделлю. Ці судження відрізняють операційне становище від динаміки акцій; не робиться жодного необґрунтованого твердження, що акції конкурента є непривабливими.
Найсуттєвішим конкурентним тиском є можливість проводити час, не купуючи ще одну преміумпідписку. Це може обмежувати ціноутворення, навіть коли безпосередні конкуренти Netflix у сфері відео мають нижчу маржу. У рекламі покупець може перенаправити бюджети на платформи з кращими вимірюваннями або дешевшим рекламним інвентарем. Netflix має продемонструвати диференційовану ціннісну пропозицію для аудиторії та економічну віддачу, а не покладатися на привабливість телевізійної реклами загалом.
Консолідація галузі також має два можливі канали впливу. Менша кількість постачальників може підвищити ціни на права на контент; сильніший об’єднаний конкурент може посилити боротьбу за домогосподарства. Рішення Netflix не продовжувати угоду з WBD дає змогу уникнути витрат на інтеграцію саме цієї комбінації, але не усуває конкурентного тиску з боку іншого покупця. Тому інвестиційна теза підтримує подальше органічне виконання стратегії, а не приписування вартості спекулятивним можливостям поглинання.
5. Ключові ризики
-
Ціноутворення шкодить утриманню клієнтів. Зростання виручки нижче 10% на тлі слабкої залученості або негативних коментарів щодо поновлення підписок свідчитиме, що підвищення цін вичерпує готовність клієнтів платити. Втрачені клієнти скорочують дохід від підписок і доступний рекламний інвентар, одночасно послаблюючи прибуток та обґрунтований мультиплікатор.
-
Реклама канібалізує підписки. Більша рекламна аудиторія за низької дохідності або значного переходу на дешевші тарифи може замінити високоцінні підписки нижчою сукупною виручкою. Падіння доходу на одного платного клієнта послабить чутливість до реклами, навіть якщо заявлене зростання рекламних доходів залишатиметься вражаючим.
-
Інвестиції в контент випереджають монетизацію. Стійке співвідношення грошових витрат до амортизації вище 1,2x без швидшого зростання виручки свідчитиме, що облікова маржинальність не перетворюється на регулярну грошову віддачу. Мультиплікатор грошового потоку зростатиме зі скороченням коштів, доступних для розподілу.
-
Грошові кошти від угоди спотворюють оцінку. Розгляд виплати при припиненні як регулярної може завищити базу прибутків і підтримати необґрунтоване переоцінювання. Несприятливі строки сплати податків у грошовій формі або інші нерегулярні платежі також можуть зробити наш діапазон нормалізації неточним. Ризик полягає в аналітичному завищенні стійкої дохідності, а не в скасуванні вже відображеної виплати.
-
Реструктуризація порушує виконання операційної діяльності. Якщо повідомлений план щодо персоналу буде підтверджено, вихідні допомоги та втрата компетенцій можуть передувати економії. Шкода для рішень щодо контенту, рекламних операцій або випуску продуктів послабить механізм генерування доходів. Звіт не враховує жодної кількісно оціненої вигоди від скорочення витрат до розкриття інформації компанією.
-
Конкуренти підвищують витрати на залучення контенту та права. Ефективніші пакети послуг конкурентів або агресивна боротьба за контент можуть змусити збільшити витрати, водночас обмежуючи ціноутворення. Сервіс може зберегти аудиторію, але генерувати нижчу віддачу на кожен долар, витрачений на контент, стискаючи як вільний грошовий потік, так і оцінку.
-
Валютні курси та мультиплікатор оцінки змінюються несприятливо. Слабкість валюти може зменшити перераховану виручку, тоді як вища необхідна дохідність капіталу знижує мультиплікатор, який приймають інвестори. Наш сценарій чутливості з повільнішим зростанням ілюструє поєднання слабшого прибутку та мультиплікатора 20x; нижчий мультиплікатор може спричинити подальше зниження навіть за стабільної операційної діяльності.
6. Контрольний список моніторингу
-
Результати за 3-й квартал 20 жовтня: порівняйте виручку з USD 12.860 млрд, а операційну маржу — з 33.2%, згідно з чинним внутрішнім прогнозом. Досягнення обох показників підтримує базовий сценарій; недосягнення цілей, що супроводжується слабшим прогнозом на майбутнє, підірве його.
-
Прогноз на 2026 рік: збереження виручки на рівні щонайменше USD 51.0 млрд та операційної маржі 31.5% підтримує поточний рівень прибутковості. Скорочення, спричинене відтоком клієнтів або слабкістю реклами, важливіше за самі лише часові чинники.
-
Реклама: зберігайте приблизну траєкторію на 2026 рік у розмірі USD 3 млрд, водночас шукаючи підтвердження дохідності та монетизації всієї клієнтської бази. Недосягнення цільового показника або канібалізація послаблюють місток до додаткового прибутку.
-
Грошові інвестиції в контент: приблизно 1,1x грошових витрат до амортизації підтримує конверсію. Стійкий рівень вище 1,2x без відповідного зростання знизить упевненість у повторюваному FCF.
-
Звірка FCF: шукайте розшифровку від компанії, що окремо показує надходження від припинення, сплачені грошові податки та інші незвичайні платежі. Повторюваний грошовий потік на рівні або вище дослідницького діапазону 9,7–10,3 млрд дол. США підтримує оцінку; суттєво нижчий зіставний результат поставить її під сумнів.
-
Утримання та залученість: будь-які зіставні докази зниження споживання або скасувань, пов’язаних із ціноутворенням, послаблюють стійкість монетизації. Не прирівнюйте відсутність квартального розкриття даних про передплатників до нульового зростання клієнтської бази та не припускайте, що лише загальна кількість годин визначає вартість.
-
Розподіл капіталу та реструктуризація: перевірте підтверджені витрати, заощадження, розмивання акцій і зобов’язання щодо контенту. Менша кількість акцій за стабільного повторюваного грошового потоку може підвищити EPS; скорочення чисельності персоналу без сталого доходу не доводить створення вартості.
Ці порогові значення є орієнтирами для дослідження, а не управлінськими зобов’язаннями, окрім прямо зазначених рекомендацій. Базовим фінансовим періодом є II квартал 2026 року; результати за III квартал станом на дату звіту ще не оприлюднені. Серії консенсусних даних у реальному часі або агрегація цільових цін від третіх сторін не використовуються. Розрахункові податки, витрати на фінансування, кількість акцій у знаменнику та вибрані мультиплікатори є розкритими припущеннями й суттєво впливають на оцінку. Планування чисельності персоналу залишається повідомленням із вторинного джерела, а не підтвердженою дією компанії.
7. Джерела
-
-
Спотова торгівля NFLXON/USDT | LBank (https://www.lbank.com/trade/nflxon_usdt) — 2026-10-10; перевірено відрендерену в Safari торгову пару, тег Stocks, ідентичність токена, графік і елементи керування ордерами; котирування токена не використовувалося для оцінки акцій.
-
Лист акціонерам за II квартал 2026 року (https://s22.q4cdn.com/959853165/files/doc_financials/2026/q2/FINAL-Q2-26-Shareholder-Letter.pdf) — 2026-07-16; фактичні показники за II квартал і прогнози керівництва.
-
-
Заходи для інвесторів Netflix (https://ir.netflix.net/investor-news-and-events/investor-events/default.aspx?ShowNotify=175786) — перевірено 2026-10-10; інтерв’ю за III квартал заплановано на 20 жовтня.
-
Історія ціни акцій Netflix (NFLX) (https://stockanalysis.com/stocks/nflx/history/) — закриття регулярної торгової сесії 2026-10-09; сторонній дистриб’ютор ринкових даних, із зазначенням S&P Global.
-
-
-
-



 Переказати