Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: Цей звіт складено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та дослідницького обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою вказівкою або будь-якою гарантією прибутковості. Операційна діяльність компанії, оцінки, ринкові ціни та консенсусні очікування, що обговорюються в цьому документі, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та ухвалювати власні рішення.
1. Основний висновок
Загальна оцінка: Lumentum Holdings Inc. є значним бенефіціаром розвитку AI-оптичної підключеності, але її оцінка є завищеною, а співвідношення ризику до винагороди є негативним за ціною закриття 29 вересня на рівні 973,49 дол. США. Вирішальною змінною є те, чи забезпечать нові оптичні архітектури стале зростання розводненого прибутку на акцію (EPS) понад поточний рівень, закладений у прогнозі, водночас покращуючи конверсію грошових коштів.
-
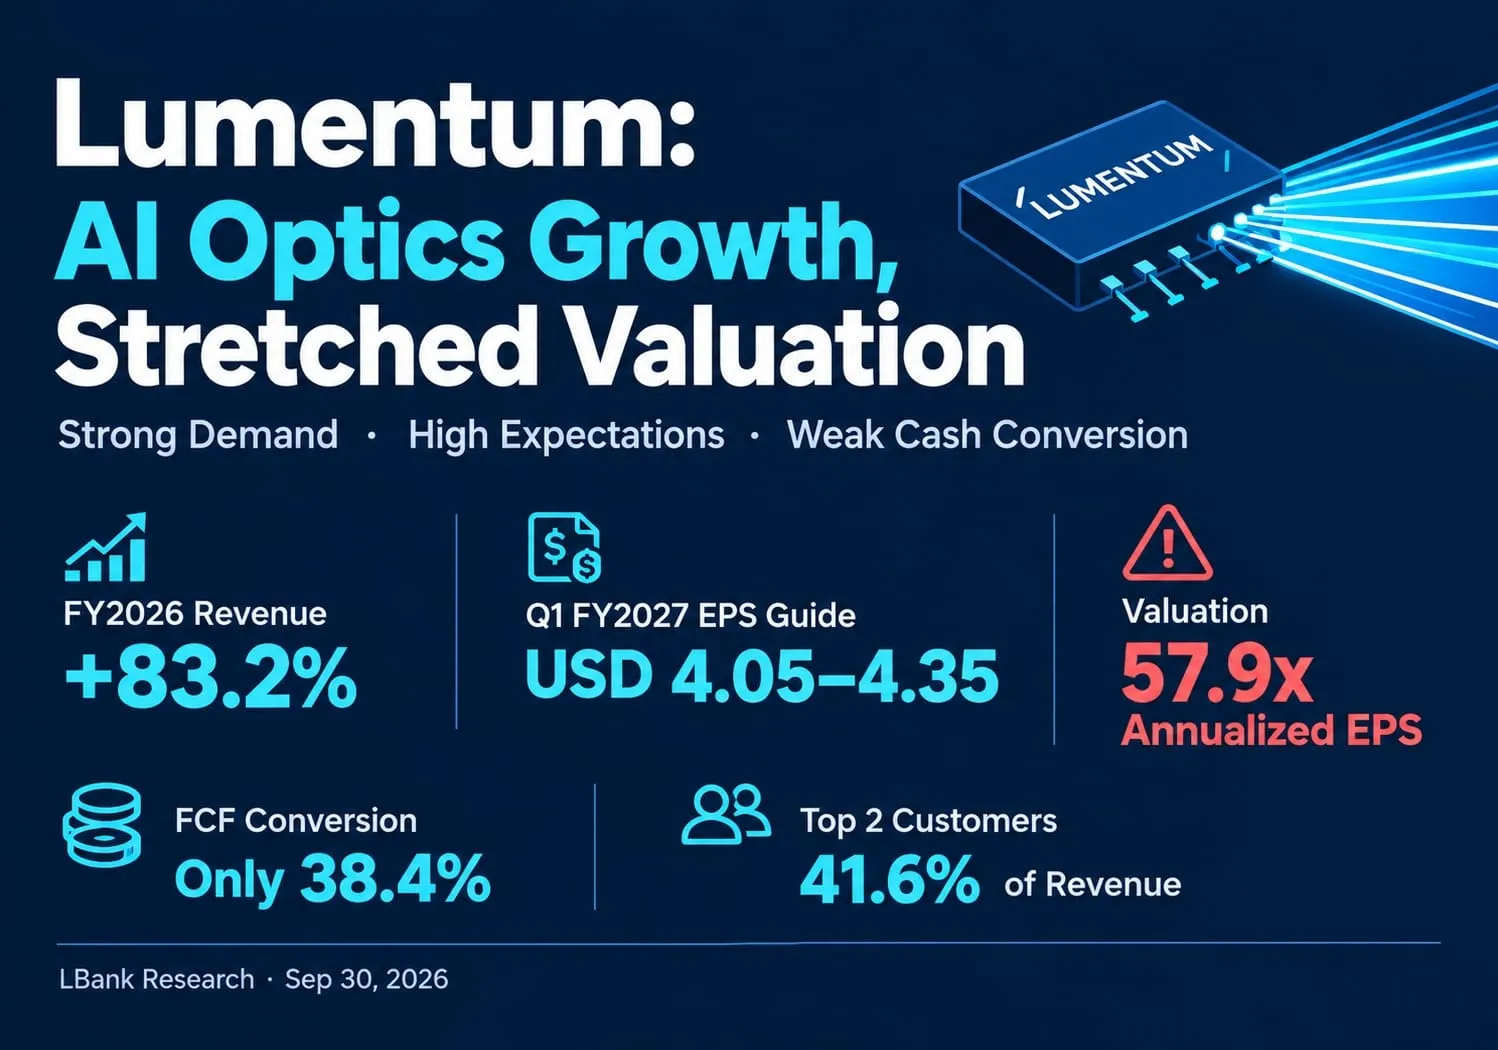
Зростання підтримує преміальну оцінку. Виручка за 2026 фінансовий рік становила 3,014 млрд дол. США, збільшившись на 83,2%; зростання у 4-му кварталі сягнуло 109,3%. Це суттєве розширення операційної діяльності. На нашу думку, інвесторам варто оцінювати бізнес вище за зрілого постачальника оптики, водночас враховуючи цикли закупівель клієнтів і конкуруючі виробничі потужності.
-
Найближча планка щодо прибутку вже є високою. Прогноз на 1-й квартал 2027 фінансового року передбачає виручку на рівні 1,225–1,275 млрд дол. США, не-GAAP операційну маржу 39,5%–40,5% і не-GAAP EPS на рівні 4,05–4,35 дол. Середні значення передбачають 500 млн дол. квартального операційного прибутку та 16,80 дол. річного еквівалента EPS. Річне перерахування є механічним орієнтиром, а не повнорічним прогнозом компанії чи консенсусом аналітиків.
-
ECOC додає продуктові можливості понад поточну базу виручки. Оголошення від 21 вересня охоплюють восьмихвильовий модуль DWDM ELSFP, початкова доступність якого очікується в першій половині календарного 2027 року, а також демонстрацію VCSEL на 1060 нм разом із Qualcomm і Corning. Це посилює інвестиційний технологічний тезис. Ми не закладаємо жодного додаткового доходу від жодної з демонстрацій без розкритих доказів кваліфікації, обсягів і ціноутворення.
-
Ціна акцій потребує зростання понад уже й так високий поточний темп. USD 973.49, поділені на скоригований EPS за FY2026 у розмірі USD 8.67, дають 112.3 раза; поділені на USD 16.80 — 57.9 раза. За умовного мультиплікатора 45 разів для збереження цієї ціни потрібен річний EPS у розмірі USD 21.63, що на 28.8% вище за темп, закладений у прогнозі. Це і є центральний розрив в очікуваннях, а не твердження про те, що бізнес припинив зростати.
-
Конвертація грошових коштів залишається обмеженням для якості прибутку. Операційний грошовий потік за 2026 фінансовий рік у розмірі 751,4 млн дол. США мінус капітальні витрати в розмірі 451,3 млн дол. США дає 300,1 млн дол. США вільного грошового потоку, або 38,4% скоригованого чистого прибутку. Ми б пом’якшили негативний погляд на оцінку, якщо конверсія перевищить 50%, тоді як розбавлений прибуток на акцію й надалі зростатиме. Зростання прибутку, профінансоване стійко вищими потребами в капіталі, заслуговує на нижчий мультиплікатор, ніж зростання, що вивільняє грошові кошти.
Досліджуйте сценарії, а не цільові ціни чи консенсус. Щоб відокремити виконання від оцінки, використовуйте спільний умовний 12-місячний горизонт переоцінки. Песимістичне припущення щодо EPS на рівні 12,96 USD при коефіцієнті 35x дає 453,60 USD, або мінус 53,4% відносно референтної ціни. Базове припущення на рівні 16,80 USD при коефіцієнті 45x дає 756,00 USD, або мінус 22,3%. Оптимістичне припущення на рівні 21,60 USD при коефіцієнті 55x дає 1 188,00 USD, або плюс 22,0%. Перше й третє значення EPS є окремо обраними чутливостями, відповідно на 22,9% нижче та на 28,6% вище за референтний поточний рівень; вони не є прогнозами менеджменту. Жодних імовірностей або цільового орієнтира, зваженого за ймовірністю, не присвоюється.
Мультиплікатори виражають судження щодо стійкості: 35 разів допускає слабший цикл, 45 разів зберігає суттєву премію за зростання, а 55 разів передбачає стійкий дефіцит технології. Це не медіанні мультиплікатори аналогів. Інша необхідна дохідність або тривалість зростання змінили б їх. За 45 разів просте досягнення поточного орієнтира річного прибутку в перерахунку на рік залишає простір для зниження; за 55 разів навіть суттєве розширення прибутку дає скромнішу дохідність, ніж темп операційного зростання. Сценарій зростання є правдоподібним, але стартова ціна вже значною мірою на нього спирається.
Відтворювана операційна чутливість пов’язує попит з оцінкою вартості. Припустімо, що обсяг кваліфікованих поставок оптичних модулів зростає на 20%, а фактичний ASP знижується на 5%, за незмінної структури продажів. Виручка зростає на 1.20 × 0.95 − 1 = 14%. Застосування цього припущення до середньої точки прогнозу на Q1 дає квартальну виручку на рівні USD 1.425 млрд. Якщо утримувати операційну маржу non-GAAP на рівні 40%, це дає USD 570 млн операційного прибутку проти USD 500 млн у вихідній точці. Якщо податок, позаопераційні статті та розбавлена кількість акцій залишаються незмінними, пропорційне масштабування EPS у розмірі USD 4.20 дає USD 4.788 за квартал і USD 19.152 у річному перерахунку. За мультиплікатора 45x передбачувана вартість акції становить USD 861.84, що все ще на 11.5% нижче за референтну ціну. Це припущення для аналізу чутливості, а не оприлюднений прогноз щодо обсягів поставок. Вони показують, чому сприятливий попит у галузі сам по собі не гарантує сприяткової дохідності акцій.
Головне заперечення щодо нашої обережної оцінки полягає в тому, що екстраполяція квартальних показників на рік занижує оцінку бізнесу, який і далі прискорюється. Це заперечення є обґрунтованим. Саме тому оптимістичний сценарій прямо допускає вищий прибуток. Тягар доказу полягає в повторюваному прибутковому зростанні відвантажень, а не в кількості демонстрацій продукту. Розширення маржі може додати подальший потенціал зростання, але модель, яка одночасно припускає стійко високі темпи зростання обсягів, сприятливе ціноутворення, вищі маржі та відсутність розмивання частки, закладає кілька взаємопов’язаних успіхів.
2. Огляд компанії, структура бізнесу та ключові операційні метрики
Lumentum — постачальник фотонних рішень, що займає позицію між виробництвом лазерів напівпровідникового класу та системами оптичних мереж. Її продукти забезпечують переміщення даних усередині AI-кластерів, між дата-центрами, через міські та магістральні мережі, а також через підводні системи.
Серед клієнтів — постачальники хмарних і мережевих послуг, оператори інфраструктури ШІ та виробники мережевого обладнання. Більшість продажів здійснюється через замовлення на купівлю, а не через зобов’язальні довгострокові угоди щодо обсягів, що створює як швидкий потенціал зростання під час дефіциту потужностей, так і суттєвий ризик скасувань або зміни продуктового міксу, коли клієнти змінюють архітектури.
Портфель Components включає лазерні чипи та збірки, компоненти передачі даних для datacom і telecom, а також продукти для підтримки внутрішньодатацентрових з’єднань, DCI, магістральних і підводних ліній зв’язку. Ми робимо висновок, що це основний економічний рушій, оскільки продукти з вищою швидкістю 200G на смугу, високе завантаження заводів і дефіцитні потужні лазери покращують продуктовий мікс і рівень поглинання витрат. Components становив 66.5% виручки у FY2026 і забезпечив USD 889.3 млн із USD 1.369 млрд річного приросту виручки компанії.
Підрозділ Systems поєднує хмарні оптичні трансивери та продукти OCS. Лінійні підсистеми включено до обговорення передачі даних у сегменті Components у річному звіті. Виручка від хмарних трансиверів у FY2026 зросла більш ніж на 173% у міру збільшення обсягів відвантажень, хоча нижчі середні ціни продажу частково стримували зростання. OCS забезпечив понад 90 млн дол. США на початковому етапі відвантажень. Ці системи дають Lumentum більшу частку вмісту в кожній AI-архітектурі, але також піддають її ризикам, пов’язаним із ціноутворенням на модулі, графіками кваліфікації та нарощуванням виробництва.
Окремий операційний прибуток за типами продуктів не розкривається, тому структуру виручки не слід подавати як виміряний розподіл прибутку. Компанія також бере участь у промислових і передових технологічних застосуваннях через надшвидкі лазери, прецизійну обробку матеріалів і випромінювачі для 3D-сенсингу. Lumentum більше не розкриває це як окремий звітний сегмент виручки; фінансова звітність організована за напрямами Components і Systems. Така структура звітності обмежує точний аналіз прибутковості за кінцевими ринками, тому тип продукту є найбільш придатною для аудиту оптикою оцінки структури бізнесу.
|
FY2026 тип продукту
|
Продукти та клієнти
|
Виручка
|
Зростання р/р
|
Частка виручки
|
Ключовий KPI
|
Експертне судження
|
|
Компоненти
|
Лазерні чипи та збірки; продукти для datacom, telecom, DCI, long-haul і undersea, що продаються хмарним операторам і NEM
|
2 005,6 млн дол. США
|
79,7%
|
66,5%
|
Лазерні продукти забезпечили 78% зростання Components у доларовому вираженні; структура 200G lane підтримала ASP
|
Основний захисний рів і джерело маржі; найсильніша залежність від дефіциту лазерів
|
|
Системи
|
Хмарні трансивери, OCS та інтегровані оптичні системи
|
1 008,4 млн дол. США
|
90,7%
|
33,5%
|
Хмарні трансивери зросли більш ніж на 173%; OCS перевищив 90 млн дол. США
|
Найшвидше розширення на рівні систем із вищими ризиками ціноутворення та нарощування
|
|
Разом
|
Портфель інтегрованої фотоніки для хмарних, AI, телекомунікаційних і промислових застосувань
|
3 014,0 млн дол. США
|
83,2%
|
100,0%
|
Валовий прибуток за GAAP у FY2026: 41,7%
|
Справжній переломний момент для всього портфеля, а не сплеск одного продукту
|
Найкращий актив — це вертикально інтегрована лазерна платформа: вона використовується в змінних модулях, OCS, лазерних джерелах CPO та майбутніх розгортаннях NPO або ELS. Слабке місце — контрактна видимість. Прогнози клієнтів не дорівнюють підтвердженому портфелю замовлень, а на двох найбільших клієнтів припадає понад дві п’ятих виручки. Високе завантаження сьогодні створює операційний важіль, але ситуація може швидко змінитися, якщо зміниться ключова архітектура або клієнти почнуть працювати з двома постачальниками.
Ключові операційні показники та зміни
Оновлення станом на 30 вересня враховує продуктові оголошення ECOC від 21 вересня та закриття ринку акцій 29 вересня. Останній підтверджений фінансовий період залишається Q4 FY2026, що завершився 27 червня, а результати були оприлюднені 11 серпня. У перевірених офіційних релізах не виявлено ані новіших квартальних результатів, ані переглянутих прогнозів компанії щодо фінансових показників. Акція зросла на 5,66% 29 вересня і перебуває на 5,9% вище за орієнтир від 16 вересня, який використовувався в нашому попередньому висвітленні.
Оголошення ELSFP має значення, оскільки придатне до використання зовнішнє лазерне джерело відкриває для Lumentum шлях до архітектур CPO та NPO, навіть попри зміни в пакуванні. Наш висновок полягає в тому, що переносимість між архітектурами зменшує залежність від одного дизайну модуля. Однак початкова доступність у 2027 році є інженерною віхою; широке розгортання, як і раніше, потребує кваліфікації та економічного схвалення з боку клієнтів.
Ми не включаємо цей потенційний дохід до вересневого кварталу.
Демонстрація VCSEL додає альтернативний шлях до короткодистанційного оптичного зв’язку. Її значення полягає в диверсифікації технологічної експозиції, а не в негайному підтвердженні частки ринку. Постачальник може брати участь у кількох архітектурах, водночас усе ще стикаючись із ціновим тиском у межах кожної з них. Жоден із релізів ECOC не містить кількісно визначеного комерційного замовлення, яке виправдовувало б підвищення припущень щодо прибутків у цьому звіті.
|
Метрика або подія
|
Останнє значення
|
Порівняння
|
Основа
|
Інвестиційне значення
|
|
Виручка за 4 кв. 2026 фінансового року
|
1 006,3 млн USD
|
109,3% р/р; 24,5% кв/кв
|
Виручка за GAAP
|
Широкий попит на AI-оптику та завантаження виробничих потужностей прискорюються одночасно
|
|
Маржа за 4 кв.
|
47,4% валова маржа за GAAP; 27,8% операційна маржа за GAAP
|
Плюс 1 410 б.п. і 2 950 б.п. р/р
|
GAAP
|
Завантаження виробництва та продуктовий мікс трансформували потенціал прибутковості
|
|
Скориговані маржі за 4 кв.
|
50,4% валова маржа; 36,6% операційна маржа
|
Плюс 1 260 б.п. і 2 160 б.п. р/р
|
Non-GAAP компанії
|
Короткострокова економіка більше нагадує дефіцитну напівпровідникову платформу, ніж традиційну оптику
|
|
Прогноз на 1 кв. 2027 фінансового року
|
Виручка 1 225–1 275 млн USD
|
24,2% кв/кв у середині діапазону
|
Прогноз компанії
|
Середнє значення передбачає річний темп виручки на рівні 5,0 млрд дол. США
|
|
Орієнтир щодо скоригованої прибутковості за Q1
|
39,5%–40,5% OM; 4,05–4,35 дол. США EPS
|
Вище за скориговані OM та EPS у Q4
|
Прогноз компанії за non-GAAP
|
Підвищує базу прибутку, але також встановлює високу планку для наступних кварталів
|
|
Закриття 29 вересня
|
973,49 дол. США
|
Денне зростання на 5,66%
|
Дані вторинного ринку
|
Розширення мультиплікатора оцінки, а не лише зростання прибутку, тепер домінує в чутливості до зниження
|
Чистий збиток за GAAP у Q4 на суму 7,2 млрд дол. США не є свідченням операційного колапсу. Він насамперед відображає одноразовий негрошовий збиток від погашення боргу на 7,8 млрд дол. США, спричинений конвертацією конвертованих нот у капітал. Економічна вартість усе ще має значення, оскільки кількість звичайних акцій в обігу зросла з 69,8 млн до 88,6 млн, а 2,9 млн привілейованих акцій NVIDIA конвертуються у співвідношенні один до одного. Прибуток за non-GAAP краще описує поточну операційну діяльність, тоді як оцінка на акцію має враховувати значно більшу базу власного капіталу.
3. Фундаментальна якість
|
Показник
|
FY2024
|
FY2025
|
Q4 FY2026
|
FY2026
|
Оцінка дослідження
|
|
Виручка
|
1,359.2 млн USD
|
1,645.0 млн USD
|
1,006.3 млн USD
|
3,014.0 млн USD
|
Зростання є винятково сильним і охоплює всю продуктову лінійку
|
|
Валовий прибуток за GAAP
|
18.5%
|
28.0%
|
47.4%
|
41.7%
|
Завантаження потужностей і продуктовий мікс створили схоже на структурне підвищення
|
|
Операційна маржа за GAAP
|
Від'ємне 31.9%
|
Від'ємне 10.9%
|
27.8%
|
17.4%
|
Ефект операційного важеля на фіксованих витратах потужний, але циклічний
|
|
EPS не за GAAP
|
Не використовується
|
2.06 USD
|
3.23 USD
|
8.67 USD
|
Найкращий показник поточного тренду прибутку, але не включає суттєві статті
|
|
Операційний грошовий потік
|
24.7 млн USD
|
126.3 млн USD
|
Окремо не розкривається
|
751.4 млн USD
|
Сильне покращення, частково нівельоване оборотним капіталом
|
|
Вільний грошовий потік
|
Від'ємні 108.3 млн USD
|
Від'ємні 104.7 млн USD
|
Окремо не розкривається
|
300.1 млн USD
|
Позитивний перелом, але лише 10.0% від виручки
|
|
Капітальні витрати
|
133.0 млн USD
|
231.0 млн USD
|
Окремо не розкривається
|
451.3 млн USD
|
Необхідно для нарощування потужностей, але підвищує ризик грошових потоків на піку циклу
|
|
Грошові кошти плюс короткострокові інвестиції / борг
|
Не показано
|
877.1 млн USD / 2,573.2 млн USD
|
2,738.4 млн USD / 1,637.4 млн USD
|
2,738.4 млн USD / 1,637.4 млн USD
|
Обліковий чистий грошовий залишок покращився, але розмивання через конвертовані інструменти було значним
|
Примітка: FCF дорівнює операційному грошовому потоку за вирахуванням придбання основних засобів. FCF за FY2024 та FY2025 розраховано на однаковій основі. У стовпцях грошових коштів і боргу за Q4 використано баланс станом на 27 червня 2026 року, оскільки окремі поквартальні дані про рух грошових коштів у релізі не були надані.
Зростання та маржинальність. Якість виручки є високою, оскільки зростання прискорилося в обох категоріях продукції, лазерні продукти забезпечили більшу частину зростання сегмента Component, а поставки хмарних трансиверів різко збільшилися. Валова маржа у FY2026 зросла на 1 370 базисних пунктів. Компанія пояснює приблизно 54% поліпшення валового прибутку в доларовому вираженні нижчими виробничими витратами як часткою виручки, 29% — сприятливішим продуктовим міксом, а 17% — нижчою амортизацією нематеріальних активів. Перші два чинники є операційними; третій пов’язаний з бухгалтерським обліком.
Грошовий потік та інвестиції. Генерування грошових коштів суттєво покращилося, але дебіторська заборгованість зросла на 270,4 млн дол. США, а запаси — на 228,4 млн дол. США, оскільки компанія нарощувала підготовку до попиту. Капітальні витрати майже подвоїлися — до 451,3 млн дол. США. Це раціонально, якщо зростання в 1 кварталі збережеться, але будь-яка пауза з боку клієнтів одночасно зменшить виручку, посилить тиск на завантаження виробництва та призведе до зависання запасів.
Баланс і розподіл капіталу. Грошові кошти разом із короткостроковими інвестиціями перевищували балансовий борг приблизно на 1,10 млрд дол. США на кінець року. Однак це поліпшення частково було профінансоване за рахунок привілейованих акцій на 2,0 млрд дол. США, проданих NVIDIA, а також нових конвертованих облігацій з погашенням у 2032 році. Кількість звичайних акцій в обігу зросла на 26,9% рік до року. Капітал зміцнив ланцюг постачання та зменшив короткостроковий ризик ліквідності, але чинні акціонери заплатили за це через розмивання частки та складнішу структуру вимог на одну акцію.
Конвертований борг ускладнює порівняння вартості підприємства. У річному звіті ці облігації класифікуються як поточні, оскільки власники можуть здійснити конвертацію, а умови облігацій вимагають грошового погашення основної суми, тоді як надлишкова вартість конвертації може передбачати виплату грошима або акціями. Станом на 14 серпня запити охоплювали основну суму в розмірі 757,8 млн дол. США. Тому бухгалтерський показник чистих грошових коштів не означає, що всі кошти є вільними для використання на розсуд компанії, а балансова вартість боргу занижує економічну вартість опціону, закладеного в ці облігації. У цьому звіті використовуються чітко позначені чутливості прибутку на акцію замість подання нібито точного поточного повністю розбавленого EV. Майбутня кількість розбавлених акцій та вибір варіантів фінансування й надалі суттєво впливатимуть на результат.
Фундаментальний висновок. Фундаментальна якість є сильною: зростання, маржинальність і ліквідність — усе покращилося. Найважливішою змінною є те, чи збережеться структура маржі Q1 FY2027 у міру масштабування нових програм OCS, 1.6T, CPO, ELS і NPO. За сьогоднішньої оцінки стабільності недостатньо; стале зростання вгору потребує подальшого збільшення обсягів без того, щоб історичне зниження ASP в оптичній галузі нівелювало ефект від продуктового міксу.
4. Галузь і конкурентне середовище
Lumentum конкурує в ланцюгу створення вартості оптичної зв’язності — від лазерів і фотонних компонентів до трансиверів і комутаційних систем. Кластери ШІ потребують вищої пропускної здатності, нижчого енергоспоживання на біт і дедалі більшого оптичного охоплення. Пул прибутку зміщується в бік дефіцитних лазерних потужностей, високошвидкісних модулів, передового пакування та оптичної комутації. Публічні компанії розкривають різні структури бізнесу, тому зростання виручки та валова маржа є надійнішими показниками, ніж заявлені частки ринку.
|
Конкурентний вимір
|
Позиція Lumentum
|
Показник масштабу та його обмеження
|
Ключові конкуренти або замінники
|
Інвестиційне значення
|
|
Попит і клієнти
|
Прямий вплив з боку гіперскейлерів, постачальників ШІ-інфраструктури та NEM
|
На двох найбільших клієнтів припадало 41,6% виручки FY2026; їхні назви не розкриваються
|
Coherent, Ciena, вертикально інтегровані гіперскейлери
|
Швидкі перемоги в кваліфікації забезпечують масштаб, але концентрація знижує стійкість
|
|
Лазерні та компонентні технології
|
Потужні лазери, продукти з каналом 200G, лазерні джерела CPO, ELS та проєкти NPO
|
Розкрито внесок зростання лазерного напряму, але знаменник для ринкової частки не наведено
|
Coherent та азійські постачальники фотоніки
|
Дефіцит і вертикальна інтеграція підтримують преміальні маржі
|
|
Модулі та системи
|
Хмарні трансивери та OCS
|
Виручка від хмарних трансиверів зросла більш ніж на 173%; OCS перевищив 90 млн USD
|
Coherent, Ciena та розроблені клієнтами альтернативи
|
Розширює вміст, але несе ризики ASP та виконання
|
|
Виробничі потужності
|
Внутрішнє виробництво лазерів плюс контрактне виробництво
|
Капітальні витрати FY2026 становили 451,3 млн USD; дані щодо виходу придатної продукції та потужностей окремо не розкриваються
|
Масштаб Coherent і платформа контрактного виробництва Fabrinet
|
Потужності є захисним ровом лише доти, доки попит і вихід придатної продукції залишаються високими
|
|
Контекст оцінки
|
Премія за дефіцитність, підкріплена сильним зростанням прибутку та опціональністю ECOC
|
112,3x скоригованого EPS за 2026 фінансовий рік; 57,9x річного еквівалента EPS за серединою діапазону Q1
|
Ширші оптичні аналоги швидко зростають, але торгуються з огляду на інші продуктові мікси
|
Акція вимагає домінування в категорії, а не просто присутності в галузі
|
|
Компанія
|
Останній зіставний період
|
Дохід або KPI
|
Зростання та маржа
|
Операційний та інвестиційний статус
|
Конкурентний висновок
|
|
Lumentum
|
Q4 2026 фінансового року, завершився 27 червня
|
Виручка 1 006,3 млн USD
|
109,3% р/р; 50,4% non-GAAP валової маржі
|
Нарощування OCS, 1.6T, CPO, ELS та NPO; capex 2026 фінансового року — 451,3 млн USD
|
Операційний переможець із найкращим серед розкритих поєднанням зростання та маржі
|
|
Coherent
|
Q4 2026 фінансового року, завершився 30 червня
|
Виручка 2 045,5 млн USD
|
33,8% р/р; 40,2% non-GAAP валової маржі
|
Ширший портфель фотоніки та розширення потужностей; прогноз на Q1 — 2,2–2,4 млрд USD
|
Переможець за масштабом і найсильніший прямий стратегічний суперник
|
|
Ciena
|
Q3 2026 фінансового року, завершився 1 серпня
|
Дохід 1 671,1 млн дол. США
|
37,0% р/р; 46,4% скоригована валова маржа
|
Лідер у сфері мережевих систем; прогноз виручки на 2026 фінансовий рік підвищено до середнього значення 6,42 млрд дол. США
|
Успішні позиції в оптичних системах, але менший прямий вплив дефіциту лазерів
|
|
Fabrinet
|
4 кв. 2026 фінансового року, що завершився 26 червня
|
Дохід 1 315,8 млн дол. США
|
44,6% р/р; 12,2% non-GAAP валова маржа
|
Передова платформа оптичного виробництва; прогноз на Q1 — 1,375–1,425 млрд дол. США
|
Переможець за обсягами виробництва, але зі структурно нижчою вартісною економікою
|
Примітка: Періоди та структура бізнесу відрізняються. Lumentum і Coherent продають компоненти та системи, Ciena більше орієнтована на мережеві системи й послуги, а Fabrinet є постачальником аутсорсингових виробничих послуг. Порівняння валової маржі вказують на здатність захоплення вартості, а не на пряме порівняння прибутковості однакових продуктів.
Lumentum є операційним переможцем у короткостроковій перспективі, оскільки його зростання на 109,3% і скоригована валова маржа на рівні 50,4% перевищують оприлюднені комбінації для вибраних аналогів. Coherent залишається найсильнішим стратегічним конкурентом, оскільки його квартальний масштаб у 2,05 млрд дол. США, широкий стек фотоніки та зростання на 34% можуть підтримувати більше клієнтських програм. Ciena перемагає в системах оптичних мереж, підтверджуючи, що попит на пропускну здатність для ШІ виходить за межі внутрішньокластерних компонентів. Fabrinet також виграє за обсягами, але його валова маржа non-GAAP на рівні 12,2% свідчить про менше захоплення валового прибутку на кожен долар виручки. Це відносний аутсайдер за цим показником, а не визнаний невдаха за часткою ринку чи прибутковістю для акціонерів. Оборотність виробництва та ефективність капіталу також мають значення; сама лише валова маржа не може ранжувати прибутковість інвестованого капіталу.
У секторі є кілька переможців; наша оцінка полягає в тому, що Lumentum залишається чистим бенефіціаром галузевого переходу, а асиметрія оцінки є головним занепокоєнням для акціонерного капіталу. Її акції вже оцінюють компанію так, ніби її поточне лідерство стане стійким домінуванням у категорії. Якщо конкурент підвищить вихід придатних лазерів, гіперскейлер перенесе розробку модулів усередину компанії або знизяться ASP на pluggable-рішення, це може зменшити мультиплікатор Lumentum ще до падіння виручки.
5. Ключові ризики
-
Концентрація гіперскейлерів. Якщо будь-який із двох найбільших клієнтів скоротить закупівлі на 10%, відкладе платформу або додасть другого постачальника, виручка може зменшитися на десятки мільйонів доларів ще до будь-яких компенсаторних чинників. Нижчий обсяг також зменшить завантаження виробництва, що призведе до швидшого падіння операційного прибутку, ніж виручки.
-
Стиснення оцінки. За 57,9x річного non-GAAP EPS, розрахованого за серединою прогнозу за Q1, результат, який лише відповідає гайденсу, все ще може спричинити зниження мультиплікатора. За 45x того самого run rate на рівні USD 16.80 вартість падає до USD 756.00. Цей ризик не потребує зниження прибутку; він лише вимагає нижчої готовності капіталізувати віддалене зростання.
-
Розворот потужностей і оборотного капіталу. Капітальні витрати у FY2026 становили USD 451.3 million, запаси зросли на USD 228.4 million, а дебіторська заборгованість — на USD 270.4 million. Якщо строки попиту зсунуться, FCF може стати негативним, тоді як завантаження потужностей і маржа знижуватимуться одночасно.
-
Технологічні та цінові переходи. Програми 1.6T, CPO, NPO, ELS і OCS можуть бути відкладені, перепроєктовані або витіснені. Традиційні оптичні продукти зазвичай стикаються з ерозією ASP; якщо обсяг і продуктовий мікс більше не компенсуватимуть зниження цін, валова маржа non-GAAP може опуститися нижче порогового рівня моніторингу в 48%.
-
Розмивання частки та складність конвертованих інструментів. Кількість звичайних акцій зросла з 69,8 млн до 88,6 млн, NVIDIA володіє 2,9 млн конвертованих привілейованих акцій, а конвертовані облігації зберігають вартість, чутливу до капіталу. Подальші конверсії або фінансування потужностей за рахунок капіталу можуть розмити прибуток на акцію, навіть якщо прибуток підприємства зростає.
-
Торговельний та експортний контроль. Lumentum отримує 79,2% виручки за межами Сполучених Штатів і припинила поставки до Huawei через експортні обмеження. Ширші заходи контролю, тарифи або ліцензійні обмеження можуть обмежити клієнтів чи постачання ресурсів і спричинити як втрату виручки, так і незадіяні потужності.
6. Контрольний список для моніторингу
-
Виручка за 1 квартал 2027 фінансового року: щонайменше 1,225 млрд доларів США підтверджує поточну операційну інвестиційну тезу; показник нижче нижньої межі послаблює як аргументи щодо зростання, так і щодо завантаження потужностей.
-
Операційна маржа non-GAAP: 40% або вище підтверджує цільову економіку; нижче 37% свідчитиме про погіршення структури, виходу придатної продукції або ціноутворення.
-
Валова маржа non-GAAP: 48% або вище підтримує інвестиційну тезу щодо маржі; нижче 48% її послаблює. Порівнюйте цей поріг лише з базовим показником non-GAAP за Q4 на рівні 50,4%, а не з базовим показником GAAP на рівні 47,4%.
-
Дохід OCS і зростання хмарних трансиверів: OCS має суттєво зрости понад базу FY2026 у більш ніж 90 млн USD, тоді як хмарні модулі повинні підтримувати сильне зростання відвантажень без значного розмивання ASP.
-
Концентрація клієнтів: зниження частки двох найбільших клієнтів із 41,6% у бік 35% покращило б стійкість; подальша концентрація підвищила б ризик залежності від однієї платформи.
-
Конверсія FCF: річний FCF має зрости понад 50% від чистого прибутку non-GAAP у міру нормалізації оборотного капіталу; збереження показника поблизу 38,4% у FY2026 послабило б якість прибутку.
-
Виконання конкурентів: порівняйте дохід Coherent за Q1 з 2,2–2,4 млрд USD, дохід Ciena за Q4 — з 1,70–1,80 млрд USD, а дохід Fabrinet за Q1 — з 1,375–1,425 млрд USD. Широке перевищення очікувань підтверджує попит у секторі; специфічні промахи Lumentum вказують на втрату частки ринку або проблеми з виконанням.
-
Конвертація продукту та кількість акцій: відстежуйте початкову доступність ELSFP у першій половині 2027 календарного року, подальші платні кваліфікації та розводнені акції. Прослизання без компенсуючих продажів послаблює сценарій зростання; зростання EPS, зумовлене відвантаженнями, понад 5,40 USD за квартал наблизиться до його припущення щодо річного прибутку в 21,60 USD.
7. Джерела



 Переказати