Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: Цей звіт складено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та обговорення в межах дослідження. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією або будь-якою гарантією прибутковості. Операційна діяльність компанії, оцінки вартості, ринкові ціни та консенсусні очікування, що розглядаються в цьому документі, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та ухвалювати власні рішення.
1. Основний висновок
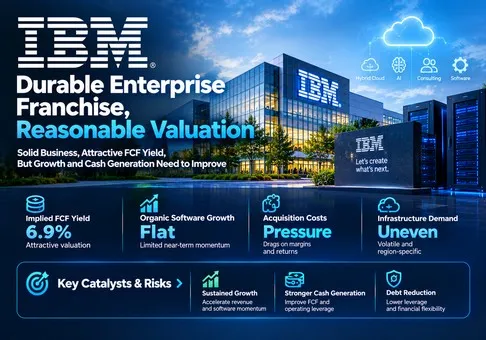
Загальна оцінка: IBM залишається стійким гравцем у корпоративному сегменті, а її оцінка є обґрунтованою з помірно позитивним співвідношенням ризику до прибутковості; для збереження сталої премії необхідне відновлення органічного зростання програмного забезпечення та скоригованого на фінансування генерування грошових коштів. За ціни закриття NYSE 20 жовтня на рівні 241,92 дол. США заявлена вартість акціонерного капіталу становила 227,92 млрд дол. США. Порівняно з приблизно 15,7 млрд дол. США визначеного компанією FCF за 2026 рік, що випливає з прогнозу керівництва, це дорівнює 14,5x грошового потоку та 6,9% дохідності грошового потоку. Це підтримує інвестиційний аргумент на користь вартості, але залишає значну залежність від виконання планів до кінця року.
Це фундаментальний огляд перед публікацією результатів, з інформаційним зрізом станом на 21 жовтня 2026 року, 12:10 за китайським часом. Конференц-дзвінок IBM щодо результатів за III квартал заплановано на 21 жовтня о 17:00 за східним часом США, або на 22 жовтня о 5:00 за китайським часом. Результати за III квартал не включено. Оцінка акцій стосується International Business Machines Corporation, NYSE: IBM; IBMON є окремо торгованим токенізованим продуктом Ondo. Його біржове котирування не використовується в оцінці.
-
Грошові прибутки підтримують оцінку, а базовий сценарій передбачає обмежене негайне переоцінювання. Застосування прийнятого в дослідженні мультиплікатора 15x до FCF у розмірі 15,7 млрд дол. США дає вартість власного капіталу 235,5 млрд дол. США, або приблизно 249,97 дол. США на акцію за 942,13 млн акцій. Це приблизно на 3,3% вище за орієнтирну ціну закриття до виплати дивідендів. Модель підтримує стримано позитивний погляд, а не преміальну оцінку як для високозростаючої софтверної компанії.
-
Конкурентний захист софтверного бізнесу сильніший, ніж свідчить номінальна якість зростання. Заявлене зростання програмного забезпечення становило 5%, але органічне зростання було нульовим. Регулярна база доходів допомагає захистити стабільність; дохід від придбань сам по собі не може виправдати розширення мультиплікатора. Повернення до позитивного органічного зростання є найкориснішим тестом того, чи відновлюються відкладені транзакції.
-
Заявлений грошовий потік від операційної діяльності завищує поліпшення базових показників грошових потоків. У першому півріччі грошовий потік від операційної діяльності за GAAP зріс на 27,9%, тоді як визначений IBM FCF знизився на 1,0%. Значну частину різниці пояснює рух дебіторської заборгованості за фінансуванням. Оцінка має винагороджувати стійку економіку клієнтської бази, а не тимчасове вивільнення активів фінансування.
-
Портфель має кілька справжніх драйверів зростання, але екосистема мейнфреймів залишається обмеженням. Red Hat зріс на 11% за сталого валютного курсу, тоді як Transaction Processing скоротився на 9% за тією ж базою. Обладнання та пов’язані з ним ліцензії можуть рухатися синхронно, коли змінюються бюджети клієнтів. Стійкість підписок зменшує шкоду, але не усуває залежність від строків.
-
Розподіл капіталу є другою перепоною на шляху до прибутковості для акціонерів. Придбання в першому півріччі поглинули близько 10,5 млрд дол. США, а основний борг у червні становив 48,9 млрд дол. США. Інтеграція, скорочення боргу та дохідність нових інвестицій важливіші за кількість оголошень про ШІ. Нещодавня продуктова та венчурна активність заслуговує на стратегічну увагу, але в цьому звіті не отримує окремої спекулятивної оцінки.
Сценарії оцінки є чітко визначеними дослідницькими припущеннями, а не консенсусом, прогнозами компанії щодо вартості акцій чи цільовими цінами. Негативний сценарій із FCF у розмірі 13,0 млрд USD за мультиплікатора 13x дає приблизно 179,38 USD на акцію; позитивний сценарій із 17,0 млрд USD за 17x дає 306,75 USD. Обидва сценарії використовують незмінну кількість акцій і не враховують проміжні грошові виплати, зміни боргу та часові фактори. Ці навмисно широкі сценарії демонструють чутливість до стійкості грошових потоків і довіри інвесторів. Базовий сценарій є більш достовірним, ніж позитивний, оскільки останній органічний результат у сегменті програмного забезпечення не змінився.
Відтворюваний операційний місток пояснює, чому важливе навіть помірне відновлення зростання. Річний перерахунок доходу від програмного забезпечення за II квартал дає 4 × 7,761 млрд дол. США = 31,044 млрд дол. США. Додаткові 3 відсоткові пункти річного зростання на цій ілюстративній базі додають 0,931 млрд дол. США доходу. За припущення 35% додаткового внеску до прибутку до оподаткування, ставки податку 20% і 90% конвертації в грошові кошти після додаткових потреб у капіталі це дає приблизно 0,235 млрд дол. США додаткового річного вільного грошового потоку (FCF). За мультиплікатора 15x це становить 3,52 млрд дол. США вартості власного капіталу, або приблизно 3,74 дол. США на акцію. Це розрахунок чутливості, а не прогноз доходу; сезонність, придбання та витрати на залучення бізнесу можуть змінити кожен етап конвертації.
2. Огляд компанії, структура бізнесу та ключові операційні показники
IBM продає програмне забезпечення, експертизу з упровадження та обчислювальну інфраструктуру, які великі організації використовують для виконання критично важливих робочих процесів. Серед клієнтів — підприємства зі складними застарілими системами, регульованими даними та високими вимогами до доступності. Дохід надходить від регулярних передплат і підтримки, споживання, ліцензій на програмне забезпечення, консалтингових проєктів, керованих операцій, обладнання та фінансування. Інвестиційна привабливість залежить від того, як ці потоки доходів підсилюють один одного та скільки додаткових зусиль із продажу й надання послуг вони потребують.
Red Hat забезпечує основу для застосунків та інфраструктури в середовищах, контрольованих клієнтами, і публічних хмарах. Автоматизація та Дані охоплюють управління технологічними операціями й корпоративною інформацією. Обробка транзакцій монетизує критично важливе програмне забезпечення, значна частина якого пов’язана з навантаженнями мейнфреймів. Консалтинг допомагає впроваджувати та експлуатувати ці системи. Інфраструктура постачає IBM Z, Power, Storage і підтримку. Фінансування сприяє закупівлям клієнтів та економічно відокремлене від грошового двигуна програмного забезпечення.
Структура бізнесу
|
Напрям бізнесу
|
Виручка за 2-й квартал, млрд дол. США
|
Частка виручки
|
Маржа прибутку сегмента
|
Бізнес-модель
|
|
Програмне забезпечення
|
7.761
|
45.2%
|
32.2%
|
Red Hat, Автоматизація, Дані та Обробка транзакцій; підписки, споживання, ліцензії та підтримка.
|
|
Консалтинг
|
5.327
|
31.0%
|
12.1%
|
Стратегія й технології, а також Інтелектуальні операції; реалізація проєктів і керовані послуги.
|
|
Інфраструктура
|
3.835
|
22.3%
|
21.8%
|
IBM Z, Power, Storage та підтримка інфраструктури; цикли оновлення обладнання й ануїтетні доходи від послуг.
|
|
Фінансування
|
0.186
|
1.1%
|
58.0%
|
Фінансування клієнтів; прибуток включає внутрішньогрупові статті, виключені під час консолідації.
|
|
Інше
|
0.052
|
0.3%
|
Не застосовується
|
Корпоративна та інша виручка; через округлення частки не становлять рівно 100%.
|
Частки розраховано на основі консолідованої виручки в розмірі 17,162 млрд дол. США. Сегментний прибуток є управлінським показником до корпоративних коригувань і не дорівнює консолідованому операційному прибутку. Фінансування включає внутрішньогрупову діяльність; його маржу не слід тлумачити як спред зовнішнього кредитування або безпосередньо порівнювати з прибутковістю програмного забезпечення. Сегмент програмного забезпечення отримав 2,502 млрд дол. США сегментного прибутку проти 0,647 млрд дол. США у консалтингу та 0,835 млрд дол. США в інфраструктурі; його значення для прибутків перевищує його частку у виручці.
Комерційна привабливість полягає в доступі до наявної клієнтської бази. Постачальник, який розуміє залежності застосунків, засоби контролю безпеки та вимоги до транзакцій, може продавати суміжне програмне забезпечення з меншим ризиком впровадження. Практичним обмеженням є розподіл клієнтського бюджету: критично важливе робоче навантаження може залишатися на місці, тоді як клієнт відкладає оновлення, велику ліцензійну угоду або проєкт трансформації. Тому технічне утримання клієнтів не гарантує стабільної квартальної виручки.
Основні операційні показники та зміни
|
Показник
|
Останнє підтверджене спостереження
|
Інвестиційна інтерпретація
|
|
Зростання програмного забезпечення
|
+5% за звітністю; органічне зростання відсутнє
|
Придбання сприяли розширенню; якість попиту потребує поліпшення органічного зростання.
|
|
Повторюване програмне забезпечення
|
Близько 80%; ARR — 24,6 млрд дол. США, +8%
|
ARR річно екстраполює поточну повторювану виручку; внесок придбань не дає змоги вважати це суто органічним показником.
|
|
Red Hat / Дані / Автоматизація
|
+11% / +18% / +3% у постійній валюті
|
Сильні продукти співіснують із нерівномірною широтою зростання.
|
|
Обробка транзакцій / IBM Z
|
−9% у постійній валюті / −42% за звітністю
|
Терміни ELA та цикл обладнання можуть переважити імпульс підписок.
|
|
Прогноз виручки / FCF на 2026 фінансовий рік
|
+4–5% у постійній валюті; FCF зросте приблизно на 1 млрд дол. США
|
Передбачуваний FCF на рівні приблизно 15,7 млрд дол. США залишається очікуванням керівництва.
|
|
Каталізатори жовтня
|
Самостійне розгортання Bob — 1 жовтня; інвестиція в Leena AI — 20 жовтня
|
Охоплення продуктів та активність екосистеми створюють можливості; кількісно оцінений місток до додаткового прибутку не розкрито.
|
Ключова відмінність для майбутнього результату полягає у виборі між відкладеною монетизацією та назавжди слабшим попитом. Керівництво пояснило значну частину недовиконання плану у 2 кварталі великими угодами, які не були закриті вчасно, оскільки клієнти надавали пріоритет закупівлям обмеженої інфраструктури. Це пояснення є правдоподібним, але все ж залишається поясненням керівництва. Ознаки відновлення мають проявитися в органічній виручці від програмного забезпечення, закритті угод і зборі грошових коштів, а не лише в коментарях щодо пайплайну.
Повторюваний дохід також потребує ретельної інтерпретації. ARR IBM розраховується шляхом річного перерахунку повторюваного доходу від програмного забезпечення за поточний квартал. Це не законтрактований портфель замовлень, і він не є самостійним показником чистого утримання клієнтів. Confluent робить внесок у розширену базу. Правильне питання полягає в тому, чи залишається зростання підписок здоровим після врахування придбань і чи збільшують продажі нових продуктів витрати клієнтів без непропорційних знижок.
Опція самостійного розгортання IBM Bob, запущена 1 жовтня, розширює доступ для клієнтів, яким потрібен контроль над кодом і розгортанням. Інвестиція IBM Ventures у Leena AI 20 жовтня додає доступ до агентів для бек-офісу. Жодне з цих оголошень не надає достатнього аудованого зв’язку між доходами та маржею, щоб обґрунтувати окреме підвищення прибутків. Правильним базовим підходом є розгляд потенційного майбутнього приєднання до програмних і консалтингових відносин IBM із визнанням витрат і вимог до виконання поряд із цією можливістю.
3. Фундаментальна якість
Оцінка якості: сильна економіка встановленої бази, неоднозначне поточне зростання, стабільна базова генерація грошових коштів і профіль розподілу капіталу з використанням позикового фінансування. Здатність IBM фінансувати інвестиції та виплати підтверджена, але останні результати поки не демонструють органічного прискорення, необхідного для агресивного перегляду оцінки.
|
Показник
|
1 півріччя 2025
|
1 півріччя 2026
|
Зміна / визначення
|
|
Виручка, млрд дол. США
|
31.519
|
33.079
|
+4.9%
|
|
Валова маржа за GAAP
|
57.1%
|
57.0%
|
−0.1 відсоткового пункту
|
|
Маржа до оподаткування за GAAP
|
11.9%
|
11.7%
|
−0.2 відсоткового пункту
|
|
Розбавлений EPS від діяльності, що триває, за GAAP, дол. США
|
3.43
|
3.55
|
+3.5%
|
|
Операційний грошовий потік за GAAP, млрд дол. США
|
6.071
|
7.766
|
+27.9%
|
|
Грошовий внесок від фінансової дебіторської заборгованості, млрд дол. США
|
0.606
|
2.264
|
Виключено з FCF IBM
|
|
OCF без урахування фінансової дебіторської заборгованості, млрд дол. США
|
5.465
|
5.503
|
+0.7%
|
|
Чисті капітальні витрати, млрд дол. США
|
0.657
|
0.743
|
+13.1%
|
|
FCF за визначенням IBM, млрд дол. США
|
4.808
|
4.760
|
−1.0%
|
|
FCF / виручка
|
15.3%
|
14.4%
|
Розраховано на основі неокруглених значень
|
Суми наведено відповідно до липневого релізу та подання до SEC; коефіцієнти розраховано. Чисті капітальні витрати включають основні засоби, зокрема нерухомість, виробничі потужності й обладнання, капіталізоване програмне забезпечення та пов’язані надходження від вибуття. У таблиці використано зіставні шестимісячні періоди; округлені показники маржі можуть дещо відрізнятися від змін, розрахованих на основі базових значень.
Місток грошових коштів є особливо важливим: USD 7,766 млрд GAAP OCF − USD 2,264 млрд внеску від фінансової дебіторської заборгованості − USD 0,743 млрд чистих капітальних витрат = USD 4,759 млрд, порівняно з розкритим FCF у розмірі USD 4,760 млрд через округлення. Простий показник OCF мінус витрати на обладнання дав би істотно інший результат. Визначення IBM краще ізолює генерування грошових коштів, не пов’язане з фінансуванням, однак FCF залишається показником не за GAAP і не включає витрати на придбання.
Керівництво зберегло очікування щодо приблизно на 1 млрд дол. США більшого FCF, ніж у 2025 році. Використання округленого річного базового показника в 14,7 млрд дол. США передбачає приблизно 15,7 млрд дол. США на 2026 рік. Віднімання FCF за перше півріччя в розмірі 4,760 млрд дол. США залишає 10,94 млрд дол. США на друге півріччя, або 69,7% від передбачуваної суми за весь рік. Сезонне зміщення показників IBM на кінець року робить це можливим, але це означає, що дохідність за весь рік не слід вважати вже отриманою. Поліпшення в третьому кварталі за зростаючої залежності від четвертого кварталу було б слабшим доказом, ніж ширший прогрес у зборі коштів.
Рентабельність покращувалася нерівномірно. Сегментна маржа консалтингу зросла попри незначне зростання виручки, що свідчить про здатність продуктивності підтримувати прибутки на повільному ринку. Валова маржа програмного забезпечення знизилася, тоді як його сегментна маржа зросла, що вказує на те, що операційна дисципліна допомогла компенсувати тиск, пов’язаний із продуктами та інвестиціями. Таке поєднання є корисним, але має межі: повторне скорочення витрат не може нескінченно замінювати зростання виручки без послаблення розробки продуктів, потенціалу продажів або надання послуг.
Баланс є радше обмеженням, ніж кризою. Грошові кошти станом на червень, обмежені в користуванні грошові кошти та ринкові цінні папери становили близько 8,2 млрд дол. США проти сукупного боргу в розмірі 62,0 млрд дол. США. Із цього боргу 13,0 млрд дол. США було пов’язано з Фінансуванням; у презентації зазначено 48,9 млрд дол. США основного боргу. Основний борг зріс із 46,2 млрд дол. США на кінець року. Борг за фінансуванням має пов’язані активи, тому віднімання всього боргу від оцінки, що враховує лише програмне забезпечення, без урахування відповідних активів фінансування спотворило б порівняння. Водночас виключення боргу за фінансуванням не означає, що решта боргового навантаження зникає.
Розподіл капіталу необхідно оцінювати після придбань. Витрати на придбання у першому півріччі перевищили визначений компанією FCF за перше півріччя, тоді як на дивіденди було витрачено ще 3,2 млрд дол. США. Придбання можуть створювати стійку стратегічну цінність, але вони потребують грошових коштів і спричиняють витрати на інтеграцію, амортизацію та виконання. Використаний тут мультиплікатор FCF є підходом до оцінки грошового потоку власного капіталу для розкритого IBM показника, а не мультиплікатором вартості підприємства чи твердженням, що весь FCF може бути негайно розподілений.
Найважливішою змінною є перетворення органічного доходу від програмного забезпечення на скоригований на фінансування грошовий потік. Поліпшення органічного попиту підтвердило б як ціннісну пропозицію для клієнтів, так і економіку розширеного портфеля. Зростання звітного доходу, зумовлене переважно придбаннями, надало б значно менше доказів. Базовий сценарій передбачає поступове поліпшення за умови збереження інвестицій, а не раптове повернення до преміальних темпів зростання.
4. Галузевий і конкурентний ландшафт
IBM працює у сферах корпоративного програмного забезпечення, гібридної інфраструктури та технологічних послуг. Ці ринки мають спільних клієнтів, але різну економіку. Хмарне споживання охоплює зростання використання, комплекси застосунків монетизують бізнес-процеси, проміжне програмне забезпечення керує складністю, а консалтинг монетизує зусилля з упровадження. ШІ може збільшити попит на кожному рівні, водночас зміщуючи витрати до рівня, що забезпечує найочевиднішу негайну вигоду.
|
Конкурентний рівень
|
Масштаб / підтвердження IBM
|
Альтернативи
|
Наслідки для оцінки
|
|
Гібридне середовище виконання застосунків
|
Red Hat зріс на 11% у постійній валюті
|
Microsoft і хмарні альтернативи нативного типу
|
IBM отримує вигоду, коли клієнти зберігають гнучкість розгортання; споживання публічних хмар зростає швидше.
|
|
Корпоративні дані та контроль
|
Напрям даних зріс на 18% у постійній валюті
|
SAP і хмарні платформи даних
|
Придбані активи у сфері даних посилюють охоплення; інтеграція та перехресний продаж визначають економічну віддачу.
|
|
Упровадження та експлуатація ШІ
|
Консалтинг зріс на 1% у постійній валюті
|
Accenture і спеціалізовані компанії
|
IBM має доступ до встановленої клієнтської бази, але нещодавнє зростання конкурентів є сильнішим.
|
|
Критично важливі обчислення
|
Дохід від інфраструктури — 3,835 млрд дол. США
|
Міграція до хмари та альтернативна інфраструктура
|
Високі витрати на зміну постачальника підтримують утримання клієнтів; однак терміни закупівель і надалі спричиняють волатильність прибутків.
|
|
Суверенний ШІ та квантові технології
|
Self-hosted Bob; контракт Anderon на суму до 1 млрд дол. США
|
Гіперскейлери та спеціалізовані платформи
|
Вибір способу розгортання розширює можливості; гранти та венчурні інвестиції не свідчать про наявність регулярного прибутку.
|
Ця методологія використовує розкритий операційний масштаб, а не непідтверджену оцінку частки ринку. Порівняння не стверджує, що один відсотковий пункт зростання хмарного сегмента дорівнює одному відсотковому пункту зростання програмного забезпечення для мейнфреймів. IBM може отримувати вигоду від зростання корпоративного бюджету на ШІ й водночас втрачати відносну частку гаманця, якщо інші постачальники швидше монетизують впровадження.
|
Компанія
|
Звітний період
|
Дохід / масштаб
|
Зростання
|
Показник прибутковості
|
Релевантний KPI
|
|
IBM
|
2 квартал 2026 року, 30 червня
|
17,162 млрд дол. США
|
+1% за звітністю
|
Операційна маржа до оподаткування non-GAAP 19,2%
|
ARR програмного забезпечення — 24,6 млрд дол. США; консалтинг +1% за сталого валютного курсу
|
|
Microsoft
|
4-й кв. 2026 фін. року, 30 червня
|
90,0 млрд дол. США
|
+18% за звітними даними
|
Операційна маржа GAAP 45,1%, розрахована
|
Azure та інші хмарні сервіси +43%; Intelligent Cloud — 39,3 млрд дол. США
|
|
SAP SE
|
2-й кв. 2026 року, 30 червня
|
Загальна виручка +9%; валюта врахована
|
Хмарний сегмент +22% за звітними даними / +24% за сталого валютного курсу
|
Операційний прибуток за IFRS +8%; маржу не використано
|
Поточний портфель хмарних замовлень — 22,9 млрд євро, +26% за сталого валютного курсу
|
|
Accenture plc
|
4-й кв. 2026 фін. року, 31 серпня
|
18,7 млрд дол. США
|
+6% за звітними даними / +7% у місцевій валюті
|
Операційна маржа GAAP 15,3%
|
Бронювання — 22,2 млрд дол. США; квартальний вільний грошовий потік — 2,8 млрд дол. США
|
Періоди та визначення є приблизними зіставленнями. Microsoft і IBM охоплюють червневий квартал; Accenture — серпневий. Маржа Microsoft — це операційний прибуток у розмірі 40,6 млрд USD, поділений на виручку в розмірі 90,0 млрд USD. Дохідність IBM до оподаткування за non-GAAP включає інший набір коригувань і вплив фінансування. SAP звітує за МСФЗ у EUR; зростання та портфель замовлень збережено в оригінальних одиницях. Ці дані підтримують порівняння бізнесів, а не механічно складену рейтингову таблицю маржі.
Microsoft є найочевиднішим переможцем у поточній монетизації хмарних послуг: зростання Azure свідчить про значно швидше розширення споживання інфраструктури, ніж сукупний дохід IBM. SAP перемагає в міграції підприємств до хмари та зростанні портфеля замовлень. Останнє зростання доходів Accenture є сильнішим, ніж у IBM Consulting, що свідчить про наявність можливостей у сфері впровадження, але про те, що нещодавнє виконання IBM відставало від цього орієнтиру. Ці спостереження не доводять змін часток на ідентичних ринках, оскільки структура бізнесів компаній відрізняється.
У межах IBM нинішніми лідерами зростання є Red Hat і Data, тоді як Transaction Processing та IBM Z стали аутсайдерами за виручкою у II кварталі. Називати останні структурно застарілими було б необґрунтовано; так само було б помилкою вважати їхній спад несуттєвим. Вони залишаються економічно важливими та можуть впливати на витрати клієнтів на решту портфеля. Тому відновлення великих транзакцій мало б непропорційно велике значення для загальної дискусії щодо зростання.
IBM є чистим стратегічним бенефіціаром складності гібридного ШІ, оскільки управління, вибір розгортання та інтеграція відповідають її можливостям. Наразі вона є слабшим бенефіціаром реалізованого зростання, ніж найшвидше зростаючі хмарні та прикладні аналоги. Найкращий шлях до поліпшення економічних показників — продавати більше програмного забезпечення в межах наявних відносин, зберігаючи контроль клієнта в різних середовищах. Її основний конкурентний ризик полягає в тому, що постачальник застосунків або хмарна платформа інтегрує достатньо засобів оркестрації та управління, щоб зменшити потребу в іншому платному рівні.
Квантова сфера заслуговує на окремий підхід. Остаточно затверджене Міністерством торгівлі фінансування в розмірі до 1 млрд дол. США для Anderon підтримує розвиток виробництва; воно не свідчить про найближчий комерційний попит, прибуток або надходження грантових коштів у поточному кварталі. Дослідницька опційність може стати цінною, але цей звіт не передбачає окремої квантової премії. Сценарій грошових потоків має ґрунтуватися на наявному корпоративному бізнесі.
5. Ключові ризики
-
Затримані ліцензії стають втраченим бізнесом. Якщо органічне зростання ПЗ залишатиметься нульовим або від’ємним, а обробка транзакцій — глибоко від’ємною, пояснення часовими чинниками стане менш переконливим. Нижча абсорбція виручки стримуватиме прибуток і підірве мультиплікатор FCF.
-
Відновлення грошових надходжень і надалі зумовлене фінансуванням. Якщо операційний грошовий потік за GAAP зростатиме, тоді як генерування коштів без урахування дебіторської заборгованості за фінансуванням стагнуватиме, заявлене поліпшення ліквідності не підтвердить операційну тезу. Скорочення FCF за підсумками року безпосередньо зменшить знаменник оцінки.
-
Інтеграція придбань послаблює дохідність. Якщо перехресні продажі розчарують або зростуть витрати на утримання клієнтів та інтеграцію, придбане зростання може спожити більше грошових коштів, ніж очікувалося. Вищий основний борг тоді обмежить дивіденди, гнучкість інвестицій і майбутні придбання.
-
Бюджети на ШІ оминають платні програмні рівні IBM. Якщо клієнти консолідують управління, розробку та агентів у межах наявних контрактів на застосунки або хмарні послуги, впровадження може зрости без зіставного зростання доходів IBM. Ціновий тиск зменшить приріст маржі в операційному мосту.
-
Заходи з підвищення продуктивності шкодять спроможності до виконання поставок. Якщо скорочення витрат послабить охоплення спеціалізованими продажами або виконання консалтингових проєктів, найближче зростання маржі може змінитися слабшими бронюваннями та продовженнями контрактів. Це знизить стійкість передбачуваної конверсії грошових коштів.
-
Інфраструктурний цикл поглиблює спад. Додаткові відтермінування щодо IBM Z і пов’язаних корпоративних угод одночасно тиснутимуть на апаратне та програмне забезпечення. Погіршення квартальної структури продажів може нівелювати зростання регулярних доходів від підписок.
-
Капіталомістка опціональність розширюється до монетизації. Інвестиції в квантові технології або нові зобов’язання, що випереджають грошову віддачу, можуть збільшити потреби в капіталі. Державна підтримка зменшує частину фінансового навантаження, але не усуває ризиків виконання чи комерціалізації.
6. Контрольний список моніторингу
Наведені нижче порогові значення є результатом дослідження, а не прогнозами компанії чи підтвердженим консенсусом ринку. Вони покликані зробити інвестиційну тезу такою, яку можна спростувати після публікації результатів за III квартал і в подальших оновленнях.
-
Органічне зростання програмного забезпечення: понад 3% посилило б аргументи на користь відновлення; нульове або від’ємне значення послабило б їх. Слід відокремлювати внесок придбань від зіставного зростання.
-
Повторюваний попит: стале двозначне зростання Red Hat і зростання ARR понад останній показник у 8% були б позитивним сигналом за умови розкриття впливу придбань. Більша звітна база за слабшого базового попиту не відповідала б цьому критерію.
-
Відновлення транзакцій: наближення зростання Transaction Processing у постійній валюті до нуля підтвердило б пояснення щодо відкладених угод; ще одне падіння приблизно на 9% посилило б структурні побоювання.
-
Прогрес у генеруванні грошових коштів: зберегти цільовий показник річного FCF на рівні приблизно 15,7 млрд дол. США та оцінити решту необхідного обсягу в IV кварталі. Скорочення нижче 15 млрд дол. США послабило б запас міцності оцінки, навіть якщо скоригований EPS утримається.
-
Зростання та маржа консалтингу: зростання виручки понад 3% за незмінного валютного курсу та маржа сегмента щонайменше 12% свідчили б про здоровіше поєднання зростання й прибутковості; підвищення маржі за скорочення виручки є слабшим підтвердженням.
-
Основний борг: зниження від червневих 48,9 млрд дол. США підтримало б фінансову дисципліну. Зростання без прозорого обґрунтування доходності придбання або інвестицій послабило б її.
-
Розкриття інформації щодо монетизації ШІ та інвестицій: шукайте чітко ідентифіковані платні впровадження у виробничому середовищі, продовження контрактів, додаткову виручку від ПЗ і пов’язані витрати для продуктів Bob та оркестрації. Самі лише оголошення та частки у венчурних компаніях не змінюють модель прибутків.
Межа суттєвої інформації: не включено фінансові результати за III квартал, незалежно верифікований актуальний консенсус прогнозів прибутку або очікуваний рух ціни, закладений в опціони. Найближча доступна публічна фінансова звітність — за II квартал / перше півріччя 2026 року. Усі сценарії оцінки та операційні порогові значення є припущеннями цього звіту. Майбутня публікація результатів може істотно змінити висновок. Офіційний торговий HTML LBank із наявним наповненням було перевірено через HTTP у командному рядку 21 жовтня; він підтверджує спостережуваний інтерфейс ринку токена, а не виконувану глибину ринку чи пряме юридичне володіння акціями IBM.
7. Джерела
-
Спотова торгівля IBMON/USDT | LBank (https://www.lbank.com/trade/ibmon_usdt) — 2026-10-21; заархівовано торговий інтерфейс із наявним наповненням; котирування токена не є котируванням акцій на NYSE.
-
-
-
-
IBM ОПРИЛЮДНИЛА РЕЗУЛЬТАТИ ЗА ДРУГИЙ КВАРТАЛ (https://newsroom.ibm.com/2026-07-22-IBM-RELEASES-SECOND-QUARTER-RESULTS) — 2026-07-22; квартал і шість місяців, що завершилися 2026-06-30; дані за GAAP і узгоджені дані не за GAAP.
-
-
-
-
Річний звіт IBM за 2025 рік (https://www.ibm.com/downloads/documents/us-en/15db52348fc203a4) — Рік, що завершився 2025-12-31; базовий річний показник вільного грошового потоку та бухгалтерський контекст.
-
-
-
-
-
-
-