Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: цей звіт складено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та дослідницького обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією або гарантією прибутковості. Операційна діяльність компанії, оцінки, ринкові ціни та консенсус-очікування, розглянуті в цьому документі, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та ухвалювати власні рішення.
1. Основний висновок
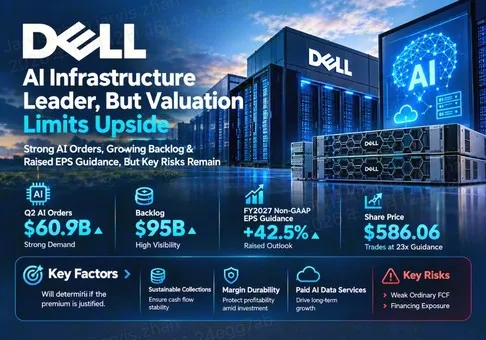
Загальна оцінка: Dell Technologies Inc. є одним із ключових бенефіціарів витрат на ШІ-інфраструктуру, проте оцінка її акцій уже враховує значне зростання прибутків. На момент закриття регулярної торгової сесії 9 жовтня на рівні 586,06 дол. США акції торгуються з мультиплікатором 22,98× прогнозного non-GAAP EPS за 2027 фінансовий рік та 24,05× прогнозного GAAP EPS. Співвідношення ризику й винагороди є помірно несприятливим за цією орієнтирною ціною, оскільки премію має виправдовувати стійка конвертація в грошові кошти, а не лише обсяг замовлень. Найважливішою змінною є фінансування та інкасація платежів за профінансовані розгортання інфраструктури.
-
Видимість попиту є високою, проте терміни й надалі мають економічне значення. Замовлення ШІ у II кварталі на суму 60,9 млрд дол. США та портфель невиконаних замовлень на кінець періоду в розмірі 95,0 млрд дол. США підтримують видимість поставок. Замовлення стає цінним для акціонерів завдяки прибутковому відвантаженню, прийманню та отриманню оплати; сам по собі більший портфель замовлень не означає вищої сталої грошової дохідності.
-
Перегляд прибуткових показників є суттєвим. Прогнозований non-GAAP EPS на 2027 фінансовий рік зріс із 17,90 до 25,50 дол. США, що відповідає розрахунковому збільшенню на 42,5%. Тому ціну акції потрібно оцінювати відносно нової бази прибутків. Було б оманливо називати акцію недорогою, посилаючись на темп зростання прибутку без аналізу того, яка частина цього зростання може повторюватися.
-
Якість грошових потоків є ключовим обмеженням для оцінки вартості. Звичайний FCF за 2 квартал становив 0,986 млрд дол. США порівняно зі скоригованим FCF у розмірі 8,149 млрд дол. США. Останній виключає вплив на грошові кошти від фінансування дебіторської заборгованості та орендованого обладнання. Ці коригування допомагають аналізувати фінансову діяльність, але їх не можна просто вважати грошовими коштами, доступними для необмеженого розподілу.
-
Послуги з обробки даних, пов’язані зі ШІ, пропонують правдоподібний шлях до поліпшення економічних показників. Оголошення про Платформу даних для ШІ від 6 жовтня передбачає поетапні релізи в листопаді та грудні 2026 року, а також у першому півріччі 2027 року. Можливість полягає у збільшенні частки платного сховища та сервісного наповнення розгортання. Оголошення є каталізатором, але не доказом додаткових законтрактованих доходів.
-
Премія потребує вимірюваної стійкості. Як аналітичний сценарій чутливості, 20× незмінний EPS у 25,50 дол. США дає 510,00 дол. США, що на 13,0% нижче референтної ціни закриття. За того самого мультиплікатора для досягнення поточної ціни потрібен EPS у 29,303 дол. США, або на 14,9% вище прогнозного орієнтиру. Це бар’єр для прибутків, а не цільова ціна чи консенсус-прогноз.
Базовий сценарій передбачає подальше розширення бізнесу за оцінки, що забезпечує обмежений захист від ускладнень у фінансуванні або повернення до більш звичайної економіки апаратного забезпечення. Для сильнішого інвестиційного висновку необхідне поліпшення грошових надходжень і доходності фінансування поряд із задекларованим прибутком. Слабший висновок буде обґрунтованим, якщо кредитна експозиція зростатиме швидше, ніж прибуткові прийняті поставки. Наведені вище мультиплікатори — це ціна, поділена на прогноз менеджменту, а не ретроспективна оцінка чи ковзна оцінка на наступні дванадцять місяців.
2. Огляд компанії, структура бізнесу та ключові операційні показники
Dell продає інфраструктуру та клієнтські пристрої, поєднуючи системну інженерію, закупівлю компонентів, розгортання, підтримку та фінансування. ISG включає сервери для ШІ, традиційні сервери й мережеве обладнання, а також системи зберігання даних. CSG обслуговує комерційних споживачів і споживачів пристроїв. Продажі продуктів зазвичай залежать від постачання та застосовних умов приймання; угоди щодо підтримки та обслуговування можуть продовжувати відносини з клієнтами після початкової операції з придбання обладнання. Dell Financial Services, або DFS, може допомогти клієнтам придбати необхідні потужності, водночас створюючи інший профіль фінансування та ризиків порівняно з негайним продажем за готівку.
Комерційна пропозиція полягає в інтеграції. Клієнтам потрібна операційна система із сумісними обчислювальними ресурсами, пам’яттю, мережевими можливостями, сховищами даних і тепловою конструкцією. Їм також потрібна підтримка, коли розгортання зазнає невдачі або робочі навантаження змінюються. Це створює можливість для усталеного постачальника перемагати сукупність окремих закупівель компонентів. Цінність цієї позиції залежить від того, чи готові клієнти платити за надійність і швидкість розгортання, а не знижувати маржу інтегратора під час переговорів.
|
Бізнес / 2-й кв. 2027 фінансового року
|
Виручка, млрд дол. США
|
Зростання рік до року
|
Економіка та ціннісна пропозиція для клієнтів
|
|
Сервери, оптимізовані для ШІ
|
16.401
|
100%
|
Графічні системи та розгортання стійок; приймання клієнтами й фінансування впливають на строки надходження коштів
|
|
Традиційні сервери та мережеве обладнання
|
10.531
|
122%
|
Корпоративні обчислювальні ресурси та оновлення інфраструктури; значення мають ціноутворення й структура конфігурацій
|
|
Системи зберігання даних
|
4.850
|
26%
|
PowerScale та інші платформи зберігання даних; доступ до даних, захист і підтримка
|
|
Комерційні клієнти
|
13.192
|
22%
|
Корпоративні ПК і робочі станції; контракти на парк пристроїв, канали продажу та підтримка
|
|
Споживчі клієнти
|
1.842
|
7%
|
Споживчі ПК та ігрові системи; більш дискреційний попит
|
|
Операційний дохід ISG / CSG
|
4.781 / 1.142
|
225% / 42%
|
Операційний дохід сегментів не включає корпоративні статті узгодження; це не маржа на рівні продуктів
|
Сервери, оптимізовані для ШІ, не слід аналізувати як бізнес із підписки на програмне забезпечення. Дорогі прискорювачі можуть швидко збільшувати відображений обсяг продажів без пропорційного підвищення власної цінності інтегратора. Корисним комерційним тестом є прибуток, отриманий на одне завершене впровадження після врахування вимог до підтримки, фінансування та оборотного капіталу. Маржа на рівні продуктів тут окремо не розкривається; маржу ISG не можна механічно застосовувати до кожного долара доходу від ШІ.
Традиційні обчислення та зберігання даних мають значення, оскільки функціональне середовище ШІ потребує підготовки даних, їх отримання, безпеки та навантажень загального призначення. Їхня прибутковість може підтримати консолідований результат, коли зростає частка рішень із високою часткою прискорювачів. Клієнтські пристрої забезпечують широкі корпоративні відносини та можливості для оновлення, але їхній попит і надалі залежить від бюджетів, запасів у каналах збуту та цін. Корпоративний проєкт ШІ не створює автоматично прибутковий цикл заміни ПК.
Основні операційні показники та зміни
|
Операційний показник
|
Перевірене значення
|
Інтерпретація
|
|
Замовлення ШІ за 2 квартал / портфель замовлень на кінець періоду
|
60,9 / 95,0 млрд дол. США
|
Бронювання замовлень забезпечують видимість; портфель замовлень не є грошовими коштами або фіксованим графіком поставок
|
|
Виручка за 2027 фінансовий рік / прогноз виручки від ШІ
|
192,0 / 74,0 млрд дол. США
|
Прогноз керівництва, а не консенсус-аналітиків
|
|
Середнє прогнозне значення виручки за 3 квартал / non-GAAP EPS
|
49,0 млрд дол. США / 6,50 дол. США
|
Останній орієнтир компанії щодо виконання в наступному кварталі
|
|
Середнє прогнозне значення GAAP / non-GAAP EPS за 2027 фінансовий рік
|
24,37 / 25,50 дол. США
|
Різні показники обліку; використовуйте окремі знаменники для оцінки
|
|
Валова / операційна маржа за GAAP за 2-й квартал
|
20,93% / 11,46%
|
Розраховано на основі 10-Q; округлено до двох знаків після коми
|
|
Оновлення платформи даних ШІ від 6 жовтня
|
Листопад–грудень 2026 року; 1-ше півріччя 2027 року
|
Поетапна доступність; монетизація залишається припущенням для дослідження
|
Остання продуктова подія зміщує порядок денний дослідження у бік платного впровадження рівня даних. Спільне семантичне представлення та керований корпоративний контекст можуть спростити експлуатацію й масштабування інсталяції ШІ. Економічним критерієм є додаткові витрати клієнтів і їх утримання, а згодом — прибуток, який можна віднести до цього напряму. Демонстрації, внутрішні бенчмарки швидкості та дати доступності відповідають на інші запитання, ніж комерційна конверсія. Базовий сценарій не передбачає окремого прогнозу виручки від цього оголошення.
Наступний звітний квартал слід оцінювати за власними орієнтирами компанії щодо виручки та EPS, а не за неперевіреним ринковим консенсусом. Перевищення прогнозу щодо виручки, зумовлене прискоренням відвантажень, може бути менш цінним, ніж менше перевищення, що супроводжується швидшими платежами та нижчою потребою у фінансуванні. І навпаки, звичайна слабкість FCF в одному кварталі може відображати початкове фінансування якісної дебіторської заборгованості клієнтів. Правильна реакція — відстежувати подальший цикл фінансування та стягнення коштів, а не припускати, що кожне коригування є нешкідливим або що зростання фінансування за своєю суттю є негативним.
3. Фундаментальна якість
|
млрд дол. США, якщо не зазначено EPS або коефіцієнт
|
2-й квартал 2026 фінансового року
|
1-й квартал 2027 фінансового року
|
2-й квартал 2027 фінансового року
|
|
Виручка
|
29.776
|
43.842
|
46.971
|
|
Операційний прибуток за GAAP
|
1.773
|
3.656
|
5.385
|
|
Операційна маржа за GAAP
|
5.95%
|
8.34%
|
11.46%
|
|
Розводнений EPS за GAAP, дол. США
|
1.70
|
5.24
|
6.34
|
|
Розводнений EPS не за GAAP, дол. США
|
2.32
|
4.86
|
7.04
|
|
Операційний грошовий потік
|
2.543
|
4.081
|
2.225
|
|
Чисті капітальні витрати та капіталізоване програмне забезпечення
|
0.675
|
0.963
|
1.239
|
|
FCF
|
1.868
|
3.118
|
0.986
|
|
Скоригований FCF
|
2.518
|
3.165
|
8.149
|
|
Грошові кошти: 30 січня / 31 липня 2026 року
|
11.528
|
Не використовується
|
11.569
|
|
Основна сума боргу: 30 січня / 31 липня 2026 року
|
31.763
|
Не використовується
|
34.747
|
|
Основний борг: 30 січня / 31 липня 2026 року
|
17.018
|
Не використовується
|
13.983
|
Періоди є фінансовими кварталами, якщо не зазначено інше. Останні три рядки порівнюють дати балансу 30 січня та 31 липня; перший баланс не є балансом за 2-й квартал 2026 фінансового року. Чисті капітальні витрати включають капіталізоване програмне забезпечення та відповідні надходження від продажу активів. FCF — це операційний грошовий потік мінус чисті капітальні витрати; скоригований FCF додатково виключає грошові ефекти дебіторської заборгованості за фінансуванням і орендованого обладнання. EPS за GAAP і не-GAAP є окремими показниками.
Оцінка якості: Операційна діяльність є сильною; поточна звичайна конверсія прибутку в грошові кошти є слабкою відносно прибутку; фінансування за рахунок балансу є керованим, але складнішим, ніж простий розрахунок чистого боргу; розподіл капіталу потребує інтерпретації з урахуванням фінансування. Річною вихідною точкою були виручка за 2026 фінансовий рік у розмірі 113,5 млрд дол. США, EPS non-GAAP у розмірі 10,30 дол. США та операційний грошовий потік у розмірі 11,2 млрд дол. США. Це свідчить про здатність генерувати грошові кошти протягом тривалішого періоду, але не доводить, що поточне розширення вимагатиме такого самого обсягу капіталу на кожен долар виручки.
Розмежування між основним боргом і боргом DFS є суттєвим. Борг, пов’язаний із фінансуванням, асоціюється з дебіторською заборгованістю та активами, переданими в лізинг, тоді як основний борг допомагає описати структуру капіталу операційної компанії. Віднімання всього боргу, пов’язаного з фінансуванням, із вартості підприємства без одночасного аналізу пов’язаних активів спотворило б оцінку. Так само виключення боргу, пов’язаного з фінансуванням, не усуває ризику стягнення, заставного забезпечення або рефінансування. Тому в нашій оцінці для основної оцінки використовується чутливість EPS, а фінансування оцінюється окремо, замість створення мультиплікатора вартості підприємства з несумісних вхідних даних.
Вирішальне з економічного погляду питання полягає в тому, чи забезпечує додаткове розгортання задовільну прибутковість капіталу, який Dell та її партнери з фінансування спрямовують на це. Дебіторська заборгованість може бути цінним активом, навіть якщо її виникнення зменшує поточний операційний грошовий потік. Однак прибутковість залежить від платежів, кредитної якості, спредів фінансування та вартості активу протягом дії контракту. Скоригований показник грошових коштів є корисним лише в сукупності з цими зобов’язаннями. Зростаюча різниця між звітною та скоригованою конверсією грошових коштів робить це важливішим для інвестиційної тези.
Відтворюваний механізм передавання від бізнесу до оцінки
Розгляньмо умовні додаткові 10,0 млрд дол. США виручки від ШІ-серверів. Це сценарій аналітика, а не рекомендація керівництва. Припустімо операційну маржу 5%, граничну ставку податку 20% і 652 мільйони розводнених акцій, за незмінних корпоративних витрат, відсотків за фінансуванням і кількості акцій. Додатковий операційний прибуток становить 0,500 млрд дол. США; прибуток після сплати податків — 0,400 млрд дол. США; додатковий EPS — 0,6135 дол. США. За припущеного мультиплікатора 20× чутливість вартості власного капіталу на основі прибутку становить 12,27 дол. США на акцію. Маржа 3% натомість дає EPS 0,3681 дол. США та чутливість 7,36 дол. США.
За того самого доходу припустімо, що додаткові грошові кошти, заморожені в дебіторській заборгованості та запасах, за вирахуванням фінансування постачальниками, становлять 1,0 млрд дол. США, а додаткові чисті капітальні витрати — 0,1 млрд дол. США. Ігноруючи негрошові витрати та подальші надходження, додатковий FCF становить 0,4 млрд дол. США мінус 1,0 млрд дол. США мінус 0,1 млрд дол. США, або від’ємні 0,7 млрд дол. США. За чистих інвестицій в оборотний капітал лише 0,2 млрд дол. США FCF стає додатним 0,1 млрд дол. США. Грошовий результат навмисно відокремлено від оцінки прибутку: прибуткове розширення може створити негайну потребу у фінансуванні.
Цей ланцюг пов’язує попит на розгортання з продажами, операційною маржею, прибутком, фінансуванням і оцінкою. Припущені маржі та обсяги фінансування є параметрами чутливості; вони не оцінюють фактичну економіку Dell на рівні окремих продуктів. Це показує, чому великого прогнозу продажів недостатньо для вирішення дискусії щодо акцій. Стійке генерування грошових коштів залежатиме від надходжень і структур фінансування протягом строку експлуатації розгортань. Мультиплікатор прибутку має компенсувати інвесторам цю невизначеність і можливість того, що сприятливий квартал ціноутворення не перетвориться на постійну маржу.
4. Галузевий і конкурентний ландшафт
Відповідна галузь охоплює інтеграцію корпоративної та хмарної інфраструктури, а також суміжні напрями зберігання даних, мереж, клієнтських пристроїв і послуг. Чинники попиту різняться залежно від клієнтів. Великі покупці ШІ нарощують потужності прискорювачів, підприємствам потрібні дані з належним управлінням і підтримка розгортання, а традиційні користувачі ІТ замінюють обладнання або консолідують робочі навантаження. Зростання виручки в цих категоріях не є єдиним показником впровадження робочих навантажень ШІ. Зміни цін на компоненти та конфігурацій також можуть впливати на номінальну виручку галузі.
|
Позиція в ланцюгу створення вартості
|
Спостережуваний масштаб або докази
|
Конкурентний тиск
|
Наслідки для оцінки
|
|
Інтеграція стійок і систем
|
Портфель замовлень Dell у сфері ШІ за 2 квартал: 95,0 млрд дол. США
|
Supermicro, Lenovo та HPE; самостійна інтеграція клієнтами
|
Винагороджувати виконання та ринкове прийняття, а не лише перенесення вартості компонентів
|
|
Корпоративна інфраструктура даних
|
Виручка Dell від систем зберігання даних зросла на 26% рік до року
|
HPE та ширші екосистеми зберігання даних/програмного забезпечення
|
Стійкі додаткові продажі можуть підтримати преміальну оцінку, якщо за ними послідує монетизоване впровадження
|
|
Парк ПК і робочих станцій
|
Частка ПК Lenovo — 24,2%, за даними компанії
|
Масштаб Lenovo та конкуренція в каналах збуту
|
Dell не слід оцінювати як домінуючий бізнес у сфері ПК
|
|
Постачання обчислювальних потужностей і фінансування
|
Фінансована поставка відокремлює продажі від надходження коштів
|
Розподіл чипів, кредитні ринки та бюджети клієнтів
|
Нормалізуйте потреби у фінансуванні перед капіталізацією скоригованого вільного грошового потоку
|
Ланцюг постачання створює переговорну силу на кількох етапах. Постачальники чипів впливають на доступ до компонентів і графіки платформ. Клієнти з дуже великими закупівлями можуть домовлятися про ціни або забезпечувати більшу інтеграцію власними силами. Постачальники систем конкурують за поставками, інженерними рішеннями, сервісом і фінансуванням. Системи зберігання даних і послуги з роботи з даними можуть пропонувати більше власного унікального контенту, але клієнт має альтернативи та може віддавати перевагу наявній екосистемі програмного забезпечення. Dell отримує вигоду, якщо її встановлена інфраструктура стає природною платформою для додаткових платних робочих навантажень.
|
Компанія / звітний період
|
Порівнянний масштаб серед публічних компаній
|
Зростання
|
Метрика прибутковості / грошових коштів
|
Інтерпретація дослідження
|
|
Dell Technologies Inc. / 2-й квартал 2027 фінансового року, 31 липня
|
ISG: 31,782 млрд дол. США
|
ISG 89%
|
Операційна маржа ISG 15,0%; FCF групи — 0,986 млрд дол. США
|
Значний масштаб інфраструктури; фінансування поглинає грошові кошти
|
|
Hewlett Packard Enterprise Company / 3-й квартал 2026 фінансового року, 31 липня
|
Група: 12,2 млрд дол. США
|
34%
|
Операційна маржа групи за GAAP 11,4%; без урахування GAAP — 16,2%
|
Висока частка мережевих рішень; ефекти придбання обмежують органічне порівняння
|
|
Lenovo Group Limited / 1-й квартал 2026/27 фінансового року, червневий квартал
|
ISG: 8,5 млрд дол. США
|
ISG 98%
|
Операційна маржа ISG 9,1%
|
Відновлення інфраструктурного бізнесу становить реальну конкурентну загрозу
|
|
Super Micro Computer, Inc. / 4-й квартал 2026 фінансового року, 30 червня
|
Група: 11,1 млрд дол. США
|
Приблизно 91%
|
Валова маржа за GAAP 17,5%; операційний грошовий потік — 0,747 млрд дол. США
|
Зростання та відновлення маржі; звіт є попереднім
|
Це приблизні операційні порівняння, а не оцінки ринкової частки. Dell і Lenovo ISG — це показники сегментів; дані HPE та Supermicro є консолідованими. Придбання HPE та її структура мережевого бізнесу впливають на зростання й маржі. Lenovo використовує HKFRS і визначену компанією сегментну звітність. Показники Supermicro взято з попереднього неаудованого релізу, і вони можуть змінитися. Валова маржа та операційна маржа — це різні показники; їх чітко позначено, і їх не ранжують як еквівалентні показники прибутковості.
Хто перемагає: Dell перемагає за масштабом інфраструктурного бізнесу та конвертацією в прибуток; Lenovo посилює свою значущість в інфраструктурі; HPE має диференційовані позиції в мережевому та корпоративному сегментах; Supermicro демонструє сильне зростання продажів і відновлення заявленої маржі. Наявні розкриття інформації компаніями не визначають одного публічного постачальника, що програє, на зіставній основі ринкової частки. Структурними невдахами є недиференційовані інтегратори, які не можуть забезпечити постачання або отримувати достатній прибуток від розгортання та підтримки., це галузевий висновок, а не виміряний рейтинг компаній. Dell є чистим бенефіціаром, при цьому грошове фінансування є основним обмеженням того, яка частина цієї вигоди доходить до акціонерів.
Конкурентний результат слід оцінювати в межах повних відносин із клієнтом. Постачальник може виграти велике замовлення на стійки, але отримати недостатню віддачу, якщо витрати на обслуговування, поступки чи фінансування поглинають маржинальний внесок. Інший постачальник може демонструвати менше зростання продажів, але отримувати привабливішу віддачу завдяки мережевим рішенням, системам зберігання даних або регулярній підтримці. Тому найкориснішими доказами для Dell є стійкість маржі, платні супутні продажі та ефективність фінансування в різних когортах клієнтів, а не лише таблиця лідерів за зростанням виручки.
5. Ключові ризики
-
Фінансування клієнтів і стягнення платежів: якщо клієнти затримують приймання або не можуть рефінансувати потужності, дебіторська заборгованість може залишатися непогашеною довше. Це збільшує потреби у фінансуванні, може призвести до кредитних збитків і послаблює грошовий прибуток, що підтримує мультиплікатор. Зростання портфеля замовлень не компенсувало б погіршення здатності клієнта платити.
-
Вузькі місця розгортання: якщо електропостачання майданчика, охолодження або доступність компонентів затримують введення в експлуатацію стійок, терміни відвантаження та приймання можуть відрізнятися від термінів замовлень. Виручка може зміщуватися між кварталами, тоді як запаси та зобов’язання щодо закупівель і надалі потребують грошових коштів. Акції можуть переоцінитися ще до скасування базового попиту.
-
Нормалізація маржі: якщо великі клієнти домовляються про нижчі ціни на інтеграцію або змінюється структура продажів на користь традиційних серверів із вищою маржею, консолідована маржа може знизитися навіть за вищих продажів ШІ. Застосування незмінного преміального мультиплікатора до нижчого показника прибутку посилює ризик падіння. Наведена вище чутливість маржі на рівні продуктів демонструє цей механізм.
-
Тиск на ринку фінансування: якщо витрати на фінансування або вимоги до застави зростуть, економіка DFS може погіршитися, а фінансування розгортання може стати складніше отримати. Передача впливу відбувається через процентний спред, доступний кредит і платоспроможність клієнтів. Сприятливий скоригований показник FCF сам по собі не може виключити цей ризик.
-
Виконання дорожньої карти продукту: якщо нові функції роботи з даними з’являться із запізненням або не здобудуть платного впровадження, теза про високомаржинальний додатковий продаж слабшає. Витрати на розробку та обслуговування можуть передувати доходам, знижуючи операційний леверидж. Це зробить Dell більш залежною від економіки апаратного забезпечення для підтримання преміальної оцінки.
-
Конкурентні закупівлі: якщо Lenovo, HPE, Supermicro або системи, розроблені замовниками, запропонують кращу сукупну вартість розгортання, Dell може втратити замовлення або піти на поступки. Вплив може спершу проявитися в ціноутворенні та маржі, перш ніж сповільниться задекларована виручка. Самого лише зростання компанії недостатньо, щоб підтвердити збереження цінової сили.
-
Невідповідність розподілу капіталу: якщо виплати стабільно перевищують генерування грошових коштів після виконання фінансових зобов’язань, керівництво має використовувати ліквідність або можливості залучення фінансування. Це може зменшити гнучкість під час спаду кредитного циклу або циклу постачання. Викуп акцій створює вартість лише тоді, коли і ціна придбання, і наслідки для фінансування є економічно доцільними.
6. Контрольний список моніторингу
Усі наведені нижче порогові значення є правилами моніторингу для аналітиків, за винятком тих, що явно позначені як прогнози компанії. Вони не є додатковими зобов’язаннями керівництва.
-
Поставки наступного кварталу: порівняйте результати з прогнозом компанії на Q3: виручка USD 49,0 млрд і non-GAAP EPS USD 6,50 у середині діапазону. Досягнення цільового рівня виручки за стійкої маржинальності підтверджує виконання стратегії; недосягнення прибутку, зумовлене фінансуванням, послаблює інвестиційну тезу.
-
Звичайна конверсія грошових коштів: відстежуйте накопичений FCF, поділений на накопичений чистий прибуток за GAAP, щонайменше за два квартали. Поліпшення понад 70% зміцнить якість грошових потоків; збереження показника нижче 50% вимагатиме більш консервативної оцінки. Ці пороги враховують часові розбіжності, але не нівелюють кредитний ризик.
-
Ризик фінансування: порівнюйте зростання чистої дебіторської заборгованості за фінансуванням із прийнятими розгортаннями та механізмами фондування. Якщо фінансові активи й надалі зростатимуть швидше за продажі, тоді як стягнення платежів слабшатиме, ризик для акціонерного капіталу зросте; впорядковане стягнення платежів і узгоджене фондування підтримують базовий сценарій.
-
Прибутковість ISG: відстежуйте останню операційну маржу сегмента на рівні 15,0%. Стійкі показники понад 13% підтверджуватимуть стійкість; рівень нижче 11% протягом двох кварталів послабить премію. Жоден із цих порогів не є цільовим показником маржі продуктів ШІ.
-
Конвертація портфеля замовлень: відстежуйте поставки, нові замовлення та скасування разом. Два квартали зростання портфеля невиконаних замовлень у поєднанні з недотриманням прогнозів щодо поставок можуть свідчити про обмеження у виконанні або фінансуванні. Скорочення портфеля невиконаних замовлень на тлі сильніших поставок і збору грошових коштів може бути позитивним.
-
Доступність продукту та платне впровадження: перевірте вдосконалення PowerScale у листопаді 2026 року, прискорену обробку в грудні 2026 року та функції контексту в 1-му півріччі 2027 року. Своєчасна поставка разом із розкритою інформацією про платне впровадження клієнтами зміцнює тезу щодо додаткових продажів; самих лише оголошень недостатньо.
-
Оціночний бар’єр: за умовного мультиплікатора 20× для досягнення USD 586.06 потрібен EPS понад USD 29.303. Поліпшення стійкого грошового прибутку підтримало б цей поріг; тимчасовий стрибок поставок без ефективності фінансування був би слабшим доказом.
7. Джерела
Джерела перевірено 12 жовтня 2026 року. Для оцінки акцій використано ціну закриття регулярної сесії 9 жовтня, оскільки станом на дату завершення дослідження не було доступної пізнішої завершеної сесії у США. Інтерфейс DELLUSDT на LBank підтверджує доступність ф’ючерсів; надійне актуальне котирування ф’ючерсів не було зафіксовано. Контракт не надає права власності на акції, а його ціна не замінює ціну закриття NYSE. До відібраного переліку входили DELL, AMD і CRM; записи про висвітлення виключають AMD і CRM протягом 90 днів, тоді як попереднє висвітлення Dell було 10 червня. Не заявляється про наявність поточного консенсусу аналітиків, зовнішньо присвоєного рейтингу чи цільової ціни. Усі аналізи чутливості є припущеннями LBank Research.
-
-
-
Огляд результатів за 2-й квартал 2027 фінансового року (https://d1io3yog0oux5.cloudfront.net/_d2758597552a2b2f1123f16c8dad2190/delltechnologies/db/3595/34748/performance_review/Q2_FY27_Performance_Review.pdf) — 2026-09-01; таблиці за сегментами та звірки вільного грошового потоку, сторінки 5, 37–38.
-
-
-
-
-
-
-
-
Історія ціни акцій Dell Technologies (https://stockanalysis.com/stocks/dell/history/) — вторинне джерело ринкових даних; ціна закриття регулярної сесії за 2026-10-09; перевірено 2026-10-12.
-
Торгівля ф’ючерсами DELLUSDT | LBank Futures (https://www.lbank.com/futures/dellusdt) — відкрито 2026-10-12; інтерфейс торгівлі безстроковими контрактами DELLUSDT доступний; надійне котирування в реальному часі недоступне.
-
-
-
-
-