Автор: LBank Research Аналітик: Ludo
Застереження: цей звіт складено та проаналізовано на основі загальнодоступної інформації та призначено виключно для обміну інформацією та наукових дискусій. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією чи будь-якою гарантією прибутку. Операції компанії, оцінка вартості, ринкові ціни та консенсус-очікування, що обговорюються тут, можуть змінюватися з часом. Читачі повинні самостійно перевіряти дані та приймати власні рішення. Відображене котирування LBank відноситься до токенізованої спотової пари і не повинно розглядатися як ціна закриття базових звичайних акцій на Nasdaq.
1. Основний висновок
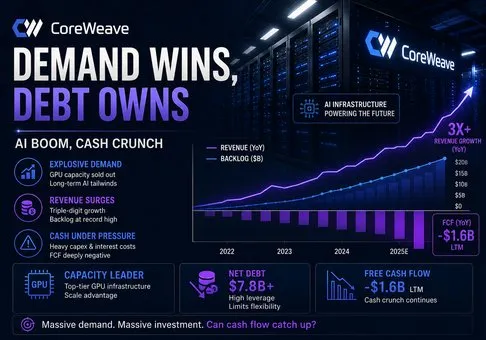
Загальний висновок: CoreWeave є найбільш чітким публічним відображенням стрімко зростаючого попиту на ШІ-обчислення, але акції залишаються непривабливими з погляду співвідношення ризику та прибутковості, оскільки надзвичайне зростання портфеля замовлень забезпечується за рахунок негативного вільного грошового потоку, високої залежності від рефінансування та процентних витрат, які вже перевищують скоригований операційний прибуток; вирішальним фактором є те, чи зможе скоригована операційна маржа зростати швидше, ніж обслуговування боргу, перш ніж потужності GPU стануть менш дефіцитними.
-
Попит є винятковим і чітко простежується за контрактами. Дохід за другий квартал зріс на 112% у річному обчисленні до 2,575 мільярда доларів США, активна потужність досягла 1,5 ГВт, а невиконані залишки зобов'язань щодо виконання (RPO) досягли 103,7 мільярда доларів США. Очікується, що сорок один відсоток цього RPO буде визнано до червня 2028 року, тоді як понад 25 мільярдів доларів США додаткових зобов'язань клієнтів, підписаних на початку третього кварталу, не було враховано. Це сильніший доказ, ніж загальний наратив про ШІ: клієнти резервують потужності на роки вперед.
-
Операційний леверидж почав діяти, але він ще не досяг постачальників капіталу. Скоригований операційний дохід зріс із 21 млн доларів США в першому кварталі до 128 млн доларів США в другому кварталі, підвищивши скориговану операційну маржу з 1% до 5%. Проте чисті процентні витрати за другий квартал склали 640 млн доларів США, що в п'ять разів перевищує скоригований операційний дохід, а чистий збиток за GAAP становив 626 млн доларів США. Бізнес може демонструвати скориговану маржу EBITDA на рівні 59%, водночас знищуючи прибуток на акціонерний капітал, оскільки амортизація та фінансування є основними економічними витратами, а не другорядними коригуваннями.
-
Грошовий потік є позитивним лише до оплати рахунків за інфраструктуру. Операційний грошовий потік за перше півріччя становив 3,663 млрд доларів США, чому сприяли надходження доходів майбутніх періодів у розмірі 1,365 млрд доларів США та сприятлива динаміка дебіторської заборгованості. Грошові витрати на придбання основних засобів становили 14,117 млрд доларів США, що призвело до механічно розрахованого від’ємного вільного грошового потоку в розмірі 10,454 млрд доларів США. Фінансова діяльність забезпечила 13,985 млрд доларів США. Практичний висновок полягає в тому, що клієнти підтверджують попит, але кредитори та нові акціонери фінансують постачання.
-
Оцінка не компенсує структуру балансу. Використання 551 млн акцій за червневий квартал і останнього доступного орієнтира базового ринку на рівні близько 86,25 USD дає розрахункову вартість акціонерного капіталу близько 47,5 млрд USD. Додавання приблизно 35,1 млрд USD регресного та безрегресного боргу й віднімання 5,5 млрд USD грошових коштів дає вартість підприємства близько 77 млрд USD, що приблизно в 6,0 разів перевищує середню точку оновленого прогнозу доходу на 2026 рік у розмірі від 12,4 млрд до 13,2 млрд USD. Такий мультиплікатор не є екстремальним для зростання на понад 100%, але він є досить високим для компанії, чий прогноз капітальних витрат на 2026 рік у розмірі від 35 млрд до 39 млрд USD приблизно втричі перевищує річний дохід.
-
Акції можуть продемонструвати кращі за ринок результати лише у випадку, якщо розширення маржі випередить тиск фінансування. Стабільна скоригована операційна рентабельність на рівні понад 15%, екстрапольований річний дохід (run-rate) близько 19,5 млрд доларів США та зниження процентних витрат у відсотках від доходу спростували б обережний прогноз. Ця гіпотеза слабшає ще більше, якщо скоригована операційна рентабельність залишатиметься нижчою за 10%, тоді як щорічні капітальні витрати в грошовій формі перевищуватимуть операційний грошовий потік більш ніж на 15 млрд доларів США. CoreWeave сьогодні має високий попит, але боргові зобов'язання наразі забирають занадто велику частку економіки компанії.
2. Огляд компанії, структура бізнесу та основні операційні показники
CoreWeave керує спеціально створеною хмарною платформою для навчання штучного інтелекту, інференсу, навчання з підкріпленням та інших робочих навантажень із прискореними обчисленнями. Серед її клієнтів — лабораторії ШІ, гіперскейлери, розробники програмного забезпечення, фінансові установи та великі підприємства. Компанія закуповує графічні процесори (GPU), мережеве обладнання, системи зберігання даних, електроенергію та потужності центрів обробки даних; об'єднує їх з інструментами планування та програмним забезпеченням; і продає зарезервований або надаваний за запитом доступ до обчислювальних потужностей. Таким чином, дохід визнається в міру того, як інфраструктура стає доступною, а клієнти споживають законтрактовані послуги, а не під час підписання контракту на формування портфеля замовлень.
Комерційна модель знаходиться між гіпермасштабованою публічною хмарою та спеціалізованим орендодавцем інфраструктури. Довгострокові зобов'язання забезпечують прогнозованість доходів і допомагають фінансувати виділені активи, тоді як гнучкі потужності та спотові пропозиції покращують рівень використання. CoreWeave Interconnect, SUNK, LOTA, ARENA, Weights & Biases, ARIA та Sandboxes додають програмний рівень та рівень оркестрації. Цей рівень є важливим, оскільки чиста оренда GPU в міру розширення пропозиції має наближатися до прибутковості інфраструктурного типу; диференційоване планування, інструменти для розробників та продуктивність інференсу є найбільш надійним шляхом до стабільної цінової спроможності.
|
Бізнес-рівень
|
Потреба клієнта
|
Дані за II квартал
|
Економічний характер
|
Висновок дослідження
|
|
Обчислення для ШІ
|
Великі кластери GPU для навчання та продуктивного інференсу
|
1,5 ГВт активної потужності та 3,7 ГВт законтрактованої потужності
|
Висока прогнозованість доходів, надзвичайно висока початкова капіталомісткість
|
Перевага масштабу є реальною, але прибутковість залежить від рівня використання та вартості фінансування
|
|
Зарезервована хмара
|
Зарезервовані потужності для ШІ-лабораторій та гіперскейлерів
|
RPO на 103,7 млрд дол. США плюс понад 25 млрд дол. США зобов’язань на початку III кварталу
|
Тривалий строк із зобов’язаннями щодо постачання та обслуговування
|
Портфель замовлень знижує ризик попиту, але підвищує ризик виконання та концентрації
|
|
Гнучкі та спотові потужності
|
Змінні робочі навантаження та коротші корпоративні зобов’язання
|
Flex Reservations, Spot і Dedicated Inference
|
Потенційно краща утилізація та ціноутворення, але більш циклічний характер
|
Важливий місток від кількох мегаконтрактів до ширшої клієнтської бази
|
|
Програмне забезпечення та інструменти
|
Планування, розробка моделей, спостережуваність і міжхмарний доступ
|
Weights & Biases, SUNK, ARIA, Sandboxes і LOTA
|
Нижча додаткова капіталомісткість, якщо монетизувати окремо
|
Найцінніший стратегічний рівень, але фінансовий внесок окремо не розкривається
|
CoreWeave диверсифікувала свій бізнес, відійшовши від одного домінуючого клієнта, проте концентрація залишається високою. Звіт за формою 10-Q за II квартал показує, що на Клієнта А припадає 36% квартального доходу, на Клієнта B — 26%, а на Клієнта C — 10%. Таким чином, перша трійка забезпечила 72% доходу. Це краще, ніж 71% внеску від одного клієнта у II кварталі 2025 року, але це не та диверсифікація, яка притаманна звичайній публічній хмарі. Великий контракт може швидко змінити портфель замовлень; затримка з передачею дата-центру або перегляд бюджету клієнта також можуть суттєво вплинути на квартальний дохід і завантаження потужностей.
Основні операційні показники та зміни
|
Показник або подія
|
II кв. 2026
|
II кв. 2025
|
Зміна
|
Значення для інвесторів
|
|
Дохід
|
2 575
|
1 212
|
112%
|
Надання потужностей конвертує законтрактований попит у відображений дохід
|
|
Скоригований операційний прибуток
|
128
|
200
|
-36%
|
Послідовне покращення є суттєвим, але економічні показники в річному обчисленні залишаються слабшими
|
|
Скоригована операційна маржа
|
5%
|
16%
|
-11 в. п.
|
Платформа не відновила скориговану операційну ефективність попереднього періоду
|
|
Чисті процентні витрати
|
640
|
267
|
140%
|
Витрати на фінансування зростають швидше, ніж виручка, і домінують у звіті про прибутки та збитки на акціонерний капітал
|
|
Чистий збиток
|
-626
|
-290
|
116%
|
Амортизація та відсотки заважають скоригованій EBITDA дійти до власників звичайних акцій
|
|
Портфель замовлень (виручка)
|
103 700
|
30 100
|
245%
|
Прогнозованість попиту є найсильнішою стороною інвестиційної тези, за умови виконання умов поставки
|
Суми вказані в мільйонах доларів США, за винятком відсотків та змін у відсоткових пунктах. Портфель замовлень не є виручкою за GAAP і включає зарезервовані суми, що залежать від доступності послуг та надання послуг. Головною зміною у кварталі було не просто зростання виручки; це було поєднання збільшення активної потужності майже на 500 МВт, послідовного розширення скоригованої операційної маржі та чергового зростання гарантованого попиту. Це поєднання забезпечує швидке зростання виручки в другій половині року.
Ринку не слід плутати збільшення портфеля замовлень із негайною економічною цінністю. Сорок один відсоток RPO очікується протягом 24 місяців, 39% — у місяцях з 25 по 48, а решта — у місяцях з 49 по 78. Активи мають бути придбані до того, як можна буде визнати більшу частину цього доходу. Як наслідок, зростання портфеля замовлень прискорює капітальні витрати та фінансування, тоді як дохід і грошові надходження надходять пізніше.
3. Фундаментальна якість
|
Показник
|
II кв. 2025
|
I кв. 2026
|
II кв. 2026
|
I півріччя 2026
|
Оцінка якості
|
|
Дохід
|
1 212
|
2 078
|
2 575
|
4 653
|
Виняткове зростання та покращення масштабів надання послуг
|
|
Операційний прибуток за GAAP
|
19
|
-144
|
-49
|
-193
|
Все ще негативний після економічно необхідної амортизації
|
|
Скоригована EBITDA
|
753
|
1 157
|
1 510
|
2 667
|
Сильний прибуток до вирахування амортизації, але він не є показником розподілюваних грошових коштів
|
|
Чисті витрати на виплату відсотків
|
267
|
536
|
640
|
1 176
|
Найбільш очевидне обмеження для прибутку на акціонерний капітал
|
|
Операційний грошовий потік
|
Н/Д
|
Н/Д
|
Н/Д
|
3 663
|
Суттєво покращився, частково за рахунок відкладеного доходу та оборотного капіталу
|
|
Грошові капітальні витрати
|
Н/Д
|
Н/Д
|
Н/Д
|
14 117
|
Витрати на інфраструктуру перевищують генерацію операційного грошового потоку
|
|
Вільний грошовий потік
|
Н/Д
|
Н/Д
|
Н/Д
|
-10 454
|
Від'ємне значення, розраховане як операційний грошовий потік за вирахуванням грошових витрат на придбання основних засобів та обладнання
|
Суми вказані в мільйонах доларів США. Вільний грошовий потік розраховується як операційний грошовий потік у розмірі 3,663 млрд доларів США мінус 14,117 млрд доларів США грошових витрат на придбання основних засобів та обладнання. Це консервативне визначення виключає ще 9,796 млрд доларів США неоплачених або профінансованих виробником (OEM) додаткових витрат на обладнання, тому грошові капітальні витрати занижують реальний обсяг доданої за період інфраструктури.
Зростання та маржинальність. Зростання виручки є якісним у вузькому розумінні, оскільки воно підтримується розгорнутою потужністю, визнаною виручкою, відстроченою виручкою та контрактними зобов'язаннями. Воно є менш якісним з точки зору дохідності для акціонерів, оскільки кожна додаткова одиниця виручки потребує великої бази встановлених активів. Обсяг основних засобів та обладнання зріс до 46,7 млрд доларів США станом на 30 червня порівняно з 30,6 млрд доларів США на кінець року.
Амортизація основних засобів та обладнання становила 2,5 мільярда доларів США у першому півріччі, що демонструє, чому скоригована EBITDA завищує економічну прибутковість.
Рух грошових коштів та капітальні витрати. Операційний грошовий потік став позитивним, але ця конверсія частково є контрактним фінансуванням від клієнтів. Доходи майбутніх періодів збільшилися на 1,365 мільярда доларів США у першому півріччі, а дебіторська заборгованість вивільнила 607 мільйонів доларів США. Це корисні джерела фінансування, проте вони тягнуть за собою майбутні зобов'язання з надання послуг. Потім CoreWeave випустила боргові зобов'язання на суму 16,747 мільярда доларів США, погасила 5,219 мільярда доларів США та залучила 2,982 мільярда доларів США через приватні розміщення. Компанія успішно фінансує зростання; вона не зробила це зростання самоокупним.
Баланс та розподіл капіталу. Борг із правом регресу становив близько 31,4 млрд доларів США, а борг без права регресу — близько 3,7 млрд доларів США станом на 30 червня, порівняно з 5,5 млрд доларів США грошових коштів. Зобов'язання з операційної оренди збільшили цю суму ще на 16,3 млрд доларів США. Безрегресне фінансування захищає материнську компанію від деяких претензій щодо конкретних проєктів, але кредитори все одно мають пріоритет над грошовими потоками проєктів. Червневий випуск включав старші облігації з купонними ставками до 9,625% та 8,500% у євро. Капітал доступний, але він недешевий.
Фундаментальний висновок. CoreWeave має високу якість попиту та низьку якість грошових потоків на власний капітал. Єдиною найважливішою змінною є скоригований операційний дохід після амортизації відносно чистих відсоткових витрат. Поки це співвідношення не наблизиться до одиниці, зростання насамперед підтверджує цінність для клієнтів та кредиторів, а не економіку простих акцій.
4. Галузь та конкурентне середовище
Хмарна інфраструктура ШІ охоплює закупівлю графічних процесорів (GPU), будівництво дата-центрів, електроживлення, високошвидкісні мережі, зберігання даних, оркестрацію та програмне забезпечення для розробників. CoreWeave конкурує з AWS, Azure, Google Cloud та Oracle Cloud, а також зі спеціалізованими провайдерами, такими як Nebius, IREN, Lambda та Crusoe. Гіперскейлери мають нижчу вартість фінансування та ширшу дистрибуцію серед корпоративних клієнтів. Спеціалізовані провайдери можуть швидше оптимізувати кластери, приймати концентровані робочі навантаження та активніше переходити на нові покоління GPU.
|
Конкурентний вимір
|
Позиція CoreWeave
|
Основні альтернативи
|
Економічні наслідки
|
|
Доступ до GPU та систем
|
Тісна співпраця з NVIDIA та перше введення в експлуатацію Vera Rubin NVL72
|
Гіперскейлери, Oracle, Nebius та інші хмарні партнери NVIDIA
|
Ранній доступ сприяє бронюванням, але прискорює ризик застарівання старіших парків обладнання
|
|
Електроживлення та розгортання
|
1,5 ГВт активної потужності та 3,7 ГВт за контрактом станом на Q2
|
Кампуси гіперскейлерів та оператори дата-центрів із великими енергетичними ресурсами
|
Енергозабезпечення є захисним бар'єром («ровом») лише тоді, коли потужності вводяться в експлуатацію вчасно та залишаються повністю задіяними
|
|
Контракти з клієнтами
|
103,7 млрд USD RPO з великими зобов'язаннями ШІ-лабораторій та гіперскейлерів
|
Самостійна розробка клієнтів та мультихмарні закупівлі
|
Прогнозованість є винятковою, але 72% концентрації на першій трійці обмежує стійкість у переговорах
|
|
Диференціація програмного забезпечення
|
SUNK, W&B, ARIA, Sandboxes, LOTA та крос-хмарне взаємоз'єднання
|
Керовані стеки ШІ від AWS, Azure, Google та Oracle
|
Програмне забезпечення — це шлях до стабільної маржі; окремі економічні показники не розкриваються
|
|
Вартість капіталу
|
Велика програма забезпеченого активами, незабезпеченого, конвертованого та акціонерного фінансування
|
Баланси гіперскейлерів інвестиційного рівня
|
CoreWeave має отримувати вищу прибутковість інфраструктури, щоб компенсувати суттєво вищу вартість фінансування
|
|
Компанія
|
Останній порівнянний показник
|
Сигнал зростання та маржинальності
|
Стан капіталу
|
Конкурентний висновок
|
|
CoreWeave
|
Дохід за II квартал — 2,575 млрд USD; RPO — 103,7 млрд USD
|
Дохід зріс на 112%; скоригована операційна маржа — 5%
|
Грошовий capex за I півріччя — 14,1 млрд USD; валовий борг — близько 35,1 млрд USD
|
Лідер за попитом і портфелем замовлень серед спеціалістів; найслабша конверсія грошових коштів
|
|
Nebius
|
Дохід від хмарного ШІ за I кв. — близько 390 млн доларів США
|
Дохід від хмарних послуг зріс на 841% порівняно з низькою базою; скоригована маржа EBITDA хмарного сегмента становить близько 45%
|
Нарощування потужностей на більш ранньому етапі за рахунок передоплати від стратегічних клієнтів
|
Швидше зростання у відсотках, але значно менший масштаб надання послуг
|
|
Oracle
|
Останній розкритий квартальний дохід від IaaS — близько 4,9 млрд доларів США
|
Зростання IaaS на 84% у зазначеному періоді
|
Ширші грошові потоки від ПЗ та менш ризикована дистрибуція для корпоративних клієнтів
|
Найсильніша загроза з боку спеціалізованого гіперскейлера, оскільки він може об'єднувати бази даних та додатки
|
|
AWS
|
Дохід за I кв. 2026 року — 37,7 млрд доларів США
|
Дохід зріс на 28% при значно більшому масштабі
|
Фінансується за рахунок операційного грошового потоку Amazon та доступу до фінансування інвестиційного рівня
|
Лідер за масштабом та вартістю капіталу; темпи зростання повільніші, оскільки його знаменник є значно більшим
|
Періоди та визначення аналогів відрізняються і використовуються для орієнтовного порівняння операційної діяльності. CoreWeave лідирує у змаганні за попит на спеціалізовані хмари для ШІ, оскільки поєднує в собі апаратне забезпечення нового покоління, швидке розгортання та готовність фінансувати надзвичайно великі виділені кластери. AWS та Oracle виграють за рахунок стійкості фінансування. Nebius пропонує більш чисту альтернативу на ранній стадії, але не має масштабів CoreWeave.
Ймовірним переможцем у галузі стане не просто постачальник із найбільшим портфелем замовлень; це буде той постачальник, який перетворює законтрактовану потужність на високий рівень використання, не дозволяючи амортизації, відсоткам та концентрації клієнтів нівелювати економічну вигоду. Наразі CoreWeave є чистим переможцем за часткою виручки та чистим аутсайдером за фінансовою стійкістю, забезпеченою грошовими коштами. Майбутній профіцит пропозиції швидко виявить цю асиметрію, оскільки гіперскейлери можуть знизити ціни та продовжувати інвестувати навіть під час спаду.
5. Ключові ризики
-
Концентрація клієнтів перетворює успіх у попиті на ризик контрагента. Три клієнти забезпечили 72% доходу за Q2. Якщо один із них затримає розгортання, перенесе робочі навантаження на власну інфраструктуру або перегляне умови ціноутворення, рівень завантаження та дохід можуть знизитися раніше, ніж зменшаться пов'язані з ними боргові зобов'язання та амортизація.
-
Витрати на фінансування можуть завадити акціонерам отримати вигоду від операційного важеля. Чисті процентні витрати за Q2 у розмірі 640 мільйонів доларів США перевищили скоригований операційний дохід на 512 мільйонів доларів США. Якщо процентні витрати залишатимуться вищими за 20% від доходу, навіть високий скоригований показник EBITDA не забезпечить позитивного чистого прибутку.
-
Моральне старіння GPU може скоротити термін служби активів. Швидке впровадження Blackwell та Rubin компанією CoreWeave підвищує продуктивність, але може знизити залишкову вартість старішого обладнання. Коротший термін корисної служби збільшить амортизаційні відрахування та знецінення, а також підірве оцінку вартості на основі скоригованого показника EBITDA.
-
Портфель замовлень є умовним, а не грошима в банку. Залишок зобов'язань до виконання (RPO) залежить від доступності послуг, надання послуг та оцінки змінного відшкодування. Економічна цінність може бути нижчою за заявлену суму, якщо потужності будуть надані із запізненням, зростуть сервісні кредити або клієнти отримають права на перепродаж.
-
Гіперскейлери можуть конкурувати завдяки дешевшому капіталу. AWS, Azure, Google та Oracle можуть фінансувати ШІ-інфраструктуру за рахунок ширших напрямків бізнесу, що генерують грошові кошти. Якщо дефіцит спеціалізованих графічних процесорів (GPU) зменшиться, CoreWeave, можливо, доведеться знизити ціни або погодитися на коротші контракти, зберігаючи при цьому вищу вартість фінансування.
-
Розмивання часток та корпоративне управління залишаються суттєвими факторами. Приватні розміщення акцій за ціною 87,20 та 109,00 доларів США у першому півріччі, а також конвертоване фінансування можуть призвести до майбутнього розводнення капіталу, при цьому акції класу B мають по десять голосів кожна. Власники простих акцій фінансують зростання, тоді як засновники зберігають концентрований контроль над голосуванням.
-
Недоліки системи фінансового контролю підвищують ризики для звітності. У звіті за формою 10-Q за другий квартал зазначено, що станом на 30 червня зберігалися суттєві недоліки в ІТ-контролі, розподілі обов'язків та кадровому забезпеченні фінансового відділу. Нездатність усунути їх до обов'язкового звітування про внутрішній контроль у 2026 році може знизити рівень довіри та збільшити витрати на забезпечення комплаєнсу.
6. Контрольний список для моніторингу
-
Скоригована операційна маржа: показник вище 15% свідчитиме про те, що ефект масштабу та ціноутворення компенсують амортизацію; показник нижче 10% до кінця року підкріпить обережний сценарій.
-
Процентне навантаження: чисті відсоткові витрати на рівні нижче 15% від доходу були б позитивним сигналом; рівень понад 20% свідчитиме про те, що кредитори все ще забирають більшу частину додаткового економічного ефекту.
-
Розрив вільного грошового потоку: відстежуйте операційний грошовий потік мінус грошові витрати на придбання майна. Дефіцит, менший за 5 млрд доларів США на півріччя, вважатиметься прогресом; черговий дефіцит понад 10 млрд доларів США означатиме подальшу залежність від фінансування.
-
Конверсія RPO: порівняйте визнаний дохід із 41% RPO, що очікується до червня 2028 року. Повільніша конверсія без зниження капітальних витрат сигналізуватиме про проблеми з наданням послуг або завантаженням потужностей.
-
Концентрація клієнтів: частка трьох найбільших клієнтів у доході нижче 60% зміцнить стабільність; повернення до показника понад 75% збільшить ризики перегляду умов та контрагента.
-
Активна потужність та завантаження: зростання потужності має трансформуватися в дохід швидше, ніж відбувається амортизація. Нарощування активної потужності без послідовного розширення маржі буде негативним сигналом.
-
Вартість капіталу: відстежуйте нові купони, спреди рефінансування, грошові відсотки та розподіл між боргом із правом регресу та без права регресу. Нижчі спреди мають більше значення, ніж загальний номінальний обсяг фінансування.
-
Продажі інсайдерів та розмивання часток: кілька планів за Правилом 10b5-1 можуть почати діяти з кінця серпня або вересня 2026 року. Випуск нових акцій, конвертованих цінних паперів або великі продажі інсайдерів збільшать пропозицію та послаблять участь у розрахунку на акцію.
7. Джерела



 Переказати