Автор: LBank Research Аналітик: Steven.fu
Торгові пари:
Відмова від відповідальності: Ця стаття укладена та проаналізована на основі загальнодоступної інформації та призначена виключно для інформаційного та дослідницького обговорення. Вона не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією чи будь-якою гарантією прибутковості. Обговорювані в статті діяльність компанії, оцінка вартості, ринкові ціни та консенсус-очікування можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та приймати власні рішення.
Цей випуск охоплює сім технологічних компаній, що мають лістинг у США та опублікували свої останні звіти про прибутки в період з 10 по 12 серпня: Cisco (CSCO), Coherent (COHR), Lumentum (LITE), CoreWeave (CRWV), Super Micro Computer (SMCI), Cerebras Systems (CBRS) та Rocket Lab (RKLB). Cisco, Coherent, Lumentum та Supermicro відзвітували за фіскальні квартали, що закінчилися близько липня 2026 року, тоді як інші компанії відзвітували за другий календарний квартал, тому звітні періоди не є повністю узгодженими. Цей звіт не нав'язує ранжування між різними галузями. Натомість він оцінює кожну компанію окремо на основі попиту, прибутковості, генерування грошових коштів, стійкості балансу та оцінки вартості. Ціни базуються на загальнодоступних ринкових даних станом на момент закриття регулярної сесії 12 серпня. Механічне приведення показників до річного виміру використовується лише як стрес-тест для оцінки вартості, а не як прогноз прибутків.
I. Основний висновок: обсяги замовлень зростають повсюдно, але те, хто фінансує капітал, визначає якість акцій
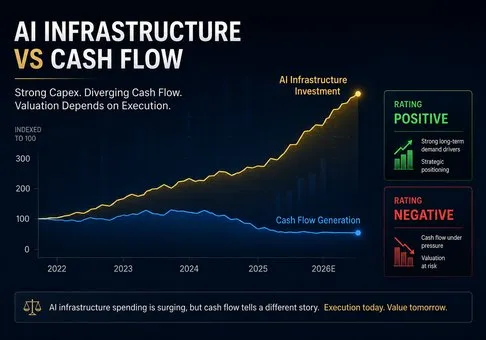
Загальний огляд: попит на інфраструктуру штучного інтелекту не охолов. Він продовжує поширюватися на комутатори, оптичні модулі, хмари GPU, сервери та спеціалізовані системи логічного виведення. Справжня різниця між рейтингами полягає не в тому, чи має компанія замовлення на ШІ, а в тому, який обсяг додаткових запасів, обладнання, боргу чи власного капіталу вона повинна профінансувати після того, як ці замовлення перетворяться на відображений у звітності прибуток. Цей звіт оцінює Cisco як "Позитивно"; Coherent і Lumentum — як "Нейтрально-позитивно"; Supermicro — "Нейтрально-негативно"; а CoreWeave, Cerebras і Rocket Lab — "Негативно". Це не рейтинг технологічних переваг. Це оцінка ризику та винагороди за поточними цінами.
|
Компанія
|
Виручка та зростання за останній квартал
|
Ключовий сигнал прибутку/грошових коштів
|
Стрес-тест оцінки вартості
|
Рейтинг
|
|
Cisco
|
$17,252 млрд, +18%
|
35,9% операційної маржі не за GAAP; операційний грошовий потік (CFO) за фінансовий рік — $14,177 млрд
|
Близько 24x від середнього значення прогнозу EPS не за GAAP на 2027 фінансовий рік
|
Позитивно
|
|
Coherent
|
$2,046 млрд, +33,8%
|
21,8% операційної маржі не за GAAP; операційний грошовий потік (CFO) за фінансовий рік — лише $79,5 млн
|
Ринкова капіталізація близько $64,28 млрд, або приблизно 9x від доходу за 2026 фінансовий рік
|
Нейтрально-позитивний
|
|
Lumentum
|
$1,0063 млрд, +109,3%
|
Операційна маржа не за GAAP 36,6%; прогноз на наступний квартал знову прискорюється
|
Приблизно 55,5x механічно річного EPS наступного кварталу
|
Нейтрально-позитивний
|
|
CoreWeave
|
$2,575 млрд, +112,5%
|
Маржа EBITDA 59%, але лише 5% скоригованої операційної маржі; capex у другому кварталі — $6,422 млрд
|
Ринкова капіталізація близько $59,36 млрд проти приблизно $35,068 млрд боргу
|
Негативний
|
|
Supermicro
|
$11,120 млрд, +93%
|
Валова маржа за 4-й квартал 17,5%; CFO за фінансовий рік — -$6,810 млрд
|
Ринкова капіталізація близько $26,52 млрд; низький мультиплікатор доходу, але слабка якість грошових потоків
|
Нейтрально-негативний
|
|
Cerebras
|
Дохід за GAAP $180,1 млн, +74%
|
Базова валова маржа 41%; capex за перше півріччя — $548,9 млн
|
Приблизно 47x від середнього значення прогнозу базового доходу на 2026 фінансовий рік
|
Негативний
|
|
Rocket Lab
|
$234,1 млн, +62%
|
Портфель замовлень на $2,36 млрд; CFO за перше півріччя — -$134,4 млн
|
Ринкова капіталізація близько $48,55 млрд, або приблизно 50x річного доходу за другий квартал
|
Негативний
|
-
Мережеві та оптичні з'єднання є найбільш прямим рівнем конверсії прибутків у цьому циклі. Замовлення Cisco на ШІ-інфраструктуру в четвертому кварталі досягли $4,0 млрд, а загалом за рік склали $9,3 млрд. Дохід Coherent від дата-центрів та комунікацій зріс на 58,6%. Lumentum подвоїла виручку та підвищила очікування щодо доходів і маржі на наступний квартал. Попит очевидно трансформувався із замовлень у виручку та прибуток, проте оцінки вартості Coherent та Lumentum також припускають подальше швидке розширення потужностей, плавне покращення виходу придатної продукції та відсутність затримок з боку замовників.
-
EBITDA не може замінити грошові кошти акціонерів після сплати відсотків та капітальних витрат. Скоригована маржа EBITDA компанії CoreWeave у 59% вражає, але її скоригована операційна маржа становила лише 5%, тоді як процентні витрати досягли $640 млн, а капітальні витрати склали $6,422 млрд. Висока видимість замовлень не створює автоматично високої грошової віддачі для власників простих акцій. Структура фінансування визначатиме, кому зрештою дістанеться створена вартість — акціонерам чи кредиторам.
-
Стрімке зростання доходів від збирання серверів усе ще потребує підтвердження з боку оборотного капіталу. Валова маржа Supermicro за четвертий квартал відновилася з 9,9% до 17,5%, а операційний грошовий потік за квартал став позитивним. Проте операційний грошовий потік за весь рік був від'ємним і склав -6,810 млрд доларів через зростання як запасів, так і дебіторської заборгованості. Квартальний переломний момент заслуговує на увагу, але річні показники руху грошових коштів не можна ігнорувати.
-
Рідкісні технології та довгострокові контракти не виправдовують автоматично будь-яку оцінку вартості. Хмарна виручка Cerebras зросла на 281%, а обсяг невиконаних зобов'язань (RPO) досяг 25,4 млрд доларів. Портфель замовлень Rocket Lab збільшився на 137%. Обидві компанії мають реальні продукти та попит, але акції однієї торгуються на рівні приблизно 47x від прогнозованої виручки, а іншої — близько 50x від річної виручки на основі квартальних показників, тоді як обидві все ще потребують постійних капітальних інвестицій або зовнішнього фінансування. Їхні акції залишають дуже мало простору для помилок.
-
Деякі попередні погляди підтвердилися. Звіт Arista від 22 липня розглядав цільовий показник замовлень Cisco у сфері ШІ на 2026 фінансовий рік у розмірі $9,0 млрд як доказ того, що провідний постачальник мережевого обладнання знову прискорює зростання. Фактичний результат у $9,3 млрд підтверджує правильність цього бачення. Водночас у попередньому звіті Nebius акцентувалася увага на капітальних витратах, концентрації клієнтів та ризиках фінансування хмарних ШІ-компаній. Поєднання у CoreWeave великого портфеля невиконаних замовлень, високого показника EBITDA, значних капітальних витрат та високих витрат на виплату відсотків знову демонструє, що зростання та повернення грошових коштів акціонерам не є взаємозамінними.
II. Огляд фінансових результатів окремих компаній
Cisco: замовлення у сфері ШІ перевищили попередній цільовий показник, тоді як стабільний грошовий потік забезпечує найкращий запас міцності в цій групі
Фінансові результати. Дохід за 4-й квартал 2026 фінансового року становив $17,252 млрд, що на 18% більше у річному обчисленні. Операційна маржа за GAAP та non-GAAP становила 24,7% та 35,9% відповідно, тоді як прибуток на акцію (EPS) non-GAAP зріс на 23% до $1,22. Найважливішим випереджаючим індикатором стали замовлення на інфраструктуру ШІ від гіпермасштабованих клієнтів: $4,0 млрд у 4-му кварталі та $9,3 млрд за весь рік, що перевищило попередній цільовий показник компанії у $9,0 млрд. Cisco також встановила цільовий показник доходу від інфраструктури ШІ на 2027 фінансовий рік на рівні приблизно $7,5 млрд, що свідчить про те, що замовлення починають переходити в категорію доходу відповідно до графіків постачання, а не залишаються лише довгостроковими намірами.
Грошові кошти, прогнози та оцінка. Операційний грошовий потік за 2026 фінансовий рік склав $14,177 млрд, практично не змінившись у порівнянні з попереднім роком, що свідчить про те, що прискорення попиту на апаратне забезпечення ще не трансформувалося у швидше зростання грошових коштів. Товарні запаси зросли до $5,694 млрд, що також вказує на те, що закупівлі та зобов'язання з постачання поглинають капітал. Прогноз на 2027 фінансовий рік передбачає дохід у розмірі $72,2–$73,4 млрд та показник EPS не за GAAP у розмірі $5,05–$5,11. Ціна закриття 12 серпня на рівні $123,88 відповідала ринковій капіталізації згідно з календарем прибутків Nasdaq у розмірі близько $474,67 млрд, або приблизно в 24,4 раза перевищувала середнє значення прогнозованого показника EPS на 2027 фінансовий рік. Порівняно з компаніями, які фокусуються виключно на інфраструктурі ШІ, ця оцінка підтримується зрілим програмним забезпеченням, послугами, зворотним викупом акцій та грошовим потоком, проте акції більше не є глибоко недооціненими.
Рейтинг дослідження: Позитивний. Перевищення обсягів замовлень, стабільна маржа та зріла генерація грошових коштів разом забезпечують найкраще співвідношення ризику та винагороди в цій групі. Позитивний прогноз зміцниться, якщо дохід від ШІ у 2027 фінансовому році досягне $7,5 млрд, загальний дохід перевищить $73,4 млрд, а операційний грошовий потік повернеться до двозначного зростання. Рейтинг зміниться на "Нейтральний", якщо дохід від ШІ впаде нижче $6,5 млрд, операційна маржа не за GAAP опуститься нижче 33%, або ж запаси продовжуватимуть зростати на тлі зниження операційного грошового потоку (CFO). У попередньому звіті Arista стверджувалося, що Cisco стала активним конкурентом у сфері Ethernet для ШІ. Виконання замовлень на суму $9,3 млрд підтверджує правильність обраного напрямку, хоча інвесторам ще належить визначити, чи конвертуються ці замовлення в дохід без шкоди для валової маржі або генерації грошових коштів.
Coherent: фотоніка для центрів обробки даних увійшла у фазу нарощування обсягів виробництва, але розширення поглинуло майже весь операційний грошовий потік
Показники прибутковості. Дохід за 4 квартал 2026 фінансового року становив 2,046 млрд доларів, що на 33,8% більше порівняно з аналогічним періодом минулого року. Дохід від центрів обробки даних та комунікацій становив 1,615 млрд доларів, збільшившись на 58,6%, що робить цей сегмент очевидним центром зростання. Валова маржа за GAAP та non-GAAP становила 38,5% та 40,2% відповідно, тоді як операційна маржа склала 12,4% та 21,8%. Ці показники демонструють, що попит на високошвидкісні трансивери, оптичні компоненти та лазери забезпечує операційний важіль. Компанія прогнозує дохід у 1 кварталі 2027 фінансового року на рівні 2,2–2,4 млрд доларів, причому середня точка діапазону означає чергове послідовне зростання приблизно на 12,4% порівняно з 4 кварталом на тлі продовження надходження замовлень і нарощування потужностей.
Грошові кошти, капітальні витрати та оцінка. Сильний звіт про прибутки та збитки різко контрастував зі слабким генеруванням грошових коштів: операційний грошовий потік за 2026 фінансовий рік склав лише $79,5 млн, тоді як капітальні витрати досягли $1,103 млрд. Інвестиції в потужності можуть бути раціональними, якщо вони підкріплені очевидним попитом, але вони також можуть посилити амортизацію та навантаження на активи в разі ослаблення попиту, прибутковості або ціноутворення. За ціною закриття $355,64 станом на 12 серпня календар прибутків Nasdaq показував ринкову капіталізацію на рівні приблизно $64,28 млрд, що становить близько 9x від виручки за 2026 фінансовий рік. Такий мультиплікатор може підтримуватися стабільним зростанням понад 30% і покращенням валової маржі, але він не витримає падіння цін на оптичні модулі, затримки з прийняттям продукції клієнтами або недовикористання нових потужностей.
Рейтинг дослідження: Нейтральний-Позитивний. Операційна траєкторія є досить сильною, щоб зберегти позитивний прогноз, але конверсія грошових коштів та оцінка заважають присвоєнню повністю позитивного рейтингу. Рейтинг може змінитися на "Позитивний", якщо виторг за 1-й квартал перевищить $2,4 млрд, валова маржа не за GAAP підніметься вище 41%, квартальний операційний грошовий потік перевищить $400 млн, а капітальні витрати (capex) почнуть знижуватися. Він має змінитися на "Нейтрально-негативний", якщо виторг впаде нижче $2,2 млрд, валова маржа опуститься нижче 38%, або вільний грошовий потік залишатиметься суттєво негативним протягом наступних двох кварталів.
Lumentum: виторг подвоївся, а маржа підскочила; прогноз на наступний квартал залишається сильним, але оцінка вартості вже зросла на випередження
Показники прибутковості. Дохід за IV квартал 2026 фінансового року становив $1,0063 млрд, що на 109,3% більше порівняно з аналогічним періодом минулого року. Валова маржа не за GAAP становила 50,4%, операційна маржа — 36,6%, а EPS — $3,23. Це свідчить про те, що попит на інтерконект для ШІ-дата-центрів, структура продукції та ефект масштабу одночасно забезпечили проривне зростання прибутків. Дохід за 2026 фінансовий рік досяг $3,014 млрд, збільшившись на 83,2%. Більш потужним сигналом став прогноз на наступний квартал: очікуваний дохід у I кварталі 2027 фінансового року становить $1,225–$1,275 млрд, операційна маржа не за GAAP — 39,5%–40,5%, а EPS — $4,05–$4,35. Середня точка діапазону доходу передбачає послідовне зростання приблизно на 24,2% порівняно з IV кварталом.
Оцінка та ринкові очікування. За ціною закриття 12 серпня у $932,47 ринкова капіталізація становила приблизно $78,89 млрд на основі розводнених акцій за IV квартал. Акції торгувалися з мультиплікатором близько 55,5x до механічно екстрапольованого на рік показника EPS, розрахованого за середньою точкою прогнозу на I квартал, та близько 15,8x до механічно екстрапольованої на рік виручки за I квартал. Більш повний розрахунок вартості підприємства (enterprise value) дав би ще вищий мультиплікатор виручки. Мультиплікатори як прибутку, так і виручки свідчать про те, що ринок уже очікує збереження виняткового зростання та маржинальності. Попит і пропозиція на оптичні компоненти, концентрація клієнтів, вихід придатної продукції та ціноутворення можуть зробити просте річне екстраполювання оманливим, тому проривний квартал не слід механічно проектувати на кілька років.
Рейтинг дослідження: Нейтрально-позитивний. Стрибок прибутків є реальним, а прогноз на наступний квартал забезпечує короткострокову підтримку високої оцінки. Рейтинг може змінитися на "Позитивний", якщо дохід за перший квартал перевищить $1,275 млрд, операційна маржа не за GAAP підніметься вище 40,5%, а операційний грошовий потік зростатиме паралельно. Якщо дохід впаде нижче $1,225 млрд, валова маржа знизиться менше ніж до 48%, або якщо затримка з боку великого клієнта призведе до суттєвого збільшення запасів, поточна оцінка швидко втратить підтримку. Короткострокова конверсія прибутку Lumentum є вищою, ніж у Coherent, але це не є міжкомпанійним визначенням переможця; це означає, що власна ціна акцій Lumentum тепер вимагає більшої стійкості.
CoreWeave: портфель замовлень на суму $104 млрд є потужним, але відсотки та капітальні витрати відсувають акціонерів на задній план у структурі капіталу
Показники прибутковості. Виручка за Q2 склала $2,575 млрд, що на 112,5% більше в річному обчисленні. Обсяг невиконаних замовлень (беклог) досяг $104 млрд, а на початку Q3 компанія залучила зобов'язань на суму понад $25 млрд, що забезпечує видимість попиту на рівні найсильніших показників у цій групі. Скоригована EBITDA склала $1,510 млрд із маржею 59%, проте скоригована операційна маржа становила лише 5%, тоді як чистий збиток за GAAP склав $626 млн. Величезний розрив між двома показниками прибутку нагадує про те, що активи GPU та центрів обробки даних, які швидко знецінюються, не зникають лише тому, що EBITDA виключає їхню вартість.
Грошові кошти, борг та оцінка ва those. Операційний грошовий потік за Q2 склав $679 млн, а капітальні витрати — $6,422 млрд; капітальні витрати за перше півріччя досягли $14,117 млрд. Витрати на виплату відсотків склали $640 млн, а загальний борг становив приблизно $35,068 млрд. За ціни закриття $107,73 станом на 12 серпня ринкова капіталізація становила приблизно $59,36 млрд на основі 551 млн середньозважених акцій. Оцінка виключно за коефіцієнтом ціни до продажів занижувала б обсяг боргу, лізингу, майбутніх капітальних зобов'язань та ризику рефінансування. Здатність компанії вчасно нарощувати потужності, забезпечувати дешеву електроенергію та укладати довгострокові контракти так, щоб вони покривали витрати на активи та фінансування, має більше значення, ніж номінальний обсяг невиконаних замовлень.
Рейтинг дослідження: негативний. Попит не є головною проблемою; нею є залежність від фінансування та конвертація у готівку для акціонерів. Негативний прогноз може пом'якшитися, якщо протягом наступних двох кварталів скоригована операційна маржа підніметься вище 15%, операційний грошовий потік покриватиме щонайменше 25% капітальних витрат (capex), процентні витрати впадуть нижче 15% від доходу, а чистий борг перестане зростати. Якщо капітальні витрати залишатимуться більшими за подвійний обсяг доходу, борг і відсотки продовжуватимуть зростати разом, або якщо великий клієнт затримає прийняття потужностей, ризик падіння вартості звичайного акціонерного капіталу збільшиться ще більше. Попередній звіт щодо Nebius висвітлив ризики капітальних витрат та виконання зобов'язань перед клієнтами для ШІ-хмар. Останні результати CoreWeave знову підтверджують цю аналітичну модель.
Supermicro: квартальна маржа та грошові кошти відновилися, але дефіцит операційного грошового потоку за весь рік у розмірі $6,8 млрд не зник
Показники прибутковості. Виручка за IV квартал 2026 фінансового року становила $11,120 млрд, що на 93% більше порівняно з аналогічним періодом минулого року. Валова маржа за GAAP стрімко відновилася до 17,5% з 9,9% у III кварталі, тоді як показник GAAP EPS становив $1,62. Операційний грошовий потік за IV квартал склав $747 млн, а капітальні інвестиції — лише $25 млн, що свідчить про кращу реалізацію проєктів та збір коштів наприкінці кварталу. Компанія надала сильний прогноз щодо виручки на 2027 фінансовий рік на рівні $65–72 млрд та прогноз на I квартал на рівні $14,5–15,5 млрд, оскільки попит на ШІ-сервери, стійкові системи та рідинне охолодження залишається високим.
Ризики, пов'язані з грошовими коштами та бухгалтерським обліком, за повний рік. Виручка за 2026 фінансовий рік становила $39,063 млрд, що на 78% більше, але операційний грошовий потік за весь рік був від'ємним і становив -$6,810 млрд. Запаси зросли до $12,896 млрд, а дебіторська заборгованість збільшилася до $6,125 млрд. Чим швидше зростає виручка на тлі збільшення закупівель запасів та продажів у кредит, тим більшою є потреба у зовнішньому фінансуванні. Станом на закриття торгів 12 серпня за ціною $37,61 ринкова капіталізація становила приблизно $26,52 млрд на основі розводнених акцій за IV квартал. Заявлений мультиплікатор виручки здається низьким, але це відображає суттєві дисконти на оборотний капітал та виконання. Фінансові показники залишаються попередніми та неаудованими, тоді як рада директорів перевіряє операції, пов'язані з експортним контролем. Інвесторам не слід робити висновки виключно на основі маржі за IV квартал.
Рейтинг дослідження: нейтральний-негативний. Відновлення у IV кварталі робить однозначно "ведмежий" висновок недоречним, але відтік грошових коштів за весь рік, товарні запаси, дебіторська заборгованість та невизначеність щодо відповідності нормативним вимогам залишаються невирішеними. Рейтинг може зрости до "Нейтрально-позитивного", якщо виручка за I квартал 2027 фінансового року перевищить 15,5 млрд доларів США, валова маржа залишиться вищою за 17%, операційний грошовий потік залишатиметься позитивним протягом двох кварталів поспіль, а запаси впадуть нижче 11 млрд доларів США. Негативний ухил має посилитися, якщо запаси або дебіторська заборгованість продовжуватимуть зростати, валова маржа за I квартал впаде нижче 14%, або якщо річний аудит чи експортна перевірка призведуть до суттєвих несприятливих наслідків.
Cerebras: дохід від хмарних послуг зріс майже вчетверо, а RPO є величезним, проте коригування бухгалтерського обліку та мультиплікатор виручки 47x залишають мало простору для помилок
Показники прибутковості. Дохід за GAAP за Q2 склав $180,1 млн, що на 74% більше порівняно з минулим роком. Основний дохід, визначений компанією, становив $209,9 млн, що на 103% більше, включаючи GAAP-дохід від хмарних сервісів у розмірі $126,0 млн, який зріс на 281%. Базова валова маржа становила 41%, а базова операційна маржа — -16%, тоді як операційна маржа за GAAP становила -265%. Великий розрив між цими двома підходами означає, що обидва показники мають надаватися разом. Обсяг RPO досяг $25,4 млрд, 600 МВт потужності було введено в експлуатацію або законтрактовано, а компанія планувала збільшити виробничі потужності більш ніж у 10 разів протягом 2026 року, що свідчить про реальний попит з боку клієнтів та плани розширення для систем масштабу напівпровідникової пластини та хмарних сервісів високошвидкісного інференсу.
Грошові кошти, фінансування та оцінка. Операційний грошовий потік за перше півріччя був від’ємним і склав $47,5 млн, а капітальні витрати становили $548,9 млн. Обсяг грошових коштів та інших ліквідних активів склав приблизно $8,6 млрд, переважно за рахунок IPO. Це забезпечує суттєве короткострокове фінансування, але не означає, що бізнес-модель уже є самоокупною. За ціною закриття $262,06 станом на 12 серпня ринкова капіталізація становила приблизно $39,56 млрд на основі середньозваженої кількості акцій за другий квартал, що еквівалентно приблизно 47-кратному середньому значенню прогнозу основного доходу на 2026 фінансовий рік (FY2026). Ринок закладає в ціну не лише технологічне лідерство, а й одночасний успіх розширення потужностей, поставок клієнтам, покращення маржинальності та контрольованого розмивання часток.
Рейтинг дослідження: Негативний. Технологія та замовлення можуть бути справжніми, тоді як співвідношення ризику та прибутку для акцій залишається несприятливим. Рейтинг може пом'якшитися, якщо виручка за GAAP у кожному з наступних двох кварталів перевищить темпи, необхідні для досягнення прогнозованої основної виручки, основна валова маржа підніметься вище 50%, розрив між виручкою за GAAP та основною виручкою скоротиться до менш ніж 10%, а капітальні витрати (capex) впадуть нижче 50% від виручки. Ризик стиснення оцінки зросте, якщо RPO буде скасовано або відкладено, основні коригування продовжуватимуть зростати, валова маржа впаде нижче 40% або компанія залучить ще один великий раунд капіталу.
Rocket Lab: виручка та портфель замовлень встановили рекорди, але мультиплікатор річної виручки 50x вимагає майже бездоганного виконання програми Neutron
Фінансові результати. Дохід за Q2 склав $234,1 млн, що на 62% більше у річному обчисленні. Портфель замовлень досяг $2,36 млрд, зрісши на 137%, при цьому попит підтримував як послуги із запуску, так і космічні системи. Валова маржа за GAAP та non-GAAP становила приблизно 36,1% та 41,5% відповідно. Операційний збиток за GAAP склав $57,5 млн, а скоригований збиток за EBITDA — $8,8 млн, що вказує на відносне скорочення операційних збитків. Прогноз доходу на Q3 у розмірі $250–265 млн передбачає послідовне зростання приблизно на 10% у середньому значенні діапазону, що свідчить про стабільність поставок у найближчій перспективі.
Грошові кошти, випуск акцій та оцінка вартості. Операційний грошовий потік за перше півріччя був від'ємним і становив -$134,4 млн, а capex — $53,1 млн. Компанія залучила $1,530 млрд шляхом випуску акцій на ринку (at-the-market), зміцнивши свій капітал і водночас переклавши частину ризиків проєкту на нових акціонерів. За ціною закриття 12 серпня на рівні $81,17 розрахункова ринкова капіталізація на основі кількості простих акцій на кінець періоду становила приблизно $48,55 млрд, що приблизно в 50 разів перевищує механічно ануалізовану виручку за другий квартал. Такий мультиплікатор вимагає від Electron збереження надійності запусків, своєчасної конвертації контрактів на космічні системи, запуску Neutron у комерційну експлуатацію в заплановані терміни, а також щоб запропонована угода з Iridium чи інший розподіл капіталу не послабили баланс.
Рейтинг дослідження: Негативний. Рекордний прогрес у бізнесі та замовлення заслуговують на визнання, але поєднання високої оцінки, розмивання часток та ризиків виконання великих проєктів не залишає запасу міцності. Рейтинг може змінитися на "Нейтральний", якщо виручка за 3-й квартал перевищить 265 млн доларів, скоригована EBITDA стане позитивною, ключові етапи Neutron виконуватимуться за графіком, а компанія уникне ще одного великого випуску акцій протягом наступних дванадцяти місяців. "Негативний" прогноз посилиться, якщо виручка впаде нижче 250 млн доларів, конверсія портфеля замовлень затримається, терміни реалізації Neutron знову змістяться або кількість повністю розмитих акцій зросте більш ніж на 10%.
III. Основні ризики та методологічні обмеження
-
Стиснення мультиплікаторів при високих оцінках. Lumentum, Coherent, Cerebras та Rocket Lab — усі вони закладають очікування швидкого багаторічного зростання. Якщо виручка досягне лише нижньої межі прогнозу, знизиться валова маржа або затримається постачання, це може спричинити коливання цін на акції, що значно перевищують відповідні зміни прибутків.
-
Капітальні витрати та витрати на фінансування. CoreWeave, Cerebras, Coherent та Rocket Lab мають будувати дата-центри, виробничі потужності, пускові системи або оптичні потужності. Зміни відсоткових ставок, цін на обладнання, доступу до електроенергії та вікон фінансування безпосередньо вплинуть на прибутковість для акціонерів.
-
Концентрація клієнтів та можливість скасування замовлень. Замовлення на хмарні послуги ШІ, оптичний зв'язок та спеціалізовані обчислення можуть бути зосереджені у кількох гіпермасштабованих клієнтів. Беклог, RPO та зобов'язання не завжди еквівалентні безвідкличній виручці. Самостійне будівництво клієнтами, заміна продуктів або зміни у прийманні поставок можуть змінити графік визнання доходу.
-
Ітерація технологій та ланцюжків постачання. Оптика 800G/1.6T, Ethernet та пропрієтарні міжкомпонентні з'єднання, графічні процесори та процесори масштабу цілої пластини, сервери з рідинним охолодженням і ракети-носії швидко розвиваються. Вихід придатної продукції, дефіцит компонентів, сумісність або конкурентне ціноутворення можуть одночасно впливати на виручку та валову маржу.
-
Показники бухгалтерського обліку не підлягають прямому порівнянню. Визначення фінансових років, коригувань не за GAAP, EBITDA, основного доходу, капітальних витрат (capex) та кількості акцій відрізняються в залежності від компанії. Зведена таблиця призначена для швидкого виявлення ключових проблемних точок кожної компанії; вона не є стандартизованою моделлю порівняння компаній.
-
Попередні показники та комплаєнс-ризик. Показники Supermicro залишаються попередніми та неаудованими, а транзакції, пов'язані з експортним контролем, знаходяться на стадії розгляду. Будь-яке перерахування показників, недоліки контролю або рішення регуляторних органів можуть анулювати поточну модель оцінки.
-
Обмеження ринкової капіталізації та механічного приведення показників до річних. Ринкова капіталізація у цьому звіті розраховується переважно на основі цін закриття, помножених на публічно розкриту середньозважену кількість акцій або їхню кількість на кінець періоду. Вони не враховують повною мірою опціони, конвертовані облігації, фінансову оренду або чистий борг. Множення квартального доходу або EPS на чотири є лише стрес-тестом і не є прогнозом на наступні чотири квартали.
IV. Контрольний список для подальших дій
-
Cisco: Чи досягне виручка від ШІ за 2027 фінансовий рік $7,5 млрд, чи перевищить загальна виручка $73,4 млрд, чи залишиться операційна маржа non-GAAP вищою за 33%, і чи повернеться CFO до двозначного зростання.
-
Coherent: Чи перевищить виручка за перший квартал 2027 фінансового року $2,4 млрд, чи зросте валова маржа non-GAAP вище 41%, чи перевищить квартальний CFO $400 млн, і чи знизиться CAPEX після розширення потужностей.
-
Lumentum: Чи перевищить виручка за перший квартал $1,275 млрд, чи зросте операційна маржа non-GAAP вище 40,5%, чи залишаться замовлення та запаси на оптимальному рівні одночасно, і чи виникнуть затримки з боку клієнтів.
-
CoreWeave: Чи зросте скоригована операційна маржа вище 15%, чи перевищить співвідношення CFO/CAPEX 25%, чи впадуть відсоткові витрати нижче 15% від виручки, і чи припинить чистий борг зростати.
-
Supermicro: Чи перевищить виручка за перший квартал $15,5 млрд, чи залишиться валова маржа вищою за 17%, чи впадуть запаси нижче $11 млрд, чи залишатиметься операційний грошовий потік позитивним, і чи завершаться аудит та експортна перевірка без суттєвих негативних висновків.
-
Cerebras: Чи перевищить основна валова маржа 50%, чи скоротиться розрив між виручкою за GAAP та основною виручкою до менше ніж 10%, чи впаде співвідношення CAPEX/виручка нижче 50%, і чи конвертуються $25,4 млрд RPO у фактичну виручку.
-
Rocket Lab: Чи перевищить виручка за 3-й квартал $265 млн, чи стане скоригований показник EBITDA позитивним, чи залишаться ключові етапи проєкту Neutron у межах графіка, і чи залишиться зростання повністю розбавлених акцій нижче 10%.
V. Джерела
Примітка. Звіти компанії про прибутки, регуляторні документи та матеріали для зв’язків з інвесторами є основними джерелами операційних та фінансових даних. Nasdaq використовувався для перехресної перевірки календаря прибутків, цін закриття та ринкової капіталізації. Оскільки публічні сторінки, визначення кількості акцій та ринкові ціни з часом змінюються, читачам слід повторно перевіряти інформацію перед використанням цього звіту. У цьому звіті не використовуються нерозголошені консенсус-оцінки сторони продажу.



 Переказати