Автор: LBank Research Аналітик: Ludo
Торгова пара: BABAUSDT(https://www.lbank.com/trade/babaon_usdt)
Відмова від відповідальності: цей звіт складено та проаналізовано на основі публічно доступної інформації та призначено виключно для обміну інформацією та дослідницького обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, інструкцією для торгівлі або будь-якою гарантією прибутковості. Операції компанії, оцінки, ринкові ціни та консенсус-очікування, що обговорюються тут, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та приймати власні рішення.
1. Основний висновок
Загальна оцінка: Alibaba — це виняткова китайська комерційна франшиза з хмарним ШІ-бізнесом, що дійсно прискорюється, проте її акції є лише помірно привабливими після останнього перезавантаження, оскільки ШІ-додатки та інфраструктура споживають більше грошових коштів, ніж хмарний сегмент наразі генерує; вирішальним фактором є те, чи зможуть хмарні та обчислювальні послуги ШІ підтримувати зростання на рівні понад 35%, тоді як капітальні витрати групи перестануть зростати швидше, ніж операційний грошовий потік.
-
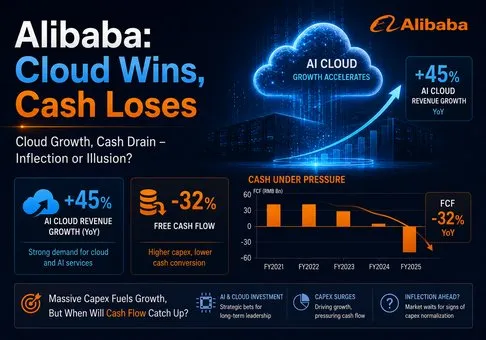
Переломний момент у хмарному сегменті є реальним і комерційно значущим. Дохід від хмарних та обчислювальних послуг ШІ зріс на 45% у річному обчисленні до 48,4 мільярда юанів у червневому кварталі 2026 року, тоді як скоригований показник EBITA сегмента збільшився на 133% до 5,6 мільярда юанів, а маржа зросла з 7,2% до 11,6%. Дохід від продуктів, пов'язаних із ШІ, досяг 12,4 мільярда юанів і продемонстрував тризначне зростання дванадцятий квартал поспіль. Це вже не просто історія демонстрації моделей: хмарний сегмент забезпечив приріст квартального доходу на 15,0 мільярда юанів та скоригованого показника EBITA на 3,2 мільярда юанів у річному обчисленні, що дало інкрементальну маржу в 21,4%.
-
Група не змогла конвертувати успіх у хмарному сегменті в кращі сукупні економічні показники. Консолідований дохід зріс на 9%, проте скоригований показник EBITA впав на 30% до 27,3 млрд RMB, а операційна маржа за GAAP скоротилася з 14% до 6%. Основний чинник є очевидним: покращення хмарного показника EBITA на 3,2 млрд RMB було нівельоване зростанням збитків підрозділу AI Labs and Applications на 10,6 млрд RMB, тоді як сегмент «All Others» перейшов від невеликого прибутку до збитку в розмірі 3,3 млрд RMB. Таким чином, інвестиційна привабливість залежить від монетизації за межами інфраструктури, а не лише від зростання попиту на обчислювальні потужності.
-
Конверсія грошових коштів є головною слабкістю. Операційний грошовий потік зріс на 11% до 22,9 млрд RMB, але капітальні витрати збільшилися на 75% до 67,7 млрд RMB, що призвело до відтоку вільного грошового потоку в розмірі 44,7 млрд RMB. На механічно оновленій основі за останні дванадцять місяців операційний грошовий потік становив близько 78,5 млрд RMB, капітальні витрати — близько 155,1 млрд RMB, а визначений компанією вільний грошовий потік був негативним і становив приблизно 72,5 млрд RMB. Баланс може фінансувати цей етап, але поточний профіль прибутковості — ні.
-
Розміщення на суму 80 млрд гонконзьких доларів є стратегічно раціональним, але економічно витратним для існуючих власників. Alibaba встановила ціну на 710 мільйонів нових простих акцій на рівні 112,70 гонконзьких доларів, що дорівнює приблизно 3,8% від базової середньозваженої кількості простих акцій за червневий квартал, і спрямувала всі чисті надходження на ШІ повного циклу. Ці надходження дорівнюють лише 1,18 кварталу капітальних витрат за червневий квартал. Залучення акціонерного капіталу після зворотного викупу акцій та за умови збереження значної ліквідності свідчить про те, що керівництво очікує, що потреби в інфраструктурі ШІ залишатимуться надзвичайно великими; це також переносить частину цього ризику виконання на акціонерів через розмивання часток.
-
Оцінка не є високою з точки зору продажів, але є вимогливою щодо поточного грошового прибутку. На момент закриття торгів АДР 21 серпня на рівні 119,34 та з урахуванням базової кількості акцій за червневий квартал, механічно розрахована акціонерна вартість становила близько 278,5 мільярда. Після вирахування приблизно 30,6 мільярда чистих ліквідних інвестицій вартість компанії (enterprise value) становила близько 247,9 мільярда, що в 1,6 раза перевищувало механічно оновлену виручку за минулий період. Проте це дорівнювало приблизно 26-кратній скоригованій EBITA за минулий період та 40-кратному чистому прибутку не за GAAP за минулий період, тоді як вільний грошовий потік за минулий період був негативним. Оптимістичний прогноз посилюється, якщо зростання хмарного сегмента залишатиметься вищим за 35%, маржа EBITA хмарного сегмента перевищить 15%, а квартальні капітальні витрати впадуть нижче 55 мільярдів юанів (RMB); він погіршується, якщо зростання хмарного сегмента впаде нижче 30% до того, як збитки від ШІ-додатків суттєво скоротяться.
Для розрахунку оцінки використовуються ціна закриття ADR на 21 серпня 2026 року, офіційна середньозважена кількість акцій за червневий квартал, баланс станом на 30 червня, а також механічне ковзне оновлення, яке замінює червневий квартал 2025 року в результатах за 2026 фінансовий рік червневим кварталом 2026 року. Вони є інструментами спостереження, а не цільовими орієнтирами.
2. Огляд компанії, структура бізнесу та ключові операційні показники: комерція фінансує стек штучного інтелекту, але тягар фінансування зростає
Alibaba Group — це глобальна технологічна компанія, діяльність якої зосереджена на комерції та повному стеку технологій штучного інтелекту. Її комерційні платформи об'єднують споживачів і продавців через Taobao, Tmall, AliExpress, Lazada, Trendyol, оптові маркетплейси, доставку продуктів харчування та доставку за запитом. Компанія отримує дохід від плати за обслуговування клієнтів, комісійних, прямих продажів, логістики та послуг. Комерційна екосистема забезпечує трафік, зв'язки з продавцями, дані транзакцій та генерування грошових коштів.
AI Cloud and Compute Services поєднує в собі Alibaba Cloud та T-Head Semiconductor. Він надає підприємствам та розробникам потужності публічної хмари, інфраструктуру ШІ-акселераторів, моделі, бази даних та програмне забезпечення для оркестрації. Інтеграція охоплює власні чипи, гетерогенні обчислювальні кластери та екосистему моделей Qwen. За даними Omdia, Alibaba займає 38,1% ринку ШІ-хмар Китаю у 2025 році, проте ця оцінка є стороннім визначенням ринку, а не часткою від усіх витрат на хмарні технології в Китаї.
AI Labs and Applications включає лабораторії моделей Qwen, споживчий застосунок Qwen та корпоративного агента QwenWork. Він має стратегічне значення, оскільки успішні застосунки можуть створювати попит на інференс для Alibaba Cloud та повертати досвід реального використання назад у розробку моделей. З економічної точки зору це залишається інкубаційним портфелем: виручка за червневий квартал становила лише 3,3 мільярда юанів проти 13,9 мільярда юанів скоригованого збитку EBITA, що відображає інвестиції в моделі та витрати на інференс Qwen.
«Усі інші» включає Alibaba Health, цифрові медіа та розваги, Amap, ігри та інші технологічні бізнеси. Це додає опціональності, але наразі знижує рентабельність. Нова структура сегментів робить вибір централізованого розподілу ресурсів чіткішим, ніж раніше: прибуток від зрілої комерції фінансує як прибуткове розширення хмарних послуг, так і збиткові застосунки ШІ.
|
Червневий квартал 2026 року
|
Продукти та клієнти
|
Дохід
|
р/р
|
Частка в консолідованому доході
|
Скоригована EBITA / маржа
|
Аналітична оцінка
|
|
Група електронної комерції Alibaba
|
Внутрішні та міжнародні торгові майданчики, прямі продажі, швидка комерція, логістика та оптова торгівля
|
205,9 млрд юанів
|
4%
|
76,5%
|
39,7 млрд юанів / 19,3%
|
Стабільне джерело прибутку; слабка активність транзакцій у Китаї компенсується масштабами швидкої комерції та міжнародною ефективністю
|
|
Хмарні послуги та обчислення ШІ
|
Публічна хмара, обчислення ШІ, оркестрація та чипи T-Head для підприємств і розробників
|
48,4 млрд юанів
|
45%
|
18,0%
|
5,6 млрд юанів / 11,6%
|
Найкращий актив для зростання та найчіткіше джерело приросту вартості підприємства
|
|
Лабораторії та застосунки ШІ
|
Моделі Qwen, додаток Qwen та QwenWork
|
3,3 млрд RMB
|
16%
|
1,2%
|
Мінус 13,9 млрд RMB / мінус 415%
|
Стратегічно узгоджено, але поточна економіка інференсу та розробки руйнує прибуток групи
|
|
Усі інші
|
Охорона здоров'я, розваги, Amap, ігри та інші технологічні активи
|
28,8 млрд RMB
|
1%
|
10,7%
|
Мінус 3,3 млрд RMB / мінус 11,6%
|
Опціональність портфеля залишається тягарем і несе ризик знецінення
|
|
Нерозподілені статті та елімінація
|
Корпоративні статті та міжсегментні операції
|
Мінус 17,5 млрд RMB
|
Н/З
|
Мінус 6,5%
|
Мінус 0,8 млрд RMB
|
Необхідне звірення; частки сегментів не дають у сумі 100% до елімінації
|
|
Консолідовано
|
Комерція плюс повностекова AI-платформа
|
269,0 млрд RMB
|
9%
|
100%
|
27,3 млрд RMB / 10,2%
|
Зростання покращилося, але консолідована рентабельність додаткових інвестицій погіршилася
|
Найціннішим активом групи залишається маховик інтеграції комерції та хмари. Приблизно 64 мільйони учасників програми 88VIP представляють внутрішню базу клієнтів із високим рівнем витрат, тоді як 250 мільйонів користувачів скористалися функціями ШІ-шопінгу через Qwen. Alibaba може інтегрувати агентів у процеси покупок, торговельні операції та робочі процеси DingTalk без сплати комісії стороннім платформам. Цю перевагу дистрибуції важко відтворити окремим лабораторіям з розробки моделей.
Обмеження полягає в тому, що сама комерція не прискорює зростання. Дохід від електронної комерції в Китаї знизився на 8%; дохід від управління клієнтами впав на 7% або зріс лише на 1% без урахування контр-доходів від нової програми розвитку бізнесу. Напрямок швидкої комерції в Китаї зріс на 45% до 53,3 мільярда юанів і покращив юніт-економіку, проте високі темпи зростання тут частково відображають більш капіталомістку та логістично складну структуру доходів. Міжнародна електронна комерція скоротилася на 1%, хоча AliExpress досяг операційного прибутку. Комерція залишається стійкою, але не демонструє нового прискорення.
Основні операційні показники та зміни
Безпосереднім тригером є поєднання результатів Alibaba за червневий квартал, опублікованих 20 серпня, та оголошень про розміщення акцій від 23–24 серпня. Результати зафіксували найшвидше зростання хмарних технологій серед обраних китайських платформ-конкурентів, тоді як розміщення акцій показало, що керівництво не бажає обмежувати інвестиції в інфраструктуру виключно за рахунок внутрішньо генерованого короткострокового вільного грошового потоку.
|
Показник або подія
|
Останнє значення
|
Рік до року / історичне порівняння
|
Бухгалтерська або статистична основа
|
Значення
|
|
Консолідований дохід
|
269,0 млрд RMB
|
Зростання на 9%
|
Розкриття інформації компанії за стандартами US GAAP
|
Хмарні послуги та швидка комерція більш ніж компенсували слабші доходи від китайського маркетплейсу та міжнародної торгівлі
|
|
Хмарні послуги та обчислювальні сервіси ШІ
|
48,4 млрд RMB доходу; 5,6 млрд RMB скоригованої EBITA
|
Зростання доходу на 45%; зростання скоригованої EBITA на 133%
|
Переформатований сегмент; прибуток не за GAAP
|
Інкрементна маржинальність за EBITA на рівні 21,4% показує, що масштаб інфраструктури може бути прибутковим
|
|
Дохід від продуктів, пов'язаних із ШІ
|
12,4 млрд RMB
|
Тризначне зростання протягом 12 кварталів поспіль
|
Дохід від продуктів у визначенні компанії
|
Попит є достатньо широким, щоб підтримати гіпотезу про прискорення розвитку хмарних технологій протягом кількох кварталів
|
|
Операційний прибуток за GAAP
|
15,2 млрд юанів; маржа 6%
|
Зниження на 57%; маржа знизилася з 14%
|
U.S. GAAP
|
Витрати на ШІ, знецінення гудвілу та резерв під штраф Європейської комісії перекрили зростання виручки
|
|
Операційний грошовий потік / вільний грошовий потік
|
22,9 млрд юанів / мінус 44,7 млрд юанів
|
Операційний грошовий потік зріс на 11%; відтік FCF погіршився на 25,9 млрд юанів
|
FCF дорівнює операційному грошовому потоку за вирахуванням визначених капітальних витрат та коригувань для захисту покупців
|
Якість прибутку є низькою, оскільки розбудова інфраструктури поглинає більше, ніж увесь згенерований операційний грошовий потік
|
|
Капітальні витрати
|
67,7 млрд юанів
|
Зростання на 75% порівняно з 38,7 млрд юанів
|
Розкриття інформації компанією
|
Показник червневого кварталу в річному вираженні перевищує надходження від нового розміщення протягом п'яти місяців
|
|
Ліквідні інвестиції / боргоподібні зобов'язання
|
474,5 млрд юанів / близько 266,5 млрд юанів
|
Ліквідні інвестиції знизилися на 46,3 млрд юанів порівняно з попереднім кварталом
|
Боргоподібні зобов'язання включають банківські позики, пріоритетні облігації, конвертовані ноти та обмінні облігації
|
Чиста ліквідність залишається значною, проте борг та зовнішній акціонерний капітал дедалі більше фінансують зростання
|
|
Розміщення акцій
|
80 млрд HK$; 710 млн нових акцій по 112,70 HK$
|
Близько 3,8% від базової середньозваженої кількості простих акцій
|
Очікується закриття 26 серпня
|
Подовжує термін фінансування інвестицій у ШІ, але розмиває частку участі на акцію та підвищує поріг підтвердження результатів
|
Найважливішою короткостроковою зміною прибутків є операційний важіль хмарного сегмента. Виручка зросла на 15,0 млрд юанів, а скоригована EBITA — на 3,2 млрд юанів, забезпечивши відтворювану граничну маржу на рівні 21,4%. Якби цей сегмент зріс ще на 35% від бази червневого кварталу з граничною маржею 20%, це додало б приблизно 16,9 млрд юанів до квартальної виручки та 3,4 млрд юанів до скоригованої EBITA. Проте це все одно покрило б менше третини поточних квартальних збитків підрозділу AI Labs, які становлять 13,9 млрд юанів. Відповідно, прикладний рівень має або прискорити монетизацію, або знизити витрати на інференс, перш ніж зростання хмарного сегмента зможе суттєво підвищити консолідований прибуток.
Розміщення також змінює сигнал щодо розподілу капіталу. Alibaba викупила лише 162 млн ADS у червневому кварталі, а потім залучила еквівалент приблизно 10,2 млрд за рахунок нових акцій. Угода є достатньо великою для підтримки розширення інфраструктури, але малою порівняно з квартальним показником капітальних витрат у розмірі 67,7 млрд RMB. Це найкраще трактувати як свідчення впевненості керівництва у попиті та водночас занепокоєння щодо інтенсивності фінансування.
3. Фундаментальна якість: баланс міцний, але якість вільного грошового потоку погіршилася
|
Показник
|
FY2024
|
FY2025
|
FY2026
|
Червневий квартал 2026 року / механічно оновлений ковзний період
|
Аналітична оцінка
|
|
Дохід
|
941,2 млрд RMB
|
996,3 млрд RMB
|
1 023,7 млрд RMB
|
269,0 млрд RMB за квартал; 1 045,0 млрд RMB за ковзний період
|
Зростання знову прискорилося завдяки хмарним технологіям ШІ та швидкій комерції
|
|
Операційна маржа за GAAP
|
Н/Д
|
14%
|
5%
|
6% у червневому кварталі проти 14% у попередньому році
|
Операційний важіль групи є негативним, незважаючи на прискорення зростання доходу
|
|
Чистий прибуток
|
71,3 млрд RMB
|
126,0 млрд RMB
|
102,1 млрд RMB
|
10,4 млрд RMB за квартал; 70,2 млрд RMB за ковзний період
|
Прибутки від інвестицій, знецінення та резерви роблять прибуток за GAAP слабким показником операційної спроможності
|
|
Чистий прибуток не за GAAP
|
157,5 млрд юанів
|
158,1 млрд юанів
|
60,7 млрд юанів
|
20,7 млрд юанів за квартал; 47,9 млрд юанів за останні 12 місяців
|
Основний прибуток знижувався значно швидше, ніж виручка, що послаблює підтримку поточної оцінки
|
|
Операційний грошовий потік
|
182,6 млрд юанів
|
163,5 млрд юанів
|
76,2 млрд юанів
|
22,9 млрд юанів за квартал; 78,5 млрд юанів за останні 12 місяців
|
Генерація грошових коштів залишається позитивною, але становить менше половини рівня 2024 фінансового року
|
|
Вільний грошовий потік, визначений компанією
|
156,2 млрд юанів
|
73,9 млрд юанів
|
Від’ємні 46,6 млрд юанів
|
Від’ємні 44,7 млрд юанів за квартал; від’ємні 72,5 млрд юанів за останні 12 місяців
|
Розбудова інфраструктури ШІ нівелювала колишню перевагу щодо повернення коштів
|
|
Капітальні витрати
|
32,1 млрд юанів
|
86,0 млрд юанів
|
126,1 млрд юанів
|
67,7 млрд юанів за квартал; 155,1 млрд юанів за останні 12 місяців
|
Капіталомісткість зростає швидше, ніж виручка та внутрішня генерація грошових коштів
|
|
Ліквідні інвестиції / боргоподібні зобов'язання
|
Н/Д
|
Н/Д
|
520,8 млрд юанів ліквідних коштів станом на березень 2026 року
|
474,5 млрд юанів ліквідних коштів / 266,5 млрд юанів боргоподібних зобов'язань станом на червень 2026 року
|
Чиста ліквідність є високою, але резерв вичерпується ще до закриття розміщення
|
Механічно оновлені ковзні показники дорівнюють результатам за 2026 фінансовий рік мінус квартал, що закінчився в червні 2025 року, плюс квартал, що закінчився в червні 2026 року. Вільний грошовий потік відповідає визначенню non-GAAP компанії Alibaba. Боргоподібні зобов'язання включають поточні та непоточні банківські позики, пріоритетні облігації, конвертовані пріоритетні облігації та обмінні облігації; зобов'язання з оренди виключені.
Зростання та маржинальність. Якість виручки є неоднозначною. Зростання хмарного сегмента є високоцінним, оскільки сегмент розширює маржинальність, зростаючи при цьому на 45%. Зростання швидкої комерції є менш цінним на одиницю виручки, оскільки інтенсивність фулфілменту та субсидування є структурно вищою. Консолідований коефіцієнт собівартості виручки зріс з 55,1% до 61,8%, частково через структуру хмарних послуг і технологій, а частково через те, що субсидії були перенесені з маркетингових витрат до контр-виручки. Таке відображення в обліку знизило зафіксовані маркетингові витрати у відсотках від виручки і означає, що очевидне покращення ефективності продажів не слід розглядати окремо.
Грошовий потік та капітальні витрати. Конверсія грошових коштів є слабкою за будь-якими практичними мірками. Бізнес, який генерує 22,9 млрд юанів квартального операційного грошового потоку, не може нескінченно фінансувати 67,7 млрд юанів квартальних капітальних витрат без залучення ліквідності або випуску капіталу. Розміщення забезпечує час, а не доказ повернення інвестицій. Позитивним моментом є те, що компанія купує активи, пов'язані з очевидним хмарним попитом, а не просто фінансує операційні збитки; негативним є те, що збитки AI Labs та інвестиції в інфраструктуру відбуваються одночасно.
Баланс та розподіл капіталу. Червневі ліквідні інвестиції в розмірі 474,5 млрд юанів перевищили боргові зобов'язання обсягом близько 266,5 млрд юанів приблизно на 208,0 млрд юанів, або 30,6 млрд доларів США за курсом перерахунку компанії на кінець кварталу. Додавання цього розміщення компенсувало б більшу частину падіння ліквідності за квартал. Проте випуск на 3,8% більше акцій невдовзі після періоду зворотного викупу робить модель повернення капіталу менш надійною. Інвесторам слід оцінювати програму зворотного викупу лише тоді, коли викуп перевищує емісію акцій та компенсацію акціями за повний рік.
Фундаментальний висновок. Якість активів Alibaba є високою, а її баланс по суті залишається інвестиційного рівня, проте її поточний фінансовий стан є слабким, оскільки консолідований прибуток і вільний грошовий потік знижуються на тлі зростання виручки. Єдиним найважливішим показником є співвідношення між операційним грошовим потоком за останні 12 місяців та капітальними витратами: відновлення цього показника вище рівня 1,0 свідчило б про те, що попит на ШІ самофінансується; наразі механічно оновлений коефіцієнт становить лише близько 0,51.
4. Галузевий та конкурентний ландшафт: Alibaba лідирує за масштабом хмарного ШІ в Китаї, тоді як Tencent лідирує у фінансованій грошовими коштами дистрибуції ШІ
Alibaba конкурує у двох взаємоперекривних галузях. У комерції вона змагається за час споживачів, бюджети продавців та економіку фулфілменту з JD.com, PDD Holdings, Meituan та платформами коротких відео. У сфері інфраструктури та додатків ШІ вона конкурує з Tencent, Baidu, Huawei та іншими постачальниками хмарних послуг і моделей за обчислювальні навантаження, розробників та корпоративне впровадження. Жоден єдиний показник частки доходу не охоплює обидва ринки, тому найбільш корисними показниками є операційне зростання, масштаб сегмента, маржа та капіталомісткість.
|
Конкурентний вимір
|
Підтверджена позиція Alibaba
|
База та обмеження частки / масштабу
|
Основні конкуренти
|
Наслідки
|
|
Попит на комерцію в Китаї
|
Приблизно 64 млн членів 88VIP; дохід від електронної комерції в Китаї знизився на 8%
|
Членство не відображає частку GMV; на дохід від управління клієнтами вплинув контрдохід
|
JD, PDD, Meituan, комерція Douyin
|
Сильна база високоцінних клієнтів, але динаміка транзакцій не є лідируючою
|
|
Хмарна інфраструктура ШІ
|
48,4 млрд юанів квартального доходу сегмента, зростання на 45%
|
Сегмент тепер включає T-Head; частка Omdia у 38,1% стосується ринку ШІ-хмар Китаю 2025 року
|
Tencent Cloud, Baidu AI Cloud, Huawei Cloud
|
Alibaba є лідером за масштабом та зростанням серед публічно розкритих показників ШІ-хмар у Китаї
|
|
Моделі та додатки ШІ
|
Сімейство Qwen, QwenWork та 250 млн перших взаємодій із покупками на базі ШІ
|
Використання є накопичувальним і не є еквівалентним активним платним користувачам
|
Tencent Hy/WorkBuddy, Baidu DuMate, незалежні лабораторії моделей
|
Перевага в дистрибуції є реальною; монетизація значно відстає від витрат на інференс
|
|
Пропрієтарні обчислювальні потужності
|
Послуги чіпів Zhenwu використовуються понад 650 зовнішніми клієнтами у більш ніж 20 галузях
|
Кількість клієнтів не розкриває частку робочого навантаження або юніт-економіку
|
Huawei Ascend, Baidu Kunlun, гетерогенні закупівлі Tencent
|
Вертикальна інтеграція може знизити ризик постачання, але вимагає постійного капіталу та виконання
|
|
Капіталомісткість
|
Квартальні CapEx RMB 67,7 млрд, зростання на 75%; негативний FCF RMB 44,7 млрд
|
Цикли закупівель можуть робити квартальні порівняння волатильними
|
CapEx Tencent RMB 52,8 млрд; CapEx JD RMB 5,5 млрд
|
Alibaba витрачає на рівні гіпермасштабу без консолідованої підтримки маржинальності, як у Tencent
|
|
Компанія
|
Останній порівнянний період
|
Дохід або ключовий операційний показник
|
Зростання / маржа / грошовий потік
|
Операційний та капітальний статус
|
Конкурентний висновок
|
|
Alibaba
|
Червневий квартал 2026 року
|
Дохід RMB 269,0 млрд; хмарні та обчислювальні ШІ-послуги RMB 48,4 млрд
|
Дохід групи +9%; хмарні послуги +45%; скоригована маржа EBITA 10%; негативний FCF RMB 44,7 млрд
|
CapEx RMB 67,7 млрд; залучення акціонерного капіталу на суму HK$ 80 млрд для ШІ
|
Лідер у хмарному сегменті, але поки що не лідер за грошовим потоком на акцію
|
|
Tencent
|
II квартал 2026 року
|
Дохід RMB 204,8 млрд; фінтех та бізнес-послуги RMB 60,3 млрд
|
Дохід +11%; операційна маржа не за IFRS 37%; негативний FCF RMB 13,8 млрд, або RMB 37,6 млрд без урахування авансових платежів за обчислювальні потужності
|
CapEx RMB 52,8 млрд, +176%; чисті грошові кошти RMB 58,2 млрд; продовження зворотного викупу акцій
|
Дистриб'ютор ШІ з найкращим фінансуванням; сильніша економіка групи порівняно з Alibaba
|
|
JD.com
|
II квартал 2026 року
|
Виручка — 346,4 млрд RMB; операційний прибуток JD Retail — 13,5 млрд RMB
|
Виручка: -2,9%; маржа JD Retail: 4,6%; вільний грошовий потік (FCF): 31,8 млрд RMB
|
Капітальні витрати (capex): 5,5 млрд RMB; викуплено 2,5% акцій у першому півріччі
|
Лідер з ефективності комерції, але слабша платформа та менший потенціал хмарних технологій ШІ
|
|
Baidu
|
II квартал 2026 року
|
Інфраструктура ШІ-хмари: 7,3 млрд RMB; основний бізнес на базі ШІ: 12,5 млрд RMB
|
ШІ-хмара: +50%; операційна маржа групи: 10%; операційний грошовий потік: 3,4 млрд RMB
|
Грошові кошти та інвестиції: 283,1 млрд RMB; традиційний бізнес скоротився на 23%
|
Швидкозростаючий хмарний конкурент, але його масштаб значно поступається Alibaba, а занепад традиційного бізнесу є критичним
|
Показники конкурентів базуються на найближчих публічних операційних метриках і не є повністю порівнянними. Tencent не розкриває виручку від хмарних послуг окремо; її сегмент фінансових технологій та бізнес-послуг (FinTech and Business Services) включає платежі. Визначення інфраструктури ШІ-хмари (AI Cloud Infra) у Baidu є вужчим, ніж хмарні та обчислювальні послуги ШІ (AI Cloud and Compute Services) у Alibaba. JD є переважно компанією безпосередньої роздрібної торгівлі та логістики, тому її виручка обліковується за більш валовим принципом.
Alibaba перемагає в китайській гонці хмарного ШІ завдяки поєднанню розкритих масштабів та темпів зростання. Baidu нарощувала інфраструктуру хмарного ШІ трохи швидше — на 50%, але її квартальний дохід у розмірі 7,3 мільярда юанів становив лише близько 15% від показників сегмента хмарних та обчислювальних послуг Alibaba. Tencent має кращу дистрибуцію серед споживачів і набагато вищу консолідовану прибутковість, проте не надає точних даних щодо доходів від зовнішніх хмарних сервісів. Тому Alibaba заслуговує на найбільш очевидну премію за хмарну платформу серед цієї групи.
Tencent перемагає у ширшому змаганні за впровадження ШІ за рахунок самофінансування. Його операційна маржа не за МСФЗ (non-IFRS) становила 37% порівняно з 10% скоригованої маржі EBITA компанії Alibaba, а його негативний вільний грошовий потік значною мірою пояснювався передоплатою за обчислювальні потужності; без урахування цих передоплат Tencent зафіксувала 37,6 млрд юанів позитивного вільного грошового потоку. Дефіцит грошових коштів Alibaba натомість відображає капітальні витрати, які залишаються на балансі, та збитки від застосунків. JD виграє завдяки дисциплінованому генеруванню грошових коштів від комерції, тоді як Baidu програє перехід від традиційного бізнесу до ШІ, оскільки 50-відсоткове зростання хмарного сегмента не компенсувало 23-відсоткове падіння традиційного бізнесу.
Таким чином, Alibaba є чистим бенефіціаром попиту на інфраструктуру ШІ, але тимчасово програє в грошовій економіці в розрахунку на одну акцію. Пул прибутків від хмарних технологій мігрує до неї; пул повернення капіталу акціонерам мігрує до компаній, які можуть фінансувати ШІ за рахунок поточних операційних грошових коштів. Підтримка зростання хмарного сегмента при одночасному скороченні збитків від застосунків ШІ змінила б цей другий висновок на протилежний.
5. Ключові ризики
-
Попит на хмарні послуги нормалізується до того, як буде повністю освоєно інфраструктурну базу. Якщо зростання сегментів AI Cloud та Compute впаде нижче 30%, тоді як квартальні капітальні витрати залишатимуться вище 60 мільярдів юанів, тиск амортизації та завантаження потужностей уповільнить розширення маржі сегмента та змусить розміщення виглядати захисним, а не таким, що сприяє зростанню.
-
ШІ-додатки не монетизуються. Збиток підрозділу ШІ-лабораторій та додатків за скоригованим показником EBITA склав 13,9 мільярда юанів при доході у 3,3 мільярда юанів. Якщо збиток залишатиметься вищим за 10 мільярдів юанів ще протягом двох кварталів без підтвердження наявності платних користувачів або корпоративних агентів, зростання прибутку від хмарних послуг і надалі поглинатиметься на рівні додатків.
-
Кошти від комерційної діяльності стають менш надійними. Порівнянний дохід від управління клієнтами зріс лише на 1%, а дохід від електронної комерції в Китаї впав на 8%. Скорочення кількості учасників програми 88VIP, зниження витрат торговців або відновлення конкуренції субсидій можуть зменшити EBITA комерційного сегмента, з якого фінансуються інвестиції в ШІ.
-
Емісія акцій набуває регулярного характеру. Поточне розміщення додає приблизно 3,8% до базової кількості акцій. Ще одне подібне залучення капіталу до того, як операційний грошовий потік покриє капітальні витрати, посилить розмивання часток і знизить потенціал зростання вартості на одну акцію, навіть якщо вартість компанії (enterprise value) зросте.
-
Постачання чипів та експортні обмеження порушують процес розгортання. Alibaba використовує як власні, так і гетерогенні чипи сторонніх виробників. Обмеження доступу до передових прискорювачів, мережевих компонентів або виробничих потужностей може збільшити капітальні витрати, знизити ефективність навчання моделей і послабити цінову конкурентоспроможність Alibaba Cloud.
-
Регуляторні витрати залишаються суттєвими. Червневий квартал включав резерв у розмірі 550 мільйонів євро, пов'язаний зі штрафом Європейської комісії відповідно до Акта про цифрові послуги. Подальше регулювання конкуренції, даних, платформ або транскордонної діяльності може безпосередньо знизити операційний прибуток і обмежити інтеграцію екосистеми.
-
Реорганізація сегментів ускладнює відстеження послідовності тенденцій. Нова структура об'єднує хмарні технології з T-Head та реорганізує комерційні та ШІ-застосунки. Хоча показники попередніх періодів були перераховані, зміна внутрішнього розподілу може покращити або погіршити динаміку маржинальності без відповідних реальних економічних змін.
-
Інвестиційні прибутки викривлюють оцінку вартості на основі прибутку. Ковзний чистий прибуток за GAAP включає волатильні ефекти переоцінки за ринковою вартістю та вибуття активів. Якщо інвестори капіталізують ці прибутки як регулярний прибуток, очевидний мультиплікатор прибутку занижуватиме оцінку операційного бізнесу.
6. Контрольний список для моніторингу
-
Зростання доходу сегмента AI Cloud та обчислень: Показник вище 35% зміцнив би лідерство платформи; показник нижче 30% послабив би цю тезу ще до того, як нові потужності принесуть належну віддачу.
-
Скоригована маржа EBITA хмарного сегмента: Показник вище 15% продемонстрував би суттєвий операційний важіль; показник нижче 10% за результатами наступних двох кварталів вказуватиме на те, що ціноутворення або амортизація поглинають переваги масштабу.
-
Скоригований збиток EBITA сегмента AI Labs та застосунків: Зниження показника нижче 10 млрд юанів на квартал підтвердило б покращення юніт-економіки; ще один квартал із показником понад 13 млрд юанів підірвав би доцільність монетизації додатків.
-
Квартальні капітальні витрати: Показник нижче 55 млрд юанів вказував би на нормалізацію закупівель; показник понад 70 млрд юанів без прискорення зростання доходів від хмарних послуг продовжив би період від'ємного вільного грошового потоку.
-
Співвідношення операційного грошового потоку до капітальних витрат: Відновлення до рівня понад 0,8 рази було б конструктивним, а показник понад 1,0 рази підтвердив би самофінансування; механічно оновлений ковзний коефіцієнт становить близько 0,51 рази.
-
Стан китайської комерції: Порівнянне зростання доходів від управління клієнтами понад 5% і подальше двозначне зростання програми 88VIP зміцнили б базу фінансування; скорочення обох показників призвело б до її послаблення.
-
Кількість акцій та повернення капіталу: Чисте скорочення кількості розводнених акцій за дванадцятимісячний період відновило б довіру до програми зворотного викупу; подальша первинна емісія до відновлення вільного грошового потоку була б негативним сигналом.
-
Сигнали конкурентів: Відстежуйте витрати Tencent на обчислювальні потужності та вільний грошовий потік за вирахуванням передоплати, зростання інфраструктури Baidu AI Cloud порівняно зі спадом застарілих систем, а також маржу та FCF JD Retail. Відносне становище Alibaba покращиться, якщо вона збереже вищі масштаби хмарних технологій, одночасно скорочуючи розрив у конверсії грошових коштів.
7. Джерела



 Переказати