Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: цей звіт складено та проаналізовано на основі публічно доступної інформації і призначений виключно для обміну інформацією та наукових дискусій. Він не є інвестиційною консультацією, рекомендацією щодо цінних паперів, вказівкою для торгівлі або будь-якою гарантією прибутковості. Діяльність компанії, її оцінка, ринкові ціни та консенсус-очікування, що обговорюються тут, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та приймати власні рішення.
1. Основний висновок
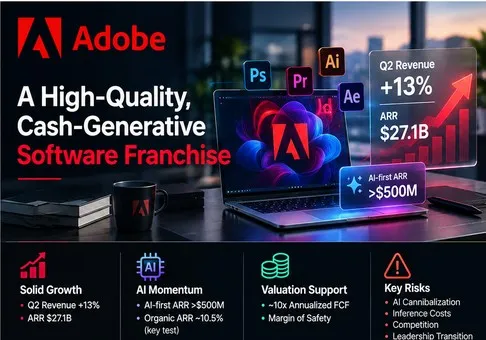
Загальний аналіз: Adobe — це високоякісна франшиза програмного забезпечення, що генерує значні обсяги готівки, акціонерний капітал якої є недооціненим, якщо двозначне органічне зростання ARR переживе перехід до залучення клієнтів за моделлю freemium AI. Співвідношення ризику та вигоди є позитивним на рівні приблизно 10,4-кратного прогнозованого показника EPS за non-GAAP на 2026 фінансовий рік і близько 10-кратного ануалізованого вільного грошового потоку (FCF) за перше півріччя, але вирішальним фактором є те, чи створять продукти з пріоритетом ШІ додатковий платний ARR, а не просто субсидуватимуть використання, яке раніше здійснювалося б через підписки Creative Cloud або Acrobat.
-
Бізнес є сильнішим, ніж це випливає з наративу про дизрупцію. Виручка за другий квартал 2026 фінансового року зросла на 13% до 6,62 млрд доларів США, загальна виручка від підписки клієнтських груп збільшилася на 14% до 6,39 млрд доларів США, а загальний ARR Adobe досяг 27,10 млрд доларів США, збільшившись на 12,5%. Виключення приблизно 480 млн доларів США ARR від придбаної компанії Semrush залишає близько 26,62 млрд доларів США, що означає 10,5% зростання порівняно з переоціненою базою попереднього року. Інвестиційний висновок полягає в тому, що Adobe ще не є франшизою, яка тане, як шматок льоду; тягар доведення тепер вужчий і зводиться до підтримки органічного зростання на рівні понад 10%.
-
Монетизація ШІ тепер піддається вимірюванню, хоча вона все ще занадто мала, щоб вирішити цю суперечку. AI-first ARR зріс у понад три рази порівняно з минулим роком, перевищивши 500 мільйонів доларів США у Q2, кінцевий ARR Firefly наблизився до 300 мільйонів доларів США після зростання приблизно на 50% порівняно з попереднім кварталом, кінцевий ARR GenStudio зріс на понад 25%, а кількість згенерованих активів Firefly збільшилася більш ніж у чотири рази. Проте AI-first ARR залишався на рівні нижче 2% від загального ARR Adobe. Тому Q3 має продемонструвати подальшу послідовну монетизацію та конверсію в платні підписки, а не лише трафік, використання чи запуск продуктів.
-
Перехід на модель freemium свідомо жертвує короткостроковою ефективністю ARR заради ширшої воронки. Керівництво заявило, що активніше залучатиме користувачів через безкоштовні можливості Acrobat та Firefly, знижуючи очікування щодо зростання ARR у другій половині року від індивідуальних передплатників. Це стратегічно виправдано, оскільки у другому кварталі трафік на Adobe.com зріс на понад 40%, а нові функції Acrobat стають доступними користувачам через ChatGPT, Claude, WhatsApp, Edge та Chrome. Це також підвищує ризик того, що витрати на інференс та безкоштовне використання випередять конверсію. Акції мають переоцінитися лише в тому випадку, якщо залученість конвертується у споживання платних кредитів, передплату або корпоративні контракти без суттєвого зниження валової маржі.
-
Поточна оцінка забезпечує суттєвий запас міцності за грошовим потоком. На момент закриття торгів 9 вересня при ціні 254,86 USD та 397,5 млн акцій акціонерна вартість становила приблизно 101,3 млрд USD. Ця ціна приблизно в 14,2 раза перевищує середню точку прогнозу EPS за GAAP на 2026 фінансовий рік у розмірі 17,95 USD та в 10,4 раза — середню точку показника non-GAAP у розмірі 24,40 USD. Операційний грошовий потік за перше півріччя в розмірі 5,12 млрд USD за вирахуванням 95 млн USD капітальних витрат (capex) забезпечив 5,03 млрд USD вільного грошового потоку (FCF); просте приведення до річного виміру передбачає близько 10,06 млрд USD, або приблизно в 10,1 раза більше за ринкову вартість. Низький мультиплікатор не може запобігти просіданню курсу в день звітності, але він суттєво знижує вимоги до припущень щодо зростання, необхідних для створення вартості в довгостроковій перспективі.
-
III квартал має чіткі пороги спростування. Позитивний прогноз посилюється, якщо дохід перевищить цільовий діапазон компанії у 6,67–6,72 мільярда доларів США, органічне зростання ARR залишиться на рівні щонайменше 10%, показник AI-first ARR суттєво перевищить 500 мільйонів доларів США, а операційна маржа не за GAAP утримається поблизу цільового показника у 44%. Він послаблюється, якщо дохід впаде нижче 6,67 мільярда доларів США, органічне зростання ARR опуститься нижче 10%, цільовий показник зростання ARR на 2026 фінансовий рік буде знижено, або валова маржа впаде нижче 88% без відповідного прискорення доходів від платного ШІ. Передача повноважень генерального директора Анілу Чакраварті 1 грудня робить орієнтири на 2027 фінансовий рік такими ж важливими, як і звітний квартал.
Операційно-оціночний ланцюжок є відтворюваним. Середня точка прогнозу виручки за III квартал у розмірі 6,695 млрд доларів США означає зростання на 11,8% порівняно з виручкою за III квартал 2025 фінансового року у розмірі 5,988 млрд доларів США. Застосування прогнозованої операційної маржі не за GAAP на рівні 44% дає близько 2,95 млрд доларів США квартального операційного прибутку не за GAAP. Якщо річний еквівалент FCF за перше півріччя просто залишиться на рівні близько 10,06 млрд доларів США, акціонерна вартість станом на 9 вересня передбачає прибутковість за FCF на рівні приблизно 9,9%. Adobe не потребує повернення до 20% зростання, щоб виправдати поточну ціну; їй потрібні докази того, що регулярне зростання в діапазоні низьких двозначних чисел і скоригована операційна маржа на рівні близько 45% є стійкими.
2. Огляд компанії, структура бізнесу та основні операційні показники
Adobe продає програмне забезпечення за підпискою для створення контенту, підвищення продуктивності роботи з документами та оркестрації клієнтського досвіду. Продукти Creative Cloud, такі як Photoshop, Illustrator, Premiere Pro, Lightroom та After Effects, обслуговують професійних авторів, агенції, маркетологів та підприємства. Acrobat, Acrobat Studio, Adobe Express та AI Assistant призначені для бізнес-професіоналів, споживачів, студентів та команд. Продукти Experience — зокрема Adobe Experience Platform, Adobe Experience Manager, Analytics, Commerce, GenStudio та придбані можливості Semrush — допомагають підприємствам створювати, керувати, персоналізувати, розповсюджувати та вимірювати контент і шляхи клієнтів.
Комерційна модель є переважно рекурентною. Дохід від підписки зазвичай визнається рівномірно протягом терміну дії контрактів, тоді як менша частина пропозицій на основі фактичного обсягу використання визнається в міру споживання. Корпоративні угоди додають прозорості щодо залишку зобов'язань до виконання (RPO) та відкладеного доходу; продукти для індивідуальних користувачів та малого й середнього бізнесу (SMB) все частіше використовують модель freemium з подальшою монетизацією через підписку або генеративні кредити. Починаючи з 2026 фінансового року (FY2026), Adobe об'єднала свої колишні сегменти Digital Media, Digital Experience та Publishing and Advertising в один сегмент, що підлягає звітності, оскільки продажі та розробка продуктів стають інтегрованими. Тому розкриття інформації за групами клієнтів є більш корисним для прийняття рішень, ніж попередні межі сегментів.
|
Бізнес / група клієнтів
|
Дохід або KPI за Q2 FY2026
|
Зростання
|
Продукти, покупці та економіка
|
Аналітичний погляд
|
|
Фахівці у сфері креативу та маркетингу
|
USD 4,54 млрд доходу від підписки
|
13% р/р; 11% CC
|
Creative Cloud, Firefly, GenStudio, AEP та AEM продаються креаторам, агентствам, маркетологам та підприємствам через робочі місця, контракти та кредити.
|
Найбільше джерело прибутку; професійні робочі процеси залишаються стійкими, тоді як Figma, Canva та загальні інструменти ШІ тиснуть на сегмент створення контенту початкового рівня.
|
|
Бізнес-професіонали та споживачі
|
1,85 млрд доларів США доходу від підписки
|
16% р/р; 15% у постійній валюті
|
Acrobat, Acrobat Studio, Express, AI Assistant та PDF-сервіси продаються приватним особам, командам, студентам та підприємствам.
|
Найбільш швидкозростаюча розкрита група клієнтів; Productivity Agent може перетворити Acrobat з PDF-утиліти на платформу для роботи зі знаннями.
|
|
Інші підписки
|
26 млн доларів США
|
Зниження приблизно на 4% р/р
|
Застарілі та інші регулярні пропозиції поза межами двох основних груп клієнтів.
|
Несуттєво для тези.
|
|
Продукти, послуги та інше
|
202 млн доларів США
|
Зниження приблизно на 13% р/р
|
Безстрокові ліцензії, консалтинг, навчання, технічне обслуговування, підтримка та реклама.
|
Зниження є контрольованим, оскільки ця частка становить лише близько 3% від доходу групи.
|
|
Всього Adobe
|
6,62 млрд доларів США
|
13% р/р; 11% у постійній валюті
|
97% виручки від підписок; уніфікований продукт та процес продажів
|
Високоякісна рекурентна модель із конверсією на базі ШІ, а не спад застарілих ліцензій, визначає наступний етап оцінки вартості.
|
Примітка: виручка від підписок клієнтських груп охоплює колишні сегменти Digital Media та Digital Experience. Для розрахунку зростання та структури використовуються дані з розкриття інформації компанією та округлені обчислення. CC означає постійний курс валют.
Найціннішим активом Adobe є інтегрований робочий процес: професіонал може створювати контент у Creative Cloud, генерувати або редагувати за допомогою Firefly, керувати активами в Experience Manager, запускати кампанії через Experience Platform і оцінювати результати за допомогою Analytics та GenStudio. Ця інтеграція підвищує витрати на зміну платформи та надає Adobe унікальний контекст для комерційно безпечного ШІ. Найбільш вразливою ланкою є аматорське створення контенту, де Canva та генеративні моделі загального призначення можуть задовольняти простіші потреби за нижчою ціною.
Acrobat — це найочевидніший другий рушій зростання. Adobe заявляє, що щорічно в Acrobat відкривають понад 400 мільярдів PDF-файлів. Productivity Agent тепер перетворює документи на візуальні звіти, презентації, подкасти та структуровану аналітику, тоді як корпоративні рішення Knowledge Base та Analyzer об’єднують спільні сховища. Продукт може підвищити готовність платити та розширити доступний робочий процес, але третій квартал (Q3) ще не продемонструє зрілих економічних результатів, оскільки кілька функцій було анонсовано лише 9 вересня.
Основні операційні показники та зміни
Безпосереднім тригером є телефонна конференція щодо фінансових результатів за 3 квартал 2026 ф. р., запланована на 10 вересня о 14:00 за тихоокеанським часом. Публікація результатів слідує за оголошенням про кадрове наступництво від 3 вересня: президент з управління клієнтським досвідом (Customer Experience Orchestration) Аніл Чакраварті стає президентом і гендиректором з 1 грудня, а Шантану Нараєн — виконавчим головою ради директорів. Це вибір внутрішнього фахівця з досвідом роботи на корпоративному ринку та стратегією виходу на ринок, але це також робить звітний дзвінок за 3 квартал першою можливістю пов'язати поточні показники зі стратегією на 2027 ф. р.
|
Метрика / подія
|
Останнє значення
|
Порівняння
|
Базис
|
Значення для інвесторів
|
|
Виручка за 2 квартал
|
6,618 млрд USD
|
13% р/р; 11% у постійній валюті
|
GAAP; квартал закінчився 29 травня
|
Основний попит залишався стійким до 3 кварталу.
|
|
Загальний ARR Adobe
|
27,10 млрд USD
|
12,5% р/р
|
ARR компанії; включає близько 480 млн USD від Semrush
|
Приблизне зростання без урахування Semrush на рівні 10,5% зберігає органічну гіпотезу незмінною.
|
|
ARR рішень на базі ШІ (AI-first) / ARR Firefly
|
Понад 500 млн USD / наближається до 300 млн USD
|
Понад 3x р/р / близько 50% к/к
|
Кінцевий ARR, визначений компанією
|
Монетизація прискорюється з низької бази; послідовне розкриття інформації є важливим.
|
|
Цільовий дохід за III квартал
|
6,67–6,72 млрд USD
|
11,4%–12,2% розрахункового зростання р/р
|
Прогноз компанії; включає Semrush
|
Результат нижче цього діапазону зашкодить сценарію низького двозначного зростання.
|
|
Цільовий non-GAAP EPS / цільова маржа за III квартал
|
6,05–6,10 USD / близько 44%
|
Зростання EPS приблизно на 13%–14%
|
Визначення non-GAAP компанії
|
Перевіряє, чи залишаються витрати на інференс ШІ та поглинання сумісними з сильними економічними показниками.
|
|
Зміна генерального директора
|
Набуває чинності з 1 грудня 2026 року
|
Внутрішній наступник
|
Оголошення Ради директорів від 3 вересня
|
Зменшує невизначеність щодо пошуку, але підвищує важливість операційної структури на FY2027.
|
Примітка: приблизне органічне зростання ARR на 10,5% розраховується як (27,10 млрд USD мінус 0,48 млрд USD), поділене на 24,08 млрд USD, мінус один. Це не є органічним показником, що звітується компанією. Розрахункове зростання в III кварталі порівнює прогноз із доходом за III квартал FY2025 у розмірі 5,988 млрд USD.
Базовий сценарій оцінки прибутків базується на офіційному прогнозі компанії, а не на неперевірених неофіційних очікуваннях ("whisper numbers"). Знімок додаткових оцінок, доступний перед публікацією звіту, зосереджений навколо приблизно 6,7 мільярда доларів США доходу та 6,09 долара США скоригованого EPS, що фактично відповідає прогнозу. Тому більшим джерелом несподіванки, ймовірно, стане кінцевий показник ARR, ARR у сегменті AI-first, платне споживання Firefly, цільові показники на 2026 фінансовий рік та коментарі щодо 2027 фінансового року, а не незначне перевищення прогнозу EPS за рахунок зворотного викупу акцій.
3. Фундаментальна якість
|
Показник
|
2023 ФР
|
2024 ФР
|
2025 ФР
|
I півріччя 2026 ФР
|
Погляд аналітиків
|
|
Дохід
|
19,41 мільярда доларів США
|
21,51 мільярда доларів США
|
23,77 мільярда доларів США
|
13,02 мільярда доларів США
|
Трирічна двозначна траєкторія зростання; у першому півріччі зростання склало 12%.
|
|
Валова маржа за GAAP
|
87,9%
|
89,0%
|
89,3%
|
89,4%
|
Інференс ШІ поки що не погіршив загальні економічні показники на рівні програмного забезпечення.
|
|
Операційний прибуток / маржа за GAAP
|
6,65 мільярда доларів США / 34,3%
|
6,74 мільярда доларів США / 31,3%
|
8,71 мільярда доларів США / 36,6%
|
4,66 мільярда доларів США / 35,8%
|
2024 ФР включав комісію за розірвання угоди з Figma у розмірі 1,0 мільярда доларів США; нормована прибутковість залишається стійкою.
|
|
Чистий прибуток за GAAP
|
5,43 млрд USD
|
5,56 млрд USD
|
7,13 млрд USD
|
3,60 млрд USD
|
Зростання прибутку забезпечується операційним важелем та скороченням бази акцій.
|
|
Операційний грошовий потік
|
7,30 млрд USD
|
8,06 млрд USD
|
10,03 млрд USD
|
5,12 млрд USD
|
Генерація грошових коштів стабільно перевищує чистий прибуток за GAAP.
|
|
FCF / capex
|
6,94 млрд USD / 360 млн USD
|
7,87 млрд USD / 183 млн USD
|
9,85 млрд USD / 179 млн USD
|
5,03 млрд USD / 95 млн USD
|
Малокапіталомістка модель підтримує зворотний викуп акцій та поглинання.
|
|
Грошові кошти та інвестиції / борг
|
Не показано
|
7,89 млрд USD / 5,63 млрд USD
|
6,60 млрд USD / 6,21 млрд USD
|
5,63 млрд USD / 6,65 млрд USD
|
Помірний чистий борг після Semrush; леверидж не є ризиком для інвестиційної тези.
|
Примітка: FCF дорівнює операційному грошовому потоку за вирахуванням придбання основних засобів та обладнання. Значення за H1 FY2026 охоплюють шість місяців, що закінчилися 29 травня. Борг — це балансова вартість; FY2024 включає поточний та довгостроковий борг. Відсотки розраховані на основі звітності GAAP і можуть дещо відрізнятися через округлення.
Зростання та маржинальність. Якість зростання Adobe є високою, оскільки дохід від підписок склав 97% від продажів у другому кварталі, а RPO зріс на 13% до 22,27 мільярда доларів США. Зростання доходу все ще випереджало зростання собівартості продажів в абсолютному вираженні, що дозволило зберегти валову маржу на рівні близько 89%. Важливим нюансом є внесок від придбань: компанія Semrush додала близько 40 мільйонів доларів США до доходу від підписок у другому кварталі та 480 мільйонів доларів США до кінцевого ARR. Органічний ARR на рівні близько 10,5% залишається стабільним, але подальше сповільнення підтвердило б побоювання, що безкоштовні аналоги на базі ШІ послаблюють зростання кількості передплатників та цін.
Грошовий потік та капіталомісткість. У першому півріччі (H1) вільний грошовий потік (FCF) становив приблизно 5,03 млрд USD, що приблизно на 9% більше порівняно з 4,60 млрд USD роком раніше. Це забезпечує маржу FCF на рівні 38,6%, незважаючи на те, що придбання Semrush за готівку на суму 1,56 млрд USD було класифіковано як інвестиційний грошовий потік, а не FCF. Компенсація на основі акцій у розмірі 1,04 млрд USD становила 20% від операційного грошового потоку, тому FCF не є економічно безкоштовним; однак зворотний викуп зменшив розводнену кількість акцій із 433 млн у першому півріччі 2025 фінансового року (H1 FY2025) до 407 млн у першому півріччі 2026 фінансового року (H1 FY2026).
Баланс та розподіл капіталу. Грошові кошти та короткострокові інвестиції в розмірі 5,63 млрд USD порівняно з боргом у 6,65 млрд USD у другому кварталі (Q2). Помірна позиція щодо чистого боргу є керованою на тлі річного FCF у розмірі близько 10 млрд USD. Adobe витратила 4,59 млрд USD на зворотний викуп у першому півріччі (H1) і в квітні затвердила нову програму на 25 млрд USD. Купівля акцій за мультиплікатором близько 10 до грошового потоку може створити цінність, якщо органічний ARR залишатиметься двозначним; зворотний викуп, що фінансується за рахунок боргу, стане менш привабливим, якщо зростання сповільниться до середнього однозначного рівня.
Фундаментальний висновок. Якість висока: Adobe поєднує двозначне зростання регулярного доходу, валову маржу близько 89%, операційну маржу за GAAP у межах 35–39% та низькі капітальні витрати (CAPEX). Найважливішою змінною є конверсія в платні функції ШІ, виражена через ARR без урахування поглинань. Зростання використання без органічного ARR щонайменше на 10% свідчитиме про те, що нова воронка канібалізує франшизу, а не розширює її.
4. Галузь та конкурентне середовище
Adobe охоплює три ринки, що перетинаються, а не одну чітко вимірювану галузь: професійне програмне забезпечення для творчості, інструменти для роботи з документами та корпоративне ПЗ для управління клієнтським досвідом. Оцінки часток ринку не є безпосередньо порівнянними, оскільки постачальники змішують ліцензійні місця, щомісячних користувачів, дохід та специфічні для певних категорій продукти. Тому в цьому звіті аудований або задекларований компанією операційний масштаб використовується як непрямий показник конкурентної динаміки, без претензій на точну консолідовану частку ринку.
|
Конкурентний вимір
|
Підтверджена позиція Adobe
|
Непрямий показник масштабу та обмеження
|
Основні конкуренти / замінники
|
Вплив на оцінку вартості
|
|
Професійне створення контенту
|
Флагманські програми Creative Cloud є основою для високотехнологічних процесів роботи із зображеннями, відео, ілюстраціями та версткою.
|
У 2025 фінансовому році дохід колишнього сегмента Digital Media склав 17,65 мільярда доларів США; він включає Acrobat і не є чистим показником частки креативного ринку.
|
Canva, Figma, Autodesk, Apple, Blackmagic Design та інструменти на базі ШІ.
|
Глибина робочих процесів сприяє утриманню клієнтів, проте простіші інструменти створення контенту стають товаром широкого вжитку.
|
|
Продуктивність роботи з документами
|
Adobe винайшла формат PDF; щорічно в Acrobat відкривають понад 400 мільярдів файлів PDF.
|
Відкриття документів відображають рівень використання, а не кількість платних робочих місць чи дохід.
|
Microsoft, Google, Docusign, ChatGPT, Claude, браузерні інструменти.
|
Асистент продуктивності (Productivity Agent) розширює сценарії використання, тоді як дистрибуція через платформи знижує бар'єри для переходу.
|
|
Клієнтський досвід
|
AEP, AEM, GenStudio, Analytics, Commerce та Semrush пов'язують створення контенту з його активацією та вимірюванням показників.
|
У 2025 фінансовому році дохід колишнього сегмента Digital Experience склав 5,86 мільярда доларів США; Adobe більше не звітує про нього як про окремий сегмент.
|
Salesforce, HubSpot, ServiceNow, Oracle, SAP та спеціалізовані постачальники martech.
|
Інтегрований контент разом із даними є диференційованим, проте за бюджети корпоративних платформ ведеться боротьба.
|
|
Генеративний ШІ
|
Firefly підтримує моделі Adobe та сторонніх розробників із корпоративним управлінням та комерційно безпечними робочими процесами.
|
AI-first ARR перевищив 500 мільйонів доларів США, що становить менше 2% від загального ARR Adobe.
|
OpenAI, Google, Anthropic, Microsoft, Midjourney, Runway, Canva та Figma.
|
Можливість вибору моделі знижує ризик витіснення; вартість інференсу та слабка диференціація можуть знизити маржинальність.
|
|
Дистрибуція та екосистема
|
Acrobat та креативні продукти інтегруються в ChatGPT, Claude, WhatsApp, Edge, Chrome та корпоративні сховища.
|
Охоплення дистрибуції розкривається, але економіка конверсії — ні.
|
Операційні системи, браузери, платформи для спільної роботи та платформи моделей.
|
Ширше охоплення збільшує воронку, але може змістити переговорну силу в бік платформ.
|
|
Компанія
|
Останній порівнянний період
|
Дохід / ключовий KPI
|
Зростання та прибутковість
|
Операційне та ШІ-позиціонування
|
Конкурентний висновок
|
|
Adobe
|
II квартал FY2026
|
6,62 млрд доларів США доходу; 27,10 млрд доларів США ARR
|
13% зростання доходу; 33,8% операційної маржі за GAAP
|
Показник ARR від рішень, орієнтованих на ШІ (AI-first), перевищує 500 млн доларів США; найпотужніший професійний пакет крос-медійних інструментів та сильні позиції в роботі з документами.
|
Чистий вигодоодержувач у разі зростання попиту на робочі процеси завдяки ШІ; поточна оцінка вже враховує ризики суттєвих змін на ринку.
|
|
Figma
|
II квартал 2026 року
|
370 млн доларів США доходу; 136% NDR
|
48% зростання; негативна операційна маржа за GAAP на рівні 32%
|
Монетизація ШІ-кредитів, агентний дизайн та інтерактивне полотно для спільної роботи розширюють сферу застосування продукту.
|
Збільшує свою частку на ринку спільного дизайну продуктів, але є значно меншим і менш прибутковим, ніж Adobe.
|
|
Canva
|
FY2025
|
3,5 млрд доларів США доходу; 260 млн MAU
|
Прибутковість не підлягає публічному порівнянню
|
Креативна операційна система та широке розповсюдження за моделлю freemium домінують у сегменті повсякденної візуальної комунікації.
|
Очевидний лідер у залученні широкого кола користувачів та найбільша загроза для Adobe на рівнях нижче професійного.
|
|
Autodesk
|
II квартал FY2027
|
2,05 млрд доларів США доходу; 7,43 млрд доларів США RPO
|
16% зростання; 29% операційної маржі за GAAP
|
Надійний контекст 2D- та 3D-проектування підтримує ШІ в архітектурі, інженерії та виробництві.
|
Перемога в спеціалізованих робочих процесах фізичного проектування; перетин з Adobe є обмеженим, але значущим у сферах медіа та 3D.
|
|
Salesforce
|
II квартал 2027 ф. р.
|
11,3 млрд доларів США доходу; 33,5 млрд доларів США cRPO
|
11% зростання; 20,5% операційної маржі за GAAP
|
Показник ARR Agentforce та Data 360 наблизився до 3,9 млрд доларів США, а придбання додали масштабу.
|
Перемога в гонці платформ корпоративних агентів та тиск на частку Adobe в бюджеті на клієнтський досвід.
|
|
HubSpot
|
II квартал 2026 року
|
912 млн доларів США доходу; 306 446 клієнтів
|
20% зростання; 4,8% операційної маржі за GAAP
|
Агентська платформа для взаємодії з клієнтами та простіше ціноутворення націлені на бізнеси, що масштабуються.
|
Завоювання частки малого та середнього бізнесу швидше за Adobe, хоча й без захисного рову Adobe у сфері створення контенту.
|
Примітка: періоди, охоплення продуктів, визначення ARR, RPO, cRPO, NDR, MAU та маржі відрізняються. Показники Canva надані компанією, але є неаудійованими й не мають порівнянної операційної маржі. Операційна маржа Adobe за II квартал розрахована на основі операційного прибутку за GAAP у розмірі 2,238 млрд доларів США. Показники конкурентів є операційними проксі-показниками, а не прямими частками ринку.
Переможці різняться за рівнями. Canva виграє на етапі залучення масового ринку, Figma перемагає в розширенні спільної розробки продуктового дизайну, Autodesk лідирує в контексті спеціалізованого фізичного проектування, а Salesforce виграє за рахунок масштабу корпоративних агентів та платформ даних. Adobe все ще лідирує завдяки широті та професійній глибині робочих процесів — від створення до активації. Найслабшою позицією є не основний професійний пакет Adobe, а воронка початкового рівня, де велика кількість безкоштовних інструментів знижує потребу починати з підписки на Adobe.
Adobe є чистим бенефіціаром зростання обсягів контенту, оскільки кожен актив, створений штучним інтелектом, усе одно потребує редагування, контролю бренду, управління правами, дистрибуції та оцінювання результатів. Компанія опиниться в чистому програші лише в тому випадку, якщо розробники моделей і платформ поглинуть ці робочі процеси до того, як Adobe конвертує свою встановлену базу та власний контекст у платних агентів. Поточна оцінка свідчить про те, що ринок уже закладає високу ймовірність такого несприятливого сценарію. Результати третього кварталу не мають обов'язково доводити домінування, але вони повинні продемонструвати, що монетизація ШІ масштабується швидше, ніж уповільнюється органічний показник ARR.
5. Ключові ризики
-
Канібалізація фріміум-моделі. Якщо кількість безкоштовних користувачів Firefly, Express або Acrobat зростатиме, тоді як показник ARR без урахування Semrush впаде нижче 10%, витрати на залучення та витрати на інференс зростуть ще до початку монетизації. Зростання виручки та валова маржа знизяться одночасно, що підтвердить структурно нижчий мультиплікатор.
-
Витіснення професійних робочих процесів. Якщо Figma, Canva або орієнтовані на ШІ інструменти розширять свою функціональність від генерації ідей до створення відео, зображень, верстки та управління професійного рівня, зростання кількості користувачів та гнучкість ціноутворення Creative Cloud можуть сповільнитися. Сповільнення зростання підписок у сегменті Creative & Marketing Professionals нижче 10% стане раннім сигналом.
-
Тиск витрат на ШІ. Витрати на хостинг підписок та дата-центри вже включають витрати на інференс (виведення моделей). Валова маржа за GAAP нижче 88% без прискорення ARR від платного ШІ вказуватиме на погіршення економіки використання та знизить конверсію FCF.
-
Ризики реалізації у корпоративному сегменті та ризики придбання нових активів. Semrush додала 1,18 мільярда доларів США гудвілу та значний показник ARR, тоді як Topaz Labs створює ще одне завдання з інтеграції. Якщо зростання GenStudio впаде нижче 20%, зростання RPO знизиться нижче 10%, або крос-продажі виявляться неефективними, капітал, спрямований на поглинання, не принесе належної прибутковості.
-
Зміна керівництва. Перехідні періоди на посадах CEO, CFO та у стратегічному плануванні накладаються один на одного. Якщо прогнози на 2027 фінансовий рік будуть відкладені, реорганізації порушать продажі, або новий CEO надасть пріоритет зростанню через зниження цін та вищі витрати, короткострокова маржа та впевненість можуть знизитися, попри стабільність франшизи.
-
Ризик розподілу капіталу. У першому півріччі Adobe викупила власні акції на суму 4,59 млрд доларів США, водночас перейшовши до помірного чистого боргу. Зворотний викуп створює вартість за низьких мультиплікаторів лише у разі стабільного прибутку; органічне зростання, нижче за високі однозначні показники, зробить подальший викуп акцій за рахунок боргового фінансування менш привабливим.
-
Залежність від платформ, регулювання та інтелектуальна власність. Розповсюдження через платформи моделей, браузерів, магазинів додатків та інструментів для спільної роботи розширює охоплення, але також створює ризик залежності від посередників. Правила щодо авторського права, даних для навчання, конфіденційності або результатів роботи ШІ можуть підвищити витрати на відповідність вимогам або обмежити функції продуктів, що призведе до повільнішого впровадження та зниження маржі.
6. Чек-лист для моніторингу
-
Виручка за III квартал: показник вище 6,72 млрд доларів США зміцнює цю позицію; значення нижче 6,67 млрд доларів США послаблює її, оскільки компанія встановила діапазон після врахування Semrush.
-
Органічне зростання ARR: щонайменше 10% після виключення придбаного ARR підтримує тезу про франшизу; показник нижче 10% є найважливішим негативним сигналом.
-
AI-first ARR та Firefly ARR: суттєве послідовне зростання порівняно з показниками понад 500 млн доларів США та майже 300 млн доларів США відповідно вказує на платну конверсію; розкриття даних лише щодо використання було б недостатнім.
-
Зростання кількості підписок серед фахівців у сфері креативу та маркетингу: 10% або більше свідчить про те, що попит з боку професіоналів залишається стійким; однозначний показник зростання підсилив би аргументи на користь витіснення.
-
Зростання кількості підписок серед бізнес-професіоналів та споживачів: 14% або більше продемонстрували б, що Acrobat та Express залишаються другим двигуном; сповільнення нижче 12% поставило б під сумнів стратегію freemium.
-
Валова маржа за GAAP та операційна маржа не за GAAP: щонайменше 88% та майже 44% відповідно демонструють, що витрати на ШІ залишаються під контролем. Недосягнення показників без прискорення темпів ARR послабить позитивний прогноз.
-
Рамкові показники на 2026 та 2027 фінансові роки: зберегти або підвищити дохід за 2026 ФР на рівні 26,50–26,60 млрд USD, зростання загального кінцевого ARR Adobe на 10,2% та non-GAAP EPS на рівні 24,35–24,45 USD; уточнити, чи зможе 2027 ФР підтримувати двозначне органічне зростання ARR за нового генерального директора.
-
Динаміка конкурентів: відстежувати NDR Figma на рівні 136%, 260 млн MAU Canva, зростання Autodesk у постійній валюті на 14%, зростання cRPO Salesforce на 14% та зростання HubSpot у постійній валюті на 17%. Прискорення темпів зростання цих конкурентів на тлі уповільнення Adobe сигналізуватиме про втрату частки ринку.
7. Джерела