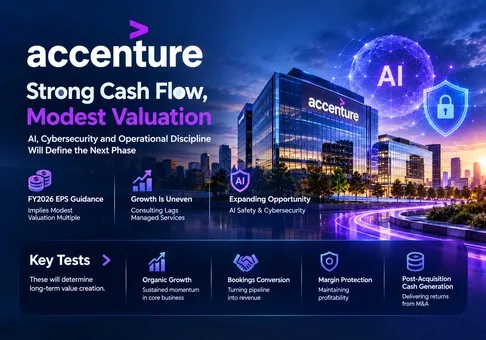
Автор: LBank Research Аналітик: Ludo
Відмова від відповідальності: Цей звіт складено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та дослідницького обговорення. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією чи будь-якою гарантією прибутковості. Операційна діяльність компанії, оцінки, ринкові ціни та консенсусні очікування, що обговорюються тут, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та ухвалювати власні рішення.
1. Основний висновок
Загальна оцінка: Accenture plc залишається сервісним бізнесом із потужною здатністю генерувати грошові потоки, а акції виглядають помірно недооціненими за сценарію стабільних прибутків. Наше співвідношення ризику й винагороди оцінюється позитивно, при цьому органічне зростання та кошти, збережені після поглинань, є визначальними змінними. Безпека ШІ та промислова кібербезпека розширюють її можливості, але самі лише оголошення про інвестиції не можуть виправдати оцінку на рівні програмних компаній.
Результати за FY2026 від 1 жовтня, заплановані на 8:00 ранку за EDT / 20:00 за пекінським часом із попередньою публікацією, стануть наступним випробуванням. Звіт охоплює акції, що котируються на NYSE. ACNON — це пов’язана токенізована експозиція; її ціну та юридичні права не слід підміняти базовими акціями.
-
Початкова оцінка потребує стійкості, а не виняткового зростання. На момент закриття торгів акціями 25 вересня на рівні USD 176.11, середнє значення прогнозу скоригованого EPS на FY2026 у USD 13.84 означає мультиплікатор прибутку 12.7x. Це привабливо, якщо прибуток стабілізується, але на перший погляд низький мультиплікатор стає менш корисним, якщо автоматизація назавжди зменшує обсяг оплачуваної роботи.
-
Генерація грошових коштів є сильною, тоді як розподіл капіталу робить заявлену дохідність неповною. Середнє значення прогнозу FCF менеджменту на FY2026 у розмірі USD 11.15 мільярда становить приблизно 10.3% від механічно розрахованої вартості акціонерного капіталу в USD 107.78 мільярда. Поглинання споживають грошові кошти поза межами цього визначення FCF, тож це операційна дохідність до поглинань, а не дохідність, доступна для розподілу.
-
Якість зростання є слабким місцем. У 3-му кварталі консалтинг зріс лише на 1% у місцевій валюті, тоді як керовані послуги — на 5%. Приблизно рівний розподіл виручки означає, що регулярна робота з надання послуг пом’якшує вплив дискреційних проєктів. Для відновлення потрібне поліпшення слабшої половини без купівлі більшої частини додаткового зростання.
-
Безпека ШІ додає переконливу категорію послуг, але її економіка ще не доведена. Оголошення від 18 вересня передбачає щонайменше USD 1 млрд інвестицій від кожного партнера протягом п’яти років. Anthropic фінансуватиме оціночну роботу Accenture, але жодна зі сторін не розкрила еквівалентного обсягу виручки за контрактом. Ми закладаємо вартість стратегічної опції, не включаючи гучний заголовок про інвестиції до бронювань.
-
Поріг за прибутком є прийнятним; поріг за прогнозом є більш вимогливим. Станом на 23 вересня консенсус вторинного ринку становив USD 18.04 млрд виручки за 4-й квартал і USD 3.18 EPS. Показник виручки є нижчим за середину діапазону прогнозу менеджменту на рівні USD 18.075 млрд. Саме лише подолання цієї планки не свідчитиме про стійке прискорення у FY2027.
Наш ілюстративний базовий сценарій на FY2027 передбачає виручку на рівні 76 млрд дол. США, нормалізовану операційну маржу 15,8%, податок 24,5%, нульовий чистий неопераційний дохід, 0,18 млрд дол. США неконтрольованих часток та 612 млн розбавлених акцій. Це дає приблизно 14,52 дол. США EPS, округлено до 14,50 дол. США. Застосування припущеного аналітиком мультиплікатора 15x дає 217,50 дол. США, або на 23,5% вище за референтну ціну закриття. Припущення щодо виручки приблизно на 3,3% вище за механічну оцінку виручки FY2026 на рівні 73,58 млрд дол. США; це не є прогнозом компанії чи консенсус-оцінкою. Припущення щодо кількості акцій допускає помірний викуп для компенсації розмивання, а вирахування міноритарної частки є оцінкою.
Для чутливості: ведмежий сценарій з EPS 12,50 USD при мультиплікаторі 12x дає 150,00 USD, або мінус 14,8%; бичачий сценарій з 15,50 USD при 17x дає 263,50 USD, або плюс 49,6%. Це умовні 12-місячні ілюстрації оцінки, без урахування дивідендів, а не прогнозовані рухи в день публікації прибутку чи опубліковані цілі брокерів. Базовий мультиплікатор відображає стійкий сервісний бізнес із помірним зростанням; бичачий мультиплікатор потребує чіткого органічного прискорення; ведмежий мультиплікатор закладає структурний тиск. Ми не призначаємо ймовірностей і не робимо висновків щодо руху, закладеного ринком, без перевірених даних по опціонах.
Найсильніший контраргумент полягає в тому, що низький мультиплікатор компенсує скорочення адресного ринку праці. Наша позитивна оцінка натомість виходить із припущення, що інтеграція, управління та операційна підзвітність залишаються цінними навіть тоді, коли виробництво коду дешевшає. Це припущення можна перевірити за допомогою зростання консалтингу, фактичних цін за контрактами та конверсії грошових коштів.
2. Огляд компанії, структура бізнесу та ключові операційні показники
Accenture продає проєктування, впровадження та операційне забезпечення корпоративних змін. Консалтинг охоплює стратегію, технологічне впровадження та трансформаційні проєкти; керовані послуги забезпечують роботу застосунків, інфраструктури та бізнес-процесів у межах довгостроковіших контрактів. Клієнти купують експертизу, спроможність до виконання та відповідальність у межах складних систем. Контракти можуть передбачати оплату за час, результати робіт або досягнуті результати. ШІ змінює собівартість надання послуг і, відповідно, переговори щодо цих тарифів.
Наведені нижче комерційні категорії — це типи робіт, а не окремо звітовані сегменти прибутку. Географічна звітність охоплює Americas, EMEA та Asia Pacific. Галузева експозиція охоплює Communications, Media & Technology; Financial Services; Health & Public Service; Products; і Resources. Та сама безпекова або ШІ-ініціатива може з’являтися в межах цих класифікацій; додавання їх як незалежних пулів доходу призвело б до подвійного обліку бізнесу.
|
Бізнес / експозиція
|
Дохід за 3 кв. 2026 фінансового року, млрд дол. США
|
Зростання в місцевій валюті
|
Економіка та обмеження
|
|
Консалтинг
|
9.33
|
1%
|
Впровадження проєктів і консультування; чутливий до циклів затвердження та перегляду цін, пов’язаного з продуктивністю.
|
|
Керовані послуги
|
9.39
|
5%
|
Постійне надання аутсорсингових послуг; довші контракти підтримують рівень завантаження, але потребують інвестицій у перехід.
|
|
Усього
|
18.72
|
3%
|
Приблизно однакове співвідношення типів робіт; прибуток за окремими типами робіт не розкривається.
|
Основні операційні метрики та зміни
|
Метрика / подія
|
Підтверджене спостереження
|
Наслідок для дослідження
|
|
Бронювання за 3 кв.
|
19.32 млрд дол. США; зниження на 3% у місцевій валюті
|
Співвідношення book-to-bill приблизно 1.03x залишає мало простору для повторних затримок.
|
|
Прибутковість за 3 кв.
|
Операційна маржа 17.0%; розводнений EPS 3.80 дол. США
|
Якісне виконання, але сезонно сильний квартал не слід вважати припущенням щодо річної маржі.
|
|
Прогноз компанії на 4 кв.
|
Дохід 17.75–18.40 млрд дол. США; зростання 1%–5% у місцевій валюті
|
Діапазон залишається широким; коментар щодо 2027 фінансового року важливіший за незначне перевищення очікувань.
|
|
Прогноз EPS на 2026 фінансовий рік
|
GAAP 13.38–13.50 дол. США; скоригований 13.78–13.90 дол. США
|
Скориговані результати не включають витрати на оптимізацію бізнесу; не змішуйте знаменники.
|
|
Партнерство з Anthropic
|
18 вересня; факультет очолює роботу з оцінювання
|
Визнання інвестицій і виручки від послуг — це різні події.
|
|
Закриття угод у сфері OT-безпеки
|
NetRise — 31 липня; Dragos — 16 вересня; runZero — 17 вересня
|
Угоди з Dragos і runZero були закриті після завершення фінансового року 31 серпня; FY2027 відображає ефекти їх інтеграції.
|
|
Наступний звіт
|
1 жовтня 2026 року; дзвінок о 8:00 ранку за EDT
|
Попередній прогноз на майбутнє; фактичні повнорічні результати FY2026 ще недоступні.
|
Найважливішим розвитком є перехід до послуг та інтелектуальної власності, які можна продавати без прямого зв’язку з відпрацьованими годинами персоналу. Вбудоване AI-оцінювання може створювати повторний попит у міру зміни моделей і середовищ розгортання. Кібербезпека OT додає програмне забезпечення та спеціалізовані промислові дані. Обидва напрями можуть підвищити стабільність виручки, але жоден із них автоматично не робить всю компанію бізнесом із повторюваною моделлю доходів від програмного забезпечення.
Anthropic описує цю домовленість як невиключну, при цьому стандарти та механізми фінансування все ще перебувають у стадії розвитку. Це дає змогу Accenture обслуговувати додаткових розробників, а також дозволяє клієнту користуватися послугами конкурентів. Економічний захисний рів має формуватися завдяки якості оцінювання, інтеграції робочих процесів і надійному виконанню. Жодної розкритої ексклюзивної ліцензії чи гарантованого обсягу для монетизації немає.
Для Q4 наш базовий сценарій моніторингу передбачає виручку на рівні 18,075 млрд дол. США та приблизно 3,17 дол. США скоригованого EPS; останній показник механічно отримується шляхом віднімання скоригованого EPS за дев’ять місяців у розмірі 10,67 дол. США від середньої точки річного прогнозу. Це наближення, оскільки середньозважена кількість акцій за повний рік і за квартал відрізняється. Бичачий операційний результат перевищив би 18,40 млрд дол. США та 3,25 дол. США EPS одночасно з сильнішим органічним прогнозом на FY2027; ведмежий результат опустився б нижче 17,75 млрд дол. США або 3,05 дол. США та вказував би на послаблення попиту. Ці порогові значення є аналітичними сценаріями, а не обіцянками компанії. Вторинний консенсус-прогноз EPS не повністю узгоджений з GAAP, тому оприлюднене узгодження має бути визначальним для остаточного порівняння перевищення/недовиконання очікувань.
3. Фундаментальна якість
Зростання є позитивним, але нерівномірним; маржа та конверсія грошових коштів сильніші, ніж індикатори попиту. Порівнювані звіти за дев’ять місяців є інформативнішими, ніж річна екстраполяція одного кварталу. Усі фінансові суми нижче наведено в млрд дол. США, за винятком EPS і відсотків. Рядки балансу явно використовують різні дати станом на певний момент часу.
|
Показник
|
9 міс. 2025 фін. року / зазначена дата
|
9 міс. 2026 фін. року / зазначена дата
|
|
Виручка
|
52.077
|
55.504
|
|
Операційний прибуток за GAAP
|
8.176
|
8.543
|
|
Операційна маржа за GAAP
|
15.7%
|
15.4%
|
|
Розводнений EPS за GAAP, дол. США
|
9.90
|
10.27
|
|
Операційний грошовий потік
|
7.560
|
9.268
|
|
Придбання основних засобів і обладнання
|
0.492
|
0.492
|
|
FCF: операційний грошовий потік мінус капітальні витрати
|
7.068
|
8.775
|
|
Грошові кошти, 31 серп. 2025 р. / 31 трав. 2026 р.
|
11.479
|
10.165
|
|
Балансова вартість боргу, ті самі дати балансу
|
5.149
|
5.142
|
Борг включає поточний рядок боргу/банківських запозичень і довгостроковий борг, за винятком зобов’язань за операційною орендою. Травневий баланс передує вересневим транзакціям і не повинен подаватися як поточна ліквідність після придбання. FCF є аналітичним вирахуванням, узгодженим з операційним визначенням компанії; він виключає придбання бізнесів.
Генератор грошових потоків виглядає здоровим. Головне аналітичне питання полягає в тому, яку його частину потрібно реінвестувати, щоб зберегти франшизу. Витрати на найм, навчання та продажі вже проходять через операційне генерування грошових коштів. Придбання відсутніх компетенцій — інша річ: кошти вибувають через інвестиційну діяльність і можуть бути економічно необхідними, навіть попри те, що їх виключено з FCF. Оцінювання кожної одиниці FCF як такої, що назавжди доступна власникам, завищувало б гнучкість капіталу.
Під час червневого дзвінка менеджмент розглядав приблизно 9 млрд доларів США придбань на FY2026 за умови їх закриття вчасно. Пізніші закриття у вересні означають, що цю суму не можна вважати фактичними витратами FY2026. Лише як ілюстрацію інтенсивності: віднімання 9 млрд доларів США від середньої точки FCF у 11,15 млрд доларів США залишає 2,15 млрд доларів США до розподілів акціонерам. Це не є прогнозом залишку грошових коштів. Жовтневі результати мають узгодити фактичні виплати за придбання, врахування подій після звітної дати, запозичення та заплановані розподіли між фіскальними періодами.
Наш основний механізм передавання цінності в бізнесі є відтворюваним. За припущеної бази виручки у FY2027 на рівні 76 млрд доларів США зміна маржі на 1 відсотковий пункт змінює річний операційний прибуток на 0,76 млрд доларів США. За ставки податку 24,5% і 612 млн акцій чутливість EPS становить приблизно 0,94 долара США; за мультиплікатора 15x прибутку вартість капіталу змінюється приблизно на 14,06 долара США на акцію. Це суттєво порівняно з очевидним дисконтом. Тому незначні цінові поступки можуть компенсувати великий обсяг нових AI-проєктів.
Альтернативно, 1 млрд дол. США справді додаткової річної виручки за маржею внеску 17% створює 0,17 млрд дол. США операційного прибутку, приблизно 0,128 млрд дол. США після сплати податків і 0,21 дол. США EPS до додаткового фінансування, часток неконтрольованих акціонерів або розмивання. За мультиплікатора 15x це становить приблизно 3,15 дол. США на акцію. Якщо конверсія грошових коштів цього додаткового прибутку після оподаткування дорівнює 100%, додатковий операційний FCF становить приблизно 0,128 млрд дол. США до поглинань. Цей розрахунок чітко показує, чому новина про партнерство не може виправдати значну переоцінку без достовірного масштабу виручки та прибуткової моделі реалізації.
Найважливіша змінна — це органічне зростання виручки після цінових поступок, пов’язаних із підвищенням продуктивності. Зростання за рахунок поглинань може збільшити компанію, водночас знижуючи економічну віддачу на капітал. Стійке органічне зростання дає змогу отримати операційний ліверидж, фінансувати дивіденди та викуп акцій і підтримує вищий мультиплікатор прибутку без залежності від повторних придбань нових компетенцій.
4. Галузь і конкурентне середовище
Відповідний ринок — це корпоративний консалтинг, системна інтеграція та керовані технологічні операції. Хмарні платформи й розробники моделей постачають технології; постачальники послуг підключають їх до даних клієнтів, процесів, засобів контролю та організаційних змін. Партнери також можуть ставати конкурентами, коли простіші у використанні інструменти зменшують обсяг зусиль на впровадження. Тому попит у галузі слід оцінювати за витратами клієнтів і результатами, а не лише за кількістю оголошень про ШІ.
Нижче наведено карту конкурентного впливу. Масштаб виручки — це показник компанії або сегмента, а не оцінка частки ринку; узгоджений знаменник загального обсягу ринку не був підтверджений.
|
Конкурентна арена
|
Масштаб / підтвердження
|
Хто має кращі позиції
|
Наслідки для оцінки
|
|
Корпоративне впровадження
|
Виручка Accenture у Q3: 18,72 млрд дол. США у консалтингу та керованих послугах
|
Широкі можливості реалізації та доступ до клієнтів дають Accenture перевагу в складних програмах
|
Підтримує стійкість франшизи; сам по собі розмір не доводить наявність цінової влади.
|
|
Аутсорсингова технологічна реалізація
|
Зростання Cognizant у II кварталі в постійній валюті 4,1%
|
Cognizant лідирує в цій невеликій групі аналогів за нещодавно звітованим зростанням
|
Accenture має продемонструвати конкурентне органічне виконання.
|
|
Ефективна глобальна реалізація
|
Операційна маржа Infosys у I кварталі 21,1%
|
Infosys задає вимогливий орієнтир ефективності витрат
|
Переваги продуктивності від ШІ можуть бути нівельовані через цінову конкуренцію.
|
|
Консалтинг у сфері гібридної хмари
|
Виручка IBM Consulting у II кварталі 5,327 млрд дол. США
|
IBM зберігає інтегрований платформний канал, але має повільніше зростання
|
Релевантним орієнтиром є економіка сегмента, а не маржа програмного забезпечення групи IBM.
|
|
Оцінювання ШІ та безпека OT
|
Нова співпраця Accenture/Anthropic; завершені платформні угоди Dragos
|
Accenture має переконливу широту компетенцій; лідерство в категорії ще не кількісно визначене
|
Потенційні переваги диверсифікації заслуговують на опціональність, а не на автоматичний мультиплікатор як для ПЗ.
|
|
Компанія / обсяг порівняння
|
Квартал, що завершився
|
Виручка, млрд дол. США
|
Зростання в постійній валюті
|
Показник прибутковості
|
Індикатор попиту
|
|
Accenture plc
|
31 травня 2026 р.
|
18.718
|
3%
|
17,0% операційна маржа за GAAP
|
Квартальні замовлення — 19,32 млрд дол. США
|
|
Cognizant Technology Solutions Corporation
|
30 червня 2026 р.
|
5.481
|
4.1%
|
15.9% операційна маржа за GAAP / 16.0% скоригована операційна маржа
|
TTM-замовлення — 29,1 млрд дол. США; квартальні замовлення знизилися на 6%
|
|
Infosys Limited
|
30 червня 2026 р.
|
5.082
|
2.4%
|
21.1% операційна маржа за IFRS
|
TCV великих угод — 3,6 млрд дол. США; 61% — чисті нові
|
|
International Business Machines Corporation — Consulting
|
30 червня 2026 р.
|
5.327
|
1.1%
|
12.1% маржа прибутку сегмента
|
Виручка сегмента зросла на 0.2% у звітній валюті
|
Порівнянність є приблизною: періоди відрізняються на один місяць; зростання в постійній валюті може включати придбання; прибуток сегмента IBM не є консолідованим операційним прибутком за GAAP. Квартальні замовлення, TTM-замовлення та TCV великих угод є різними показниками і не можуть ранжуватися так, ніби мають один спільний знаменник. Жодного ранжування peer P/E не стверджується без порівнянних датованих цін і коригувань прибутку.
З огляду на наявні операційні дані, Cognizant є відносним переможцем за темпами зростання, Infosys — лідером за маржинальністю, а IBM Consulting — аутсайдером за зростанням. Ці ярлики описують це звітне вікно, а не доведене перетікання ринкової частки. Найімовірнішим чистим бенефіціаром у складній інтеграції та управлінні ШІ є Accenture, але її консалтинговий бізнес залишається вразливим до комодитизації. Її загальна позиція сильніша, ніж у постачальника, що спирається виключно на трудовий арбітраж, і слабша, ніж у платформи з ексклюзивною дистрибуцією.
Ключове комерційне поле боротьби — хто збереже вигоду від підвищення продуктивності. У контрактах із фіксованою ціною постачальник спочатку може залишати собі економію від надання послуг із використанням ШІ. Під час продовження контракту клієнти можуть вимагати нижчих цін або більшого обсягу результату. У контрактах, прив’язаних до часу, кількість годин може скоротитися негайно. Модель оплати за результат працює найкраще, коли постачальник може виміряти результат і впливати на нього; вона створює ризики виконання та відповідальності, коли бізнес-результати залежать від чинників поза його контролем.
Наш базовий сценарій допускає певне реінвестування приросту продуктивності у нижчі ціни та кращий сервіс. Він не передбачає постійного розширення маржі від кожного скорочення годин на надання послуг. Стійка перевага проявилася б у вищих показниках виграшу, повторних залученнях і поліпшенні доходу на одиницю зусиль із надання послуг, тоді як утримання клієнтів залишалося б сильним. Без цих ознак перехід може бути технологічно успішним, але фінансово розчаровуючим.
5. Ключові ризики
-
Автоматизація переоцінює основний бізнес швидше, ніж масштабується нова робота. Якщо зростання консалтингу стане від’ємним, тоді як керовані сервіси сповільняться, менша кількість оплачуваних годин і поступки під час продовження контрактів послаблять виручку та операційний важіль. Стійка втрата маржі підірве базову оцінку навіть у разі зростання кількості проєктів, пов’язаних зі ШІ.
-
Бронювання не конвертуються. Ще один період зі співвідношенням book-to-bill нижче 1,0x, відкладені запуски або скасування контрактів знизять завантаженість і відтермінують надходження коштів. Вартість багаторічних контрактів не слід вважати виручкою наступного кварталу, а звітний RPO не є безумовною гарантією грошових надходжень.
-
Розподіл капіталу поглинає видимий запас вартості. Поглинання, витрати на інтеграцію та виплати акціонерам у сукупності можуть перевищити внутрішньо згенерований грошовий потік. Вищі витрати на запозичення або повільніший викуп акцій зменшать EPS і обсяг коштів, доступних власникам. Релевантним тестом є фінансовий стан після закриття угоди, а не травневий знімок грошових коштів.
-
Комерційне масштабування AI-оцінювання відбувається повільно або є дорогим. Якщо витрати на навчання, доступ, страхування або технічний персонал виникають раніше, ніж повторювана виручка від клієнтів, новий бізнес може розмити маржу в найближчій перспективі. Неексклюзивна модель фінансування, що еволюціонує, послаблює будь-яке припущення щодо гарантованого ціноутворення або обсягів.
-
Звітне прискорення маскує залежність від поглинань. Якщо у FY2027 зростання загального показника прискориться, але органічна складова й надалі залишатиметься близькою до стагнації, то оцінка компанії фактично враховуватиме розміщений капітал, а не поліпшення попиту. Облік придбань і регулярні коригування, пов’язані з реструктуризацією, також можуть розширити розрив між скоригованим EPS та економікою для власників.
-
Тиск на бюджет і проблеми з виконанням порушують реалізацію. Затримки державних закупівель, слабші дискреційні витрати або невдалі великі впровадження вплинуть на завантаженість і прибутковість контрактів. Недоотримання виручки може передувати коригуванню витрат, спричиняючи непропорційно сильну реакцію прибутку.
-
Торгований токен відхиляється від акції. ACNON додає ризики та особливості емітента, кастодіального зберігання, погашення, ліквідності й відстеження понад фундаментальні показники Accenture. Дисконт або премія токена можуть нівелювати помірну зміну вартості базової акції; сценарії у звіті застосовуються до акцій ACN.
6. Контрольний список моніторингу
Перші п’ять пунктів є пріоритетними каталізаторами прибутку. Наведені нижче пороги — це дослідницькі тести, а не орієнтири менеджменту, якщо це не позначено прямо.
-
Публікація результатів за 4 квартал 1 жовтня: порівняйте виручку з діапазоном компанії 17.75–18.40 млрд дол. США та застарілим вторинним консенсусом на рівні 18.04 млрд дол. США. Результат вище діапазону посилює докази попиту; саме по собі невелике перевищення EPS цього не забезпечує.
-
Органічний прогноз на 2027 фінансовий рік: зростання понад 3% після виключення впливу придбань посилило б тезу про відновлення; нижче 1% — послабило б її. Запитуйте місток впливу придбань і валюти, а не покладайтеся на заголовкове зростання.
-
Консалтинг і бронювання: зростання консалтингу в місцевій валюті понад 3% і стале співвідношення book-to-bill вище 1.1x свідчили б про поліпшення. Book-to-bill нижче 1.0x протягом двох кварталів було б негативним сигналом з урахуванням часу укладання угод.
-
Захист маржі: прогноз скоригованої маржі на FY2027 на рівні 15,8% або вище підтримує базовий сценарій. Показник нижче 15,3% або розширення розриву з GAAP через повторювані списання вимагатиме нижчих припущень щодо нормалізованого прибутку.
-
Міст між грошовими коштами та фінансуванням: FCF у межах або вище прогнозу на FY2026 в USD 10.8–11.5 billion підтверджує якість грошових потоків. Окремо аналізуйте фактичні виплати за придбаннями, події після звітної дати у вересні, борг і заплановане повернення капіталу; FCF до придбання сам по собі є недостатнім.
-
Монетизація безпеки ШІ та інтеграція OT: шукайте визнану виручку, підписані оплачувані контракти, витрати на виконання та фактичний розподіл ціни придбання. Розглядайте оголошення про інвестиції на USD 1 billion як наміри щодо витрат, доки не буде розкрито економіку виручки.
-
Результати на акцію та оцінка вартості: перевірте, чи наближається тренд розводненої бази акцій до нашого припущення в 612 мільйонів. Якщо очікування щодо нормалізованого EPS опустяться нижче 13,00 USD, перегляньте позитивний погляд; якщо ціна перевищить 217,50 USD без підвищення прогнозів прибутку, значна частина дисконту нашого базового сценарію буде вичерпана.
Межі інформації: результати FY2026 та баланс після придбання у вересні ще не підтверджені. Наша довідкова ціна акції — це ціна закриття 25 вересня зі Stock Analysis, а не жива котирування станом на 28 вересня. Ми послідовно використовуємо явно позначену часовою міткою серію на 4:00 p.m. Консенсус є датованим вторинним знімком і може змінюватися. Не надано ні руху, імпліцитно закладеного в опціонах, ні точного прогнозу доходу від безпеки ШІ. Ці прогалини насамперед обмежують точність торгівлі на подіях і оцінку грошових коштів після придбання.
7. Джерела
Усі джерела переглянуто 28 вересня 2026 року. Фінансові розрахунки та припущення сценаріїв — аналіз LBank Research.
-
Спотова торгівля ACNON/USDT | LBank (https://www.lbank.com/trade/acnon_usdt) — Відкрито 28 вересня; видно пару, графік та інтерфейс введення ордерів. Кешовану котирування виключено.
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
Accenture (ACN) Ціна акцій і огляд (https://stockanalysis.com/stocks/acn/) — Вторинне джерело ринкових даних; знімок станом на 25 вересня 2026, 16:00 EDT, доступ отримано 28 вересня.
-
-



 Переказати