Автор: LBank Research Аналітик: Ludo
Дисклеймер: Цей звіт укладено та проаналізовано на основі загальнодоступної інформації й призначено виключно для обміну інформацією та дослідження. Він не є інвестиційною порадою, рекомендацією щодо цінних паперів, торговою інструкцією чи будь-якою гарантією прибутковості. Діяльність компанії, оцінка вартості, ринкові ціни та консенсус-очікування, що обговорюються тут, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та приймати власні рішення.
1. Основний висновок
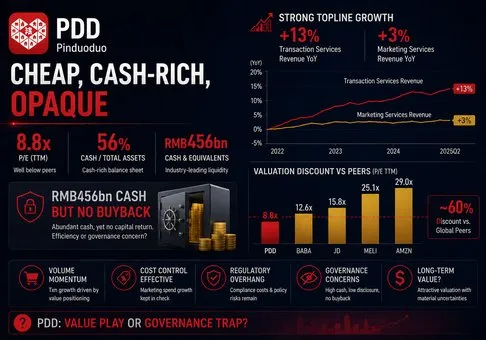
Загальна оцінка: PDD Holdings залишається високоякісною комерційною платформою з великим запасом грошових коштів, а її акціонерний капітал виглядає недооціненим із позитивним співвідношенням ризику та прибутку при приблизно 8,8-кратному мультиплікаторі до минулого прибутку за GAAP; головною змінною є те, чи зможуть інвестиції Temu у комплаєнс зберегти зростання транзакцій без перетворення структурно полегшеної моделі активів на платформу з постійно вищими витратами.
-
Операційна діяльність компанії є кращою, ніж свідчить падіння прибутку в заголовках. У другому кварталі дохід зріс на 8,1% порівняно з аналогічним періодом минулого року до 112,4 млрд юанів, операційний прибуток збільшився на 7,6% до 27,8 млрд юанів, а операційний грошовий потік зріс на 18,6% до 25,7 млрд юанів. Чистий прибуток за GAAP знизився на 11,6% до 27,2 млрд юанів, однак це зниження було зумовлене переважно показниками нижче операційного прибутку — іншим збитком у розмірі 7,4 млрд юанів та вищими податковими витратами, а не крахом базової економіки платформи. Інвестиційний висновок полягає в тому, що поточна спроможність генерувати прибуток дещо послабилася, але не підірвана.
-
Транзакційні послуги, які є найближчим розкритим показником активності маркетплейсу та монетизації послуг виконання замовлень (fulfillment), є справжнім рушієм зростання. Дохід від транзакційних послуг зріс на 13,3% до 54,7 млрд юанів і забезпечив 77% приросту доходу за квартал, тоді як доходи від послуг онлайн-маркетингу зросли лише на 3,5% до 57,6 млрд юанів. При поточній структурі доходів у 48,7% кожна зміна темпів зростання транзакційних послуг на один відсотковий пункт змінює темпи зростання всієї групи приблизно на 0,49 відсоткового пункту (без урахування ефекту зміни структури). Таким чином, PDD стає дедалі більше залежною від підтримки інтенсивності транскордонних та внутрішніх транзакцій, а не від отримання більшої віддачі від реклами.
-
Якість грошових коштів залишається надзвичайно високою для платформи глобального зростання. Операційний грошовий потік за другий квартал у розмірі 25,7 млрд юанів перевищив показник аналогічного періоду минулого року на 4,0 млрд юанів, тоді як капітальні витрати на 2025 рік становили лише 1,1 млрд юанів проти 106,9 млрд юанів операційного грошового потоку. Грошові кошти, їх еквіваленти та короткострокові інвестиції станом на 30 червня досягли 456,4 млрд юанів, або 67,3 млрд доларів США, без урахування обмежених грошових коштів та більшості довгострокових фінансових активів. Цей баланс дозволяє покрити витрати на регуляторне врегулювання та підтримку торговців, але відсутність суттєвого викупу акцій або дивідендів означає, що міноритарні акціонери поки не контролюють терміни реалізації вартості.
-
Оцінка дисконтує значно більше, ніж звичайне уповільнення темпів зростання. Використовуючи ціну закриття станом на 27 серпня на рівні 84,69 долара США, ринкову капіталізацію приблизно в 120,0 мільярдів доларів США та механічно розрахований чистий прибуток за GAAP за попередні 12 місяців у розмірі 92,1 мільярда юанів (або близько 13,6 мільярда доларів США за курсом перерахунку на кінець кварталу), PDD торгується на рівні приблизно 8,8 кратного прибутку за попередні 12 місяців. Грошові кошти та короткострокові інвестиції становлять близько 56% ринкової капіталізації; віднімання лише цих активів означає вартість підприємства (enterprise value) близько 52,7 мільярда доларів США. Акціям не потрібне надзвичайне зростання виручки, щоб вважатися дешевими, але це вимагає, щоб грошові кошти залишалися економічно доступними, а регуляторні витрати не знизили нормалізовану маржу.
-
Оптимістичний сценарій передбачає операційну стійкість та переоцінку довіри у бік зростання; негативним сценарієм є спіраль регуляторних витрат. Європейська комісія наклала штраф у розмірі 200 мільйонів євро відповідно до Акта про цифрові послуги та зобов'язала Temu надати план дій до 28 серпня 2026 року. Безпосередній штраф є незначним порівняно з обсягом грошових коштів PDD, проте необхідні заходи контролю, верифікація продавців, тестування продукції та локалізований фулфілмент можуть мати регулярний характер. Позитивна гіпотеза послабшає, якщо зростання транзакційних послуг впаде нижче 5%, тоді як витрати на маркетинг і збут залишатимуться вищими за 26% від доходу, оскільки таке поєднання сповільнить зростання групи приблизно до 4% і сигналізуватиме про те, що витрати на комплаєнс не забезпечують стабільного обсягу продажів.
2. Огляд компанії, структура бізнесу та ключові операційні показники
PDD Holdings — це транснаціональна комерційна група, побудована навколо Pinduoduo в Китаї та Temu на міжнародному рівні. Вона не розкриває виторг або прибуток окремо для цих платформ. З економічної точки зору, обидва напрями бізнесу пов'язують споживачів із продавцями та монетизують сформований попит через рекламу, пріоритетне розміщення, комісії за транзакції та сервісні збори. Це модель, орієнтована на маркетплейс: продавці зазвичай володіють запасами товарів, а сторонні постачальники забезпечують більшу частину логістики, що дозволяє PDD генерувати значні обсяги грошових коштів за скромних показників відображених у звітності основних засобів та обладнання.
Внутрішня модель Pinduoduo використовує виявлення товарів на основі рекомендацій, спільні покупки та пряму конкуренцію між продавцями для забезпечення низьких цін. Продавці купують послуги онлайн-маркетингу для збільшення трафіку та конверсії, тоді як транзакційні послуги монетизують виконані замовлення та пов'язані функції платформи. Головною перевагою платформи є агрегація попиту серед орієнтованих на вигоду споживачів; її основним обмеженням є необхідність балансувати низькі ціни з економікою продавців, якістю продукції та очікуваннями регуляторних органів.
Temu поширює ту саму модель постачання та ціннісну пропозицію на міжнародні ринки. Спочатку платформа значною мірою покладалася на транскордонну доставку з Китаю, але тарифи, реформа правил de minimis, вимоги до безпеки продукції та потреба у швидшій доставці підштовхують її до локальних продавців, місцевих складів і більш суворого контролю. Цей перехід може розширити потенційну пропозицію та знизити політичні ризики, проте він також підвищує витрати на верифікацію, логістику та обслуговування клієнтів. Оскільки PDD не розкриває виручку, GMV, кількість користувачів або маржинальний прибуток Temu, зростання доходів від трансакційних послуг і консолідовані показники витрат є найкращими публічними операційними індикаторами.
|
Потік доходів за II квартал 2026 року
|
Послуги та клієнти
|
Дохід
|
Зростання р/р
|
Структура
|
Аналітична оцінка
|
|
Послуги з онлайн-маркетингу та інші
|
Просування товарів та залучення трафіку для продавців на платформах
|
57,6 млрд юанів
|
3,5%
|
51,3%
|
Усе ще найбільший сегмент, але зростання вказує на обмежене розширення прибутковості реклами в найближчій перспективі
|
|
Трансакційні послуги
|
Комісії та послуги, пов'язані з транзакціями на маркетплейсі, включаючи транскордонну діяльність
|
54,7 млрд юанів
|
13,3%
|
48,7%
|
Основний двигун зростання та ключовий показник інтенсивності транзакцій
|
|
Всього по групі
|
Pinduoduo та Temu консолідовані без розкриття інформації на рівні платформи
|
112,4 млрд юанів
|
8,1%
|
100,0%
|
Стійкий, але суттєво повільніший, ніж у найшвидших глобальних конкурентів серед маркетплейсів
|
Структура практично зблизилася: послуги транзакцій склали 49,6% доходу за 2025 рік та 48,7% в останньому кварталі порівняно з лише 38,0% у 2023 році. Це зрушення показує, що економіка PDD більше не є переважно рекламою. Найціннішим активом є мережа попиту та продавців, яка перетворює низькі ціни на повторні транзакції. Найважливішим слабким місцем є розкриття інформації: інвестори не можуть безпосередньо відокремити зрілу внутрішню маржу Pinduoduo від тягаря міжнародних інвестицій Temu.
Основні операційні показники та зміни
Безпосереднім приводом для дослідження є поєднання результатів PDD від 24 серпня та кінцевого терміну Temu до 28 серпня для подання плану усунення порушень Європейській комісії. Квартал показав, що платформа все ще може збільшувати дохід і операційний грошовий потік, поглинаючи вищі витрати на управління, але він також виявив слабше зростання маркетингу та нижчий чистий прибуток.
|
Показник або подія
|
Останнє значення
|
Порівняння
|
Базис
|
Значення для інвестицій
|
|
Дохід
|
112,4 млрд юанів
|
8,1% р/р
|
US GAAP, 2 кв. 2026 р.
|
Зростання залишається позитивним, але компанія перейшла від гіперзростання до стабільного накопичення результатів завдяки ефективному виконанню стратегії
|
|
Валова маржа
|
57,3%
|
+1,4 в.п. р/р
|
Дохід за вирахуванням собівартості
|
Структура послуг та економіка платформи залишаються стабільними, незважаючи на інвестиції в комплаєнс
|
|
Операційна маржа за GAAP
|
24,7%
|
Майже без змін р/р
|
US GAAP
|
Вища валова маржа компенсувала вищі витрати на маркетинг, адміністративні витрати та дослідження і розробки (R&D)
|
|
Чистий прибуток за GAAP
|
27,2 млрд юанів
|
-11,6% р/р
|
Включає 7,4 млрд юанів іншого збитку
|
Зниження основного показника перебільшує погіршення базових показників, але неопераційна волатильність є реальною
|
|
Операційний грошовий потік
|
25,7 млрд юанів
|
+18,6% р/р
|
Звітний грошовий потік
|
Конверсія грошових коштів покращилася, навіть попри зниження чистого прибутку
|
|
Усунення порушень відповідно до Регламенту ЄС про цифрові послуги (DSA)
|
Штраф у розмірі 200 млн євро
|
План дій очікується до 2026-08-28
|
Рішення Європейської комісії
|
Постійні витрати на контроль мають більше значення, ніж одноразовий штраф
|
Порівняння доходів за квартал є відтворюваним. Транзакційні послуги додали 6,4 млрд юанів порівняно з аналогічним періодом минулого року, а маркетинг — 1,9 млрд юанів, що забезпечило 8,4 млрд юанів додаткового доходу. Собівартість виручки зросла на 2,2 млрд юанів, а операційні витрати — на 4,2 млрд юанів, унаслідок чого операційний прибуток зріс на 2,0 млрд юанів. Цей ланцюжок передачі — від транзакційної активності до доходу від послуг, далі до витрат на комплаєнс і підтримку мерчантів, і нарешті до операційного прибутку та грошового потоку — пояснює, чому якість обсягу, а не просто GMV, визначатиме оцінку вартості.
3. Фундаментальна якість
|
Показник
|
FY2024
|
FY2025
|
H1 2025
|
H1 2026
|
Висновок дослідження
|
|
Дохід
|
393,8 млрд юанів
|
431,8 млрд юанів
|
199,7 млрд юанів
|
218,6 млрд юанів
|
У першому півріччі зростання сповільнилося до 9,5%, але залишалося позитивним, незважаючи на зміни в політиці регулювання
|
|
Операційний прибуток за GAAP
|
108,0 млрд юанів
|
105,7 млрд юанів
|
41,9 млрд RMB
|
47,3 млрд RMB
|
Операційний важіль у першому півріччі відновився, попри вищі інвестиції в екосистему
|
|
Чистий прибуток за GAAP
|
112,4 млрд RMB
|
97,8 млрд RMB
|
45,5 млрд RMB
|
39,7 млрд RMB
|
Зниження відображає слабший неопераційний внесок та інвестиційне навантаження
|
|
Операційний грошовий потік
|
121,9 млрд RMB
|
106,9 млрд RMB
|
37,2 млрд RMB
|
42,1 млрд RMB
|
Генерація грошових коштів у першому півріччі зросла на 13,3% і перевищила динаміку чистого прибутку
|
|
Капітальні витрати
|
1,0 млрд RMB
|
1,1 млрд RMB
|
Окремо не розкривається
|
Окремо не розкривається
|
Звітність за моделлю з низькою часткою активів (asset-light) залишається важливою перевагою для грошових потоків
|
|
Грошові кошти та короткострокові інвестиції
|
Не використовується
|
422,3 млрд RMB
|
Не використовується
|
456,4 млрд RMB
|
Виняткова ліквідність; кошти з обмеженим використанням та кредиторська заборгованість продавців виключені з цього показника
|
Зростання та маржа. Фундаментальна якість бізнесу PDD залишається високою, оскільки зростання виручки на 9,5% у першому півріччі забезпечило зростання операційного прибутку на 13,0%. Валова маржа зросла у другому кварталі, але збільшення витрат на збут і маркетинг, загальних та адміністративних витрат, а також витрат на дослідження та розробки поглинуло більшу частину цього ефекту. Компанія свідомо обмінює частину короткострокової маржі на стійкість екосистеми. Це раціонально лише в тому випадку, якщо зростання обсягу транзакцій залишатиметься чітко вищим за зростання витрат на маркетинг, а повторний попит знизить інтенсивність залучення нових клієнтів у майбутньому.
Грошовий потік та капіталомісткість. Заявлений операційний грошовий потік є найбільш переконливим сигналом якості. Механічно розрахований ковзний операційний грошовий потік досяг близько 111,9 млрд юанів порівняно з ковзним чистим прибутком у розмірі 92,1 млрд юанів. Терміни розрахунків за оборотним капіталом — включаючи кредиторську заборгованість перед продавцями — можуть зробити квартальну конверсію волатильною, тому порівняння за повний рік є більш інформативним, ніж за один квартал. Проте капітальні витрати за 2025 рік поглинули заледве 1% операційного грошового потоку, зберігши значний профіцит грошових коштів.
Баланс і розподіл капіталу. PDD не мала суттєвого традиційного боргу після погашення її конвертованих облігацій у 2025 році. Обсяг грошових коштів та короткострокових інвестицій зріс на 34,1 мільярда юанів (RMB) протягом першого півріччя 2026 року. Це стратегічно корисно під час регуляторних і торговельних збоїв, але розподіл капіталу є недружнім до акціонерів в одному аспекті: накопичення грошових коштів без чітко визначеної структури прибутковості може призводити до дисконтування їхньої вартості. Тому оцінка заслуговує на дисконт за якість управління та доступність, навіть якщо ризик неплатоспроможності є незначним.
Фундаментальний висновок. Бізнес є фінансово міцним, з високою операційною маржею, позитивною конверсією грошових коштів та надзвичайною ліквідністю. Єдиною найважливішою змінною є спред між зростанням транзакційних послуг та зростанням витрат на комплаєнс і підтримку продавців. Стабільний позитивний спред довів би, що платформа може монетизувати довіру; негативний спред виявив би структурну ерозію маржі.
4. Галузь та конкурентне середовище
PDD конкурує на двох ринках, що частково перетинаються: китайської платформної комерції через Pinduoduo та міжнародної бюджетної торгівлі через Temu. Ланцюжок створення вартості включає залучення продавців, агрегування попиту, рекламу, платежі, регулювання діяльності продавців, координацію логістики та післяпродажне обслуговування. Для цих географічних регіонів немає єдиного публічного показника частки ринку, і PDD не публікує GMV. Тому зростання виручки, дохід від транзакцій, GMV маркетплейсу (де він розкривається) та маржинальність сегментів є найближчими порівнянними показниками.
|
Конкурентний вимір
|
Підтверджена позиція PDD
|
Проксі-показник масштабу та обмеження
|
Основні альтернативи
|
Вплив на оцінку вартості
|
|
Орієнтований на вигідну ціну попит
|
Pinduoduo та Temu агрегують чутливий до ціни попит завдяки виявленню товарів на основі рекомендацій
|
Наразі GMV або кількість активних покупців не розкриваються
|
JD, Taobao, AliExpress, Shopee, Amazon
|
Сильне позиціонування, але непрозорість розкриття інформації виправдовує дисконт
|
|
Монетизація продавців
|
Виручка за другий квартал у розмірі 112,4 млрд юанів розподілена майже порівну між маркетинговими та транзакційними послугами
|
Дохід не є еквівалентом GMV або take rate
|
Alibaba CMR, послуги маркетплейсу JD, дохід маркетплейсу Shopee
|
Диверсифікована монетизація підтримує стійкість маржі
|
|
Модель фулфілменту
|
Переважно маркетплейс і стороння логістика, при цьому на Temu зростає локалізація
|
Витрати на фулфілмент на рівні платформи не розкриваються
|
JD та Amazon володіють більшою логістичною інфраструктурою; Shopee поєднує послуги маркетплейсу та логістики
|
Грошовий потік з низькою часткою активів є перевагою, поки локалізація не підвищить постійні витрати
|
|
Довіра та комплаєнс
|
Temu стикається з програмою усунення порушень згідно з DSA ЄС після штрафу в розмірі 200 млн євро
|
Повторювані витрати на усунення порушень окремо не розкриваються
|
Усі глобальні маркетплейси стикаються з контролем за продавцями та безпекою продукції
|
Ризик виконання є основною причиною того, чому низький мультиплікатор може зберігатися
|
|
Капіталомісткість
|
Capex у FY2025 становив 1,1 млрд RMB
|
Стороння інфраструктура переносить частину витрат в операційні витрати
|
Amazon та JD є структурно більш капіталомісткими
|
Підтримує вищу грошову прибутковість у разі покращення корпоративного управління
|
|
Компанія
|
Останній порівнянний період
|
Дохід або операційний масштаб
|
Сигнал зростання та маржі
|
Інвестиційний та операційний стан
|
Конкурентний висновок
|
|
PDD Holdings
|
II квартал 2026 року
|
112,4 млрд юанів доходу
|
зростання 8,1%; операційна маржа за GAAP 24,7%
|
Великий запас готівки та низька частка активів; витрати на продавців, управління та локалізацію
|
Лідер за прибутковістю, але повільніший і менш прозорий за найшвидших конкурентів
|
|
Alibaba
|
червневий квартал 2026 року
|
269,0 млрд юанів доходу
|
зростання 9%; скоригований показник EBITA знизився на 30%
|
CMR у сфері електронної комерції в Китаї знизився на 7%; зростання хмарних технологій ШІ на 45%; значні витрати на інфраструктуру
|
Лідер у сферах ШІ та хмарних технологій, але монетизація комерції слабша, а грошовий потік перебуває під тиском
|
|
JD.com
|
II квартал 2026 року
|
346,4 млрд юанів доходу
|
-2,9% зростання; операційна маржа за GAAP 1,3%
|
Стійка роздрібна маржа; витрати на виконання замовлень зросли до 7,1% від доходу
|
Лідер за якістю логістики, але втрачає темпи зростання загального доходу
|
|
Sea Limited
|
II квартал 2026 року
|
7,8 млрд доларів США доходу; 38,3 млрд доларів США GMV Shopee
|
зростання доходу на 48,1%; EBITDA Shopee 255 млн доларів США
|
дохід маркетплейсу Shopee зріс на 48,9%; маркетинг зріс на 64,5% на рівні групи
|
Явний лідер зростання в Південно-Східній Азії, але зі значно нижчою прибутковістю комерційної діяльності
|
Результати конкурентної боротьби є асиметричними. PDD лідирує за консолідованою прибутковістю та ефективністю використання капіталу: ні JD, ні Sea не наближаються до її операційної маржі, тоді як поточний грошовий потік Alibaba поглинається інфраструктурою штучного інтелекту. Sea виграє за розкритими показниками зростання маркетплейсу, де GMV Shopee зріс на 28,4%, а дохід основного маркетплейсу — на 65,6%. JD втрачає динаміку зростання доходів, попри надійну логістичну франшизу. Alibaba відновлює свою перевагу у сфері штучного інтелекту та хмарних технологій, замість того щоб демонструвати сильнішу монетизацію комерції в Китаї.
PDD є чистим бенефіціаром орієнтації споживачів на вигідні пропозиції та прагнення продавців до додаткового попиту. Водночас компанія зазнає чистих втрат від глобального переходу до відповідальності платформ, тестування продукції та локального фулфілменту. Поточна оцінка сильніше враховує саме другий фактор. Це виглядає надмірним, якщо стабільна операційна маржа за другий квартал виявиться повторюваною; натомість це виглядає виправданим, якщо заходи Temu щодо усунення порушень призведуть до того, що витрати на збут і маркетинг, а також на корпоративне управління зростатимуть швидше, ніж доходи від транзакційних послуг.
5. Ключові ризики
-
Заходи Temu щодо усунення порушень стають чинником структурного перегляду витрат. Якщо Європейська комісія відхилить план дій від 28 серпня або вимагатиме суттєво ширшого контролю, верифікація продавців та тестування продукції можуть підвищити операційні витрати та сповільнити швидкість розміщення товарів. Цей шлях веде від меншої кількості або дорожчих позицій до нижчої конверсії, уповільнення доходів від транзакцій, зниження маржинальності та тривалого дисконту в оцінці вартості.
-
Зростання транзакцій сповільнюється до рівня, нижчого за базу витрат платформи. Якщо зростання транзакційних послуг впаде нижче 5%, тоді як витрати на збут і маркетинг залишатимуться вищими за 26% від доходу, зростання доходу групи може наблизитися до 4%, а операційний леверидж — розвернутися. Це послабило б тезу про те, що витрати на комплаєнс забезпечують вищу якість обсягу транзакцій.
-
Торговельна політика підриває цінову перевагу Temu. Тарифи, збори на малоцінні посилки, обмеження de minimis або примусова локалізація можуть підвищити повну вартість доставленого товару. Якщо продавці не зможуть покрити ці витрати, споживчі ціни зростуть; якщо PDD субсидуватиме їх, валовий прибуток і грошовий потік знизяться. Будь-який результат зменшує цінність транскордонної мережі постачання Temu.
-
Внутрішня конкуренція змушує збільшувати обсяги субсидіювання. Alibaba, JD та платформи коротких відео можуть використовувати логістику, швидку комерцію, контент або інструменти для продавців, щоб конкурувати за тих самих орієнтованих на вигоду користувачів. Тривале збільшення підтримки продавців і субсидій для споживачів без прискореної монетизації транзакцій призведе до скорочення поточної операційної маржі PDD, яка становить 24,7%.
-
Готівкові кошти оцінюються з дисконтом, оскільки розподіл капіталу залишається непрозорим. Баланс є джерелом фінансової стійкості, але міноритарні акціонери мають обмежену можливість відстежувати зворотний викуп акцій, дивіденди чи доступність офшорних коштів. Подальше накопичення без розробленої системи повернення капіталу може призвести до того, що акції торгуватимуться з дисконтом конгломерату з великим запасом готівки.
-
Ризики, пов'язані з розкриттям інформації та корпоративною структурою, ускладнюють верифікацію. PDD не розкриває доходи на рівні платформи, GMV, кількість активних покупців, показник take rate або маржинальність Temu, а інвестори володіють офшорними ADR, прив'язаними до кайманової структури, з ризиком участі в китайських структурах зі змінною часткою участі (VIE). Політичний чи аудиторський шок може знизити оціночний мультиплікатор, навіть якщо консолідований прибуток залишиться стабільним.
-
Неопераційний прибуток залишається волатильним. Другий квартал включав 13,5 мільярда юанів відсоткових та інвестиційних доходів та 7,4 мільярда юанів інших збитків. Зміна напрямку інвестиційного доходу, коливання валютних курсів або переоцінка активів можуть призвести до суттєвої розбіжності між чистим прибутком за GAAP та операційними показниками, що ускладнює аналіз очевидно низького показника P/E.
6. Чек-лист моніторингу
-
Зростання транзакційних послуг: вище 10% підтвердило б цю тезу; нижче 5% вказувало б на те, що основний механізм обсягу транзакцій уповільнюється.
-
Зростання онлайн-маркетингу: відновлення вище 8% без збільшення витрат на залучення продавців свідчило б про покращення внутрішньої монетизації; тривале зростання на рівні низьких однозначних чисел підтвердило б досягнення зрілості.
-
Співвідношення витрат на збут і маркетинг: нижче 26% від доходу при збереженні двозначного зростання транзакцій продемонструвало б операційну дисципліну; вище 30% вказувало б на зростання субсидій або витрат на комплаєнс.
-
Операційна маржа за GAAP: вище 24% підтримало б думку про те, що витрати на усунення порушень є прийнятними; нижче 20% протягом двох кварталів послабило б позитивний прогноз.
-
Конверсія операційного грошового потоку: ковзний операційний грошовий потік, який перевищує ковзний чистий прибуток, підтвердив би якість грошових коштів; зниження нижче 80% від чистого прибутку сигналізувало б про несприятливий вплив на оборотний капітал або розрахунки з продавцями.
-
Етапи усунення порушень вимог ЄС: прийняття плану від 28 серпня без додаткових серйозних санкцій знизило б хвостовий ризик; відхилення, періодичні штрафи або обмеження в наданні послуг суттєво послабили б тезу.
-
Динаміка конкурентів: відстежуйте GMV та дохід маркетплейсу Shopee компанії Sea, маржу JD Retail та дохід Alibaba від управління клієнтами. PDD має зберігати чітке лідерство за прибутковістю, уникаючи при цьому розширення розриву у темпах зростання.
-
Розподіл капіталу: суттєва програма зворотного викупу або дивідендна політика розблокували б дисконт на грошові кошти; подальше накопичення понад 500 мільярдів юанів без політики повернення капіталу залишить каталізатор оцінки незавершеним.
7. Джерела



 Переказати