Автор: LBank Research Аналитик: Ludo
Отказ от ответственности: этот отчёт составлен и проанализирован на основе общедоступной информации и предназначен исключительно для обмена информацией и исследовательского обсуждения. Он не является инвестиционной консультацией, рекомендацией по ценным бумагам, торговой инструкцией или какой-либо гарантией доходности. Рассматриваемые здесь операционная деятельность компании, оценки, рыночные цены и консенсус-ожидания могут со временем меняться. Читателям следует самостоятельно проверять данные и принимать собственные решения.
1. Основной вывод
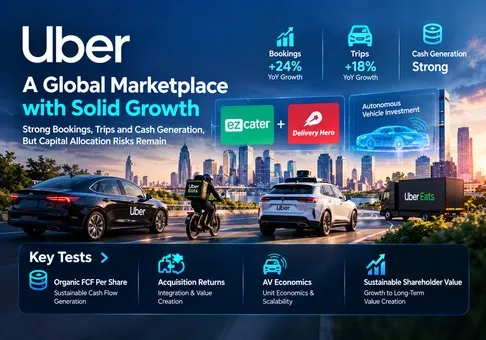
Общая оценка: Uber Technologies, Inc. является сильным оператором маркетплейса, и акции компании представляются умеренно недооценёнными с точки зрения самостоятельного генерирования денежных средств; наша оценка соотношения риска и доходности положительная, при этом решающим фактором остаётся распределение капитала. Соглашение с ezCater от 6 октября делает это своевременной проверкой того, превращается ли операционный успех в акционерную стоимость. Приобретения и обязательства в сфере автономных автомобилей могут поглотить кажущийся дисконт в оценке, даже если заявленный свободный денежный поток (FCF) остается высоким.
-
Операционный бизнес заслужил положительную оценку качества. Рост бронирований на 24% и рост поездок на 18% во втором квартале указывают на расширение спроса, а не на зависимость исключительно от цен. С инвестиционной точки зрения это означает, что существующая сеть заслуживает оценки как действующий бизнес независимо от успешного результата в сфере роботакси.
-
Оценка на основе денежных потоков обеспечивает полезный запас прочности, но с важной оговоркой. На закрытии регулярной сессии 7 октября на уровне 68,45 долл. США данные вторичного рынка оценивали капитализацию компании в 139,81 млрд долл. США. По отношению к заявленному руководством FCF за последние 12 месяцев в размере 10,1 млрд долл. США это составляет 13,84x и расчетную доходность 7,22%. Это подтверждает наличие стоимости, однако FCF не включает вознаграждение за приобретения и не устраняет издержки размытия долей.
-
ezCater стратегически обоснованна, но доходность сделки не доказана. USD 2,3 млрд, разделенные на более чем USD 2,5 млрд бронирований за последние 12 месяцев, составляют менее 0,92x бронирований. Бронирования отражают расходы клиентов, а не выручку или прибыль, поэтому это соотношение не может подтвердить дешевизну актива. В отчете не приводится количественная оценка синергии при отсутствии раскрытой базы прибыли.
-
Delivery Hero создает более высокий барьер для распределения капитала. Объявленная стоимость акционерного капитала в размере USD 13,7 млрд с поправкой на предыдущие покупки долей составляет 1,36x FCF Uber за последние 12 месяцев. Это сравнение масштабов, а не прогноз финансирования закрытия сделки. Акционерам необходимы доказательства того, что приобретенная прибыль и экономия от интеграции компенсируют затраты на финансирование и риск исполнения.
-
Развертывание AV выглядит убедительно, однако доходность AV для акционеров остается неопределенной. Руководство планирует привлечь более 10 млрд долларов США в виде обязательств по капиталовложениям в течение нескольких лет. Различие между долевым участием, расходами на инфраструктуру и оффтейк-контрактами для транспортных средств имеет значение: для каждого варианта характерны разные сроки движения денежных средств и риски. Сильная позиция в сфере дистрибуции заслуживает опциональности; нераскрытая юнит-экономика AV не оправдывает значительную премию.
Наш анализ чувствительности оценки намеренно прозрачен. При неизменном текущем количестве акций применение иллюстративного мультипликатора 15–18x к годовому FCF в размере 10,1 млрд долл. США дает стоимость собственного капитала в диапазоне 151,5–181,8 млрд долл. США, что эквивалентно примерно 74,17–89,01 долл. США на акцию при использовании 2,0425 млрд акций, подразумеваемых котировкой и рыночной капитализацией. Это выбранные аналитиками допущения для анализа чувствительности, а не консенсус-прогнозы или ценовые ориентиры. Если нормализованный FCF снизится на 20% до 8,08 млрд долл. США, а инвесторы будут платить лишь 12x, стоимость собственного капитала упадет до 96,96 млрд долл. США, или примерно до 47,47 долл. США на акцию. Потенциал снижения существенен, несмотря на привлекательную начальную доходность. В эти самостоятельные сценарии чувствительности не включены финансирование приобретений, приобретенная прибыль или доходность AV.
2. Обзор компании, структура бизнеса и ключевые операционные показатели
Uber монетизирует сеть, соединяющую потребителей, водителей, курьеров и торговых партнеров. Ее экономика зависит от того, насколько удобными становятся транзакции, чтобы войти в привычку, при этом партнерам необходимо оставлять достаточный доход для поддержания доступности услуг. Сопоставление поездок, комиссии за доставку, услуги для торговых партнеров и связанные способы монетизации создают несколько возможностей извлекать ценность из одних и тех же отношений с потребителем. Freight обслуживает иных клиентов в сфере логистики и отличается другой учетной и конкурентной динамикой.
Для инвесторов ключевое различие заключается между стоимостью транзакций и признанной выручкой. Изменение в том, отражается ли соглашение в учете на валовой или нетто-основе, может изменить заявленную выручку без эквивалентного изменения активности потребителей. Поэтому валовой объем бронирований, частота транзакций и прибыль на единицу активности заслуживают совместного внимания. Использование отношения выручки к объему бронирований в качестве универсальной ставки комиссии смешивало бы разные виды бизнеса и методы учета.
Структура бизнеса
|
Бизнес
|
Выручка за 2-й квартал, млн долл. США
|
Объем бронирований во 2 кв., млн долл. США
|
Операционная прибыль сегмента во 2 кв., млн долл. США
|
Экономическая роль
|
|
Мобильность
|
7,363
|
28,988
|
2,215
|
Сопоставление пассажиров и водителей; основной источник прибыли
|
|
Доставка
|
5,245
|
27,463
|
1,055
|
Готовая еда, продукты и розница; частота использования и монетизация продавцов
|
|
Грузоперевозки
|
1,583
|
1,571
|
-24
|
Грузовой брокеридж; валовой учет не позволяет сопоставлять ставки удержания
|
|
Корпоративные G&A / платформенные R&D
|
—
|
—
|
-1,103
|
Общие накладные расходы, вычитаемые из прибыли сегментов
|
Операционная прибыль сегментов — это управленческий показатель, а не консолидированная операционная прибыль по GAAP. Сумма показателей сегментов и общих накладных расходов составляет 2 143 млн долл. США, что соответствует операционной прибыли не по GAAP. Выручка грузового сегмента может превышать объем бронирований, поскольку определения и валовое признание различаются; это соотношение не является значимой ставкой удержания маркетплейса.
Основные операционные метрики и изменения
|
Операционный показатель
|
2 кв. 2025 г.
|
2 кв. 2026 г. / последнее событие
|
Интерпретация
|
|
MAPC, млн
|
180
|
208
|
Охват потребителей
|
|
Поездки, млн
|
3,268
|
3,867
|
Объем спроса
|
|
Валовой объем бронирований, млн долл. США
|
46,756
|
58,022
|
Базовая активность
|
|
Соглашение с ezCater
|
—
|
6 октября; 2,3 млрд долл. США наличными
|
В ожидании; не включено во 2-й квартал
|
|
Прогноз на 3-й квартал / дата публикации отчётности
|
—
|
Объём бронирований на 58,25–60,25 млрд долларов США; 4 ноября
|
Прогноз руководства; не консенсус-прогноз
|
Основная коммерческая возможность заключается в повышении вовлечённости без необходимости многократно платить за повторное привлечение одного и того же клиента. Корпоративный кейтеринг предполагает отношения с отделами закупок, запланированные заказы и требования к обслуживанию, отличающиеся от индивидуальной доставки еды. Uber потенциально может связать эти отношения со своими существующими потребительскими и корпоративными каналами, однако крупный заказ также требует скоординированных приготовления, транспортировки и надёжных временных окон доставки. Более высокая стоимость заказа не означает автоматически более высокую рентабельность инвестированного капитала.
Сентябрьское расширение Costco добавило почти 600 точек в 47 штатах на Uber Eats по сравнению с покрытием в 17 штатах ранее. Мы полагаем, что более широкий ассортимент может снизить необходимость для потребителя переключаться между приложениями для покупки продуктов. Скидки по членской карте могут способствовать внедрению, но также создают затраты на привлечение; корректным тестом являются удержанные заказы и вклад в прибыль после окончания промоакций.
Раскрытая ezCater средняя стоимость заказа превышает 400 долларов США, а ее сеть включает более 140 000 ресторанов. Ожидается, что сделка будет закрыта в ближайшие месяцы при условии одобрения и выполнения стандартных условий. Заявленная прибыльность на операционном уровне по non-GAAP поддерживает стратегическую обоснованность, однако в пресс-релизе о приобретении не были раскрыты ни размер прибыли, ни выручка. Поэтому мы не рассчитываем P/E сделки, мультипликатор к выручке или точный прирост EPS.
Прогноз руководства по объёму бронирований в III квартале является релевантным краткосрочным ориентиром. Новое приобретение, объявленное в октябре, не может объяснить органический рост транзакций в III квартале, а заявленный рост позднее консолидированной группы потребует разбивки между приобретённым и существующим бизнесом. Ноябрьский отчёт о прибыли следует отдельно оценивать с точки зрения существующего спроса, конверсии прибыли и планов финансирования.
3. Фундаментальное качество
|
Финансовый показатель
|
II кв. 2025 г.
|
II кв. 2026 г.
|
Оценка
|
|
Выручка, млн долл. США
|
12 651
|
14 191
|
Рост на 12,2%, расчётный
|
|
Операционная прибыль по GAAP, млн долл. США
|
1 450
|
1 890
|
Маржа выручки за последний период — 13,32%, расчётная
|
|
Чистая прибыль по GAAP / разводнённая прибыль на акцию
|
1 355 млн долл. США / 0,63 долл. США
|
2 394 млн долл. США / 1,17 долл. США
|
Переоценка инвестиций искажает регулярную прибыль
|
|
Прибыль на акцию не по GAAP
|
0,60 долл. США
|
0,81 долл. США
|
Рост на 35%
|
|
Операционный денежный поток, млн долл. США
|
2 564
|
2 862
|
Денежная прибыль остаётся существенной
|
|
Капитальные затраты, млн долл. США
|
89
|
70
|
Рассчитано как операционный денежный поток за вычетом свободного денежного потока
|
|
Свободный денежный поток, млн долл. США
|
2 475
|
2 792
|
Рост на 12,8%, расчётный
|
|
Денежные средства и краткосрочные инвестиции, млн долл. США
|
7,633 по состоянию на 31 декабря 2025 года
|
5,391 по состоянию на 30 июня 2026 года
|
Исключая остатки с ограничениями
|
|
Балансовая стоимость долга, млн долл. США
|
10,521 по состоянию на 31 декабря 2025 года
|
12,723 по состоянию на 30 июня 2026 года
|
Включает краткосрочный и долгосрочный долг
|
Историческое сравнение использует сопоставимые кварталы для операционных результатов и отдельно обозначенные даты баланса. FCF равен операционному денежному потоку за вычетом приобретений основных средств и оборудования. Все расчетные коэффициенты основаны на раскрытых суммах; округленные показатели роста в заголовках могут незначительно отличаться. Показатели по GAAP и не по GAAP отвечают на разные вопросы и не являются взаимозаменяемыми.
Качество роста высокое; конвертация в денежные средства хорошая; баланс приемлем, но сталкивается с растущими потребностями; распределение капитала — слабое место с точки зрения прозрачности инвестиционной привлекательности. Масштаб маркетплейса становится ценным, когда дополнительный спрос способствует загрузке, доступности партнеров и регулярному вовлечению. Экономическая выгода может исчезнуть, если каждая дополнительная поездка требует сопоставимого увеличения затрат на стимулы или поддержку клиентов.
Воспроизводимая цепочка передачи от бизнеса к стоимости
Начните с 3,867 млрд поездок во втором квартале и бронирований на сумму 58,022 млрд долл. США. Расчетное среднее составляет 15,004 долл. США на одну поездку. Допустим исключительно для анализа чувствительности, что количество поездок вырастет на 10%, а средний объем бронирований на поездку останется неизменным. Дополнительный квартальный объем бронирований составил бы 5,8022 млрд долл. США. При сохранении консолидированного соотношения признанной выручки к бронированиям на уровне 14,191 / 58,022 = 24,458% дополнительная выручка составила бы 1,4191 млрд долл. США.
Предположим, что эти дополнительные бронирования обеспечивают прирост FCF в размере 3–5% от объема бронирований — намеренно консервативный диапазон ниже или около рассчитанного консолидированного коэффициента FCF к бронированиям за второй квартал, составляющего 4,812%. Прирост квартального FCF составит 174,1–290,1 млн USD; годовой темп за четыре квартала — 696,3–1 160,4 млн USD. При фиксированном иллюстративном мультипликаторе FCF 15x это поддерживает дополнительные 10,44–17,41 млрд USD стоимости собственного капитала, или примерно 7,5–12,4% текущей капитализации. Это аналитический сценарный анализ, а не прогноз: он предполагает стабильность структуры, учета, оборотного капитала, количества акций и потребностей в капитале и не включает расходы на приобретения.
Эта цепочка определяет, за чем следует следить. Рост числа транзакций создает стоимость только при условии сохранения достаточной монетизации и устойчивости прироста денежных марж в условиях конкуренции. Органический FCF на акцию после учета капитала, необходимого для поддержания конкурентной позиции, является единственной наиболее важной переменной. Приобретенный рост не должен подменять собой этот показатель.
Денежные средства, доступные акционеру
Операционный денежный поток за 1-е полугодие составил 5,213 млрд долл. США, а капзатраты — 135 млн долл. США, что обеспечило свободный денежный поток в размере 5,078 млрд долл. США. Расходы на вознаграждение на основе акций (SBC) за 1-е полугодие составили 1,023 млрд долл. США. Условное вычитание SBC дает 4,055 млрд долл. США, примерно на 20% ниже заявленного свободного денежного потока; это оценка чувствительности к экономическому размыванию, а не определяемый компанией показатель денежного потока. Выкуп акций и их выпуск следует рассматривать вместе, а не считать расходы на обратный выкуп доказательством создания стоимости в расчете на акцию.
Неограниченная ликвидность на июнь в размере 5,391 млрд долл. США сопоставляется с балансовой стоимостью долга в 12,723 млрд долл. США. Ограниченные в использовании страховые активы нельзя просто перенаправить на финансирование приобретений. Низкая заявленная нагрузка по капзатратам делает текущую операционную модель привлекательной, однако инвестиции и платежи по приобретениям отражаются в других разделах отчета о движении денежных средств. Переход к использованию финансовых структур или поддержке автономной инфраструктуры может изменить этот профиль, не проявившись сразу в виде снижения операционной маржи маркетплейса.
Отдельно с точки зрения чувствительности к финансированию, 2,3 млрд долл. США для ezCater составляют около 22,8% TTM FCF. Этот коэффициент отражает доступность финансирования, а не доходность. Если бы гипотетическая потребность в финансировании в размере 10 млрд долл. США предполагала ежегодные денежные процентные расходы на уровне 5–7%, она потребляла бы 500–700 млн долл. США до уплаты налогов, или около 5,0–6,9% от текущей базы TTM FCF. Ни сумма финансирования, ни процентная ставка не являются прогнозом. Операционные денежные потоки приобретённого бизнеса могли бы компенсировать эту нагрузку; их учёт требует документированного мостика консолидированного финансирования и прибыли.
Вознаграждение по сделке с Delivery Hero, ранее приобретённые доли и многолетние обязательства по AV не следует без разбора складывать в единый предстоящий денежный счёт. Их масштаб, сроки и возможное пересечение различаются. Тем не менее их одновременное существование означает, что решения руководства по распределению капитала теперь имеют такое же значение, как и рост существующего маркетплейса.
4. Отрасль и конкурентная среда
Соответствующая отрасль — посредничество в локальных транзакциях и их исполнение. Спрос ограничен финансовыми возможностями домохозяйств, экономикой торговцев, доступностью курьеров и местным регулированием. Цифровое сопоставление может повысить продуктивность этих ресурсов, однако технологии не устраняют физические издержки доставки. Цепочка создания стоимости включает привлечение спроса, платежи, диспетчеризацию, исполнение заказов, а также, всё чаще, автономные технологии и финансирование автопарков.
Сетевые эффекты носят локальный характер: большая глобальная пользовательская база не гарантирует быструю подачу в конкретном районе. Наиболее сильный экономический механизм — достаточная плотность с обеих сторон маркетплейса, позволяющая улучшать сервис при распределении постоянных затрат. Поэтому географическую экспансию и широту продуктового предложения следует оценивать через призму юнит-экономики, а не количества стран.
|
Сегмент
|
Подтверждённый масштаб / доказательства
|
Конкурентный механизм
|
Последствия для оценки
|
|
Дистрибуция в сфере мобильности
|
Объём заказов Uber Mobility — 28,988 млрд USD; Lyft — 5,5 млрд USD
|
Локальная плотность, доступность и корпоративный спрос
|
Широкое распространение может сохранять релевантность при достаточном предложении AV
|
|
Маркетплейсы доставки
|
Объем бронирований Uber Delivery — 27,463 млрд долларов США; GOV DoorDash — 33,078 млрд долларов США
|
Ассортимент, подписка, реклама и надежность фулфилмента
|
Масштаб не доказывает сопоставимость маржи
|
|
Юго-Восточная Азия
|
GMV Grab On-Demand — 6,5 млрд долларов США
|
Региональные экосистемы и локальное исполнение
|
Приобретенное присутствие нельзя считать бесспорным ростом
|
|
Автономное предложение
|
Запуск Wayve под наблюдением в Лондоне; беспилотный Apollo Go в Дубае
|
Владельцы технологий и дистрибьюторы согласовывают экономические условия
|
Количество партнеров не может подтвердить устойчивость ставок комиссии
|
|
Корпоративное питание
|
Объем бронирований ezCater за последние 12 месяцев превысил 2,5 млрд долларов США
|
Корпоративные закупки, регулярное питание, надежность сервиса
|
Доходность приобретения должна превышать затраты на финансирование и интеграцию
|
На основе этих показателей невозможно вывести единую глобальную долю рынка. Общий объем бронирований Uber включает Mobility, Delivery и Freight; определения конкурентов и географический охват различаются. Таблица демонстрирует наблюдаемый масштаб и механизмы, а не напрямую сопоставимый рейтинг по доле рынка.
Три конкурента в сравнении с целевой компанией
|
Компания / охват, 2 кв. 2026 г.
|
Выручка, млн долл. США
|
Стоимость транзакций, млрд долл. США
|
Рост объема, по отчетности год к году
|
Показатель прибыли / сопоставимость
|
|
Uber, консолидированно
|
14,191
|
58.022
|
24%
|
Скорректированная EBITDA — 2 819 млн долл. США; 4,86% от объема бронирований, рассчитано
|
|
Lyft, консолидированно
|
около 1,800
|
около 5.5
|
23%
|
Скорректированная EBITDA — 177,2 млн долл. США; 3,2% от объема бронирований
|
|
DoorDash, консолидированно
|
4,454
|
33.078
|
36%
|
Скорректированная EBITDA — 914 млн долл. США; 2,76% от GOV, рассчитано
|
|
Grab, группа / услуги по требованию
|
997
|
около 6.5
|
21%
|
Скорректированная EBITDA группы — 168 млн долл. США; банковские услуги включены в результаты группы
|
Все периоды относятся ко II кварталу 2026 года, однако сопоставимость остаётся приблизительной. Поездки Lyft, заказы DoorDash и Trips Uber различаются. GMV сегмента Grab On-Demand не включает часть периметра выручки и прибыли группы. Скорректированная EBITDA также не учитывает специфичные для компаний статьи, поэтому сравнения маржи носят описательный характер, а не служат доказательством более высокой нормализованной доходности. Рост DoorDash включает расширение периметра за счёт приобретений, поэтому заявленное увеличение на 36% не является автоматически показателем органического захвата доли рынка.
В базовом сценарии Uber является чистым бенефициаром консолидации рынка платформ и расширения продуктовой линейки, однако компания не побеждает на каждом рынке. DoorDash выигрывает по масштабу доставки и возможностям монетизации; объем его транзакций означает, что Uber не может считать локальную коммерцию бесспорным расширением своего бизнеса. Grab выигрывает по региональной вовлеченности и прогрессу в прибыльности, демонстрируя, почему местные действующие игроки остаются серьезными конкурентами. Lyft улучшается и сохраняет жизнеспособность, но уступает Uber по глобальному охвату и синергии между продуктами. Это стратегический недостаток, а не прогноз финансовых трудностей.
Результат в сфере AV особенно зависит от переговорной силы. Поставщик технологий с дифференцированным сервисом и собственной потребительской дистрибуцией может требовать большую долю экономической выгоды. Uber обеспечивает агрегацию спроса и диспетчеризацию; поставщик предоставляет дефицитные автономные технологии и транспортные средства. Обе стороны могут создавать ценность. Инвестиционный вопрос заключается в том, сохраняет ли Uber привлекательную прибыль после выплаты компенсации владельцам и финансистам этих активов.
Лондонский сервис Wayve был запущен с подготовленным водителем на борту. Запуск Apollo Go в Дубае полностью беспилотен в отдельных районах. Это разные этапы коммерциализации; контролируемые запуски не следует считать доказательством того, что затраты на водителей уже исчезли. Наш базовый сценарий сохраняет текущие денежные доходы Mobility и присваивает ограниченную дополнительную стоимость AV до тех пор, пока не станут очевидны контрактная доходность, загрузка и распределение ответственности.
Для ezCater потенциальным преимуществом является интеграция в корпоративные рабочие процессы и надежное выполнение групповых заказов. Потенциальным проигравшим является самостоятельный посредник, которому приходится постоянно заново привлекать спрос, тогда как более широкая платформа осуществляет допродажи существующим клиентам. Это наш стратегический вывод, а не подтвержденный результат по доле рынка. Uber по-прежнему должен сохранять качество сервиса и экономику для продавцов при интеграции приобретенного продукта.
5. Ключевые риски
-
Переговорная сила AV ухудшает экономику Mobility. Триггер: автономные партнеры требуют большей доли выручки или отдают приоритет собственным каналам дистрибуции. Передача: меньшая удерживаемая прибыль с каждого бронирования и дополнительные гарантии сокращают FCF, вызывая снижение мультипликатора акций даже при росте числа поездок.
-
Доходность приобретений отстает от стоимости капитала. Триггер: затраты на интеграцию, слабое удержание клиентов или задержки не позволяют приобретенной прибыли покрывать нагрузку по финансированию и амортизации. Передача: консолидированная выручка растет, тогда как экономическая доходность на акцию снижается; сокращение долговой нагрузки конкурирует с обратным выкупом акций.
-
Отраженный FCF завышает устойчивую прибыль собственников. Триггер: размывание из-за SBC сохраняется либо денежные выгоды от страхования и оборотного капитала обращаются вспять. Передача: денежные средства, доступные после поддержания количества акций и исполнения обязательств, оказываются ниже заявленного FCF, что делает кажущуюся доходность в 7,22% менее привлекательной.
-
Потребители реагируют на давление, связанное с доступностью цен. Триггер: рост объема бронирований опускается ниже нижней границы прогноза, несмотря на расходы на продвижение. Передача: снижение частоты ослабляет плотность и распределяет расходы на поддержку и технологии между меньшим числом транзакций, сокращая конверсию в прибыль.
-
Растут затраты на труд, страхование или соблюдение нормативных требований. Триггер: обязательные изменения в отношении статуса подрядчиков, требований к резервам или обязательств по ответственности. Передача: прямые расходы увеличиваются, привлечение партнеров становится дороже, а повышение цен может ослабить спрос. Географическая диверсификация не предотвращает концентрированный локальный шок.
-
Конкуренция в сфере доставки вынуждает вновь предоставлять субсидии. Триггер: стимулы для продавцов или потребителей растут быстрее, чем дополнительная валовая прибыль. Передача: привлеченный ассортимент и широта предложения продуктов не обеспечивают достаточной маржинальной прибыли; качество прибыли ухудшается до того, как это отразится на заявленном объеме бронирований.
-
Изменение сроков проведения транзакций меняет потребности в капитале. Триггер: регуляторные меры, пересмотренный график предложения или ухудшение ситуации на рынках финансирования изменяют условия приобретения. Передача эффекта: меняются сроки денежных потоков, процентные расходы и ожидаемые синергии, что делает недействительными предположения об автономной оценке. 5 ноября — крайний срок принятия предложения, а не подтвержденная дата денежного расчета.
Основной риск ошибки в оценке будет заключаться в структурном ухудшении объема удерживаемых денежных средств на одну сделку. Одно лишь снижение цены акций не опровергает инвестиционную гипотезу, как и одно лишь объявление о приобретении не усиливает ее. Доказательства должны связывать операционный прогресс с экономическим генерированием денежных средств на акцию.
6. Контрольный список мониторинга
Эти пороговые значения являются определенными аналитиками правилами мониторинга, если не указано, что они представляют собой ориентиры руководства; они не являются прогнозами.
-
Результаты за 3-й квартал 4 ноября: объем бронирований на уровне или выше 58,25 млрд долларов США будет соответствовать текущей нижней границе ориентира руководства; более низкий показатель ослабит оценку спроса. Сопоставляйте результат на одинаковой основе охвата и валюты.
-
EPS не по GAAP: Диапазон руководства в USD 0,84–0,88 позволяет проверить конвертацию прибыли. Уровень ниже USD 0,84 при сохранении роста бронирований сместит внимание на давление со стороны затрат; сверка показателей важнее формального превышения ожиданий.
-
Квартальная конвертация FCF: сохранение соотношения FCF/бронирования выше 4% поддержит инвестиционную гипотезу по денежным потокам; уровень ниже 3% в течение двух кварталов потребует анализа оборотного капитала, страхования и капитальных затрат. Не следует экстраполировать один благоприятный квартал на год без проверки сезонности.
-
Распределение капитала и финансирование: необходимо отдельное раскрытие платежей по приобретениям, дополнительного долга, процентных расходов и обязательств по транспортным средствам. Долг, существенно превышающий заявленное руководством намерение удерживать валовый леверидж ниже 2x для сделки с Delivery Hero, ослабит аргументы в пользу финансирования — с учетом того, что его знаменатель будет определен позднее.
-
5 ноября — крайний срок принятия предложения Delivery Hero: отслеживайте статус тендерного предложения и ход согласований с регуляторами; заявленное ожидание завершения расчётов — второе полугодие 2027 года. Истечение срока не означает, что бизнес консолидирован или что вознаграждение было выплачено.
-
Интеграция и доходность ezCater: ищите раскрытые данные о выручке, операционной прибыли и затратах на интеграцию. Пока они не будут доступны, не закладывайте численную синергию в базовый сценарий. Подтверждение роста маржи после учёта регулярных затрат на обслуживание укрепило бы обоснование.
-
Коммерциализация AV: отслеживайте загрузку, нераспределённую прибыль и гарантии финансирования наряду с этапами развёртывания. Цель охватить к концу года до 15 городов помогает оценивать темпы запуска, однако большее число городов при ухудшении экономики на единицу не оправдало бы более высокую оценку.
-
Экономика в расчёте на акцию: сокращение числа акций и рост денежных средств следует оценивать совместно. Разводнение свыше 2% в год без компенсирующего роста денежных средств ослабило бы вывод о стоимости, даже если совокупная прибыль группы увеличится.
Границы доступных данных: подробная финансовая отчетность ezCater и модель доходности сделки не были раскрыты в релизе. Контракты с партнерами в сфере AV и экономика единицы недоступны в указанных источниках. Оценка акций основана на данных вторичного рынка по состоянию на 7 октября; торговая страница LBank используется для проверки покрытия, а ее кэшированная котировка токена не является подтвержденной актуальной ценой акций. Не используются консенсус-прогнозы аналитиков, официальные рейтинги или персонализированные торговые рекомендации.
7. Источники
-
-
Uber объявляет результаты за второй квартал 2026 года (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Results-for-Second-Quarter-2026/default.aspx) — 5 августа 2026 года; квартал завершился 30 июня; показатели GAAP и non-GAAP указаны отдельно.
-
Форма 10-Q Uber — 30 июня 2026 года (https://www.sec.gov/Archives/edgar/data/1543151/000154315126000032/uber-20260630.htm) — основной документ, поданный в SEC; денежные потоки за первое полугодие, бухгалтерский баланс и бухгалтерские проверки.
-
-
Uber объявляет предложение о приобретении Delivery Hero (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Acquisition-Offer-for-Delivery-Hero/default.aspx) — 16 июля 2026 года; условия предложения и ожидания относительно условного финансирования.
-
-
-
-
-
-
-
-
-
-
Цена акций Uber Technologies и обзор (https://stockanalysis.com/stocks/uber/) — Данные вторичного рынка; закрытие 7 октября; рыночная капитализация 139,81 млрд USD; консенсус не использовался.
-
-
Спотовая торговля UBERON/USDT | LBank (https://www.lbank.com/trade/uberon_usdt) — Открыто 8 октября 2026 года; видны график, пара и элементы управления «Купить/Продать»; кэшированная котировка исключена из оценки акций.
-
-
-
-