Автор: LBank Research Аналитик: Ludo
Отказ от ответственности: этот отчёт составлен и проанализирован на основе общедоступной информации и предназначен исключительно для обмена информацией и исследовательского обсуждения. Он не является инвестиционной рекомендацией, рекомендацией по ценным бумагам, торговой инструкцией или какой-либо гарантией доходности. Рассматриваемые здесь деятельность компании, оценки стоимости, рыночные цены и консенсус-прогнозы могут со временем изменяться. Читателям следует самостоятельно проверять данные и принимать собственные решения.
1. Основной вывод
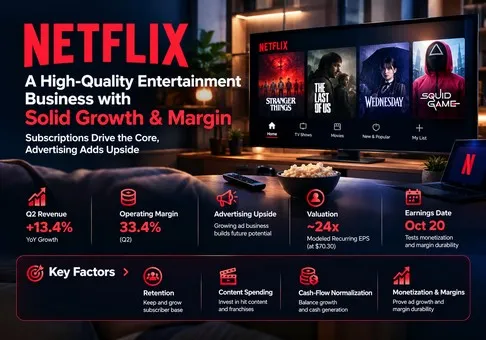
Общая оценка: Netflix — высококачественный бизнес в сфере регулярных развлечений; при цене закрытия акции 70,30 долл. США 9 октября оценка является разумной, а не явно заниженной, с умеренно положительным соотношением риска и доходности. Определяющим фактором является рост монетизации без ущерба для удержания пользователей или эффективности затрат на контент.
-
Рентабельность остаётся конкурентным преимуществом. Последний квартал сочетает рост выручки на 13,4% с операционной маржой 33,4%. Это оправдывает премию по сравнению с более слабыми видеоплатформами, однако небольшое снижение маржи в годовом выражении предостерегает от предположений о легком операционном рычаге.
-
Рекламная возможность существенна, но пока остается дополнительной. Годовой прогноз по рекламе составляет около 5,9% от средней точки диапазона выручки. Поэтому даже удвоение этого показателя оставляет экономику подписок ключевой для инвестиционного тезиса. Более высокая доходность от рекламы и прирост числа клиентов важнее, чем впечатляющий процент роста с низкой базы.
-
Отчетный денежный поток в этом году завышает устойчивую способность генерировать прибыль. Прогноз руководства по FCF в размере 12,5 млрд долл. США включает поступление компенсации за расторжение сделки. Наша механическая чувствительность с корректировкой на эту выплату составляет 9,7–10,3 млрд долл. США до отдельной корректировки на необычные налоги. При условной оценке собственного капитала с учетом разводнения в 299,5 млрд долл. США это подразумевает примерно 29–31x денежного потока, а не заявленные 24x.
-
Сброс цены создаёт пространство для реализации планов, а не подтверждает неверную оценку. Исследовательская модель, использующая средний ориентир руководства по выручке и прогноз маржи, предполагаемые ежегодные чистые внереализационные расходы в размере 0,5 млрд долл. США, налоговую ставку 20% и 4,261 млрд разводнённых акций, даёт регулярную прибыль на акцию около 2,93 долл. США. Акции торгуются примерно с коэффициентом 24x к этой оценке. Это наша модель, а не прогноз компании или консенсус аналитиков.
-
Следующий катализатор должен прояснить качество выручки. Публикация отчётности 20 октября должна проверить внутренний прогноз компании на третий квартал: выручка 12,860 млрд долл. США и операционная маржа 33,2%; отчёт о численности персонала от 9 октября добавляет вопрос о затратах. Одни лишь сокращения персонала не оправдали бы более высокий мультипликатор прибыли. Позитивный результат должен сочетать устойчивую монетизацию, сохранение качества услуг и убедимую связку с регулярным денежным потоком.
Расчёт оценки использует цену акций NASDAQ на регулярной сессии 9 октября и последнее раскрытое квартальное средневзвешенное количество разводнённых акций. 70,30 долл. США × 4,261 млрд = 299,548 млрд долл. США — это прозрачный ориентир для оценки. не является подтвержденной текущей рыночной капитализацией. Знаменатель остается постоянным в каждом сценарии; последующие выкупы, выпуск акций и изменения в разводнении могут изменить фактические результаты в расчете на акцию. NFLXON — это отдельный токенизированный инструмент, и отображаемая цена его токена не учитывается.
Наш анализ чувствительности операционных показателей начинается с 51,2 млрд долл. США × 31,5% = 16,128 млрд долл. США операционной прибыли за 2026 год. Вычитание предполагаемых чистых внереализационных расходов в размере 0,5 млрд долл. США и применение ставки налога 20% дают 12,502 млрд долл. США регулярной чистой прибыли, или 2,934 долл. США на разводненную акцию. Иллюстративный мультипликатор 24× дает 70,42 долл. США, что близко к наблюдаемой цене акции. Это служит опорой для оценки справедливой стоимости без рассмотрения дохода от сделок в первом квартале как повторяющегося.
При анализе чувствительности на 2027 год рост выручки на 12% и маржа 32,5% дают операционную прибыль в размере 18,637 млрд долл. США и EPS 3,405 при тех же допущениях в отношении финансирования, налогов и количества акций. При коэффициенте 24x иллюстративная стоимость составляет 81,72 долл. США, примерно на 16,2% выше базовой цены. Более медленный сценарий роста на 6% при марже 30% дает EPS 2,963; при коэффициенте 20x стоимость 59,26 долл. США примерно на 15,7% ниже нее. Это условный анализ чувствительности в рамках исследования, а не целевые цены, вероятности или прогнозы руководства. Позитивный уклон обусловлен базовой операционной траекторией, тогда как расчет прибыли за текущий год подтверждает классификацию оценки как справедливой.
2. Обзор компании, структура бизнеса и ключевые операционные показатели
Netflix, Inc. предоставляет доступ к глобальному развлекательному сервису. Ежемесячные подписки формируют регулярную выручку, а реклама на соответствующих тарифных планах дополняет поступления от подписки. Оригинальный и лицензированный контент привлекает клиентов, снижает отток и позволяет повышать цены.
Дистрибуция, рекомендательные технологии и общая библиотека контента позволяют одной инвестиции обслуживать несколько стран, хотя локализация, права и предпочтения клиентов препятствуют созданию унифицированного глобального продукта.
Компания отчитывается по одному операционному сегменту. Регионы раскрываются как показатели выручки, а не как самостоятельно оцениваемые центры прибыли. Реклама включена в консолидированную выручку и не раскрывается как отдельный ежеквартальный бизнес с публичной маржой. Игры, прямые трансляции и смежные форматы следует оценивать как инструменты привлечения, удержания и монетизации пользователей, пока отдельные финансовые данные не подтвердят иной подход. Присвоение этим направлениям крупных самостоятельных оценок приведет к двойному учету выгод, если они уже отражены в росте подписок.
|
Бизнес / регион
|
Выручка за 2 кв. 2026 г., млрд долл. США
|
Доля выручки
|
Экономическая роль
|
|
UCAN
|
5,432
|
43,2%
|
Подписки и реклама; крупнейшая региональная база выручки
|
|
EMEA
|
4,034
|
32,1%
|
Подписки и реклама; широкие возможности для локализации
|
|
LATAM
|
1,584
|
12,6%
|
Подписка и реклама; доступность и чувствительность к валютным курсам
|
|
АТР
|
1.510
|
12.0%
|
Подписка и реклама; разнообразные рынки ценообразования и контента
|
|
Реклама, глобально
|
Отдельно не раскрывается за Q2
|
Включено выше
|
Прогноз руководства на 2026 год: приблизительно 3 млрд долл. США; не является дополнительным сегментом
|
Региональные показатели округлены на основе формы 10-Q по состоянию на 30 июня; доли рассчитаны с использованием консолидированной выручки в качестве знаменателя и могут не суммироваться точно из-за округления. Разбивка операционной прибыли по регионам не предполагается. Рекламная выручка уже включена в региональные показатели.
Ключевые операционные метрики и изменения
|
Показатель
|
Последнее значение / прогноз
|
Интерпретация исследования
|
|
Рост выручки во Q2
|
13.4%; 12% без учета влияния валютных курсов
|
Широкий рост; ценообразование и реклама должны поддерживать устойчивое удержание
|
|
Внутренний прогноз на Q3
|
12.860 млрд долл. США; операционная маржа 33.2%
|
Целевой ориентир по прибыли, а не опубликованный результат за Q3 или консенсус-прогноз
|
|
Прогноз руководства на 2026 год
|
51.0–51.4 млрд долл. США; операционная маржа 31.5%
|
В модели используется средняя точка диапазона — 51.2 млрд долл. США
|
|
Дисциплина в отношении затрат на контент
|
Примерно 1,1× расходы / амортизация, прогноз на 2026 год
|
Операционную маржу необходимо сопоставить с денежными инвестициями
|
|
Следующее интервью по итогам отчетности
|
2026-10-20
|
Основной краткосрочный катализатор
|
|
Отчет по занятости
|
Примерно 5%; Reuters/Puck, 9 октября; не подтверждено
|
Не предполагаются ни экономия, ни расходы на реструктуризацию
|
Цепочка драйверов бизнеса выглядит так: более полезные развлечения и более качественный поиск контента → удержание платящих клиентов и устойчивое ценообразование → регулярная выручка → операционная прибыль после амортизации контента → денежный поток после фактических выплат за контент и налогов → стоимость акционерного капитала. Реклама добавляет вторую цепочку через доступность аудитории, заполняемость рекламного инвентаря и доходность. Более крупная аудитория с рекламной поддержкой не обязательно обеспечивает лучшую экономику, если подписчики переходят с более прибыльных тарифов или если растут затраты на показ рекламы.
Воспроизводимый анализ чувствительности по рекламе иллюстрирует этот момент. Исходя из годового прогноза рекламной выручки в размере 3 млрд USD, предположим рост монетизируемой аудитории на 20% и рост фактически получаемой выручки на единицу аудитории на 10%. Выручка составила бы 3 млрд USD × 1,20 × 1,10 = 3,96 млрд USD, то есть дополнительно 0,96 млрд USD. При явно предполагаемой дополнительной операционной марже в 40% и налоговой ставке 20% дополнительная прибыль составила бы 0,307 млрд USD, или 0,072 USD на разводнённую акцию. При мультипликаторе 24× прибыли арифметический вклад составит 1,73 USD на акцию. Это позволяет изолировать один фактор; он не добавляется повторно к сценарию по компании в целом на 2027 год, где реклама уже включена в рост выручки.
Модель показывает, почему удержание клиентов является первым ограничением. План монетизации, который повышает выручку на домохозяйство, одновременно вызывая больше отмен подписки, может привести к потере будущих поступлений от подписок и рекламного инвентаря. И наоборот, привлекательный стартовый тариф может расширить доступную клиентскую базу. Публичные раскрытия не позволяют точно разложить текущий рост выручки на число клиентов, ценообразование и рекламу; отсутствующие ряды данных по подписчикам или ARPU не выдумываются.
3. Фундаментальное качество
|
Метрика
|
2 кв. 2025 г.
|
2 кв. 2026 г.
|
Значение
|
|
Выручка, млрд долл. США
|
11.079
|
12.560
|
Рост поддерживает масштаб
|
|
Операционная маржа
|
34.1%
|
33.4%
|
Сроки выхода контента имеют значение
|
|
Чистая прибыль, млрд долл. США
|
3.125
|
3.401
|
GAAP; рост ниже темпов выручки
|
|
Разводненная прибыль на акцию, долл. США
|
0.72
|
0.80
|
С учетом сплита
|
|
Операционный денежный поток, млрд долл. США
|
2.423
|
1.744
|
Налоги, уплаченные денежными средствами, и сроки ограничивают конвертацию
|
|
Капитальные затраты, млрд долл. США
|
0.156
|
0.219
|
Недвижимость/оборудование; не включает расходы на контент
|
|
Свободный денежный поток, млрд долл. США
|
2.267
|
1.525
|
Операционный денежный поток за вычетом покупок недвижимости/оборудования; не по GAAP
|
|
Денежные средства и их эквиваленты, млрд долл. США
|
9,034 по состоянию на 31 декабря 2025 года
|
9,099
|
Сравнение балансовых показателей использует базу на конец года
|
|
Балансовая стоимость долга, млрд долл. США
|
14,463 по состоянию на 31 декабря 2025 года
|
14,309
|
Валовая основная сумма долга — приблизительно 14,4 млрд долл. США
|
Сравнения доходов и денежных потоков используют кварталы, завершившиеся в июне; базовые балансовые показатели явно приведены по состоянию на 31 декабря 2025 года. Суммы округлены. Капитальные затраты рассчитываются как OCF минус FCF на основе сверки компании. Выплаты за контент уже включены в OCF и не должны вычитаться повторно. EPS отражает дробление акций в соотношении десять к одному, проведённое в ноябре 2025 года.
Качество роста высокое; конвертацию денежных средств необходимо нормализовать. Регулярные ежемесячные платежи обеспечивают большую прозрачность, чем отдельные кинопрокатные релизы. Географическая диверсификация делает выручку менее зависимой от одного набора контента или одной местной экономики, однако не устраняет ценовое давление. Надлежащий тест качества заключается в том, сохраняются ли показатели продления подписок и денежная экономика при более высокой монетизации. Выручка может расти, пока базовое ценностное предложение для клиентов ослабевает, поэтому финансовый результат следует оценивать вместе с данными, чувствительными к удержанию клиентов.
Качество маржи высокое, но она подвержена рискам, связанным с учетом контента. Амортизация контента влияет на операционную прибыль, тогда как платежи за производство контента и лицензирование осуществляются по собственным графикам. Низкий показатель капитальных затрат на оборудование не означает, что Netflix может поддерживать свой сервис без существенного реинвестирования. Экономический эквивалент поддержания производственных мощностей включает пополнение библиотеки контента. Рост бухгалтерской прибыли при ускорении денежных расходов снизил бы стоимость каждого отраженного в отчетности доллара прибыли.
Квартальное снижение свободного денежного потока (FCF) — повод изучить конверсию, но не достаточное доказательство проблем в бизнесе. Сроки уплаты налогов, производства и платежей могут существенно влиять на квартальный денежный поток. В то же время благоприятные показатели денежных средств за первое полугодие не следует механически экстраполировать: плата за расторжение в размере 2,8 млрд долларов США — это разовое поступление, отраженное ниже операционной прибыли и включенное в операционный денежный поток. Исключение этой платы с точки зрения анализа отличается от исключения операционных инвестиций, необходимых для удержания подписчиков.
Наш консервативный анализ чувствительности денежных средств вычитает всю сумму поступления в размере 2,8 млрд долл. США из прогноза в 12,5 млрд долл. США, получая 9,7 млрд долл. США. Отдельное допущение о 20%-ном налоге на денежные средства с этого поступления дает выгоду после уплаты налогов в размере 2,24 млрд долл. США и скорректированный показатель в 10,26 млрд долл. США. Компания не предоставила точной сверки регулярного свободного денежного потока в таких терминах. Фактические сроки уплаты налогов и другие нерегулярные платежи могут изменить результат; данный диапазон представляет собой чувствительность, нормализованную для исследовательских целей, а не показатель компании. Соответствующая прокси-доходность денежных потоков составляет 3,2% и 3,4%. Нескорректированный прогноз дает 4,2%, что объясняет, почему заголовочная цифра может создавать впечатление, что акция дешевле, чем это оправдано ее устойчивой экономикой.
Качество баланса — от достаточного до высокого. Разрыв между валовым долгом и денежными средствами является управляемым по сравнению с моделируемой годовой операционной прибылью. Это поддерживает финансовую гибкость, однако денежные средства также необходимы для обязательств по контенту, приобретений и рефинансирования. Оценка не должна рассматривать каждый доллар баланса как немедленно доступный для распределения. Кроме того, модель прибыли акционерного капитала включает допущение о чистом финансировании; повторное вычитание чистого долга из этой оценки на основе прибыли акционерного капитала привело бы к смешению подходов к стоимости предприятия и стоимости акционерного капитала.
Распределение капитала должно улучшать показатели в расчете на акцию только при дисциплинированном проведении обратного выкупа. Выкуп акций ниже их устойчивой внутренней стоимости передает большую долю будущей прибыли остающимся акционерам. Однако крупная программа обратного выкупа — это разрешение тратить средства, а не доказательство привлекательной доходности. Наша модель предполагает неизменное число акций, чтобы не считать автоматически, что будущие выкупы улучшат прибыль на акцию. Решения совета директоров следует оценивать по денежным средствам, остающимся после финансирования производства контента, и по экономической ценности, полученной в результате приобретений.
Единственная наиболее важная переменная — это монетизация с поправкой на удержание: дополнительная выручка от ценообразования и рекламы после вычета потерь от оттока, переходов между тарифными планами и реинвестирования в контент. Этот показатель напрямую связывает продукт со способностью генерировать доход. Улучшение, сохраняющееся после всех этих вычетов, укрепило бы премиальную оценку; рост маржи, обусловленный лишь отсрочкой инвестиций, — нет.
4. Отрасль и конкурентная среда
Соответствующая отрасль — платные и поддерживаемые рекламой видеоразвлечения в рамках более широкой конкуренции за время потребителей. Ее цепочка создания стоимости охватывает творческие таланты и правообладателей, производство и дистрибуцию, а также биллинг и спрос на рекламу. Сервис по подписке конкурирует за бюджеты домохозяйств, тогда как его рекламный тариф также конкурирует за внимание маркетологов и измеримые результаты. Эти рынки пересекаются, но не являются взаимозаменяемыми показателями рыночной доли.
|
Конкурентный уровень
|
Наблюдаемый масштаб / позиция
|
Лидеры и точки давления
|
Вывод для оценки
|
|
Платное премиальное видео
|
Выручка Netflix во II квартале — 12,560 млрд долл. США; маржа Disney SVOD — 12,9%
|
Netflix лидирует в этой группе компаний по раскрываемой операционной прибыльности видеобизнеса; Disney улучшает показатели
|
Премия оправдана регулярной экономикой бизнеса, а не количеством тайтлов
|
|
Реклама и внимание
|
Рекламная выручка YouTube во II квартале — 11,055 млрд долл. США; отдельная операционная маржа не раскрывается
|
YouTube лидирует по масштабу рекламы; у Netflix меньше возможностей для монетизации
|
Не следует считать каждый рекламный доллар чистой прибылью
|
|
Премиальные франшизы
|
Выручка WBD Streaming превышает 3 млрд долл. США, скорректированная EBITDA — 512 млн долл. США
|
HBO Max усиливает конкуренцию в премиальном контенте
|
Конкуренция за контент может поглотить преимущества масштаба
|
|
Традиционная дистрибуция
|
Структурный контраст: кабельные пакеты против дистрибуции по запросу
|
Традиционная линейная дистрибуция — структурный проигравший в нашей модели; Netflix — чистый бенефициар
|
Отраслевая миграция не гарантирует доходности для акционеров при любой цене
|
Приведенные выше масштабные показатели описывают отдельные источники выручки. Они не являются оценкой совокупной доли рынка стриминга. Вывод о традиционной дистрибуции представляет собой структурный исследовательский вывод, а не заявленную текущую процентную потерю для отдельной компании.
|
Компания / сопоставимое подразделение
|
Период
|
Выручка / рост
|
Рентабельность
|
Сопоставимость
|
|
Netflix, Inc.
|
2 кв. 2026 года
|
12,560 млрд долл. США; +13,4%
|
Операционная маржа по GAAP — 33,4%
|
Консолидированный стриминговый бизнес
|
|
The Walt Disney Company / развлекательный SVOD
|
3 кв. 2026 финансового года, 27 июня
|
Выручка +11%; 5,519 млрд долл. США, рассчитано на основе округленной маржи
|
Операционная прибыль — 712 млн долл. США; 12,9%
|
SVOD по non-GAAP; без учета Hulu Live TV/Fubo; приблизительная оценка выручки
|
|
Warner Bros. Discovery, Inc. / стриминг
|
2 кв. 2026 года
|
Более 3 млрд долл. США; дистрибуция +11% без учета валютного эффекта
|
Скорректированная EBITDA — 512 млн долл. США; почти 17%
|
EBITDA отличается от операционной прибыли; рост дистрибуции не является общим ростом
|
|
Alphabet Inc. / реклама YouTube
|
2 кв. 2026 года
|
11,055 млрд долл. США; +13%
|
Маржа YouTube не раскрывается; консолидированная маржа Alphabet — 34%
|
Только реклама; исключает подписки YouTube; маржа материнской компании, а не прокси
|
Приблизительная выручка Disney составляет 0,712 млрд долл. США / 12,9% = 5,519 млрд долл. США; округление не позволяет считать это точно заявленной выручкой. Показатель WBD почти в 17% — это маржа скорректированной EBITDA, а не операционная маржа по GAAP. Рекламная выручка YouTube не включает поступления от подписок; консолидированная маржа Alphabet приведена исключительно для пояснения границы раскрытия материнской компании. Различия в единицах измерения и учетных показателях не позволяют напрямую ранжировать все четыре маржи.
Netflix в нашей модели является основным бенефициаром перехода к развлечениям по запросу. Его постоянная база дистрибуции позволяет охватить успешным контентом широкую аудиторию и генерировать денежные потоки без необходимости поддерживать устаревшую сетевую инфраструктуру. Это укрепляет устойчивость его операционной модели. Однако это не означает, что каждый новый конкурент в сфере стриминга проигрывает: клиенты могут приобретать несколько сервисов, а улучшение предложения конкурента способно расширить рынок, одновременно оказывая давление на ценовую силу Netflix.
Disney улучшает показатели прибыльности среди сопоставимых компаний в сегменте подписок, а её франшизы предлагают иной подход к привлечению и удержанию аудитории. HBO Max от WBD усиливает конкуренцию в сегменте премиального контента. YouTube является лидером по масштабу рекламного бизнеса среди раскрытых здесь видеоплатформ. Netflix лидирует по раскрытой операционной прибыльности подразделений по подписке, тогда как традиционная линейная дистрибуция представляет собой структурно проигрывающую модель. Эти оценки разграничивают операционные позиции и динамику акций; не делается неподтверждённого утверждения о непривлекательности акций конкурентов.
Наиболее существенным конкурентным фактором является возможность проводить время, не оформляя очередную премиальную подписку. Это может ограничивать ценообразование, даже если непосредственные конкуренты Netflix в сфере видео имеют более низкую маржинальность. В рекламе покупатель может перенаправить бюджеты на платформы с более качественными измерениями или более дешёвым рекламным инвентарём. Netflix должна продемонстрировать дифференцированное ценностное предложение для аудитории и экономическую отдачу, а не полагаться на привлекательность телевизионной рекламы в целом.
Консолидация отрасли также имеет два возможных канала воздействия. Меньшее число поставщиков может повысить цены на права на контент; более сильный объединённый конкурент может усилить борьбу за домохозяйства. Решение Netflix не продолжать сделку с WBD позволяет избежать интеграционных издержек именно этого объединения, однако не устраняет конкурентного давления со стороны другого покупателя. Поэтому исследовательский сценарий предполагает дальнейшее органическое развитие, а не присвоение стоимости спекулятивным возможностям приобретений.
5. Ключевые риски
-
Ценообразование подрывает удержание клиентов. Рост выручки ниже 10% в сочетании со слабой вовлеченностью или негативными комментариями по продлению подписок будет означать, что повышение цен исчерпывает готовность клиентов платить. Уход клиентов сокращает выручку от подписок и доступный рекламный инвентарь, одновременно ослабляя прибыль и обоснованный мультипликатор.
-
Реклама каннибализирует подписки. Более широкая рекламная аудитория при слабой доходности или массовом переходе на более дешевые тарифы может заменить высокодоходные подписки более низкой совокупной выручкой. Снижение выручки на одни платные отношения поставит под сомнение чувствительность к рекламе, даже если заявленный рост рекламной выручки останется впечатляющим.
-
Инвестиции в контент опережают монетизацию. Устойчивое превышение коэффициентом денежных затрат к амортизации уровня 1,2x без более быстрого роста выручки будет указывать на то, что бухгалтерская маржинальность не преобразуется в регулярную денежную отдачу. Мультипликатор по денежному потоку вырастет по мере снижения распределяемых денежных средств.
-
Денежные средства, связанные со сделкой, искажают оценку. Учет выплаты при расторжении как регулярной может завысить базу прибыли и поддержать необоснованный пересмотр оценки в сторону повышения. Неблагоприятные сроки уплаты денежных налогов или другие нерегулярные платежи также могут сделать наш диапазон нормализации неточным. Риск заключается в аналитической переоценке устойчивой доходности, а не в отмене уже учтенного поступления.
-
Реструктуризация нарушает исполнение. Если информация о заявленном плане по численности персонала подтвердится, выходные пособия и потеря компетенций могут предшествовать экономии. Ущерб для решений по контенту, рекламных операций или выпуска продуктов ослабит механизм формирования выручки. Отчет не включает количественно оцененные выгоды по затратам до раскрытия информации компанией.
-
Конкуренты повышают затраты на привлечение и права. Более эффективные пакеты услуг конкурентов или агрессивные ставки на контент могут вынудить увеличить расходы, одновременно ограничивая возможности ценообразования. Сервис может удерживать зрителей, но приносить меньшую отдачу на каждый доллар, потраченный на контент, что сокращает как свободный денежный поток, так и оценку.
-
Валютные курсы и мультипликатор оценки меняются в неблагоприятную сторону. Слабость валюты может снизить выручку в пересчёте, тогда как более высокая требуемая доходность капитала уменьшает мультипликатор, который готовы принять инвесторы. Наш анализ чувствительности для сценария более медленного роста иллюстрирует сочетание более слабой прибыли и мультипликатора 20x; более низкий мультипликатор может привести к дальнейшему снижению даже при стабильной операционной деятельности.
6. Контрольный список мониторинга
-
Результаты за 3-й квартал 20 октября: сопоставьте выручку с USD 12,860 млрд, а операционную маржу — с 33,2%, согласно действующему внутреннему прогнозу. Выполнение обоих показателей поддерживает базовый сценарий; невыполнение, сопровождаемое более слабым прогнозом на будущее, подорвёт его.
-
Прогноз на 2026 год: сохранение выручки на уровне не менее USD 51,0 млрд и операционной маржи 31,5% поддерживает текущую способность генерировать прибыль. Снижение прогноза из-за оттока клиентов или слабости рекламы важнее, чем просто фактор сроков.
-
Реклама: сохранение траектории на 2026 год на уровне примерно USD 3 млрд при одновременном поиске подтверждений доходности и монетизации всей клиентской базы. Недовыполнение или каннибализация ослабляют мост к дополнительной прибыли.
-
Денежные инвестиции в контент: соотношение денежных расходов к амортизации примерно 1,1x поддерживает конвертацию. Устойчивое превышение 1,2x без соответствующего роста снизит уверенность в регулярном FCF.
-
Сверка FCF: ищите мост компании, отдельно отражающий поступление от расторжения, денежные налоги и другие необычные платежи. Регулярный денежный поток на уровне или выше исследовательского диапазона 9,7–10,3 млрд долл. США поддерживает оценку; существенно более низкий сопоставимый результат поставит её под сомнение.
-
Удержание и вовлечённость: любые сопоставимые свидетельства снижения потребления или отмен подписок из-за ценообразования ослабляют устойчивость монетизации. Не следует приравнивать отсутствие квартального раскрытия числа подписчиков к нулевому росту клиентской базы или предполагать, что только общее количество часов определяет стоимость.
-
Распределение капитала и реструктуризация: проанализируйте подтверждённые расходы, экономию, размывание акций и обязательства по контенту. Снижение количества акций при стабильном регулярном денежном потоке может повысить EPS; сокращение штата без устойчивого роста выручки не доказывает создания стоимости.
Эти пороговые значения являются ориентирами для исследования, а не обязательствами руководства сверх прямо обозначенных прогнозов. Финансовый отчётный период — 2-й квартал 2026 года; результаты за 3-й квартал на дату отчёта ещё не опубликованы. Не используются ни консенсусные данные в реальном времени, ни агрегированные целевые цены третьих сторон. Расчётные налоги, затраты на финансирование, количество акций в знаменателе и отдельные мультипликаторы являются раскрытыми допущениями и существенно влияют на оценку. План по численности персонала остаётся сообщением из вторичного источника, а не подтверждённым действием компании.
7. Источники
-
-
Спотовая торговля NFLXON/USDT | LBank (https://www.lbank.com/trade/nflxon_usdt) — 2026-10-10; проверены торговая пара, отображённая в Safari, тег Stocks, идентичность токена, график и элементы управления ордерами; котировка токена не использовалась для оценки акций.
-
Письмо акционерам за 2-й квартал 2026 года (https://s22.q4cdn.com/959853165/files/doc_financials/2026/q2/FINAL-Q2-26-Shareholder-Letter.pdf) — 2026-07-16; фактические показатели за 2-й квартал и прогнозы руководства.
-
-
Мероприятия для инвесторов Netflix (https://ir.netflix.net/investor-news-and-events/investor-events/default.aspx?ShowNotify=175786) — проверено 2026-10-10; интервью по итогам 3-го квартала запланировано на 20 октября.
-
История цены акций Netflix (NFLX) (https://stockanalysis.com/stocks/nflx/history/) — закрытие регулярной торговой сессии 2026-10-09; вторичный дистрибьютор рыночных данных, указана атрибуция S&P Global.
-
-
-
-