Автор: LBank Research Аналитик: Ludo
Тип покрытия: Авторизованный пользователем отчет по одной компании, связанный с фьючерсами. ZSUSDT — это фьючерсный контракт, а не проверенная спотовая пара.
Отказ от ответственности: Данный отчет составлен и проанализирован на основе публично доступной информации и предназначен исключительно для обмена информацией и обсуждения результатов исследований. Он не представляет собой инвестиционный совет, рекомендацию по ценным бумагам, торговую инструкцию или какую-либо гарантию доходности. Операционная деятельность компании, оценка стоимости, рыночные цены и консенсус-прогнозы, обсуждаемые в данном документе, могут со временем меняться. Читателям следует самостоятельно проверять данные и принимать собственные решения.
1. Основной вывод
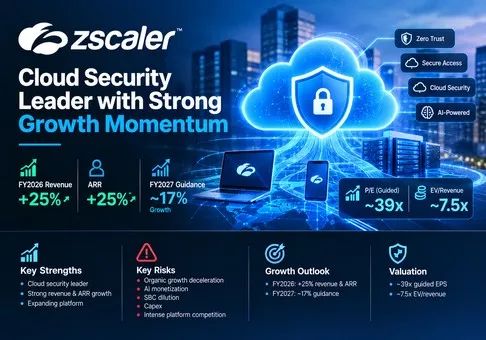
Общая оценка: Zscaler — это высококлассная компания в сфере облачной безопасности, но её акции полностью оценены рынком, а краткосрочное соотношение риска и доходности является умеренно негативным после ралли в секторе кибербезопасности 14 сентября. Выручка и ARR за 2026 финансовый год выросли на 25% каждый, при этом органический рост составил около 20% без учета Red Canary, тогда как прогноз на 2027 финансовый год предполагает рост примерно на 17%. При последней доступной на 14 сентября цене 191,36 доллара США акции торгуются на уровне около 39 прогнозируемых прибылей на акцию non-GAAP на 2027 финансовый год, а стоимость компании (enterprise value) примерно в 7,5 раза превышает прогнозируемую выручку. Решающим фактором является чистый новый органический ARR, а не популярность нарратива о безопасности на базе ИИ.
-
Основная платформа по-прежнему демонстрирует стабильный рост, но общий показатель маскирует вклад от приобретений. Выручка за четвертый квартал достигла 898,2 млн долларов США, а показатель ARR составил 3,771 млрд долларов США, при этом оба показателя выросли на 25%. Без учета Red Canary выручка за 2026 финансовый год составила 3,209 млрд долларов США, а ARR — 3,630 млрд долларов США, что примерно на 20% выше; чистый новый органический ARR в четвертом квартале вырос на 17%. Инвестиционный вывод заключается в том, что Zscaler остается устойчиво растущей компанией, однако ее текущая органическая динамика сама по себе не дает оснований рассматривать 25% в качестве прогнозного годового темпа роста (forward run rate).
-
Сфера применения продуктов расширяется за пределы рабочих мест сотрудников, охватывая рабочие нагрузки, филиалы, данные и ИИ-агентов. Количество предприятий, использующих решения Zero Trust Everywhere, увеличилось с более чем 350 на конец 2025 финансового года до более чем 950 в четвертом квартале 2026 финансового года. Объем заказов на решения для обеспечения безопасности ИИ (Security for AI) в четвертом квартале вырос более чем на 50% по сравнению с предыдущим кварталом, при этом 70% этих сделок включали решения по безопасности данных (Data Security). Это расширяет долю компании в бюджете клиентов (wallet share) и снижает зависимость от количества пользователей, однако несколько новых продуктов все еще находятся на ранней стадии и, как ожидается, начнут масштабироваться в основном во второй половине 2027 финансового года.
-
Генерация денежных средств реальна, но экономическая рентабельность слабее, чем предполагают показатели скорректированной маржи. Операционный денежный поток за 2026 финансовый год составил 1,130 млрд USD, а свободный денежный поток (FCF) — 779,1 млн USD, что соответствует марже в 23%. Однако компенсации на основе акций и связанные с ними налоги на фонд оплаты труда составили 841,6 млн USD, что составляет около 25% выручки и на 62,5 млн USD превышает заявленный FCF. Операционная маржа по GAAP осталась отрицательной на уровне -4%. Бизнес комфортно финансирует себя сам, однако разводнение акций и компенсационные выплаты существенно влияют на экономические интересы акционеров.
-
Текущая цена акций вновь требует ускорения темпов роста. Исходя из цены акции в 191,36 доллара США и 163,055 млн акций на конец финансового года, рыночная стоимость акционерного капитала составляет около 31,2 млрд долларов США. С учетом 3,474 млрд долларов США в виде денежных средств и краткосрочных инвестиций, а также 1,696 млрд долларов США в конвертируемых облигациях, стоимость компании (EV) составляет около 29,4 млрд долларов США. При прогнозируемой выручке на 2027 финансовый год в размере 3,908–3,938 млрд долларов США, прогнозе прибыли на акцию (EPS) не по GAAP в размере 4,86–4,90 доллара США и расчетном среднем значении свободного денежного потока (FCF) около 912 млн долларов США, акции оцениваются примерно в 7,5 мультипликатора EV/Revenue, в 39,2 раза больше скорректированной EPS и в 34,2 раза больше прогнозируемого FCF. Такие мультипликаторы оправданы только в том случае, если органический ARR стабилизируется выше прогнозируемого уровня, а новые продукты на базе ИИ станут финансово значимыми.
-
Zscaler лидирует в сегменте специализированных решений нулевого доверия (zero trust), но конкуренты задают очень высокий темп. CrowdStrike сообщила о росте ARR на 25% и квартальной марже FCF в размере 26%; Fortinet отчиталась о росте выручки на 26% и операционной марже non-GAAP на уровне 38%; Palo Alto Networks зафиксировала рост выручки на 34%, хотя влияние сделок по поглощению усложняет сравнение. Zscaler обладает уникальной встроенной облачной архитектурой и признанным лидерством в области SASE/SSE, однако компания не является ни самым быстрорастущим игроком среди представленных конкурентов, ни лидером по маржинальности свободного денежного потока. Прогноз станет более позитивным, если показатель органического чистого нового ARR вернется к росту выше 20%, рост выручки в 2027 финансовом году превысит 18%, а маржа FCF удержится на уровне выше 23%, несмотря на высокие капитальные затраты.
Модель перехода от операционных показателей к оценке стоимости воспроизводима. Органическая выручка за 2026 финансовый год в размере 3,209 млрд долларов США при росте на 17% составит около 3,755 млрд долларов США. Добавление годового вклада от Red Canary и прочей выручки от приобретенных активов в значительной степени сокращает разрыв до среднего значения прогноза на 2027 финансовый год в размере 3,923 млрд долларов США. Применение прогнозируемого среднего значения маржи FCF в размере 23,25% дает около 912 млн долларов США FCF. Исходя из стоимости акционерного капитала на 14 сентября, инвесторы платят примерно 34-кратную величину этого денежного потока. Чтобы снизить этот мультипликатор до 30 без снижения цены акций, FCF должен превысить 1,04 млрд долларов США, что потребует маржи около 26,5% при прогнозируемой выручке или существенно более быстрого роста выручки. Вместо этого руководство прогнозирует 23,0%–23,5%, поскольку капитальные затраты останутся высокими. Таким образом, текущая цена уже учитывает улучшение, которое еще не отражено в официальном прогнозе.
2. Обзор компании, структура бизнеса и ключевые операционные показатели
Zscaler продает подписки на облачные решения безопасности через Zero Trust Exchange. Вместо того чтобы объединять пользователей, устройства и приложения в общую сеть, платформа создает соединения с авторизованными приложениями на основе идентификационных данных и политик безопасности. Данная архитектура разработана для сокращения доступной из интернета поверхности атак и предотвращения горизонтального перемещения злоумышленников в случае компрометации. Срок действия подписок обычно составляет от одного года до пяти лет, а выручка признается равномерно; ценообразование в основном строится в расчете на одного пользователя или на основе фактического объема потребления. Подписка и поддержка принесли около 98% выручки за 2026 финансовый год, в то время как доля профессиональных услуг была несущественной.
Zscaler отчитывается по одному операционному сегменту, поэтому представленный ниже обзор отражает продуктовую экономику, а не выручку по сегментам. Направление Zero Trust Users включает решения Zscaler Internet Access, Zscaler Private Access и функции контроля цифрового опыта (digital-experience). Это направление остается основным драйвером инсталлированной базы, поставляемым в основном крупным предприятиям и государственным организациям на замену защищенным веб-шлюзам, VPN и устаревшим компонентам сетевой безопасности.
Zero Trust Cloud и Zero Trust Branch распространяют ту же модель политик безопасности на рабочие нагрузки, фабрики, склады, устройства IoT/OT и межоблачный трафик. В этих предложениях все чаще применяется экономика на основе рабочих нагрузок, устройств или объема потребления, а не количества пользовательских лицензий. Решения Data Security и Security for AI анализируют потоки данных, запросы и ответы, выявляют несанкционированное использование ИИ (shadow AI) и управляют доступом к моделям и агентам. Решение Agentic SecOps сочетает телеметрию Zscaler с возможностями обнаружения и реагирования (MDR) от Red Canary для автоматизации расследования и устранения угроз.
|
Направление бизнеса
|
Продукты и клиенты
|
Коммерческая модель / показатель масштаба
|
Свидетельства роста
|
Мнение аналитиков
|
|
Пользователи Zero Trust
|
ZIA, ZPA и ZDX для доступа корпоративных пользователей, устройств и приложений.
|
Преимущественно подписки на пользователя; базовая модель продаж — расширение присутствия у существующих клиентов (land and expand).
|
Более 50% компаний из списка Fortune 500 и более 40% из Global 2000 являются клиентами.
|
Крупнейшая проверенная франшиза, но рост числа лицензий замедляется, а конкуренция в сфере пакетных предложений обостряется.
|
|
Облако Zero Trust
|
Взаимодействие рабочих нагрузок, сегментация и безопасность в частных и публичных облаках.
|
Монетизация, ориентированная на рабочие нагрузки и объем использования; доступно через крупнейшие облачные экосистемы.
|
Руководство отмечает сохраняющуюся положительную динамику и расширение в мультиоблачных средах.
|
Важный вектор роста, не связанный с числом лицензий, отлично вписывающийся в архитектуру.
|
|
Филиалы Zero Trust
|
Филиалы, заводы, склады и среды IoT/OT.
|
Экономика, привязанная к устройствам, площадкам и аппаратным средствам.
|
Часть прироста до более чем 950 предприятий, внедривших концепцию Zero Trust Everywhere.
|
Расширяет потенциальный объем расходов, но повышает требования к оборудованию и инфраструктуре.
|
|
Безопасность данных и безопасность для ИИ
|
DLP, DSPM, обнаружение ИИ-активов, проверка промптов, AI Red Teaming и политики агентов.
|
Возможности апсейла платформы и подписки новых клиентов.
|
Объем заказов в сегменте безопасности ИИ вырос более чем на 50% кв/кв; 70% сделок включали решения по безопасности данных.
|
Лучший вариант для инкрементального роста, хотя текущая выручка не раскрывается отдельно.
|
|
SecOps на базе агентов / MDR
|
SOC на базе агентов, управление подверженностью угрозам и управляемое обнаружение и реагирование Red Canary.
|
Программное обеспечение плюс управляемая услуга; ARR Red Canary составил 141 млн долларов США в четвертом квартале.
|
Запуск SOC на базе агентов состоялся 9 сентября после приобретения Red Canary за 651,4 млн долларов США.
|
Стратегически обоснованно, но интеграция и рост за счет приобретения должны оправдать стоимость покупки.
|
|
Профессиональные услуги
|
Внедрение, проектирование сети, картирование и обучение.
|
Около 2% выручки
|
Не является существенным драйвером роста в отчетности.
|
Способствует внедрению продукта, а не формирует отдельный источник прибыли.
|
Самым ценным активом является общее инлайн-облако и его телеметрия. Zscaler заявляет, что платформа обрабатывает более 750 миллиардов транзакций ежедневно в более чем 200 публичных центрах обработки данных. Клиент, внедривший контроль пользовательского доступа, безопасность рабочих нагрузок, сегментацию филиалов, контроль данных и управление ИИ-агентами, может повторно использовать инфраструктуру политик и проверки, что снижает интеграционные барьеры и повышает издержки переключения на другие решения. Ограничение состоит в том, что Zscaler должна поддерживать высокую доступность и эффективность своего быстро расширяющегося портфеля продуктов.
Ключевые операционные показатели и изменения
Отчет за 2026 финансовый год и форма 10-K, опубликованные 3 сентября, являются основным финансовым триггером. Запуск Agentic SOC 9 сентября затем превратил приобретение Red Canary в осязаемое продуктовое предложение. Кроме того, руководство инициировало реструктуризацию, затрагивающую около 3% сотрудников, с ожидаемыми расходами в размере 30–33 миллионов долларов США, при этом перераспределив ресурсы в пользу ИИ и роста.
|
Показатель / событие
|
Последнее значение
|
Сравнение
|
Базис
|
Инвестиционные последствия
|
|
Выручка за 4 квартал
|
898,2 млн долларов США
|
рост на 25% г/г
|
Выручка по GAAP
|
Выше предыдущего прогноза компании; устойчивый спрос с учетом вклада от поглощений.
|
|
ARR / органический ARR
|
3,771 млрд долларов США / 3,630 млрд долларов США
|
рост на 25% / рост на 20%
|
KPI компании; органический показатель не включает Red Canary
|
Разница в пять процентных пунктов — наиболее точный показатель роста за счет поглощений.
|
|
Чистый новый ARR
|
246 млн долларов США; 232 млн долларов США (органический)
|
рост на 24% / рост на 17%
|
KPI компании за IV квартал
|
Органическое ускорение является положительным фактором, но все еще отстает от общего показателя.
|
|
RPO
|
7,365 млрд долларов США
|
рост на 27% г/г
|
Контрактная стоимость сделок; 45% ожидается в течение 12 месяцев
|
Примерно в 2,2 раза больше выручки за 2026 финансовый год, что обеспечивает прогнозируемость.
|
|
Крупные клиенты
|
785 с ARR более 1 млн долларов США; 4 182 с ARR более 100 000 долларов США
|
рост на 18% / рост на 20%
|
Показатели на конец IV квартала
|
Расширение корпоративного сегмента остается масштабным и не зависит исключительно от привлечения новых клиентов.
|
|
Рентабельность и FCF за IV квартал
|
операционная маржа не по GAAP 24,3%; FCF 60,8 млн долларов США
|
Маржа FCF снизилась до 7% с 24%
|
Определения компании для показателей не по GAAP и FCF
|
Операционный рычаг улучшился, но ускоренные закупки инфраструктуры снизили конверсию денежных средств.
|
|
Прогноз на 2027 финансовый год
|
выручка — 3,908–3,938 млрд долларов США; ARR — 4,396–4,426 млрд долларов США
|
рост около 17%
|
Прогноз компании
|
Очевидное замедление темпов роста, из-за которого главным критерием оценки стоимости компании становится ее органическое развитие.
|
Результаты квартала оказались лучше предыдущего прогноза компании, но будущая динамика важнее. Показатель RPO рос быстрее органического ARR, количество крупных клиентов увеличилось примерно на 20%, а объем заказов Z-Flex превысил 770 млн долларов США, продемонстрировав рост более чем на 60% по сравнению с предыдущим кварталом. Эти индикаторы подтверждают продолжающееся внедрение платформы. Тем не менее, прогноз на 2027 финансовый год изначально отстает от органических темпов 2026 финансового года, отчасти потому, что руководство ожидает фактор сезонности и находится лишь на начальном этапе монетизации новых продуктов.
Скачок цены акций на 16,3% 14 сентября был частью широкой ротации в секторе кибербезопасности и корпоративного ПО, связанной с повышенной озабоченностью угрозами со стороны автономного ИИ и переходом от аппаратного обеспечения для ИИ. Это движение подкрепляет стратегическую концепцию, но не меняет прогнозы компании. Ключевой операционный вопрос заключается в том, смогут ли решения Security for AI и Agentic SecOps генерировать дополнительный ARR, а не просто обосновывать расходы на существующую платформу.
3. Фундаментальное качество
|
Показатель
|
FY2024
|
FY2025
|
FY2026
|
Аналитическая оценка
|
|
Выручка
|
2,168 млрд долларов США
|
2,673 млрд долларов США
|
3,353 млрд долларов США
|
Среднегодовой темп роста (CAGR) за три года около 24%; органический рост в FY2026 около 20%.
|
|
Валовая маржа по GAAP
|
78,0%
|
76,9%
|
76,8%
|
Высококачественные экономические показатели SaaS с умеренным давлением со стороны инфраструктуры и расходов на поглощения.
|
|
Операционный убыток / маржа по GAAP
|
минус 121,5 млн долларов США / минус 5,6%
|
минус 128,5 млн долларов США / минус 4,8%
|
минус 133,3 млн долларов США / минус 4,0%
|
Улучшение маржи, но операционная прибыль по GAAP отсутствует.
|
|
Операционная прибыль не по GAAP
|
442,2 млн долларов США
|
580,1 млн USD
|
767,1 млн USD
|
Операционный рычаг очевиден до корректировок на SBC и приобретения.
|
|
Операционный денежный поток
|
779,8 млн USD
|
972,5 млн USD
|
1,130 млрд USD
|
Высокие объемы сборов и отложенная выручка поддерживают генерацию денежных средств.
|
|
FCF / маржа
|
585,0 млн USD / 27%
|
726,7 млн USD / 27%
|
779,1 млн USD / 23%
|
FCF вырос на 7%, что медленнее роста выручки из-за увеличения инвестиций в инфраструктуру.
|
|
Капитальные затраты (Capex) плюс ПО для внутреннего использования
|
194,9 млн USD
|
245,8 млн USD
|
350,5 млн USD
|
Рост на 43%; прогноз по капитальным затратам на оборудование на 2027 финансовый год составляет около 11–14% от выручки.
|
|
SBC и связанные с ними налоги на фонд оплаты труда
|
549,1 млн USD
|
685,5 млн USD
|
841,6 млн USD
|
Около 25% выручки ежегодно; базовая скидка за качество.
|
|
Денежные средства и краткосрочные инвестиции / векселя
|
не используется
|
3,572 млрд USD / 1,701 млрд USD
|
3,474 млрд USD / 1,696 млрд USD
|
Чистой ликвидности более чем достаточно даже после приобретений.
|
Рост и маржинальность. Рост выручки диверсифицируется, смещаясь от пользовательских лицензий к продуктам без привязки к числу рабочих мест, однако вклад от поглощений в 2026 финансовом году остается существенным. Валовая маржа сохраняется на отличном уровне, а операционная маржа не по GAAP за год увеличилась до 23%. Прогресс по GAAP идет медленнее, поскольку компенсации на основе акций (SBC), амортизация приобретенных нематериальных активов и реструктуризация представляют собой реальные экономические издержки или расходы, связанные с поглощениями.
Денежный поток и капиталоемкость. Свободный денежный поток (FCF) представляет собой реальные денежные средства, однако на него положительно влияют выплаты на основе акций (SBC) и поступления по отложенной выручке. В 2026 финансовом году расходы на приобретение недвижимости, оборудования и других активов выросли на 69% до 277,3 млн долларов США, а инвестиции в программное обеспечение для внутреннего использования составили 73,2 млн долларов США. Расходы в четвертом квартале были осуществлены опережающими темпами из-за доступности компонентов. Руководство ожидает, что в 2027 финансовом году капитальные затраты на оборудование составят в районе 11–13% от выручки на фоне повышенных цен на оперативную память, накопители и процессоры. Это позволяет удерживать прогнозируемую маржу FCF на уровне около 23%, несмотря на скорректированный операционный рычаг.
Баланс и распределение капитала. Денежные средства и краткосрочные инвестиции превысили объем конвертируемых облигаций примерно на 1,78 млрд долларов США. Риск ликвидности отсутствует. Распределение капитала носит более неоднозначный характер: покупка Red Canary обошлась в 651,4 млн долларов США, а совокупный гудвил вырос до 1,218 млрд долларов США с 417,7 млн долларов США. На конец года вклад Red Canary в показатель ARR составил 141 млн долларов США, что предполагает цену покупки на уровне примерно в 4,6 раза выше этого ARR без учета вознаграждений за удержание персонала и интеграции. Сделка имеет стратегическую логику, однако окупаемость зависит от перекрестных продаж Agentic SecOps, а не просто от сохранения приобретенной выручки.
Фундаментальный вывод. Фундаментальное качество Zscaler является высоким, поскольку регулярная выручка, RPO, проникновение в корпоративный сегмент и генерация денежных средств взаимно усиливают друг друга. Самой важной переменной является чистый прирост органического ARR. Он показывает, способны ли внедрение новых продуктов и производительность продаж компенсировать насыщение лицензионной базы без опоры на поглощения.
4. Отраслевой и конкурентный ландшафт
Zscaler конкурирует в сферах Security Service Edge (SSE), SASE, сетевого доступа с нулевым доверием (ZTNA), безопасных веб-шлюзов, безопасности облачных нагрузок, защиты данных и, все чаще, автоматизации SOC. Не существует единого публичного показателя доли рынка, который охватывал бы все эти направления. Определения ARR (годовой повторяющейся выручки) у разных поставщиков также различаются: ARR Zscaler отражает выручку от подписки на следующие 12 месяцев; CrowdStrike сообщает об ARR от подписки на платформу; NGS ARR Palo Alto Networks исключает аппаратное обеспечение и устаревшие сопутствующие продукты; Fortinet делает упор на выручку и счета (billings). Поэтому любые сравнения носят исключительно ориентировочный характер.
|
Аспект конкуренции
|
Подтвержденная позиция Zscaler
|
Косвенный показатель масштаба и ограничения
|
Основные конкуренты / альтернативы
|
Влияние на рост и оценку
|
|
SSE и доступ на основе нулевого доверия
|
Признана Gartner лидером 2026 года как в сегменте платформ SASE, так и в сегменте SSE.
|
Оценка сторонних организаций, а не аудированная доля рынка.
|
Palo Alto Networks, Netskope, Cisco, Fortinet и Microsoft.
|
Лидерство позволяет поддерживать премиальное ценообразование; пакетные предложения (suites) могут его снижать.
|
|
Масштаб облака и телеметрия
|
Более 750 миллиардов транзакций ежедневно в более чем 200 публичных дата-центрах.
|
Масштаб обработки данных раскрыт компанией; конкуренты используют другие определения.
|
Нативные средства управления для гиперскейлеров и глобальные облака безопасности.
|
Увеличение трафика улучшает контекст обнаружения угроз, но требует постоянных инвестиций в инфраструктуру.
|
|
Дистрибуция в корпоративном сегменте
|
Около 11 000 клиентов; более 50% из списка Fortune 500 и 40% из списка Global 2000.
|
Количество клиентов не эквивалентно доле расходов клиента.
|
Пакетные предложения Microsoft, платформенная модель PANW, CRWD Falcon Flex и продажи Fortinet через партнерские каналы.
|
Глубокое проникновение позволяет осуществлять допродажи, но оставляет меньше неохваченных крупных корпоративных клиентов.
|
|
ИИ и безопасность данных
|
Объем заказов в сфере безопасности ИИ вырос более чем на 50% кв/кв; показатель ARR в сегменте безопасности данных превысил 500 млн долларов США на июньской сессии для инвесторов.
|
Объем заказов и ARR — это разные показатели; выручка от продаж продуктов не раскрывается.
|
PANW, CRWD, Microsoft, Fortinet и специализированные поставщики решений DSPM и безопасности ИИ.
|
Наибольший потенциал развития, но текущая оценка уже учитывает монетизацию.
|
|
SOC и реагирование
|
Agentic SOC интегрирует встроенное принудительное применение политик с Red Canary MDR.
|
Недавно запущено; раскрытие информации по отдельной выручке или удержанию клиентов отсутствует.
|
CRWD Falcon / Next-Gen SIEM, PANW Cortex и Microsoft Sentinel.
|
Устранение угроз с замкнутым циклом может увеличить долю в расходах клиентов, если интеграция окажется более эффективной.
|
|
Компания
|
Последний сопоставимый период
|
Выручка / масштаб регулярного дохода
|
Рост / рентабельность
|
Операционный и инвестиционный контекст
|
Конкурентное заключение
|
|
Zscaler
|
4-й квартал 2026 ф. г.
|
выручка — 898 млн долларов США; ARR — 3,771 млрд долларов США
|
рост выручки и ARR на 25%; операционная рентабельность не по GAAP 24%; рентабельность по FCF 7%
|
Органический рост ARR составил 20%; капитальные затраты (capex) в 4-м квартале были ускорены.
|
Специализированный лидер в области Zero Trust, но на данный момент не лидер по денежной марже.
|
|
CrowdStrike
|
2-й квартал 2027 ф. г.
|
выручка — 1,47 млрд долларов США; ARR — 5,84 млрд долларов США
|
рост ARR на 25%; операционная рентабельность не по GAAP 25%; рентабельность по FCF 26%
|
ARR Falcon Flex превысил 2,29 млрд долларов США и вырос на 101%.
|
Лидер по динамике развития в сфере защиты конечных точек, управления идентификацией и операций по обеспечению безопасности.
|
|
Palo Alto Networks
|
4-й квартал 2026 ф. г.
|
выручка — 3,41 млрд долларов США; NGS ARR — 9,10 млрд долларов США
|
34% выручки; 63% NGS ARR; около 29% операционной маржи не по GAAP
|
Приобретения компаний существенно влияют на рост и сопоставимость показателей; скорректированная маржа FCF за 2026 финансовый год составила 38,4%.
|
Лидер в масштабе всей платформы, с рисками интеграции.
|
|
Fortinet
|
II квартал 2026 года
|
выручка: 2,05 млрд долларов США; объем выставленных счетов: 2,37 млрд долларов США
|
26% выручки; 33% объема выставленных счетов; 38% операционной маржи не по GAAP
|
Экономика ASIC и аппаратных решений способствует конвергенции безопасности и сетевых технологий.
|
Лидер по прибыльности, особенно в сегментах, где важны аппаратное обеспечение и сетевые технологии.
|
Примечание. Финансовые периоды, ассортимент продукции и определения KPI различаются. NGS ARR компании PANW включает приобретенный бизнес и несопоставим с ARR компании Zscaler. Fortinet продает аппаратное обеспечение и отражает в отчетности объем выставленных счетов (billings), а не ARR. Квартальный FCF подвержен сезонным колебаниям; маржа FCF компании Zscaler за весь 2026 финансовый год составила 23%.
CrowdStrike в настоящее время лидирует по чистоте динамики роста: ARR вырос на 25%, чистый новый ARR ускорился на 51%, а маржинальность FCF достигла 26%. Palo Alto Networks лидирует по широте платформы и масштабу контрактов, но эффект от поглощений делает 63%-ный рост её NGS ARR неподходящим ориентиром для оценки органического роста. Fortinet лидирует по показателям прибыльности по GAAP и скорректированной прибыльности. Zscaler лидирует в сфере специализированных решений SSE и архитектуры нулевого доверия (zero-trust), расширяя свое присутствие в сегментах данных, филиалов и ИИ, однако компании необходимо продемонстрировать, что широта продуктового портфеля трансформируется в органический рост.
Поставщики точечных решений без собственной телеметрии или каналов дистрибуции оказываются в структурном проигрыше по мере того, как клиенты консолидируют платформы. Zscaler является чистым бенефициаром этой консолидации, поскольку его установленная база может внедрять больше модулей. Компания окажется в относительном проигрыше, если Microsoft, PANW или CRWD начнут предлагать смежные возможности в пакетах решений по более низким дополнительным ценам, либо если новые продукты Zscaler для SOC и защиты конечных точек уступят по глубине специализированным решениям.
5. Ключевые риски
-
Органическое замедление темпов роста. Если органический рост ARR упадет ниже 17% или прирост нового ARR перестанет ускоряться, выручка за 2027 финансовый год может не достичь запланированного роста в районе 17–19%. При стоимости акций на уровне около 39 прогнозируемых скорректированных EPS более низкие темпы роста приведут к снижению как ожиданий по прибыли, так и мультипликатора.
-
Монетизация ИИ начнется позже, чем обещает текущий нарратив. Ожидается, что масштабирование решений Zero Trust Exchange для агентов и Endpoint AI Security начнется в основном во второй половине 2027 финансового года. Если заказы на Security for AI не конвертируются в ARR или останутся в составе пакетных предложений, то для сентябрьской переоценки акций не хватит дополнительного источника выручки.
-
SBC и разводнение акций. В 2026 финансовом году расходы на SBC и связанные с ними налоги на фонд оплаты труда составили примерно 25% от выручки и превысили заявленный свободный денежный поток (FCF). Если количество акций в обращении продолжит расти примерно на 3% в год в отсутствие прибыльности по GAAP, создание стоимости на акцию будет отставать от номинальных темпов генерации денежных средств.
-
Капиталоемкость и инфляция стоимости компонентов. Руководство ожидает, что капитальные затраты на оборудование составят в пределах 11–13% от выручки за 2027 финансовый год из-за повышенных цен на память, системы хранения данных и процессоры. Если капвложения превысят 13%, а маржинальность свободного денежного потока (FCF) упадет ниже 22%, воспринимаемое преимущество облачной модели с низким объемом активов (asset-light) ослабнет.
-
Риски, связанные с приобретениями и гудвилом. Гудвил вырос до 1,218 млрд долларов США, а компания Red Canary принесла 141 млн долларов США годовой повторяющейся выручки (ARR) после ее приобретения за наличные средства в размере 651,4 млн долларов США. Низкий уровень удержания клиентов или ограниченные перекрестные продажи снизят органический рост, создадут риск обесценения активов и подорвут экономическую эффективность Agentic SecOps.
-
Конкуренция платформ и пакетирование услуг. PANW, CRWD, Fortinet и Microsoft могут объединять модули безопасности с более крупными контрактами. Если Zscaler придется предоставлять скидки на Z-Flex или увеличивать расходы на продажи для удержания клиентов при продлении контрактов, валовая маржа и эффективность продаж ухудшатся еще до того, как наметится спад в динамике клиентской базы.
-
Сбои в системе безопасности или доступности сервиса. Zscaler обрабатывает трафик клиентов напрямую (inline). Серьезный сбой в работе, пропущенная атака или уязвимость платформы могут привести к выплате компенсаций за несоблюдение SLA, задержке продлений и репутационному ущербу, что напрямую ухудшит ARR и снизит премиальный мультипликатор.
-
Эффективность исполнения в период реструктуризации. Сокращение штата на 3% может улучшить распределение ресурсов, однако сбои в работе команд инженеров или отделов вывода продуктов на рынок (go-to-market) могут задержать выпуск новых продуктов. Тревожным сигналом станет замедление роста органического чистого нового ARR на фоне роста расходов на НИОКР или продажи.
-
Базисный риск между фьючерсами и акциями. Упомянутый инструмент LBank — это фьючерсы ZSUSDT, а не обыкновенные акции Nasdaq или верифицированный спотовый токен LBank. Ставка финансирования, кредитное плечо, ликвидность и точность отслеживания могут привести к тому, что доходность будет отличаться от доходности базовых акций, рассматриваемых в данном отчете.
6. Контрольный список для мониторинга
-
Выручка за первый квартал 2027 финансового года: Показатель в 939 млн долларов США или выше подтвердит рост, превышающий прогнозы; значение ниже 935 млн долларов США ослабит инвестиционный тезис.
-
Органический рост ARR: Показатель на уровне 20% или выше продемонстрирует стабилизацию и укрепит поддержку оценки; значение ниже 17% подтвердит более быстрое замедление.
-
Органический чистый новый ARR: рост более чем на 20% в течение двух кварталов подтвердит продуктивность продаж и успех новых продуктов; показатель ниже 15% поставит под сомнение гипотезу о новом ускорении.
-
Конверсия в сегменте Security for AI: продолжающийся рост объема заказов более чем на 30% поквартально и раскрытый вклад в ARR укрепят аргументы в пользу потенциала ИИ; рост заказов без раскрытия ARR останется недостаточным.
-
Корпоративные клиенты Zero Trust Everywhere: рост с более чем 950 до как минимум 1 150 к середине 2027 финансового года подтвердит расширение не за счет лицензий на рабочие места (non-seat expansion); выход на плато ниже 1 050 ослабит этот тезис.
-
Маржа и капитальные затраты (capex): операционная маржа не по GAAP на уровне 24% или выше при марже FCF выше 23% продемонстрирует операционный рычаг. Капитальные затраты на оборудование выше 13% от выручки или маржа FCF ниже 22% будут негативным фактором.
-
Компенсация на основе акций (SBC): снижение ниже 22% от выручки улучшит экономическое качество; сохранение показателя на уровне около 25% оставит разводнение капитала главным сдерживающим фактором для FCF.
-
Динамика сопоставимых компаний (peers): сравните органический ARR и маржу FCF компании Zscaler с показателями CRWD, PANW и FTNT. Zscaler требуется как минимум сопоставимый органический рост или более очевидное увеличение рыночной доли продуктов для защиты своего мультипликатора оценки.
-
Оценка: показатель ниже 32-кратного non-GAAP EPS за 2027 финансовый год при неизменном прогнозе улучшит соотношение риска и прибыли; значение выше 40-кратного без органического ARR выше 20% будет указывать на переоценку, движимую нарративами.
-
Базис контракта LBank: отслеживайте ставку финансирования, ликвидность и динамику ZSUSDT относительно ZS на Nasdaq, поскольку выводы исследования касаются фундаментальных показателей акций Zscaler, а не микроструктуры контрактов с кредитным плечом.
7. Источники