Автор: LBank Research Аналитик: Ludo
Дисклеймер: Этот отчет составлен и проанализирован на основе публично доступной информации и предназначен исключительно для обмена информацией и исследовательских дискуссий. Он не является инвестиционной рекомендацией, рекомендацией к покупке ценных бумаг, торговой инструкцией или какой-либо гарантией доходности. Описанная в нем операционная деятельность компании, оценки, рыночные цены и консенсус-ожидания могут меняться со временем. Читателям следует самостоятельно проверять данные и принимать решения.
1. Основной вывод
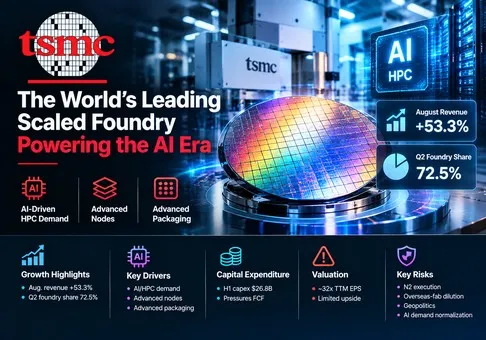
Общий обзор: Taiwan Semiconductor Manufacturing Company Limited — это самый высококлассный масштабируемый контрактный производитель в полупроводниковой промышленности, однако торгующиеся на NYSE ADR компании TSM полностью оценены рынком с негативным соотношением риска и доходности при мультипликаторе около 32 к механически рассчитанному значению TTM EPS. Августовская выручка и доля рынка контрактного производства в 72,5% во втором квартале подтверждают, что конкурентное преимущество компании расширяется; решающим фактором является то, смогут ли техпроцесс N2, передовые технологии упаковки и зарубежные мощности сохранить маржинальность и конверсию денежных средств, в то время как рынок уже закладывает в цену долгосрочное превосходство.
-
Августовская выручка подтверждает исключительную работу двигателя роста. Неаудированная выручка за август достигла рекордных 514,81 млрд NTD, увеличившись на 53,3% в годовом исчислении, тогда как выручка за январь–август выросла на 39,3% до 3,387 трлн NTD. Это не просто разовый всплеск спроса на один продукт: во втором квартале на долю высокопроизводительных вычислений (HPC) пришлось 66% выручки, на смартфоны — 22%, а техпроцессы 7 нм и ниже принесли 77% выручки от продажи кремниевых пластин. Инвестиционный вывод заключается в том, что ускорители ИИ, специализированные XPU, центральные процессоры, сетевые чипы и смартфоны премиум-класса задействуют и укрепляют один и тот же пул передовых производственных мощностей.
-
TSMC увеличивает свою долю рынка как в количественном, так и в стоимостном выражении. Во втором квартале поставки кремниевых пластин выросли на 16,6% в годовом исчислении, выручка увеличилась на 36,0%, а валовая маржа выросла на 9,1 процентного пункта до 67,7%. Таким образом, выручка росла примерно в два раза быстрее физического объема поставок, что свидетельствует о более выгодной структуре техпроцессов, ценообразовании и загрузке мощностей. По оценкам TrendForce, во втором квартале TSMC заняла 72,5% рынка контрактного производства полупроводников (среди топ-10 игроков) по сравнению с 70,2% годом ранее, тогда как доля Samsung Foundry составила всего 5,9%. Конкурентное преимущество («ров») компании обеспечивает вполне измеримый операционный рычаг, а не просто существует в виде технологического нарратива.
-
Качество прибыли остается высоким, но FCF становится ограничивающим фактором. Операционный денежный поток во II квартале составил 783,36 млрд NTD, а FCF — 287,36 млрд NTD после вычета капитальных затрат (CAPEX) в размере 496,00 млрд NTD. FCF вырос на 43,8% в годовом исчислении, но снизился на 17,5% по сравнению с предыдущим кварталом, поскольку рост капзатрат опережал генерацию денежных средств. В первом полугодии CAPEX достиг 26,8 млрд долларов США при годовом прогнозе в 52–56 млрд долларов США. TSMC способна самостоятельно финансировать расширение производства и располагает чистыми денежными резервами в размере 2,486 трлн NTD, однако каждая новая фабрика теперь поглощает больше прибыли еще до того, как она доходит до акционеров.
-
Цена акций уже учитывает устойчивое доминирование компании в своем сегменте. При цене закрытия 11 сентября на уровне 433,19 доллара США и наличии примерно 5,186 миллиарда акций в эквиваленте ADR рыночная стоимость акционерного капитала составляет около 2,25 триллиона долларов США. Механически рассчитанная разводненная прибыль на акцию (EPS) за последние 12 месяцев (TTM) составляет примерно 13,53 доллара США на одну ADR, что соответствует 32,0-кратной прибыли TTM. Экстраполяция свободного денежного потока (FCF) за первое полугодие на годовой уровень дает примерно 40,2 миллиарда долларов США и доходность FCF на уровне 1,8%. Рост стоимости акций на 42,6% с начала года и на 67% за один год практически не оставляет запаса прочности на случай обычного циклического замедления, даже несмотря на то, что сам бизнес заслуживает премии.
-
Инвестиционный тезис положителен в отношении компании и осторожен в отношении ее акций, с четко обозначенными условиями изменения позиции. Опасения относительно рыночной оценки снизятся, если выручка за третий квартал окажется близка к середине прогнозного диапазона в 45,2 млрд долларов США, выручка за сентябрь превысит 464 млрд NTD, валовая маржа останется на уровне 66% или выше, а годовой свободный денежный поток (FCF) превысит 50 млрд долларов США без очередного увеличения капитальных затрат. Ситуация ухудшится, если снизится загрузка мощностей передовых техпроцессов, валовая маржа упадет ниже 64%, период оборачиваемости запасов превысит 90 дней или отношение цены АДР к TTM EPS останется выше 30 на фоне замедления темпов роста ниже 25%.
Цепочка перехода от операционных показателей к оценке бизнеса воспроизводима. Совокупная выручка за июль и август составила 982,39 млрд NTD. Для достижения среднего диапазона выручки за третий квартал в размере 45,2 млрд долларов США (при заложенном руководством курсе 32 NTD за 1 доллар США) требуется около 1,446 трлн NTD, что оставляет примерно 464,0 млрд NTD на сентябрь. Это будет на 9,9% ниже рекордного уровня августа, но все же достаточно для выполнения прогноза. Применение среднего значения операционной маржи в 57% дает около 824,4 млрд NTD квартальной операционной прибыли. Таким образом, августовский релиз подтверждает прогноз на квартал; вопрос оценки заключается в том, сможет ли этот темп роста сохраняться достаточно долго, чтобы оправдать мультипликатор P/E на уровне около 32 по отношению к скользящей прибыли и годовую доходность свободного денежного потока (FCF) ниже 2%.
2. Обзор компании, структура бизнеса и ключевые операционные показатели
TSMC — это специализированный контрактный производитель полупроводников: клиенты разрабатывают микросхемы, а TSMC производит их, используя технологические процессы, производственные системы, средства обеспечения проектирования и все более передовые технологии корпусирования. Компания не конкурирует с большинством клиентов путем продажи процессоров под собственным брендом. Этот нейтралитет в сочетании с технологическим лидерством и высоким выходом годной продукции позволяет клиентам, таким как бесфабричные разработчики микросхем и системные компании, доверять TSMC свои самые ценные разработки. Производство кремниевых пластин принесло примерно 86% выручки за 2025 год; корпусирование и тестирование, изготовление фотошаблонов, услуги проектирования и лицензионные отчисления составили оставшуюся часть.
Компания зарабатывает за счет объемов выпуска полупроводниковых пластин, ценообразования на технологические процессы, структуры ассортимента продукции, загрузки мощностей и сопутствующих услуг. Передовые техпроцессы сопряжены с высокими затратами на разработку и оборудование, но в то же время обеспечивают более высокую стоимость реализации и привлекают наиболее быстрорастущие сферы применения. Передовые технологии корпусирования, такие как CoWoS и 3DFabric®, создают дополнительную стоимость после изготовления пластин и могут стимулировать спрос на этапе front-end, поскольку для ИИ-ускорителей требуются интегрированные вычисления, память и межсоединения. Клиенты обычно размещают заказы ближе к началу производства, хотя некоторые вносят обеспечительные платежи для резервирования мощностей.
TSMC отчитывается по структуре платформ, а не по отдельным операционным сегментам. Сейчас экономические показатели компании определяются сегментом HPC. Во втором квартале на него пришлось 66% выручки, а рост по сравнению с предыдущим кварталом составил 20%, в то время как выручка от сегмента смартфонов снизилась на 4% за квартал и составила 22%. Сегменты автомобильной электроники, IoT и DCE обеспечивают диверсификацию, но они слишком малы, чтобы компенсировать возможную коррекцию на рынке ИИ. Географически на клиентов с головными офисами в Северной Америке пришлось 78% выручки за второй квартал, что связывает компанию с сильнейшим спросом на ИИ, но также концентрирует коммерческие и политические риски.
|
Платформа / услуга
|
Структура выручки за II квартал 2026 года
|
Изменение по сравнению с предыдущим кварталом
|
Продукты, клиенты и экономические показатели
|
Мнение аналитиков
|
|
HPC
|
66%
|
рост на 20%
|
Ускорители ИИ, специализированные XPU, центральные процессоры (CPU), сетевые решения и полупроводники для центров обработки данных; передовые техпроцессы и современные технологии упаковки формируют основную ценность.
|
Основной источник роста и прибыли; масштабы компании делают TSMC ключевым поставщиком решений для конкурирующих архитектур ИИ.
|
|
Смартфоны
|
22%
|
снижение на 4%
|
Процессоры приложений, модемы и чипы беспроводной связи для мобильных устройств премиум-класса, ориентированные на сезонный запуск флагманских линеек.
|
По-прежнему важный фактор загрузки мощностей, но структурно менее значимый, чем HPC, и чувствительный к покупательной способности потребителей.
|
|
IoT
|
5%
|
рост на 4%
|
Контроллеры подключенных устройств, периферийные процессоры и специализированные чипы для широкой клиентской базы.
|
Полезная диверсификация со слабой ценовой властью и скромным вкладом в показатели группы.
|
|
Автомобильный сектор
|
4%
|
рост на 15%
|
Системы ADAS, информационно-развлекательные системы, микроконтроллеры и силовые устройства с длительными циклами квалификации.
|
Восстанавливающийся бизнес с высокой привязанностью клиентов, но слишком малый, чтобы влиять на доходы группы в краткосрочной перспективе.
|
|
DCE и прочее
|
3%
|
рост примерно на 5%
|
Потребительская электроника, а также корпусирование, тестирование, фотошаблоны, услуги проектирования и роялти, не вошедшие в основные платформы.
|
Стратегически важный сегмент; передовое корпусирование имеет большее значение, чем предполагает отраженная в отчетах доля прочих сегментов.
|
Примечание: структура платформ и поквартальные изменения приводятся на основе раскрытия информации компании. DCE означает цифровую потребительскую электронику (Digital Consumer Electronics). TSMC не раскрывает операционную маржу на уровне платформ.
Структура технологических процессов объясняет, почему рост выручки опережает объемы поставок в штучном выражении. На долю техпроцесса N2 пришлось 3% выручки от продажи кремниевых пластин во втором квартале в первом же отчетном периоде, N3 принес 30%, N5 — 33%, а N7 — 11%. Совокупная доля передовых техпроцессов составила 77%, что на три процентных пункта выше показателя второго квартала 2025 года. Переход клиентов на более тонкие техпроцессы повышает среднюю цену продажи (ASP) и стимулирует спрос на средства проектирования и упаковку чипов, однако первоначальные затраты на наращивание производства снижают маржинальность до тех пор, пока показатели выхода годных кристаллов не достигнут оптимального уровня.
Самым ценным активом является не отдельная фабрика, а воспроизводимая система, связывающая R&D технологических процессов, комплекты проектирования для клиентов, оптимизацию выхода годных кристаллов, масштабные закупки и надежное исполнение. Ключевым ограничением выступает высокая капиталоемкость: TSMC вынуждена вводить оборудование в эксплуатацию за годы до получения выручки, в то время как глобальная диверсификация делает фабрики на начальных этапах работы структурно менее прибыльными, чем зрелые мощности на Тайване.
Основные операционные показатели и изменения
Непосредственным триггером стал ежемесячный отчет от 10 сентября. Выручка за август составила 514,81 млрд NTD, что на 10,1% выше показателей июля и на 53,3% выше, чем в предыдущем году. За первые восемь месяцев показатель достиг 3,387 трлн NTD, увеличившись на 39,3%. Этот результат последовал за выручкой во втором квартале, которая оказалась на верхней границе прогнозного диапазона, и поддерживает средний прогноз на третий квартал без необходимости установления еще одного месячного рекорда.
|
Показатель / событие
|
Текущее значение
|
Сравнение
|
База расчета
|
Значение для инвесторов
|
|
Выручка за август
|
514,81 млрд NTD
|
рост на 53,3% г/г; рост на 10,1% м/м
|
Неаудированная консолидированная ежемесячная выручка по TIFRS
|
Рекордный месяц подтверждает, что спрос со стороны сегмента ИИ и сезонный рост производства смартфонов загружают передовые производственные мощности.
|
|
Выручка за январь–август
|
3,387 трлн NTD
|
рост на 39,3% г/г
|
Неаудированная совокупная ежемесячная выручка
|
Рост близок к прогнозу руководства на весь год в долларах США (чуть более 40%), несмотря на курсовую разницу.
|
|
Выручка за II квартал
|
40,20 млрд USD
|
рост на 33,7% г/г; рост на 12,0% кв/кв
|
TIFRS; пересчет компании в USD
|
Показатель достиг верхней границы прогнозного диапазона и создал высокую базу для III квартала.
|
|
Валовая / операционная маржа
|
67,7% / 60,3%
|
рост на 9,1 / 10,7 п.п. г/г
|
Консолидированное раскрытие информации компании
|
Ценообразование, структура продаж и загрузка мощностей с избытком компенсировали разводняющий эффект от зарубежных фабрик во втором квартале.
|
|
Структура продаж N2 / N3 / N5 / N7
|
3% / 30% / 33% / 11%
|
77% в совокупности
|
Доля в выручке от кремниевых пластин
|
Передовые техпроцессы являются основным источником преимуществ в ASP, доле рынка и маржинальности.
|
|
OCF / capex / FCF во втором квартале
|
783.36 / 496.00 / 287.36 млрд NTD
|
FCF вырос на 43.8% г/г; снизился на 17.5% кв/кв
|
FCF равен OCF за вычетом capex
|
Генерация денежных средств отличная, но рост инвестиций поглощает все большую их часть.
|
|
Прогноз на третий квартал
|
44.6–45.8 млрд USD
|
на 11%–14% выше второго квартала
|
Исходя из курса 32 NTD за USD
|
Показатели июля и августа предполагают выручку за сентябрь на уровне около 464 млрд NTD по среднему значению.
|
Примечание: рост м/м рассчитывается на основе ежемесячных показателей компании. Последовательный диапазон за третий квартал рассчитывается относительно выручки за второй квартал в размере 40.20 млрд USD. Сравнения в процентных пунктах основаны на неокругленных данных раскрытия информации компании.
Заявленная чистая прибыль за второй квартал выросла на 77,4%, но доход от выбытия и переоценки по рыночной стоимости акций VIS в размере 63,20 млрд NTD завысил внереализационные доходы. Операционная прибыль все же выросла на 65,4%, поэтому базовый результат остался сильным даже без учета этой прибыли. Более важным изменением на перспективу является маржа: руководство ожидает, что наращивание производства N2 снизит валовую маржу во втором полугодии на три-четыре процентных пункта, а зарубежные фабрики первоначально сократят валовую маржу на два-три пункта с последующим увеличением этого показателя до трех-четырех пунктов.
Период оборачиваемости запасов вырос с 76 до 87 дней в годовом исчислении, главным образом из-за наращивания производства N2, в то время как период погашения дебиторской задолженности увеличился с 23 до 29 дней. Этот рост вполне контролируем на фоне 36%-го роста выручки и чистых денежных средств в размере 2,486 трлн NTD, однако он указывает на то, где в первую очередь проявится разворот к избыточному предложению. Высокая ежемесячная выручка на данный момент свидетельствует о том, что накопление запасов носит производственный, а не спекулятивный характер.
3. Фундаментальное качество
|
Показатель
|
2023
|
2024
|
2025
|
I полугодие 2026
|
Аналитическая оценка
|
|
Выручка
|
2,162 трлн NTD
|
2,894 трлн NTD
|
3,809 трлн NTD
|
2,404 трлн NTD
|
Рост ускорился с 33,9% в 2024 году до 31,6% в 2025 году и 35,6% в первом полугодии 2026 года.
|
|
Валовая маржа
|
54,4%
|
56,1%
|
59,9%
|
67,0%
|
Структура техпроцессов, загрузка мощностей и ценообразование обеспечили исключительную предельную доходность.
|
|
Операционная маржа
|
42,6%
|
45,7%
|
50,8%
|
59,3%
|
Операционный рычаг — это наиболее очевидное доказательство того, что TSMC аккумулирует пул прибыли в сфере ИИ.
|
|
Чистая прибыль, приходящаяся на материнскую компанию
|
851,74 млрд NTD
|
1,158 трлн NTD
|
1,698 трлн NTD
|
1,279 трлн NTD
|
Рост в первом полугодии на 68,3% включает доход от VIS во втором квартале, но все же существенно отстает от качества операционной прибыли.
|
|
Операционный денежный поток
|
1,242 трлн NTD
|
1,826 трлн NTD
|
2,275 трлн NTD
|
1,482 трлн NTD
|
Генерация денежных средств растет пропорционально прибыли, несмотря на более высокие потребности в оборотном капитале.
|
|
Capex / FCF
|
949,82 / 292,15 млрд NTD
|
956,01 / 870,17 млрд NTD
|
1,272 / 1,003 трлн NTD
|
846,77 / 635,58 млрд NTD
|
FCF остается положительным, но интенсивность капзатрат в первом полугодии выросла до 35,2% от выручки.
|
|
Денежные средства и рыночные ценные бумаги / процентный долг
|
Не указано
|
2,422 трлн NTD / не указано
|
3,069 / 1,033 трлн NTD
|
NTD 3,518 / 1,032 трлн
|
Баланс с чистой денежной позицией обеспечивает существенную стратегическую и циклическую защиту.
|
Примечание. В годовых данных используются стандарты TIFRS, как указано в форме 20-F за 2025 год. Отчетность за первое полугодие 2026 года не аудирована. FCF равен операционному денежному потоку за вычетом капитальных затрат. Денежные средства, ценные бумаги и долг за первое полугодие представляют собой остатки на 30 июня, а не потоки за период.
Рост и маржинальность. Фундаментальное качество исключительно. С 2023 по 2025 год выручка увеличилась на 76%, операционная маржа выросла на 8,2 процентного пункта, а чистая прибыль, приходящаяся на материнскую компанию, почти удвоилась. В первом полугодии 2026 года операционная маржа увеличилась еще на 8,5 процентного пункта в годовом исчислении. Это именно то сочетание, которое инвесторы хотят видеть в дефицитном активе: высокие объемы, растущая стоимость кремниевой пластины и операционный рычаг.
Денежный поток и капитальные затраты. Конверсия денежных средств хороша в абсолютном выражении, но слабее, чем предполагает бухгалтерская маржа. В первом полугодии OCF составил 61,6% от выручки, в то время как capex поглотил 35,2%, в результате чего FCF составил 26,4% от выручки. В годовом исчислении FCF за первое полугодие дает примерно 1,271 трлн NTD, или 40,2 млрд USD при курсе 31,6 NTD за USD. При стоимости акционерного капитала около 2,25 трлн USD подразумеваемая доходность составляет всего 1,8%. Инвесторы платят за будущую отдачу от производственных мощностей еще до того, как эти фабрики начнут вносить полноценный вклад.
Баланс и распределение капитала. В июне объем денежных средств и ликвидных ценных бумаг превысил процентный долг на 2,486 трлн NTD. Компания может финансировать прогнозируемую программу capex в размере 52–56 млрд USD за счет операционной деятельности и при этом выплачивать дивиденды. В отличие от более слабых контрактных производителей полупроводников, TSMC не нуждается во внешнем капитале для внедрения нового техпроцесса. Таким образом, распределение капитала является стратегически обоснованным, но барьерная ставка доходности, заложенная в цену акций, весьма высока.
Фундаментальный вывод. Бизнес очень устойчив. Самой важной переменной является денежная отдача от техпроцесса N2, передовой упаковки и зарубежных фабрик: рост выручки должен оставаться достаточно высоким, чтобы начальный выход годных кристаллов и размытие маржинальности из-за локализации производств не снизили валовую маржу ниже 65% или не заблокировали доходность свободного денежного потока (FCF yield) на уровне ниже 2%.
4. Отраслевой и конкурентный ландшафт
Профильной отраслью является контрактное производство полупроводниковых пластин, а не весь рынок полупроводников. Сравнения долей рынка по выручке включают внешние продажи фабрик и могут различаться в зависимости от учета упаковки, внутренних пластин и валютных курсов. Рейтинг десяти ведущих контрактных производителей от TrendForce по объему выручки является наиболее близким общим знаменателем на сегодняшний день; при этом финансовая отчетность компаний предоставляет более надежные данные по марже и капиталу. Преимущество TSMC наиболее заметно в сегменте передовой логики и передовой упаковки, в то время как UMC и GlobalFoundries больше ориентируются на зрелые и специализированные технологии. Intel развивает направление внешнего контрактного производства, но по-прежнему выпускает продукцию в основном для собственных продуктовых групп.
|
Конкурентный аспект
|
Подтверждаемая позиция TSMC
|
Показатель масштаба и ограничения
|
Основные конкуренты / альтернативы
|
Влияние на рост и оценку
|
|
Масштаб контрактного производства
|
По оценкам TrendForce, доля составляет 72,5% от выручки топ-10 контрактных производителей во втором квартале.
|
Доля в выручке, а не объем поставок пластин или доля мощностей передовых техпроцессов.
|
Samsung Foundry, SMIC, UMC, GlobalFoundries и Intel Foundry.
|
Масштаб позволяет распределить затраты на НИОКР и освоение оборудования по максимально широкой базе спроса.
|
|
Передовые техпроцессы
|
Техпроцесс N2 запущен в массовое производство в 2025 году и принес 3% выручки от продажи пластин во втором квартале 2026 года; на долю N3 пришлось 30%.
|
Структура выручки не раскрывает абсолютную мощность или процент выхода годных чипов у заказчиков.
|
Samsung SF2 и Intel 18A; заказчики могут отложить переход или использовать более старые техпроцессы.
|
Успешное наращивание производства поддерживает среднюю цену продажи (ASP) и гарантирует заказы на разработку следующего поколения.
|
|
Передовая упаковка
|
CoWoS и 3DFabric® связывают спрос на ускорители, HBM и межсоединения с производством пластин (front-end).
|
TSMC не раскрывает отдельно квартальную выручку или маржинальность сегмента упаковки.
|
Интегрированные предложения Samsung, Intel EMIB/Foveros, поставщики OSAT и альтернативные решения собственной разработки заказчиков.
|
Упаковка увеличивает долю в расходах клиентов, но создает еще одно узкое место в мощностях.
|
|
Доверие клиентов и экосистема
|
Нейтральность специализированного контрактного производителя, поддержка проектирования OIP, широкая поддержка IP и EDA, а также реализация проектов на нескольких технологических узлах.
|
На долю десяти крупнейших клиентов пришлось 78% выручки за 2025 год; два крупнейших составили 19% и 17%.
|
Samsung и Intel совмещают разработку собственной продукции и контрактное производство; конкуренты в сегменте зрелых техпроцессов конкурируют по стоимости и доступности.
|
Нейтральность поддерживает долю рынка, в то время как концентрация усиливает влияние циклов крупных клиентов.
|
|
Глобальные мощности и затраты
|
Масштабы на Тайване плюс расширение в Аризоне, Японии и Европе; в течение нескольких лет на Тайване планируется запуск 13 передовых фабрик и заводов по упаковке.
|
Ожидается, что наращивание зарубежного производства снизит валовую маржу на два-четыре процентных пункта в зависимости от этапа.
|
Субсидируемые мощности в США, Южной Корее, Китае, Японии и Европе.
|
Географическая устойчивость повышается, но структурные издержки растут, а реализация проектов усложняется.
|
|
Компания / бизнес
|
Последний сопоставимый период
|
Выручка / масштаб
|
Рост / маржинальность
|
Контекст производства и капитала
|
Конкурентное заключение
|
|
TSMC
|
II кв. 2026
|
40,20 млрд долларов США; доля на рынке контрактного производства — 72,5%
|
рост выручки на 33,7% г/г; валовая маржа — 67,7%
|
капитальные затраты (capex) за I полугодие — 26,8 млрд долларов США; техпроцесс N2 составляет 3%, а передовые техпроцессы — 77% выручки от пластин.
|
Очевидный победитель: растет быстрее рынка, одновременно увеличивая маржинальность и долю.
|
|
Samsung Foundry
|
II кв. 2026
|
Около 3,26 млрд долларов США; доля на рынке контрактного производства — 5,9%
|
рост на 1,8% кв/кв; маржа отдельно не раскрывается
|
Наращивание производства мобильных продуктов 2-нм второго поколения, а также продуктов 4-нм LPU и базовых кристаллов; цель — двузначный рост во II полугодии.
|
Технологический конкурент, но теряющий относительную долю выручки, несмотря на улучшение показателей контрактного производства.
|
|
Intel Foundry
|
II кв. 2026
|
выручка сегмента — 5,77 млрд долларов США; внешняя выручка — 0,29 млрд долларов США
|
рост на 31% г/г; отрицательная операционная маржа — 36%
|
Техпроцесс Intel 18A-P запущен в рисковое производство; большая часть активности сегмента остается внутренней, а убыток во II кв. составил 2,09 млрд долларов США.
|
Прогресс в техпроцессах реален, но масштабы работы с внешними заказчиками и экономика сегмента все еще далеко позади TSMC.
|
|
UMC
|
II кв. 2026
|
выручка — 2,18 млрд долларов США
|
рост на 17,0% г/г; валовая маржа — 32,5%
|
Загрузка мощностей 85%; на техпроцессы 22/28 нм пришлось 37% выручки; капитальные затраты на 2026 год увеличены до 2,0 млрд долларов США.
|
Лидер в сегменте зрелых техпроцессов с растущей загрузкой мощностей, но не являющийся прямой альтернативой передовым технологиям.
|
|
GlobalFoundries
|
II квартал 2026 года
|
Выручка 1,79 млрд долларов США
|
Рост на 6% г/г; валовая маржа 28,3%
|
Специализированное и региональное производство; OCF во II квартале составил 405 млн долларов США, а скорректированный FCF — минус 3 млн долларов США.
|
Прибыльное присутствие в специализированном сегменте, но рост и возврат денежных средств отстают от модели TSMC, ориентированной на ИИ.
|
Примечание. Периоды и определения различаются. Выручка и доля Samsung Foundry приводятся по оценкам TrendForce; Samsung не раскрывает отдельный отчет о прибылях и убытках для литейного производства. Intel Foundry включает 5,48 млрд долларов США межсегментных исключений и несопоставима с продажами сторонним клиентам. UMC и GlobalFoundries специализируются на различной структуре техпроцессов. Валовая маржа TSMC является консолидированной, а не только по направлению контрактного производства, так как компания в подавляющем большинстве случаев выступает в качестве контрактного производителя.
TSMC — бесспорный победитель. Её выручка во втором квартале более чем в 12 раз превысила оценочную выручку Samsung Foundry, при этом доля рынка увеличилась, а маржинальность выросла. Samsung делает технические и коммерческие успехи в области 2-нм техпроцесса и базовых кристаллов HBM, но доля рынка в 5,9% показывает, что этот прогресс пока не изменил экономику отрасли. Стратегические вехи Intel на пути к техпроцессу 18A имеют важное значение, однако лишь 293 миллиона долларов США из выручки подразделения Foundry во втором квартале пришлись на внешних заказчиков, а убыток сегмента составил 2,09 миллиарда долларов США. Нейтральная коммерческая модель TSMC, широкая база клиентов и отлаженная система выхода годных кристаллов позволяют компании сохранять существенное преимущество.
UMC также демонстрирует отличные результаты в сегменте зрелых техпроцессов: загрузка мощностей на уровне 85%, рост на 17% и увеличение капитальных затрат указывают на улучшение спроса. GlobalFoundries прибыльна и стратегически важна для специализированных и региональных поставок. Ни одна из этих компаний не может стать полноценной альтернативой передовым мощностям TSMC. Таким образом, пул прибыли на рынке контрактного производства чипов становится еще более концентрированным, даже несмотря на то, что правительства многих стран субсидируют локальные мощности.
TSMC является чистым бенефициаром расходов на инфраструктуру ИИ, поскольку практически каждый крупный ускоритель и специализированная вычислительная архитектура могут стать ее клиентом. Риск заключается в том, что доминирующее положение создает как оценочное, так и политическое бремя: клиенты будут финансировать альтернативные решения, правительства потребуют географической диверсификации, а инвесторы будут капитализировать пиковую маржу так, будто она останется неизменной.
5. Ключевые риски
-
Нормализация спроса на ИИ. Если облачные провайдеры замедлят развертывание ускорителей или специализированных чипов, а рост в сфере HPC упадет ниже 20%, загрузка передовых мощностей снизится. Рост выручки будет замедляться быстрее, чем амортизация, что приведет к сокращению валовой маржи и снижению премиального мультипликатора прибыли.
-
Наращивание производства по техпроцессу N2 и риски, связанные с выходом годных кристаллов. На долю N2 пришлось 3% выручки от продажи пластин во втором квартале, и ожидается, что этот техпроцесс снизит валовую маржу во втором полугодии на три-четыре процентных пункта. Если улучшение выхода годных чипов займет больше времени или сроки разработки клиентских решений сдвинутся, запасы и амортизация вырастут раньше, чем выручка, что опустит валовую маржу ниже прогнозируемого уровня в районе 65%.
-
Экономика зарубежных фабрик. TSMC ожидает, что наращивание зарубежных мощностей первоначально приведет к снижению валовой маржи на два-три процентных пункта, а позже — на три-четыре пункта. Недостатки в сфере рабочей силы, строительства, поставок и загрузки мощностей могут усилить это снижение, уменьшив денежную отдачу от расширения производства в Аризоне, Японии и Европе.
-
Концентрация клиентов. На долю десяти крупнейших клиентов пришлось 78% выручки за 2025 год; два крупнейших принесли 19% и 17% соответственно. Задержка выпуска продукции, решение о переходе на собственное производство, корректировка запасов или изменение условий сделки с ключевым клиентом повлияют на загрузку мощностей и структуру продаж еще до того, как изменится общий спрос на полупроводники.
-
Геополитические и торговые риски. Наиболее передовое производство и руководство остаются на Тайване, в то время как 78% выручки за второй квартал поступило от клиентов со штаб-квартирами в Северной Америке. Конфликт, блокада, санкции, экспортный контроль или политически мотивированные ограничения для клиентов могут прервать производство или снизить мультипликатор оценки компании даже при отсутствии немедленного снижения прибыли.
-
Конкуренция и использование клиентами альтернативных источников поставок. Samsung и Intel могут пойти на снижение краткосрочной доходности ради создания экосистем 2-нм техпроцесса или технологии 18A. Если кто-то из них добьется конкурентоспособного выхода годных кристаллов и масштабирования для сторонних клиентов, заказчики могут перенаправить второстепенные проекты для повышения устойчивости цепочек поставок, что ослабит позиции TSMC в ценообразовании и снизит ее долю рынка.
-
Капиталоемкость и сокращение свободного денежного потока (FCF). В первом полугодии капитальные затраты (Capex) составили 35,2% от выручки. Если годовой объем капзатрат превысит 56 миллиардов долларов США, а свободный денежный поток (FCF) в годовом исчислении останется ниже 40 миллиардов долларов США, текущая доходность FCF на уровне ниже 2% станет структурной особенностью, а не временным эффектом наращивания мощностей.
-
Снижение мультипликаторов оценки. При оценке на уровне примерно 32 показателей TTM EPS (прибыли на акцию за последние 12 месяцев) после высокой доходности за последние 12 месяцев, для поддержания курса АДР требуются стабильный рост и рентабельность. Замедление темпов роста ниже 25%, валовая маржа ниже 64% или общее повышение ставок дисконтирования собственного капитала могут привести к сжатию мультипликаторов, даже если TSMC сохранит лидерство в отрасли.
6. Чек-лист для мониторинга
-
Выручка за сентябрь: 464 миллиарда NTD или более подтвердят среднее значение прогноза на третий квартал; показатель ниже 440 миллиардов NTD будет означать закрытие квартала ближе к нижней границе, если только не поможет валютный курс.
-
Выручка и маржа за III квартал: выручка на уровне или выше 45,2 млрд долларов США и валовая маржа не менее 66% укрепляют этот тезис. Валовая маржа ниже 64% будет указывать на более серьезное размытие показателей из-за техпроцесса N2 или зарубежного производства.
-
Ежемесячный рост: устойчивый рост более чем на 30% в годовом исчислении подтверждает, что спрос на ИИ компенсирует слабость потребительского сегмента. Падение ниже 20% в течение двух месяцев подряд будет сигналом нормализации.
-
Доля техпроцесса N2 и выход годных: рост доли N2 в выручке выше 5% при сохранении валовой маржи в районе 65% укажет на успешное наращивание объемов производства. Увеличение доли при марже ниже 64% ослабит экономические показатели.
-
Доля и рост сегмента HPC: сохранение доли HPC на уровне выше 65% от выручки и ее рост как минимум на 15% по сравнению с предыдущим кварталом подтвердят роль TSMC как основного узкого горлышка во всей индустрии ИИ.
-
Запасы и дебиторская задолженность: возврат периода оборачиваемости запасов к значениям ниже 85 дней, а периода погашения дебиторской задолженности — ниже 28 дней улучшит качество денежного потока. Показатель запасов выше 90 дней на фоне замедления ежемесячных продаж станет тревожным сигналом.
-
Капитальные затраты и FCF: капитальные затраты (capex) за полный год в пределах 52–56 млрд долларов США и годовой свободный денежный поток (FCF) выше 50 млрд долларов США поддержат оценку стоимости. FCF ниже 40 млрд долларов США при более высоких капитальных затратах ослабит ее.
-
Доля на рынке контрактного производства (Foundry): доля по данным TrendForce на уровне 72% или выше подтверждает лидерство; снижение ниже 70% в сочетании с ростом внешних доходов Samsung или Intel поставит под сомнение концепцию наличия "экономического рва".
-
Экономика конкурентов: следите за отдельными показателями прибыльности Samsung Foundry, внешней выручкой и операционным убытком Intel Foundry, загрузкой мощностей UMC и валовой маржой GlobalFoundries. TSMC должна продолжать расти быстрее конкурентов, сохраняя преимущество по валовой марже как минимум в 30 процентных пунктов по сравнению с аналогами в сегменте зрелых техпроцессов.
-
Оценка стоимости: скользящий мультипликатор ниже 27 при неизменной операционной динамике улучшит соотношение риска и прибыли. Мультипликатор выше 32 при замедлении темпов роста ниже 30% сделает акции все более зависимыми от расширения мультипликаторов.
7. Источники