Автор: LBank Research Аналитик: Ludo
Дисклеймер: Этот отчет подготовлен и проанализирован на основе публично доступной информации и предназначен исключительно для обмена информацией и обсуждения в рамках исследований. Он не является инвестиционным советом, рекомендацией по ценным бумагам, торговым указанием или какой-либо гарантией доходности. Обсуждаемые здесь операции компании, оценка стоимости, рыночные цены и консенсус-ожидания могут со временем измениться. Читателям следует самостоятельно проверять данные и принимать собственные решения.
1. Основной вывод
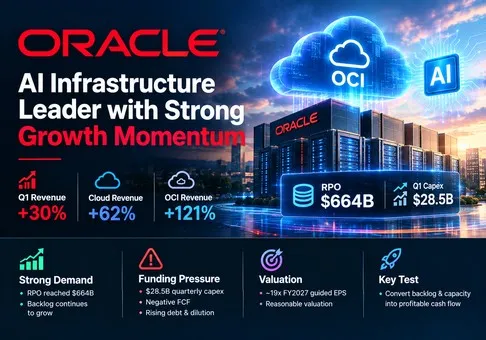
Общая оценка: Oracle сейчас представляет собой быстрорастущую компанию в сфере инфраструктуры искусственного интеллекта, опирающуюся на устойчивую франшизу баз данных и приложений, а ее акции выглядят разумно оцененными с положительным соотношением риска и доходности после корректировки мультипликатора примерно до 19 прогнозируемых прибылей на акцию (EPS) не по GAAP на 2027 финансовый год. Решающим фактором является не спрос — в первом квартале 2027 финансового года выручка OCI выросла на 121% — а то, смогут ли клиентское финансирование, уровень загрузки мощностей и операционная прибыль догнать программу капиталовложений, потребовавшую 28,5 млрд долларов США ежеквартальных капитальных затрат и 20 млрд долларов США нового обыкновенного акционерного капитала.
-
Ускорение облачного сегмента реально и имеет огромный экономический масштаб. Выручка за первый квартал выросла на 30% до 19,35 млрд долларов США, облачная выручка увеличилась на 62% до 11,61 млрд долларов США, а выручка OCI выросла на 121% до 7,39 млрд долларов США. В течение квартала Oracle ввела в эксплуатацию дополнительные мощности центров обработки данных на 850 МВт и поставила более 300 000 графических процессоров (GPU). OCI увеличила годовую выручку на 4,04 млрд долларов США — это больше, чем вся квартальная база OCI за аналогичный период прошлого года — так что Oracle больше не просто обещает переход к ИИ-облаку. Такой масштаб обеспечивает более высокий мультипликатор роста, чем традиционный бизнес по поддержке баз данных.
-
Портфель заказов впечатляет, но его качество важнее, чем его номинальный объем. Объем оставшихся обязательств к исполнению (RPO) достиг 664 млрд долларов США, увеличившись на 209 млрд долларов США в годовом исчислении, после того как в первом квартале были заключены новые облачные контракты в сфере ИИ на сумму более 30 млрд долларов США. Объем невыполненных заказов в 9,9 раза превышает выручку за 2026 финансовый год, однако признание выручки зависит от ввода дата-центров в эксплуатацию, готовности клиентов, сроков действия контрактов и их кредитоспособности. Инвестиционный вывод заключается в том, что динамика выручки и доходности теперь определяется реализацией поставок и экономикой контрактов, а не привлечением новых клиентов.
-
Отражаемый в отчетности денежный поток завышает реальные экономические показатели самофинансирования. Операционный денежный поток достиг 23,10 млрд долларов США, однако 11,36 млрд долларов США поступили в виде предоплат клиентов с существенной финансовой составляющей. Капитальные затраты (Capex) составили 28,50 млрд долларов США, в результате чего отраженный в отчетности свободный денежный поток (FCF) составил минус 5,40 млрд долларов США. Исключение этой квазифинансовой предоплаты оставляет около 11,74 млрд долларов США базового операционного денежного потока и отрицательный денежный поток после капитальных затрат в размере минус 16,76 млрд долларов США. Дополнительные чистые денежные расходы Oracle на капитальные затраты составили 17,97 млрд долларов США после учета предоплат клиентов и краткосрочного финансирования. Рост финансируется более разумно, чем можно предположить по заявленному объему капитальных затрат, но он пока не является органически самоокупаемым.
-
Оценка скорректировалась до уровня, компенсирующего риск реализации стратегии, однако долговая нагрузка не позволяет назвать акции однозначно дешевыми. Использование ориентировочной цены внебиржевой сессии на 10 сентября в размере 153,50 доллара США и объема разводненных акций за первый квартал в размере 3,00 млрд означает рыночную стоимость акционерного капитала около 460,5 млрд долларов США. Добавление примерно 88,3 млрд долларов США чистого долга дает стоимость предприятия (enterprise value) около 548,8 млрд долларов США, что примерно в 6,1 раза превышает установленный руководством минимальный целевой показатель выручки на 2027 финансовый год в размере 90 млрд долларов США. Эта же цена примерно в 19,0 раз превышает прогнозируемую прибыль на акцию (non-GAAP EPS) на 2027 финансовый год в размере 8,10 доллара США. Это привлекательно с точки зрения краткосрочного роста выручки более чем на 30%, но только если амортизация, проценты и разводнение акций не поглотят операционную прибыль.
-
У позитивной гипотезы есть четкие критерии опровержения. Позиции укрепятся, если рост выручки во втором квартале окажется на уровне или выше среднего ориентира в 32%, рост облачного сегмента достигнет как минимум среднего ориентира в 68%, операционная маржа по GAAP останется выше 33%, а чистые денежные расходы на капитальные вложения окажутся ниже отраженных в отчетности капвложений по мере расширения клиентского финансирования. Позиции ослабнут, если рост OCI упадет ниже 100% до того, как ослабнут ограничения по мощности, рост RPO застопорится без более быстрой конверсии, количество разводненных акций превысит 3,1 млрд, или квартальные чистые денежные расходы останутся выше 20 млрд долларов США. Oracle должна наладить прибыльное использование мощностей до того, как рынки капитала станут ее постоянной бизнес-моделью.
Цепочка перехода от операционной деятельности к оценке стоимости воспроизводима. Выручка OCI за первый квартал (Q1) увеличилась на 4,04 млрд долларов США в годовом исчислении, в то время как совокупная облачная выручка выросла на 4,42 млрд долларов США, а операционная прибыль по GAAP увеличилась на 2,45 млрд долларов США. Для второго квартала (Q2) среднее значение прогноза совокупной выручки предполагает около 21,20 млрд долларов США, что рассчитывается как выручка за Q2 2026 финансового года в размере 16,06 млрд долларов США, умноженная на 1,32. Среднее значение прогноза по облачным услугам предполагает около 13,40 млрд долларов США, что рассчитывается как 7,98 млрд долларов США, умноженные на 1,68. Сохранение операционной маржи по GAAP на уровне первого квартала (34,8%) принесло бы примерно 7,38 млрд долларов США квартальной операционной прибыли. При стоимости бизнеса (EV) около 548,8 млрд долларов США рынок платит примерно в 6,1 раза больше минимальной прогнозируемой выручки на 2027 финансовый год; следовательно, сценарий переоценки требует конвертации роста в денежные средства, а не просто громких заголовков о росте объема неисполненных заказов.
2. Обзор компании, структура бизнеса и ключевые операционные показатели
Oracle продает критически важные технологии баз данных, корпоративные приложения и облачную инфраструктуру. База поддержки программного обеспечения и установленный парк баз данных обеспечивают регулярное поступление денежных средств и привилегированный доступ к корпоративным данным. Fusion Cloud ERP, NetSuite, HCM и отраслевые приложения продаются преимущественно по подписке. OCI продает вычислительные мощности, системы хранения данных, сетевые ресурсы, базы данных, GPU-кластеры, а также ресурсы для обучения и вывода (inference) моделей ИИ на основе фактического потребления и контрактов с обязательствами. Аппаратное обеспечение включает в себя оптимизированные системы и серверы, а услуги охватывают консалтинг и техподдержку клиентов, помогающие внедрять продукты Oracle.
Коммерческая модель стремительно меняется. На облачные технологии пришлось 60% выручки в первом квартале по сравнению с 48% годом ранее, в то время как доля программного обеспечения снизилась с 38% до 29%. Облачные приложения обеспечивают более стабильную экономику подписки; OCI является капиталоемким двигателем роста. Поддержка программного обеспечения остается высокорентабельной и помогает финансировать этот переход, хотя миграция оказывает давление на выручку от лицензий и поддержки.
|
Бизнес
|
Выручка за I кв. 2027 фин. года
|
Рост г/г
|
Доля
|
Продукты, клиенты и экономика
|
Аналитический взгляд
|
|
Облачные технологии
|
11,61 млрд долларов США
|
62%
|
60%
|
OCI, а также Fusion, NetSuite, HCM, базы данных и отраслевые решения SaaS; контракты на потребление и подписку.
|
Доминирующий фактор роста и оценки стоимости; масштабы OCI растут быстрее, чем прикладной уровень.
|
|
Программное обеспечение
|
5,55 млрд долларов США
|
минус 3%
|
29%
|
Локальные лицензии и поддержка баз данных, связующего ПО и приложений.
|
Стабильный пул денежных средств от установленной базы, но миграция делает показатели роста структурно отрицательными.
|
|
Аппаратное обеспечение
|
0,77 млрд долларов США
|
15%
|
4%
|
Оптимизированные программно-аппаратные комплексы, серверы, системы хранения данных и сопутствующая поддержка, поставляемые предприятиям и государственным органам.
|
Небольшой сегмент, стратегически полезный для интегрированных систем и не являющийся ключевым для оценки стоимости компании.
|
|
Услуги
|
1,41 млрд долларов США
|
5%
|
7%
|
Консалтинг, внедрение, обучение и расширенная поддержка клиентов.
|
Способствует внедрению, но обладает меньшей масштабируемостью, чем выручка от подписок и потребления ресурсов.
|
|
Итого по Oracle
|
19,35 млрд долларов США
|
30%
|
100%
|
Интегрированные приложения, базы данных и стек инфраструктуры.
|
Качество бизнеса улучшается по мере расширения OCI, но капиталоемкость также возрастает.
|
Примечание: структура выручки рассчитана на основе отчетности компании по стандартам GAAP и может не сходиться точно из-за округления. Облачные услуги объединяют IaaS и SaaS.
В облачном сегменте различие между приложениями и инфраструктурой имеет решающее значение. Выручка от облачных приложений в первом квартале составила 4,22 млрд долларов США, увеличившись на 10%, в то время как выручка OCI составила 7,39 млрд долларов США, показав рост на 121%. Таким образом, на долю OCI пришлось около 64% облачной выручки по сравнению с 47% годом ранее. Сильные позиции Oracle в сфере баз данных дают преимущество, поскольку клиенты могут размещать базы данных в непосредственной близости от приложений и моделей ИИ, в том числе в рамках мультиоблачных конфигураций. Ограничивающий фактор сместился с генерации спроса на поставку дата-центров в формате powered shell, доступность графических процессоров (GPU), скорость ввода в эксплуатацию и эффективность использования рабочих нагрузок.
Спад в сегменте традиционного ПО не означает автоматического разрушения стоимости. Переход клиента с локальной лицензии на Oracle Cloud может временно снизить доход от продажи программного обеспечения до того, как сформируется более стабильный и долгосрочный поток облачных доходов. Однако расходы на облачные технологии выросли на 77% при росте выручки от облачных сервисов на 62%, что свидетельствует о том, что обновленная структура портфеля еще не вышла на показатели зрелой экономики гипермасштабирования. Расходы на продажи и маркетинг снизились на 12%, на НИОКР — на 4%, а затраты на реструктуризацию сократились на 77%, благодаря чему операционная рентабельность группы по GAAP увеличилась до 34,8%. Этот операционный рычаг частично компенсирует затраты на развитие инфраструктуры, которые позже отразятся в отчетности через амортизацию и процентные расходы.
Ключевые операционные показатели и изменения
Непосредственным триггером стал отчет Oracle за первый квартал 2027 финансового года, опубликованный 10 сентября. Он подтвердил трехзначный рост OCI и ввод новых мощностей, повысил годовой прогноз прибыли на акцию (EPS) не по GAAP до 8,10 доллара США и сохранил ориентир по выручке на уровне не менее 90 миллиардов долларов США. В отчетном квартале также была завершена программа продажи обыкновенных акций на рынке (ATM) объемом 20 миллиардов долларов США. В этом и заключается главный конфликт: темпы роста и маржинальность превзошли прежние показатели, в то время как акционеры напрямую профинансировали мощности, необходимые для достижения этих результатов.
|
Показатель / событие
|
Последнее значение
|
Сравнение
|
База расчета
|
Значение для инвесторов
|
|
Выручка за первый квартал
|
19,35 млрд долларов США
|
рост на 30% г/г
|
GAAP; квартал, закончившийся 31 августа 2026 года
|
Рост ускорился по сравнению с 17% в 2026 финансовом году и подтверждает успешное наращивание мощностей.
|
|
Выручка OCI
|
7,39 млрд долларов США
|
рост на 121% г/г
|
Собственное определение IaaS компании
|
Oracle быстро наращивает масштабы облачного бизнеса с более низкой базы, чем ее конкуренты-гиперскейлеры.
|
|
RPO (оставшиеся обязательства к исполнению)
|
664 млрд долларов США
|
рост на 209 млрд долларов США г/г
|
Контрактные обязательства к исполнению
|
Прогнозируемость спроса исключительна; реальными рисками являются сроки конверсии и качество клиентов.
|
|
Ввод мощностей
|
850 МВт и более 300 000 GPU
|
Поставки GPU почти в 3 раза превышают показатель IV кв. 2026 ф. г.
|
Раскрытие операционных показателей компании
|
Физические поставки объясняют ускорение темпов роста выручки и повышают операционные риски, связанные с утилизацией мощностей.
|
|
Операционная маржа по GAAP / non-GAAP
|
34,8% / 42,1%
|
рост на 6,1 п. п. / практически без изменений
|
Показатель non-GAAP исключает SBC, амортизацию и реструктуризацию
|
Дисциплина в расходах защитила прибыль, но расширение маржинальности зрелого облачного сегмента еще не подтверждено.
|
|
OCF / capex / FCF
|
23,10 / 28,50 / минус 5,40 млрд долларов США
|
OCF вырос на 184%; capex вырос на 235%
|
OCF и capex компании по GAAP; определение FCF компании
|
Предоплаты клиентов поддерживают ликвидность, но генерация денежных средств все еще отстает от бухгалтерской прибыли.
|
|
Прогноз на II кв. / 2027 ф. г.
|
рост выручки на 30%–34%; годовая прибыль на акцию (EPS) 8,10 USD
|
рост облачного сегмента на 65%–71% в USD
|
Прогнозные показатели компании; EPS non-GAAP
|
Высокий нижний порог роста поддерживает оценку стоимости, тогда как при реализации проектов придется компенсировать растущие расходы на амортизацию и финансирование.
|
Примечание: FCF равен операционному денежному потоку за вычетом капитальных затрат (capex). Рост capex на 235% рассчитан исходя из USD 28,50 млрд против USD 8,50 млрд. Изменения в процентных пунктах округлены.
Качество прибыли за первый квартал скорее смешанное, чем слабое. Операционная прибыль по GAAP выросла на 57% до USD 6,73 млрд, а чистая прибыль по GAAP — на 63% до USD 4,76 млрд. Тем не менее, процентные расходы увеличились на 55% до USD 1,43 млрд, уже поглощая 21% операционной прибыли. Средневзвешенное количество разводненных акций увеличилось на 3% до 3,00 млрд. Сегодня двигатель роста опережает эти неблагоприятные факторы, но структура капитала становится частью экономики продукта.
Прогноз указывает на очередное ускорение показателей в абсолютном выражении. В средней точке диапазона совокупная выручка за второй квартал увеличится примерно на 5,14 млрд долларов США в годовом сопоставлении, а выручка от облачных сервисов — примерно на 5,42 млрд долларов США. Разница говорит о том, что доходы от сегментов, не связанных с облачными технологиями, остаются практически на прежнем уровне или снижаются, что делает OCI главным источником прироста прибыли. Если выручка от облачных технологий будет расти без сохранения операционной маржи группы по GAAP на уровне как минимум чуть выше 30%, рынок сделает вывод, что Oracle выиграла контракты, согласившись на более низкую долгосрочную доходность.
3. Фундаментальное качество
|
Показатель
|
2024 ф. г.
|
2025 ф. г.
|
2026 ф. г.
|
I кв. 2027 ф. г.
|
Мнение аналитиков
|
|
Выручка
|
52,96 млрд долларов США
|
57,40 млрд долларов США
|
67,36 млрд долларов США
|
19,35 млрд долларов США
|
Рост ускорился с 8% до 17% и затем до 30% по мере ввода в эксплуатацию мощностей OCI.
|
|
Операционная прибыль / маржа по GAAP
|
15,35 млрд долларов США / 29,0%
|
17,68 млрд долларов США / 30,8%
|
20,61 млрд долларов США / 30,6%
|
6,73 млрд долларов США / 34,8%
|
Текущий операционный рычаг высок; будущая амортизация станет главным испытанием для маржинальности.
|
|
Чистая прибыль по GAAP
|
10,47 млрд долларов США
|
12,44 млрд долларов США
|
17,09 млрд долларов США
|
4,76 млрд долларов США
|
Рост прибыли уверенный, хотя показатели за FY2026 включали внереализационные доходы.
|
|
Операционный денежный поток
|
18,67 млрд USD
|
20,82 млрд USD
|
31,98 млрд USD
|
23,10 млрд USD
|
Росту показателей в Q1 способствовали предоплаты клиентов финансового характера на сумму 11,36 млрд USD.
|
|
Capex / FCF
|
6,87 / 11,81 млрд USD
|
21,22 / минус 0,39 млрд USD
|
55,66 / минус 23,69 млрд USD
|
28,50 / минус 5,40 млрд USD
|
Конверсия денежных средств резко снизилась, так как ИИ-инфраструктура расширялась быстрее, чем генерировался операционный денежный поток.
|
|
Денежные средства и ценные бумаги / долг
|
Не указано
|
Не указано
|
31,89 / 129,54 млрд USD
|
37,08 / 125,34 млрд USD
|
Чистый долг последовательно улучшился после привлечения акционерного финансирования, но остается значительным.
|
|
Разводненная EPS
|
3,71 USD
|
4,34 USD
|
5,83 USD
|
1,56 USD
|
Прибыль демонстрирует сложный рост, но расширение базы акций снижает доход на одну акцию.
|
Примечание. Годовые показатели соответствуют стандарту GAAP и приводятся за финансовые годы, закончившиеся 31 мая. FCF равен операционному денежному потоку за вычетом capex. Долг за FY2026 объединяет краткосрочные и долгосрочные заимствования; для Q1 FY2027 используется аналогичное определение. Значения за Q1 являются квартальными и не приводятся к годовому исчислению.
Рост и маржинальность. Фундаментальные показатели Oracle улучшились, поскольку рост теперь обусловлен крупным контрактным инфраструктурным бизнесом, а не финансовым инжинирингом. На долю облачных решений пришлось 60% выручки, а годовой прирост OCI на сумму 4,04 млрд долларов США сопровождался увеличением операционной прибыли по GAAP на 2,45 млрд долларов США. Расходы на продажи, маркетинг и НИОКР сократились на 342 млн долларов США, несмотря на 30-процентный рост выручки, что свидетельствует об операционной эффективности в традиционных сегментах бизнеса. Однако стоит учитывать фактор времени: капитальные затраты (capex) мгновенно влияют на денежные средства, в то время как амортизация отражается в отчете о прибылях и убытках по мере ввода активов в эксплуатацию. Амортизация в первом квартале увеличилась более чем в два раза, достигнув 3,16 млрд долларов США, и дальнейший ввод новых мощностей продолжит стимулировать рост этих расходов.
Денежный поток и капитальные затраты. Отчетный операционный денежный поток (OCF) в 4,85 раза превысил чистую прибыль по GAAP, что обычно указывает на превосходную конверсию. В данном случае этот коэффициент вводит в заблуждение, поскольку предоплаты клиентов с финансовым компонентом составили 11,36 млрд долларов США. Без учета этих поступлений OCF составил примерно 11,74 млрд долларов США — показатель все еще стабильный, но значительно ниже CAPEX. Показатель чистых денежных расходов Oracle уменьшает CAPEX на сумму клиентского финансирования и краткосрочного финансирования до 17,97 млрд долларов США; это более точный показатель ликвидности, однако он не отменяет обязательства по предоставлению услуг в будущем в счет полученной предоплаты. Экономические показатели улучшаются только тогда, когда уровень утилизации и валовая прибыль амортизируют затраты на инфраструктуру в течение срока действия контрактов.
Баланс и распределение капитала. Объем денежных средств и ликвидных ценных бумаг вырос до 37,08 млрд долларов США, в то время как долг незначительно снизился до 125,34 млрд долларов США, в результате чего чистый долг составил примерно 88,26 млрд долларов США. Программа ATM привлекла 19,91 млрд долларов США чистых денежных средств, тогда как Oracle погасила заимствования на сумму 4,20 млрд долларов США и выплатила дивиденды в размере 1,57 млрд долларов США. Это было рациональное финансирование для расширения законтрактованных мощностей, однако оно переложило часть проектных рисков на держателей обыкновенных акций. Квартальное разводненное количество акций увеличилось на 3%, а после обязательного конвертируемого финансирования Oracle появились дивиденды по привилегированным акциям. Распределение капитала является приемлемым только в том случае, если доходность мощностей превышает стоимость долга и разводнения.
Фундаментальный вывод. Oracle демонстрирует финансовую устойчивость на операционном уровне, но лишь среднее качество конвертации денежных средств. Установленная база программного обеспечения, ускоряющийся рост доходов от облачных сервисов и расширяющаяся маржа по GAAP поддерживают бизнес. Отрицательный свободный денежный поток (FCF), чистый долг в размере более 88 миллиардов долларов США и эмиссия акций не позволяют рассматривать бухгалтерский рост как полностью реализованную акционерную стоимость. Наиболее важным фактором являются капитальные затраты в денежном выражении за вычетом клиентского финансирования по отношению к приросту валовой прибыли OCI.
4. Отрасль и конкурентная среда
Oracle конкурирует в сегментах гипермасштабируемой облачной инфраструктуры, корпоративных баз данных, SaaS-приложений и экосистем внедрения. Не существует единого аудированного показателя доли рынка, который бы четко объединял эти уровни. Темпы роста облачных компаний также различаются, поскольку Microsoft включает в отчетность сервисы Azure, Alphabet объединяет GCP и Workspace в Google Cloud, а Oracle отделяет OCI от облачных приложений. Поэтому в данном отчете в качестве операционных показателей сравниваются масштаб выручки, рост, маржинальность, объем невыполненных заказов и капиталоемкость, а не утверждается точная доля рынка.
|
Аспект конкуренции
|
Подтвержденная позиция Oracle
|
Показатель масштаба и ограничения
|
Основные конкуренты / альтернативы
|
Влияние на рост и оценку
|
|
Инфраструктура ИИ
|
В первом квартале OCI предоставила 850 МВт мощности и более 300 000 GPU; спрос продолжает превышать предложение.
|
Квартальная выручка OCI в размере 7,39 млрд долларов США; меньше, чем у ведущих гиперскейлеров, и не является показателем доли рынка.
|
AWS, Microsoft Azure, Google Cloud, CoreWeave и собственные кластеры клиентов.
|
Самый быстрый раскрытый рост способствует увеличению доли рынка, но масштабы и финансирование все еще уступают конкурентам из категории Big Tech.
|
|
База данных и платформа данных
|
Большая установленная база, критически важные рабочие нагрузки, автономная база данных (Autonomous Database) и мультиоблачные службы баз данных.
|
Поддержка программного обеспечения составила 19,80 млрд долларов США в 2026 финансовом году; она включает в себя не только базы данных.
|
Microsoft, AWS, Google, IBM, SAP, Snowflake, Databricks и базы данных с открытым исходным кодом.
|
Размещенные данные создают издержки перехода и способствуют переносу рабочих нагрузок в OCI.
|
|
Корпоративные приложения
|
Fusion, NetSuite, HCM, приложения для управления цепочками поставок и отраслевые решения формируют широкий пакет SaaS-приложений.
|
Квартальная выручка от облачных приложений составила 4,22 млрд долларов США; маржинальность этой категории отдельно не раскрывается.
|
SAP, Microsoft, Salesforce, Workday, ServiceNow и специализированные поставщики SaaS.
|
Десятипроцентный рост является устойчивым, но больше не выступает основным драйвером переоценки.
|
|
Портфель заказов и законтрактованный спрос
|
Объем оставшихся обязательств к исполнению (RPO) в размере 664 млрд долларов США включает крупные контракты в сфере ИИ и структуры оборудования, финансируемые клиентами.
|
RPO охватывает разные периоды времени и не подлежит прямому сравнению с невыполненными заказами (backlog) облачных сегментов конкурентов.
|
Коммерческий RPO Microsoft в размере 678 млрд долларов США и объем невыполненных заказов Google Cloud на сумму более 500 млрд долларов США.
|
Oracle демонстрирует сопоставимую прозрачность основных показателей, несмотря на гораздо более низкую текущую выручку, что увеличивает как потенциал роста, так и риск концентрации.
|
|
Доступ к капиталу
|
Предоплата клиентов, заемные средства, обязательные конвертируемые облигации и завершенное расширение программы финансирования "на рынке" (ATM) на сумму 20 млрд долларов США.
|
Чистые денежные расходы на капитальные затраты (capex) в первом квартале составили 17,97 млрд долларов США после вычета компенсаций за счет финансирования.
|
Конкуренты из сектора Big Tech финансируют инвестиции в ИИ за счет более крупных и диверсифицированных источников денежных средств.
|
Oracle может конкурировать по объему мощностей, но более высокая стоимость привлечения капитала заслуживает дисконта в оценке.
|
|
Компания / платформа
|
Последний период
|
Выручка / KPI
|
Рост / маржинальность
|
Контекст капитала и объема невыполненных заказов (backlog)
|
Вывод о конкурентоспособности
|
|
Oracle
|
1 кв. 2027 ф. г.
|
7,39 млрд долларов США OCI; 664 млрд долларов США RPO
|
рост OCI на 121%; операционная маржинальность группы по GAAP 34,8%
|
28,50 млрд долларов США capex; 11,36 млрд долларов США предоплата клиентов; 20 млрд долларов США ATM.
|
Самый быстрорастущий игрок, наращивающий чистую долю рынка, но при этом наиболее явно зависящий от финансирования.
|
|
Microsoft Azure
|
IV квартал 2026 ф. г.
|
Выручка Azure за фин. год превысила 100 млрд долларов США; коммерческий RPO составил 678 млрд долларов США.
|
Рост Azure на 43%; операционная маржа группы по GAAP — 45,1%
|
Капитальные затраты компании в IV квартале составили около 41 млрд долларов США; инвестиции финансируются за счет диверсифицированного денежного потока от ПО.
|
Лидер по масштабу и дистрибуции в корпоративном сегменте; побеждает, сохраняя превосходные возможности финансирования.
|
|
AWS
|
II квартал 2026 года
|
Выручка — 42,23 млрд долларов США; операционная прибыль — 16,62 млрд долларов США
|
Рост на 37%; операционная маржа сегмента — 39,4%
|
Amazon прогнозирует около 220 млрд долларов США капитальных затрат в денежной форме в 2026 году на ИИ и другие инвестиции.
|
Лидер по выручке и пулу прибыли; Oracle растет быстрее, но все еще значительно уступает в масштабах.
|
|
Google Cloud
|
II квартал 2026 года
|
Выручка — 24,77 млрд долларов США; операционная прибыль — 8,81 млрд долларов США
|
Рост на 82%; операционная маржа сегмента — 35,6%
|
Объем невыполненных облачных заказов превысил 500 млрд долларов США; Alphabet также привлекла значительный акционерный и заемный капитал для ИИ-инфраструктуры.
|
Наилучшее сочетание гипермасштабируемого роста и зафиксированной рентабельности сегмента.
|
|
IBM
|
II квартал 2026 года
|
выручка от ПО — 7,76 млрд долларов США; общая выручка — 17,2 млрд долларов США
|
рост продаж ПО на 5%; маржинальность сегмента ПО — 32,2%
|
Выручка от сегмента гибридных облаков выросла на 11%; ожидается, что свободный денежный поток (FCF) за весь год увеличится примерно на 1 млрд долларов США.
|
Традиционный корпоративный игрок, генерирующий стабильный денежный поток, но теряющий темпы роста по сравнению с гипермасштабируемыми ИИ-платформами.
|
Примечание: отчетные периоды и определения различаются. Рост выручки Azure не включает непосредственно раскрытую сумму квартальной выручки; коммерческий RPO Microsoft охватывает больше, чем Azure. Google Cloud включает Workspace. RPO Oracle охватывает облачные и другие контракты. Маржинальность AWS равна операционной прибыли, деленной на объем продаж сегмента. Капитальные показатели имеют разные масштабы охвата и являются приблизительными, если компании используют более широкие определения.
Google Cloud — наиболее очевидный лидер на данный момент, поскольку компания объединила 82%-ный рост с операционной маржой сегмента в 35,6%, что более чем в три раза превышает квартальную выручку Oracle от OCI. Microsoft остается лидером по дистрибуции в корпоративном сегменте и показателям баланса, в то время как AWS удерживает крупнейшую зарегистрированную выручку в облачном секторе и пул прибыли. Тем не менее, Oracle набирает обороты: рост OCI на 121%, квартальное увеличение мощности на 850 МВт и показатель RPO, почти равный коммерческому RPO Microsoft, свидетельствуют о том, что она стала полноценной четвертой гипермасштабируемой платформой, а не просто нишевым хостом для баз данных.
Отличительными чертами Oracle являются локализация рабочих нагрузок и экономика. Ее инфраструктура баз данных, кластеры с низкой задержкой, bare-metal архитектура и мультиоблачное присутствие баз данных позволяют успешно конкурировать за задачи по обучению и инференсу ИИ, а также за смежные с данными рабочие нагрузки, не требующие программного стека от одного поставщика. Недостатком компании является структура капитала. Microsoft, Amazon и Alphabet могут финансировать инфраструктуру за счет доходов от рекламы, коммерции, инструментов повышения продуктивности и существующих денежных потоков от облачных сервисов. Oracle приходится сильнее полагаться на предоплату и внешний капитал, поэтому аналогичный рост выручки создает меньше краткосрочной стоимости в расчете на одну акцию.
В этом сравнении IBM выглядит относительным аутсайдером. Выручка компании от продаж программного обеспечения выросла на 5%, а сегмент гибридных облачных вычислений (Hybrid Cloud) — на 11%, что является достойным результатом для зрелого бизнеса, но сильно отстает от спроса на гипермасштабируемый ИИ. Oracle является чистым бенефициаром текущего сдвига в отрасли, поскольку рост инфраструктуры компенсирует спад в сегменте традиционного ПО. Компания останется чистым бенефициаром только в том случае, если загрузка мощностей обеспечит конкурентоспособную валовую прибыль до того, как ее догонят расходы на амортизацию и финансирование.
5. Ключевые риски
-
Концентрация клиентов и контрактов. Если один или несколько крупных клиентов в сфере ИИ отложат развертывание, пересмотрят условия по мощностям или столкнутся с финансовыми трудностями, конверсия RPO (оставшихся к исполнению обязательств) может замедлиться, в то время как Oracle уже будет связана обязательствами по дата-центрам и оборудованию. Выручка окажется ниже прогнозов, загрузка мощностей снизится, а амортизация и процентные расходы окажут давление на маржинальность.
-
Капиталоемкость и отрицательный свободный денежный поток (FCF). Если ежеквартальные капитальные затраты (capex) останутся на уровне около 28,5 млрд долларов США без сопоставимого финансирования со стороны клиентов, Oracle потребуются дополнительные заемные средства или акционерный капитал. Более высокие процентные расходы и разводнение капитала будут поглощать прибыль на акцию, даже если выручка OCI продолжит расти.
-
Качество авансовых платежей. Авансовые платежи клиентов увеличили операционный денежный поток (OCF) на 11,36 млрд долларов США, однако это финансирование привязано к будущим услугам. Если экономика контрактов окажется невыгодной или затраты на предоставление услуг вырастут, полученные авансом денежные средства могут скорее маскировать низкорентабельные обязательства, нежели повышать долгосрочную прибыльность.
-
Наращивание мощностей. Проблемы с электроснабжением, разрешениями, сетевой инфраструктурой, строительством, поставками ускорителей и вводом в эксплуатацию могут задержать получение выручки. Ежеквартальный прирост мощностей существенно ниже 850 МВт при сохранении высокого спроса сдвинет сроки конвертации RPO на более поздний период и ослабит траекторию выручки на 2027 финансовый год.
-
Конкуренция со стороны гиперскейлеров и ценообразование. AWS, Azure, Google Cloud и специализированные GPU-облака могут снижать цены, пакетно предлагать модели или использовать специализированные чипы для сокращения затрат. Если рост OCI компании Oracle упадет ниже 100% до того, как улучшится экономия на масштабе, рынок может прийти к выводу, что этот рост был обусловлен конкретными контрактами, а не устойчивым увеличением рыночной доли.
-
Запаздывание маржинальности из-за амортизации и процентов. В первом квартале амортизация выросла на 134%, а процентные расходы — на 55%. Если операционная маржа по GAAP упадет ниже 33% или процентные расходы превысят четверть операционной прибыли, текущая оценка EPS будет занижать экономическую стоимость развертывания инфраструктуры.
-
Разводнение акций и распределение капитала. Oracle завершила программу ATM на сумму 20 миллиардов долларов США и уже имеет обязательные конвертируемые привилегированные акции. Разводненное количество акций свыше 3,1 миллиарда или еще одно крупное привлечение акционерного капитала без улучшения конвертации денежных средств снизит долю участия в росте в расчете на одну акцию.
-
Миграция устаревших систем и конкуренция приложений. Выручка от продажи ПО снизилась на 3%, тогда как сегмент облачных приложений вырос на 10%. Если рост сегмента приложений упадет ниже высоких однозначных показателей, а темпы снижения ПО ускорятся, традиционная база перестанет компенсировать инвестиции в OCI, и маржинальность группы станет более волатильной.
6. Контрольный список показателей
-
Рост совокупной выручки во II квартале: Показатель на уровне 32% или выше укрепит этот прогноз; значение ниже 30% окажется ниже целевого диапазона компании и снизит уверенность в конверсии мощностей.
-
Рост облачного сегмента и OCI во II квартале: рост облачного сегмента на уровне 68% или выше и OCI более чем на 100% подтвердят дальнейшее увеличение доли рынка. Показатель OCI ниже 100% до ослабления ограничений на поставки станет тревожным сигналом.
-
Конверсия RPO: Показатель RPO может расти медленнее при ускорении роста выручки, однако последовательное снижение RPO в сочетании с выручкой ниже прогноза будет указывать на переносы сроков по контрактам или ослабление спроса.
-
Мощности и уровень их использования: очередное существенное расширение мощностей в сочетании с ростом выручки и стабильной маржой подтвердит правильность тезиса. Расширение мощностей без конверсии в выручку OCI будет свидетельствовать о неполной загрузке.
-
Операционная маржа по GAAP и амортизация: маржа выше 33%, несмотря на рост амортизации, укрепляет экономическое обоснование; значение ниже 33% указывает на то, что инвестиционная программа отражается в отчете о прибылях и убытках быстрее, чем успевает вырасти выручка.
-
Чистые денежные расходы на CAPEX: показатель ниже 18 млрд долларов США в квартал или снижающееся отношение к выручке OCI улучшит качество финансирования. Превышение 20 млрд долларов США на протяжении нескольких кварталов увеличит риски финансирования.
-
Предоплаты клиентов и FCF: предоплаты должны поддерживать OCF, а не полностью его обуславливать. Базовый OCF без учета предоплат, схожих с финансированием, должен расти по направлению к CAPEX по мере масштабирования OCI.
-
Долг, проценты и количество акций: чистый долг ниже 90 млрд долларов США, проценты ниже 25% от операционной прибыли и количество разводненных акций менее 3,1 млрд поддерживают положительный прогноз. Нарушение двух из этих порогов ухудшит экономические показатели в расчете на акцию.
-
Динамика конкурентов: сравните рост OCI и динамику маржи Oracle с показателями Azure (43%), AWS (37% при марже 39,4%) и Google Cloud (82% при марже 35,6%). Oracle необходим более быстрый рост, чтобы компенсировать меньший масштаб и большую зависимость от финансирования.
7. Источники