Автор: LBank Research Аналитик: Ludo
Отказ от ответственности: Этот отчет составлен и проанализирован на основе общедоступной информации и предназначен исключительно для обмена информацией и исследовательского обсуждения. Он не является инвестиционной консультацией, рекомендацией по ценным бумагам, торговой инструкцией или гарантией доходности. Операционная деятельность компании, оценки, рыночные цены и консенсусные ожидания, обсуждаемые в настоящем документе, могут со временем измениться. Читателям следует самостоятельно проверять данные и принимать собственные решения.
1. Основной вывод
Общая оценка: Lumentum Holdings Inc. является значительным бенефициаром развития ИИ-оптической связности, однако ее оценка завышена, а соотношение риска и доходности является отрицательным по цене закрытия 29 сентября на уровне 973,49 доллара США. Решающий фактор — смогут ли новые оптические архитектуры обеспечить устойчивый рост разводненной прибыли на акцию выше текущего темпа, заложенного в прогнозе, при одновременном улучшении конверсии денежных средств.
-
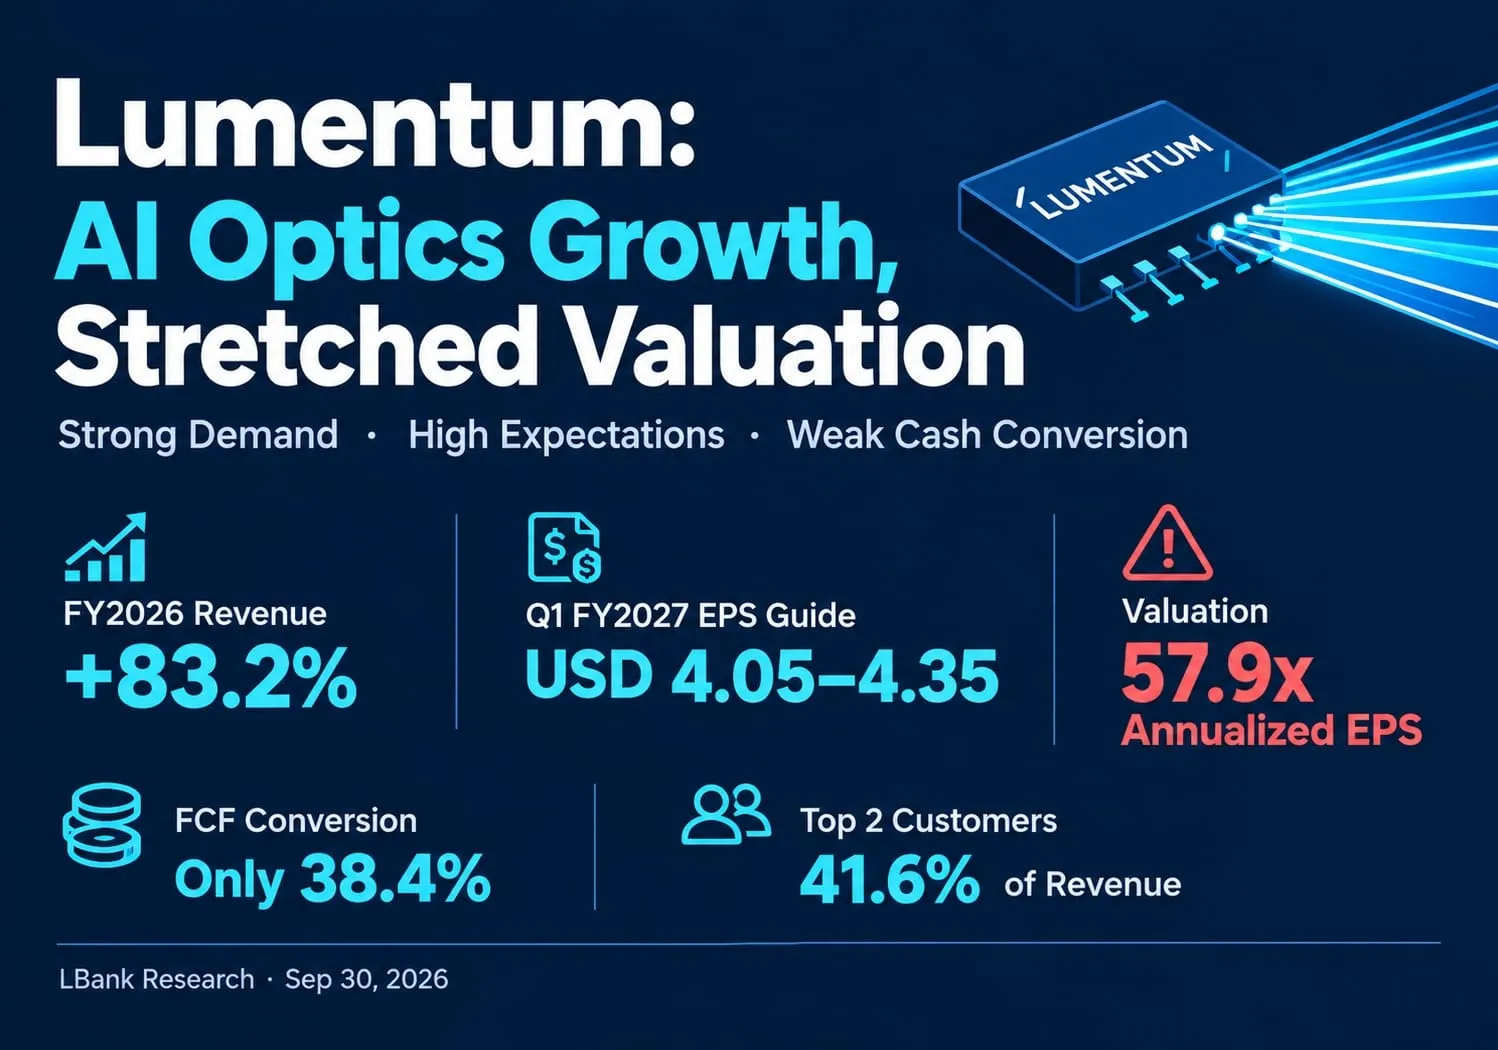
Рост поддерживает премиальную оценку. Выручка за 2026 финансовый год составила 3,014 млрд долларов США, увеличившись на 83,2%; рост в 4 квартале достиг 109,3%. Это значимое расширение операционной деятельности. По нашей интерпретации, инвесторам следует оценивать бизнес выше, чем зрелого поставщика оптических компонентов, при этом по-прежнему учитывая циклы закупок клиентов и конкурирующие мощности.
-
Порог ожиданий по прибыли в краткосрочной перспективе уже высок. Прогноз на 1 квартал 2027 финансового года предполагает выручку в размере 1,225–1,275 млрд долларов США, non-GAAP операционную маржу на уровне 39,5%–40,5% и non-GAAP EPS в диапазоне 4,05–4,35 доллара США. Средние значения подразумевают квартальную операционную прибыль в 500 млн долларов США и annualized EPS на уровне 16,80 доллара США. Annualization — это механический ориентир, а не годовой прогноз компании или консенсус аналитиков.
-
ECOC открывает продуктовые возможности за пределами текущей базы выручки. Анонсы от 21 сентября охватывают модуль DWDM ELSFP на восемь длин волн, первоначальная доступность которого ожидается в первой половине 2027 календарного года, а также демонстрацию VCSEL на 1060 нм совместно с Qualcomm и Corning. Это усиливает инвестиционный тезис в отношении технологии. Мы не закладываем дополнительную выручку ни по одной из демонстраций при отсутствии раскрытой информации о квалификации, объёмах и подтверждений ценообразования.
-
Текущая цена акций требует роста сверх уже и без того высокого текущего темпа. USD 973.49, разделённые на скорректированную EPS за FY2026 в размере USD 8.67, дают коэффициент 112.3x; при делении на USD 16.80 — 57.9x. При иллюстративном мультипликаторе 45x для сохранения этой цены требуется годовая EPS на уровне USD 21.63, что на 28.8% выше темпа, подразумеваемого текущим прогнозом. В этом и состоит ключевой разрыв между ожиданиями, а не утверждение о том, что бизнес перестал расти.
-
Конверсия прибыли в денежный поток остаётся ограничивающим фактором качества прибыли. Операционный денежный поток за 2026 финансовый год в размере 751,4 млн долларов США за вычетом капитальных затрат в размере 451,3 млн долларов США дает свободный денежный поток в 300,1 млн долларов США, или 38,4% скорректированной чистой прибыли. Мы бы смягчили негативный взгляд на оценку, если конверсия превысит 50%, а разводненная прибыль продолжит расти. Рост прибыли, финансируемый за счет устойчиво более высоких потребностей в капитале, заслуживает более низкого мультипликатора, чем рост, высвобождающий денежные средства.
Исследуйте сценарии, а не целевые цены или консенсус-прогнозы. Чтобы отделить исполнение от оценки, используйте единый иллюстративный 12-месячный горизонт переоценки. Негативный сценарий EPS на уровне 12,96 USD при коэффициенте 35x дает 453,60 USD, или минус 53,4% относительно референтной цены. Базовый сценарий с EPS 16,80 USD при коэффициенте 45x дает 756,00 USD, или минус 22,3%. Позитивный сценарий с EPS 21,60 USD при коэффициенте 55x дает 1 188,00 USD, или плюс 22,0%. Первый и третий показатели EPS являются независимо выбранными значениями чувствительности, соответственно на 22,9% ниже и на 28,6% выше референтного run rate; они не являются прогнозами менеджмента. Никакие вероятности или целевая цена, взвешенная по вероятностям, не присваиваются.
Эти мультипликаторы отражают оценку устойчивости: 35x допускает более слабый цикл, 45x сохраняет существенную премию за рост, а 55x предполагает сохраняющийся дефицит технологии. Это не медианные мультипликаторы по аналогам. Иная требуемая доходность или продолжительность роста изменили бы их. При 45x простое достижение текущего ориентира по годовой прибыли оставляет риск снижения; при 55x даже значительное расширение прибыли обеспечивает более скромную доходность, чем темп операционного роста. Сценарий роста выглядит правдоподобно, но стартовая цена уже в значительной степени на него опирается.
Воспроизводимая операционная чувствительность связывает спрос с оценкой стоимости. Предположим, что объем поставок квалифицированных оптических модулей вырастет на 20%, а фактически реализованный ASP снизится на 5% при неизменной структуре продаж. Выручка увеличится на 1.20 × 0.95 − 1 = 14%. Применение этого допущения к средней точке прогноза на Q1 дает квартальную выручку в размере USD 1.425 млрд. При сохранении non-GAAP операционной маржи на уровне 40% операционная прибыль составит USD 570 млн против USD 500 млн в исходной точке. При неизменных налогах, внереализационных статьях и разводненном количестве акций пропорциональное масштабирование EPS в размере USD 4.20 дает USD 4.788 за квартал и USD 19.152 в годовом выражении. При мультипликаторе 45x подразумеваемая стоимость акции составляет USD 861.84, что все еще на 11.5% ниже референсной цены. Это допущения для анализа чувствительности, а не раскрытый прогноз по поставкам. Они показывают, почему благоприятный отраслевой спрос сам по себе не гарантирует положительную доходность акций.
Основное возражение против нашей осторожной оценки заключается в том, что экстраполяция квартальных результатов на год занижает показатели бизнеса, который все еще ускоряет рост. Это возражение обоснованно. Именно поэтому сценарий роста явно допускает более высокую прибыль. Бремя доказательства — это повторяющийся рост прибыльных поставок, а не количество демонстраций продукта. Расширение маржи может дать дополнительный потенциал роста, но модель, которая одновременно предполагает устойчиво быстрый рост объемов, благоприятное ценообразование, более высокую маржу и отсутствие разводнения, закладывает в себя несколько взаимосвязанных успехов.
2. Обзор компании, структура бизнеса и ключевые операционные метрики
Lumentum — поставщик фотонных технологий, занимающий положение между производством лазеров полупроводникового класса и системами оптических сетей. Ее продукты обеспечивают передачу данных внутри ИИ-кластеров, между дата-центрами, через городские и магистральные сети, а также по подводным системам связи.
Среди клиентов — поставщики облачных и сетевых услуг, операторы ИИ-инфраструктуры и производители сетевого оборудования. Большинство продаж осуществляется по заказам на поставку, а не по обязательным долгосрочным соглашениям на объем, что создает как быстрый потенциал роста в периоды дефицита мощностей, так и существенный риск отмены заказов или изменения продуктового микса, когда клиенты меняют архитектуру.
Портфель Components включает лазерные чипы и сборки, компоненты передачи данных для datacom и telecom, а также продукты, поддерживающие внутридатацентровые соединения, DCI, магистральные и подводные линии связи. Мы полагаем, что это основное экономическое ядро бизнеса, поскольку продукты со скоростью 200G на линию, высокая загрузка заводов и дефицит мощных лазеров улучшают продуктовый микс и повышают абсорбцию затрат. На Components пришлось 66,5% выручки FY2026, и это направление обеспечило 889,3 млн долларов США из 1,369 млрд долларов США годового прироста выручки компании.
Системы объединяют облачные оптические трансиверы и продукты OCS. Подсистемы линии включены в обсуждение передачи данных в сегменте Components в годовом отчёте. Выручка от облачных трансиверов в 2026 финансовом году выросла более чем на 173% на фоне увеличения объёмов поставок, хотя более низкие средние цены продажи частично сдержали рост. OCS на начальном этапе поставок принёс более 90 млн долларов США. Эти системы обеспечивают Lumentum большее содержание на каждую AI-архитектуру, но также делают компанию более зависимой от ценообразования модулей, графиков квалификации и рисков наращивания производства.
Отдельная операционная прибыль по типам продукции не раскрывается, поэтому структуру выручки не следует представлять как измеренное распределение прибыли. Компания также участвует в промышленных и передовых технологических применениях через сверхбыстрые лазеры, высокоточную обработку материалов и излучатели для 3D-сенсинга. Lumentum больше не раскрывает это как отдельный отчетный сегмент выручки; финансовая отчетность организована по направлениям Components и Systems. Такая структура отчетности ограничивает точный анализ прибыльности по конечным рынкам, поэтому тип продукции является наиболее проверяемым ракурсом для оценки структуры бизнеса.
|
Тип продукции, FY2026
|
Продукты и клиенты
|
Выручка
|
Рост г/г
|
Доля выручки
|
Ключевой KPI
|
Экспертная оценка
|
|
Components
|
Лазерные чипы и сборки; продукты для datacom, telecom, DCI, long-haul и подводных линий связи, продаваемые облачным операторам и NEM
|
2 005,6 млн долл. США
|
79,7%
|
66,5%
|
Лазерные продукты обеспечили 78% прироста Components в долларовом выражении; структура продаж 200G lane поддержала ASP
|
Основной источник конкурентного преимущества и маржинальности; наибольшая зависимость от дефицита лазеров
|
|
Systems
|
Облачные трансиверы, OCS и интегрированные оптические системы
|
1 008,4 млн долл. США
|
90,7%
|
33,5%
|
Рост облачных трансиверов превысил 173%; OCS превысил 90 млн долл. США
|
Самое быстрое расширение на уровне систем, с более высокими ценовыми рисками и рисками наращивания производства
|
|
Итого
|
Портфель интегрированной фотоники для облачных, ИИ, операторских и промышленных приложений
|
3 014,0 млн долл. США
|
83,2%
|
100,0%
|
GAAP-валовая маржа за 2026 ФГ: 41,7%
|
Настоящая точка перегиба по всему портфелю, а не всплеск по одному продукту
|
Лучший актив — это вертикально интегрированная лазерная платформа: она задействована в подключаемых модулях, OCS, лазерных источниках CPO, а также в будущих развертываниях NPO или ELS. Слабое место — контрактная прозрачность. Прогнозы клиентов не равнозначны подтвержденному портфелю заказов, а на двух крупнейших клиентов приходится более двух пятых выручки. Высокая загрузка сегодня создает операционный рычаг, но может быстро обернуться вспять, если изменится ключевая архитектура или клиенты перейдут к мультисорсингу.
Ключевые операционные метрики и изменения
В этом обновлении от 30 сентября учтены анонсы продуктов ECOC от 21 сентября и закрытие торгов по акциям 29 сентября. Последним подтвержденным финансовым периодом остается Q4 FY2026, завершившийся 27 июня, результаты по которому были опубликованы 11 августа. В рассмотренных официальных релизах не было обнаружено более новых квартальных результатов или пересмотренного финансового прогноза компании. Акции выросли на 5,66% 29 сентября и находятся на 5,9% выше контрольного уровня от 16 сентября, использованного в нашем предыдущем обзоре.
Объявление о ELSFP имеет значение, поскольку пригодный для коммерческого использования внешний лазерный источник дает Lumentum путь в архитектуры CPO и NPO даже при изменении упаковки. Наш вывод состоит в том, что переносимость между архитектурами снижает зависимость от одной конструкции модуля. Однако первоначальная доступность в 2027 году является инженерной вехой; для широкого развертывания по-прежнему необходимы квалификация и экономическое принятие со стороны клиентов.
Мы не включаем эту потенциальную выручку в сентябрьский квартал.
Демонстрация VCSEL добавляет альтернативный путь в сегмент короткодистанционной оптической связи. Ее значение заключается в диверсификации технологической экспозиции, а не в немедленном подтверждении доли рынка. Поставщик может участвовать в нескольких архитектурах, при этом все равно сталкиваясь с ценовым давлением в каждой из них. Ни один из релизов ECOC не содержит количественно выраженного коммерческого заказа, который оправдывал бы повышение допущений по прибыли в этом отчете.
|
Метрика или событие
|
Последнее значение
|
Сравнение
|
Основа
|
Инвестиционное значение
|
|
Выручка за 4 кв. 2026 фин. года
|
1 006,3 млн долл. США
|
109,3% г/г; 24,5% кв/кв
|
Выручка по GAAP
|
Широкий спрос на ИИ-оптику и загрузка мощностей ускоряются одновременно
|
|
Маржа в 4 кв.
|
47,4% валовая маржа по GAAP; 27,8% операционная маржа по GAAP
|
Плюс 1 410 б.п. и 2 950 б.п. г/г
|
GAAP
|
Загрузка производства и продуктовый микс преобразили потенциал прибыли
|
|
Скорректированная маржа в 4 кв.
|
50,4% валовая маржа; 36,6% операционная маржа
|
Плюс 1 260 б.п. и 2 160 б.п. г/г
|
Non-GAAP компании
|
Краткосрочная экономика больше напоминает дефицитную полупроводниковую платформу, чем традиционную оптику
|
|
Прогноз на 1 кв. 2027 фин. года
|
Выручка 1 225–1 275 млн долл. США
|
24,2% кв/кв в средней точке диапазона
|
Перспективы компании
|
Средняя точка предполагает годовой темп выручки на уровне 5,0 млрд долл. США
|
|
Прогноз по скорректированной прибыльности на Q1
|
39,5%–40,5% OM; 4,05–4,35 долл. США EPS
|
Выше скорректированных OM и EPS за Q4
|
Прогноз компании по non-GAAP
|
Повышает базу прибыли, но также устанавливает высокую планку для последующих кварталов
|
|
Закрытие 29 сентября
|
973,49 долл. США
|
Рост за день на 5,66%
|
Данные вторичного рынка
|
Расширение мультипликаторов оценки, а не только рост прибыли, теперь доминирует в чувствительности к снижению
|
Чистый убыток по GAAP за Q4 в размере 7,2 млрд долл. США не является свидетельством операционного коллапса. В первую очередь он отражает единовременный неденежный убыток от погашения долга в размере 7,8 млрд долл. США, вызванный конвертацией конвертируемых облигаций в капитал. Экономическая стоимость по-прежнему важна, поскольку количество обыкновенных акций в обращении выросло до 88,6 млн с 69,8 млн, а 2,9 млн привилегированных акций NVIDIA конвертируются в соотношении один к одному. Прибыль non-GAAP лучше описывает текущую операционную деятельность, тогда как оценка на акцию должна учитывать существенно более крупную базу акционерного капитала.
3. Фундаментальное качество
|
Показатель
|
2024 ФГ
|
2025 ФГ
|
Q4 2026 ФГ
|
2026 ФГ
|
Оценка исследования
|
|
Выручка
|
1 359,2 млн долл. США
|
1 645,0 млн долл. США
|
1 006,3 млн долл. США
|
3 014,0 млн долл. США
|
Рост исключительно сильный и охватывает всю продуктовую линейку
|
|
Валовая маржа по GAAP
|
18.5%
|
28.0%
|
47.4%
|
41.7%
|
Загрузка мощностей и продуктовый микс создали структурно выглядящий скачок
|
|
Операционная маржа по GAAP
|
Отрицательная 31.9%
|
Отрицательная 10.9%
|
27.8%
|
17.4%
|
Эффект масштаба постоянных затрат значителен, но цикличен
|
|
EPS по non-GAAP
|
Не используется
|
2.06 долл. США
|
3.23 долл. США
|
8.67 долл. США
|
Лучший показатель текущего тренда прибыли, но исключает значимые статьи
|
|
Операционный денежный поток
|
24,7 млн долл. США
|
126,3 млн долл. США
|
Не раскрывается отдельно
|
751,4 млн долл. США
|
Сильное улучшение, частично нивелированное оборотным капиталом
|
|
Свободный денежный поток
|
Отрицательный 108,3 млн долл. США
|
Отрицательный 104,7 млн долл. США
|
Не раскрывается отдельно
|
300,1 млн долл. США
|
Позитивный перелом, но это лишь 10.0% выручки
|
|
Капитальные затраты
|
133,0 млн долл. США
|
231,0 млн долл. США
|
Не раскрывается отдельно
|
451,3 млн долл. США
|
Необходимы для наращивания мощностей, но повышают риск для денежных потоков на пике цикла
|
|
Денежные средства плюс краткосрочные инвестиции / долг
|
Не показано
|
877,1 млн долл. США / 2 573,2 млн долл. США
|
2 738,4 млн долл. США / 1 637,4 млн долл. США
|
2 738,4 млн долл. США / 1 637,4 млн долл. США
|
Бухгалтерская чистая денежная позиция улучшилась, но разводнение из-за конвертируемых инструментов было существенным
|
Примечание: FCF равен операционному денежному потоку за вычетом затрат на приобретение основных средств и оборудования. FCF за FY2024 и FY2025 рассчитан на одной и той же основе. В столбцах денежных средств и долга за Q4 используется баланс на 27 июня 2026 года, поскольку отдельные подробные данные о квартальном денежном потоке в релизе не были представлены.
Рост и маржа. Качество выручки высокое, поскольку ускорился рост обеих товарных категорий, лазерная продукция обеспечила основную часть роста сегмента Components, а поставки облачных трансиверов резко увеличились. Валовая маржа в FY2026 выросла на 1 370 базисных пунктов. Компания объясняет около 54% улучшения валовой прибыли в денежном выражении снижением производственных затрат как доли выручки, 29% — благоприятной структурой продаж, и 17% — снижением амортизации нематериальных активов. Первые два фактора являются операционными; третий связан с бухгалтерским учетом.
Денежный поток и инвестиции. Генерация денежных средств значительно улучшилась, однако дебиторская задолженность выросла на 270,4 млн долларов США, а запасы — на 228,4 млн долларов США, поскольку компания наращивала мощности под спрос. Капитальные затраты почти удвоились, до 451,3 млн долларов США. Это рационально, если рост первого квартала сохранится, но любая пауза со стороны клиентов одновременно сократит выручку, усилит давление на загрузку производственных мощностей и приведет к зависанию запасов.
Баланс и распределение капитала. Денежные средства и краткосрочные инвестиции на конец года превышали балансовую стоимость долга примерно на 1,10 млрд долларов США. Однако это улучшение было частично профинансировано за счет продажи NVIDIA привилегированных акций на 2,0 млрд долларов США и выпуска новых конвертируемых облигаций с погашением в 2032 году. Количество находящихся в обращении обыкновенных акций увеличилось на 26,9% год к году. Привлеченный капитал укрепил цепочку поставок и снизил краткосрочный риск ликвидности, но существующие акционеры заплатили за это размыванием доли и более сложной структурой требований в расчете на акцию.
Конвертируемый долг усложняет сравнение стоимости предприятия (EV). В годовой отчетности облигации классифицируются как краткосрочные, поскольку держатели могут их конвертировать, а условия облигаций требуют денежного погашения основной суммы, тогда как избыточная стоимость конвертации может предполагать выплату денежными средствами или акциями. По состоянию на 14 августа запросы охватывали основную сумму в размере 757,8 млн долларов США. Следовательно, чистые денежные средства по бухгалтерскому учету не означают, что все денежные средства находятся в полном распоряжении компании, а балансовый долг занижает экономическую стоимость встроенного в облигации опциона. В этом отчете используются явно обозначенные чувствительности прибыли на акцию вместо представления кажущегося точным текущего полностью разводненного EV. Будущее количество разводненных акций и решения по финансированию остаются существенными для итогового результата.
Фундаментальный вывод. Фундаментальные показатели сильны: рост, маржа и ликвидность — всё улучшилось. Самая важная переменная — сохранится ли структура маржи Q1 FY2027 по мере масштабирования новых программ OCS, 1.6T, CPO, ELS и NPO. При сегодняшней оценке стабильности недостаточно; устойчивый потенциал роста требует продолжения увеличения объёмов без того, чтобы историческое снижение ASP в оптической отрасли нивелировало эффект от улучшения продуктового микса.
4. Отрасль и конкурентная среда
Lumentum конкурирует по всей цепочке создания стоимости в оптической связности — от лазеров и фотонных компонентов до трансиверов и систем коммутации. Кластеры ИИ требуют более высокой пропускной способности, меньшего энергопотребления на бит и увеличения оптической дальности. Пул прибыли смещается в сторону дефицитных лазерных мощностей, высокоскоростных модулей, передовой упаковки и оптической коммутации. Публичные компании раскрывают разные структуры бизнеса, поэтому рост выручки и валовая маржа являются более надёжными показателями, чем заявленные доли рынка.
|
Конкурентное измерение
|
Позиция Lumentum
|
Метрика масштаба и ограничение
|
Ключевые конкуренты или заменители
|
Инвестиционное значение
|
|
Спрос и клиенты
|
Прямое воздействие на гиперскейлеров, поставщиков ИИ-инфраструктуры и NEM
|
На двух крупнейших клиентов пришлось 41,6% выручки FY2026; их личности не раскрываются
|
Coherent, Ciena, вертикально интегрированные гиперскейлеры
|
Быстрые победы на этапе квалификации создают масштаб, но концентрация снижает устойчивость
|
|
Лазерные и компонентные технологии
|
Мощные лазеры, продукты 200G lane, лазерные источники CPO, взаимодействия по ELS и NPO
|
Вклад роста лазерного направления раскрыт, но знаменатель для расчета рыночной доли отсутствует
|
Coherent и азиатские поставщики фотоники
|
Дефицитность и вертикальная интеграция поддерживают премиальную маржинальность
|
|
Модули и системы
|
Облачные трансиверы и OCS
|
Выручка от облачных трансиверов выросла более чем на 173%; OCS превысил USD 90m
|
Coherent, Ciena и альтернативы, разработанные заказчиками
|
Расширяет содержание предложения, но несет риск ASP и исполнения
|
|
Производственные мощности
|
Собственное производство лазеров плюс контрактное производство
|
Капитальные затраты FY2026 составили USD 451.3m; данные о выходе годной продукции и мощностях отдельно не раскрываются
|
Масштаб Coherent и аутсорсинговая производственная платформа Fabrinet
|
Производственные мощности дают защиту только пока спрос и выход годной продукции остаются высокими
|
|
Контекст оценки
|
Премия за дефицит поддерживается сильным ростом прибыли и опциональностью ECOC
|
112,3x скорректированной EPS за 2026 ФГ; 57,9x annualized EPS по средней точке прогноза за Q1
|
Более широкий круг оптических аналогов быстро растет, но торгуется с иным продуктовым миксом
|
Акции требуют доминирования в категории, а не просто присутствия в отрасли
|
|
Компания
|
Последний сопоставимый период
|
Выручка или KPI
|
Рост и маржа
|
Операционный и инвестиционный статус
|
Конкурентный вывод
|
|
Lumentum
|
Q4 2026 ФГ, завершился 27 июня
|
Выручка USD 1 006,3 млн
|
109,3% г/г; 50,4% non-GAAP GM
|
Наращивание OCS, 1.6T, CPO, ELS и NPO; capex за 2026 ФГ — USD 451,3 млн
|
Операционный лидер с лучшим из раскрытых сочетанием роста и маржи
|
|
Coherent
|
Q4 2026 ФГ, завершился 30 июня
|
Выручка USD 2 045,5 млн
|
33,8% г/г; 40,2% non-GAAP GM
|
Более широкий портфель фотоники и расширение мощностей; прогноз на Q1 — USD 2,2–2,4 млрд
|
Лидер по масштабу и сильнейший прямой стратегический конкурент
|
|
Ciena
|
Q3 2026 ФГ, завершился 1 августа
|
Выручка 1 671,1 млн долл. США
|
37,0% г/г; скорректированная валовая маржа 46,4%
|
Лидер в области сетевых систем; прогноз по выручке на 2026 финансовый год повышен до 6,42 млрд долл. США в средней точке диапазона
|
Успешные позиции в оптических системах, но меньшая подверженность дефициту лазеров в чистом виде
|
|
Fabrinet
|
4 кв. 2026 финансового года, завершился 26 июня
|
Выручка 1 315,8 млн долл. США
|
44,6% г/г; non-GAAP валовая маржа 12,2%
|
Передовая производственная платформа для оптики; прогноз на 1 кв. — 1,375–1,425 млрд долл. США
|
Победитель по объёмам производства, но со структурно более низкой экономикой создания стоимости
|
Примечание: Периоды и структура бизнеса различаются. Lumentum и Coherent продают компоненты и системы, Ciena в большей степени ориентирована на сетевые системы и услуги, а Fabrinet является поставщиком услуг контрактного производства. Сравнение валовой маржи отражает уровень извлечения стоимости, а не сопоставимую рентабельность идентичной продукции.
Lumentum — ближайший операционный победитель в краткосрочной перспективе, поскольку его рост на 109,3% и скорректированная валовая маржа на уровне 50,4% превышают раскрытые сочетания показателей у выбранных аналогов. Coherent остается самым сильным стратегическим конкурентом, поскольку его квартальный масштаб в 2,05 млрд долларов США, широкая фотонная технологическая база и рост на 34% позволяют поддерживать больше клиентских программ. Ciena побеждает в системах оптических сетей, подтверждая, что спрос на пропускную способность для ИИ выходит за пределы компонентов внутри кластера. Fabrinet также наращивает объемы, однако ее валовая маржа non-GAAP на уровне 12,2% указывает на меньший захват валовой прибыли на каждый доллар выручки. По этому показателю компания является относительным аутсайдером, а не признанным проигравшим по доле рынка или доходности для акционеров. Оборачиваемость производства и эффективность капитала также имеют значение; одной лишь валовой маржи недостаточно, чтобы ранжировать доходность на инвестированный капитал.
В секторе несколько победителей; по нашей оценке, Lumentum остается чистым бенефициаром перехода отрасли, при этом основной риск для акций связан с асимметрией оценки. В цене ее акций компания уже заложена так, будто ее текущее лидерство станет устойчивым доминированием в категории. Улучшение выхода годных лазеров у конкурента, перенос проектирования модулей внутрь гиперскейлера или снижение ASP на подключаемые модули могут сократить мультипликатор Lumentum еще до снижения выручки.
5. Ключевые риски
-
Концентрация на гиперскейлерах. Если любой из двух крупнейших клиентов сократит закупки на 10%, задержит платформу или добавит второго поставщика, выручка может снизиться на десятки миллионов долларов до появления компенсирующих факторов. Более низкие объемы также уменьшат загрузку производственных мощностей, из-за чего операционная прибыль будет падать быстрее выручки.
-
Сжатие оценки. При 57,9-кратном годовом значении non-GAAP EPS, рассчитанном по середине диапазона прогноза за Q1, результат, который лишь соответствует прогнозу, все равно может вызвать снижение мультипликатора. При 45-кратной оценке того же run rate на уровне USD 16.80 стоимость снижается до USD 756.00. Для реализации этого риска не требуется падение прибыли; достаточно лишь меньшей готовности капитализировать отдаленный рост.
-
Разворот по производственным мощностям и оборотному капиталу. Капитальные затраты в FY2026 составили USD 451.3 million, запасы выросли на USD 228.4 million, а дебиторская задолженность увеличилась на USD 270.4 million. Если сроки спроса сместятся, FCF может стать отрицательным, тогда как загрузка мощностей и маржа будут снижаться одновременно.
-
Технологические и ценовые переходы. Программы 1.6T, CPO, NPO, ELS и OCS могут быть отложены, переработаны или вытеснены. Для традиционных оптических продуктов обычно характерна эрозия ASP; если объем и продуктовый микс больше не будут компенсировать снижение цен, валовая маржа non-GAAP может опуститься ниже контрольного порога 48%.
-
Разводнение доли и сложность конвертируемых инструментов. Количество обыкновенных акций выросло с 69,8 млн до 88,6 млн, NVIDIA владеет 2,9 млн конвертируемых привилегированных акций, а конвертируемые облигации сохраняют стоимость, чувствительную к капиталу. Дальнейшая конвертация или финансируемое за счет акционерного капитала расширение мощностей могут размыть прибыль на акцию, даже если прибыль компании в целом растет.
-
Торговые и экспортные ограничения. 79,2% выручки Lumentum приходится на поставки за пределы США, и компания прекратила отгрузки Huawei в соответствии с экспортными ограничениями. Более широкие меры контроля, тарифы или лицензионные ограничения могут ограничить клиентов или поставки ресурсов, а также привести как к потере выручки, так и к простаивающим мощностям.
6. Контрольный список для мониторинга
-
Выручка за 1-й квартал 2027 финансового года: не менее 1,225 млрд долларов США подтверждает текущий операционный тезис; результат ниже нижней границы ослабляет аргументы как в пользу роста, так и в пользу загрузки мощностей.
-
Операционная маржа Non-GAAP: 40% или выше подтверждает целевую экономику; ниже 37% будет указывать на ухудшение структуры продаж, выхода годной продукции или ценообразования.
-
Валовая маржа non-GAAP: 48% или выше подтверждает тезис о марже; ниже 48% его ослабляет. Сравнивайте этот порог только с базовым уровнем non-GAAP за Q4 в 50,4%, а не с уровнем GAAP в 47,4%.
-
Выручка OCS и рост облачных трансиверов: OCS должна существенно превысить базу FY2026 на уровне более USD 90 million, тогда как облачные модули должны сохранять сильный рост поставок без значительного размывания ASP.
-
Концентрация клиентов: снижение доли двух крупнейших клиентов с 41,6% в сторону 35% повысит устойчивость; дальнейшая концентрация увеличит риск зависимости от одной платформы.
-
Конверсия FCF: годовой FCF должен превысить 50% non-GAAP чистой прибыли по мере нормализации оборотного капитала; сохранение уровня около 38,4% FY2026 ослабит качество прибыли.
-
Исполнение у аналогов: сравнивайте выручку Coherent за Q1 с диапазоном USD 2.2–2.4 billion, выручку Ciena за Q4 — с USD 1.70–1.80 billion, а выручку Fabrinet за Q1 — с USD 1.375–1.425 billion. Широкое превышение ожиданий подтверждает спрос в секторе; промахи, специфичные для Lumentum, указывают на потерю доли рынка или проблемы с исполнением.
-
Конверсия продукта и количество акций: отслеживайте первоначальную доступность ELSFP в первой половине 2027 календарного года, последующие платные квалификации и разводнённое количество акций. Проскальзывание без компенсирующих продаж ослабляет сценарий роста; увеличение EPS за счёт поставок выше 5,40 USD за квартал приблизится к её годовому допущению по прибыли в 21,60 USD.
7. Источники