Автор: LBank Research Аналитик: Ludo
Дисклеймер: Этот отчет составлен и проанализирован на основе публично доступной информации и предназначен исключительно для обмена информацией и обсуждения результатов исследований. Он не является инвестиционным советом, рекомендацией по ценным бумагам, торговой инструкцией или какой-либо гарантией доходности. Обсуждаемые здесь операционная деятельность компании, оценки, рыночные цены и консенсус-прогнозы могут меняться со временем. Читателям следует самостоятельно проверять данные и принимать собственные решения. Отображаемая котировка LBank относится к токенизированной спотовой паре и не должна рассматриваться как цена закрытия базовых обыкновенных акций на Nasdaq.
1. Основной вывод
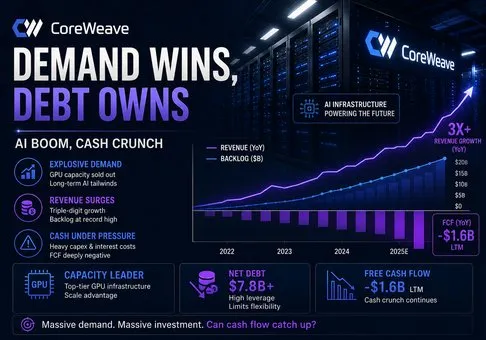
Общий вердикт: CoreWeave представляет собой наиболее очевидное отражение растущего спроса на ИИ-вычисления среди публично торгуемых активов, однако ее акции остаются непривлекательными с учетом риска. Дело в том, что колоссальный рост портфеля заказов достигается на фоне отрицательного свободного денежного потока, сильной зависимости от рефинансирования и процентных расходов, которые уже превышают скорректированную операционную прибыль. Решающим фактором здесь является то, сможет ли скорректированная операционная рентабельность расти быстрее стоимости обслуживания долга до того, как дефицит мощностей GPU пойдет на спад.
-
Спрос является исключительным и подтвержден контрактами. Выручка за второй квартал выросла на 112% в годовом исчислении до 2,575 млрд долларов США, активная мощность достигла 1,5 ГВт, а объем неисполненных обязательств по договорам (RPO) составил 103,7 млрд долларов США. Ожидается, что 41% от этого объема RPO будет признан к июню 2028 года, при этом более 25 млрд долларов США дополнительных обязательств клиентов, подписанных в начале третьего квартала, не были учтены. Это гораздо более убедительное доказательство, чем общие разговоры об ИИ: клиенты резервируют мощности на годы вперед.
-
Эффект операционного рычага начал проявляться, но он еще не достиг поставщиков капитала. Скорректированная операционная прибыль увеличилась с 21 млн долларов США в первом квартале до 128 млн долларов США во втором квартале, повысив скорректированную операционную маржу с 1% до 5%. Тем не менее, чистые процентные расходы во втором квартале составили 640 млн долларов США, что в пять раз превышает скорректированную операционную прибыль, а чистый убыток по GAAP составил 626 млн долларов США. Бизнес может демонстрировать скорректированную маржу EBITDA на уровне 59%, при этом уничтожая акционерную прибыль, поскольку амортизация и финансирование являются основными экономическими издержками, а не второстепенными корректировками.
-
Денежный поток положителен только до оплаты счетов за инфраструктуру. Операционный денежный поток за первое полугодие составил 3,663 млрд долларов США, чему способствовали поступления от доходов будущих периодов в размере 1,365 млрд долларов США и благоприятная динамика дебиторской задолженности. Денежные расходы на приобретение основных средств и оборудования составили 14,117 млрд долларов США, что привело к механически рассчитанному отрицательному свободному денежному потоку в размере 10,454 млрд долларов США. Финансовая деятельность обеспечила поступление 13,985 млрд долларов США. Практический вывод заключается в том, что клиенты подтверждают спрос, но кредиторы и новые акционеры финансируют его реализацию.
-
Оценка не компенсирует структуру баланса. Если исходить из 551 миллиона акций за июньский квартал и последней доступной справочной цены базового рынка на уровне около 86,25 доллара США, расчетная стоимость акционерного капитала составит около 47,5 миллиарда долларов США. Добавление примерно 35,1 миллиарда долларов США долга с правом регресса и без права регресса и вычитание 5,5 миллиарда долларов США денежных средств дает стоимость предприятия (EV) около 77 миллиардов долларов США, что примерно в 6,0 раз превышает среднее значение обновленного прогноза выручки на 2026 год в диапазоне от 12,4 до 13,2 миллиарда долларов США. Такой мультипликатор не выглядит завышенным для роста более чем на 100%, но он является весьма требовательным для компании, чей прогноз капитальных затрат на 2026 год в размере от 35 до 39 миллиардов долларов США примерно в три раза превышает годовую выручку.
-
Акции смогут показать динамику лучше рынка только в том случае, если расширение маржинальности опередит давление со стороны финансирования. Устойчивая скорректированная операционная рентабельность выше 15%, годовой темп выручки (run-rate) около 19,5 млрд долларов США и снижение процентных расходов в процентах от выручки опровергли бы осторожный прогноз. Тезис ослабнет еще сильнее, если скорректированная операционная рентабельность останется ниже 10%, в то время как ежегодные денежные капитальные затраты будут превышать операционный денежный поток более чем на 15 млрд долларов США. CoreWeave сегодня успешно привлекает спрос, но долг в настоящее время забирает слишком большую часть ее экономических выгод.
2. Обзор компании, структура бизнеса и ключевые операционные показатели
CoreWeave управляет специализированной облачной платформой для обучения искусственного интеллекта, инференса, обучения с подкреплением и других рабочих нагрузок, требующих ускоренных вычислений. В число ее клиентов входят лаборатории ИИ, гиперскейлеры, компании-разработчики ПО, финансовые институты и крупные предприятия. Компания закупает графические процессоры (GPU), сетевое оборудование, системы хранения данных, электроэнергию и мощности дата-центров, объединяет их с инструментами планирования и программным обеспечением, а затем продает гарантированный доступ или доступ по требованию к вычислительным мощностям. Таким образом, выручка признается по мере предоставления инфраструктуры и потребления клиентами контрактных услуг, а не в момент подписания контракта на будущие поставки.
Коммерческая модель находится на стыке гипермасштабируемого публичного облака и специализированного арендодателя инфраструктуры. Долгосрочные обязательства обеспечивают предсказуемость выручки и помогают финансировать выделенные активы, в то время как гибкие мощности и спотовые предложения повышают загрузку. CoreWeave Interconnect, SUNK, LOTA, ARENA, Weights & Biases, ARIA и Sandboxes добавляют уровень программного обеспечения и оркестрации. Этот уровень важен, поскольку по мере расширения предложения доходность от простой аренды GPU должна приблизиться к показателям традиционной инфраструктуры; дифференцированное планирование задач, инструменты разработчика и производительность инференса — наиболее надежный путь к сохранению долгосрочного контроля над ценообразованием.
|
Бизнес-уровень
|
Потребность клиента
|
Данные за II квартал
|
Экономический характер
|
Аналитическое суждение
|
|
Вычисления для ИИ
|
Крупные кластеры GPU для обучения моделей и инференса в рабочей среде
|
1,5 ГВт активной мощности и 3,7 ГВт законтрактованной мощности
|
Высокая предсказуемость выручки, крайне высокая начальная капиталоемкость
|
Преимущество масштаба реально, но доходность зависит от загрузки мощностей и стоимости финансирования
|
|
Зарезервированное облако
|
Зарезервированные мощности для ИИ-лабораторий и гипермасштабируемых провайдеров
|
RPO на сумму 103,7 млрд долларов США плюс более 25 млрд долларов США обязательств на начало третьего квартала
|
Длительный срок действия с обязательствами по поставке и обслуживанию
|
Бэклог снижает риск падения спроса, но увеличивает риски исполнения и концентрации
|
|
Гибкие и спотовые мощности
|
Переменные рабочие нагрузки и более краткосрочные обязательства корпоративных клиентов
|
Гибкое резервирование (Flex Reservations), спотовые мощности и выделенный инференс
|
Потенциально более высокая утилизация и лучшее ценообразование, но большая цикличность
|
Важный переход от нескольких мегаконтрактов к более широкой клиентской базе
|
|
Программное обеспечение и инструменты
|
Планирование, разработка моделей, наблюдаемость и кросс-облачный доступ
|
Weights & Biases, SUNK, ARIA, Sandboxes и LOTA
|
Более низкая приростная капиталоемкость при отдельной монетизации
|
Наиболее ценный стратегический уровень, однако финансовый вклад не раскрывается отдельно
|
CoreWeave диверсифицировала клиентскую базу, уйдя от одного доминирующего заказчика, но уровень концентрации остается высоким. Отчет 10-Q за Q2 показывает, что на Клиента А приходится 36% квартальной выручки, на Клиента B — 26%, а на Клиента C — 10%. Таким образом, три крупнейших клиента обеспечили 72% выручки. Это лучше, чем доля одного клиента в 71% в Q2 2025 года, но это не та диверсификация, которая характерна для традиционного публичного облака. Крупный контракт может быстро изменить объем невыполненных заказов; задержка сдачи дата-центра или пересмотр бюджета клиентом также могут существенно повлиять на квартальную выручку и коэффициент загрузки.
Основные операционные показатели и изменения
|
Показатель или событие
|
Q2 2026
|
Q2 2025
|
Изменение
|
Значение для инвесторов
|
|
Выручка
|
2 575
|
1 212
|
112%
|
Предоставление мощностей конвертирует законтрактованный спрос в отраженную выручку
|
|
Скорректированная операционная прибыль
|
128
|
200
|
-36%
|
Последовательное улучшение является значимым, но показатели в годовом исчислении остаются более слабыми
|
|
Скорректированная операционная рентабельность
|
5%
|
16%
|
-11 п.п.
|
Платформа еще не восстановила скорректированную операционную эффективность предыдущего периода
|
|
Чистые процентные расходы
|
640
|
267
|
140%
|
Затраты на финансирование растут быстрее выручки и доминируют в отчете о финансовых результатах акционеров
|
|
Чистый убыток
|
-626
|
-290
|
116%
|
Амортизация и процентные расходы препятствуют тому, чтобы скорректированная EBITDA дошла до держателей обыкновенных акций
|
|
Портфель будущей выручки
|
103,700
|
30,100
|
245%
|
Прогнозируемость спроса является самой сильной стороной тезиса, при условии соблюдения условий поставки
|
Суммы указаны в миллионах долларов США, за исключением процентов и процентных пунктов. Портфель будущей выручки не является выручкой по GAAP и включает подтвержденные обязательства, зависящие от доступности услуг и условий поставки. Основным изменением в квартале стал не просто рост выручки, а сочетание ввода почти 500 МВт активной мощности, последовательного расширения скорректированной операционной маржи и очередного роста гарантированного спроса. Это сочетание способствует быстрому росту выручки во второй половине года.
Рынку не следует путать рост объема неисполненных заказов с немедленной экономической выгодой. Ожидается, что сорок один процент RPO будет реализован в течение 24 месяцев, 39% — в период с 25 по 48 месяц, а оставшаяся часть — с 49 по 78 месяц. Активы должны быть приобретены до того, как большая часть этой выручки сможет быть признана. В результате рост объема неисполненных заказов ускоряет капитальные затраты и финансирование, тогда как выручка и денежные доходы поступают позже.
3. Фундаментальное качество
|
Показатель
|
II кв. 2025
|
I кв. 2026
|
II кв. 2026
|
I полугодие 2026
|
Оценка качества
|
|
Выручка
|
1 212
|
2 078
|
2 575
|
4 653
|
Исключительный рост и улучшение масштабов поставок
|
|
Операционная прибыль по GAAP
|
19
|
-144
|
-49
|
-193
|
Все еще отрицательное значение после экономически необходимой амортизации
|
|
Скорректированная EBITDA
|
753
|
1 157
|
1 510
|
2 667
|
Высокая прибыль до вычета амортизации, но она не является репрезентативным показателем распределяемых денежных средств
|
|
Чистые процентные расходы
|
267
|
536
|
640
|
1 176
|
Наиболее очевидное ограничение для прибыли на акционерный капитал
|
|
Операционный денежный поток
|
Н/Д
|
Н/Д
|
Н/Д
|
3 663
|
Существенно улучшился, частично за счет отложенной выручки и оборотного капитала
|
|
Капитальные затраты в денежной форме
|
Н/Д
|
Н/Д
|
Н/Д
|
14 117
|
Инфраструктурные расходы превышают генерацию операционного денежного потока
|
|
Свободный денежный поток
|
Н/Д
|
Н/Д
|
Н/Д
|
-10 454
|
Отрицательный показатель, рассчитанный как операционный денежный поток за вычетом денежных расходов на приобретение основных средств
|
Суммы указаны в миллионах долларов США. Свободный денежный поток рассчитывается как операционный денежный поток в размере 3,663 млрд долларов США минус 14,117 млрд долларов США денежных расходов на приобретение основных средств. Это консервативное определение исключает еще 9,796 млрд долларов США неоплаченного или профинансированного производителем (OEM) оборудования, поэтому фактические денежные капитальные затраты занижают общий объем инфраструктуры, добавленной за этот период.
Рост и маржинальность. Рост выручки является высококачественным в узком смысле, так как он подкреплен задействованными мощностями, признанной выручкой, отложенной выручкой и контрактными обязательствами. Он имеет более низкое качество с точки зрения доходности для акционеров, поскольку каждая дополнительная единица выручки требует большой базы установленных активов. Основные средства увеличились до 46,7 млрд долларов США по состоянию на 30 июня с 30,6 млрд долларов США на конец года.
Амортизация основных средств и оборудования в первом полугодии составила 2,5 млрд долларов США, что показывает, почему скорректированная EBITDA завышает экономическую прибыльность.
Движение денежных средств и капитальные затраты. Операционный денежный поток стал положительным, но этот переход частично обусловлен контрактным финансированием со стороны клиентов. Доходы будущих периодов в первом полугодии увеличились на 1,365 млрд долларов США, а за счет дебиторской задолженности высвободилось 607 млн долларов США. Это полезные источники финансирования, однако они влекут за собой обязательства по обслуживанию в будущем. Затем CoreWeave выпустила долговые обязательства на сумму 16,747 млрд долларов США, погасила долг на сумму 5,219 млрд долларов США и привлекла 2,982 млрд долларов США через частные размещения. Компания успешно финансирует свой рост, но пока не сделала его самофинансируемым.
Баланс и распределение капитала. Долг с правом регресса на 30 июня составил около 31,4 млрд долларов США, а долг без права регресса — около 3,7 млрд долларов США по сравнению с 5,5 млрд долларов США в виде денежных средств. Обязательства по операционной аренде добавили еще 16,3 млрд долларов США. Финансирование без права регресса защищает материнскую компанию от некоторых требований по конкретным проектам, но кредиторы по-прежнему имеют приоритет в отношении денежных потоков проектов. Июньский выпуск включал приоритетные облигации с купонами до 9,625% и 8,500% в евро. Капитал доступен, но он недешев.
Фундаментальный вывод. CoreWeave демонстрирует высокое качество спроса и низкое качество денежного потока на собственный капитал. Единственной наиболее важной переменной является скорректированная операционная прибыль после вычета амортизации по отношению к чистым процентным расходам. Пока это соотношение не приблизится к единице, рост в первую очередь подтверждает состоятельность клиентов и кредиторов, а не экономику обыкновенных акций.
4. Отраслевая и конкурентная среда
Облачная инфраструктура ИИ охватывает закупки GPU, строительство дата-центров, энергоснабжение, высокоскоростные сети, хранение данных, оркестрацию и программное обеспечение для разработчиков. CoreWeave конкурирует с AWS, Azure, Google Cloud и Oracle Cloud, а также со специализированными провайдерами, такими как Nebius, IREN, Lambda и Crusoe. Гиперскейлеры имеют более низкие затраты на финансирование и более широкую дистрибуцию среди предприятий. Специализированные провайдеры могут быстрее оптимизировать кластеры, принимать концентрированные рабочие нагрузки и активнее переходить на новые поколения GPU.
|
Аспект конкуренции
|
Позиция CoreWeave
|
Основные альтернативы
|
Экономический эффект
|
|
Доступ к GPU и системам
|
Тесное сотрудничество с NVIDIA и первый запуск систем Vera Rubin NVL72
|
Гиперскейлеры, Oracle, Nebius и другие облачные партнеры NVIDIA
|
Ранний доступ способствует росту бронирований, но ускоряет риск морального устаревания старых парков оборудования
|
|
Энергоснабжение и развертывание
|
1,5 ГВт активной и 3,7 ГВт законтрактованной мощности на 2-й квартал
|
Кампусы гиперскейлеров и операторы дата-центров с высокой обеспеченностью электроэнергией
|
Доступ к электроэнергии становится конкурентным преимуществом ("оборонительным рвом") только тогда, когда мощности вводятся в эксплуатацию вовремя и остаются загруженными
|
|
Контракты с клиентами
|
RPO в размере 103,7 млрд долларов США с крупными обязательствами со стороны ИИ-лабораторий и гиперскейлеров
|
Самостоятельное создание решений клиентами и мультиоблачные закупки
|
Прогнозируемость бизнеса исключительна, но 72%-я концентрация на трех крупнейших клиентах ограничивает гибкость при переговорах
|
|
Дифференциация за счет ПО
|
SUNK, W&B, ARIA, Sandboxes, LOTA и межоблачное соединение
|
Управляемые стеки ИИ от AWS, Azure, Google и Oracle
|
Программное обеспечение — это путь к устойчивой марже; отдельная экономика не раскрывается
|
|
Стоимость капитала
|
Крупная программа обеспеченного активами, необеспеченного, конвертируемого и акционерного финансирования
|
Балансы гиперскейлеров инвестиционного класса
|
CoreWeave должна обеспечивать более высокую доходность инфраструктуры для компенсации существенно более высокой стоимости финансирования
|
|
Компания
|
Последний сопоставимый показатель
|
Сигнал роста и маржинальности
|
Капитальная позиция
|
Конкурентный вывод
|
|
CoreWeave
|
Выручка за второй квартал — 2,575 млрд долларов США; RPO — 103,7 млрд долларов США
|
Рост выручки на 112%; скорректированная операционная маржа — 5%
|
Денежные капитальные затраты за первое полугодие — 14,1 млрд долларов США; валовой долг — около 35,1 млрд долларов США
|
Лидер по спросу и объему невыполненных заказов среди специализированных провайдеров; самая слабая конверсия денежных средств
|
|
Nebius
|
Выручка ИИ-облака в 1-м квартале — около 390 млн долларов США
|
Выручка облачного сегмента выросла на 841% с низкой базы; скорректированная маржа EBITDA облачного сегмента — около 45%
|
Наращивание мощностей на более ранней стадии при стратегических предоплатах со стороны клиентов
|
Более быстрый процентный рост, но значительно меньший масштаб поставок
|
|
Oracle
|
Последняя раскрытая квартальная выручка IaaS — около 4,9 млрд долларов США
|
Рост IaaS составил 84% в указанном периоде
|
Более широкие денежные потоки от ПО и менее рискованная дистрибуция в корпоративном сегменте
|
Самая сильная угроза среди специализированных гиперскейлеров, поскольку компания может предлагать в пакете базы данных и приложения
|
|
AWS
|
Выручка за 1-й квартал 2026 года — 37,7 млрд долларов США
|
Выручка выросла на 28% при значительно большем масштабе
|
Финансируется за счет операционного денежного потока Amazon и доступа к финансированию инвестиционного уровня
|
Победитель по масштабу и стоимости капитала; рост медленнее, потому что база сравнения значительно больше
|
Отчетные периоды и определения конкурентов различаются и используются для ориентировочного сопоставления операционных показателей. CoreWeave лидирует в борьбе за спрос на специализированные ИИ-облака, поскольку сочетает в себе аппаратное обеспечение нового поколения, быстрое развертывание и готовность финансировать очень крупные выделенные кластеры. AWS и Oracle выигрывают за счет стабильности финансирования. Nebius предлагает более чистую альтернативу на ранней стадии, но уступает CoreWeave в масштабе.
Вероятным победителем в индустрии станет не просто провайдер с самым большим портфелем заказов, а тот, кто эффективно конвертирует законтрактованную мощность в высокий уровень утилизации, не позволяя амортизации, процентам и высокой концентрации клиентов поглотить экономическую выгоду. В настоящее время CoreWeave выступает чистым победителем по доле выручки и чистым проигравшим с точки зрения устойчивости, обеспеченной запасом денежных средств. Будущий избыток предложения быстро выявит эту асимметрию, так как гиперскейлеры могут снижать цены и продолжать инвестиции во время спада.
5. Ключевые риски
-
Высокая концентрация клиентов превращает успех на стороне спроса в риск контрагента. На долю трех клиентов пришлось 72% выручки за второй квартал. Если один из них отложит развертывание, перенесет рабочие нагрузки на собственную инфраструктуру или пересмотрит условия ценообразования, уровень загрузки и выручка могут снизиться до того, как сократятся связанные с ними обязательства по долгу и амортизационные расходы.
-
Стоимость финансирования может помешать переносу эффекта операционного рычага на акционеров. Чистые процентные расходы во втором квартале в размере 640 млн долларов США превысили скорректированную операционную прибыль на 512 млн долларов США. Если процентные расходы останутся выше 20% от выручки, даже сильный показатель скорректированной EBITDA не обеспечит положительную чистую прибыль.
-
Устаревание GPU может сократить срок службы активов. Быстрое внедрение Blackwell и Rubin компанией CoreWeave повышает производительность, но может снизить остаточную стоимость старого оборудования. Более короткие сроки полезного использования увеличат амортизационные расходы и убытки от обесценения, а также снизят оценку на основе скорректированного показателя EBITDA.
-
Портфель неисполненных заказов условен и не является реальными денежными средствами на счете. RPO зависит от доступности услуг, их предоставления и оценки переменного возмещения. Экономическая ценность может быть ниже заявленной суммы, если мощности предоставляются с опозданием, растут сервисные кредиты или клиенты получают права на перепродажу.
-
Гиперскейлеры могут конкурировать за счет более дешевого капитала. AWS, Azure, Google и Oracle могут финансировать ИИ-инфраструктуру за счет своих более широких и приносящих доход направлений бизнеса. Если дефицит специализированных GPU снизится, CoreWeave может потребоваться снизить цены или согласиться на более короткие контракты при сохранении более высокой стоимости финансирования.
-
Размытие долей и корпоративное управление остаются существенными факторами. Закрытые размещения добавили акции по цене 87,20 и 109,00 долларов США в первом полугодии, конвертируемое финансирование может привести к будущему размытию долей, а акции класса B дают по десять голосов каждая. Владельцы обыкновенных акций финансируют рост, в то время как основатели сохраняют за собой концентрированный контроль над голосованием.
-
Недостатки финансового контроля повышают риски, связанные с отчетностью. В отчете по форме 10-Q за второй квартал указано, что по состоянию на 30 июня сохранялись существенные недостатки в ИТ-контроле, разделении обязанностей и укомплектованности финансовым персоналом. Неспособность устранить их до обязательной отчетности по внутреннему контролю за 2026 год может снизить уровень доверия и увеличить расходы на соблюдение нормативных требований.
6. Чек-лист мониторинга
-
Скорректированная операционная маржа: показатель выше 15% покажет, что эффект масштаба и ценообразование компенсируют амортизацию; показатель ниже 10% до конца года укрепит осторожный тезис.
-
Процентная нагрузка: чистые процентные расходы ниже 15% от выручки были бы благоприятным фактором; уровень выше 20% показал бы, что кредиторы по-прежнему забирают большую часть дополнительной экономической выгоды.
-
Разрыв свободного денежного потока: отслеживайте операционный денежный поток за вычетом денежных средств, направленных на приобретение имущества. Дефицит менее 5 млрд долларов США за полугодие станет признаком прогресса; очередной дефицит свыше 10 млрд долларов США будет означать сохранение зависимости от внешнего финансирования.
-
Конверсия RPO: сравните признанную выручку с 41% RPO, ожидаемыми к июню 2028 года. Более медленная конверсия без снижения капитальных затрат (capex) будет указывать на проблемы с предоставлением услуг или загрузкой мощностей.
-
Концентрация клиентов: доля трех крупнейших клиентов в выручке ниже 60% укрепит устойчивость бизнеса; возврат показателя на уровень выше 75% повысит риск пересмотра условий контрактов и риск контрагента.
-
Активная мощность и уровень загрузки: рост мощности должен приводить к росту выручки быстрее, чем происходит начисление амортизации. Ввод новых активных мощностей без последующего роста маржинальности будет негативным сигналом.
-
Стоимость капитала: отслеживайте ставки по новым купонам, спреды рефинансирования, процентные выплаты в денежной форме и распределение между долгом с правом регресса и без права регресса. Снижение спредов важнее, чем номинальный объем финансирования.
-
Продажи инсайдеров и размытие доли: несколько планов в рамках Правила 10b5-1 могут вступить в силу в конце августа или сентябре 2026 года. Выпуск новых акций, конвертируемых ценных бумаг или крупные продажи со стороны инсайдеров увеличат предложение и снизят долю участия на акцию.
7. Источники