Автор: LBank Research Аналитик: Ludo
Дисклеймер: Этот отчет составлен и проанализирован на основе публично доступной информации и предназначен исключительно для обмена информацией и исследовательского обсуждения. Он не является инвестиционным советом, рекомендацией по ценным бумагам, торговой инструкцией или какой-либо гарантией доходности. Деятельность компании, оценки, рыночные цены и консенсус-ожидания, обсуждаемые здесь, могут меняться со временем. Читателям следует самостоятельно проверять данные и принимать собственные решения.
1. Основной вывод
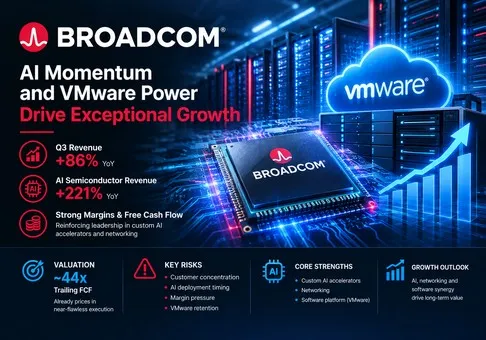
Общая оценка: Broadcom — это выдающаяся инфраструктурная компания, чье масштабирование полупроводников для ИИ и денежный двигатель VMware теперь усиливают друг друга, однако стоимость акций по-прежнему закладывает почти безупречное исполнение; в связи с этим соотношение риска и прибыли умеренно негативное при оценке примерно в 45-кратный объем свободного денежного потока за прошлые периоды, а решающей переменной является конверсия выручки от специализированных ИИ-ускорителей.
-
Операционный результат был выдающимся, но ожидания уже стали запредельными. Выручка за третий квартал 2026 финансового года выросла на 86% в годовом исчислении до 29,6 млрд долларов США, операционная прибыль по GAAP увеличилась на 171% до 16,0 млрд долларов США, а свободный денежный поток увеличился почти вдвое, до 13,7 млрд долларов США. Тем не менее, 3 сентября акции снизились на 2,7% после того, как руководство спрогнозировало выручку за четвертый квартал финансового года на уровне примерно 34,8 млрд долларов США, что оказалось немного ниже неофициального консенсус-прогноза, приводимого в рыночных отчетах. Инвестиционный вывод очевиден: простого превышения текущих показателей уже недостаточно; Broadcom необходимо продолжать повышать планку ожидаемых доходов от ИИ.
-
Полупроводники для ИИ стали основой всей компании, а не просто одним из направлений роста. Выручка в сегменте полупроводников для ИИ за третий квартал достигла 16,7 млрд долларов США, увеличившись на 221% в годовом исчислении и на 54% по сравнению с предыдущим кварталом. Это составило около 56% консолидированной выручки и 80% выручки полупроводникового сегмента. Руководство ожидает, что в четвертом квартале этот показатель достигнет 21,7 млрд долларов США, что увеличит долю ИИ-решений примерно до 62% от прогнозируемой выручки группы. Такая концентрация обеспечивает мощный рычаг для роста прибыли, но также делает сроки развертывания у клиентов и долговечность побед в тендерах на проектирование (design-win) ключевыми рисками для оценки стоимости.
-
VMware успешно справляется со своей ролью стабилизатора маржинальности и денежного потока. Выручка от инфраструктурного программного обеспечения выросла на 29% до 8,8 млрд долларов США, в то время как продажи полупроводниковых решений увеличились на 127% до 20,8 млрд долларов США. Несмотря на значительно большую долю полупроводников в структуре доходов, операционная маржа не по GAAP в третьем квартале осталась на уровне примерно 68%, а в четвертом квартале прогнозируется на уровне около 66%. Таким образом, ПО защищает экономические показатели группы, в то время как специализированные ускорители и сетевые решения выступают драйверами роста; существенное замедление продления подписок на VMware Cloud Foundation лишит компанию этого буфера.
-
Конверсия денежных средств находится на отличном уровне, но в стоимости акций все еще учтены несколько лет успешного масштабирования. Свободный денежный поток за третий квартал составил 46% от выручки, а свободный денежный поток за девять месяцев — 31,9 млрд долларов США. При цене закрытия на 8 сентября в размере 368,66 доллара США и расчетной рыночной стоимости акционерного капитала около 1,75 трлн долларов США скользящий свободный денежный поток составляет примерно 39,4 млрд долларов США, что предполагает доходность свободного денежного потока на уровне около 2,3%, или примерно 44-кратное значение скользящего свободного денежного потока. Это можно обосновать только в том случае, если масштабирование выручки от ИИ продолжит идти быстрыми темпами, а маржинальность останется структурно высокой.
-
Этот тезис может быть опровергнут при достижении конкретных операционных пороговых показателей. Конструктивный взгляд на перспективы бизнеса укрепится, если выручка от полупроводников для ИИ в четвертом квартале достигнет как минимум 21,7 млрд долларов США, консолидированная выручка составит примерно 34,8 млрд долларов США, а операционная маржа non-GAAP удержится на уровне около 66%. Прогноз ухудшится, если выручка от ИИ окажется ниже целевого показателя компании более чем на 5%, маржа свободного денежного потока группы упадет ниже 40%, а рост сегмента инфраструктурного ПО снизится ниже 15%. Взгляд на акции станет более привлекательным либо благодаря существенно более высокой денежной прибыли, либо при более низкой оценке стоимости бизнеса, а не только за счет расширения нарратива.
Центральная цепочка передачи поддается прямому расчету. Увеличение выручки от полупроводников для ИИ с 16,7 млрд долларов США в Q3 до прогнозируемых 21,7 млрд долларов США в Q4 добавляет 5,0 млрд долларов США в последовательном исчислении. Сохранение выручки, не связанной с ИИ, на уровне Q3 обеспечит выручку группы в размере около 34,6 млрд долларов США, что близко к прогнозируемому показателю в 34,8 млрд долларов США. Применение прогнозируемой операционной маржи не по GAAP на уровне 66% дает примерно 23,0 млрд долларов США квартальной операционной прибыли. Таким образом, масштабы операционного роста достаточно велики, чтобы оправдать рост прибыли, но текущая оценка требует, чтобы этот переход повторился и за пределами одного квартала.
2. Обзор компании, структура бизнеса и ключевые операционные показатели
Broadcom разрабатывает полупроводники и инфраструктурное программное обеспечение для критически важных вычислений и систем связи. Ее портфель полупроводниковых решений охватывает специализированные ускорители ИИ, микросхемы для коммутации и маршрутизации Ethernet, сетевые адаптеры, компоненты оптического и физического уровней, технологии широкополосного доступа, беспроводной связи, подключения систем хранения данных и промышленного применения. Компания в основном поставляет высокотехнологичные устройства и интеллектуальную собственность в рамках длительных жизненных циклов продукции, зачастую разрабатывая специализированные чипы совместно с небольшим числом гипермасштабируемых клиентов.
Инфраструктурное программное обеспечение объединяет VMware Cloud Foundation с решениями для мейнфреймов, кибербезопасности, автоматизации предприятий и сетей хранения данных Fibre Channel. Клиенты оплачивают продукты по подписке, срочным лицензиям, а также в рамках соглашений о техническом обслуживании и поддержке. Данная база программного обеспечения менее циклична по сравнению с поставками полупроводников и стала для Broadcom основным источником регулярных доходов, рычагом для продления контрактов и фактором стабильности маржинальности.
|
Бизнес в III квартале 2026 финансового года
|
Продукты и клиенты
|
Выручка
|
В годовом исчислении
|
Структура выручки
|
Аналитическое заключение
|
|
Полупроводниковые решения
|
Специализированные ИИ-ускорители, решения для Ethernet и оптических сетей, средства связи, системы хранения данных, широкополосный доступ, беспроводная связь и промышленный кремний, поставляемые гиперскейлерам и производителям оборудования
|
20,84 млрд долларов США
|
127%
|
70%
|
Драйвер роста; во все большей степени определяется клиентскими программами в сфере ИИ
|
|
Инфраструктурное ПО
|
Частное облако VMware, мейнфреймы, безопасность, корпоративное ПО и сети Fibre Channel для крупных организаций
|
8,75 млрд долларов США
|
29%
|
30%
|
Стабильный источник регулярной маржи, однако удержание клиентов должно оправдать модель ценообразования после приобретения
|
|
Итого
|
Интегрированная платформа полупроводников и инфраструктурного ПО
|
29,59 млрд долларов США
|
86%
|
100%
|
Высокорастущая ИИ-платформа с необычайно высокой конверсией денежных средств
|
Сдвиг в структуре продаж выглядит кардинальным. Полупроводниковые решения составляли 57% выручки годом ранее и 70% в третьем квартале 2026 финансового года. Внутри этого сегмента выручка от ИИ-полупроводников в размере 16,7 млрд долларов США составила примерно четыре пятых от общего показателя сегмента. Таким образом, фактически Broadcom менее диверсифицирована, чем предполагает представление отчетности по двум сегментам. VMware и традиционные полупроводниковые направления остаются важными, но краткосрочный рост, пересмотр прогнозов прибыли и мультипликатор оценки теперь определяются внедрением специализированных ускорителей и сетевых решений.
Ключевые операционные показатели и изменения
Публикация финансового отчета от 2 сентября стала непосредственным триггером для проведения анализа. Отчет подтвердил, что июньский прогноз выручки от ИИ-полупроводников на третий квартал в размере 16,0 млрд долларов США был превышен, однако снижение стоимости акций 3 сентября показало, что инвесторы были сосредоточены на следующем шаге ускорения роста, а не на фактическом превышении ожидаемых показателей.
|
Показатель или событие
|
Последнее значение
|
Сравнение
|
База расчета
|
Значение для инвесторов
|
|
Выручка
|
29,59 млрд долларов США
|
86% в годовом исчислении; 33% к предыдущему кварталу
|
GAAP, III квартал 2026 ф. г.
|
Поставки ИИ-решений обеспечили еще один резкий скачок базы доходов
|
|
Выручка от полупроводников для ИИ
|
16,7 млрд USD
|
221% в годовом исчислении; 54% по сравнению с предыдущим кварталом
|
Категория, определяемая компанией
|
Broadcom превратилась в концентрированный инструмент инвестирования в специализированный ИИ и сетевые технологии
|
|
Операционная прибыль по GAAP / non-GAAP
|
15,96 млрд USD / 20,10 млрд USD
|
171% / 92% в годовом исчислении
|
Показатель non-GAAP не включает амортизацию, компенсации акциями, реструктуризацию и другие статьи
|
Сильный операционный рычаг, но скорректированный показатель не включает квартальную компенсацию акциями в размере 2,0 млрд USD
|
|
Операционный денежный поток / свободный денежный поток
|
14,20 млрд USD / 13,67 млрд USD
|
98% / 95% в годовом исчислении
|
Свободный денежный поток равен операционному денежному потоку за вычетом капитальных затрат в размере 0,53 млрд USD
|
Маржа свободного денежного потока в 46% подтверждает эффективность облегченной модели активов
|
|
Прогноз на IV квартал
|
Выручка 34,8 млрд USD; операционная маржа non-GAAP 66%
|
Рост выручки на 93%
|
Прогноз компании на квартал, заканчивающийся 1 ноября 2026 года
|
Предполагает операционную прибыль по non-GAAP в размере примерно 23,0 млрд USD
|
|
Реакция рынка
|
Снижение на 2,7% 3 сентября
|
Цена закрытия 357,16 USD против предыдущего закрытия 367,24 USD
|
Данные вторичного рынка на определенную дату
|
Подтверждает повышенную барьерную ставку, несмотря на отличный рост в отчетности
|
Broadcom показала не просто рядовое превышение прогнозов. Выручка от ИИ за третий квартал превысила предыдущий прогноз в 16,0 млрд USD примерно на 0,7 млрд USD, в то время как прогноз на четвертый квартал предполагает последовательный рост еще на 5,0 млрд USD. Тем не менее, прогноз оказался лишь немного ниже неофициального консенсус-прогноза, приводимого после публикации. Таким образом, реакция акций отражает скорее проблему оценки, нежели ухудшение показателей бизнеса: фундаментальные показатели в отчетности ускоряются, в то время как ожидания растут почти так же быстро.
3. Фундаментальное качество
|
Показатель
|
2025 ф. г.
|
3 кв. 2025 ф. г.
|
3 кв. 2026 ф. г.
|
Девять месяцев 2026 ф. г.
|
Оценка аналитиков
|
|
Выручка
|
63,89 млрд USD
|
15,95 млрд USD
|
29,59 млрд USD
|
71,09 млрд USD
|
ИИ вывел масштабы выручки и темпы роста на новый уровень
|
|
Валовая маржа по GAAP
|
Приблизительно 68%
|
67,1%
|
69,1%
|
69,0%
|
Давление со стороны структуры продаж было с избытком компенсировано эффектом масштаба и экономикой программного обеспечения
|
|
Операционная прибыль по GAAP
|
25,47 млрд USD
|
5,89 млрд USD
|
15,96 млрд USD
|
35,31 млрд USD
|
Операционный рычаг реален даже до корректировок
|
|
Разводненная прибыль на акцию (EPS) по GAAP
|
4,77 USD
|
0,85 USD
|
2,68 USD
|
6,09 USD
|
Прибыль быстро догоняет оценку стоимости
|
|
Операционный денежный поток
|
27,54 млрд USD
|
7,17 млрд USD
|
14,20 млрд USD
|
32,95 млрд USD
|
Рост денежных средств в целом подтверждает рост отраженной прибыли
|
|
Свободный денежный поток
|
26,91 млрд USD
|
7,02 млрд USD
|
13,67 млрд USD
|
31,94 млрд USD
|
Исключительная конверсия, хотя оборотный капитал увеличивается
|
|
Капитальные затраты
|
0,62 млрд USD
|
0,14 млрд USD
|
0,53 млрд USD
|
1,01 млрд USD
|
По-прежнему мало активов, но внебалансовые обязательства по стойкам и системам расширяются
|
|
Денежные средства / валовой долг
|
|
10,72 млрд USD / не указано
|
23,98 млрд USD / 59,42 млрд USD
|
Не применимо
|
Чистый долг снизился примерно до 35,4 млрд USD и является управляемым на фоне генерации денежных средств
|
Примечание: валовая маржа рассчитывается как отношение отраженной в отчетности валовой маржи к выручке. Свободный денежный поток — это показатель операционного денежного потока компании за вычетом расходов на приобретение основных средств. Совокупный долг за 2025 ф. г. объединяет краткосрочные и долгосрочные долговые обязательства. Совокупный долг за третий квартал 2026 ф. г. складывается из краткосрочного долга в размере 2,25 млрд долларов США и долгосрочного долга в размере 57,17 млрд долларов США.
Рост и маржинальность. Качество роста Broadcom необычайно высоко, поскольку ускорение роста выручки сопровождается увеличением рентабельности по GAAP. Валовая маржа по GAAP в третьем квартале достигла около 69,1% по сравнению с 67,1% годом ранее, даже несмотря на то, что доля полупроводников в структуре продаж увеличилась на 13 процентных пунктов. Этот результат свидетельствует о том, что масштаб, ценность продуктов и прибыльность программного обеспечения компенсируют более низкую структурную маржинальность аппаратного обеспечения. Тем не менее концентрация на полупроводниках для ИИ означает, что квартальный рост станет менее плавным, так как отдельные программы клиентов переходят от стадии разработки и квалификации к этапу серийного развертывания.
Денежный поток и капиталоемкость. Компания конвертировала 46% выручки за третий квартал в свободный денежный поток. Дебиторская задолженность выросла до 13,7 млрд долларов США, а объем запасов увеличился вдвое по сравнению с концом финансового года — до 4,5 млрд долларов США, что соответствует значительно более крупной базе поставок, но также требует внимания. Прямые капитальные затраты Broadcom остаются низкими, поскольку внешние полупроводниковые заводы и партнеры по корпусированию владеют большей частью производственных активов. В отчетности за июньский квартал также раскрыта схема, в рамках которой партнер-инвестор приобретает определенные ИИ-стойки и сдает их в аренду клиентам, а Broadcom выступает гарантом по арендным обязательствам клиентов. Такая структура позволяет сохранить показатели эффективности капитала в отчетности, создавая при этом условный риск, не отражаемый в простых капитальных затратах.
Баланс и распределение капитала. Объем денежных средств увеличился на 7,8 млрд долларов США за первые девять месяцев, в то время как валовой долг сократился примерно на 5,7 млрд долларов США по сравнению с концом финансового года. Чистый долг на уровне около 35,4 млрд долларов США составляет менее четверти от операционного денежного потока за третий квартал в годовом исчислении. Таким образом, баланс достаточно устойчив для выплаты дивидендов и погашения долга. Однако компенсации акциями за девять месяцев в размере 6,3 млрд долларов США и обратный выкуп на сумму 8,45 млрд долларов США означают, что заявленные объемы выкупа акций не следует путать с эквивалентным созданием акционерной стоимости в расчете на одну акцию.
Фундаментальный вывод. Фундаментальные показатели бизнеса сильны. Единственная наиболее важная переменная в будущем — это не рост выручки группы сам по себе; важно то, смогут ли специализированные программы в области ИИ-ускорителей и сетевых решений поддерживать очень высокие темпы роста без концентрации клиентов, сложных структур финансирования или снижения доли маржинального оборудования, ухудшающего конверсию свободного денежного потока.
4. Отраслевой и конкурентный ландшафт
Broadcom конкурирует на нескольких смежных рынках, а не в одной категории полупроводников. NVIDIA доминирует на рынке коммерческих ИИ-ускорителей и связанной с ними программной экосистемы. AMD масштабирует альтернативную коммерческую платформу GPU и серверных стоек. Marvell напрямую конкурирует в сегментах заказных чипов, сетевого взаимодействия дата-центров и оптических DSP. Arista продает высокопроизводительные системы Ethernet, которые часто включают коммерческие чипы, в том числе микросхемы Broadcom, одновременно борясь за контроль над сетевой архитектурой. В сфере ПО VMware конкурирует с публичными облаками, Nutanix, Red Hat, Microsoft, а также платформами виртуализации и контейнеризации с открытым исходным кодом.
|
Направление конкуренции
|
Подтвержденная позиция Broadcom
|
Показатель масштаба и ограничения
|
Конкуренты или заменители
|
Влияние на оценку стоимости
|
|
Специализированные вычисления для ИИ
|
Выручка в размере 16,7 млрд долларов США от продажи полупроводников для ИИ в третьем квартале включает специализированные ускорители и сетевые решения
|
Компания не разделяет выручку от продаж ускорителей и сетевых решений, а также не раскрывает объемы поставок на уровне отдельных клиентов
|
Коммерческие графические процессоры NVIDIA, AMD Instinct, заказные чипы Marvell, внутренние команды гиперскейлеров
|
Победы в тендерах на проектирование (design wins) могут приносить многолетний доход, но высокая концентрация увеличивает риск дюрации прибыли
|
|
Сетевые технологии для ИИ
|
Широкий портфель решений, включающий коммутаторы Ethernet, маршрутизацию, сетевые карты (NIC), микросхемы физического уровня (PHY) и оптические соединения
|
Нет единого общедоступного знаменателя для расчета доли рынка
|
NVIDIA InfiniBand и Ethernet, системы Arista, решения для подключения Marvell, Cisco
|
Внедрение Ethernet увеличивает ценность решений Broadcom в расчете на один ИИ-кластер
|
|
Программное обеспечение для частного облака
|
VMware Cloud Foundation является основным продуктом, дополненным портфелями решений для мейнфреймов и безопасности
|
Выручка от инфраструктурного ПО в размере 8,75 млрд долларов США формируется не только за счет VMware
|
Microsoft, публичное облако, Nutanix, Red Hat, виртуализация с открытым исходным кодом
|
Удержание клиентов и ценообразование определяют, заслуживает ли программное обеспечение премии за регулярную выручку
|
|
Цепочка поставок
|
Облегченная модель активов (asset-light) опирается на партнеров в сфере полупроводникового производства, передовой упаковки чипов, памяти, оптики и системной интеграции
|
Прямые капитальные затраты недооценивают объем капитала экосистемы, необходимого для роста поставок
|
Конкуренция клиентов за мощности TSMC, корпусирования, HBM, подложек и оптики
|
Низкие капитальные затраты поддерживают денежный поток, но дефицит может помешать конвертации в выручку
|
|
Экономика клиентов
|
Кастомные продукты снижают затраты на конкретные рабочие нагрузки и увеличивают контроль со стороны клиентов
|
Валовая маржа на уровне клиентов или юнит-экономика не раскрываются
|
Гибкость графических процессоров общего назначения против эффективности специализированных чипов
|
Broadcom выигрывает там, где масштаб оправдывает кастомизацию; коммерческие GPU побеждают там, где преобладает гибкость
|
|
Компания
|
Последний сопоставимый период
|
Выручка или ключевой KPI
|
Рост / маржа
|
Операционный и инвестиционный статус
|
Конкурентный вывод
|
|
Broadcom
|
3-й квартал 2026 финансового года, закончившийся 2 августа
|
Выручка 29,6 млрд долларов США; выручка от полупроводников для ИИ 16,7 млрд долларов США
|
Рост выручки на 86%; валовая маржа по GAAP 69,1%
|
Кастомные ускорители, сетевые технологии Ethernet и VMware масштабируются совместно
|
Чистый победитель в сегменте кастомных ИИ-решений и сетевых технологий, где главным сдерживающим фактором является оценка стоимости
|
|
NVIDIA
|
2-й квартал 2027 финансового года, закончившийся 26 июля
|
Выручка 96,2 млрд долларов США; выручка сегмента дата-центров 89,0 млрд долларов США
|
рост выручки на 106%; валовая маржа по GAAP 75,0%
|
Rubin в производстве; полностековые вычисления и сетевые решения остаются лидерами по масштабируемости
|
Абсолютный лидер в инфраструктуре ИИ и сильнейшая альтернатива Broadcom в сфере вычислений
|
|
AMD
|
II квартал 2026 года, завершившийся 27 июня
|
выручка 11,5 млрд долларов США; выручка сегмента дата-центров 6,7 млрд долларов США
|
рост выручки на 50%; валовая маржа по GAAP 54%
|
Helios, EPYC, Instinct и Pensando расширяют линейку решений уровня стойки
|
Улучшающаяся коммерческая альтернатива, но все еще отстает от NVIDIA по экосистеме и от Broadcom по масштабам заказных решений
|
|
Marvell
|
II квартал 2027 финансового года, завершившийся 1 августа
|
выручка 2,74 млрд долларов США
|
рост выручки на 37%; валовая маржа по GAAP 53,1%
|
Специализированные чипы и решения для подключения инфраструктуры данных растут с более низкой базы
|
Серьезный прямой конкурент, но Broadcom выигрывает за счет масштаба и текущей конверсии выручки
|
|
Arista Networks
|
II квартал 2026 года, завершившийся 30 июня
|
Первый квартал с выручкой более 3,0 млрд долларов США
|
рост прибыли на акцию (EPS) не по GAAP на 40%
|
Сетевые системы AI Ethernet выигрывают от развертывания гипермасштабируемых сетей
|
Лидер на системном уровне, часто дополняющий полупроводниковые решения Broadcom
|
Примечание: финансовые календари и определения бизнес-показателей различаются. Выручка Broadcom от полупроводников для ИИ объединяет специализированные ускорители и сетевые решения, в то время как выручка подразделений Data Center компаний NVIDIA и AMD включает более широкие портфели вычислительных и сетевых продуктов. Заголовок пресс-релиза Arista дает наиболее близкий текущий ориентир масштаба, а не полностью сопоставимую сегментную метрику.
NVIDIA получает наибольшую абсолютную долю прибыли в сфере ИИ, поскольку ее коммерческая платформа объединяет передовые ускорители, сетевые решения, системы и глубокую экосистему программного обеспечения. Broadcom лидирует в сегменте специализированных чипов и решений Ethernet, так как гиперскейлеры стремятся к оптимизации затрат под конкретные нагрузки и более полному контролю над архитектурой. AMD укрепляет свои позиции, но остается догоняющим игроком; Marvell располагает надежными технологиями, однако на данный момент конвертирует в прибыль гораздо меньшую базу доходов. Arista также находится в выигрыше, но в основном на уровне сетевых систем и программного обеспечения, где ее рост дополняет спрос на коммутационные чипы Broadcom.
Таким образом, Broadcom является чистым бенефициаром цикла развития ИИ-инфраструктуры. Ее преимущество заключается не в том, что специализированные ASIC вытесняют GPU. Напротив, общий объем рынка становится достаточно большим для сосуществования коммерческих GPU-кластеров и специализированных ускорителей клиентов. Broadcom извлекает выгоду, когда рабочая нагрузка стабильна, объемы очень велики, а клиенты могут обосновать затраты на разработку. Недостаток заключается в том, что эта модель привязывает выручку к дорожным картам небольшого числа клиентов, делая любую задержку в проектировании более заметной, чем в бизнесе с диверсифицированной коммерческой продукцией.
5. Ключевые риски
-
Концентрация клиентов и сроки развертывания. Если крупный гиперскейлер задержит разработку специализированного ускорителя, сменит поставщика или сократит планы по развертыванию, прямые потери выручки будут усугублены снижением спроса на сетевое и оптическое оборудование. Показатель сегмента ИИ-полупроводников за четвертый квартал ниже примерно 20,6 млрд долларов США (более чем на 5% ниже прогноза) станет ранним предупреждающим сигналом.
-
Сжатие ожиданий и оценки. При цене акций, примерно в 44 раза превышающей фактический свободный денежный поток и примерно в 17 раз — ожидаемую выручку за 2026 финансовый год исходя из стоимости предприятия (EV), для поддержания курса требуется рост, выходящий далеко за рамки следующего квартала. Простое соответствие прогнозам без улучшения траектории на 2027 и 2028 финансовые годы может привести к снижению мультипликатора даже на фоне роста прибыли.
-
Размывание маржинальности из-за изменения структуры продаж аппаратного обеспечения. Доля полупроводниковых решений в выручке увеличилась до 70% против 57% годом ранее. Если операционная маржа не по GAAP упадет ниже 63% или маржинальность по свободному денежному потоку опустится ниже 40% на фоне роста выручки от ИИ, рынок может прийти к выводу, что рост масштабов выручки достигается за счет снижения экономической эффективности бизнеса.
-
Риски, связанные с продлением контрактов VMware и экосистемой. Клиенты могут противодействовать консолидации контрактов, повышению цен или пакетированию продуктов и переносить рабочие нагрузки в публичные облака, решения Nutanix, Red Hat или стеки с открытым исходным кодом. Рост сегмента инфраструктурного ПО ниже 15% будет указывать на ослабление стабилизирующей роли денежного потока.
-
Риски цепочки поставок и условного финансирования. Broadcom зависит от сторонних контрактных производств (фаундри), передовых методов упаковки чипов, HBM, подложек, оптики и партнеров по сборке стоек. Ограничения производственных мощностей могут привести к задержке признания выручки, в то время как гарантии по лизингу или другие структуры партнерского финансирования могут создавать обязательства, не отраженные напрямую в капитальных затратах.
-
Бухгалтерские корректировки и риск разводнения акций. Операционная прибыль non-GAAP за третий квартал превысила операционную прибыль по GAAP на 4,1 млрд долларов США, а расходы на вознаграждения на основе акций за девять месяцев достигли 6,3 млрд долларов США. Если обратный выкуп не сможет компенсировать эмиссию или если скорректированные показатели продолжат расходиться с денежной стоимостью в расчете на акцию, отражаемый рост non-GAAP будет преувеличивать реальную экономическую выгоду для акционеров.
-
Долг, регулирование и наследие приобретений. Совокупный долг в размере около 59,4 млрд долларов США на сегодняшний день является управляемым, однако более высокие процентные расходы, налоговые изменения, регуляторные требования в отношении VMware или еще одно крупное приобретение могут перенаправить денежные средства в ущерб сокращению долга и выплатам акционерам.
6. Контрольный список для мониторинга
-
Выручка от полупроводников для ИИ за IV квартал 2026 финансового года: не менее 21,7 млрд долларов США подкрепляет этот тезис; значение ниже 20,6 млрд долларов США существенно ослабляет его.
-
Консолидированная выручка за IV квартал: приблизительно 34,8 млрд долларов США — это минимальный показатель для подтверждения стабильного развития; недовыполнение плана более чем на 2% укажет на проблемы с поставками или на слабый спрос в сегментах, не связанных с ИИ.
-
Операционная рентабельность по non-GAAP: на уровне около 66% подтверждает эффект масштаба; показатель ниже 63% укажет на давление со стороны структуры продаж оборудования или ценообразования.
-
Рентабельность по свободному денежному потоку: показатель выше 42% оправдывает премию за качество; уровень ниже 40% поставит под сомнение текущую модель оценки стоимости.
-
Рост сегмента инфраструктурного ПО: показатель выше 20% подтверждает успешное удержание клиентов VMware и сохранение ценовой политики; уровень ниже 15% указывает на то, что этот ключевой источник дохода теряет темп.
-
Дебиторская задолженность и запасы: рост этих показателей, существенно опережающий выручку на протяжении двух кварталов подряд, укажет на ухудшение собираемости платежей или на несоответствие предложения спросу.
-
Отчетность NVIDIA, AMD, Marvell и Arista: продолжающийся трехзначный рост в сегменте дата-центров и растущее внедрение Ethernet подтверждают расширение рынка; замедление темпов развертывания систем гиперскейлерами у нескольких поставщиков будет сигнализировать о пике цикла.
-
Чистый долг и количество акций: дальнейшее сокращение чистого долга при стабильном количестве разводненных акций подтвердит дисциплину распределения капитала; возобновление разводнения или рост долговой нагрузки для финансирования поглощений ослабит ее.
7. Источники
Границы данных: Broadcom предоставила результаты за третий квартал по форме 8-K, однако полный отчет за третий квартал по форме 10-Q отсутствовал в рассмотренном наборе источников по состоянию на 9 сентября 2026 года. Таким образом, показатели баланса и движения денежных средств основаны на таблицах из пресс-релиза компании о доходах, в то время как условные соглашения по ИИ-стойкам опираются на форму 10-Q за предыдущий квартал. Сопоставимые периоды и определения сегментов не идентичны и используются в качестве ориентировочного сравнения операционных показателей.