Автор: LBank Research Аналитик: Ludo
Отказ от ответственности: Данный отчет составлен и проанализирован на основе публично доступной информации и предназначен исключительно для обмена информацией и обсуждения результатов исследований. Он не является инвестиционным советом, рекомендацией по ценным бумагам, торговым указанием или какой-либо гарантией доходности. Операционная деятельность компании, оценка стоимости, рыночные цены и консенсус-прогнозы, обсуждаемые в данном документе, могут со временем меняться. Читателям следует самостоятельно проверять данные и принимать решения.
1. Ключевой вывод
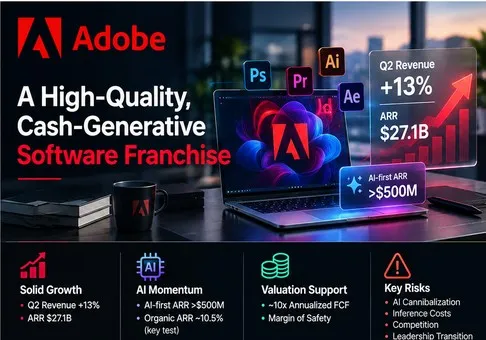
Общая оценка: Adobe — это высококлассная, генерирующая стабильный денежный поток софтверная франшиза, акции которой недооценены, если двузначный органический рост ARR переживет переход к привлечению пользователей через freemium-модель на базе ИИ. Соотношение риска и прибыли смещено в положительную сторону при оценке примерно в 10,4 прогнозируемой прибыли на акцию (non-GAAP EPS) на 2026 ф. г. и около 10 аннуализированных показателей свободного денежного потока (FCF) за первое полугодие, однако ключевым фактором остается то, создадут ли ориентированные на ИИ продукты дополнительный платный ARR, а не просто субсидируют использование, которое ранее осуществлялось через подписки Creative Cloud или Acrobat.
-
Бизнес компании сильнее, чем предполагает нарратив о технологическом подрыве. Выручка за второй квартал 2026 финансового года выросла на 13% до 6,62 млрд долларов США, совокупная выручка от подписок клиентских групп увеличилась на 14% до 6,39 млрд долларов США, а совокупный ARR Adobe достиг 27,10 млрд долларов США, увеличившись на 12,5%. Исключение примерно 480 млн долларов США ARR от приобретенной Semrush оставляет около 26,62 млрд долларов США, что соответствует росту на 10,5% по сравнению с переоцененной базой предыдущего года. Инвестиционный вывод заключается в том, что Adobe пока не является франшизой типа «тающий кусок льда»; теперь бремя доказывания сузилось и сводится к поддержанию органического роста выше 10%.
-
Монетизация ИИ теперь поддается измерению, хотя все еще слишком мала, чтобы разрешить этот спор. AI-first ARR в годовом исчислении вырос более чем в три раза во втором квартале, превысив 500 млн долларов США; конечный ARR Firefly приблизился к 300 млн долларов США, увеличившись примерно на 50% по сравнению с предыдущим кварталом; конечный ARR GenStudio вырос более чем на 25%, а объем сгенерированных активов Firefly увеличился более чем в четыре раза. Тем не менее, AI-first ARR по-прежнему составляет менее 2% от общего ARR Adobe. Таким образом, третий квартал должен продемонстрировать дальнейшую последовательную монетизацию и платную конверсию, а не только показатели трафика, использования или запуски новых продуктов.
-
Переход на модель freemium сознательно жертвует краткосрочной эффективностью ARR ради расширения воронки. Руководство заявило, что планирует более агрессивно привлекать пользователей через бесплатный функционал Acrobat и Firefly, снижая ожидания по росту ARR от индивидуальных подписчиков во втором полугодии. Это стратегически оправданно, поскольку во втором квартале трафик на Adobe.com вырос более чем на 40%, а новые возможности Acrobat становятся доступными пользователям через ChatGPT, Claude, WhatsApp, Edge и Chrome. Однако это также повышает риск того, что затраты на инференс и бесплатное использование возникнут раньше, чем произойдет конверсия. Переоценка акций должна произойти только в том случае, если активность пользователей перерастет в потребление платных кредитов, подписки или корпоративные контракты без существенного снижения валовой маржи.
-
Текущая оценка теперь обеспечивает значительный запас прочности по денежному потоку. При цене закрытия 9 сентября на уровне 254,86 USD и 397,5 млн акций акционерная стоимость составила примерно 101,3 млрд USD. Эта цена примерно в 14,2 раза превышает среднее значение прогноза прибыли на акцию (EPS) по GAAP на 2026 финансовый год в размере 17,95 USD и в 10,4 раза — среднее значение не-GAAP в размере 24,40 USD. Операционный денежный поток за первое полугодие в размере 5,12 млрд USD за вычетом капитальных затрат в размере 95 млн USD обеспечил свободный денежный поток (FCF) в размере 5,03 млрд USD; простая экстраполяция на годовой период предполагает около 10,06 млрд USD, что примерно в 10,1 раза меньше рыночной стоимости. Низкий мультипликатор не может предотвратить просадку в день публикации отчетности, но он резко снижает требования к темпам роста, необходимые для создания долгосрочной стоимости.
-
Для третьего квартала установлены явные критерии опровержения. Позитивный прогноз укрепится, если выручка превысит целевой диапазон компании в 6,67–6,72 млрд долларов США, органический рост ARR останется на уровне не менее 10%, показатель AI-first ARR существенно превысит 500 млн долларов США, а операционная маржа non-GAAP удержится на целевом уровне около 44%. Он ухудшится, если выручка окажется ниже 6,67 млрд долларов США, органический рост ARR опустится ниже 10%, целевой показатель роста ARR на 2026 финансовый год будет снижен или валовая маржа упадет ниже 88% без соответствующего ускорения роста выручки от платных услуг на базе ИИ. Переход поста генерального директора к Анилу Чакраварти 1 декабря делает ориентиры на 2027 финансовый год столь же важными, как и результаты отчетного квартала.
Цепочка перехода от операционных показателей к оценке стоимости воспроизводима. Среднее значение прогноза выручки на третий квартал в размере 6,695 млрд долларов США предполагает рост на 11,8% по сравнению с выручкой за третий квартал 2025 финансового года в размере 5,988 млрд долларов США. Применение прогнозируемой операционной маржи в 44% не по GAAP дает около 2,95 млрд долларов США квартальной операционной прибыли не по GAAP. Если годовой показатель FCF за первое полугодие просто останется на уровне около 10,06 млрд долларов США, акционерная стоимость на 9 сентября будет предполагать доходность FCF на уровне примерно 9,9%. Adobe не нужно возвращаться к 20%-ному росту, чтобы оправдать текущую цену; компании нужны доказательства того, что регулярный рост на уровне низких двузначных чисел и скорректированная операционная маржа в районе 45% являются устойчивыми.
2. Обзор компании, структура бизнеса и ключевые операционные показатели
Adobe продает программное обеспечение по подписке для создания контента, эффективной работы с документами и оркестровки клиентского опыта. Продукты Creative Cloud, такие как Photoshop, Illustrator, Premiere Pro, Lightroom и After Effects, предназначены для профессиональных создателей контента, агентств, маркетологов и предприятий. Acrobat, Acrobat Studio, Adobe Express и AI Assistant ориентированы на бизнес-специалистов, потребителей, студентов и рабочие группы. Решения Experience, включая Adobe Experience Platform, Adobe Experience Manager, Analytics, Commerce, GenStudio и приобретенные инструменты Semrush, помогают предприятиям создавать, управлять, персонализировать, распространять и оценивать контент, а также анализировать пути взаимодействия с клиентами.
Коммерческая модель в подавляющем большинстве случаев носит рекуррентный характер. Выручка от подписки обычно признается равномерно в течение срока действия контракта, в то время как меньшая часть доходов от предложений с оплатой по факту использования признается по мере потребления. Корпоративные соглашения повышают прозрачность оставшихся обязательств к исполнению (RPO) и доходов будущих периодов; в продуктах для индивидуальных пользователей и малого и среднего бизнеса все чаще применяется модель freemium для привлечения клиентов с последующей монетизацией через подписку или генеративные кредиты. Начиная с 2026 финансового года Adobe объединила свои прежние сегменты Digital Media, Digital Experience, а также Publishing and Advertising в один отчетный сегмент, поскольку процессы продаж и разработки продуктов становятся интегрированными. Таким образом, раскрытие информации по группам клиентов является более полезным для принятия решений, чем прежние границы сегментов.
|
Бизнес / группа клиентов
|
Выручка или KPI за Q2 FY2026
|
Рост
|
Продукты, покупатели и экономика
|
Аналитический взгляд
|
|
Профессионалы в сфере творчества и маркетинга
|
Выручка от подписки в размере 4,54 млрд долларов США
|
13% г/г; 11% в постоянной валюте
|
Creative Cloud, Firefly, GenStudio, AEP и AEM продаются креаторам, агентствам, маркетологам и предприятиям через рабочие места, контракты и кредиты.
|
Крупнейший источник прибыли; профессиональные рабочие процессы остаются стабильными, в то время как Figma, Canva и общие ИИ-инструменты оказывают давление на создание контента начального уровня.
|
|
Бизнес-профессионалы и потребители
|
Выручка от подписки в размере 1,85 млрд долларов США
|
16% г/г; 15% в постоянной валюте
|
Acrobat, Acrobat Studio, Express, AI Assistant и PDF-сервисы продаются физическим лицам, командам, студентам и предприятиям.
|
Самая быстрорастущая из раскрытых групп клиентов; Productivity Agent может превратить Acrobat из простой PDF-утилиты в платформу для работы со знаниями.
|
|
Прочие подписки
|
26 млн долларов США
|
Снижение примерно на 4% г/г
|
Устаревшие и другие регулярные предложения за пределами двух основных групп клиентов.
|
Несущественно для инвестиционного тезиса.
|
|
Продукты, услуги и прочее
|
202 млн долларов США
|
Снижение примерно на 13% г/г
|
Бессрочные лицензии, консалтинг, обучение, техническое обслуживание, поддержка и реклама.
|
Снижение является контролируемым, поскольку эта доля составляет всего около 3% от выручки группы.
|
|
Итого Adobe
|
6,62 млрд долларов США
|
13% г/г; 11% в постоянной валюте
|
97% выручки от подписки; единый продукт и модель продаж.
|
Высококачественная модель регулярных доходов с ИИ-конверсией, а не спад продаж традиционных лицензий, определит следующий уровень оценки компании.
|
Примечание: Выручка от подписки по группам клиентов охватывает прежние сегменты Digital Media и Digital Experience. Показатели роста и структуры продаж основаны на раскрытии информации компанией и округленных расчетах. CC означает постоянную валюту.
Самый ценный актив Adobe — это связанный рабочий процесс: профессионал может создавать контент в Creative Cloud, генерировать или редактировать его с помощью Firefly, управлять активами в Experience Manager, запускать кампании через Experience Platform и оценивать результаты с помощью Analytics и GenStudio. Такая интеграция повышает издержки перехода на другие продукты и дает Adobe собственный контекст для создания коммерчески безопасного ИИ. Наиболее уязвимым сегментом является любительское создание контента, где Canva и генеративные модели общего назначения могут решать более простые задачи по более низким ценам.
Acrobat — это наиболее очевидный второй драйвер роста. По данным Adobe, ежегодно в Acrobat открывается более 400 миллиардов PDF-файлов. Productivity Agent теперь преобразует документы в наглядные отчеты, презентации, подкасты и структурированные выводы, в то время как корпоративные Knowledge Base и Analyzer объединяют общие репозитории. Этот продукт может повысить готовность платить и расширить охватываемые рабочие процессы, однако третий квартал еще не продемонстрирует зрелую экономику, поскольку ряд функций был анонсирован лишь 9 сентября.
Ключевые операционные показатели и изменения
Непосредственным триггером является отчетная телеконференция за третий квартал 2026 финансового года, запланированная на 10 сентября в 14:00 по тихоокеанскому времени. Публикация результатов следует за объявлением от 3 сентября о преемственности руководства: президент направления Customer Experience Orchestration Анил Чакраварти станет президентом и CEO 1 декабря, а Шантану Нарайен займет пост исполнительного председателя совета директоров. Это назначение делает ставку на внутреннего управленца с опытом работы в корпоративном сегменте и выводе продуктов на рынок (go-to-market), но также превращает звонок по итогам третьего квартала в первую возможность связать текущие результаты со стратегией на 2027 финансовый год.
|
Показатель / событие
|
Последнее значение
|
Сравнение
|
База расчета
|
Инвестиционная значимость
|
|
Выручка за II квартал
|
6,618 млрд долларов США
|
13% г/г; 11% в постоянной валюте (CC)
|
GAAP; квартал, завершившийся 29 мая
|
Базовый спрос оставался устойчивым до начала третьего квартала.
|
|
Общий ARR Adobe
|
27,10 млрд долларов США
|
12,5% г/г
|
ARR компании; включает около 480 млн долларов США от Semrush
|
Приблизительный рост без учета Semrush на уровне 10,5% подтверждает гипотезу об органическом росте.
|
|
ARR от решений на базе ИИ / ARR Firefly
|
Более 500 млн долларов США / приближается к 300 млн долларов США
|
Более чем 3-кратный рост г/г / около 50% кв/кв
|
Конечный ARR в определении компании
|
Монетизация ускоряется с низкой базы; последовательное раскрытие данных имеет ключевое значение.
|
|
Целевая выручка за III квартал
|
6,67–6,72 млрд долларов США
|
11,4%–12,2% подразумеваемого роста г/г
|
Прогноз компании; включает Semrush
|
Результат ниже этого диапазона поставит под удар гипотезу о росте в пределах низких двузначных чисел.
|
|
Целевая прибыль на акцию (EPS) не по GAAP / маржа за III квартал
|
6,05–6,10 доллара США / около 44%
|
Рост EPS примерно на 13%–14%
|
Определение показателей не по GAAP согласно методологии компании
|
Проверяет, остаются ли расходы на ИИ-инференс и приобретения совместимыми с сильными экономическими показателями бизнеса.
|
|
Смена генерального директора
|
Вступает в силу 1 декабря 2026 года
|
Внутренний преемник
|
Объявление совета директоров от 3 сентября
|
Снижает неопределенность, связанную с поиском преемника, но повышает важность операционной модели на 2027 финансовый год.
|
Примечание: приблизительный органический рост ARR на уровне 10,5% рассчитывается как (27,10 млрд долларов США минус 0,48 млрд долларов США), деленные на 24,08 млрд долларов США, минус единица. Данный показатель не является официально публикуемой органической метрикой компании. Ожидаемый рост в III квартале представляет собой сравнение прогнозных показателей с выручкой за III квартал 2025 финансового года в размере 5,988 млрд долларов США.
Базовый сценарий прибыли строится на прогнозах самой компании, а не на непроверяемых неофициальных ожиданиях ("whisper numbers"). Альтернативный консенсус-прогноз, доступный перед публикацией отчета, ориентируется примерно на 6,7 млрд долларов США выручки и 6,09 доллара США скорректированной EPS, что фактически соответствует прогнозу компании. Таким образом, главным источником сюрпризов, скорее всего, станут показатели годовой повторяющейся выручки (ARR) на конец периода, ориентированной на ИИ ARR (AI-first ARR), платного потребления Firefly, целевых показателей на 2026 финансовый год и комментариев по 2027 финансовому году, а не незначительное превышение прогноза по EPS за счет обратного выкупа акций.
3. Фундаментальное качество
|
Показатель
|
2023 ф. г.
|
2024 ф. г.
|
2025 ф. г.
|
H1 2026 ф. г.
|
Мнение аналитиков
|
|
Выручка
|
19,41 млрд долларов США
|
21,51 млрд долларов США
|
23,77 млрд долларов США
|
13,02 млрд долларов США
|
Трехлетняя траектория двузначного роста; рост в первом полугодии составил 12%.
|
|
Валовая маржа по GAAP
|
87,9%
|
89,0%
|
89,3%
|
89,4%
|
Вывод моделей ИИ (inference) пока не ухудшил валовые экономические показатели на уровне программного обеспечения.
|
|
Операционная прибыль / маржа по GAAP
|
6,65 млрд долларов США / 34,3%
|
6,74 млрд долларов США / 31,3%
|
8,71 млрд долларов США / 36,6%
|
4,66 млрд долларов США / 35,8%
|
Показатели за 2024 ф. г. включали комиссию за расторжение сделки с Figma в размере 1,0 млрд долларов США; нормализованная прибыльность остается устойчивой.
|
|
Чистая прибыль по GAAP
|
5,43 млрд USD
|
5,56 млрд USD
|
7,13 млрд USD
|
3,60 млрд USD
|
Рост прибыли поддерживается операционным рычагом и сокращением количества акций.
|
|
Операционный денежный поток
|
7,30 млрд USD
|
8,06 млрд USD
|
10,03 млрд USD
|
5,12 млрд USD
|
Генерация денежных средств стабильно превышает чистую прибыль по GAAP.
|
|
FCF / capex
|
6,94 млрд USD / 360 млн USD
|
7,87 млрд USD / 183 млн USD
|
9,85 млрд USD / 179 млн USD
|
5,03 млрд USD / 95 млн USD
|
Капиталоэффективная модель поддерживает обратный выкуп акций и приобретения.
|
|
Денежные средства плюс инвестиции / долг
|
Не показано
|
7,89 млрд USD / 5,63 млрд USD
|
6,60 млрд USD / 6,21 млрд USD
|
5,63 млрд USD / 6,65 млрд USD
|
Умеренный чистый долг после Semrush; долговая нагрузка не представляет риска для инвестиционного тезиса.
|
Примечание: FCF равен операционному денежному потоку за вычетом приобретения основных средств. Данные за первое полугодие 2026 финансового года охватывают шесть месяцев, закончившихся 29 мая. Долг указан по балансовой стоимости; 2024 финансовый год включает краткосрочный и долгосрочный долг. Проценты рассчитаны на основе отчетности по GAAP и могут незначительно отличаться из-за округления.
Рост и маржинальность. Качество роста Adobe остается высоким, поскольку выручка от подписок составила 97% продаж во втором квартале, а показатель RPO вырос на 13% до 22,27 млрд долларов США. Рост выручки по-прежнему опережал рост себестоимости продаж в абсолютном выражении, удерживая валовую маржу на уровне около 89%. Важной оговоркой является вклад от приобретений: Semrush добавила около 40 млн долларов США к выручке от подписок во втором квартале и 480 млн долларов США к конечному показателю ARR. Органический ARR на уровне около 10,5% остается стабильным, но дальнейшее замедление подтвердит опасения, что бесплатные альтернативы на базе ИИ ослабляют рост числа лицензий и цен.
Денежный поток и капиталоемкость. FCF за H1 составил примерно 5,03 млрд долларов США, что примерно на 9% выше показателя в 4,60 млрд долларов США годом ранее. Это означает маржинальность по FCF на уровне 38,6%, несмотря на то, что покупка Semrush за наличные средства на сумму 1,56 млрд долларов США была классифицирована в инвестиционном денежном потоке, а не в FCF. Компенсация на основе акций в размере 1,04 млрд долларов США составила 20% от операционного денежного потока, поэтому FCF не является экономически бесплатным; тем не менее, обратный выкуп акций позволил сократить количество разводненных акций с 433 млн в H1 2025 ф. г. до 407 млн в H1 2026 ф. г.
Баланс и распределение капитала. Денежные средства и краткосрочные инвестиции в размере 5,63 млрд долларов США сопоставимы с долгом в размере 6,65 млрд долларов США во втором квартале. Умеренный чистый долг вполне управляем на фоне годового FCF, близкого к 10 млрд долларов США. В H1 Adobe потратила 4,59 млрд долларов США на обратный выкуп акций и в апреле утвердила новую программу на сумму 25 млрд долларов США. Покупка акций по мультипликатору около 10 к денежному потоку может создавать ценность, если органический ARR сохранит двузначный рост; выкуп акций за счет заемных средств станет менее привлекательным, если темпы роста снизятся до средних однозначных значений.
Фундаментальный вывод. Качество бизнеса высокое: Adobe сочетает в себе двузначный рост регулярной выручки, валовую маржу на уровне около 89%, операционную маржу по GAAP в районе 35–39% и низкие капитальные затраты. Важнейшим показателем является конверсия в платные ИИ-функции, выраженная через ARR без учета поглощений. Рост использования без органического ARR на уровне как минимум 10% будет означать, что новая воронка продаж скорее каннибализирует, чем расширяет франшизу.
4. Отрасль и конкурентная среда
Adobe охватывает три пересекающихся рынка, а не одну четко определяемую отрасль: профессиональное ПО для создания контента, инструменты для работы с документами и корпоративное ПО для управления клиентским опытом. Оценки долей рынка несопоставимы напрямую, так как вендоры смешивают показатели количества рабочих мест, ежемесячных пользователей, выручки и продуктов для конкретных категорий. Поэтому в данном отчете аудированный или официально публикуемый масштаб операционной деятельности компании используется в качестве индикатора конкурентной динамики, без претензии на определение точной консолидированной доли рынка.
|
Параметр конкуренции
|
Подтвержденная позиция Adobe
|
Индикатор масштаба и ограничения
|
Основные конкуренты / заменители
|
Влияние на оценку
|
|
Профессиональное создание контента
|
Флагманские приложения Creative Cloud составляют основу рабочих процессов высокого уровня по созданию изображений, видео, иллюстраций и публикаций.
|
Выручка бывшего сегмента Digital Media в 2025 финансовом году составила 17,65 млрд долларов США; она включает Acrobat и не является чистым показателем доли рынка инструментов для творчества.
|
Canva, Figma, Autodesk, Apple, Blackmagic Design и инструменты на базе ИИ.
|
Глубина рабочих процессов способствует удержанию клиентов, но более простое создание контента превращается в массовый продукт.
|
|
Продуктивность работы с документами
|
Adobe создала формат PDF; ежегодно в Acrobat открывается более 400 миллиардов PDF-файлов.
|
Открытия документов отражают интенсивность использования, а не количество платных лицензий или выручку.
|
Microsoft, Google, Docusign, ChatGPT, Claude, браузерные инструменты.
|
Ассистент продуктивности (Productivity Agent) расширяет сценарии использования, тогда как дистрибуция через платформы снижает барьеры для перехода.
|
|
Клиентский опыт
|
AEP, AEM, GenStudio, Analytics, Commerce и Semrush связывают создание контента с его активацией и оценкой эффективности.
|
Выручка бывшего сегмента Digital Experience в 2025 финансовом году составила 5,86 млрд долларов США; Adobe больше не выделяет его в качестве отдельного сегмента.
|
Salesforce, HubSpot, ServiceNow, Oracle, SAP и специализированные поставщики мартех-решений.
|
Интеграция контента и данных создает уникальное преимущество, но за бюджеты на корпоративные платформы идет высокая конкуренция.
|
|
Генеративный ИИ
|
Firefly поддерживает модели Adobe и сторонних разработчиков с корпоративным управлением и коммерчески безопасными рабочими процессами.
|
Показатель ARR продуктов на базе ИИ превысил 500 млн долларов США, что составляет менее 2% от общего ARR Adobe.
|
OpenAI, Google, Anthropic, Microsoft, Midjourney, Runway, Canva и Figma.
|
Выбор моделей снижает риск вытеснения с рынка; стоимость инференса и слабая дифференциация могут сократить маржинальность.
|
|
Дистрибуция и экосистема
|
Acrobat и креативные продукты интегрируются в ChatGPT, Claude, WhatsApp, Edge, Chrome и корпоративные репозитории.
|
Охват дистрибуции раскрывается, но экономика конверсии — нет.
|
Операционные системы, браузеры, платформы для совместной работы и модельные платформы.
|
Более широкий охват увеличивает воронку продаж, но может сместить баланс сил в сторону платформ.
|
|
Компания
|
Последний сопоставимый период
|
Выручка / ключевой KPI
|
Рост и прибыльность
|
Операционное положение и позиции в сфере ИИ
|
Выводы о конкурентоспособности
|
|
Adobe
|
II квартал 2026 ФГ
|
выручка 6,62 млрд долларов США; ARR 27,10 млрд долларов США
|
рост выручки 13%; операционная маржа по GAAP 33,8%
|
ARR от ИИ-ориентированных решений превышает 500 млн долларов США; сильнейший кросс-медийный пакет профессионального ПО и присутствие в сегменте работы с документами.
|
Чистый бенефициар в случае роста спроса на рабочие процессы с использованием ИИ; текущая оценка уже учитывает риски существенных изменений.
|
|
Figma
|
II квартал 2026 года
|
выручка 370 млн долларов США; NDR 136%
|
рост 48%; отрицательная операционная маржа по GAAP 32%
|
Монетизация ИИ-кредитов, агентный дизайн и холст для совместной работы расширяют функционал продукта.
|
Увеличивает свою долю в сегменте совместного проектирования продуктов, но значительно уступает Adobe по масштабам и прибыльности.
|
|
Canva
|
2025 ФГ
|
выручка 3,5 млрд долларов США; MAU 260 млн
|
Показатели прибыльности публично не сопоставимы
|
Creative Operating System и широкое распространение по модели freemium доминируют в сфере повседневных визуальных коммуникаций.
|
Явный лидер в привлечении широкой аудитории и главная угроза для Adobe в сегменте ниже профессионального.
|
|
Autodesk
|
II квартал 2027 ФГ
|
выручка 2,05 млрд долларов США; RPO 7,43 млрд долларов США
|
рост 16%; операционная маржа по GAAP 29%
|
Надежная среда 2D- и 3D-проектирования поддерживает применение ИИ в архитектуре, строительстве и производстве.
|
Лидерство в специализированных рабочих процессах физического проектирования; пересечение с Adobe ограничено, но существенно в сфере медиа и 3D.
|
|
Salesforce
|
II квартал 2027 финансового года
|
Выручка — 11,3 млрд долларов США; cRPO — 33,5 млрд долларов США
|
Рост — 11%; операционная рентабельность по GAAP — 20,5%
|
ARR решений Agentforce и Data 360 приблизился к 3,9 млрд долларов США, а поглощения способствовали увеличению масштаба.
|
Победа в гонке платформ корпоративных агентов и давление на долю Adobe в бюджетах на клиентский опыт.
|
|
HubSpot
|
II квартал 2026 года
|
Выручка — 912 млн долларов США; 306 446 клиентов
|
Рост — 20%; операционная рентабельность по GAAP — 4,8%
|
Агентская клиентская платформа и более простое ценообразование ориентированы на растущий бизнес.
|
Более быстрое завоевание доли рынка малого и среднего бизнеса по сравнению с Adobe, хотя и без защитного барьера Adobe в сфере создания контента.
|
Примечание: отчетные периоды, охват продуктов, а также определения ARR, RPO, cRPO, NDR, MAU и маржинальности различаются. Показатели Canva предоставлены самой компанией, но не прошли аудит и не содержат сопоставимой операционной маржи. Операционная маржа Adobe за второй квартал (Q2) рассчитана на основе операционной прибыли по GAAP в размере 2,238 млрд долларов США. Показатели конкурентов представляют собой операционные прокси-метрики, а не прямые доли рынка.
Победители распределяются по уровням. Canva лидирует в привлечении массового рынка, Figma — в расширении совместного проектирования продуктов, Autodesk — в контексте специализированного физического проектирования, а Salesforce — в масштабировании корпоративных агентов и платформ данных. Adobe по-прежнему побеждает за счет широты и профессиональной глубины рабочих процессов от создания до активации контента. Наиболее уязвимой позицией является не основной профессиональный пакет Adobe, а воронка начального уровня, где обилие бесплатных инструментов снижает необходимость начинать с подписки на продукты Adobe.
Adobe выступает чистым бенефициаром роста объемов контента, поскольку каждый созданный ИИ актив по-прежнему требует редактирования, контроля бренда, управления правами, дистрибуции и аналитики. Компания окажется в чистом проигрыше только в том случае, если поставщики моделей и платформ поглотят эти рабочие процессы до того, как Adobe конвертирует свою установленную базу и проприетарный контекст в платных агентов. Текущая оценка подразумевает, что рынок уже закладывает высокую вероятность такого неблагоприятного исхода. Третий квартал не должен доказывать доминирование, но он должен показать, что монетизация ИИ масштабируется быстрее, чем замедляется рост органического ARR.
5. Ключевые риски
-
Каннибализация за счет freemium-модели. Если число бесплатных пользователей Firefly, Express или Acrobat вырастет, в то время как ARR без учета Semrush упадет ниже 10%, стоимость привлечения клиентов и расходы на инференс увеличатся еще до начала монетизации. Рост выручки и валовая маржа будут снижаться одновременно, что подтвердит структурно более низкий мультипликатор.
-
Вытеснение профессиональных рабочих процессов. Если Figma, Canva или инструменты на базе ИИ расширят свои возможности от генерации идей до создания видео, изображений, верстки и управления контентом профессионального уровня, рост числа лицензий Creative Cloud и повышение цен на них могут замедлиться. Снижение темпов роста подписок в сегменте Creative & Marketing Professionals ниже 10% станет ранним сигналом.
-
Давление затрат на ИИ. Расходы на хостинг подписок и дата-центры уже включают затраты на инференс. Валовая маржа по GAAP ниже 88% без ускорения роста ARR от платного ИИ будет указывать на ухудшение экономики использования и приведет к снижению конверсии в FCF.
-
Риски реализации стратегии в корпоративном сегменте и интеграции приобретений. Semrush добавила 1,18 млрд долларов США к гудвиллу и обеспечила значительный объем ARR, в то время как Topaz Labs добавляет еще одну задачу по интеграции. Если рост GenStudio упадет ниже 20%, рост RPO снизится ниже 10%, а кросс-продажи окажутся неэффективными, инвестированный в приобретения капитал не принесет надлежащей отдачи.
-
Смена руководства. Смена генерального (CEO), финансового директора (CFO) и руководства по стратегическому планированию накладываются друг на друга. Если прогноз на 2027 финансовый год задержится, реорганизация нарушит продажи или новый CEO отдаст приоритет росту за счет снижения цен и увеличения расходов, то краткосрочная маржа и доверие могут снизиться, несмотря на стабильность бизнеса.
-
Риск распределения капитала. В первом полугодии Adobe выкупила собственные акции на сумму 4,59 млрд долларов США, перейдя к умеренному уровню чистого долга. Обратный выкуп создает стоимость при низких мультипликаторах только в том случае, если прибыль устойчива; органический рост ниже высоких однозначных показателей сделает дальнейший выкуп акций за счет заемных средств менее привлекательным.
-
Зависимость от платформ, регулирование и интеллектуальная собственность. Дистрибуция через модели, браузеры, магазины приложений и платформы для совместной работы расширяет охват, но также создает риски зависимости от платформ-посредников. Правила в отношении авторских прав, данных для обучения, конфиденциальности или результатов работы ИИ могут повысить затраты на соблюдение требований или ограничить функции продуктов, что приведет к замедлению внедрения и снижению маржи.
6. Чек-лист для мониторинга
-
Выручка за третий квартал: показатель выше 6,72 млрд долларов США укрепляет эту точку зрения; показатель ниже 6,67 млрд долларов США ослабляет её, поскольку компания установила диапазон после интеграции Semrush.
-
Органический рост ARR: минимум 10% после исключения приобретенного ARR подтверждает тезис о франшизе; показатель ниже 10% является наиболее важным негативным сигналом.
-
ARR от решений на базе ИИ (AI-first) и ARR Firefly: существенный последовательный рост с уровней более 500 млн долларов США и почти 300 млн долларов США соответственно указывает на конверсию в платные подписки; раскрытия данных только об использовании будет недостаточно.
-
Рост подписок среди специалистов в области творчества и маркетинга: 10% или более указывает на то, что профессиональный спрос остается устойчивым; однозначный показатель роста усилит аргументы в пользу вытеснения компании с рынка.
-
Рост подписок среди бизнес-пользователей и потребителей: 14% или более покажут, что Acrobat и Express остаются вторым двигателем роста; замедление ниже 12% поставит под сомнение стратегию freemium.
-
Валовая маржа по GAAP и операционная маржа non-GAAP: по крайней мере 88% и около 44% соответственно демонстрируют, что расходы на ИИ остаются под контролем. Показатели ниже ожидаемых без ускорения роста ARR ослабят оптимизм.
-
Ориентиры на FY2026 и FY2027: сохранение или повышение прогноза выручки на FY2026 на уровне 26,50–26,60 млрд долларов США, рост совокупного конечного ARR Adobe на 10,2% и разводненной прибыли на акцию (non-GAAP EPS) на уровне 24,35–24,45 долларов США; прояснение вопроса о том, сможет ли компания в FY2027 сохранить двузначный органический рост ARR под руководством нового генерального директора.
-
Динамика показателей конкурентов: отслеживание NDR Figma на уровне 136%, MAU Canva в размере 260 млн пользователей, роста Autodesk на 14% в постоянной валюте, роста cRPO Salesforce на 14% и роста HubSpot на 17% в постоянной валюте. Ускорение роста у этих конкурентов на фоне замедления показателей Adobe будет свидетельствовать о потере доли рынка.
7. Источники