Автор: LBank Research Аналитик: Ludo
Дисклеймер: Настоящий отчет составлен и проанализирован на основе публично доступной информации и предназначен исключительно для обмена информацией и исследовательских дискуссий. Он не представляет собой инвестиционный совет, рекомендацию по ценным бумагам, торговую инструкцию или какую-либо гарантию доходности. Обсуждаемые в данном отчете операции компании, оценка, рыночные цены и консенсус-ожидания могут меняться со временем. Читателям следует самостоятельно проверять данные и принимать собственные решения.
1. Основной вывод
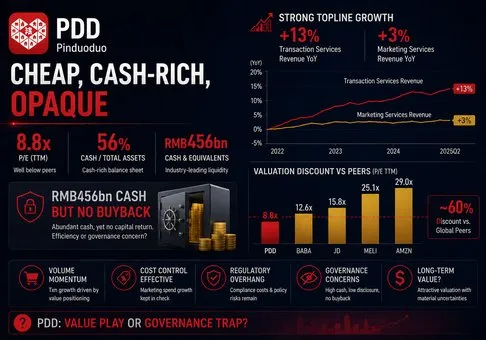
Общая оценка: PDD Holdings остается высококачественной торговой платформой с большим объемом денежных средств, а ее акционерный капитал выглядит недооцененным с привлекательным соотношением риска и прибыли при мультипликаторе около 8,8 к скользящей прибыли по GAAP; ключевым фактором является то, смогут ли инвестиции Temu в комплаенс сохранить рост объема транзакций, не превращая структурно легкую по активам модель в платформу с постоянно более высокими издержками.
-
Результаты операционной деятельности выглядят лучше, чем можно судить по снижению чистой прибыли в заголовках. Выручка за второй квартал выросла на 8,1% в годовом исчислении до 112,4 млрд юаней, операционная прибыль увеличилась на 7,6% до 27,8 млрд юаней, а операционный денежный поток вырос на 18,6% до 25,7 млрд юаней. Чистая прибыль по GAAP снизилась на 11,6% до 27,2 млрд юаней, однако это снижение было вызвано в основном статьями ниже операционной прибыли — прочими убытками в размере 7,4 млрд юаней и более высокими налоговыми начислениями, а не крахом экономики основной платформы. Инвестиционный вывод заключается в том, что текущая способность генерировать прибыль несколько пострадала на маржинальном уровне, но не подорвана.
-
Транзакционные услуги — ближайший раскрываемый показатель активности маркетплейса и монетизации, связанной с фулфилментом, — являются настоящим двигателем роста. Выручка от транзакционных услуг выросла на 13,3% до 54,7 млрд юаней, обеспечив 77% прироста выручки за квартал, в то время как доходы от услуг онлайн-маркетинга увеличились всего на 3,5% до 57,6 млрд юаней. При текущей структуре выручки, где доля транзакционных услуг составляет 48,7%, каждое изменение темпов их роста на один процентный пункт меняет совокупный рост группы примерно на 0,49 процентного пункта (до учета эффекта изменения структуры). Таким образом, PDD все больше зависит от поддержания высокой интенсивности трансграничных и внутренних транзакций, а не от повышения доходности рекламы.
-
Качество денежных средств остается необычайно высоким для платформы глобального роста. Операционный денежный поток во втором квартале в размере 25,7 млрд юаней превысил показатель аналогичного периода прошлого года на 4,0 млрд юаней, в то время как капитальные затраты в 2025 году составили всего 1,1 млрд юаней против 106,9 млрд юаней операционного денежного потока. Объем денежных средств, их эквивалентов и краткосрочных инвестиций на 30 июня достиг 456,4 млрд юаней, или 67,3 млрд долларов США, без учета денежных средств с ограничениями к использованию и большинства долгосрочных финансовых активов. Такой баланс позволяет покрыть расходы на регуляторное урегулирование и поддержку мерчантов, однако отсутствие существенного обратного выкупа или дивидендов означает, что миноритарные акционеры пока не контролируют сроки реализации стоимости.
-
Текущая оценка дисконтирует гораздо больше факторов, чем обычное замедление темпов роста. Исходя из цены закрытия на 27 августа на уровне 84,69 доллара США, рыночной капитализации в размере около 120,0 млрд долларов США и механически рассчитанной чистой прибыли по GAAP за последние 12 месяцев в размере 92,1 млрд юаней (или около 13,6 млрд долларов США по курсу пересчета на конец квартала), PDD торгуется на уровне около 8,8 прибыли за последние 12 месяцев. Денежные средства и краткосрочные инвестиции составляют около 56% рыночной капитализации; вычитание только этих активов дает стоимость компании в размере около 52,7 млрд долларов США. Акциям не требуется выдающийся рост выручки, чтобы быть дешевыми, однако необходимо, чтобы денежные средства оставались экономически доступными, а регуляторные издержки не привели к снижению нормализованной маржинальности.
-
Оптимистичный сценарий предполагает операционную устойчивость в сочетании с переоценкой уровня доверия; негативный сценарий — это спираль регуляторных издержек. Европейская комиссия наложила штраф в размере 200 миллионов евро в рамках Закона о цифровых услугах и потребовала от Temu представить план действий до 28 августа 2026 года. Текущий штраф невелик по сравнению с запасом денежных средств PDD, однако требуемые меры контроля, верификация продавцов, тестирование продукции и локализованная обработка заказов могут стать регулярными статьями расходов. Положительный инвестиционный сценарий ослабнет, если рост доходов от транзакционных услуг упадет ниже 5%, в то время как расходы на маркетинг и продажи останутся выше 26% от выручки, поскольку такое сочетание замедлит рост группы примерно до 4% и укажет на то, что расходы на комплаенс не обеспечивают устойчивого объема продаж.
2. Обзор компании, структура бизнеса и ключевые операционные показатели
PDD Holdings — это международная коммерческая группа, построенная вокруг платформы Pinduoduo в Китае и Temu на международном рынке. Она не раскрывает выручку или прибыль отдельно по каждой из этих платформ. С экономической точки зрения оба бизнеса связывают потребителей с продавцами и монетизируют возникающий спрос за счет рекламы, платного продвижения, транзакционных комиссий и сервисных сборов. Это модель, ориентированная на маркетплейс: продавцы, как правило, сами владеют запасами товаров, а сторонние провайдеры берут на себя большую часть логистики, что позволяет PDD генерировать значительный денежный поток при относительно небольших объемах собственных основных средств и оборудования, отраженных в отчетности.
Внутренняя модель Pinduoduo использует механизмы поиска на основе рекомендаций, групповые покупки и прямую конкуренцию между продавцами для обеспечения низких цен. Продавцы приобретают услуги онлайн-маркетинга для увеличения трафика и конверсии, в то время как транзакционные услуги монетизируют выполненные заказы и сопутствующие функции платформы. Основным преимуществом платформы является агрегирование спроса среди чувствительных к цене потребителей; ее главным ограничением выступает необходимость балансировать низкие цены с экономикой продавцов, качеством продукции и требованиями регуляторов.
Temu масштабирует ту же модель поставок и ценностное предложение на международные рынки. Первоначально платформа сильно полагалась на трансграничную доставку из Китая, однако тарифы, реформа правил беспошлинного ввоза (de minimis), требования к безопасности продукции и необходимость ускорения доставки подталкивают ее к сотрудничеству с местными продавцами, использованию локальных складов и более строгому контролю. Такой переход может расширить доступный объем предложения и снизить регуляторные риски, но в то же время он увеличивает расходы на верификацию, логистику и обслуживание клиентов. Поскольку PDD не раскрывает выручку Temu, показатель GMV, число пользователей или маржинальную прибыль, рост доходов от транзакционных услуг и консолидированные показатели расходов остаются лучшими публичными операционными индикаторами.
|
Источники выручки за II квартал 2026 года
|
Сервис и клиенты
|
Выручка
|
Рост в годовом исчислении (YoY)
|
Доля в структуре
|
Аналитическая оценка
|
|
Услуги онлайн-маркетинга и прочие
|
Продвигаемые предложения и привлечение трафика для продавцов на платформах
|
57,6 млрд юаней
|
3,5%
|
51,3%
|
По-прежнему крупнейший сегмент, но темпы роста указывают на ограниченный потенциал увеличения доходности от рекламы в краткосрочной перспективе
|
|
Транзакционные услуги
|
Комиссии и услуги, связанные с транзакциями на маркетплейсе, включая трансграничную деятельность
|
54,7 млрд RMB
|
13,3%
|
48,7%
|
Основной драйвер роста и ключевой показатель интенсивности транзакций
|
|
Итого по группе
|
Показатели Pinduoduo и Temu консолидированы без раскрытия информации на уровне платформ
|
112,4 млрд RMB
|
8,1%
|
100,0%
|
Устойчивый рост, но существенно медленнее, чем у самых быстрорастущих глобальных конкурентов
|
Структура показателей почти сошлась: транзакционные услуги составили 49,6% выручки за 2025 год и 48,7% в последнем квартале по сравнению со всего лишь 38,0% в 2023 году. Этот сдвиг показывает, что экономическая модель PDD больше не сводится главным образом к рекламе. Самым ценным активом является сеть спроса и продавцов, которая конвертирует низкие цены в повторные транзакции. Главным недостатком является раскрытие информации: инвесторы не могут напрямую отделить зрелую маржинальность Pinduoduo на внутреннем рынке от бремени международных инвестиций Temu.
Ключевые операционные показатели и изменения
Непосредственным поводом для проведения исследования послужило сочетание результатов деятельности PDD от 24 августа и установленного для Temu на 28 августа крайнего срока представления плана по устранению нарушений в Европейскую комиссию. Квартальные показатели продемонстрировали, что платформа по-прежнему способна наращивать выручку и операционный денежный поток, поглощая при этом возросшие расходы на корпоративное управление, однако они также выявили замедление роста маркетинга и снижение чистой прибыли.
|
Показатель или событие
|
Текущее значение
|
Сравнение
|
База расчета
|
Значение для инвесторов
|
|
Выручка
|
112,4 млрд юаней
|
8,1% г/г
|
US GAAP, 2 кв. 2026 г.
|
Рост остается положительным, но компания перешла от гиперроста к последовательному росту, обусловленному качеством реализации стратегии
|
|
Валовая маржа
|
57,3%
|
+1,4 п.п. г/г
|
Выручка за вычетом себестоимости продаж
|
Структура услуг и экономика платформы остаются устойчивыми, несмотря на инвестиции в комплаенс
|
|
Операционная маржа по GAAP
|
24,7%
|
Практически на прежнем уровне г/г
|
US GAAP
|
Более высокая валовая маржа компенсировала рост маркетинговых, административных расходов и затрат на НИОКР
|
|
Чистая прибыль по GAAP
|
27,2 млрд юаней
|
-11,6% г/г
|
Включая прочий убыток в размере 7,4 млрд юаней
|
Номинальное снижение преувеличивает ухудшение показателей основного бизнеса, но волатильность неоперационных статей вполне реальна
|
|
Операционный денежный поток
|
25,7 млрд юаней
|
+18,6% г/г
|
Отчетный денежный поток
|
Конверсия денежных средств улучшилась, даже несмотря на снижение чистой прибыли
|
|
Устранение нарушений требований EU DSA
|
Штраф в размере 200 млн евро
|
Срок подачи плана действий — до 2026-08-28
|
Решение Европейской комиссии
|
Регулярные затраты на контроль важнее разового штрафа
|
Структура изменения выручки за квартал является воспроизводимой. Транзакционные услуги принесли дополнительные 6,4 млрд юаней в годовом исчислении, а маркетинг — 1,9 млрд юаней, что обеспечило прирост выручки на 8,4 млрд юаней. Себестоимость выручки выросла на 2,2 млрд юаней, а операционные расходы — на 4,2 млрд юаней, в результате чего операционная прибыль увеличилась на 2,0 млрд юаней. Эта цепочка взаимосвязи — от транзакционной активности к сервисной выручке, затем к расходам на комплаенс и поддержку продавцов, и далее к операционной прибыли и денежному потоку — объясняет, почему именно качество объема операций, а не просто GMV, будет определять оценку компании.
3. Фундаментальное качество
|
Показатель
|
FY2024
|
FY2025
|
H1 2025
|
H1 2026
|
Оценка аналитиков
|
|
Выручка
|
393,8 млрд юаней
|
431,8 млрд юаней
|
199,7 млрд юаней
|
218,6 млрд юаней
|
Рост замедлился до 9,5% в H1, но остался положительным, несмотря на изменения в регулировании
|
|
Операционная прибыль по GAAP
|
108,0 млрд юаней
|
105,7 млрд юаней
|
41,9 млрд юаней
|
47,3 млрд юаней
|
Операционный леверидж в первом полугодии восстановился, несмотря на более высокие инвестиции в экосистему
|
|
Чистая прибыль по GAAP
|
112,4 млрд юаней
|
97,8 млрд юаней
|
45,5 млрд юаней
|
39,7 млрд юаней
|
Снижение отражает более слабый неоперационный вклад и инвестиционную нагрузку
|
|
Операционный денежный поток
|
121,9 млрд юаней
|
106,9 млрд юаней
|
37,2 млрд юаней
|
42,1 млрд юаней
|
Генерация денежных средств в первом полугодии выросла на 13,3% и опередила динамику чистой прибыли
|
|
Капитальные затраты
|
1,0 млрд юаней
|
1,1 млрд юаней
|
Отдельно не раскрывается
|
Отдельно не раскрывается
|
Модель с низким объемом активов остается важным преимуществом для денежного потока
|
|
Денежные средства и краткосрочные инвестиции
|
Не используется
|
422,3 млрд юаней
|
Не используется
|
456,4 млрд юаней
|
Исключительная ликвидность; денежные средства с ограничениями к использованию и кредиторская задолженность перед продавцами исключены из этого показателя
|
Рост и маржинальность. Фундаментальные показатели PDD остаются устойчивыми, поскольку рост выручки в первом полугодии на 9,5% обеспечил увеличение операционной прибыли на 13,0%. Валовая маржа во втором квартале увеличилась, однако рост расходов на маркетинг и продажи, общих и административных расходов, а также затрат на исследования поглотил большую часть этой выгоды. Компания намеренно жертвует частью краткосрочной маржи ради долгосрочной устойчивости экосистемы. Это рационально только в том случае, если рост числа транзакций будет явно опережать рост расходов на маркетинг, а повторный спрос снизит интенсивность привлечения клиентов в будущем.
Денежный поток и капиталоемкость. Отраженный в отчетности операционный денежный поток является наиболее убедительным сигналом качества бизнеса. Рассчитанный механически скользящий операционный денежный поток достиг примерно 111,9 млрд юаней против скользящей чистой прибыли в размере 92,1 млрд юаней. Временные факторы оборотного капитала — включая кредиторскую задолженность перед продавцами — могут делать квартальную конверсию волатильной, поэтому сравнение показателей за весь год более информативно, чем за отдельный квартал. Тем не менее, капитальные затраты за 2025 год поглотили едва ли 1% операционного денежного потока, что позволило сохранить значительный профицит денежных средств.
Баланс и распределение капитала. У PDD не осталось существенного традиционного долга после погашения конвертируемых облигаций в 2025 году. Объем денежных средств и краткосрочных инвестиций увеличился на 34,1 млрд юаней (RMB) в первом полугодии 2026 года. Это стратегически выгодно в периоды регуляторных и торговых потрясений, однако распределение капитала неблагоприятно для акционеров в одном отношении: накопление денежных средств без четкой структуры распределения прибыли может оцениваться рынком с дисконтом. Таким образом, оценка компании заслуживает дисконта за корпоративное управление и доступность, даже несмотря на то, что риск неплатежеспособности пренебрежимо мал.
Фундаментальный вывод. Бизнес финансово устойчив, обладает высокой операционной маржой, положительной конверсией денежных средств и исключительной ликвидностью. Единственным наиболее важным фактором является спред между ростом доходов от транзакционных услуг и ростом расходов на комплаенс и поддержку продавцов. Стабильно положительный спред доказал бы, что платформа способна монетизировать доверие; отрицательный спред укажет на структурное снижение маржинальности.
4. Отрасль и конкурентная среда
PDD конкурирует на двух перекрывающихся рынках: китайской платформенной электронной коммерции через Pinduoduo и международной бюджетной торговли через Temu. Цепочка создания стоимости включает в себя привлечение продавцов, агрегирование спроса, рекламу, платежи, контроль деятельности продавцов, координацию логистики и послепродажное обслуживание. Для этих регионов не существует единого публичного показателя рыночной доли, а PDD не публикует показатели GMV. Таким образом, рост выручки, транзакционный доход, GMV маркетплейса (где раскрывается) и маржинальность сегментов являются наиболее близкими сопоставимыми показателями.
|
Параметр конкуренции
|
Подтверждаемая позиция PDD
|
Прокси-показатель масштаба и ограничения
|
Основные альтернативы
|
Влияние на оценку стоимости
|
|
Спрос в бюджетном сегменте
|
Pinduoduo и Temu агрегируют чувствительный к цене спрос за счет поиска на основе рекомендаций
|
Отсутствие текущего раскрытия информации о GMV или активных покупателях
|
JD, Taobao, AliExpress, Shopee, Amazon
|
Сильное позиционирование, но непрозрачность раскрытия информации оправдывает дисконт
|
|
Монетизация продавцов
|
Выручка за второй квартал в размере 112,4 млрд юаней распределена почти поровну между маркетинговыми и транзакционными услугами
|
Выручка не эквивалентна GMV или ставке комиссии (take rate)
|
Alibaba CMR, услуги маркетплейса JD, выручка маркетплейса Shopee
|
Диверсифицированная монетизация поддерживает устойчивость маржи
|
|
Модель фулфилмента
|
Преимущественно маркетплейс и сторонняя логистика, с ростом локализации у Temu
|
Расходы на фулфилмент на уровне платформы не раскрываются
|
JD и Amazon владеют более тяжелой логистической инфраструктурой; Shopee сочетает услуги маркетплейса и логистики
|
Денежный поток по модели с низким объемом активов (asset-light) является преимуществом, пока локализация не увеличит постоянные затраты
|
|
Доверие и соблюдение требований
|
Temu грозит программа по устранению нарушений в рамках закона ЕС о цифровых услугах (DSA) после штрафа в размере 200 млн евро
|
Повторяющиеся расходы на устранение нарушений отдельно не раскрываются
|
Все глобальные маркетплейсы сталкиваются с мерами по контролю продавцов и безопасности продукции
|
Риск исполнения (execution risk) — главная причина, по которой может сохраняться низкий мультипликатор
|
|
Капиталоемкость
|
Капитальные затраты (capex) за 2025 финансовый год составили 1,1 млрд юаней
|
Сторонняя инфраструктура переносит часть затрат в операционные расходы
|
Amazon и JD структурно более капиталоемкие
|
Обеспечивает более высокую доходность денежных средств при улучшении корпоративного управления
|
|
Компания
|
Последний сопоставимый период
|
Масштаб выручки или операций
|
Сигнал роста и маржинальности
|
Инвестиционное и операционное состояние
|
Конкурентный вывод
|
|
PDD Holdings
|
II квартал 2026 года
|
выручка 112,4 млрд RMB
|
рост 8,1%; операционная маржа по GAAP 24,7%
|
Высокий объем денежных средств и легкие активы; расходы на продавцов, управление и локализацию
|
Лидер по прибыльности, но растет медленнее и менее прозрачен, чем наиболее динамичные конкуренты
|
|
Alibaba
|
июньский квартал 2026 года
|
выручка 269,0 млрд RMB
|
рост 9%; скорректированная EBITA снизилась на 30%
|
CMR в китайской коммерции снизился на 7%; рост облачного ИИ — 45%; высокие расходы на инфраструктуру
|
Лидер в области ИИ и облачных технологий, но монетизация коммерции слабее, а денежный поток находится под давлением
|
|
JD.com
|
II квартал 2026 года
|
выручка 346,4 млрд RMB
|
рост -2,9%; операционная маржа по GAAP 1,3%
|
Устойчивая маржа в розничной торговле; расходы на фулфилмент выросли до 7,1% от выручки
|
Лидер по качеству логистики, но теряет динамику выручки
|
|
Sea Limited
|
II квартал 2026 года
|
выручка 7,8 млрд USD; GMV Shopee 38,3 млрд USD
|
рост выручки на 48,1%; EBITDA Shopee составила 255 млн USD
|
выручка маркетплейса Shopee выросла на 48,9%; расходы на маркетинг на уровне группы выросли на 64,5%
|
Очевидный лидер роста в Юго-Восточной Азии, но с гораздо более низкой рентабельностью торговли
|
Результаты конкурентной борьбы асимметричны. PDD лидирует по показателям консолидированной рентабельности и эффективности капитала: ни JD, ни Sea не приближаются к ее операционной марже, в то время как текущий денежный поток Alibaba поглощается ИИ-инфраструктурой. Sea лидирует по раскрытым темпам роста маркетплейса: GMV Shopee вырос на 28,4%, а выручка основного маркетплейса — на 65,6%. JD теряет темп роста выручки, несмотря на надежную логистическую франшизу. Alibaba восстанавливает свое преимущество в сфере ИИ и облачных вычислений, вместо того чтобы демонстрировать более эффективную монетизацию китайской торговли.
PDD является чистым бенефициаром ориентации потребителей на выгоду и стремления продавцов к дополнительному спросу. В то же время компания несет чистые потери от глобального перехода к ответственности онлайн-платформ, обязательному тестированию продукции и локальному фулфилменту. Текущая оценка стоимости акций в большей степени учитывает второй фактор. Это выглядит преувеличенным, если стабильная операционная маржа во втором квартале окажется воспроизводимой; однако это выглядит оправданным, если меры по устранению нарушений в Temu приведут к тому, что расходы на продажи, маркетинг и корпоративное управление будут расти быстрее, чем выручка от транзакционных услуг.
5. Ключевые риски
-
Меры по устранению нарушений в Temu приведут к структурному изменению базы расходов. Если Европейская комиссия отклонит план действий от 28 августа или потребует существенно более строгого контроля, верификация продавцов и тестирование продукции могут повысить операционные расходы и замедлить темпы добавления товаров. Это приведет к сокращению объема или удорожанию ассортимента, снижению конверсии, замедлению роста транзакционной выручки, ухудшению маржинальности и долгосрочному дисконту в оценке стоимости компании.
-
Рост транзакций замедлится до темпов ниже базы расходов платформы. Если рост транзакционных услуг упадет ниже 5%, в то время как расходы на продажи и маркетинг останутся выше 26% от выручки, рост выручки группы может приблизиться к 4%, а операционный рычаг может сработать в обратную сторону. Это ослабит гипотезу о том, что расходы на комплаенс обеспечивают более высокое качество транзакционного объема.
-
Торговая политика подрывает ценовое преимущество Temu. Тарифы, сборы за посылки низкой стоимости, ограничения de minimis или принудительная локализация могут повысить конечную стоимость доставленного товара. Если продавцы не смогут взять эти расходы на себя, потребительские цены вырастут; если PDD будет субсидировать их, валовая прибыль и денежный поток снизятся. Любой из этих исходов снижает ценность трансграничной сети поставок Temu.
-
Конкуренция на внутреннем рынке вынуждает увеличивать объемы субсидирования. Alibaba, JD и платформы коротких видео могут использовать логистику, быструю коммерцию, контент или инструменты для продавцов, чтобы конкурировать за одних и тех же экономных пользователей. Длительный рост поддержки продавцов и потребительских субсидий без соразмерного ускорения монетизации транзакций сократит текущую операционную маржу PDD, которая составляет 24,7%.
-
Денежные средства дисконтируются, поскольку распределение капитала остается непрозрачным. Баланс является фактором надежности, однако миноритарные акционеры имеют ограниченное представление об обратном выкупе, дивидендах или доступности оффшорных денежных средств. Продолжающееся накопление капитала в отсутствие четкого механизма возврата средств может привести к тому, что акции будут торговаться с дисконтом за избыток денежных средств, характерным для конгломератов.
-
Риски, связанные с раскрытием информации и корпоративной структурой, затрудняют проверку. PDD не раскрывает выручку на уровне платформы, GMV, число активных покупателей, ставку комиссии (take rate) или маржинальную прибыль Temu, а инвесторы владеют оффшорными АДР, привязанными к структуре на Каймановых островах с риском участия в китайских компаниях с переменным интересом (VIE). Регуляторный или аудиторский шок может снизить мультипликатор оценки, даже если консолидированная прибыль останется стабильной.
-
Неоперационная прибыль остается волатильной. Второй квартал включал 13,5 млрд юаней процентного и инвестиционного дохода и 7,4 млрд юаней прочих убытков. Разворот инвестиционной доходности, валютных курсов или показателей переоценки может привести к существенному расхождению чистой прибыли по GAAP с операционными показателями, усложняя интерпретацию сигнала о кажущемся низким коэффициенте P/E.
6. Контрольный список для мониторинга
-
Рост транзакционных услуг: выше 10% укрепит этот тезис; ниже 5% будет указывать на то, что основной двигатель объемов транзакций буксует.
-
Рост онлайн-маркетинга: восстановление выше 8% без роста затрат на привлечение мерчантов укажет на улучшение внутренней монетизации; сохранение роста на уровне низких однозначных чисел подтвердит зрелость бизнеса.
-
Доля расходов на продажи и маркетинг: ниже 26% от выручки при сохранении двузначного роста транзакций продемонстрирует операционную дисциплину; выше 30% укажет на рост субсидий или комплаенс-расходов.
-
Операционная рентабельность по GAAP: выше 24% поддержит мнение о том, что издержки на устранение нарушений преодолимы; уровень ниже 20% в течение двух кварталов ослабит позитивный настрой.
-
Конверсия операционного денежного потока: превышение скользящего операционного денежного потока над скользящей чистой прибылью подтвердило бы качество денежных средств; снижение ниже 80% от чистой прибыли указало бы на неблагоприятные последствия для оборотного капитала или расчетов с мерчантами.
-
Этапы устранения нарушений в ЕС: принятие плана от 28 августа без дополнительных крупных санкций снизило бы хвостовой риск; отклонение, периодические штрафы или ограничения на обслуживание существенно ослабили бы этот тезис.
-
Динамика конкурентов: отслеживайте GMV Shopee от Sea и выручку маркетплейса, маржинальность JD Retail, а также выручку Alibaba от услуг по управлению клиентами. PDD должна сохранять явное лидерство по прибыльности, избегая расширения разрыва в темпах роста.
-
Распределение капитала: существенный обратный выкуп или дивидендная программа раскрыли бы дисконт денежных средств; дальнейшее накопление свыше 500 млрд юаней без политики возврата капитала оставит катализатор оценки нереализованным.
7. Источники