Investiția Dual-Coin este cu adevărat profitabilă? Înțelegeți pe deplin logica operațională a cumpărării la preț redus, vânzării la preț ridicat și a venitului pasiv
 LBank 官方中文2026-03-12

Investiția în două monede este un produs financiar în criptomonede fără garanția capitalului, care îți permite să "cumperi ieftin" sau "vinzi scump" la o dată specifică, la un preț prestabilit, câștigând, în același timp, dobândă în perioada de așteptare. Principiul de bază este să permită utilizatorilor să prevadă fluctuațiile pieței, să fixeze un preț de tranzacționare viitor și să obțină venituri stabile, indiferent dacă tranzacția are succes sau nu.
💡 Pe scurt, conceptul este: Setezi prețul la care ești dispus să tranzacționezi în viitor, iar la scadență, sistemul decide dacă se realizează schimbul de monede sau nu. Indiferent de rezultat, dobânda îți va fi plătită. Prin urmare, investiția dual-currency nu este doar o simplă "economisire de monede", ci un produs strategic care combină judecata prețului + venitul pasiv.
De ce se numește „dual-currency”?
„Dual-currency” se referă la două tipuri de active implicate:
- Moneda de intrare (Input currency): Cum ar fi stablecoins precum USDT
- Moneda corelată (Linked currency): De exemplu, criptomonede precum BTC, ETH
De exemplu:
- Poți folosi USDT pentru a participa la "cumpără BTC la preț scăzut"
- Sau poți folosi BTC pentru a participa la "vinde BTC la preț ridicat"
La scadență, vei primi înapoi doar una dintre monede, nu le vei deține pe ambele simultan.
Trei elemente cheie ale investițiilor dual-currency
Înainte de a plasa o comandă, trebuie doar să înțelegi aceste trei aspecte:
- Moneda de intrare (Input currency): Ce monedă deții în prezent
- Prețul țintă (Target price): Prețul la care ești dispus să tranzacționezi în viitor
- Rezultatul de decontare la scadență (Settlement outcome): Dacă primești înapoi moneda inițială sau este convertită într-o altă monedă
Întregul rezultat al produsului se bazează pe aceste trei condiții.
Care sunt avantajele investițiilor dual-currency?
- Randamente de obicei mai mari decât produsele financiare obișnuite: Comparativ cu produsele financiare tradiționale la termen sau pe termen scurt, investițiile dual-currency oferă, de obicei, rate de randament anualizate mai mari, fiind potrivite pentru utilizatorii care doresc să-și îmbunătățească eficiența capitalului și să genereze venituri pasive.
- Strategii flexibile de cumpărare la preț scăzut și vânzare la preț ridicat: Investițiile dual-currency sunt un instrument ideal pentru a realiza strategii de „cumpărare la preț redus” sau „vânzare pentru profit”. Dacă ai deja un interval de preț în minte, investițiile dual-currency te pot ajuta să-ți „blochezi” strategia, executată automat de sistem, fără să fie nevoie să monitorizezi graficele zilnic.
- Opțiuni diversificate: Utilizatorii pot alege flexibil tipurile de active, perioadele de investiție și prețurile țintă, în funcție de toleranța la risc și obiectivele de investiție, pentru a crea strategii de investiții personalizate.
Când este potrivită investiția dual-currency?
📌 Investiția dual-currency este mai potrivită pentru persoanele care „au o idee despre piață”, mai degrabă decât pentru simplii deținători pasivi de monede.
Trei scenarii comune de utilizare:
- Strategia de cumpărare la preț scăzut (Buy the dip): Dacă te aștepți ca prețul unei anumite criptomonede să scadă, poți alege un „produs de cumpărare la preț scăzut”. Dacă prețul atinge prețul țintă conform așteptărilor, sistemul va cumpăra automat la un preț mic, iar tu vei câștiga dobândă; chiar dacă prețul țintă nu este atins, capitalul investit va genera totuși profit.
- Strategia de luare a profitului (Take profit): Dacă deții o anumită criptomonedă și te aștepți ca prețul să crească, poți alege un „produs de vânzare la preț ridicat”. Dacă prețul atinge prețul țintă, sistemul va vinde automat pentru a bloca profitul și vei primi dobândă suplimentară.
- Acumularea de active: Indiferent dacă obiectivul este de a crește deținerile de stablecoins (cum ar fi USDT) sau de criptomonede (cum ar fi BTC, ETH), investiția dual-currency poate satisface această nevoie. De exemplu, dacă folosești USDT pentru a achiziționa un produs „cumpără BTC la preț scăzut” și prețul țintă este atins, poți obține BTC la un cost redus; dacă nu este atins, poți totuși crește activele USDT prin dobândă.
Cum se operează efectiv investițiile dual-currency?
1. Deschide aplicația LBank, găsește „Financiar” pe pagina principală.
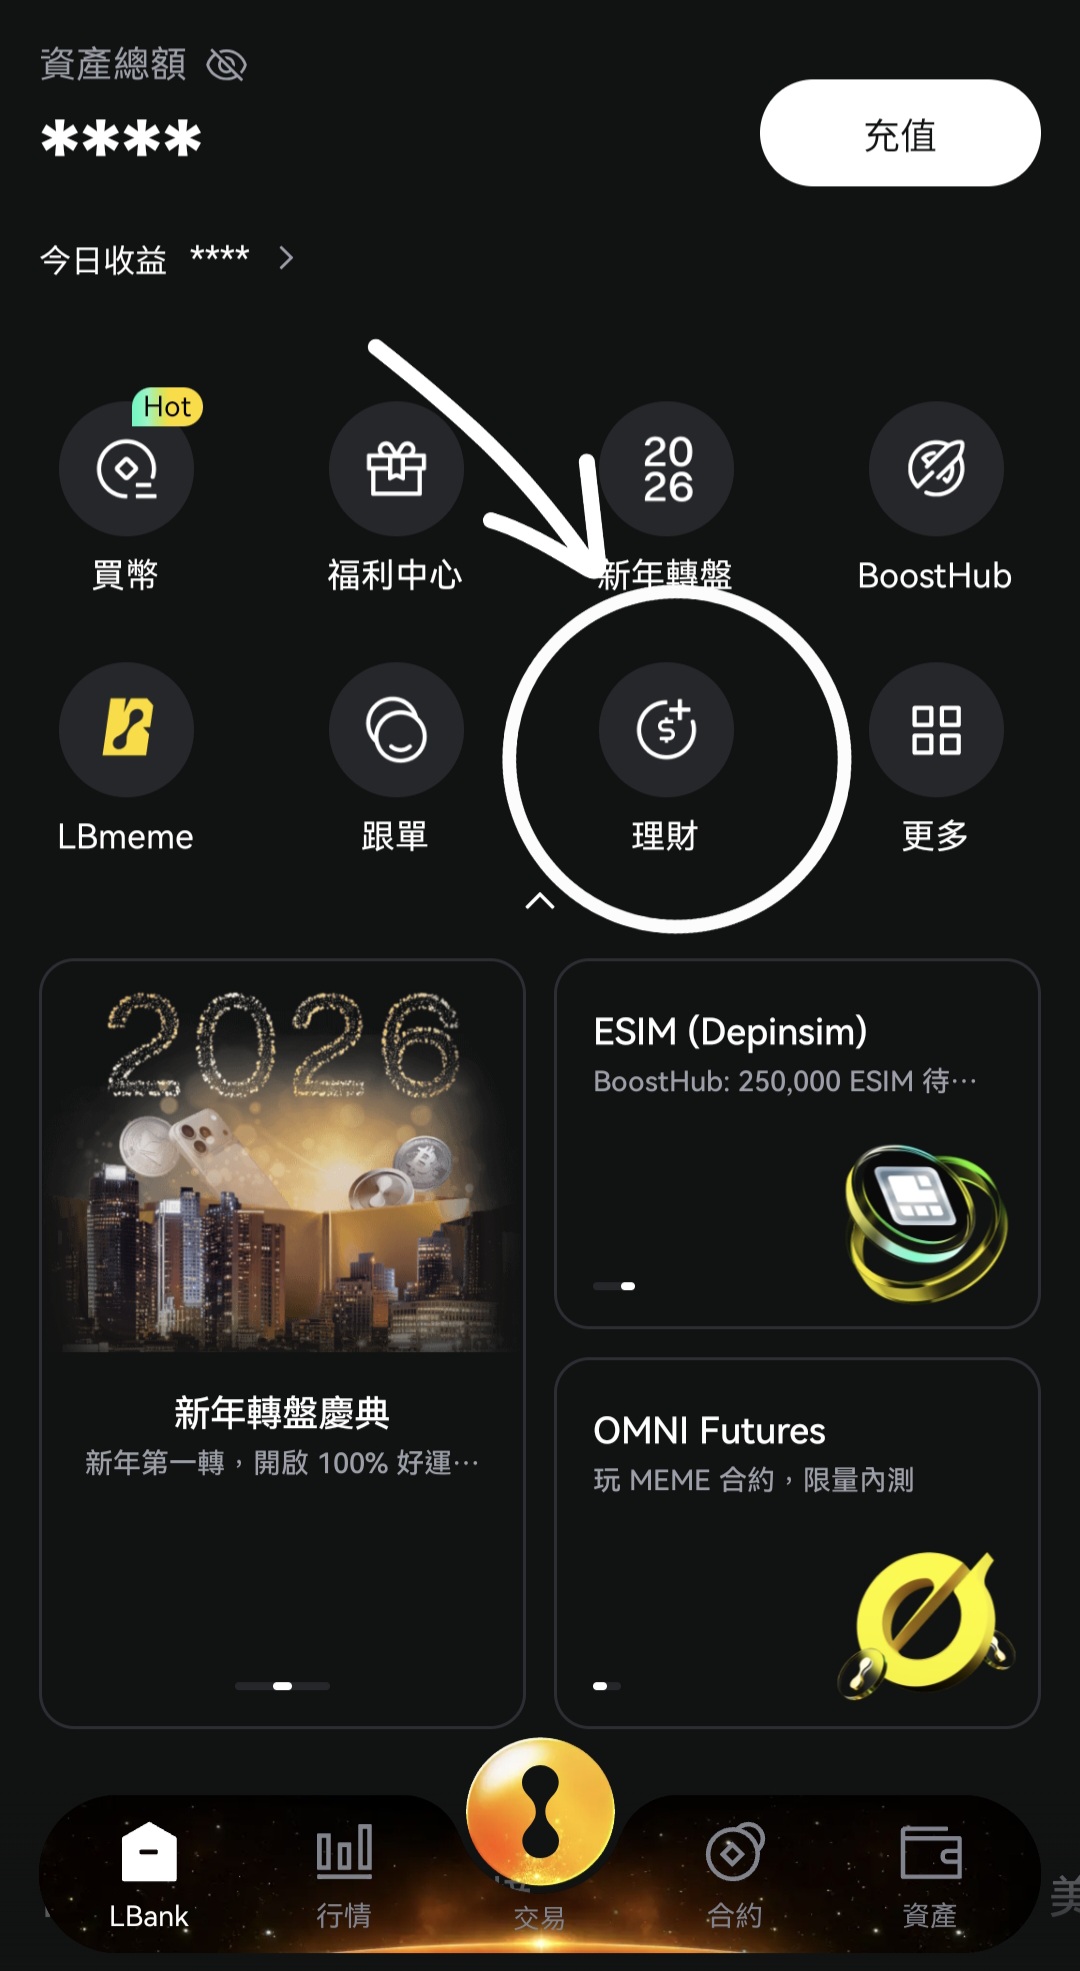
2. Selectează „Investiții dual-currency”
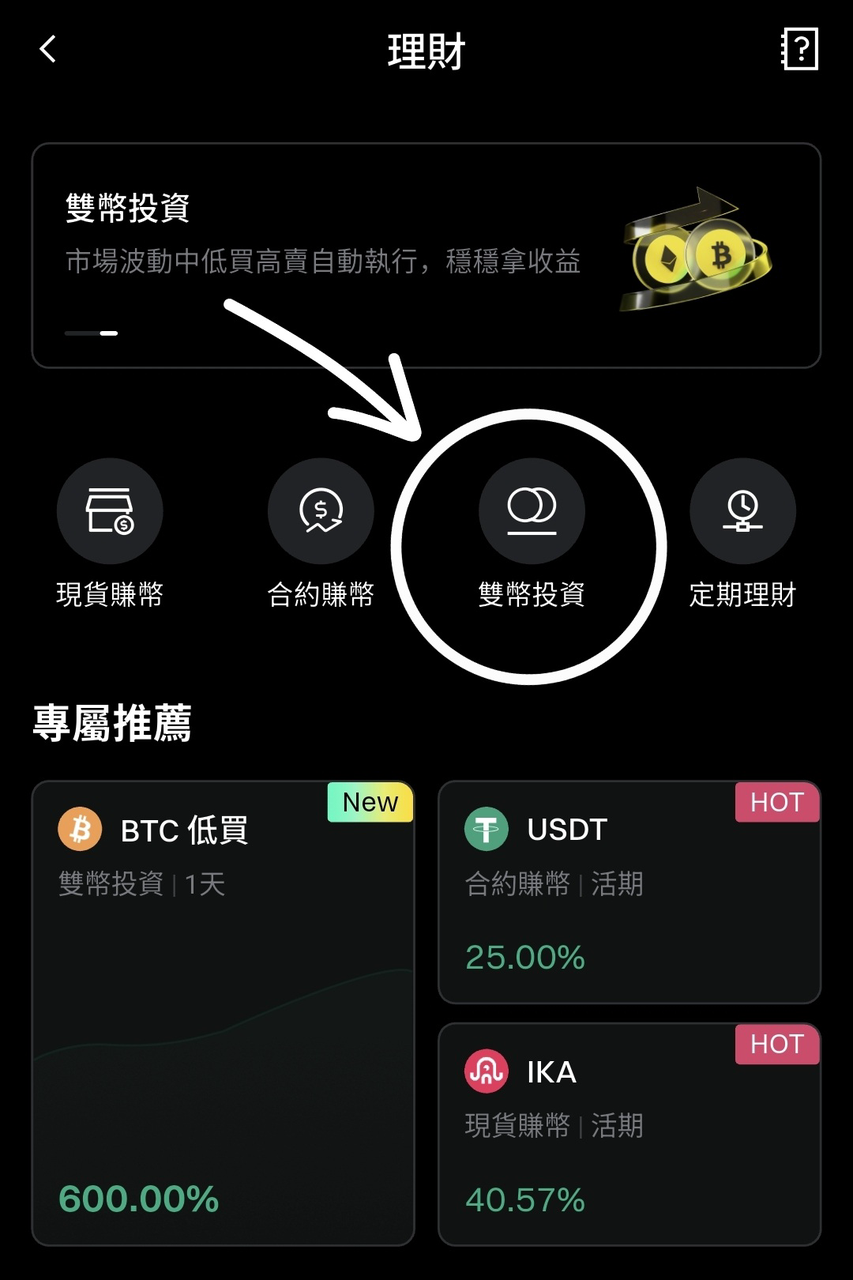
3. Alege produsul, direcția și durata de decontare.
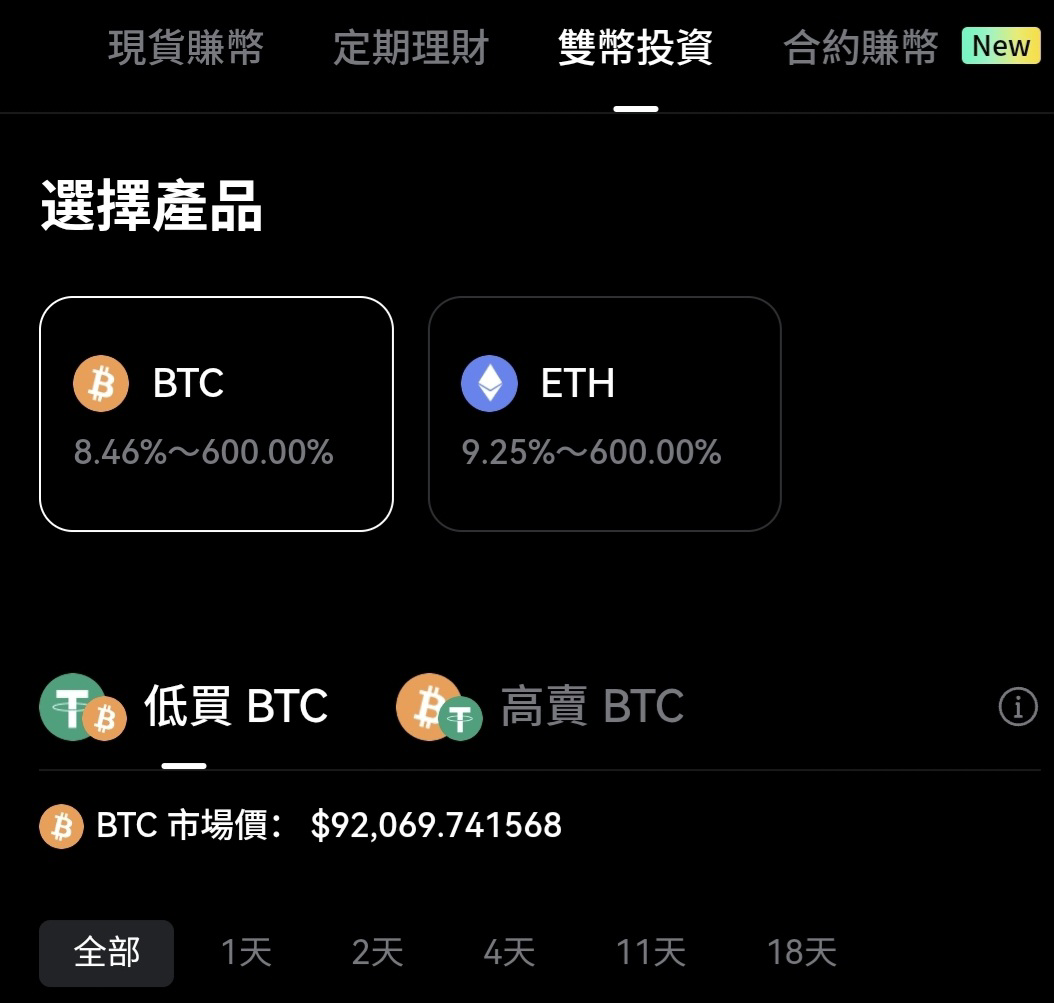
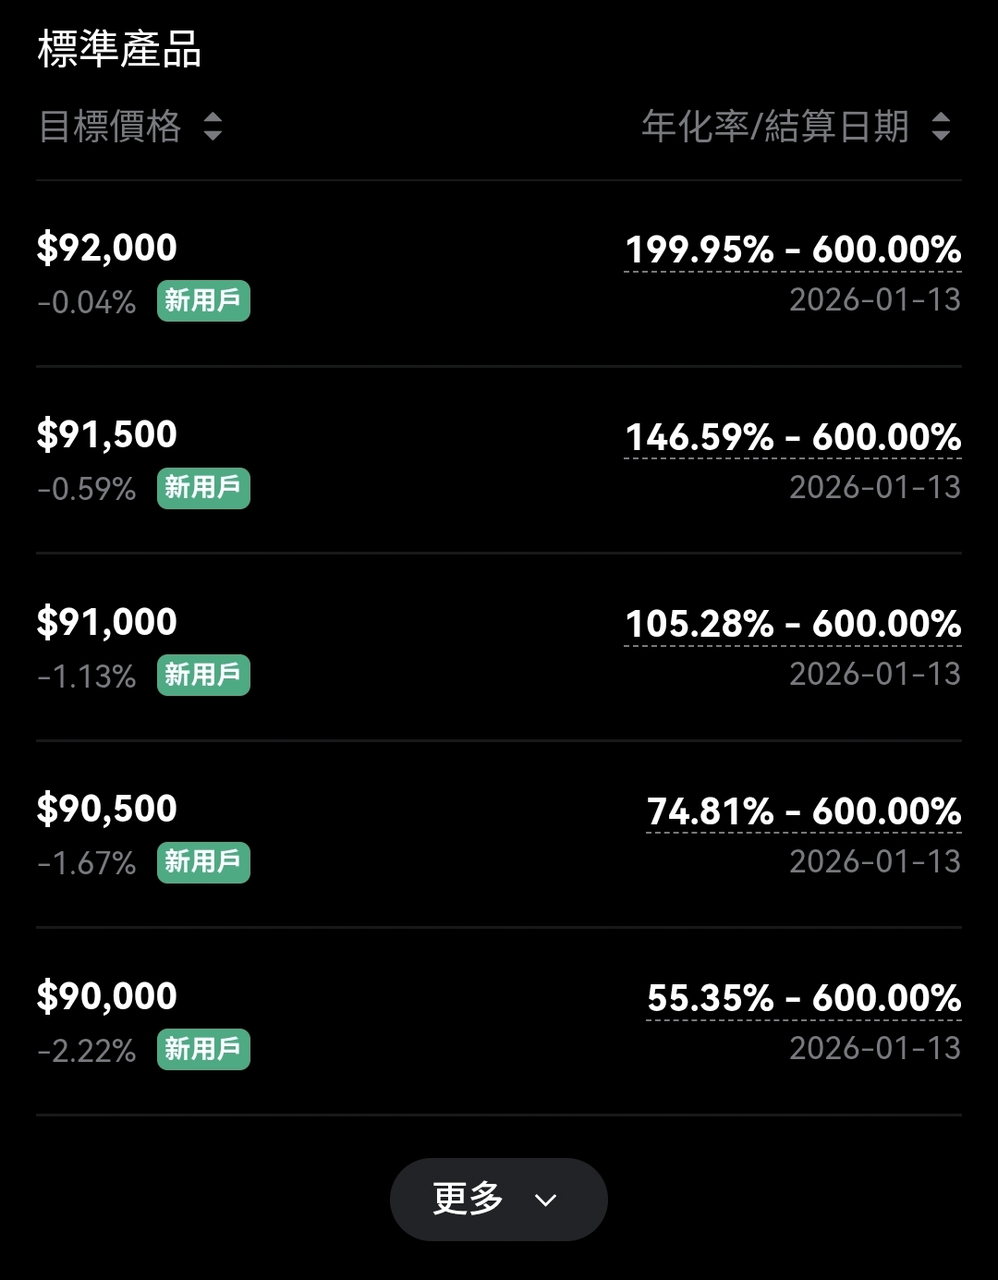
4. După ce ai terminat de selectat, introdu suma de investiție, apasă „Sunt de acord” și apoi butonul „Subscrie” și ai terminat!
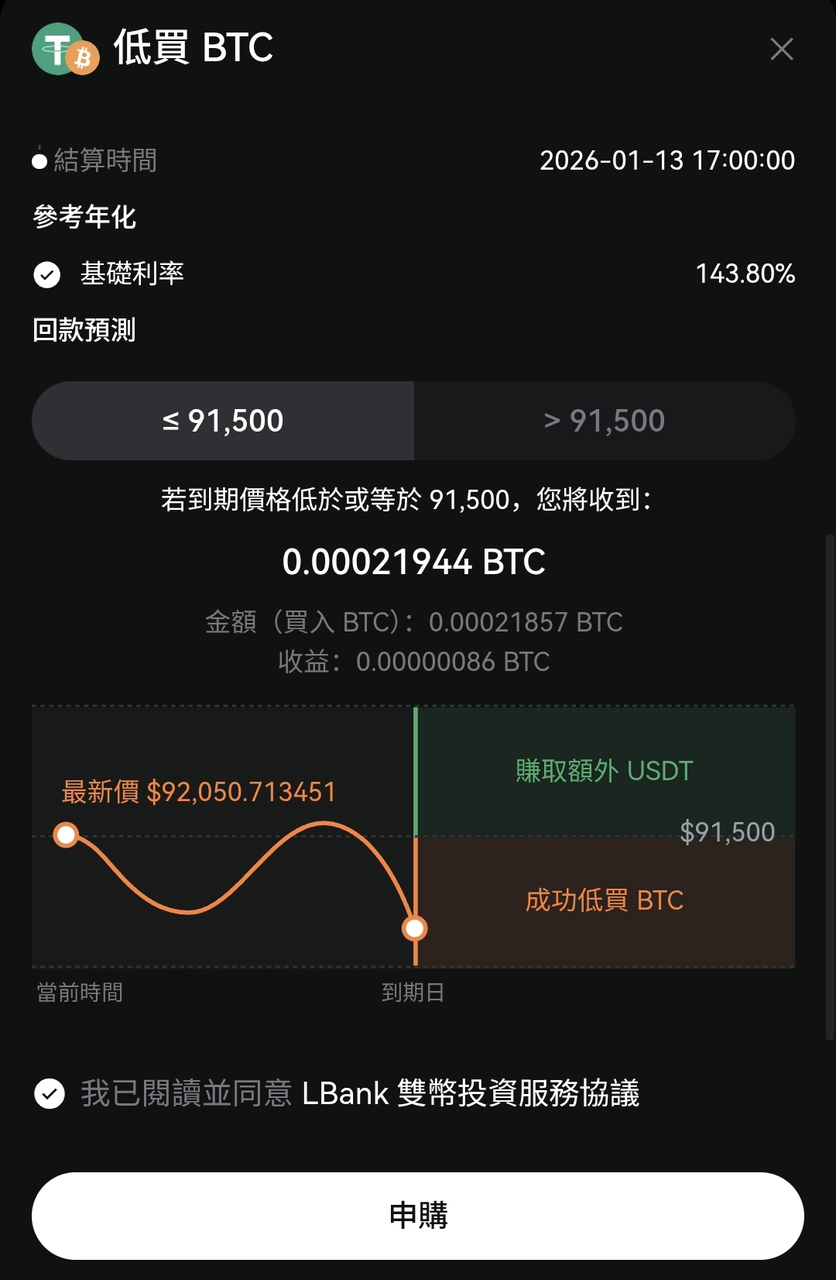
Cazul unu: Prețul „nu a atins” prețul țintă
➡ Primești înapoi USDT + dobânda
Cazul doi: Prețul „a atins sau a depășit” prețul țintă
➡ USDT-ul tău va fi convertit în BTC (calculat la prețul țintă) ➡ Dobânda va fi plătită împreună
De ce este dobânda investițiilor dual-currency mai mare?
Pentru că îți asumi de fapt riscul de „conversie a monedei”.
În esență:
Investiția dual-currency ≈ Dobândă depozit la termen + vânzarea unei opțiuni (renunți la o parte din flexibilitatea prețului)
De asemenea, poate fi înțeles ca:
Folosești „acceptarea unei posibile conversii a monedei în viitor” pentru a obține o rată a dobânzii mai mare.
Așadar, de obicei vei observa că:
Rata dobânzii mai mare -> înseamnă un preț țintă mai agresiv și o probabilitate mai mare de conversie a monedei
Riscuri de care trebuie să ții cont înainte de a investi
Deși randamentul investițiilor dual-currency pare bun, acestea nu sunt produse cu capital garantat. Următoarele riscuri trebuie luate în considerare cu atenție:
- Riscul de fluctuație a valorii activelor: La decontarea la scadență, valoarea activului poate fi diferită de capitalul inițial din cauza fluctuațiilor pieței. Dacă prețul nu atinge așteptările, decontarea poate fi făcută la un preț suboptim, afectând randamentul (de exemplu, dacă dorești să cumperi BTC la 91.500, dar la scadență prețul a scăzut la 90.000).
- Riscul de a rata oportunități: Pe durata investiției, fondurile vor fi blocate și nu vor putea fi utilizate pentru alte investiții. În plus, în produsele „de vânzare la preț ridicat”, dacă prețul pieței depășește cu mult prețul țintă, activul va fi totuși vândut la prețul prestabilit, ceea ce poate duce la pierderea unor profituri mai mari.
- Riscul de conversie forțată a activelor: Dacă prețul la scadență îndeplinește condițiile prețului țintă, activul va fi convertit automat și ireversibil. Dacă tendința pieței nu corespunde așteptărilor, acest lucru poate duce la inconveniențe sau pierderi potențiale.