Autor: LBank Research Analist: Ludo
Tip de acoperire: Raport privind o singură companie, legat de contracte futures, autorizat de utilizator. ZSUSDT este un contract futures, nu o pereche spot verificată.
Declinarea responsabilității: Acest raport este compilat și analizat din informații publice și are scopul exclusiv de partajare a informațiilor și de discuții de cercetare. Nu constituie sfaturi de investiții, o recomandare de valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările de consens discutate aici se pot schimba în timp. Cititorii ar trebui să verifice în mod independent datele și să ia propriile decizii.
1. Concluzie principală
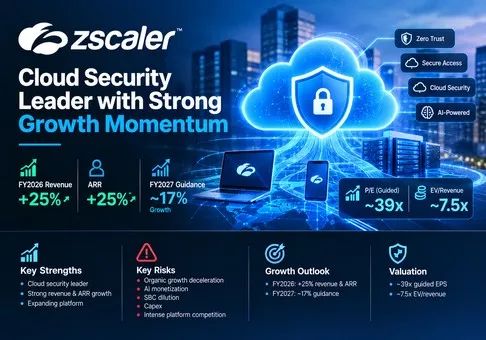
Perspectivă generală: Zscaler este o companie de securitate în cloud de înaltă calitate, dar acțiunea este evaluată complet, iar raportul risc-recompensă pe termen scurt este moderat negativ după creșterea puternică a acțiunilor din sectorul securității cibernetice din 14 septembrie. Veniturile și ARR pentru anul fiscal 2026 au crescut fiecare cu 25%, însă creșterea organică a fost de aproximativ 20% după excluderea Red Canary, în timp ce estimările pentru anul fiscal 2027 implică o creștere de aproximativ 17%. La cel mai recent preț disponibil din 14 septembrie, de 191,36 USD, acțiunile se tranzacționează la aproximativ 39 de ori valoarea estimată a EPS non-GAAP pentru anul fiscal 2027, iar valoarea companiei (enterprise value) este de aproximativ 7,5 ori veniturile estimate. Variabila decisivă este noul ARR net organic, nu intensitatea narațiunii legate de securitatea bazată pe IA.
-
Platforma de bază înregistrează în continuare o creștere compusă, însă titlul maschează contribuția achizițiilor. Veniturile din trimestrul al patrulea au atins 898,2 milioane USD, iar ARR a atins 3,771 miliarde USD, ambele în creștere cu 25%. Excluzând Red Canary, veniturile au fost de 3,209 miliarde USD pentru anul fiscal 2026, iar ARR a fost de 3,630 miliarde USD, ambele fiind cu aproximativ 20% mai mari; ARR-ul net nou organic a crescut cu 17% în T4. Implicația pentru investiții este că Zscaler rămâne un business cu o creștere durabilă, dar traiectoria sa organică actuală nu justifică în sine tratarea procentului de 25% ca rată de rulare viitoare (forward run rate).
-
Suprafața produsului se extinde dincolo de posturile de angajați către sarcini de lucru (workloads), sucursale, date și agenți AI. Companiile din categoria "Zero Trust Everywhere" au crescut de la peste 350 la sfârșitul anului fiscal 2025 la peste 950 în T4 al anului fiscal 2026. Rezervările (bookings) pentru securitatea AI au crescut cu peste 50% în mod secvențial în T4, iar 70% dintre acele tranzacții au inclus securitatea datelor (Data Security). Acest lucru extinde cota de portofoliu (wallet share) și reduce dependența de numărul de utilizatori, însă câteva produse noi rămân în stadiu incipient și se preconizează că vor scala în principal în a doua jumătate a anului fiscal 2027.
-
Generarea de numerar este reală, dar profitabilitatea economică este mai slabă decât sugerează marjele ajustate. Fluxul de numerar din exploatare pentru anul fiscal 2026 a fost de 1,130 miliarde USD, iar FCF a fost de 779,1 milioane USD, o marjă de 23%. Cu toate acestea, compensația bazată pe acțiuni și taxele salariale aferente au fost de 841,6 milioane USD, aproximativ 25% din venituri și cu 62,5 milioane USD peste FCF raportat. Marja operațională GAAP a rămas negativă, la 4%. Afacerea se autofinanțează confortabil, însă diluarea și compensația reprezintă revendicări semnificative asupra economiei acționarilor.
-
Cel mai recent preț necesită din nou o reaccelerare. Luând în calcul un preț de 191,36 USD și 163,055 milioane de acțiuni de la sfârșitul anului fiscal, valoarea capitalului propriu este de aproximativ 31,2 miliarde USD. După ajustarea cu cele 3,474 miliarde USD în numerar și investiții pe termen scurt și cele 1,696 miliarde USD în obligațiuni convertibile, valoarea întreprinderii este de aproximativ 29,4 miliarde USD. Raportat la estimările de venituri pentru anul fiscal 2027 de 3,908–3,938 miliarde USD, la o valoare estimată a EPS non-GAAP de 4,86–4,90 USD și la o valoare medie implicită a FCF de aproape 912 milioane USD, acțiunea este evaluată la aproximativ 7,5 ori EV/Venituri, de 39,2 ori EPS ajustat și de 34,2 ori FCF estimat. Acești multipli pot fi justificați doar dacă ARR-ul organic se stabilizează peste nivelul estimat, iar noile produse de IA devin semnificative.
-
Zscaler câștigă pe segmentul axat pe zero trust, dar concurenții impun un ritm exigent. CrowdStrike a raportat o creștere a ARR de 25% și o marjă FCF trimestrială de 26%; Fortinet a raportat o creștere a veniturilor de 26% și o marjă operațională non-GAAP de 38%; Palo Alto Networks a raportat o creștere a veniturilor de 34%, deși efectele achizițiilor complică comparația. Zscaler are o arhitectură cloud inline diferențiată și un leadership recunoscut în SASE/SSE, dar nu este nici concurentul cu cea mai rapidă creștere dintre cei prezentați, nici liderul în ceea ce privește marja de numerar. Teza devine mai optimistă dacă noul ARR net organic revine peste 20%, creșterea veniturilor din anul fiscal 2027 depășește 18%, iar marja FCF se menține peste 23% în ciuda capex-ului ridicat.
Puntea de legătură dintre rezultatele operaționale și evaluare este reproductibilă. Veniturile organice pentru anul fiscal 2026 de 3,209 miliarde USD, cu o creștere de 17%, ar genera aproximativ 3,755 miliarde USD. Adăugarea contribuției pe un an întreg a Red Canary și a altor venituri achiziționate acoperă o mare parte din diferența până la valoarea medie de 3,923 miliarde USD din estimările pentru anul fiscal 2027. Aplicarea valorii medii estimate de 23,25% pentru marja FCF generează aproximativ 912 milioane USD ca FCF. La valoarea capitalurilor proprii din 14 septembrie, investitorii plătesc de aproximativ 34 de ori acel flux de numerar. Pentru a reduce multiplul la 30 de ori fără o scădere a prețului acțiunilor, FCF ar trebui să depășească 1,04 miliarde USD, ceea ce ar necesita o marjă de aproape 26,5% din veniturile estimate sau o creștere semnificativ mai rapidă a veniturilor. În schimb, conducerea preconizează un nivel de 23,0%–23,5%, deoarece capex-ul va rămâne ridicat. Prin urmare, prețul actual încorporează o îmbunătățire care nu este încă prezentă în perspectivele oficiale.
2. Prezentarea generală a companiei, mixul de afaceri și indicatorii operaționali de bază
Zscaler vinde abonamente de securitate livrate în cloud prin intermediul Zero Trust Exchange. În loc să plaseze utilizatorii, dispozitivele și aplicațiile pe o rețea comună, platforma creează conexiuni bazate pe identitate și politici către aplicațiile autorizate. Arhitectura este concepută pentru a reduce suprafețele de atac expuse la internet și pentru a preveni mișcarea laterală după o compromitere. Abonamentele au de obicei o durată de la unu la cinci ani, iar veniturile sunt recunoscute în mod eșalonat; stabilirea prețurilor se face în principal per utilizator sau pe baza utilizării contorizate. Abonamentele și asistența au generat aproximativ 98% din veniturile din anul fiscal 2026, în timp ce serviciile profesionale au fost nesemnificative.
Zscaler raportează un singur segment operațional, astfel încât următoarea perspectivă este o hartă a economiei produselor, mai degrabă decât veniturile raportate pe segment. Zero Trust Users include Zscaler Internet Access, Zscaler Private Access și capabilități de experiență digitală. Acesta rămâne motorul bazei instalate, vândut în principal marilor întreprinderi și organizațiilor din sectorul public, înlocuind gateway-urile web securizate, VPN-urile și părți din securitatea de rețea de tip legacy.
Zero Trust Cloud și Zero Trust Branch extind același model de politică la sarcini de lucru, fabrici, depozite, dispozitive IoT/OT și trafic cloud-to-cloud. Aceste oferte folosesc tot mai mult un model economic bazat pe sarcini de lucru, dispozitive sau consum, mai degrabă decât pe numărul de licențe per angajat. Data Security și Security for AI inspectează fluxurile de date, prompturile și răspunsurile, identifică shadow AI și guvernează accesul la modele și agenți. Agentic SecOps combină telemetria Zscaler cu capabilitățile MDR ale Red Canary pentru a automatiza investigarea și remedierea.
|
Domeniu de activitate
|
Produse și clienți
|
Model comercial / proxy de scalare
|
Dovezi de creștere
|
Perspectivă de cercetare
|
|
Utilizatori Zero Trust
|
ZIA, ZPA și ZDX pentru utilizatori enterprise, dispozitive și acces la aplicații.
|
În principal abonamente per utilizator; strategie de bază de tip "land and expand" în rândul bazei de clienți existente.
|
Peste 50% din Fortune 500 și peste 40% din Global 2000 sunt clienți.
|
Cea mai mare franciză dovedită, dar creșterea numărului de licențe se apropie de maturitate, iar concurența privind ofertele la pachet este intensă.
|
|
Cloud Zero Trust
|
Comunicații între sarcinile de lucru, segmentare și securitate cloud în cloud-uri private și publice.
|
Monetizare orientată pe sarcinile de lucru și utilizare; disponibilă prin marile ecosisteme cloud.
|
Conducerea menționează un impuls continuu și extinderea multi-cloud.
|
Vector important de creștere independent de numărul de licențe, cu o compatibilitate puternică cu arhitectura.
|
|
Filială Zero Trust
|
Filiale, fabrici, depozite și medii IoT/OT.
|
Aspecte economice legate de dispozitive, locații și echipamente.
|
Parte a creșterii la peste 950 de companii Zero Trust Everywhere.
|
Extinde cheltuielile adresabile, dar crește intensitatea hardware-ului și a infrastructurii.
|
|
Securitatea datelor și securitatea pentru IA
|
DLP, DSPM, descoperirea activelor IA, inspectarea prompturilor, red teaming IA și politica agenților.
|
Oportunități de upsell pentru platformă și de abonamente pentru clienți noi.
|
Contractările pentru securitatea IA au crescut cu peste 50% QoQ; 70% din tranzacții au inclus Securitatea Datelor.
|
Cea mai bună opțiune de creștere incrementală, deși veniturile actuale nu sunt prezentate separat.
|
|
SecOps agentic / MDR
|
SOC agentic, managementul expunerii și detectare și răspuns gestionate Red Canary.
|
Software plus serviciu gestionat; ARR-ul Red Canary a fost de 141 de milioane USD în T4.
|
A lansat SOC agentic pe 9 septembrie, după achiziția Red Canary pentru 651,4 milioane USD.
|
Coerent din punct de vedere strategic, dar integrarea și creșterea achiziționată trebuie să justifice prețul de achiziție.
|
|
Servicii profesionale
|
Implementare, proiectare de rețea, mapare și instruire.
|
Aproximativ 2% din venituri
|
Nu este un factor de creștere raportat semnificativ.
|
Susține adopția mai degrabă decât să formeze o sursă separată de profit.
|
Cel mai valoros activ este cloud-ul inline partajat și telemetria sa. Zscaler afirmă că platforma procesează peste 750 de miliarde de tranzacții zilnic în peste 200 de centre de date publice. Un client care adoptă accesul utilizatorilor, securitatea volumelor de lucru, segmentarea sucursalelor, controlul datelor și guvernanța agenților AI poate reutiliza infrastructura de politici și inspecție, reducând fricțiunea de integrare și crescând costurile de migrare. Limitarea este că Zscaler trebuie să mențină o disponibilitate și o eficacitate ridicate într-un portofoliu care se extinde rapid.
Indicatori operaționali cheie și modificări
Raportul din 3 septembrie pentru anul fiscal 2026 și formularul 10-K reprezintă principalul declanșator financiar. Lansarea Agentic SOC din 9 septembrie a transformat apoi achiziția Red Canary într-o propunere de produs vizibilă. Separat, conducerea a inițiat o restructurare care afectează aproximativ 3% dintre angajați, cu costuri estimate de 30-33 de milioane USD, realocând în același timp resurse către AI și creștere.
|
Metrică / eveniment
|
Cea mai recentă valoare
|
Comparație
|
Bază
|
Implicație pentru investiții
|
|
Venituri Q4
|
898,2 milioane USD
|
în creștere cu 25% YoY
|
venituri GAAP
|
Peste estimările anterioare ale companiei; cerere durabilă, cu contribuția achizițiilor.
|
|
ARR / ARR organic
|
3,771 miliarde USD / 3,630 miliarde USD
|
în creștere cu 25% / în creștere cu 20%
|
KPI-ul companiei; cel organic exclude Red Canary
|
Diferența de cinci puncte este cea mai clară măsură a creșterii obținute prin achiziții.
|
|
ARR net nou
|
246 milioane USD; 232 milioane USD organic
|
în creștere cu 24% / în creștere cu 17%
|
KPI al companiei pentru T4
|
Accelerarea organică este pozitivă, dar se află încă sub rata generală.
|
|
RPO
|
7,365 miliarde USD
|
în creștere cu 27% YoY
|
Prețul tranzacției contractate; 45% estimat în termen de 12 luni
|
De aproximativ 2,2 ori veniturile din anul fiscal 2026, susținând vizibilitatea.
|
|
Clienți mari
|
785 peste 1 milion USD ARR; 4.182 peste 100.000 USD
|
în creștere cu 18% / în creștere cu 20%
|
Număr total la sfârșitul T4
|
Expansiunea de tip enterprise rămâne una de amploare, nefiind dependentă doar de clienți noi.
|
|
Profitabilitatea și FCF în T4
|
marjă operațională non-GAAP de 24,3%; 60,8 milioane USD FCF
|
marja FCF a scăzut la 7% de la 24%
|
Definițiile non-GAAP și FCF ale companiei
|
Efectul de levier operațional s-a îmbunătățit, însă achizițiile accelerate de infrastructură au diminuat conversia numerarului.
|
|
Estimări pentru AF2027
|
venituri de 3,908–3,938 miliarde USD; ARR de 4,396–4,426 miliarde USD
|
o creștere de aproximativ 17%
|
Perspectivele companiei
|
O decelerare clară care face din execuția organică testul de evaluare.
|
Trimestrul a fost mai bun decât estimările anterioare ale companiei, dar traiectoria viitoare este mai importantă. RPO a crescut mai rapid decât ARR-ul organic, numărul de clienți mari a crescut cu aproximativ 20%, iar contractările Z-Flex au depășit 770 de milioane USD, cu o creștere secvențială de peste 60%. Acești indicatori susțin adoptarea continuă a platformei. Cu toate acestea, estimările pentru anul fiscal 2027 încep sub ritmul organic din anul fiscal 2026, parțial pentru că managementul preconizează sezonalitate și se află încă la începutul monetizării produselor mai noi.
Creșterea din 14 septembrie a prețului acțiunilor, de 16,3%, a făcut parte dintr-o rotație amplă din sectorul securității cibernetice și al software-ului de întreprindere, legată de îngrijorările tot mai mari privind amenințările AI autonome și de o reorientare dinspre hardware-ul AI. Această mișcare consolidează narațiunea strategică, dar nu modifică estimările companiei. Întrebarea operațională este dacă Security for AI și Agentic SecOps pot genera ARR incremental, în loc să consolideze pur și simplu argumentele pentru cheltuielile actuale cu platforma.
3. Calitate fundamentală
|
Metrică
|
FY2024
|
FY2025
|
FY2026
|
Opinie de analiză
|
|
Venituri
|
2,168 miliarde USD
|
2,673 miliarde USD
|
3,353 miliarde USD
|
CAGR pe trei ani de aproximativ 24%; creștere organică în FY2026 de aproximativ 20%.
|
|
Marjă brută GAAP
|
78,0%
|
76,9%
|
76,8%
|
Model economic SaaS de înaltă calitate, cu o presiune modestă din partea infrastructurii și achizițiilor.
|
|
Pierdere operațională / marjă GAAP
|
negativ 121,5 milioane USD / negativ 5,6%
|
negativ 128,5 milioane USD / negativ 4,8%
|
negativ 133,3 milioane USD / negativ 4,0%
|
Marjă în îmbunătățire, dar fără profit operațional GAAP.
|
|
Profit operațional Non-GAAP
|
442,2 milioane USD
|
USD 580,1 milioane
|
USD 767,1 milioane
|
Efectul de levier operațional este vizibil înainte de SBC și ajustările aferente achizițiilor.
|
|
Fluxul de numerar operațional
|
USD 779,8 milioane
|
USD 972,5 milioane
|
USD 1,130 miliarde
|
Încasările solide și veniturile amânate susțin generarea de numerar.
|
|
FCF / marjă
|
USD 585,0 milioane / 27%
|
USD 726,7 milioane / 27%
|
USD 779,1 milioane / 23%
|
FCF a crescut cu 7%, mai lent decât veniturile, deoarece investițiile în infrastructură au crescut.
|
|
Capex plus software de uz intern
|
USD 194,9 milioane
|
USD 245,8 milioane
|
USD 350,5 milioane
|
În creștere cu 43%; capex-ul pentru echipamente în anul fiscal 2027 este estimat în jur de 10-14% ca pondere din venituri.
|
|
SBC și taxele salariale aferente
|
USD 549,1 milioane
|
USD 685,5 milioane
|
USD 841,6 milioane
|
Aproximativ 25% din venituri în fiecare an; discountul central de calitate.
|
|
Numerar și investiții pe termen scurt / titluri de creanță
|
neutilizat
|
USD 3,572 miliarde / USD 1,701 miliarde
|
USD 3,474 miliarde / USD 1,696 miliarde
|
Lichiditatea netă este abundentă chiar și după achiziții.
|
Creștere și marje. Creșterea veniturilor se extinde de la utilizatori către produse non-seat, însă contribuția achizițiilor din anul fiscal 2026 este semnificativă. Marja brută rămâne excelentă, iar marja operațională non-GAAP s-a extins la 23% pentru acest an. Progresul GAAP este mai lent deoarece SBC, amortizarea activelor necorporale achiziționate și restructurarea sunt costuri economice reale sau legate de achiziții.
Fluxul de numerar și intensitatea capitalului. FCF reprezintă numerar real, dar beneficiază de SBC și de încasările din venituri amânate. Achizițiile de proprietăți, echipamente și alte active din anul fiscal 2026 au crescut cu 69%, până la 277,3 milioane USD, în timp ce investițiile în software pentru uz intern au fost de 73,2 milioane USD. Cheltuielile din T4 au fost neobișnuit de concentrate la începutul perioadei, deoarece componentele au fost disponibile. Conducerea preconizează că cheltuielile de capital (capex) pentru echipamente în anul fiscal 2027 vor fi în jur de 11-13% ca procent din venituri, în contextul unor prețuri ridicate la memorii, stocare și procesoare. Acest lucru menține marja FCF estimată aproape de 23%, în ciuda efectului de levier operațional ajustat.
Bilanțul contabil și alocarea capitalului. Numerarul și investițiile pe termen scurt au depășit obligațiunile convertibile cu aproximativ 1,78 miliarde USD. Lichiditatea nu reprezintă un risc. Alocarea capitalului este mai mixtă: Red Canary a costat 651,4 milioane USD, iar fondul comercial total a crescut la 1,218 miliarde USD de la 417,7 milioane USD. Red Canary a contribuit cu 141 de milioane USD la ARR la sfârșitul anului, implicând un preț de achiziție de aproape 4,6 ori valoarea acestui ARR, înainte de a lua în considerare recompensele de retenție și integrarea. Tranzacția are o logică strategică, însă randamentele depind de cross-selling-ul Agentic SecOps, mai degrabă decât de simpla conservare a veniturilor achiziționate.
Concluzie fundamentală. Calitatea fundamentală a Zscaler este puternică, deoarece veniturile recurente, RPO, penetrarea segmentului enterprise și generarea de numerar se consolidează reciproc. Cea mai importantă variabilă este ARR-ul net nou organic. Aceasta măsoară dacă adoptarea de noi produse și productivitatea vânzărilor pot compensa maturizarea licențelor de utilizator fără a se baza pe achiziții.
4. Industria și peisajul concurențial
Zscaler concurează în segmentele Security Service Edge, SASE, acces la rețea bazat pe zero-trust, gateway-uri web securizate, securitatea sarcinilor de lucru în cloud, securitatea datelor și, tot mai mult, automatizarea SOC. Nu există un singur numitor comun public pentru cota de piață care să acopere întreaga această suprafață. Definițiile ARR (venit anual recurent) ale furnizorilor diferă, de asemenea: ARR-ul Zscaler acoperă veniturile din abonamente pentru următoarele 12 luni; CrowdStrike raportează ARR din abonamentele de platformă; Palo Alto Networks NGS ARR exclude hardware-ul și ofertele atașate legacy; Fortinet pune accent pe venituri și facturare. Prin urmare, comparațiile sunt orientative.
|
Dimensiune competitivă
|
Poziția verificabilă a Zscaler
|
Indicator de scară (proxy) și limitări
|
Principalii competitori / substitute
|
Implicații asupra creșterii și evaluării
|
|
SSE și acces zero-trust
|
Recunoscut de Gartner ca Lider în 2026 atât pentru Platformele SASE, cât și pentru SSE.
|
Poziționare de la terți, nu cotă de piață auditată.
|
Palo Alto Networks, Netskope, Cisco, Fortinet și Microsoft.
|
Poziția de lider susține prețurile premium; suitele le pot comprima.
|
|
Scală cloud și telemetrie
|
Peste 750 de miliarde de tranzacții zilnice în peste 200 de centre de date publice.
|
Scara de procesare declarată de companie; concurenții folosesc definiții diferite.
|
Controale native pentru hyperscaler și cloud-uri globale de securitate.
|
Mai mult trafic îmbunătățește contextul de detecție, dar necesită investiții susținute în infrastructură.
|
|
Distribuție enterprise
|
Aproximativ 11.000 de clienți; peste 50% din Fortune 500 și 40% din Global 2000.
|
Numărul de clienți nu este echivalent cu cota din portofel (wallet share).
|
Bundling-ul Microsoft, platformizarea PANW, CRWD Falcon Flex și Fortinet prin canale de distribuție.
|
Pătrunderea profundă permite vânzările de tip upsell, dar lasă mai puține branduri de mega-întreprinderi neatinse.
|
|
Securitate AI și a datelor
|
Comenzile de securitate pentru AI au crescut cu peste 50% QoQ; ARR-ul pentru securitatea datelor a depășit 500 de milioane USD în sesiunea pentru investitori din iunie.
|
Comenzile (bookings) și ARR-ul sunt măsuri diferite; veniturile din produse nu sunt dezvăluite.
|
PANW, CRWD, Microsoft, Fortinet și furnizorii specializați în DSPM / securitate AI.
|
Cea mai mare opționalitate, dar evaluarea actuală presupune deja monetizarea.
|
|
SOC și răspuns
|
Agentic SOC integrează aplicarea politicilor inline cu Red Canary MDR.
|
Nou lansat; fără raportări separate privind veniturile sau retenția.
|
CRWD Falcon / Next-Gen SIEM, PANW Cortex și Microsoft Sentinel.
|
Remedierea în buclă închisă poate crește cota de portofoliu dacă integrarea se dovedește superioară.
|
|
Companie
|
Cea mai recentă perioadă comparabilă
|
Venituri / scară recurentă
|
Creștere / profitabilitate
|
Context operațional și de investiții
|
Concluzie competitivă
|
|
Zscaler
|
T4 FY2026
|
Venituri de 898 milioane USD; ARR de 3,771 miliarde USD
|
Creștere de 25% a veniturilor și a ARR; marjă operațională non-GAAP de 24%; marjă FCF de 7%
|
Creșterea organică a ARR a fost de 20%; cheltuielile de capital (capex) din T4 au fost accelerate.
|
Câștigător axat pe zero-trust, dar nu și liderul actual în ceea ce privește marja de cash.
|
|
CrowdStrike
|
T2 FY2027
|
Venituri de 1,47 miliarde USD; ARR de 5,84 miliarde USD
|
Creștere de 25% a ARR; marjă operațională non-GAAP de 25%; marjă FCF de 26%
|
ARR pentru Falcon Flex a depășit 2,29 miliarde USD și a crescut cu 101%.
|
Liderul ca dinamică în securitatea endpoint-urilor, a identității și a operațiunilor de securitate.
|
|
Palo Alto Networks
|
T4 FY2026
|
Venituri de 3,41 miliarde USD; NGS ARR de 9,10 miliarde USD
|
34% venituri; 63% NGS ARR; aproximativ 29% marjă operațională non-GAAP
|
Achizițiile afectează în mod semnificativ creșterea și comparabilitatea; marja FCF ajustată pentru FY2026 a fost de 38,4%.
|
Câștigătorul la nivel de platformă extinsă, cu risc de integrare.
|
|
Fortinet
|
T2 2026
|
venituri de 2,05 miliarde USD; facturări de 2,37 miliarde USD
|
26% venituri; 33% facturări; 38% marjă operațională non-GAAP
|
Economia ASIC și a echipamentelor susține convergența rețelelor securizate.
|
Câștigătorul la capitolul profitabilitate, în special acolo unde hardware-ul și rețelele contează.
|
Notă: Perioadele fiscale, mixurile de produse și definițiile KPI diferă. NGS ARR al PANW include companiile achiziționate și nu este comparabil cu ARR-ul Zscaler. Fortinet vinde hardware și raportează facturări în loc de ARR. FCF trimestrial este sezonier; marja FCF a Zscaler pentru întregul an fiscal 2026 a fost de 23%.
CrowdStrike câștigă în prezent competiția pentru cel mai clar momentum: ARR a crescut cu 25%, ARR-ul net nou a accelerat cu 51%, iar marja FCF a atins 26%. Palo Alto Networks câștigă la capitolele diversitate a platformei și dimensiune a contractelor, dar efectele achizițiilor fac ca creșterea sa de 63% a ARR-ului NGS să fie inadecvată ca punct de referință organic. Fortinet câștigă pe segmentul GAAP și al profitabilității ajustate. Zscaler câștigă pe segmentul SSE concentrat și al arhitecturii zero-trust, extinzându-se în același timp în zona de date, sucursale și AI, dar compania trebuie să demonstreze că această diversitate a produselor se traduce în creștere organică.
Furnizorii de produse punctuale fără telemetrie proprietară sau distribuție sunt perdanții structurali pe măsură ce clienții își consolidează platformele. Zscaler este un beneficiar net al acestei consolidări, deoarece baza sa instalată poate absorbi mai multe module. Devine un perdant relativ dacă Microsoft, PANW sau CRWD oferă la pachet capabilități adiacente la prețuri incrementale mai mici sau dacă noile produse SOC și endpoint ale Zscaler nu reușesc să egaleze profunzimea oferită de specialiști.
5. Riscuri-cheie
-
Decelerare organică. Dacă creșterea organică a ARR scade sub 17% sau dacă ARR-ul net nou nu mai accelerează, veniturile din anul fiscal 2027 ar putea rata planul de creștere de peste 15%. Având în vedere că acțiunea se tranzacționează la aproape 39 de ori EPS-ul ajustat estimat, o rată de creștere mai mică ar comprima atât așteptările privind câștigurile, cât și multiplul.
-
Monetizarea IA apare mai târziu decât sugerează narativul. Se preconizează că Zero Trust Exchange for Agents și Endpoint AI Security vor scala în principal în a doua jumătate a anului fiscal 2027. Dacă contractele semnate pentru Security for AI nu reușesc să se convertească în ARR sau rămân incluse în pachete, reevaluării din septembrie îi va lipsi o sursă suplimentară de venituri.
-
SBC și diluarea. SBC-ul și taxele salariale aferente din anul fiscal 2026 au fost egale cu aproximativ 25% din venituri și au depășit FCF-ul raportat. Dacă numărul de acțiuni în circulație continuă să crească cu aproape 3% anual fără profitabilitate GAAP, crearea de valoare pe acțiune va rămâne în urma generării declarate de numerar.
-
Intensitatea capitalului și inflația componentelor. Conducerea estimează cheltuielile de capital (capex) pentru echipamente la un procent de 11-13% din veniturile aferente anului fiscal 2027, deoarece costurile cu memoria, stocarea și procesoarele sunt ridicate. Dacă cheltuielile de capital depășesc 13% în timp ce marja FCF scade sub 22%, avantajul perceput de tip "asset-light" al modelului cloud s-ar diminua.
-
Risc de achiziție și fond comercial. Fondul comercial a crescut la 1,218 miliarde USD, iar Red Canary a contribuit cu 141 de milioane USD la ARR în urma unei achiziții în numerar de 651,4 milioane USD. O retenție slabă sau vânzările încrucișate limitate ar reduce creșterea organică, ar genera risc de depreciere și ar submina rentabilitatea economică a Agentic SecOps.
-
Competiția la nivel de platformă și vânzarea la pachet (bundling). PANW, CRWD, Fortinet și Microsoft pot combina modulele de securitate cu contracte mai ample. Dacă Zscaler trebuie să ofere discounturi pentru Z-Flex sau să cheltuiască mai mult pe vânzări pentru a-și asigura reînnoirile, marja brută și productivitatea vânzărilor s-ar deteriora înainte ca numărul de clienți să dea semne de slăbiciune.
-
Eșec de securitate sau de disponibilitate. Zscaler se interpune direct în fluxul de trafic al clienților. O întrerupere majoră, un atac ratat sau o vulnerabilitate a platformei ar putea declanșa credite de servicii, reînnoiri întârziate și daune reputaționale, afectând direct ARR-ul și multiplul premium.
-
Execuția în timpul restructurării. O reducere de 3% a forței de muncă poate îmbunătăți alocarea resurselor, însă perturbările în echipele de inginerie sau go-to-market ar putea întârzia lansarea de noi produse. Semnalul de alarmă ar fi un ARR net nou organic mai slab, însoțit de creșterea cheltuielilor de cercetare și dezvoltare (R&D) sau de vânzări.
-
Riscul de bază dintre contractele futures și acțiuni. Instrumentul LBank citat este ZSUSDT Futures, nu acțiuni comune Nasdaq sau un token spot LBank verificat. Finanțarea, efectul de levier, lichiditatea și urmărirea pot face ca randamentele să difere de acțiunile subiacente discutate în acest raport.
6. Listă de verificare pentru monitorizare
-
Veniturile din T1 al anului fiscal 2027: Un nivel de 939 de milioane USD sau peste ar susține o creștere mai bună decât estimările; sub 935 de milioane USD, teza ar fi slăbită.
-
Creșterea organică a ARR: O valoare de 20% sau mai mare ar indica stabilizarea și ar consolida susținerea evaluării; sub 17% ar confirma o decelerare mai rapidă.
-
ARR net nou organic: o creștere de peste 20% timp de două trimestre ar valida productivitatea vânzărilor și noile produse; sub 15% ar pune sub semnul întrebării ipoteza reaccelerării.
-
Securitate pentru conversia AI: creșterea continuă a rezervărilor cu peste 30% în ritm secvențial și dezvăluirea contribuției ARR ar consolida argumentele pentru AI; o creștere a rezervărilor fără publicarea ARR rămâne insuficientă.
-
Companii Zero Trust Everywhere: creșterea de la peste 950 la cel puțin 1.150 până la jumătatea anului fiscal 2027 ar confirma expansiunea de tip non-seat; o plafonare sub 1.050 ar slăbi această ipoteză.
-
Marje și capex: o marjă operațională non-GAAP de 24% sau mai mare, cu o marjă FCF de peste 23%, ar indica un efect de levier. Capex-ul pentru echipamente de peste 13% din venituri sau o marjă FCF sub 22% ar fi negative.
-
SBC: o scădere sub 22% din venituri ar îmbunătăți calitatea economică; menținerea în jur de 25% face ca diluarea să rămână un factor major de compensare a FCF.
-
Dinamica competitorilor: compară marja ARR organic și FCF a Zscaler cu CRWD, PANW și FTNT. Zscaler are nevoie de o creștere organică cel puțin comparabilă sau de un câștig mai clar de cotă de piață a produselor pentru a-și apăra multiplul.
-
Evaluare: sub 32 de ori EPS non-GAAP din anul fiscal 2027, în condițiile unor estimări neschimbate, ar îmbunătăți raportul risc-recompensă; peste 40 de ori fără un ARR organic de peste 20% ar indica o supraextindere determinată de narațiune.
-
Baza contractului LBank: monitorizează rata de finanțare, lichiditatea și urmărirea evoluției ZSUSDT în raport cu Nasdaq ZS, deoarece concluzia cercetării vizează fundamentele acțiunilor Zscaler, mai degrabă decât microstructura contractelor cu efect de levier.
7. Surse