Autor: LBank Research Analist: Ludo
Declinare a responsabilității: Acest raport este compilat și analizat pe baza informațiilor disponibile public și este destinat exclusiv partajării de informații și discuțiilor de cercetare. Nu constituie consultanță de investiții, o recomandare privind valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările consensuale discutate aici se pot modifica în timp. Cititorii ar trebui să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
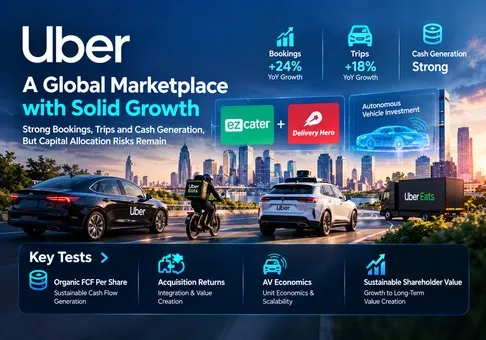
Evaluare generală: Uber Technologies, Inc. este un operator solid de marketplace, iar acțiunea pare ușor subevaluată pe baza capacității sale autonome de generare de numerar; perspectiva noastră privind raportul risc-randament este pozitivă, alocarea capitalului fiind variabila decisivă. Acordul ezCater din 6 octombrie face din aceasta o evaluare oportună a faptului dacă succesul operațional se transformă în valoare pentru acționari. Achizițiile și angajamentele privind vehiculele autonome pot consuma aparentul discount de evaluare chiar și atunci când FCF raportat rămâne solid.
-
Franciza operațională a obținut o evaluare pozitivă a calității. Creșterea cu 24% a rezervărilor și cu 18% a călătoriilor în T2 indică o cerere în expansiune, mai degrabă decât o dependență exclusivă de preț. Implicația investițională este că rețeaua existentă merită o valoare a activității în continuitate, independent de un rezultat de succes pentru robotaxiuri.
-
Evaluarea bazată pe fluxul de numerar oferă o marjă de siguranță utilă, cu o precizare importantă. La închiderea sesiunii obișnuite din 7 octombrie, la 68,45 USD, datele pieței secundare au indicat o capitalizare bursieră de 139,81 miliarde USD. Raportat la FCF TTM de 10,1 miliarde USD al managementului, rezultă un multiplu de 13,84x și un randament de 7,22%. Acest lucru susține valoarea, însă FCF exclude contraprestația pentru achiziții și nu elimină costurile diluării.
-
ezCater este coerentă din punct de vedere strategic, însă randamentul achiziției sale nu este dovedit. 2,3 miliarde USD împărțite la peste 2,5 miliarde USD în rezervări TTM reprezintă sub 0,92x rezervările. Rezervările reprezintă cheltuielile clienților, nu veniturile sau câștigurile, astfel că acest raport nu poate demonstra că activul este ieftin. Raportul nu atribuie nicio valoare cuantificată sinergiilor în absența unei baze de profit divulgate.
-
Delivery Hero creează un obstacol mai mare în alocarea capitalului. Valoarea anunțată a capitalului propriu, de 13,7 miliarde USD, ajustată pentru achizițiile anterioare de participații, reprezintă 1,36x FCF-ul TTM al Uber. Aceasta este o comparație de anvergură, nu o estimare a finanțării necesare pentru finalizarea tranzacției. Acționarii au nevoie de dovezi că câștigurile achiziționate și economiile din integrare compensează costurile de finanțare și riscul de execuție.
-
Distribuția AV este credibilă, în timp ce randamentele AV pentru acționari rămân incerte. Conducerea prevede angajamente de capital de peste 10 miliarde USD pe parcursul mai multor ani. Distincția dintre participațiile de capital, cheltuielile pentru infrastructură și preluarea vehiculelor contează: fiecare implică un calendar diferit al fluxurilor de numerar și un risc diferit. O poziție bună de distribuție merită opționalitate; economia unitară nedezvăluită a vehiculelor autonome nu justifică o primă mare.
Sensibilitatea evaluării noastre este în mod deliberat transparentă. Menținând fix numărul actual de acțiuni, aplicarea unui multiplu ilustrativ de 15–18x la 10,1 miliarde USD de FCF anual oferă o valoare a capitalurilor proprii de 151,5–181,8 miliarde USD, echivalentă cu aproximativ 74,17–89,01 USD per acțiune, utilizând 2,0425 miliarde de acțiuni implicate de cotație și capitalizarea bursieră. Acestea sunt ipoteze de sensibilitate selectate de analiști, nu estimări de consens sau ținte de preț. Dacă FCF normalizat scade cu 20%, la 8,08 miliarde USD, iar investitorii plătesc doar 12x, valoarea capitalurilor proprii scade la 96,96 miliarde USD, sau aproximativ 47,47 USD per acțiune. Riscul de scădere este semnificativ, în pofida randamentului inițial atractiv. În aceste sensibilități independente nu sunt incluse finanțarea achizițiilor, câștigurile achiziționate sau randamentul AV.
2. Prezentarea companiei, mixul de afaceri și indicatorii operaționali de bază
Uber monetizează o rețea care conectează consumatori, șoferi, curieri și comercianți. Economia sa depinde de facilitarea suficientă a tranzacțiilor pentru ca acestea să devină obișnuință, lăsând în același timp partenerilor câștiguri suficiente pentru a menține disponibilitatea serviciilor. Corelarea curselor, comisioanele de livrare, serviciile pentru comercianți și monetizarea aferentă creează mai multe modalități de a extrage valoare din aceeași relație cu consumatorul. Freight deservește un client de logistică diferit și are dinamici contabile și competitive diferite.
Pentru investitori, distincția crucială este între valoarea tranzacțiilor și veniturile recunoscute. O modificare a modului în care un acord este înregistrat, brut sau net, poate schimba veniturile raportate fără o modificare echivalentă a activității consumatorilor. În consecință, rezervările, frecvența tranzacțiilor și profitul per unitate de activitate merită atenție împreună. Tratarea veniturilor împărțite la rezervări ca rată universală de comision ar amesteca afaceri și tratamente contabile diferite.
Structura afacerii
|
Afacere
|
Venituri T2, milioane USD
|
Rezervări T2, milioane USD
|
Venit operațional pe segmente în T2, milioane USD
|
Rol economic
|
|
Mobilitate
|
7,363
|
28,988
|
2,215
|
Corelarea curselor; principalul motor de profit
|
|
Livrare
|
5,245
|
27,463
|
1,055
|
Mese, produse alimentare și comerț cu amănuntul; frecvență și monetizarea comercianților
|
|
Transport de marfă
|
1,583
|
1,571
|
-24
|
Brokeraj de transport de marfă; contabilizarea brută împiedică comparațiile ratelor de comision
|
|
Cheltuieli corporative generale și administrative / C&D pentru platformă
|
—
|
—
|
-1,103
|
Cheltuieli generale comune deduse din profitul segmentelor
|
Venitul operațional pe segmente este un indicator de management, nu venitul operațional consolidat conform GAAP. Sumele segmentelor și cheltuielile generale comune totalizează 2.143 milioane USD, corespunzând venitului operațional non-GAAP. Veniturile din transportul de marfă pot depăși rezervările deoarece definițiile și recunoașterea brută diferă; raportul nu reprezintă o rată de comision relevantă pentru platformă.
Indicatori operaționali de bază și modificări
|
Indicator operațional
|
T2 2025
|
T2 2026 / cel mai recent eveniment
|
Interpretare
|
|
MAPC-uri, milioane
|
180
|
208
|
Acoperire în rândul consumatorilor
|
|
Curse, milioane
|
3,268
|
3,867
|
Volumul cererii
|
|
Rezervări brute, milioane USD
|
46,756
|
58,022
|
Activitate de bază
|
|
Acordul ezCater
|
—
|
6 octombrie; 2,3 miliarde USD în numerar
|
În așteptare; neincluse în T2
|
|
Prognoza pentru T3 / data raportării rezultatelor
|
—
|
Rezervări de 58,25–60,25 miliarde USD; 4 noiembrie
|
Prognoza managementului; nu consensul
|
Principala oportunitate comercială este creșterea implicării fără a plăti în mod repetat pentru a reacționa același client. Cateringul pentru companii adaugă relații de achiziții, comenzi programate și cerințe de servicii care diferă de livrarea individuală de mese. Uber poate conecta potențial aceste relații la canalele sale existente pentru consumatori și companii, însă o comandă mare necesită și pregătire coordonată, transport și intervale de livrare fiabile. O valoare mai mare a comenzii nu înseamnă automat un randament mai mare al capitalului investit.
Extinderea Costco din septembrie a adus aproape 600 de locații din 47 de state pe Uber Eats, față de acoperirea anterioară în 17 state. Inferența noastră este că o selecție mai largă poate reduce nevoia consumatorilor de a schimba aplicațiile pentru cumpărături alimentare. Reducerile pentru membri pot sprijini adoptarea, dar pot genera și costuri de achiziție; testul relevant îl reprezintă comenzile reținute și contribuția după expirarea promoțiilor.
Valoarea medie a comenzii divulgată de ezCater depășește 400 USD, iar rețeaua sa include peste 140.000 de restaurante. Se preconizează că tranzacția se va încheia în lunile următoare, sub rezerva aprobării și a condițiilor obișnuite. Profitabilitatea sa operațională non-GAAP anunțată susține plauzibilitatea strategică, însă în comunicatul privind achiziția nu au fost divulgate nici valoarea profitului, nici cifra de venituri. Prin urmare, evităm să calculăm un P/E al achiziției, un multiplu al veniturilor sau o creștere precisă a EPS.
Previziunile conducerii privind rezervările din T3 reprezintă reperul relevant pe termen scurt. O nouă achiziție anunțată în octombrie nu poate explica creșterea organică a tranzacțiilor din T3, iar creșterea principală a unui grup consolidat ulterior ar necesita o reconciliere între activitatea achiziționată și cea existentă. Comunicarea rezultatelor din noiembrie ar trebui evaluată separat pe baza cererii existente, a conversiei profitului și a planurilor de finanțare.
3. Calitate fundamentală
|
Indicator financiar
|
T2 2025
|
T2 2026
|
Evaluare
|
|
Venituri, milioane USD
|
12.651
|
14.191
|
Creștere de 12,2%, calculată
|
|
Venit operațional conform GAAP, milioane USD
|
1.450
|
1.890
|
Marjă a veniturilor de 13,32% în perioada cea mai recentă, calculată
|
|
Venit net conform GAAP / EPS diluat
|
1.355 milioane USD / 0,63 USD
|
2.394 milioane USD / 1,17 USD
|
Evaluările investițiilor denaturează câștigurile recurente
|
|
EPS non-GAAP
|
0,60 USD
|
0,81 USD
|
Creștere de 35%
|
|
Flux de numerar operațional, milioane USD
|
2.564
|
2.862
|
Câștigurile în numerar rămân substanțiale
|
|
Cheltuieli de capital, milioane USD
|
89
|
70
|
Calculat ca flux de numerar operațional minus FCF
|
|
FCF, milioane USD
|
2.475
|
2.792
|
Creștere de 12,8%, calculată
|
|
Numerar plus investiții pe termen scurt, milioane USD
|
7.633 la 31 decembrie 2025
|
5.391 la 30 iunie 2026
|
Soldurile restricționate sunt excluse
|
|
Valoarea contabilă a datoriei, milioane USD
|
10.521 la 31 decembrie 2025
|
12.723 la 30 iunie 2026
|
Include datoria curentă și necurentă
|
Comparația istorică utilizează trimestre comparabile pentru rezultatele operaționale și date din bilanț etichetate separat. FCF este egal cu fluxul de numerar din activități operaționale minus achizițiile de imobilizări corporale și echipamente. Toți indicatorii calculați utilizează valorile raportate; creșterea rotunjită din titluri poate diferi ușor. Cifrele GAAP și non-GAAP răspund la întrebări diferite și nu sunt interschimbabile.
Calitatea creșterii este ridicată; conversia în numerar este bună; bilanțul este gestionabil, dar se confruntă cu cerințe în creștere; alocarea capitalului este punctul slab în claritatea tezei de investiții. Amploarea marketplace-ului devine valoroasă atunci când cererea incrementală susține gradul de utilizare, disponibilitatea partenerilor și implicarea recurentă. Beneficiul economic poate dispărea dacă fiecare călătorie suplimentară necesită o creștere corespunzătoare a stimulentelor sau a costurilor de asistență pentru clienți.
Un lanț reproductibil de transmitere de la afacere la valoare
Începeți cu cele 3,867 miliarde de Călătorii din T2 și cu rezervări de 58,022 miliarde USD. Media calculată este de 15,004 USD per Călătorie. Presupuneți, doar pentru o analiză de sensibilitate, că numărul de Călătorii crește cu 10% și că rezervările medii per Călătorie rămân fixe. Rezervările trimestriale incrementale ar fi de 5,8022 miliarde USD. Menținând raportul consolidat dintre veniturile recunoscute și rezervări la 14,191 / 58,022 = 24,458%, veniturile incrementale ar fi de 1,4191 miliarde USD.
Presupuneți că aceste rezervări suplimentare generează FCF incremental de 3–5% din rezervări, un interval deliberat conservator, sub sau aproape de raportul consolidat calculat în T2 de 4.812% dintre FCF și rezervări. FCF trimestrial incremental devine 174.1–290.1 milioane USD; ritmul anualizat pe patru trimestre este de 696.3–1,160.4 milioane USD. La un multiplu ilustrativ fix de 15x FCF, acesta susține o valoare suplimentară a capitalului propriu de 10.44–17.41 miliarde USD, aproximativ 7.5–12.4% din capitalizarea actuală. Aceasta este o analiză de sensibilitate, nu o prognoză: presupune stabilitatea mixului, a contabilității, a capitalului de lucru, a numărului de acțiuni și a necesarului de capital și nu include costurile de achiziție.
Analiza identifică ce trebuie monitorizat. Tranzacțiile mai numeroase creează valoare numai dacă monetizarea rămâne adecvată, iar marjele incrementale de numerar rezistă concurenței. FCF organic pe acțiune, după capitalul necesar pentru menținerea poziției competitive, este cea mai importantă variabilă. Creșterea obținută prin achiziții nu ar trebui să înlocuiască această măsură.
Numerar disponibil acționarului
Fluxul de numerar operațional din S1 a fost de 5,213 miliarde USD, iar capex-ul de 135 milioane USD, rezultând un FCF de 5,078 miliarde USD. SBC-ul din S1 a fost de 1,023 miliarde USD. O scădere ilustrativă a SBC-ului conduce la 4,055 miliarde USD, cu aproximativ 20% sub FCF-ul raportat; aceasta este o sensibilitate la diluarea economică, nu o măsură a fluxului de numerar definită de companie. Răscumpărările și emisiunea de acțiuni trebuie analizate împreună, în loc ca cheltuielile pentru răscumpărări să fie considerate dovada creării de valoare pe acțiune.
Lichiditatea nerestricționată din iunie, de 5,391 miliarde USD, se compară cu o valoare contabilă a datoriilor de 12,723 miliarde USD. Activele de asigurare restricționate nu pot fi pur și simplu realocate pentru finanțarea achizițiilor. Povara redusă a capex-ului raportat face atractiv modelul operațional actual, dar investițiile și plățile pentru achiziții se regăsesc în altă parte în situația fluxurilor de numerar. O orientare către vehicule de finanțare sau susținerea infrastructurii autonome ar putea modifica acest profil fără să se reflecte imediat în marje operaționale mai slabe ale platformei.
Ca analiză separată a sensibilității finanțării, 2,3 miliarde USD pentru ezCater reprezintă aproximativ 22,8% din FCF TTM. Acest raport măsoară accesibilitatea, nu randamentul. Dacă o nevoie ipotetică de finanțare de 10 miliarde USD ar implica un cost anual al dobânzii plătibile în numerar de 5–7%, aceasta ar consuma 500–700 de milioane USD înainte de impozitare, sau aproximativ 5,0–6,9% din baza actuală de FCF TTM. Nici suma finanțării, nici rata nu reprezintă o prognoză. Fluxurile de numerar operaționale achiziționate ar putea compensa povara; includerea acestora necesită o punte documentată între finanțarea și câștigurile consolidate.
Contravaloarea aferentă Delivery Hero, achizițiile anterioare de participații și angajamentele AV multianuale nu trebuie adunate automat într-o singură obligație iminentă de plată în numerar. Domeniul de aplicare, calendarul și posibila suprapunere a acestora diferă. Cu toate acestea, coexistența lor înseamnă că deciziile de alocare ale conducerii contează acum la fel de mult ca dezvoltarea marketplace-ului existent.
4. Peisajul industriei și al concurenței
Industria relevantă este intermedierea tranzacțiilor locale și onorarea comenzilor. Cererea este limitată de accesibilitatea financiară a gospodăriilor, economia comercianților, disponibilitatea curierilor și reglementările locale. Corelarea digitală poate face aceste resurse mai productive, însă tehnologia nu elimină costurile livrării fizice. Lanțul valoric include atragerea cererii, plățile, dispecerizarea, onorarea comenzilor și, din ce în ce mai mult, tehnologia autonomă și finanțarea flotelor.
Efectele de rețea sunt locale: o bază globală mare de utilizatori nu garantează preluarea rapidă într-un anumit cartier. Cel mai puternic mecanism economic este o densitate suficientă de ambele părți ale unei platforme de tip marketplace, pentru a îmbunătăți serviciul și a distribui costurile fixe. Acesta este motivul pentru care extinderea geografică și diversitatea produselor trebuie evaluate prin prisma economiei pe unitate, nu a numărului de țări.
|
Domeniu
|
Scară verificată / dovezi
|
Mecanism competitiv
|
Implicație pentru evaluare
|
|
Distribuție în sectorul mobilității
|
Rezervări Uber Mobility de 28,988 miliarde USD; Lyft de 5,5 miliarde USD
|
Densitate locală, disponibilitate și cerere din partea întreprinderilor
|
Distribuția extinsă poate menține relevanța odată cu oferta de vehicule autonome
|
|
Platforme de livrare
|
Volumul rezervărilor Uber Delivery: 27,463 miliarde USD; GOV DoorDash: 33,078 miliarde USD
|
Varietate, abonamente, publicitate și fiabilitatea onorării comenzilor
|
Scara nu demonstrează marje echivalente
|
|
Asia de Sud-Est
|
GMV Grab On-Demand: 6,5 miliarde USD
|
Ecosisteme regionale și execuție locală
|
Amprenta dobândită prin achiziție nu poate fi tratată drept creștere necontestată
|
|
Ofertă autonomă
|
Lansare Wayve supravegheată la Londra; Apollo Go fără șofer în Dubai
|
Proprietarii tehnologiei și distribuitorii negociază termenii economici
|
Numărul de parteneri nu poate demonstra rate de comision durabile
|
|
Mese la locul de muncă
|
Volumul rezervărilor ezCater în ultimele 12 luni depășește 2,5 miliarde USD
|
Achiziții corporative, mese recurente, fiabilitatea serviciilor
|
Randamentul achiziției trebuie să depășească costurile de finanțare și integrare
|
Din aceste cifre nu se deduce niciun procent unificat al cotei de piață globale. Totalul rezervărilor Uber include Mobilitate, Livrare și Transport de marfă; definițiile concurenților și acoperirea geografică diferă. Tabelul stabilește amploarea și mecanismele observabile, nu un clasament direct comparabil al cotelor de piață.
Trei concurenți comparativ cu ținta
|
Companie / domeniu de aplicare, T2 2026
|
Venituri, milioane USD
|
Valoarea tranzacțiilor, miliarde USD
|
Creștere a valorii, raportată anual
|
Indicator de profit / comparabilitate
|
|
Uber, consolidat
|
14,191
|
58.022
|
24%
|
EBITDA ajustat de 2,819 milioane USD; 4.86% din rezervări, calculat
|
|
Lyft, consolidat
|
aproximativ 1,800
|
aproximativ 5.5
|
23%
|
EBITDA ajustat de 177.2 milioane USD; 3.2% din rezervări
|
|
DoorDash, consolidat
|
4,454
|
33.078
|
36%
|
EBITDA ajustat de 914 milioane USD; 2.76% din GOV, calculat
|
|
Grab, grup / la cerere
|
997
|
aproximativ 6.5
|
21%
|
EBITDA ajustat la nivel de grup de 168 milioane USD; serviciile bancare sunt incluse în rezultatele grupului
|
Toate perioadele sunt T2 2026, însă comparabilitatea rămâne aproximativă. Curse Lyft, comenzi DoorDash și călătorii Uber diferă. GMV-ul Grab On-Demand exclude părți din sfera veniturilor și câștigurilor grupului. EBITDA ajustată exclude, de asemenea, elemente specifice fiecărei companii, ceea ce face ca comparațiile marjelor să fie descriptive, nu o dovadă a unor randamente normalizate superioare. Creșterea DoorDash include o amprentă extinsă în urma achizițiilor, astfel încât avansul său de 36% din titlu nu reprezintă automat o măsură a câștigării organice de cotă de piață.
Uber este un beneficiar net al consolidării marketplace-urilor și al extinderii produselor în scenariul de bază, însă nu câștigă în fiecare piață. DoorDash este un câștigător în ceea ce privește amploarea livrărilor și oportunitatea de monetizare; valoarea tranzacțiilor sale înseamnă că Uber nu poate trata comerțul local ca pe o extensie necontestată. Grab este un câștigător în ceea ce privește implicarea regională și evoluția profitabilității, demonstrând de ce jucătorii locali consacrați rămân redutabili. Lyft se îmbunătățește și rămâne viabilă, însă pierde în raport cu amploarea globală relativă și efectul de levier între produse al Uber. Acesta este un dezavantaj strategic, nu o predicție de dificultăți financiare.
Rezultatul în domeniul AV depinde în mod deosebit de puterea de negociere. Un furnizor de tehnologie cu un serviciu diferențiat și propria distribuție către consumatori poate solicita o parte mai mare din beneficii. Uber aduce agregarea cererii și dispecerizarea; furnizorul aduce capabilități autonome rare și vehicule. Ambele părți pot adăuga valoare. Întrebarea investițională este dacă Uber păstrează un profit atractiv după compensarea proprietarilor și finanțatorilor acelor active.
Serviciul Wayve din Londra a fost lansat cu un șofer instruit la bord. Lansarea Apollo Go din Dubai este complet fără șofer în anumite zone selectate. Acestea sunt etape distincte ale comercializării; lansările supravegheate nu ar trebui considerate dovezi că costurile cu șoferii au dispărut deja. Scenariul nostru de bază păstrează câștigurile existente în numerar ale Mobility și atribuie o valoare suplimentară limitată pentru vehicule autonome până când devin vizibile randamentele contractate, gradul de utilizare și alocarea răspunderii.
Pentru ezCater, avantajul potențial constă în integrarea fluxurilor de lucru pentru companii și în onorarea fiabilă a comenzilor de grup. Potențialul perdant este un intermediar independent care trebuie să cumpere cererea în mod repetat, în timp ce o platformă mai amplă realizează vânzări încrucișate către relațiile existente. Aceasta este inferența noastră strategică, nu un rezultat verificat privind cota de piață. Uber trebuie în continuare să păstreze calitatea serviciilor și economia comercianților în timp ce integrează produsul achiziționat.
5. Riscuri principale
-
Puterea de negociere a vehiculelor autonome erodează economia Mobility. Declanșator: partenerii independenți solicită cote mai mari din venituri sau își prioritizează propria distribuție. Transmitere: profitul reținut mai mic per rezervare și garanțiile suplimentare reduc FCF, determinând un multiplu de evaluare a capitalului propriu mai mic, chiar dacă numărul de călătorii crește.
-
Randamentele achizițiilor rămân sub costul capitalului. Declanșator: costurile de integrare, retenția slabă sau întârzierile împiedică profitul achiziționat să acopere povara finanțării și a amortizării. Transmitere: veniturile consolidate cresc, în timp ce randamentele economice pe acțiune se deteriorează; reducerea îndatorării concurează cu răscumpărările.
-
FCF raportat supraestimează câștigurile sustenabile ale acționarilor. Declanșator: diluarea cauzată de SBC persistă sau beneficiile în numerar din asigurări și capital de lucru se inversează. Transmitere: numerarul disponibil după menținerea numărului de acțiuni și stingerea obligațiilor scade sub FCF evidențiat, făcând randamentul aparent de 7,22% mai puțin atractiv.
-
Consumatorii reacționează la presiunea asupra accesibilității financiare. Declanșator: creșterea rezervărilor scade sub limita inferioară a prognozei, în pofida cheltuielilor promoționale. Transmitere: frecvența mai redusă slăbește densitatea și repartizează costurile de suport și tehnologie pe mai puține tranzacții, comprimând conversia în profit.
-
Costurile cu forța de muncă, asigurările sau reglementările cresc. Declanșator: modificări obligatorii ale tratamentului aplicabil colaboratorilor, ale cerințelor privind rezervele sau ale obligațiilor de răspundere. Transmitere: costurile directe cresc, oferta de parteneri devine mai scumpă, iar majorările de preț pot slăbi cererea. Diversificarea geografică nu previne un șoc local concentrat.
-
Concurența din livrări impune reluarea subvențiilor. Declanșator: stimulentele pentru comercianți sau consumatori depășesc profitul brut incremental. Transmitere: selecția obținută și amploarea ofertei de produse alimentare nu generează o contribuție suficientă; calitatea câștigurilor se deteriorează înaintea rezervărilor raportate.
-
Momentul tranzacțiilor modifică necesarul de capital. Declanșator: măsurile corective de reglementare, un calendar revizuit al ofertei sau deteriorarea piețelor de finanțare modifică condițiile unei achiziții. Transmisie: momentul fluxurilor de numerar, costurile dobânzilor și sinergiile așteptate se schimbă, invalidând ipotezele de evaluare independentă. 5 noiembrie este un termen-limită de acceptare, nu o dată confirmată de decontare în numerar.
Principalul eșec al evaluării ar fi deteriorarea structurală a numerarului reținut per tranzacție. O scădere a prețului acțiunii, de una singură, nu invalidează teza, iar un simplu anunț privind o achiziție nu o consolidează. Dovezile trebuie să coreleze progresul operațional cu generarea economică de numerar per acțiune.
6. Listă de verificare pentru monitorizare
Aceste praguri sunt reguli de monitorizare definite de analiști, cu excepția cazului în care sunt identificate drept îndrumări ale conducerii; ele nu reprezintă prognoze.
-
Rezultatele T3 din 4 noiembrie: rezervări de cel puțin 58,25 miliarde USD ar îndeplini limita inferioară actuală stabilită de conducere; un nivel inferior ar slăbi evaluarea cererii. Comparați rezultatul pe aceeași bază de perimetru și valută.
-
EPS non-GAAP: intervalul de 0,84–0,88 USD al conducerii oferă un test de conversie a profitului. Un nivel sub 0,84 USD, concomitent cu o creștere susținută a rezervărilor, ar muta atenția asupra presiunii costurilor; reconcilierea contează mai mult decât depășirea estimărilor din titlu.
-
Conversia trimestrială a FCF: menținerea raportului FCF/rezervări peste 4% ar susține teza privind numerarul; un nivel sub 3% timp de două trimestre ar necesita o analiză a capitalului de lucru, a asigurărilor și a cheltuielilor de capital. Nu anualizați un trimestru favorabil fără a verifica sezonalitatea.
-
Alocarea capitalului și finanțarea: solicitați raportarea separată a plăților pentru achiziții, a datoriei incrementale, a cheltuielilor cu dobânzile și a angajamentelor pentru vehicule. O datorie care depășește semnificativ intenția declarată de conducere de a menține levierul brut sub 2x pentru tranzacția Delivery Hero ar slăbi argumentul de finanțare, sub rezerva numitorului care va fi definit ulterior.
-
Termenul-limită de acceptare a Delivery Hero din 5 noiembrie: monitorizați statutul ofertei și progresul reglementar; așteptarea declarată privind finalizarea este S2 2027. Depășirea unui termen-limită nu înseamnă că afacerea este consolidată sau că contraprestația a fost plătită.
-
integrarea ezCater și randamente: căutați veniturile, profitul operațional și costurile de integrare comunicate. Până când acestea devin disponibile, nu includeți nicio sinergie numerică în scenariul de bază. Dovezile de creștere a marjei după costurile recurente ale serviciilor ar consolida argumentația.
-
comercializarea vehiculelor autonome: urmăriți gradul de utilizare, profitul reținut și garanțiile de finanțare, alături de etapele de implementare. Aspirația de a ajunge până la 15 orașe până la sfârșitul anului ajută la măsurarea extinderii, însă un număr mai mare de orașe cu o economie unitară în deteriorare nu ar susține o evaluare mai ridicată.
-
economia pe acțiune: solicitați ca reducerea numărului de acțiuni și creșterea numerarului să fie evaluate împreună. O diluare de peste 2% anual, fără o creștere compensatorie a numerarului, ar slăbi concluzia privind valoarea, chiar dacă veniturile totale ale grupului cresc.
Limitele datelor materiale: situațiile financiare detaliate ale ezCater și modelul randamentului tranzacției nu au fost divulgate în comunicat. Contractele cu partenerii AV și economia unitară nu sunt disponibile în sursele citate. Evaluarea acțiunilor utilizează date de pe piața secundară din 7 octombrie; pagina de tranzacționare LBank este folosită pentru a verifica acoperirea, iar cotația sa stocată în cache pentru token nu reprezintă un preț live verificat al acțiunilor. Nu sunt utilizate consensul analiștilor, un rating formal sau instrucțiuni de tranzacționare personalizate.
7. Surse
-
-
-
Formularul 10-Q al Uber — 30 iunie 2026 (https://www.sec.gov/Archives/edgar/data/1543151/000154315126000032/uber-20260630.htm) — depunerea principală la SEC; fluxul de numerar din S1, bilanțul și verificările contabile.
-
Declarații pregătite pentru T2 2026 (https://investor.uber.com/files/doc_earnings/2026/q2/transcript/Uber-Q2-26-Prepared-Remarks.pdf) — 5 august 2026; perspectivele conducerii și intențiile privind capitalul, nu garanții.
-
Uber anunță o ofertă de achiziție pentru Delivery Hero (https://investor.uber.com/news-events/news/press-release-details/2026/Uber-Announces-Acquisition-Offer-for-Delivery-Hero/default.aspx) — 16 iulie 2026; termenii ofertei și așteptările privind finanțarea condiționată.
-
-
-
-
-
-
-
-
-
-
-
-
Tranzacționare spot UBERON/USDT | LBank (https://www.lbank.com/trade/uberon_usdt) — Deschisă la 8 octombrie 2026; graficul, perechea și comenzile Cumpărare/Vânzare sunt vizibile; cotația din cache este exclusă din evaluarea acțiunii.
-
-
-
-



 Transfer