Autor: LBank Research Analist: Ludo
Declinarea responsabilității: Acest raport este elaborat și analizat pe baza informațiilor disponibile public și este destinat exclusiv distribuirii de informații și discuțiilor de cercetare. Nu constituie consultanță de investiții, o recomandare privind valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările consensuale discutate aici se pot modifica în timp. Cititorii trebuie să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
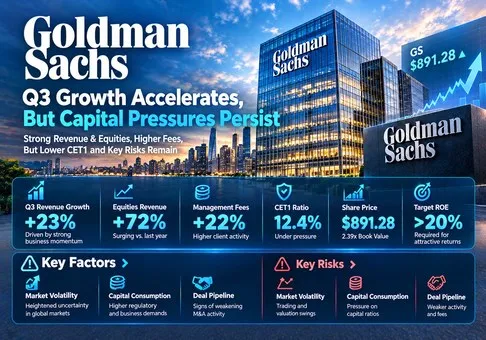
Evaluare generală: Goldman Sachs este o franciză de piețe de capital de înaltă calitate, însă acțiunea pare evaluată corect spre integral la închiderea NYSE din 15 octombrie, de USD 891.28. Evaluarea noastră risc/recompensă este prudent negativă, deoarece 2.39x valoarea contabilă a capitalului comun necesită randamente susținute apropiate de nivelul neobișnuit de puternic de la începutul anului până în prezent. Variabila decisivă este randamentul obținut din capacitatea suplimentară a bilanțului, pe măsură ce finanțarea prin capital propriu se extinde.
-
Creșterea este puternică, cu o concentrare identificabilă. Veniturile trimestriale au crescut cu 23%, în timp ce segmentul Acțiuni a generat USD 2.705 miliarde din creșterea de USD 3.495 miliarde a veniturilor de la an la an, aproximativ 77%. Această concentrare face din activitatea de finanțare a clienților și din cea cu instrumente derivate principalele sensibilități ale câștigurilor.
-
Baza de comisioane se îmbunătățește. Comisioanele de administrare și alte comisioane au crescut cu 22%, la USD 3.587 miliarde. Implicația pentru investiții este un sprijin mai bun pentru câștigurile recurente, deși comisioanele de performanță ar trebui să păstreze un tratament de evaluare ciclic.
-
Alocarea capitalului temperează forța câștigurilor evidențiată în titluri. CET1 standardizat a scăzut la 12,4%, de la 12,9%. Creșterea veniturilor merită o primă doar atunci când profitabilitatea ajustată la risc compensează capitalul necesar pentru a o genera.
-
Un multiplu al câștigurilor aparent modest poate coexista cu cerințe economice exigente. De patru ori EPS-ul din trimestrul III este egal cu 68,04 USD, ceea ce implică un multiplu de 13,10x al câștigurilor. Acesta este un calcul bazat pe ritmul curent, nu o previziune prospectivă. Același preț reprezintă 2,61x valoarea contabilă tangibilă, lăsând mai puțin spațiu pentru normalizarea randamentelor.
-
Cadrul nostru de evaluare favorizează răbdarea. Presupunând un cost al capitalului propriu de 11% și o creștere perpetuă a valorii contabile de 4%, un ROE sustenabil de 18%, 20% și 22% generează valori ilustrative de 745,28 USD, 851,75 USD și 958,22 USD. Acestea sunt analize de sensibilitate, nu ținte de preț sau estimări ale conducerii. Intervalul de bază, la un ROE de 18–20%, se situează sub prețul de referință.
Modelul utilizează P/B = (ROE − g) / (costul capitalului propriu − g), aplicat valorii contabile a acțiunilor ordinare de 372,64 USD. În schimb, 891,28 / 372,64 = 2,3918x implică un ROE sustenabil de 20,74% în aceste ipoteze. Acest cadru bazat pe venitul rezidual presupune randamente stabile, evoluția valorii contabile conform principiului clean-surplus și o politică de distribuire consecventă. Modificările ratelor dobânzilor, ale riscului de credit sau ale creșterii reținute pot schimba semnificativ rezultatul. Acesta nu stabilește un preț corect precis.
Motivul selectării GS este publicarea rezultatelor T3 din 13 octombrie și listarea GSB din 15 octombrie. Grupul eligibil deschis a inclus GSB/USDT Spot, TSMON/USDT Spot și contractele futures NVDAUSDT. TSM și NVDA au fost excluse prin regula de repetare de 90 de zile; GS nu are nicio includere anterioară. GSB este un certificat tokenizat asociat companiei. Prețul său pe platformă și drepturile deținătorilor de tokenuri sunt separate de evaluarea acțiunilor ordinare la NYSE; acest raport utilizează exclusiv prețul de închidere al acțiunii.
2. Prezentarea companiei, mixul de activități și indicatorii operaționali de bază
The Goldman Sachs Group, Inc. deservește corporații, instituții, guverne și clienți înstăriți. Cea mai puternică relație economică a sa se află între consultanță, execuție și finanțare: un mandat de consultanță poate genera activitate de subscriere, execuția instituțională poate conduce la finanțare prime, iar un eveniment de lichiditate pentru un fondator poate crea active pentru administrarea averii. Acest model interconectat poate consolida relațiile cu clienții, însă mai multe fluxuri de venituri reacționează în continuare la același ciclu al piețelor de capital.
Global Banking & Markets obține comisioane din tranzacții și marje, alături de venituri din finanțare. Comisioanele de consultanță depind de tranzacțiile finalizate; subscrierea depinde de accesul emitenților la piețele de capital. Intermedierea depinde de activitatea clienților, stabilirea prețurilor și executare, în timp ce finanțarea adaugă o relație continuă de venituri care consumă lichiditate și capital reglementat. Asset & Wealth Management percepe comisioane de administrare pentru activele aflate sub supraveghere și comisioane legate de performanță, iar creditarea și investițiile adaugă expunere la risc de credit și de piață. Platform Solutions rămâne relevantă în principal prin impactul economic al ieșirii din activitățile orientate către consumatori.
|
Activitate
|
Venituri nete T3 2026 / pondere
|
Motor economic
|
Evaluarea calității
|
|
Global Banking & Markets
|
13,458 mld. USD / 72,0%
|
Comisioane de consultanță și subscriere; intermediere pe piețe și finanțare
|
Franciză solidă; sensibilă la activitate și la utilizarea bilanțului
|
|
Asset & Wealth Management
|
5,051 mld. USD / 27,0%
|
Comisioane de administrare, comisioane de performanță, creditare și investiții
|
Mai multe comisioane recurente; comisioanele de stimulare rămân variabile
|
|
Soluții de platformă
|
0,170 mld. USD / 0,9%
|
Activitățile rămase legate de consumatori și expunerile în curs de ieșire
|
Contribuție mică la venituri; frânare continuă a execuției
|
Ponderile diviziilor sunt calculate pe baza veniturilor nete consolidate raportate; rotunjirea împiedică obținerea unui total exact de 100%. Profitabilitatea segmentelor nu este interschimbabilă cu profitabilitatea grupului, deoarece alocarea capitalului și finanțarea diferă. Întrebarea mai importantă este dacă creșterea comisioanelor poate reduce dependența de câștigurile din piețe fără a sacrifica randamentele prin prime de achiziție sau cheltuieli excesive.
Indicatori operaționali de bază și modificări
Finanțarea diviziei de acțiuni a crescut secvențial, chiar dacă intermedierea de acțiuni a scăzut. Acest lucru susține o interpretare mai durabilă a veniturilor decât una bazată doar pe o explozie a activității de tranzacționare. Cu toate acestea, veniturile din finanțare depind de efectul de levier al clienților, spreaduri, calitatea garanțiilor și costurile de finanțare. Întrebarea relevantă este venitul per unitate de capital în condiții de stres, mai degrabă decât dacă venitul din finanțare este clasificat drept recurent.
Administrarea activelor oferă o cale diferită de creștere: mandatele noi extind baza de comisioane cu o utilizare directă mai redusă a bilanțului. Fluxurile pe termen lung ar trebui evaluate separat de aprecierea pieței și de fluxurile produselor de lichiditate. Comisioanele de performanță, evaluările investițiilor și creditarea private banking înseamnă că întregul segment AWM nu ar trebui evaluat ca o anuitate uniformă din comisioane de administrare.
|
Indicator operațional
|
T3 2026
|
Schimbare / interpretare
|
|
Venituri din acțiuni
|
6,441 mld. USD
|
+72% față de anul precedent; -13% față de trimestrul precedent
|
|
Finanțarea diviziei de acțiuni
|
3,365 mld. USD
|
+96% față de anul precedent; +3% față de trimestrul precedent
|
|
Comisioane de investment banking
|
3,224 mld. USD
|
+21% față de anul precedent; portofoliul de mandate a scăzut față de trimestrul precedent
|
|
Comisioane de administrare și alte comisioane
|
3,587 mld. USD
|
+22% față de anul anterior; +7% față de trimestrul anterior
|
|
Active aflate sub supraveghere
|
4,097 trilioane USD
|
Intrări nete trimestriale pe termen lung de 97 mld. USD
|
|
Raport de eficiență trimestrial
|
60,5%
|
Cheltuieli / venituri nete; 59,4% de la începutul anului
|
|
Capital returnat acționarilor ordinari
|
4,49 mld. USD
|
Răscumpărări de 3,00 mld. USD plus dividende de 1,49 mld. USD
|
Serviciile bancare de investiții oferă un reper util împotriva extrapolării. Tranzacțiile finalizate în prezent pot majora veniturile, în timp ce portofoliul de tranzacții în curs se contractă, astfel încât comisioanele solide recunoscute nu anticipează automat accelerarea comisioanelor viitoare. În mod similar, o creștere a activelor supravegheate susține comisioanele de administrare doar în măsura în care activele generează comisioane și rata efectivă a comisioanelor rămâne solidă. Interpretarea noastră de bază este o capacitate îmbunătățită de generare a profitului de către franciză, cu o ciclicitate semnificativă încă asociată.
3. Calitate fundamentală
Calitatea creșterii este bună, cu un levier operațional semnificativ față de trimestrul din anul precedent, dar cu o profitabilitate secvențială mai slabă. Marja înainte de impozitare rămâne substanțial peste nivelul din anul precedent, chiar și după creșterea cheltuielilor sensibile la venituri. Structura costurilor include atât remunerații flexibile și cheltuieli de tranzacționare, cât și funcții mai puțin flexibile de tehnologie, spații și suport. Prin urmare, un mix favorabil al veniturilor poate genera variații mari ale câștigurilor în ambele direcții.
|
Indicator financiar
|
T3 2025
|
T2 2026
|
T3 2026
|
|
Venituri nete, mld. USD
|
15.184
|
20.338
|
18.679
|
|
Câștiguri înainte de impozitare, mld. USD
|
5.392
|
8.563
|
7.003
|
|
Marjă înainte de impozitare, calculată
|
35.5%
|
42.1%
|
37.5%
|
|
Câștiguri nete, mld. USD
|
4.098
|
6.628
|
5.294
|
|
EPS diluat, USD
|
12.25
|
20.98
|
17.01
|
|
ROE anualizat
|
14.2%
|
23.5%
|
18.7%
|
|
Numerar și echivalente, mld. USD
|
Neutilizat aici
|
187
|
177
|
|
Împrumuturi negarantate, mld. USD
|
Neutilizat aici
|
438
|
444
|
|
CET1 standardizat
|
Neutilizat aici
|
12.9%
|
12.4%
|
|
Flux de numerar operațional / capex
|
S1 2025: USD -31.558 mld. / USD 0.975 mld.
|
S1 2026: USD -25.763 mld. / USD 1.067 mld.
|
T3 nu este inclus în materialele privind rezultatele
|
|
Tratamentul FCF
|
Nu reprezintă un reper pentru evaluarea unei bănci
|
Nu reprezintă un reper pentru evaluarea unei bănci
|
Evaluați în schimb capitalul și lichiditatea
|
Cifrele trimestriale de profit și pierdere sunt conforme cu US GAAP. Marja înainte de impozitare reprezintă câștigurile înainte de impozitare împărțite la veniturile nete. ROTE și valoarea contabilă tangibilă sunt măsuri non-GAAP definite de companie. Împrumuturile negarantate combină soldurile pe termen scurt și lung. Rândurile privind fluxul de numerar utilizează în mod explicit perioadele din prima jumătate a anului, spre deosebire de coloanele trimestriale de profit și pierdere; fluxul de numerar din T3 nu este dedus din modificările numerarului. Dezvăluirile privind bilanțul și capitalul pentru T3 sunt estimări preliminare în materialele privind rezultatele financiare.
Conversia fluxului de numerar al băncii nu poate fi evaluată cu ajutorul unui multiplu FCF specific companiilor industriale. Creditele, stocurile deținute pentru tranzacționare, tranzacțiile garantate cu colateral și depozitele fac parte din generarea veniturilor. În primul semestru, scăderea mecanică a cheltuielilor de capital din fluxul de numerar operațional indică -26,830 miliarde USD, comparativ cu -32,533 miliarde USD cu un an înainte. Această operațiune aritmetică nu măsoară numerarul distribuibil acționarilor ordinari. O cifră negativă poate reflecta extinderea activității cu clienții, în timp ce un flux de numerar operațional pozitiv poate reflecta reducerea gradului de îndatorare în timpul deteriorării situației. Testele adecvate sunt lichiditatea, generarea de capital și distribuțiile sustenabile.
Lichiditatea pare substanțială, însă tendința capitalului merită o atenție deosebită. RWA standardizate au crescut de la 791 miliarde USD la 817 miliarde USD, în timp ce capitalul CET1 a scăzut ușor de la 101,7 miliarde USD la 101,4 miliarde USD. Acest lucru explică de ce profiturile contabile solide nu s-au tradus într-un raport de capital în creștere. Cu titlu ilustrativ, încă 40 de miliarde USD în RWA ar necesita 4,96 miliarde USD în capital doar pentru a menține un raport de 12,4%. Acesta este un scenariu, nu o prognoză sau un nivel minim reglementar. Valoarea este apropiată de profiturile comune trimestriale actuale, ceea ce arată cât de repede poate creșterea să consume capacitatea de distribuire.
Un lanț reproductibil al câștigurilor leagă evoluția operațională de evaluare. Presupuneți că veniturile din acțiuni scad cu 10% de la 6,441 miliarde USD, o reducere de 644,1 milioane USD. Presupuneți că 55% din veniturile pierdute sunt compensate prin cheltuieli variabile mai mici, lăsând un impact de 45% asupra contribuției înainte de impozitare. La o rată de impozitare presupusă de 24,4% și 301,1 milioane de acțiuni diluate, BPA trimestrial scade cu aproximativ 0,73 USD: 644,1 × 45% × (1 − 24,4%) / 301,1. Persistența timp de patru trimestre ar reduce câștigurile anuale cu aproximativ 2,91 USD; un multiplu ilustrativ constant de 13x implică o valoare a capitalului propriu cu circa 37,84 USD mai mică pe acțiune. Acestea sunt sensibilități ale analiștilor, nu marje de segment divulgate sau previziuni. Eliberarea de capital, modificările din alte activități și un multiplu de piață în schimbare ar putea compensa sau amplifica rezultatul.
Alocarea capitalului este mixtă. Răscumpărările reduc numărul de acțiuni și pot crește profitul pe acțiune (EPS), însă achiziționarea peste valoarea contabilă poate dilua valoarea contabilă pe acțiune pentru acțiunile rămase, chiar și atunci când efectul asupra câștigurilor este pozitiv. Răscumpărările din trimestrul 3 au avut o medie de 1.048,73 USD, peste prețul de închidere de referință al acțiunii utilizat aici. Această comparație descrie momentul executării; nu demonstrează, de una singură, că acțiunile erau evaluate incorect la momentul achiziției. Testul investiției este dacă randamentul anticipat a depășit utilizările alternative ale capitalului.
Principala problemă de normalizare este sustenabilitatea randamentelor. ROE pe nouă luni include beneficii din decontările fiscale aferente recompenselor acordate angajaților pe bază de acțiuni, în timp ce trimestrul 3 include cheltuieli caritabile suplimentare. Eliminarea unui element favorabil fără ajustarea elementului nefavorabil, sau invers, ar distorsiona argumentul. Prin urmare, cadrul nostru delimitează ROE sustenabil, în loc să prezinte un EPS trimestrial ajustat drept o prognoză definitivă. Cea mai importantă variabilă rămâne profitabilitatea incrementală a capitalului în divizia de piețe.
4. Peisajul industriei și al concurenței
Piața concurențială relevantă include servicii bancare de investiții globale, tranzacționare și finanțare instituțională, administrarea activelor și gestionarea averii private. Volumele pieței, încrederea emitenților, finalizarea tranzacțiilor și gradul de îndatorare al clienților determină primele două activități; activele clienților generatoare de comisioane și performanța investițională determină ultimele două. Un clasament amplu al veniturilor bancare nu reprezintă o măsură precisă a cotei de piață în niciuna dintre aceste piețe.
Barierele la intrare includ relațiile, tehnologia de execuție, capacitatea de finanțare, administrarea garanțiilor și autorizațiile de reglementare. Aceste bariere favorizează actorii existenți, dar nu elimină concurența pentru remunerație, capacitatea bilanțieră și stabilirea prețurilor. O creștere mai rapidă a finanțării poate indica o penetrare mai bună în rândul clienților, asumarea unui risc mai mare sau ambele. Prin urmare, raportul compară împreună creșterea operațională și randamentele, fără a presupune că creșterea veniturilor demonstrează o îmbunătățire a cotei de piață ajustate la risc.
|
Mediul concurențial
|
Dovezi și poziționare
|
Implicații pentru evaluare
|
|
Consultanță și subscriere
|
GS a raportat poziția nr. 1 în tranzacțiile de fuziuni și achiziții anunțate/finalizate și în ofertele legate de acțiuni de la începutul anului până în prezent; JPM a raportat o cotă totală de 9,2% din comisioanele de investment banking
|
Poziții solide în categorii; definiții diferite ale clasamentelor
|
|
Piețe de acțiuni
|
GS +72% de la an la an, comparativ cu MS +41% și JPM +49%
|
GS câștigă avânt relativ; creșterea singură nu înseamnă cotă de piață
|
|
Venit fix
|
GS -1% de la an la an; MS -7%; JPM -4%
|
Reziliență relativă într-un trimestru mai slab
|
|
Comisioane recurente din administrarea averii și a activelor
|
Venituri GS AWM: 5,051 mld. USD; venituri MS din administrarea averii: 9,065 mld. USD
|
MS are o bază mai mare de venituri din administrarea averii; GS are nevoie de o schimbare a mixului
|
Afirmațiile privind clasamentul de mai sus provin din divulgările companiilor, care fac referire la Dealogic, și au o acoperire diferită a produselor. Acestea nu sunt contradictorii și nu ar trebui combinate într-un singur clasament. Veniturile comparabile raportate din acțiuni oferă o verificare mai utilă a dinamicii pe termen scurt, deși persistă diferențe în mixul de produse și în prezentarea finanțării.
|
Companie / perioadă
|
Venituri și creștere
|
Randament / capital
|
Interpretare competitivă
|
|
The Goldman Sachs Group, Inc. / T3 2026
|
18,679 mld. USD; +23% față de anul precedent
|
ROTE 20,5%; CET1 12,4%
|
Câștigător la creșterea veniturilor din acțiuni; concentrare mai mare pe piețe
|
|
Morgan Stanley / T3 2026
|
20,3 mld. USD; aproximativ +11,5% față de anul precedent
|
ROTCE 22,6%; CET1 14,9%
|
Amortizor mai solid din administrarea averii; venituri din acțiuni de 5,799 mld. USD
|
|
JPMorgan Chase & Co. / T3 2026
|
Raportat: 50,2 mld. USD; administrat: 50,9 mld. USD
|
ROTCE 20%; CET1 13,9%
|
Finanțare diversificată și poziție de lider extinsă în comisioanele de investment banking
|
|
Citigroup Inc. / T3 2026
|
23,845 mld. USD; +8% față de anul precedent
|
RoTCE 11,5%; CET1 12,8%
|
Randamente mai scăzute la nivel de grup; Services este franciza mai puternică
|
Toate companiile comparabile raportează trimestrul din septembrie 2026. Creșterea veniturilor Morgan Stanley este calculată pe baza valorilor rotunjite de 20,3 miliarde USD și 18,2 miliarde USD. Veniturile raportate și cele gestionate de JPM reprezintă prezentări contabile diferite; ROTCE-ul său prezentat aici este cel raportat, nu cifra de 21% care exclude elementul semnificativ comunicat de companie. Măsurile de rentabilitate între firme sunt aproximativ comparabile, nu identice. ROTE-ul GS, ROTCE-ul companiilor comparabile și RoTCE-ul Citi utilizează reconcilieri diferite ale companiilor. Nu se utilizează nicio clasificare EPS între companii, deoarece numărul de acțiuni este arbitrar.
Câștigători și codași: GS este câștigătorul clar în ceea ce privește creșterea relativă a veniturilor din piețele de acțiuni raportate dintre GS, MS și JPM în acest trimestru. MS dispune de un pilon mai puternic al veniturilor din administrarea averii și de un randament tangibil raportat mai ridicat la nivel de grup. JPM păstrează un model diversificat de câștiguri și finanțare și a raportat o poziție de lider extinsă în comisioanele de investment banking. Randamentul la nivel de grup al Citi rămâne în urmă, în pofida unei francize solide în domeniul Serviciilor; nu ar trebui să primească aceeași primă bazată pe randament doar pentru că veniturile sale totale sunt mai mari decât cele ale GS. Acestea sunt evaluări operaționale, nu recomandări privind acțiunile companiilor comparabile.
GS beneficiază în mod net de piețe de capital active și de cererea crescută pentru finanțare și consultanță. Provocarea constă în transformarea acestui avantaj în randamente durabile pentru acționari, fără a consuma capital excesiv. În scenariul nostru de bază, franciza merită o primă față de băncile cu randamente mai scăzute, însă multiplul actual al valorii contabile încorporează deja un succes substanțial. Nu am compilat prețuri sincronizate ale acțiunilor companiilor comparabile, astfel încât această concluzie se bazează pe economia randamentelor, nu pe o afirmație nefundamentată că GS se tranzacționează peste sau sub mediana verificată a multiplilor companiilor comparabile.
5. Riscuri principale
-
Reducerea efectului de levier al clienților: solduri mai mici ale finanțărilor prime, valori mai reduse ale garanțiilor sau marje comprimate ar diminua veniturile din finanțare și ar slăbi levierul operațional. Sensibilitatea câștigurilor din Secțiunea 3 ilustrează mecanismul de transmitere, fără a prognoza un declin.
-
Consum de capital: creșterea suplimentară a RWA fără generare proporțională de CET1 ar putea limita răscumpărările sau ar putea necesita reduceri ale activelor cu randament mai scăzut. Un raport standardizat în scădere persistentă ar slăbi evaluarea noastră privind calitatea creșterii.
-
Epuizarea portofoliului de tranzacții: contracția continuă a portofoliului restant, anulările sau aprobările de reglementare întârziate ar putea reduce veniturile viitoare din consultanță și subscriere, după ce tranzacțiile finalizate importante au fost deja recunoscute.
-
Pierderi din credite și garanții: creditele wholesale depreciate sau evaluările nefavorabile ale piețelor private ar majora provizioanele, ar consuma capitalul reținut și ar pune sub semnul întrebării multiplul premium față de valoarea contabilă. Expunerea garantată implică în continuare riscuri de lichiditate a garanțiilor și de corelație adversă.
-
Inversarea bazei de comisioane: ieșirile susținute ale clienților pe termen lung sau scăderea valorilor de piață ar reduce activele generatoare de comisioane, în timp ce concurența mai puternică ar putea diminua comisioanele efective. Comisioanele de performanță pot scădea înainte ca baza comisioanelor de administrare să se contracte în mod vizibil.
-
Ratele de finanțare și de actualizare: costuri mai ridicate ale depozitelor sau ale finanțării negarantate ar putea comprima marjele de finanțare. Un randament cerut mai mare al capitalului propriu ar reduce în mod independent multiplul justificat al valorii contabile, chiar dacă EPS-ul raportat ar rămâne stabil.
-
Execuția ieșirilor și achizițiilor: deprecieri suplimentare ale Apple Card sau integrarea costisitoare a unor noi afaceri de administrare a activelor ar putea dilua randamentele. Achizițiile anunțate nu demonstrează integrarea finalizată sau sinergiile realizate.
-
Potențial de creștere față de perspectiva noastră prudentă: un ROE durabil de peste 22%, venituri recurente din comisioane în creștere și un capital stabil ar putea justifica un multiplu mai mare. În acest caz, intervalul nostru de normalizare de 18–20% ar fi prea conservator; aceasta este o condiție specifică ce ar invalida evaluarea de bază.
6. Listă de verificare pentru monitorizare
Următoarele praguri reprezintă reguli de monitorizare în cadrul analizei, nu estimări ale companiei sau cerințe de reglementare. Evaluați la următoarea publicare trimestrială și depunerea aferentă; nu se presupune nicio dată neconfirmată pentru raportarea rezultatelor.
-
Capital: un raport CET1 standardizat stabil la sau peste 12,4%, alături de o creștere profitabilă, susține teza unei alocări gestionabile. O altă scădere de 50 de puncte de bază sau mai mult ar slăbi-o semnificativ.
-
Sustenabilitatea randamentelor: Un ROE de cel puțin 20% pe parcursul mai multor trimestre ar susține actualul cadru de evaluare. Nivelurile repetate sub 18% ar spori riscul de scădere din normalizare. Separați de fiecare dată efectele fiscale și cheltuielile neobișnuite.
-
Franciza de finanțare: Finanțarea acțiunilor la sau peste 3,365 miliarde USD, cu un consum de capital stabil, ar susține durabilitatea. O scădere de peste 10%, însoțită de creșterea pierderilor din credite, ar pune-o sub semnul întrebării.
-
Comisioane recurente: comisioanele de administrare și alte comisioane la sau peste 3,587 miliarde USD, susținute de fluxuri nete pozitive pe termen lung, ar consolida baza câștigurilor. Două trimestre consecutive de ieșiri pe termen lung ar slăbi această evaluare.
-
Reînnoirea portofoliului de tranzacții: stabilizarea sau creșterea portofoliului de mandate în investment banking ar îmbunătăți vizibilitatea perspectivelor. O contracție suplimentară, alături de scăderea comisioanelor recunoscute, ar semnala un flux de oportunități mai puțin favorabil.
-
Disciplină a costurilor: un raport de eficiență apropiat sau sub 60%, în timp ce comisioanele recurente cresc, ar susține calitatea operațională. Un raport peste 63% fără o explicație clar temporară ar sugera o conversie mai slabă a câștigurilor.
-
Calitatea distribuțiilor: comparați prețurile de răscumpărare cu randamentele așteptate la momentul respectiv și monitorizați evoluția valorii contabile. Stabilizarea CET1 și creșterea valorii contabile concomitent cu distribuțiile ar fi mai convingătoare decât simpla creștere a EPS.
-
Revizuirea informațiilor publicate: reconciliați datele preliminare din T3 privind bilanțul, RWA și AUS cu formularul 10-Q ulterior. O revizuire semnificativă a expunerilor de capital sau de finanțare ar necesita redeschiderea concluziei.
7. Surse
Data-limită pentru cercetare: 16 octombrie 2026, Asia/Shanghai. Evaluarea acțiunilor utilizează închiderea sesiunii obișnuite din 15 octombrie, nu prețurile after-hours sau ale tokenului LBank. Sursele de mai jos disting faptele raportate de calculele și ipotezele noastre. Nu este inclus niciun set de date de consens contemporan verificat sau transcriere completă a teleconferinței; nu este afirmată nicio valoare privind depășirea/subperformanța estimărilor, nicio țintă de broker sau prognoză de consens. Comunicatul privind T3 și anexele depuse reprezintă cele mai recente dovezi privind rezultatele utilizate; Formularul 10-Q pentru T2 oferă contextul istoric al fluxurilor de numerar. Datele preliminare pentru T3 se pot modifica în depunerea ulterioară.



 Transfer