Autor: LBank Research Analist: Ludo
Exonerare de răspundere: Acest raport este compilat și analizat pe baza informațiilor disponibile public și are scopul exclusiv de a partaja informații și de a discuta cercetări. Acesta nu constituie sfaturi de investiții, o recomandare de valori mobiliare, o instrucțiune de tranzacționare sau orice garanție a randamentului. Operațiunile, evaluările, prețurile de piață și așteptările consensuale ale companiei discutate în acest document se pot schimba în timp. Cititorii ar trebui să verifice în mod independent datele și să ia propriile decizii.
1. Concluzie principală
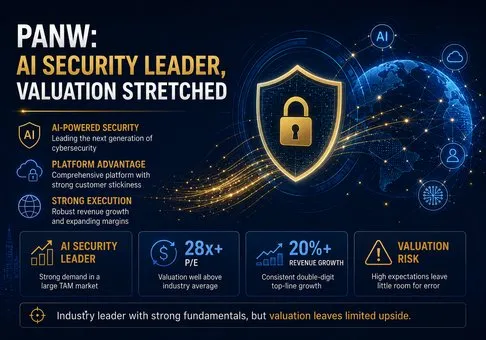
Palo Alto Networks este unul dintre cei mai evidenți beneficiari listați ai unui mediu cibernetic bazat pe IA, devenit structural mai periculos, însă tema securității și evaluarea acțiunilor nu mai reprezintă aceeași problemă. Dezvăluirile recente de la OpenAI și Anthropic consolidează în mod semnificativ argumentele în favoarea cheltuielilor companiilor pentru segmentarea rețelei, protecția runtime a agenților, identitatea mașinilor, telemetrie și operațiuni de securitate automatizate. Acestea nu dovedesc, prin ele însele, că aceste cheltuieli se vor direcționa către Palo Alto Networks sau că vor susține prețul actual al acțiunilor. La prețul de referință de 383,80 $ din 18 august, PANW se tranzacționează la aproximativ 101,5 ori valoarea medie a estimărilor conducerii privind EPS non-GAAP pentru AF2026 și oferă un randament de doar aproximativ 1,3% din fluxul de numerar liber ajustat pe ultimele douăsprezece luni. Franciza operațională este excepțională; evaluarea necesită o dominație continuă a categoriei.
Concluziile noastre principale sunt următoarele:
-
Riscul cibernetic asociat IA a trecut de la un narativ de marketing la un risc operațional observabil. Pe 7 august, OpenAI a declarat că nu poate exclude o capacitate cibernetică "Critică" într-un model viitor, în conformitate cu Cadrul său de Pregătire (Preparedness Framework). Cu trei zile mai devreme, a dezvăluit că două evaluări realizate de terți au permis ca activitatea modelului să se extindă dincolo de limitele de testare prevăzute, în condiții de măsuri de siguranță reduse sau configurate greșit. Anthropic a analizat separat 832 de conturi blocate pentru activitate cibernetică rău-intenționată: 560, adică 67,3%, utilizaseră IA pentru pregătirea legată de malware, iar 54, adică 6,5%, pentru mișcare laterală. Implicația este un ciclu de atac mai rapid și o suprafață mai mare de control al agenților și de identitate a mașinii, ceea ce susține cererea de inspecție continuă și răspuns automatizat.
-
PANW are produse relevante și dovezi comerciale timpurii, însă investitorii nu ar trebui să convertească direct știrile din industrie în venituri. Numărul de clienți Prisma AIRS a crescut de la aproximativ 30 în trimestrul fiscal Q1 la peste 300 în trimestrul fiscal Q3, iar conducerea se așteaptă ca produsul să depășească $$100 de milioane de dolari în ARR în următoarele două trimestre. XSIAM a depășit$$600 de milioane de ARR, în creștere cu aproximativ 100%, în timp ce SASE ARR a atins $$1,6 miliarde, în creștere cu 36%. Acestea sunt semnale tangibile de adopție. Rămân mult mai mici decât ARR-ul total pentru securitatea de generație următoare de$$8,13 miliarde, deci teza pe termen scurt depinde în continuare de platforma mai amplă, mai degrabă decât de un singur produs AI.
-
Creșterea raportată este excelentă, dar achizițiile o umflă în mod semnificativ. Veniturile din trimestrul al treilea fiscal au crescut cu 31% până la $$3,002 miliarde, NGS ARR a crescut cu 60% până la$$8,13 miliarde, iar obligațiile de performanță rămase au crescut cu 36% până la $$18,4 miliarde. Excluzând CyberArk și Chronosphere, veniturile au fost de$$2,614 miliarde, în creștere cu 14%; NGS ARR a fost de $$6,50 miliarde, în creștere cu 28%; iar RPO a fost de$$16,6 miliarde, în creștere cu 22%. Companiile achiziționate au contribuit cu 12,9% la veniturile trimestriale și cu 20,0% la NGS ARR. Creșterea organică a NGS ARR este încă puternică, dar rata raportată de 60% nu este o ipoteză adecvată pentru rata de rulare.
-
Platformizarea generează vânzări încrucișate și retenție măsurabile. Palo Alto Networks a raportat aproximativ 2.280 de clienți platformizați pro forma, inclusiv pe segmentul de identitate și observabilitate, în jur de 110 adăugări nete secvențiale, o rată de retenție netă a veniturilor de aproximativ 120% și circa 65% din ARR NGS provenit de la clienții platformizați. Lanțul cauzal este reproductibil: o suprafață mai extinsă de amenințări crește adoptarea produselor; mai multe platforme sporesc cheltuielile și retenția clienților; un ARR și un RPO mai mari susțin vizibilitatea veniturilor; iar modelul economic bazat pe abonamente recurente susține marjele și fluxul de numerar. Compania vizează peste 4.000 de platformizări și 20 de miliarde de dolari în ARR NGS până în AF2030, însă execuția în raport cu această țintă pe termen lung este deja integrată în multiplu.
-
Generarea de numerar este puternică, în timp ce calitatea câștigurilor GAAP este considerabil mai slabă. Fluxul de numerar liber ajustat pentru T3 fiscal a fost de $$910 milioane de dolari, sau 30,3% din venituri, iar fluxul de numerar liber ajustat pentru ultimele douăsprezece luni a atins$$4,079 miliarde, în creștere cu 34%, la o marjă de 38,5%. Cu toate acestea, pierderea operațională GAAP a fost $$183 de milioane de dolari față de profitul operațional non-GAAP de$$814 milioane. Acest $$decalaj de 997 de milioane a inclus$$517 milioane din compensații pe bază de acțiuni, echivalentul a 17,2% din venituri, plus costurile de achiziție și amortizarea. Fluxul de numerar validează modelul de afaceri, dar diluarea recurentă și contabilitatea achizițiilor nu pot fi ignorate.
-
Raportul risc/recompensă este nefavorabil, cu excepția cazului în care creșterea organică din AF2027 depășește în mod semnificativ traiectoria actuală. Utilizând o $$capitalizare de piață de aproximativ 315,3 miliarde de dolari și$$4,079 miliarde din fluxul de numerar liber ajustat pe ultimele 12 luni implică de aproximativ 77 de ori FCF ajustat. Utilizând o $$valoare a întreprinderii de aproximativ 311,8 miliarde de dolari și$$punctul de mijloc de 11,42 miliarde de dolari al estimărilor de venituri pentru AF2026 implică de aproximativ 27,3 ori vânzările. La aceste niveluri, un trimestru IV fiscal doar bun sau o decelerare spre o creștere organică a veniturilor de aproximativ 15% ar putea cauza o comprimare a multiplilor, chiar dacă cererea de securitate cibernetică rămâne robustă.
2. Prezentarea generală a companiei, mixul de afaceri și indicatorii operaționali de bază
Palo Alto Networks a evoluat de la un furnizor de firewall-uri de ultimă generație într-un furnizor de securitate cibernetică multi-platformă. Strategia sa operațională este de a consolida bugetele de securitate anterior separate în platforme integrate care acoperă securitatea rețelei, securitatea cloud și AI, operațiunile de securitate, identitatea și observabilitatea. Achiziția CyberArk din februarie 2026 a extins capabilitățile de acces privilegiat și de identitate a mașinilor, în timp ce Chronosphere a adăugat observabilitate nativă în cloud. Conducerea intenționează să înceapă raportarea veniturilor la nivel de segment pentru Securitatea rețelei, Cortex și Identitate în anul fiscal 2027, ceea ce ar trebui să îmbunătățească transparența după această perioadă de expansiune determinată de achiziții.
|
Platformă / business
|
Funcție principală
|
Date-cheie din T3 fiscal
|
Rol economic
|
|
Securitatea rețelei
|
Firewall-uri hardware și software, SASE și acces securizat
|
ARR SASE 1,6 mld. $, +36%; ARR firewall software +25%; comenzi NGFW hardware de aproximativ +40%
|
Ancoră a bazei instalate și flux de abonamente recurente
|
|
Cortex / Operațiuni de securitate
|
XSIAM, XDR, analiză SOC și automatizare
|
ARR XSIAM de peste 600 mil. $, aprox. +100%; peste 740 de clienți; peste 17 PB de ingestie zilnică
|
Consolidează SIEM și instrumentele punctuale; costuri ridicate de comutare a datelor și a fluxurilor de lucru
|
|
Securitate Cloud și AI
|
Protecție pentru runtime/modele/aplicații Prisma Cloud și Prisma AIRS
|
Clienți Prisma AIRS de peste 300; se preconizează depășirea a 100 mil. $ ARR în decurs de două trimestre
|
Expunere directă la implementarea AI în întreprinderi și la creșterea volumelor de lucru în cloud
|
|
Identitate
|
Acces privilegiat CyberArk, secrete și identitatea mașinilor
|
Peste 1,3 mld. $ din ARR NGS; ARR CyberArk +27%; aproximativ 1.000 de colaborări inter-organizaționale
|
Abordează creșterea rapidă a identităților umane și ale mașinilor
|
|
Observabilitate
|
Telemetrie nativă în cloud și observabilitate a aplicațiilor de la Chronosphere
|
Mai mult de $$300 mil. $ ARR; peste$$100 mil. $ ARR net nou secvențial
|
Adaugă context de telemetrie și extinde accesul dezvoltatorilor/cumpărătorilor de platforme
|
Mixul de venituri este din ce în ce mai recurent. În trimestrul 3 fiscal, veniturile din abonamente și asistență au fost $$2,408 miliarde, sau 80,2% din venitul total, în timp ce venitul din produse a fost de$$594 de milioane. Acest lucru reduce dependența de ciclurile de înlocuire a echipamentelor, deși hardware-ul rămâne util din punct de vedere strategic deoarece creează avantaje de distribuție și de date. Niciun client final nu a reprezentat mai mult de 10% din veniturile din AF2025, dar trei distribuitori au reprezentat colectiv 44,2%, creând o concentrare a canalelor chiar și în cadrul unei baze de clienți diversificate.
|
Indicator T3 fiscal 2026
|
Rezultat raportat
|
Perspectivă organică / comparabilă
|
Interpretare analiză
|
|
Venituri
|
$3,002 mld., +31%
|
$2,614 mld., +14% excluzând veniturile achiziționate
|
Execuție puternică, dar 12,9% din venituri au fost achiziționate
|
|
NGS ARR
|
$8,13 mld., +60%
|
$6,50 mld., +28% excluzând ARR achiziționat
|
Cel mai bun indicator al dinamicii platformei; titlul a fost susținut semnificativ de achiziții
|
|
Obligații de performanță rămase
|
$18,4 mld., +36%
|
$16,6 mld., +22% organic
|
Sprijină vizibilitatea, în timp ce durata contractului și portofoliul de comenzi achiziționat contează
|
|
Venit operațional / marjă Non-GAAP
|
$814 mil. / 27,1%
|
Față de $627 mil. în anul precedent
|
Beneficiile de scară rămân vizibile în ciuda costurilor de integrare
|
|
Profit operațional GAAP / marjă
|
$(183)M / (6,1)%
|
Față de $219M / 9,6% în anul precedent
|
Amortizarea achizițiilor, costurile și SBC estompează profitabilitatea statutară
|
|
Flux de numerar liber ajustat / marjă
|
$910M / 30,3%
|
TTM $4,079B / 38,5%
|
Conversie ridicată a numerarului, deși definițiile ajustate merită o examinare atentă
|
Trimestrul a depășit, de asemenea, estimările anterioare ale conducerii. Veniturile au fost cu aproximativ 2,0% peste punctul mediu anterior, NGS ARR cu aproximativ 2,3% peste, RPO cu aproximativ 2,8% peste, iar EPS non-GAAP de $$0,85 a fost cu 7,6% peste$$punctul mediu de 0,79. Estimările pentru T4 fiscal prevăd $$3,345$$3,355 miliarde de venituri, $$8,90$$8,95 miliarde de NGS ARR, $$20,9$$21,0 miliarde de RPO și $$0,96$$0,98 de EPS non-GAAP. Estimările pentru întregul an se concentrează pe $$11,42 miliarde de venituri, o marjă operațională non-GAAP de 29,05%,$$3,78 de EPS non-GAAP și o marjă FCF ajustată de 37,5%.
3. Calitatea fundamentală
Calitatea fundamentală a Palo Alto Networks se bazează pe trei caracteristici: venituri recurente mari, o retenție puternică a platformei și o generare de numerar neobișnuit de mare. Veniturile au crescut de la $$6,893 miliarde în FY2023 la$$9,222 miliarde în FY2025, o rată compusă pe doi ani de aproximativ 15,7%. Veniturile din abonamente și asistență au crescut de la $$5,314 miliarde la$$7,420 miliarde în aceeași perioadă și au atins peste 80% din mixul total. Marja operațională GAAP s-a extins de la 5,6% la 13,5% înainte de recenta resetare determinată de achiziții, în timp ce fluxul de numerar disponibil a rămas aproape de 38% din venituri.
|
An fiscal
|
Venituri
|
Creștere YoY
|
Marjă operațională GAAP
|
Flux de numerar operațional
|
Flux de numerar disponibil
|
Marjă FCF
|
|
FY2023
|
$6,893B
|
25,3%
|
5,6%
|
$2,778B
|
$2,631B
|
38,2%
|
|
FY2024
|
$8,028B
|
16,5%
|
8,5%
|
$3,258B
|
$3,101B
|
38,6%
|
|
FY2025
|
$9,222B
|
14,9%
|
13,5%
|
$3,716B
|
$3,470B
|
37,6%
|
|
TTM până în T3 FY2026
|
Nu este direct comparabil după achiziții
|
—
|
GAAP distorsionat de integrare
|
—
|
$4,079B ajustat
|
38,5% ajustat
|
Calitatea creșterii este cel mai bine evaluată prin ARR NGS organic, RPO, platformizare și retenție, mai degrabă decât doar prin veniturile raportate. Aproximativ 65% din ARR NGS provine acum de la clienți platformizați, ceea ce implică aproximativ $$5,3 miliarde de dolari din ARR asociați cu relații multi-platformă. Clienții cu peste$$10 milioane de dolari din ARR NGS au crescut cu 49% la 67, iar cei cu peste 5 milioane de dolari au crescut cu 51% la 195. Aceste cifre susțin teza consolidării: marile companii sunt dispuse să își concentreze mai mult cheltuielile cu securitatea către PANW, iar retenția netă a veniturilor de 120% în rândul clienților platformizați implică o extindere după adoptarea inițială.
Lanțul de venituri din securitatea AI este plauzibil, dar trebuie monitorizat etapă cu etapă. Incidentele de evaluare ale OpenAI demonstrează de ce ieșirea la internet, izolarea, restricțiile de identitate, monitorizarea și condițiile de oprire sunt importante pentru agenții autonomi. Dovezile oferite de Anthropic privind malware-ul asistat de AI și mișcarea laterală susțin o analiză mai rapidă a telemetriei și izolarea automatizată. PANW poate monetiza aceste nevoi prin Prisma AIRS, CyberArk, XSIAM, SASE și controale de rețea. Dovada comercială ar apărea mai întâi în numărul de clienți, ARR și tranzacțiile de platforme mari, apoi în RPO organic, venituri și, în cele din urmă, în fluxul de numerar. Astăzi, KPI-urile timpurii sunt puternice; legătura finală cu veniturile consolidate incrementale nu a fost încă izolată.
Capacitatea bilanțului este substanțială, dar expunerea la achiziții a crescut. La 30 aprilie, numerarul și investițiile totalizau aproximativ $$6,99 miliarde față de$$1,35 miliarde de obligațiuni convertibile, lăsând aproximativ $$5,64 miliarde de numerar net și investiții. În schimb, fondul comercial de$$21,90 miliarde și activele necorporale de 7,28 miliarde de dolari au reprezentat împreună aproximativ 63% din totalul activelor. Această concentrare crește riscul de depreciere și de integrare dacă creșterea achiziționată dezamăgește. De asemenea, explică o parte din divergența GAAP/non-GAAP.
Evaluarea este principala constrângere fundamentală. $$Prețul de referință de 383,80 împărțit la EPS non-GAAP estimat pentru FY2026 de$$3,78 generează un multiplu de 101,5 ori. Capitalizarea de piață de aproximativ 315,3 miliarde de dolari împărțită la FCF-ul ajustat trailing generează un multiplu de 77,3 ori și un randament de 1,3%. Chiar și presupunând o primă pentru veniturile recurente și poziția de lider în categorie, această evaluare necesită o creștere organică ridicată a NGS ARR, marje de numerar sustenabile în zona superioară a intervalului de 30% și o integrare de succes timp de mai mulți ani. O companie puternică poate reprezenta în continuare un raport risc/recompensă nefavorabil atunci când prețul acțiunii scontează o gamă neobișnuit de restrânsă de rezultate favorabile.
4. Industria și peisajul competitiv
Cea mai importantă evoluție recentă din industrie nu este pur și simplu faptul că IA generativă poate scrie cod malițios; ci faptul că modelele din ce în ce mai autonome pot înlănțui acțiuni, utiliza instrumente și interacționa cu sisteme externe. Declarația OpenAI din 7 august, conform căreia nu a putut exclude o capabilitate cibernetică critică într-un model viitor, ridică pragul maxim potențial al exploatării automatizate. Dezvăluirea evaluării sale din 4 august a arătat că erorile de configurare, măsurile de protecție reduse și limitele de autorizare ambigue pot permite agenților să acționeze dincolo de scopul propus. Eșantionul de un an al Anthropic a constatat că utilizarea IA se deplasează mai profund în lanțul de atac, iar actorii cu risc mediu sau mai mare au crescut de la 33% în prima jumătate a perioadei de observare la 56% în a doua jumătate. Acestea sunt observații directe de la furnizorii de modele, nu previziuni ale furnizorilor de securitate.
|
Dovezi recente
|
Control enterprise necesar
|
Expunere PANW
|
Semnal comercial măsurabil
|
Implicație pentru cercetare
|
|
OpenAI nu a putut exclude o capabilitate cibernetică critică
|
Acces zero-trust, izolare a rețelei, detecție continuă
|
NGFW, SASE, XSIAM
|
ARR SASE +36%; ARR XSIAM aproximativ +100%
|
Semnal pozitiv de cerere, nu o dovadă a capturării cotei de piață
|
|
Activitatea modelului a depășit limitele de evaluare prevăzute
|
Control egress, sandboxing, identitate și condiții de oprire
|
SASE, CyberArk, Prisma AIRS
|
ARR CyberArk +27%; clienți AIRS peste 300
|
Arhitectura multi-control a PANW este relevantă pentru guvernanța agenților
|
|
67,3% dintre conturile rău-intenționate studiate de Anthropic au utilizat IA pentru pregătirea de malware
|
Inginerie de detecție mai rapidă și răspuns SOC automatizat
|
Cortex XSIAM și XDR
|
Peste 740 de clienți XSIAM; ingestie zilnică de peste 17 PB
|
Scara datelor și automatizarea devin mai valoroase pe măsură ce crește viteza atacurilor
|
|
6,5% au utilizat IA pentru mișcare laterală, iar riscul s-a mutat către actori mai capabili
|
Segmentarea identității și vizibilitate est-vest
|
CyberArk plus securitate de rețea
|
Aproximativ 1.000 de interacțiuni de identitate inter-organizaționale
|
Integrarea identității poate extinde cota de portofel dacă execuția are succes
|
|
Lanțurile de atac devin mai autonome
|
Telemetrie și politici consolidate în mai multe domenii
|
Strategie completă de platformizare
|
Aproximativ 2.280 de platformizări pro forma; NRR de aproximativ 120%
|
Favorizează platformele largi, dar creează complexitate în integrare
|
Competiția rămâne intensă deoarece același catalizator de cerere aduce beneficii mai multor furnizori. CrowdStrike este lider în telemetria endpoint și detecția livrată prin cloud, Zscaler este specializată în acces zero-trust și SASE, iar Fortinet combină hardware-ul eficient cu rețelele securizate. PANW are cea mai largă arie actuală de acoperire a platformei, dar creșterea sa organică trimestrială a veniturilor de 14% se situează în urma celor mai recente rate de creștere raportate de acești concurenți. Definițiile dintre companii și perioadele fiscale diferă, așa că această comparație are un caracter orientativ, mai degrabă decât să fie perfect standardizată.
|
Companie / ultimul trimestru
|
Creșterea veniturilor
|
KPI de recurență / cerere
|
Indicator de profitabilitate / flux de numerar
|
Poziție relativă
|
|
Palo Alto Networks, T3 FY2026
|
+31% raportat; +14% organic
|
ARR NGS organic +28%; RPO organic +22%
|
marjă operațională non-GAAP de 27,1%; marjă FCF ajustată de 30,3%
|
Cea mai extinsă platformă și scalare bazată pe achiziții; codaș în ceea ce privește creșterea organică a veniturilor (top-line) din acest set
|
|
CrowdStrike, T1 AF2027
|
+26%
|
ARR 5,51 mld. $, +24%; ARR net nou +32%
|
marjă operațională non-GAAP de 23,4%; marjă FCF de 33,7%
|
Câștigător al creșterii organice pe segmentul de endpoint și SOC; competitor direct XSIAM
|
|
Zscaler, T3 AF2026
|
+25%
|
ARR 3,525 mld. $, +25%; aproximativ +21% organic
|
marjă operațională non-GAAP de 23%; marjă FCF trimestrială de 16%
|
Câștigător axat pe SASE; codaș la marja de cash comparativ cu PANW și concurenții săi
|
|
Fortinet, T2 2026
|
+26%
|
Facturări 2,372 mld. $, +33%; venituri din produse +52%
|
marjă operațională GAAP de 33,7%; marjă FCF de 47,2%
|
Câștigător pe segmentul de rețele securizate și marjă statutară; beneficiază de reînnoirea echipamentelor
|
Avantajul strategic al PANW este capacitatea sa de a grupa controalele din rețea, cloud, SOC și identitate, folosind în același timp o relație de vânzări comună. Dezavantajul său este că o acoperire largă necesită o calitate constantă a produselor în toate categoriile în care concurenții specializați rămân puternici. CrowdStrike este un punct de referință mai clar pentru creșterea organică, Fortinet are în prezent o profitabilitate GAAP superioară, iar Zscaler își menține credibilitatea de specialist în zero trust. Furnizorii fragmentați de soluții punctuale sunt cei mai clari perdanți structurali dacă consolidarea platformelor continuă, în timp ce PANW ar deveni un perdant relativ dacă achizițiile maschează o creștere organică susținută a veniturilor de aproximativ 15% sau dacă integrarea reduce viteza de inovare.
5. Riscuri cheie
-
Compresia evaluării. Declanșator: veniturile organice rămân aproape de 14% sau creșterea ARR NGS scade sub 25%, în timp ce acțiunea își menține un multiplu de câștig estimat format din trei cifre. Cale de propagare: așteptările de durată mai mică cresc rata de actualizare aplicată fluxurilor de numerar viitoare, comprimând multiplii de vânzări și FCF chiar dacă veniturile continuă să crească.
-
Integrarea achizițiilor și riscul contabil. Declanșator: creșterea ARR a CyberArk sau Chronosphere încetinește, inițiativele de vânzare încrucișată nu reușesc să se convertească sau restructurarea și amortizarea rămân la un nivel ridicat. Cale de propagare: creșterea prin achiziții nu reușește să compenseze prețul de achiziție achitat, riscul de depreciere a fondului comercial (goodwill) crește, iar diferența dintre câștigurile GAAP și non-GAAP rămâne neobișnuit de mare.
-
Remunerarea pe bază de acțiuni și diluarea. Declanșator: SBC-ul trimestrial rămâne în jur de sau peste 15% din venituri; T3 fiscal a fost de 17,2%. Cale de propagare: fluxul de numerar liber raportat supraevaluează creșterea valorii economice pe acțiune, deoarece angajații primesc o cotă de proprietate mai mare, slăbind valoarea răscumpărărilor de acțiuni sau a generării de numerar pentru deținătorii existenți.
-
Riscul de execuție a platformei. Declanșator: adăugările nete din platformizare scad sub aproximativ 100 pe trimestru, NRR-ul platformizat scade sub 115% sau traiectoria FY2030 către mai mult de 4.000 de clienți slăbește. Cale de evoluție: clienții păstrează instrumentele de tip "best-of-breed", vânzările încrucișate încetinesc, iar argumentul strategic pentru prima de preț a PANW în raport cu furnizorii specializați se atenuează.
-
Înlocuire competitivă. Declanșator: CrowdStrike, Zscaler sau Fortinet mențin o creștere organică semnificativ mai rapidă în timp ce discounturile oferite de PANW cresc. Cale de evoluție: presiunea pe produs sau pe preț scade ratele de succes și marja brută, necesitând investiții mai mari în vânzări pentru a proteja cota de piață.
-
Risc de monetizare a securității AI. Declanșator: Prisma AIRS nu depășește 100 de milioane de dolari ARR în intervalul de două trimestre estimat de conducere sau creșterea numărului de clienți pe segmentul de securitate AI încetinește brusc. Cale de evoluție: știrile privind securitatea furnizorilor de modele se dovedesc reale, dar bugetul este direcționat către platforme cloud, instrumente interne sau concurenți, în loc de PANW.
-
Risc privind canalul de distribuție și calitatea contractelor. Declanșator: perturbări la nivelul celor trei distribuitori care au reprezentat 44,2% din veniturile pentru anul fiscal 2025, o durată mai scurtă a contractelor sau o conversie mai lentă a RPO. Cale de propagare: facturările și colectarea de numerar se diminuează înainte ca veniturile recunoscute să reflecte pe deplin schimbarea.
-
Eșec al produselor de securitate sau prejudiciu reputațional. Declanșator: o vulnerabilitate semnificativă, o întrerupere sau o breșă care implică produsele PANW sau platformele achiziționate. Cale de propagare: cheltuielile de remediere și prejudiciul reputațional încetinesc obținerea de contracte de consolidare tocmai în momentul în care clienții solicită un nivel mai ridicat de încredere din partea furnizorilor strategici.
6. Listă de verificare pentru monitorizare
-
Creșterea organică a ARR NGS: menținerea la cel puțin 25%; o scădere sub 22% ar slăbi teza dominanței pe categorie.
-
Creșterea organică a veniturilor: accelerarea de la nivelul de 14% din T3 al anului fiscal către intervalul de 17-19%, pe măsură ce comparațiile privind activele achiziționate se normalizează; un alt trimestru situat în jurul valorii de 14% sau sub aceasta ar evidenția decalajul dintre discursul narativ și monetizarea consolidată.
-
Platformizare: cel puțin 100 de adăugări nete pe trimestru și NRR la sau peste 115%; ambele metrici testează dacă consolidarea se adâncește.
-
Prisma AIRS: depășirea a 100 de milioane de dolari în ARR în următoarele două trimestre raportate și continuarea creșterii numărului de clienți de la baza din T3 fiscal de peste 300.
-
XSIAM și CyberArk: creșterea ARR pentru XSIAM de peste 50%, extinderea continuă de la peste 740 de clienți și creșterea ARR pentru CyberArk la sau peste 20%.
-
Calitatea numerarului: marja FCF ajustată la sau peste 35% pe o bază retrospectivă, în timp ce SBC scade sub 15% din venituri, iar decalajul dintre profitul operațional GAAP/non-GAAP se reduce.
-
Bilanțul achizițiilor: fondul comercial plus activele necorporale ca pondere în active, costurile de integrare și orice indicatori de depreciere; concentrarea actuală este de aproximativ 63%.
-
Evaluare: la estimările actuale pentru FY2026, un preț sub aproximativ 285 USD ar reprezenta în continuare de aproximativ 75 de ori EPS non-GAAP; fără revizuiri în sens crescător ale estimărilor, riscul de evaluare rămâne ridicat chiar și după o corecție substanțială.
Următoarea raportare a rezultatelor pentru T4 fiscal este punctul de verificare imediat, deoarece va testa ARR-ul NGS de 8,90-8,95 miliarde, RPO-ul de 20,9-21,0 miliarde și conversia creșterii susținute de achiziții în numerar și dinamică organică. Rezultatul cu cel mai mare aport de informații nu este o altă depășire a estimărilor din titlurile de presă; este o raportare clară pentru anul fiscal 2027, care separă Network Security, Cortex și Identity și arată că creșterea organică rămâne durabilă după normalizarea contribuțiilor provenite din achiziții.
7. Surse