Autor: LBank Research Analist: Ludo
Declinare a responsabilității: Acest raport este compilat și analizat pe baza informațiilor disponibile public și este destinat exclusiv partajării de informații și discuțiilor de cercetare. Nu constituie consultanță de investiții, o recomandare privind valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările consensuale discutate aici se pot modifica în timp. Cititorii ar trebui să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
Evaluare generală: Netflix este o companie de divertisment recurent de înaltă calitate; la închiderea bursieră din 9 octombrie, la USD 70.30, evaluarea este rezonabilă, mai degrabă decât clar subevaluată, cu o înclinație modest pozitivă a raportului risc/recompensă. Variabila decisivă este creșterea monetizării fără a afecta retenția sau eficiența conținutului din perspectiva fluxului de numerar.
-
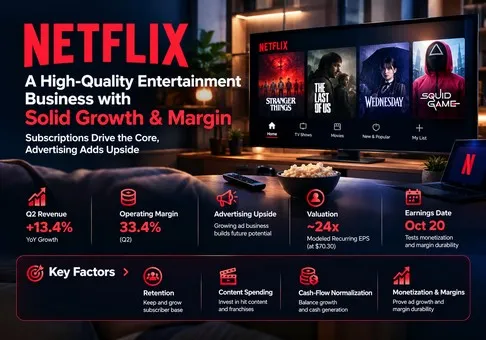
Profitabilitatea rămâne un avantaj competitiv. Cel mai recent trimestru combină o creștere a veniturilor de 13,4% cu o marjă operațională de 33,4%. Acest lucru susține o primă față de platformele video mai slabe, însă ușoara scădere anuală a marjei avertizează împotriva presupunerii unui levier operațional fără efort.
-
Oportunitatea din publicitate este semnificativă, dar rămâne suplimentară. Prognoza anuală privind publicitatea reprezintă aproximativ 5,9% din punctul median al veniturilor. Prin urmare, chiar și o dublare menține economia abonamentelor în centrul argumentului investițional. Un randament publicitar mai bun și clienții incrementali contează mai mult decât un procent de creștere spectaculos pornind de la o bază mică.
-
Fluxul de numerar raportat supraestimează în acest an capacitatea recurentă de generare a profitului. Estimarea conducerii de USD 12,5 mld. pentru FCF include încasarea aferentă încetării fuziunii. Sensibilitatea noastră mecanică, ajustată cu taxa, este de USD 9,7–10,3 mld. înainte de orice ajustare separată pentru taxe neobișnuite. La o valoare-proxy a capitalului propriu pe bază de acțiuni diluate de USD 299,5 mld., aceasta implică aproximativ 29–31x fluxul de numerar, în locul nivelului de 24x din titlu.
-
Resetarea prețului creează spațiu pentru execuție, nu dovada unei evaluări greșite. Un model de cercetare care utilizează punctul median al veniturilor estimat de conducere și perspectiva marjelor, o cheltuială netă anuală non-operațională presupusă de 0,5 mld. USD, o rată de impozitare de 20% și 4,261 mld. acțiuni diluate generează un EPS recurent de aproximativ 2,93 USD. Acțiunea se tranzacționează la aproximativ 24 de ori această estimare. Acesta este modelul nostru, nu ghidajul sau consensul analiștilor.
-
Următorul catalizator trebuie să clarifice calitatea veniturilor. Rezultatele din 20 octombrie ar trebui să testeze prognoza internă a companiei pentru T3, de 12,860 mld. USD venituri și o marjă operațională de 33,2%; raportul privind forța de muncă din 9 octombrie adaugă o întrebare legată de costuri. Concedierile, de unele singure, nu ar justifica un multiplu mai mare al câștigurilor. Un rezultat pozitiv ar combina monetizarea susținută, menținerea calității serviciilor și o punte credibilă către fluxuri de numerar recurente.
Calculul evaluării utilizează prețul acțiunii NASDAQ din sesiunea obișnuită din 9 octombrie și cel mai recent număr raportat de acțiuni diluate medii ponderate trimestriale. 70,30 USD × 4,261 mld. = 299,548 mld. USD reprezintă un indicator transparent al evaluării, nu reprezintă o capitalizare de piață actuală verificată. Numitorul este menținut constant în fiecare scenariu; răscumpărările ulterioare, emisiunile și modificările diluției pot schimba rezultatele reale pe acțiune. NFLXON este un instrument tokenizat separat, iar prețul afișat al tokenului său este exclus.
Analiza noastră de sensibilitate operațională pornește de la 51,2 mld. USD × 31,5% = 16,128 mld. USD profit operațional în 2026. Scăderea cheltuielii nete non-operaționale presupuse de 0,5 mld. USD și aplicarea unui impozit de 20% conduc la un venit net recurent de 12,502 mld. USD, sau 2,934 USD per acțiune diluată. Un multiplu ilustrativ de 24x produce 70,42 USD, aproape de prețul observat al acțiunii. Acest lucru fundamentează evaluarea valorii juste, fără a trata venitul din tranzacții din primul trimestru ca fiind repetabil.
Pentru o analiză de sensibilitate pentru 2027, o creștere a veniturilor de 12% și o marjă de 32,5% generează un profit operațional de 18,637 mld. USD și un BPA de 3,405 USD, folosind aceleași ipoteze privind finanțarea, impozitele și acțiunile. La 24x, valoarea ilustrativă este de 81,72 USD, cu aproximativ 16,2% peste prețul de referință. Un scenariu de creștere mai lentă, de 6%, cu o marjă de 30%, generează un BPA de 2,963 USD; la 20x, 59,26 USD este cu aproximativ 15,7% sub acesta. Acestea sunt analize de sensibilitate condiționate în scop de cercetare, nu prețuri-țintă, probabilități sau previziuni ale conducerii. Tendința pozitivă provine din scenariul operațional de bază, în timp ce calculul câștigurilor din anul curent susține o clasificare de evaluare justă.
2. Prezentarea companiei, structura activității și indicatorii operaționali de bază
Netflix, Inc. vinde acces la un serviciu global de divertisment. Abonamentele lunare generează venituri recurente, în timp ce publicitatea din planurile eligibile completează încasările din abonamente. Programele originale și licențiate atrag clienți, reduc anulările și permit stabilirea prețurilor.
Distribuția, tehnologia de recomandare și o bibliotecă de conținut comună permit ca o singură investiție să deservească mai multe țări, deși localizarea, drepturile și preferințele clienților împiedică existența unui produs global uniform.
Compania raportează un singur segment operațional. Regiunile reprezintă prezentări ale veniturilor, nu centre de profit evaluate independent. Publicitatea este inclusă în veniturile consolidate și nu constituie o activitate trimestrială prezentată separat, cu o marjă publică. Jocurile, programele live și experiențele conexe ar trebui evaluate ca instrumente pentru atragere, retenție și monetizare până când dovezile financiare separate justifică un alt tratament. Atribuirea unor evaluări independente mari acestor activități ar dubla numărarea beneficiilor dacă acestea sunt deja incluse în creșterea abonamentelor.
|
Activitate / regiune
|
Venituri T2 2026, mld. USD
|
Ponderea veniturilor
|
Rol economic
|
|
UCAN
|
5.432
|
43,2%
|
Abonamente și publicitate; cea mai mare bază regională de venituri
|
|
EMEA
|
4.034
|
32,1%
|
Abonamente și publicitate; oportunitate amplă de localizare
|
|
LATAM
|
1.584
|
12,6%
|
Abonamente și publicitate; accesibilitate și sensibilitate la cursul valutar
|
|
APAC
|
1.510
|
12,0%
|
Abonamente și publicitate; piețe diverse de prețuri și conținut
|
|
Publicitate, la nivel global
|
Nedezvăluit separat pentru T2
|
Inclus mai sus
|
Prognoza managementului pentru 2026: aproximativ 3 mld. USD; nu reprezintă un segment suplimentar
|
Cifrele regionale sunt rotunjite din Formularul 10-Q din 30 iunie; ponderile folosesc veniturile consolidate ca numitor și este posibil să nu însumeze exact din cauza rotunjirii. Nu este dedusă nicio repartizare regională a profitului operațional. Veniturile din publicitate sunt deja incluse în regiuni.
Indicatori operaționali de bază și modificări
|
Indicator
|
Cea mai recentă valoare / prognoză
|
Interpretarea analizei
|
|
Creșterea veniturilor în T2
|
13,4%; 12% neutru față de cursul valutar
|
Creștere amplă; prețurile și publicitatea trebuie să susțină retenția durabilă
|
|
Prognoza internă pentru T3
|
12,860 mld. USD; marjă operațională de 33,2%
|
Un prag pentru rezultatele financiare, nu un rezultat raportat pentru T3 sau consensul pieței
|
|
Perspectiva managementului pentru 2026
|
51,0–51,4 mld. USD; marjă operațională de 31,5%
|
Modelul utilizează punctul median de 51,2 mld. USD
|
|
Disciplină privind numerarul și conținutul
|
Aproximativ 1,1x cheltuieli / amortizare, prognoză pentru 2026
|
Marja operațională trebuie evaluată în raport cu investiția de numerar
|
|
Următoarea conferință privind rezultatele financiare
|
2026-10-20
|
Principalul catalizator pe termen scurt
|
|
Raport privind forța de muncă
|
Aproximativ 5%; Reuters/Puck, 9 octombrie; neconfirmat
|
Nu sunt presupuse economii sau costuri de restructurare
|
Lanțul factorilor de afaceri este: divertisment mai util și descoperire mai bună → relații plătite păstrate și stabilire sustenabilă a prețurilor → venituri recurente → profit operațional după amortizarea conținutului → flux de numerar după plățile efective pentru conținut și taxe → valoarea capitalurilor proprii. Publicitatea adaugă un al doilea lanț prin disponibilitatea audienței, gradul de vânzare și randament. O audiență mai mare susținută de publicitate nu generează automat o economie mai bună dacă abonații trec la planuri mai puțin profitabile sau dacă costurile de livrare a reclamelor cresc.
O analiză de sensibilitate reproductibilă privind publicitatea ilustrează ideea. Pornind de la prognoza anuală de USD 3 mld. pentru publicitate, presupuneți o creștere de 20% a audienței monetizabile și o creștere de 10% a venitului realizat per unitate de audiență. Veniturile ar fi de USD 3 mld. × 1,20 × 1,10 = USD 3,96 mld., o creștere incrementală de USD 0,96 mld. La o marjă operațională incrementală presupusă explicit de 40% și o rată de impozitare de 20%, câștigurile incrementale ar fi de USD 0,307 mld., sau USD 0,072 per acțiune diluată. La un multiplu de 24x al câștigurilor, contribuția aritmetică este de USD 1,73 per acțiune. Acest lucru izolează un singur factor; nu este adăugat din nou la scenariul pentru întreaga companie din 2027, în care publicitatea este deja inclusă în creșterea veniturilor.
Modelul arată de ce retenția este prima constrângere. Un plan de monetizare care crește veniturile per gospodărie, provocând în același timp mai multe anulări, poate pierde simultan încasări viitoare din abonamente și inventar publicitar. În schimb, un plan de intrare atractiv poate extinde baza de clienți adresabilă. Raportările publice nu susțin o descompunere exactă a creșterii actuale a veniturilor în număr de clienți, prețuri și publicitate; nu sunt inventate serii lipsă privind abonații sau ARPU.
3. Calitate fundamentală
|
Indicator
|
T2 2025
|
T2 2026
|
Semnificație
|
|
Venituri, mld. USD
|
11.079
|
12.560
|
Creșterea susține amploarea
|
|
Marjă operațională
|
34.1%
|
33.4%
|
Momentul lansării conținutului contează
|
|
Venit net, mld. USD
|
3.125
|
3.401
|
GAAP; creștere sub nivelul veniturilor
|
|
EPS diluat, USD
|
0.72
|
0.80
|
Ajustat pentru split
|
|
Flux de numerar operațional, mld. USD
|
2.423
|
1.744
|
Impozitele plătite în numerar și calendarul limitează conversia
|
|
Cheltuieli de capital, mld. USD
|
0.156
|
0.219
|
Imobilizări corporale/echipamente; exclude cheltuielile pentru conținut
|
|
FCF, mld. USD
|
2.267
|
1.525
|
OCF minus achizițiile de imobilizări corporale/echipamente; non-GAAP
|
|
Numerar și echivalente de numerar
|
9.034 la 31 decembrie 2025
|
9.099
|
Comparația bilanțului utilizează baza de referință de la sfârșitul anului
|
|
Valoarea contabilă a datoriei, mld. USD
|
14.463 la 31 decembrie 2025
|
14.309
|
Principalul brut este de aproximativ 14,4 mld. USD
|
Comparațiile privind veniturile și fluxul de numerar utilizează trimestrele din iunie; bazele de referință ale bilanțului sunt explicit la 31 decembrie 2025. Sumele sunt rotunjite. Cheltuielile de capital sunt calculate ca OCF minus FCF din reconcilierea companiei. Plățile pentru conținut sunt deja incluse în OCF și nu trebuie scăzute a doua oară. EPS reflectă split-ul zece-la-unu din noiembrie 2025.
Calitatea creșterii este solidă; conversia numerarului necesită normalizare. O relație recurentă de facturare lunară oferă mai multă vizibilitate decât lansările cinematografice individuale. Diversificarea geografică face baza de venituri mai puțin dependentă de o singură listă de titluri sau de o singură economie locală, dar nu elimină presiunea asupra prețurilor. Testul adecvat al calității este dacă comportamentul de reînnoire și economia fluxurilor de numerar rezistă unei monetizări mai ridicate. Veniturile pot crește în timp ce propunerea de valoare de bază pentru client se slăbește, astfel încât un rezultat financiar ar trebui evaluat alături de dovezi sensibile la retenție.
Calitatea marjelor este solidă, dar expusă contabilității de conținut. Amortizarea conținutului afectează profitul operațional, în timp ce plățile pentru producția de conținut și licențiere urmează propriile calendare. Un nivel redus al cheltuielilor de capital pentru echipamente nu înseamnă că Netflix își poate menține serviciul fără reinvestiri substanțiale. Echivalentul economic al menținerii capacității productive include reînnoirea bibliotecii de conținut. Creșterea profitului contabil în timp ce cheltuielile de numerar se accelerează ar reduce valoarea fiecărui dolar raportat ca profit.
Scăderea trimestrială a FCF este un motiv de a investiga conversia, nu o dovadă suficientă a unei afaceri disfuncționale. Momentul impozitelor, al producției și al plăților poate modifica semnificativ fluxul de numerar trimestrial. În același timp, cifrele favorabile privind numerarul din prima jumătate a anului nu trebuie extrapolate mecanic: taxa de reziliere de 2,8 miliarde USD este o încasare unică înregistrată sub venitul operațional și inclusă în fluxul de numerar operațional. Excluderea taxei este diferită din punct de vedere analitic de excluderea unei investiții operaționale necesare pentru menținerea abonaților.
Sensibilitatea noastră conservatoare a numerarului scade întreaga încasare de 2,8 miliarde USD din estimarea de 12,5 miliarde USD, rezultând 9,7 miliarde USD. O taxă pe numerar presupusă separat de 20% aplicată acelei încasări generează un beneficiu după impozitare de 2,24 miliarde USD și o valoare ajustată de 10,26 miliarde USD. Compania nu a furnizat o punte precisă pentru FCF recurent în acești termeni. Momentul efectiv al impozitării și alte plăți nerecurente pot modifica rezultatul; intervalul reprezintă o sensibilitate de normalizare utilizată în analiză, nu un indicator al companiei. Randamentele proxy corespunzătoare ale fluxului de numerar sunt de 3,2% și 3,4%. Estimarea neajustată indică 4,2%, explicând de ce cifra din titlu poate face acțiunea să pară mai ieftină decât justifică economia sa continuă.
Calitatea bilanțului este adecvată până la solidă. Diferența dintre datoria brută și numerar este gestionabilă în raport cu profitul operațional anual estimat. Acest lucru susține flexibilitatea financiară, însă numerarul este necesar și pentru angajamentele de conținut, achiziții și refinanțare. Evaluarea nu ar trebui să trateze fiecare dolar din bilanț ca fiind imediat distribuibil. În plus, modelul de câștiguri aferente capitalurilor proprii include o ipoteză de finanțare netă; scăderea din nou a datoriei nete din acea evaluare bazată pe câștigurile capitalurilor proprii ar amesteca abordările privind valoarea întreprinderii și capitalurile proprii.
Alocarea capitalului ar trebui să îmbunătățească indicatorii pe acțiune numai atunci când răscumpărările sunt disciplinate. Răscumpărarea acțiunilor sub valoarea lor durabilă transferă mai multe câștiguri viitoare către deținătorii care rămân acționari. Totuși, o autorizare de amploare reprezintă permisiunea de a cheltui, nu dovada unor randamente atractive. Modelul nostru menține numărul de acțiuni constant pentru a evita presupunerea că răscumpărările viitoare îmbunătățesc automat câștigul pe acțiune. Deciziile consiliului de administrație ar trebui evaluate în funcție de numerarul rămas după finanțarea programării și de valoarea economică obținută pentru achiziții.
Cea mai importantă variabilă este monetizarea ajustată în funcție de retenție: prețurile incrementale și veniturile din publicitate după pierderile generate de abandon, migrarea între planuri și reinvestirea în conținut. Această măsură conectează direct produsul la capacitatea de a genera venituri. O îmbunătățire care rezistă tuturor acestor deduceri ar consolida evaluarea premium; extinderea marjei determinată doar de amânarea investițiilor nu ar face acest lucru.
4. Industria și peisajul competitiv
Industria relevantă este cea a divertismentului video cu plată și susținut de publicitate, în cadrul unei competiții mai ample pentru timpul consumatorilor. Lanțul său valoric se întinde de la talentele creative și deținătorii de drepturi, prin producție și distribuție, până la facturare și cererea de publicitate. Un serviciu pe bază de abonament concurează pentru bugetele gospodăriilor, în timp ce nivelul său cu publicitate concurează și pentru atenția specialiștilor în marketing și pentru rezultate măsurabile. Aceste piețe se suprapun, dar nu reprezintă măsuri interschimbabile ale cotei de piață.
|
Nivel competitiv
|
Scară / poziție observabilă
|
Câștigători și puncte de presiune
|
Implicații pentru evaluare
|
|
Video premium cu plată
|
Venituri Netflix în T2: 12,560 mld. USD; marja SVOD Disney: 12,9%
|
Netflix conduce acest grup de comparabili în ceea ce privește profitabilitatea operațională raportată din video; Disney se îmbunătățește
|
Prima este justificată de economia veniturilor recurente, nu de numărul de titluri
|
|
Publicitate și atenție
|
Venituri YouTube din reclame în T2: 11,055 mld. USD; fără marjă operațională separată
|
YouTube câștigă la scară publicitară; Netflix are un potențial mai mic de monetizare
|
Nu capitalizați fiecare dolar din publicitate drept profit pur
|
|
Francize premium
|
WBD Streaming: venituri de peste 3 mld. USD, EBITDA ajustată de 512 mil. USD
|
HBO Max intensifică concurența pentru conținut premium
|
Licitațiile pentru conținut pot absorbi beneficiile de scară
|
|
Distribuție tradițională
|
Contrast structural: pachete de cablu versus distribuție la cerere
|
Distribuția liniară tradițională este perdantul structural în cadrul nostru; Netflix este un beneficiar net
|
Migrarea industriei nu garantează randamentul pentru acționari la orice preț
|
Indicatorii de amploare de mai sus descriu surse distincte de venituri. Aceștia nu reprezintă o estimare a cotei de piață globale pentru streaming. Concluzia privind distribuția tradițională este o inferență structurală de cercetare, nu o pretinsă pierdere procentuală actuală pentru o companie individuală.
|
Companie / unitate comparabilă
|
Perioadă
|
Venituri / creștere
|
Profitabilitate
|
Comparabilitate
|
|
Netflix, Inc.
|
T2 2026
|
12,560 mld. USD; +13,4%
|
Marjă operațională GAAP de 33,4%
|
Activitate de streaming consolidată
|
|
The Walt Disney Company / SVOD Entertainment
|
T3 AF2026, 27 iunie
|
Venituri +11%; 5,519 mld. USD, implicate de marja rotunjită
|
712 mil. USD venit operațional; 12,9%
|
SVOD non-GAAP; exclude Hulu Live TV/Fubo; aproximare a veniturilor
|
|
Warner Bros. Discovery, Inc. / Streaming
|
T2 2026
|
Peste 3 mld. USD; distribuție +11% excluzând efectele valutare
|
512 mil. USD EBITDA ajustat; aproape 17%
|
EBITDA diferă de profitul operațional; creșterea distribuției nu reprezintă creșterea totală
|
|
Alphabet Inc. / reclame YouTube
|
T2 2026
|
11,055 mld. USD; +13%
|
Marja YouTube nu este divulgată; Alphabet consolidat: 34%
|
Doar reclame; exclude abonamentele YouTube; marja companiei-mamă nu este un proxy
|
Aproximarea veniturilor Disney este de 0,712 mld. USD / 12,9% = 5,519 mld. USD; rotunjirea împiedică tratarea acesteia drept venitul raportat exact. Indicatorul WBD de aproape 17% reprezintă marja EBITDA ajustată, nu marja operațională GAAP. Veniturile din publicitate YouTube exclud încasările din abonamente; marja consolidată a Alphabet este prezentată exclusiv pentru a explica limita de raportare a companiei-mamă. Unități diferite și măsuri contabile diferite exclud o ierarhizare directă a tuturor celor patru marje.
Netflix este principalul beneficiar al tranziției către divertisment la cerere în cadrul analizei noastre. Baza sa de distribuție recurentă poate răspândi un titlu de succes către un public larg și poate genera numerar fără a menține o infrastructură de rețea moștenită. Acest lucru susține durabilitatea modelului său operațional. Nu înseamnă că fiecare concurent suplimentar din streaming pierde: clienții pot achiziționa mai multe servicii, iar un rival îmbunătățit poate extinde piața, exercitând totodată presiune asupra puterii de stabilire a prețurilor a Netflix.
Disney își îmbunătățește profitabilitatea în grupul comparabil al serviciilor de abonament, iar francizele sale oferă o propunere diferită de atragere și retenție. HBO Max al WBD consolidează competiția pentru conținut premium. YouTube este câștigătorul la capitolul amploare publicitară dintre afacerile video prezentate aici. Netflix conduce în ceea ce privește profitabilitatea operațională raportată a unităților de abonament, în timp ce distribuția liniară tradițională este modelul structural perdant. Aceste evaluări disting poziția operațională de performanța acțiunilor; nu se face nicio afirmație nefundamentată că acțiunile unui rival sunt neatractive.
Cea mai importantă presiune concurențială este opțiunea de a petrece timpul fără a cumpăra încă un abonament premium. Acest lucru poate limita prețurile chiar și atunci când concurenții direcți ai Netflix din zona video au marje mai mici. În publicitate, un cumpărător poate redirecționa bugetele către platforme cu măsurare mai bună sau inventar mai ieftin. Netflix trebuie să demonstreze o propunere diferențiată pentru audiență și un randament economic, în loc să se bazeze pe atractivitatea generală a publicității televizate.
Consolidarea industriei are, de asemenea, două posibile mecanisme de transmitere. Un număr mai mic de furnizori poate crește prețurile drepturilor de conținut; un rival combinat mai puternic poate intensifica concurența pentru gospodării. Decizia Netflix de a nu continua tranzacția cu WBD evită costurile de integrare ale acelei combinații specifice, dar nu elimină presiunea concurențială din partea unui alt cumpărător. Prin urmare, scenariul de analiză favorizează continuarea execuției organice, în locul atribuirii de valoare unor oportunități speculative de achiziție.
5. Riscuri principale
-
Majorările de preț afectează retenția. O creștere a veniturilor sub 10%, alături de un angajament slab sau de semnale nefavorabile privind reînnoirea, ar sugera că majorările de preț epuizează disponibilitatea clienților de a plăti. Pierderea clienților reduce veniturile din abonamente și inventarul publicitar disponibil, slăbind simultan câștigurile și multiplul justificat.
-
Publicitatea canibalizează abonamentele. O audiență publicitară mai mare, cu randament slab sau cu multe treceri la niveluri inferioare, poate înlocui abonamentele de mare valoare cu venituri totale mai mici. Scăderea venitului per relație plătită ar submina sensibilitatea la publicitate, chiar dacă creșterea raportată a veniturilor din publicitate rămâne impresionantă.
-
Investițiile în conținut depășesc monetizarea. Un raport dintre cheltuielile de numerar și amortizare persistent peste 1,2x, fără o creștere mai rapidă a veniturilor, ar indica faptul că marjele contabile nu se traduc în randamente recurente în numerar. Multiplul fluxului de numerar ar crește pe măsură ce numerarul distribuibil scade.
-
Numerarul din tranzacții distorsionează evaluarea. Tratarea încasării din reziliere ca recurentă ar putea supraestima baza de câștiguri și susține o reevaluare nejustificată. Momentul nefavorabil al plății impozitelor în numerar sau alte plăți nerutiniere ar putea, de asemenea, face intervalul nostru de normalizare inexact. Riscul este o supraestimare analitică a randamentului sustenabil, nu inversarea unei încasări deja înregistrate.
-
Restructurarea perturbă execuția. Dacă planul privind forța de muncă raportat este confirmat, plățile compensatorii și pierderea de capabilități ar putea preceda economiile. Afectarea deciziilor privind conținutul, a operațiunilor de publicitate sau a livrării produselor ar slăbi motorul de venituri. Raportul nu include niciun beneficiu de cost cuantificat înainte de comunicarea companiei.
-
Concurenții cresc costurile de achiziție și ale drepturilor. Pachetele mai eficiente ale rivalilor sau licitațiile agresive pentru conținut pot impune creșteri ale cheltuielilor, limitând în același timp prețurile. Un serviciu poate păstra spectatorii, dar poate genera un randament mai mic pentru fiecare dolar cheltuit pe conținut, comprimând atât FCF, cât și evaluarea.
-
Cursul valutar și multiplul de evaluare evoluează nefavorabil. Slăbiciunea monedei poate reduce veniturile raportate, în timp ce un randament cerut mai ridicat al capitalului propriu reduce multiplul acceptat de investitori. Analiza noastră de sensibilitate pentru o creștere mai lentă ilustrează combinația dintre câștiguri mai slabe și un multiplu de 20x; un multiplu mai mic ar putea genera presiuni suplimentare de scădere chiar și în condițiile unor operațiuni stabile.
6. Listă de verificare pentru monitorizare
-
Rezultatele T3 din 20 octombrie: comparați veniturile cu 12,860 mld. USD și marja operațională cu 33,2%, prognoza internă existentă. Atingerea ambelor susține scenariul de bază; o ratare însoțită de orientări viitoare mai slabe l-ar submina.
-
Perspective pentru 2026: menținerea unor venituri de cel puțin 51,0 mld. USD și a unei marje operaționale de 31,5% susține capacitatea de generare a câștigurilor din anul curent. O reducere cauzată de pierderea clienților sau de slăbiciunea publicității contează mai mult decât calendarul în sine.
-
Publicitate: mențineți traiectoria de aproximativ 3 mld. USD pentru 2026, căutând totodată dovezi privind randamentul și monetizarea totală a clienților. Un deficit sau canibalizarea slăbește puntea incrementală către câștiguri.
-
Investiții în numerar în conținut: cheltuielile de numerar de aproximativ 1,1x amortizarea susțin conversia. Menținerea peste 1,2x fără o creștere corespunzătoare ar reduce încrederea în FCF recurent.
-
Reconcilierea FCF: căutați o punte de reconciliere a companiei care să separe încasarea aferentă încetării, impozitele plătite în numerar și alte plăți neobișnuite. Numerarul recurent în jurul sau peste intervalul de cercetare de 9,7–10,3 mld. USD susține evaluarea; un rezultat comparabil semnificativ mai mic ar pune-o sub semnul întrebării.
-
Retenție și implicare: orice dovezi comparabile privind scăderea consumului sau anulările legate de prețuri slăbesc durabilitatea monetizării. Nu echivalați absența unei divulgări trimestriale privind abonații cu o creștere zero a clienților și nu presupuneți că numai numărul total de ore determină valoarea.
-
Alocarea capitalului și restructurare: analizați costurile confirmate, economiile, diluarea acțiunilor și angajamentele privind conținutul. Un număr mai mic de acțiuni, cu numerar recurent stabil, poate îmbunătăți EPS; reducerea numărului de angajați fără venituri susținute nu demonstrează crearea de valoare.
Aceste praguri sunt repere de cercetare, nu angajamente ale managementului dincolo de orientările identificate în mod explicit. Perioada de referință financiară este T2 2026; rezultatele pentru T3 nu au fost încă publicate la data raportului. Nu se utilizează nicio serie de consens în timp real sau agregare de prețuri-țintă de la terți. Impozitele estimate, costurile de finanțare, numărul de acțiuni și multiplii selectați sunt ipoteze prezentate și afectează în mod semnificativ evaluarea. Planul privind forța de muncă rămâne un raport din sursă secundară, nu o acțiune confirmată a companiei.
7. Surse
-
-
Tranzacționare spot NFLXON/USDT | LBank (https://www.lbank.com/trade/nflxon_usdt) — 2026-10-10; pereche redată în Safari, eticheta Stocks, identitatea tokenului, graficul și controalele de ordine verificate; cotația tokenului nu a fost utilizată pentru evaluarea acțiunii.
-
Scrisoarea către acționari pentru T2 2026 (https://s22.q4cdn.com/959853165/files/doc_financials/2026/q2/FINAL-Q2-26-Shareholder-Letter.pdf) — 2026-07-16; rezultate efective pentru T2 și previziuni ale conducerii.
-
-
Evenimente pentru investitori Netflix (https://ir.netflix.net/investor-news-and-events/investor-events/default.aspx?ShowNotify=175786) — verificat la 2026-10-10; interviul pentru T3 este programat pentru 20 octombrie.
-
-
-
-
-



 Transfer