Autor: LBank Research Analist: Ludo
Declinarea responsabilității: Acest raport este elaborat și analizat pe baza informațiilor disponibile public și este destinat exclusiv partajării de informații și discuțiilor de cercetare. Nu constituie consultanță de investiții, o recomandare privind valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările consensuale discutate aici se pot modifica în timp. Cititorii trebuie să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
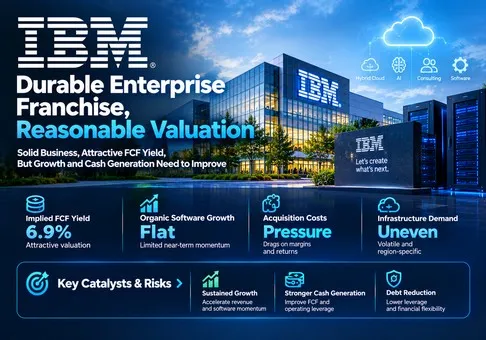
Evaluare generală: IBM rămâne o franciză solidă în segmentul enterprise, iar evaluarea sa este rezonabilă, cu un raport risc-randament ușor favorabil; menținerea unei prime susținute necesită redresarea creșterii organice a software-ului și a generării de numerar ajustate pentru finanțare. La închiderea NYSE din 20 octombrie, la 241.92 USD, valoarea raportată a capitalului propriu era de 227.92 miliarde USD. Comparativ cu aproximativ 15.7 miliarde USD în FCF pentru 2026, definit de companie și implicit în estimările conducerii, aceasta reprezintă un multiplu de 14.5x al fluxului de numerar și un randament al fluxului de numerar de 6.9%. Acest lucru susține argumentele de evaluare, însă lasă o dependență substanțială de execuția de la finalul anului.
Aceasta este o analiză fundamentală pre-rezultate, cu un termen-limită al informațiilor de 21 octombrie 2026, ora 12:10, ora Chinei. Teleconferința IBM pentru T3 este programată pentru 21 octombrie la 5:00 PM ET, respectiv 22 octombrie la 5:00 AM, ora Chinei. Rezultatele T3 nu sunt incluse. Evaluarea acțiunilor vizează International Business Machines Corporation, NYSE: IBM; IBMON este produsul tokenizat Ondo tranzacționat separat. Cotația sa de pe bursă nu este utilizată în evaluare.
-
Câștigurile în numerar susțin evaluarea, cu o reevaluare imediată limitată în scenariul de bază. Aplicarea unui multiplu de 15x presupus în analiză la un FCF de 15,7 miliarde USD conduce la o valoare a capitalului propriu de 235,5 miliarde USD, sau aproximativ 249,97 USD pe acțiune, utilizând 942,13 milioane de acțiuni. Aceasta este cu circa 3,3% peste prețul de închidere de referință înainte de dividende. Modelul susține o perspectivă pozitivă moderată, mai degrabă decât o primă specifică software-ului cu creștere ridicată.
-
Avantajul competitiv din software este mai puternic decât sugerează calitatea creșterii din titluri. Creșterea raportată a segmentului software a fost de 5%, însă creșterea organică a fost stagnantă. Baza de venituri recurente ajută la protejarea sustenabilității; veniturile achiziționate nu pot justifica singure extinderea multiplului. Revenirea la o creștere organică pozitivă este cel mai util test pentru a determina dacă tranzacțiile amânate sunt recuperate.
-
Fluxul de numerar operațional raportat supraestimează îmbunătățirea performanței subiacente a numerarului. În S1, fluxul de numerar operațional GAAP a crescut cu 27,9%, în timp ce FCF definit de IBM a scăzut cu 1,0%. Mișcările creanțelor din finanțare explică o mare parte din diferență. Evaluarea ar trebui să recompenseze economia durabilă a clienților, nu o eliberare temporară a activelor de finanțare.
-
Portofoliul are mai multe motoare reale de creștere, dar ecosistemul de mainframe rămâne o constrângere. Red Hat a crescut cu 11% la curs valutar constant, în timp ce Procesarea tranzacțiilor a scăzut cu 9% pe aceeași bază. Echipamentele și licențele asociate se pot mișca împreună atunci când bugetele clienților se modifică. Reziliența abonamentelor reduce impactul, fără a elimina expunerea la calendarul de achiziții.
-
Alocarea capitalului este al doilea prag către randamentele pentru acționari. Achizițiile din primul semestru au consumat aproximativ 10,5 miliarde USD, iar datoria de bază din iunie era de 48,9 miliarde USD. Integrarea, reducerea datoriei și randamentele noilor investiții contează mai mult decât numărul de anunțuri privind IA. Activitatea recentă de produse și investiții de tip venture merită atenție strategică, dar nu primește o evaluare speculativă separată în acest raport.
Scenariile de evaluare reprezintă ipoteze explicite de analiză, nu consensul, estimările companiei privind valoarea capitalului propriu sau prețuri-țintă. Un scenariu pesimist cu un FCF de 13,0 miliarde USD la un multiplu de 13x indică aproximativ 179,38 USD pe acțiune; un scenariu constructiv cu 17,0 miliarde USD la 17x indică 306,75 USD. Ambele folosesc un număr constant de acțiuni și ignoră distribuțiile intermediare de numerar, modificările datoriei și calendarul. Aceste scenarii intenționat ample arată sensibilitatea la sustenabilitatea fluxului de numerar și la încrederea investitorilor. Scenariul de bază este mai credibil decât cel constructiv, deoarece cel mai recent rezultat organic din software a fost stagnant.
O punte de reconciliere operațională reproductibilă explică de ce contează o revenire modestă a creșterii. Anualizarea veniturilor din software din T2 oferă 4 × 7,761 miliarde USD = 31,044 miliarde USD. Încă 3 puncte procentuale de creștere anuală pe această bază ilustrativă adaugă venituri de 0,931 miliarde USD. Presupunând o contribuție incrementală înainte de impozitare de 35%, o rată de impozitare de 20% și o conversie în numerar de 90% după necesitățile incrementale de capital, rezultă aproximativ 0,235 miliarde USD în FCF anual incremental. La 15x, aceasta reprezintă o valoare a capitalurilor proprii de 3,52 miliarde USD, sau aproximativ 3,74 USD pe acțiune. Acesta este un calcul de sensibilitate, nu o prognoză a veniturilor; sezonalitatea, achizițiile și costul câștigării contractelor ar putea modifica fiecare etapă de conversie.
2. Prezentarea companiei, mixul de activități și indicatorii operaționali de bază
IBM vinde software-ul, expertiza de implementare și infrastructura de calcul pe care organizațiile mari le utilizează pentru a desfășura fluxuri de lucru critice. Clienții includ întreprinderi cu sisteme vechi complexe, date reglementate și cerințe stricte de disponibilitate. Veniturile provin din abonamente recurente și suport, consum, licențe software, contracte de consultanță, operațiuni gestionate, echipamente și finanțare. Argumentul investițional depinde de modul în care aceste fluxuri de venituri se consolidează reciproc și de cât efort suplimentar de vânzare și livrare necesită.
Red Hat oferă o bază de aplicații și infrastructură în medii controlate de clienți și de cloud public. Automatizarea și datele vizează gestionarea operațiunilor tehnologice și a informațiilor enterprise. Procesarea tranzacțiilor monetizează software esențial pentru misiune, o mare parte asociată cu sarcini de lucru pe mainframe. Consultanța ajută la implementarea și operarea acestor sisteme. Infrastructura oferă IBM Z, Power, Storage și asistență. Finanțarea facilitează achizițiile clienților și este distinctă din punct de vedere economic de motorul de generare a lichidităților din software.
Structura activității
|
Activitate
|
Venituri T2, miliarde USD
|
Pondere din venituri
|
Marja de profit a segmentului
|
Model de afaceri
|
|
Software
|
7.761
|
45.2%
|
32.2%
|
Red Hat, Automatizare, Date și Procesarea tranzacțiilor; abonamente, consum, licențe și asistență.
|
|
Consultanță
|
5.327
|
31.0%
|
12.1%
|
Strategie și tehnologie, plus Operațiuni inteligente; livrare de proiecte și servicii gestionate.
|
|
Infrastructură
|
3.835
|
22.3%
|
21.8%
|
IBM Z, Power, Storage și asistență pentru infrastructură; cicluri de echipamente plus anuități din servicii.
|
|
Finanțare
|
0.186
|
1.1%
|
58.0%
|
Finanțarea clienților; profitul include elemente intercompanii eliminate la consolidare.
|
|
Altele
|
0.052
|
0.3%
|
Nu se aplică
|
Venituri corporative și alte venituri; rotunjirea împiedică însumarea exactă a ponderilor la 100%.
|
Ponderile utilizează venituri consolidate de 17,162 miliarde USD. Profitul pe segment este un indicator de management înainte de reconcilierea corporativă și nu este egal cu venitul operațional consolidat. Finanțarea include activități intercompanii; marja sa nu trebuie interpretată ca un spread de creditare externă și nici comparată direct cu profitabilitatea software-ului. Software a generat un profit pe segment de 2,502 miliarde USD, comparativ cu 0,647 miliarde USD în Consultanță și 0,835 miliarde USD în Infrastructură; importanța sa pentru câștiguri depășește ponderea sa în venituri.
Atracția comercială constă în accesul la baza instalată. Un furnizor care înțelege dependențele aplicațiilor, controalele de securitate și cerințele tranzacțiilor poate vinde software adiacent cu un risc mai mic de implementare. Constrângerea practică este alocarea bugetului clientului: un volum de lucru critic poate rămâne în funcțiune în timp ce clientul amână un upgrade, un contract de licențiere important sau un proiect de transformare. Prin urmare, retenția tehnică nu garantează venituri trimestriale fără sincope.
Indicatori operaționali de bază și modificări
|
Indicator
|
Cea mai recentă observație verificată
|
Interpretare investițională
|
|
Creșterea software-ului
|
+5% raportat; organic stagnant
|
Achizițiile au susținut expansiunea; calitatea cererii necesită îmbunătățire organică.
|
|
Software recurent
|
Aproximativ 80%; ARR de 24,6 miliarde USD, +8%
|
ARR anualizează veniturile recurente curente; contribuția achizițiilor împiedică o interpretare pur organică.
|
|
Red Hat / Date / Automatizare
|
+11% / +18% / +3% la curs valutar constant
|
Produsele solide coexistă cu o amploare inegală a creșterii.
|
|
Procesarea tranzacțiilor / IBM Z
|
−9% la curs valutar constant / −42% raportat
|
Momentul ELA și ciclul echipamentelor pot prevala asupra impulsului abonamentelor.
|
|
Perspective privind veniturile / FCF pentru AF2026
|
+4–5% la curs valutar constant; FCF în creștere cu aproximativ 1 miliard USD
|
Un FCF implicit de aproximativ 15,7 miliarde USD rămâne o estimare a managementului.
|
|
Catalizatori din octombrie
|
Găzduire proprie Bob la 1 octombrie; investiție Leena AI la 20 octombrie
|
Amploarea produselor și activitatea ecosistemului oferă oportunități; nu este prezentată o punte cuantificată către câștiguri incrementale.
|
Principala distincție pentru rezultatul viitor este între monetizarea întârziată și o cerere permanent mai slabă. Managementul a atribuit o mare parte din deficitul din T2 tranzacțiilor mari care nu s-au încheiat conform calendarului, deoarece clienții au prioritizat achizițiile de infrastructură limitată. Această explicație este plauzibilă, dar rămâne explicația managementului. Dovezile de redresare ar trebui să apară în veniturile organice din software, în finalizarea tranzacțiilor și în colectarea numerarului, nu doar în comentariile privind pipeline-ul.
Veniturile recurente necesită, de asemenea, o interpretare atentă. ARR-ul IBM este calculat prin anualizarea veniturilor recurente din software ale trimestrului curent. Nu reprezintă un portofoliu de contracte și nu măsoară în mod independent retenția netă a clienților. Confluent contribuie la baza extinsă. Întrebarea corectă este dacă creșterea abonamentelor rămâne sănătoasă după luarea în calcul a achizițiilor și dacă vânzările de produse noi extind cheltuielile clienților fără reduceri disproporționate.
Opțiunea de găzduire proprie pentru IBM Bob, lansată la 1 octombrie, extinde accesul pentru clienții care au nevoie de control asupra codului și implementării. Investiția IBM Ventures în Leena AI din 20 octombrie adaugă expunere la agenți pentru activități de back-office. Niciunul dintre anunțuri nu oferă o punte suficientă și auditată între venituri și marje pentru o creștere separată a câștigurilor. Tratamentul corect în scenariul de bază este potențialul viitor de atașare la relațiile IBM din software și consultanță, cu recunoașterea costurilor și a cerințelor de execuție alături de această oportunitate.
3. Calitatea fundamentală
Evaluare calitativă: economie solidă a bazei instalate, creștere curentă mixtă, generare stabilă de numerar subiacentă și un profil de alocare a capitalului cu efect de levier. Capacitatea IBM de a finanța investițiile și distribuțiile este confirmată, însă cele mai recente rezultate nu arată încă accelerarea organică necesară pentru o reevaluare agresivă.
|
Indicator
|
S1 2025
|
S1 2026
|
Modificare / definiție
|
|
Venituri, miliarde USD
|
31.519
|
33.079
|
+4,9%
|
|
Marjă brută GAAP
|
57,1%
|
57,0%
|
−0,1 puncte procentuale
|
|
Marjă GAAP înainte de impozitare
|
11,9%
|
11,7%
|
−0,2 puncte procentuale
|
|
EPS diluat GAAP din operațiuni continue, USD
|
3.43
|
3.55
|
+3,5%
|
|
Flux de numerar operațional GAAP, miliarde USD
|
6.071
|
7.766
|
+27,9%
|
|
Contribuția în numerar a creanțelor de finanțare, miliarde USD
|
0.606
|
2.264
|
Exclus din FCF-ul IBM
|
|
OCF excluzând creanțele de finanțare, miliarde USD
|
5.465
|
5.503
|
+0,7%
|
|
Cheltuieli de capital nete, miliarde USD
|
0.657
|
0.743
|
+13,1%
|
|
FCF definit de IBM, miliarde USD
|
4.808
|
4.760
|
−1,0%
|
|
FCF / venituri
|
15,3%
|
14,4%
|
Calculat pe baza valorilor nerotunjite
|
Sumele se bazează pe comunicatul din iulie și raportarea la SEC; ratele sunt calculate. Cheltuielile nete de capital includ imobilizările corporale, software-ul capitalizat și încasările aferente cedării acestora. Tabelul utilizează perioade comparabile de șase luni; marjele rotunjite pot diferi ușor de variațiile calculate pe baza valorilor subiacente.
Reconcilierea fluxurilor de numerar este deosebit de importantă: USD 7,766 miliarde flux de numerar din exploatare conform GAAP − contribuția de USD 2,264 miliarde a creanțelor de finanțare − cheltuieli nete de capital de USD 0,743 miliarde = USD 4,759 miliarde, comparativ cu FCF divulgat de USD 4,760 miliarde, din cauza rotunjirii. O măsură simplă bazată pe fluxul de numerar din exploatare minus cheltuielile cu echipamentele ar produce un rezultat semnificativ diferit. Definiția IBM izolează mai bine generarea de numerar din activități nefinanciare, însă FCF rămâne o măsură non-GAAP și exclude cheltuielile pentru achiziții.
Conducerea și-a menținut estimarea privind un FCF cu aproximativ 1 miliard USD mai mare decât în 2025. Utilizarea bazei anuale rotunjite de 14,7 miliarde USD implică aproximativ 15,7 miliarde USD pentru 2026. Scăderea FCF din S1, de 4,760 miliarde USD, lasă 10,94 miliarde USD pentru S2, sau 69,7% din suma anuală implicită. Ponderea mai mare a IBM la final de an face acest lucru posibil, însă înseamnă că randamentul pe întregul an nu ar trebui considerat deja realizat. O îmbunătățire în T3, cu o dependență în creștere de T4, ar constitui o dovadă mai slabă decât progresele mai ample în materie de încasări.
Profitabilitatea s-a îmbunătățit neuniform. Marja segmentului de consultanță a crescut în pofida unei creșteri reduse a veniturilor, demonstrând că productivitatea poate susține câștigurile într-o piață lentă. Marja brută a segmentului de software a scăzut, în timp ce marja sa de segment a crescut, ceea ce indică faptul că disciplina operațională a contribuit la compensarea presiunilor legate de produse și investiții. Această combinație este utilă, dar are limite: reducerile repetate de costuri nu pot înlocui la nesfârșit creșterea veniturilor fără a slăbi dezvoltarea produselor, capacitatea de vânzări sau furnizarea serviciilor.
Bilanțul contabil reprezintă o constrângere, nu o criză. Numerarul din iunie, numerarul restricționat și titlurile de valoare tranzacționabile se ridicau la aproximativ 8,2 miliarde USD, comparativ cu o datorie totală de 62,0 miliarde USD. Din această datorie, 13,0 miliarde USD erau asociate cu Finanțarea; prezentarea raportează o datorie principală de 48,9 miliarde USD. Datoria principală a crescut de la 46,2 miliarde USD la sfârșitul anului. Datoria de finanțare are active asociate, astfel încât scăderea întregii datorii dintr-o evaluare bazată exclusiv pe software, fără corelarea activelor de finanțare, ar denatura comparația. În schimb, excluderea datoriei de finanțare nu face ca efectul de levier rămas să dispară.
Alocarea capitalului trebuie evaluată după achiziții. Cheltuielile pentru achiziții din S1 au depășit FCF-ul definit de companie pentru S1, iar dividendele au utilizat încă 3,2 miliarde USD. Achizițiile pot crea valoare strategică durabilă, dar reprezintă utilizări de numerar și introduc costuri de integrare, amortizare și execuție. Multiplul FCF utilizat aici este o convenție privind fluxul de numerar aferent capitalului propriu pentru indicatorul raportat de IBM, nu un multiplu al valorii întreprinderii și nici o afirmație că întregul FCF poate fi distribuit imediat.
Cea mai importantă variabilă este veniturile organice din software care se transformă în flux de numerar ajustat pentru finanțare. Îmbunătățirea cererii organice ar valida atât oferta pentru clienți, cât și economia portofoliului extins. O creștere a veniturilor raportate determinată în principal de achiziții ar oferi dovezi mult mai puține. Scenariul de bază presupune o îmbunătățire treptată, menținând în același timp investițiile, mai degrabă decât o revenire bruscă la o creștere superioară.
4. Peisajul industrial și competitiv
IBM operează în domeniile software-ului pentru întreprinderi, infrastructurii hibride și serviciilor tehnologice. Aceste piețe au clienți comuni, dar economii diferite. Consumul de cloud captează creșterea utilizării, suitele de aplicații monetizează procesele de afaceri, middleware-ul gestionează complexitatea, iar consultanța monetizează efortul de implementare. IA poate crește cererea la fiecare nivel, orientând totodată cheltuielile către nivelul care oferă cel mai clar beneficiu imediat.
|
Nivel competitiv
|
Amploarea / dovezile IBM
|
Alternative
|
Implicație pentru evaluare
|
|
Mediu hibrid de execuție a aplicațiilor
|
Red Hat a crescut cu 11% la curs valutar constant
|
Microsoft și alternative native pentru cloud
|
IBM beneficiază atunci când clienții păstrează flexibilitatea implementării; consumul de cloud public crește mai rapid.
|
|
Date și control pentru întreprinderi
|
Segmentul Data a crescut cu 18% la curs valutar constant
|
SAP și platforme de date cloud
|
Activele de date achiziționate consolidează acoperirea; integrarea și vânzările asociate determină randamentele economice.
|
|
Implementarea și operațiunile IA
|
Consultanța a crescut cu 1% la curs valutar constant
|
Accenture și firme specializate
|
IBM are acces la baza instalată, dar creșterea recentă a concurenților este mai puternică.
|
|
Calcul de importanță critică pentru misiune
|
Venituri din infrastructură de 3,835 miliarde USD
|
Migrarea către cloud și infrastructură alternativă
|
Costurile ridicate de schimbare susțin retenția; momentul achizițiilor continuă însă să creeze volatilitate a câștigurilor.
|
|
IA suverană și cuantică
|
Bob găzduit local; premiul Anderon de până la 1 miliard USD
|
Hyperscaleri și platforme specializate
|
Alegerea modului de implementare extinde oportunitatea; granturile și investițiile de capital de risc nu stabilesc profituri recurente.
|
Acest cadru utilizează amploarea operațională comunicată, mai degrabă decât o estimare nefundamentată a cotei de piață. Comparația nu susține că un punct procentual de creștere a cloudului este echivalent cu un punct procentual de creștere a software-ului pentru mainframe. IBM poate beneficia de un buget în creștere pentru IA la nivelul întreprinderilor și totuși poate pierde din cota relativă din buget dacă alți furnizori monetizează adoptarea mai rapid.
|
Companie
|
Perioada de raportare
|
Venituri / amploare
|
Creștere
|
Măsură a profitabilității
|
KPI relevant
|
|
IBM
|
T2 2026, 30 iunie
|
17,162 miliarde USD
|
+1% raportat
|
Marjă operațională pre-impozitare non-GAAP de 19,2%
|
ARR software de 24,6 miliarde USD; consultanță +1% la curs valutar constant
|
|
Microsoft
|
T4 AF2026, 30 iunie
|
90,0 miliarde USD
|
+18% raportat
|
Marjă operațională GAAP de 45,1%, calculată
|
Azure și alte servicii cloud +43%; Intelligent Cloud 39,3 miliarde USD
|
|
SAP SE
|
T2 2026, 30 iunie
|
Venituri totale +9%; curs valutar menținut
|
Cloud +22% raportat / +24% la curs valutar constant
|
Profit operațional IFRS +8%; marja nu este utilizată
|
Portofoliu actual de comenzi cloud de 22,9 miliarde EUR, +26% la curs valutar constant
|
|
Accenture plc
|
T4 AF2026, 31 august
|
18,7 miliarde USD
|
+6% raportat / +7% în moneda locală
|
Marjă operațională GAAP de 15,3%
|
Comenzi de 22,2 miliarde USD; FCF trimestrial de 2,8 miliarde USD
|
Perioadele și definițiile sunt comparații aproximative. Microsoft și IBM acoperă trimestrul din iunie; Accenture acoperă august. Marja Microsoft reprezintă venit operațional de 40,6 miliarde USD împărțit la venituri de 90,0 miliarde USD. Marja IBM înainte de impozitare non-GAAP include un set diferit de ajustări și efecte de finanțare. SAP raportează conform IFRS în EUR; creșterea și portofoliul de comenzi sunt păstrate în unitățile originale. Aceste date susțin comparațiile de afaceri, nu un clasament mecanic al marjelor.
Microsoft este cel mai clar câștigător în monetizarea actuală a serviciilor cloud: creșterea Azure indică o expansiune mult mai rapidă a consumului de infrastructură decât veniturile totale ale IBM. SAP câștigă teren în migrarea către cloud a companiilor și în creșterea portofoliului de comenzi. Cea mai recentă creștere a veniturilor Accenture este mai puternică decât cea a IBM Consulting, ceea ce sugerează că oportunitatea de implementare există, dar că execuția recentă a IBM a rămas în urma acestui reper. Aceste observații nu demonstrează modificări ale cotei de piață în piețe identice, deoarece structurile de afaceri ale companiilor diferă.
În cadrul IBM, Red Hat și Data sunt actualii câștigători în materie de creștere, în timp ce Transaction Processing și IBM Z au fost perdanții veniturilor din trimestrul al doilea. A le numi pe acestea din urmă structural depășite ar depăși dovezile disponibile; a considera declinul lor irelevant ar fi, de asemenea, greșit. Ele rămân importante din punct de vedere economic și pot influența cheltuielile clienților pentru restul portofoliului. Prin urmare, o redresare a tranzacțiilor mari ar avea o importanță disproporționată pentru dezbaterea generală privind creșterea.
IBM este un beneficiar strategic net al complexității AI hibride, deoarece guvernanța, alegerea implementării și integrarea se potrivesc capabilităților sale. În prezent, beneficiază mai puțin de creșterea realizată decât competitorii din cloud și aplicații cu cea mai rapidă creștere. Cea mai solidă cale către îmbunătățirea economiei sale este vânzarea unei cantități mai mari de software într-o relație existentă, păstrând totodată controlul clientului asupra diferitelor medii. Principalul său risc competitiv este ca un furnizor de aplicații sau o platformă cloud să integreze suficientă orchestrare și guvernanță pentru a reduce nevoia de încă un nivel plătit.
Sectorul cuantic necesită o analiză separată. Acordarea finalizată de către Departamentul Comerțului a unei finanțări de până la 1 miliard USD către Anderon sprijină dezvoltarea producției; aceasta nu stabilește cerere comercială pe termen scurt, profit sau încasarea numerarului din grant în trimestrul curent. Opționalitatea cercetării poate deveni valoroasă, însă acest raport nu atribuie nicio primă separată pentru sectorul cuantic. Scenariul fluxului de numerar trebuie să se susțină prin franciza existentă pentru companii.
5. Riscuri-cheie
-
Licențele întârziate devin afaceri pierdute. Dacă creșterea organică a software-ului rămâne stagnantă sau negativă, iar Procesarea Tranzacțiilor rămâne profund negativă, explicația bazată pe momentul apariției rezultatelor devine mai puțin convingătoare. O absorbție mai redusă a veniturilor ar limita profitul și ar submina multiplul FCF.
-
Redresarea numerarului rămâne susținută de finanțare. Dacă fluxul de numerar operațional GAAP crește, în timp ce generarea de numerar excluzând creanțele de finanțare stagnează, îmbunătățirea principală a lichidității nu ar valida teza operațională. O reducere a FCF pentru întregul an ar diminua direct numitorul de evaluare.
-
Integrarea achizițiilor slăbește randamentele. Dacă vânzările încrucișate dezamăgesc sau cheltuielile pentru retenție și integrare cresc, creșterea achiziționată ar putea consuma mai mult numerar decât se anticipa. O datorie de bază mai mare ar restrânge apoi dividendele, flexibilitatea investițională și achizițiile viitoare.
-
Bugetele pentru IA ocolesc straturile software cu plată ale IBM. Dacă clienții consolidează guvernanța, dezvoltarea și agenții în cadrul contractelor existente pentru aplicații sau cloud, adoptarea ar putea crește fără venituri IBM comparabile. Presiunea asupra prețurilor ar reduce marjele incrementale în puntea operațională.
-
Măsurile de productivitate afectează capacitatea de livrare. Dacă reducerile de cheltuieli afectează acoperirea vânzărilor specializate sau execuția serviciilor de consultanță, câștigurile de marjă pe termen scurt ar putea fi urmate de contractări și reînnoiri mai slabe. Acest lucru ar reduce sustenabilitatea conversiei de numerar presupuse.
-
Ciclul infrastructurii prelungește declinul. Amânări suplimentare în IBM Z și în acordurile enterprise asociate ar afecta simultan hardware-ul și software-ul. Deteriorarea mixului trimestrial ar putea compensa creșterea recurentă a abonamentelor.
-
Opționalitatea cu necesar ridicat de capital se extinde înainte de monetizare. Investițiile în tehnologia cuantică sau noile angajamente care depășesc randamentele în numerar ar putea crește nevoile de capital. Sprijinul guvernamental reduce o parte din povara finanțării, dar nu elimină riscul de execuție sau comercializare.
6. Listă de verificare pentru monitorizare
Următoarele sunt praguri de analiză, nu estimări ale companiei sau consens de piață verificat. Acestea sunt concepute pentru a face teza falsificabilă la publicarea rezultatelor din T3 și în actualizările ulterioare.
-
Creștere organică a software-ului: peste 3% ar consolida argumentul redresării; stagnarea sau scăderea l-ar slăbi. Separați contribuția achizițiilor de creșterea comparabilă.
-
Cerere recurentă: o creștere susținută de două cifre a Red Hat și o creștere a ARR peste cel mai recent nivel de 8% ar fi constructive, cu condiția să fie prezentată reconcilierea achizițiilor. O bază raportată mai mare, cu o cerere subiacentă mai slabă, nu s-ar califica.
-
Redresarea tranzacțiilor: o evoluție a creșterii Procesării tranzacțiilor la curs valutar constant către zero ar susține explicația acordurilor întârziate; un alt declin de aproape 9% ar amplifica preocupările structurale.
-
Progresul fluxului de numerar: mențineți obiectivul anual implicit de FCF de aproximativ 15,7 miliarde USD și analizați necesarul rămas pentru T4. O scădere sub 15 miliarde USD ar slăbi marja de siguranță a evaluării, chiar dacă EPS ajustat se menține.
-
Creșterea și marja segmentului de consultanță: o creștere a veniturilor de peste 3% la curs valutar constant, cu o marjă a segmentului de cel puțin 12%, ar indica o combinație mai sănătoasă între creștere și profit; câștigurile de marjă în contextul scăderii veniturilor oferă o confirmare mai slabă.
-
Datoria de bază: o scădere față de nivelul de 48,9 miliarde USD din iunie ar susține disciplina de capital. O creștere fără un argument transparent privind achizițiile sau randamentul investițiilor ar slăbi-o.
-
Monetizarea IA și divulgarea investițiilor: căutați implementări identificabile în producție, contra cost, reînnoiri, venituri software incrementale și costurile asociate pentru produsele Bob și de orchestrare. Anunțurile și participațiile în companii de tip venture, luate singure, nu modifică modelul de câștiguri.
Limita informațiilor semnificative: nu sunt incluse rezultatele financiare din T3, un consens al estimărilor de profit în timp real verificat independent sau variația anticipată de opțiuni. Cele mai recente situații financiare publice sunt pentru T2/S1 2026. Toate scenariile de evaluare și pragurile operaționale reprezintă ipotezele acestui raport. Publicarea viitoare poate schimba semnificativ concluzia. HTML-ul oficial de tranzacționare completat al LBank a fost verificat prin HTTP din linia de comandă pe 21 octombrie; acesta stabilește interfața de piață observată pentru token, nu lichiditatea executabilă sau proprietatea juridică directă asupra acțiunilor IBM.
7. Surse
-
Tranzacționare spot IBMON/USDT | LBank (https://www.lbank.com/trade/ibmon_usdt) — 2026-10-21; interfața de tranzacționare completată a fost arhivată; cotația tokenului nu este cotația acțiunii de la NYSE.
-
-
-
-
-
-
-
-
Raportul anual IBM pentru 2025 (https://www.ibm.com/downloads/documents/us-en/15db52348fc203a4) — An încheiat la 2025-12-31; nivel de referință anual pentru FCF și context contabil.
-
-
-
-
-
-
-



 Transfer