Autor: LBank Research Analist: Ludo
Declinare a responsabilității: Acest raport este elaborat și analizat pe baza informațiilor disponibile public și este destinat exclusiv partajării de informații și discuțiilor de cercetare. Nu constituie consultanță de investiții, o recomandare privind valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările consensuale discutate aici se pot modifica în timp. Cititorii ar trebui să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
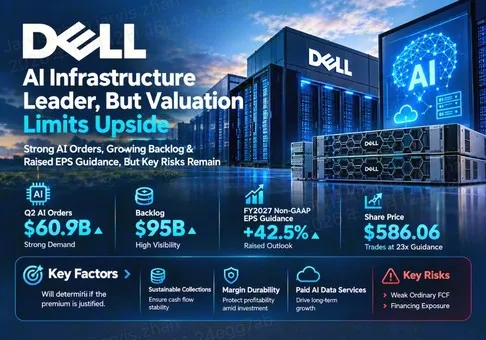
Evaluare generală: Dell Technologies Inc. beneficiază semnificativ de cheltuielile pentru infrastructura AI, însă evaluarea bursieră a companiei a inclus deja o creștere substanțială a profitului. La închiderea sesiunii regulate din 9 octombrie, de 586,06 USD, acțiunile se tranzacționează la 22,98× estimarea EPS non-GAAP pentru AF2027 și 24,05× estimarea EPS GAAP. Raportul risc/recompensă este moderat nefavorabil la acest preț de referință, deoarece conversia durabilă în numerar, și nu doar volumul comenzilor, trebuie să justifice prima. Cea mai importantă variabilă este finanțarea și încasarea implementărilor de infrastructură finanțate.
-
Vizibilitatea cererii este puternică, însă momentul rămâne important din punct de vedere economic. Comenzile AI din T2 în valoare de 60,9 miliarde USD și portofoliul de comenzi restant la final de 95,0 miliarde USD susțin vizibilitatea livrărilor. O comandă devine valoroasă pentru acționari prin livrare profitabilă, acceptare și încasare; un portofoliu de comenzi mai mare, de unul singur, nu demonstrează un randament sustenabil mai ridicat al numerarului.
-
Recalibrarea câștigurilor este substanțială. Estimarea EPS non-GAAP pentru AF2027 a crescut de la 17,90 USD la 25,50 USD, o creștere calculată de 42,5 %. Prin urmare, prețul acțiunii trebuie evaluat în raport cu noua bază de câștiguri. Ar fi înșelător să se afirme că acțiunea este ieftină folosind o rată de creștere a câștigurilor fără a examina cât din această creștere poate fi repetată.
-
Calitatea numerarului reprezintă principala constrângere de evaluare. FCF-ul obișnuit din T2 a fost de 0,986 miliarde USD, comparativ cu FCF-ul ajustat de 8,149 miliarde USD. Acesta din urmă exclude efectele asupra numerarului ale creanțelor de finanțare și echipamentelor închiriate. Aceste ajustări ajută la analizarea activității de finanțare, dar nu pot fi considerate pur și simplu numerar disponibil pentru distribuire fără restricții.
-
Serviciile de date legate de IA oferă o cale plauzibilă către o economie mai bună. Anunțul din 6 octombrie privind Platforma de date pentru IA introduce lansări etapizate în noiembrie și decembrie 2026 și în S1 2027. Oportunitatea constă în creșterea ponderii stocării și serviciilor contra cost într-o implementare. Anunțul oferă un catalizator, nu dovezi privind câștiguri contractate incrementale.
-
O primă necesită persistență măsurabilă. Ca analiză de sensibilitate, un multiplu de 20× aplicat unui BPA neschimbat de 25,50 USD rezultă în 510,00 USD, cu 13,0% sub prețul de închidere de referință. La același multiplu, egalarea prețului actual necesită un BPA de 29,303 USD, sau cu 14,9% peste estimarea orientativă. Acesta este un prag de câștiguri, nu o țintă de preț sau o prognoză de consens.
Scenariul de bază presupune extinderea continuă a activității, la o evaluare care oferă protecție limitată împotriva dificultăților de finanțare sau a unei reveniri la o economie mai obișnuită a hardware-ului. O concluzie investițională mai solidă necesită îmbunătățirea încasărilor de numerar și a randamentelor finanțării, concomitent cu profitul raportat. O concluzie mai slabă ar rezulta dacă expunerea la credit crește mai repede decât livrările acceptate profitabile. Multiplii de mai sus reprezintă prețul împărțit la estimările conducerii, nu o evaluare bazată pe rezultatele istorice sau o estimare mobilă pentru următoarele douăsprezece luni.
2. Prezentarea companiei, structura activității și indicatorii operaționali de bază
Dell vinde infrastructură și dispozitive client, combinând ingineria sistemelor, achiziția de componente, implementarea, asistența și finanțarea. ISG include servere AI, servere tradiționale și rețelistică, precum și stocare. CSG deservește clienți comerciali și consumatori de dispozitive. Vânzările de produse depind de obicei de livrare și de condițiile de acceptare aplicabile; acordurile de asistență și servicii pot extinde relațiile cu clienții dincolo de tranzacția inițială cu hardware. Dell Financial Services, sau DFS, poate ajuta clienții să achiziționeze capacitate, introducând în același timp un profil de finanțare și risc diferit față de o vânzare imediată cu plata în numerar.
Propunerea comercială este integrarea. Clienții au nevoie de un sistem operațional cu putere de calcul, memorie, rețelistică, stocare și design termic compatibile. De asemenea, au nevoie de suport atunci când implementarea eșuează sau sarcinile de lucru se schimbă. Acest lucru creează spațiu pentru ca un furnizor consacrat să câștige în fața unei colecții de achiziții individuale de componente. Valoarea acestei poziții depinde de disponibilitatea clienților de a plăti pentru fiabilitate și viteza de implementare, în loc să negocieze până la eliminarea marjei integratorului.
|
Activitate / T2 AF2027
|
Venituri, miliarde USD
|
Creștere anuală
|
Economie și propunere pentru clienți
|
|
Servere optimizate pentru IA
|
16.401
|
100%
|
Sisteme GPU și implementare în rack; acceptarea de către clienți și finanțarea influențează momentul fluxurilor de numerar
|
|
Servere tradiționale și rețelistică
|
10.531
|
122%
|
Putere de calcul pentru întreprinderi și reînnoirea infrastructurii; prețurile și mixul de configurații contează
|
|
Stocare
|
4.850
|
26%
|
PowerScale și alte platforme de stocare; acces la date, protecție și suport
|
|
Client comercial
|
13.192
|
22%
|
PC-uri și stații de lucru pentru întreprinderi; contracte pentru flote, canale de distribuție și suport
|
|
Client de consum
|
1.842
|
7%
|
PC-uri pentru consumatori și gaming; cerere mai discreționară
|
|
Venit operațional ISG / CSG
|
4.781 / 1.142
|
225% / 42%
|
Venitul operațional pe segmente exclude elementele corporative de reconciliere; nu reprezintă marje la nivel de produs
|
Serverele optimizate pentru IA nu ar trebui analizate ca o afacere de abonamente software. Acceleratoarele costisitoare pot crește rapid vânzările raportate fără a majora proporțional valoarea proprietară a integratorului. Un test comercial util este profitul obținut per implementare finalizată, după cerințele de suport, finanțare și capital de lucru. Marjele la nivel de produs nu sunt raportate separat aici; marja ISG nu poate fi aplicată mecanic fiecărui dolar de venituri din IA.
Calculul tradițional și stocarea contează deoarece un mediu AI funcțional necesită pregătirea datelor, recuperare, securitate și sarcini de lucru de uz general. Profitabilitatea lor poate susține rezultatul consolidat atunci când mixul cu pondere mare de acceleratoare crește. Dispozitivele client oferă o relație extinsă cu companiile și oportunități de reînnoire, însă cererea lor rămâne expusă bugetelor, stocurilor din canalele de distribuție și prețurilor. Un proiect AI pentru întreprinderi nu generează automat un ciclu profitabil de înlocuire a PC-urilor.
Indicatori operaționali de bază și modificări
|
Indicator operațional
|
Valoare verificată
|
Interpretare
|
|
Comenzi AI din T2 / portofoliu restant la final
|
60,9 / 95,0 miliarde USD
|
Comenzile oferă vizibilitate; portofoliul restant nu reprezintă numerar și nici un calendar fix de livrare
|
|
Venituri FY2027 / estimări privind veniturile AI
|
192,0 / 74,0 miliarde USD
|
Estimările conducerii, nu consensul analiștilor
|
|
Punct median al veniturilor din T3 / EPS non-GAAP
|
49,0 miliarde USD / 6,50 USD
|
Cel mai recent reper al companiei pentru livrarea din trimestrul următor
|
|
Punct median EPS GAAP / non-GAAP FY2027
|
24,37 / 25,50 USD
|
Indicatori contabili diferiți; utilizați numitori de evaluare separați
|
|
Marja brută / operațională GAAP din T2
|
20.93% / 11.46%
|
Calculat din 10-Q; rotunjit la două zecimale
|
|
Actualizarea platformei de date AI din 6 octombrie
|
Noiembrie–decembrie 2026; S1 2027
|
Disponibilitate etapizată; monetizarea rămâne o ipoteză de analiză
|
Cel mai recent eveniment de produs schimbă agenda de analiză către adoptarea plătită a stratului de date. O perspectivă semantică comună și un context corporativ guvernat ar putea face o implementare AI mai ușor de operat și extins. Testul economic constă în cheltuieli incrementale ale clienților și retenție, urmate de profit atribuibil. Demonstrațiile, indicatorii interni de viteză și datele de disponibilitate răspund la întrebări diferite de cele privind conversia comercială. Scenariul de bază nu atribuie anunțului o prognoză separată de venituri.
Trimestrul raportat următor ar trebui evaluat în raport cu propriile repere ale companiei privind veniturile și BPA, nu cu un consens de piață neverificat. O depășire a estimărilor privind veniturile, determinată de accelerarea livrărilor, poate fi mai puțin valoroasă decât o depășire mai mică însoțită de încasări mai rapide și nevoi de finanțare mai reduse. În schimb, o slăbiciune obișnuită a FCF într-un trimestru poate reflecta finanțarea inițială a unor creanțe comerciale solide. Răspunsul corect este urmărirea ciclului ulterior de finanțare și colectare, nu presupunerea că fiecare ajustare este inofensivă sau că creșterea finanțării este în mod inerent afectată.
3. Calitatea fundamentală
|
Miliarde USD, cu excepția BPA sau a raportului
|
T2 AF2026
|
T1 AF2027
|
T2 AF2027
|
|
Venituri
|
29.776
|
43.842
|
46.971
|
|
Venit operațional GAAP
|
1.773
|
3.656
|
5.385
|
|
Marjă operațională GAAP
|
5.95%
|
8.34%
|
11.46%
|
|
BPA diluat GAAP, USD
|
1.70
|
5.24
|
6.34
|
|
BPA diluat non-GAAP, USD
|
2.32
|
4.86
|
7.04
|
|
Flux de numerar operațional
|
2.543
|
4.081
|
2.225
|
|
Capex net și software capitalizat
|
0.675
|
0.963
|
1.239
|
|
Flux de numerar liber
|
1.868
|
3.118
|
0.986
|
|
Flux de numerar liber ajustat
|
2.518
|
3.165
|
8.149
|
|
Numerar: 30 ianuarie / 31 iulie 2026
|
11.528
|
Neutilizat
|
11.569
|
|
Principalul datoriei: 30 ianuarie / 31 iulie 2026
|
31.763
|
Neutilizat
|
34.747
|
|
Datorie de bază: 30 ianuarie / 31 iulie 2026
|
17.018
|
Neutilizat
|
13.983
|
Perioadele sunt trimestre fiscale, cu excepția cazului în care se specifică altfel. Ultimele trei rânduri compară datele bilanțiere de 30 ianuarie și 31 iulie; primul sold nu este un sold din T2 AF2026. Cheltuielile de capital nete includ software-ul capitalizat și veniturile aplicabile din vânzarea de active. FCF reprezintă fluxul de numerar din activități operaționale minus cheltuielile de capital nete; FCF ajustat elimină suplimentar efectele asupra numerarului ale creanțelor de finanțare și echipamentelor închiriate. BPA conform GAAP și non-GAAP sunt măsuri separate.
Evaluarea calității: execuția operațională este solidă; conversia curentă a numerarului este slabă în raport cu câștigurile; finanțarea din bilanț este gestionabilă, dar mai complexă decât un simplu calcul al datoriei nete; alocarea capitalului necesită o interpretare care să țină cont de finanțare. Punctul de plecare anual a fost reprezentat de venituri de 113,5 miliarde USD în exercițiul fiscal 2026, EPS non-GAAP de 10,30 USD și flux de numerar operațional de 11,2 miliarde USD. Acest lucru oferă dovezi ale capacității de generare de numerar pe o perioadă mai lungă, fără a demonstra că expansiunea actuală va necesita aceeași cantitate de capital pentru fiecare dolar de venituri.
Distincția dintre datoria de bază și datoria DFS este semnificativă. Datoria de finanțare este asociată cu creanțele și activele în leasing, în timp ce datoria de bază ajută la descrierea structurii de capital a companiei operaționale. Scăderea întregii datorii de finanțare din valoarea întreprinderii, fără a examina și activele aferente, ar distorsiona evaluarea. În mod similar, excluderea datoriei de finanțare nu elimină riscul de colectare, de garanții sau de refinanțare. Prin urmare, evaluarea noastră utilizează sensibilitatea EPS pentru evaluarea principală și analizează separat finanțarea, în loc să construiască un multiplu al valorii întreprinderii din date incompatibile.
Întrebarea decisivă din punct de vedere economic este dacă implementarea incrementală generează un randament satisfăcător al capitalului angajat de Dell și partenerii săi de finanțare. O creanță poate fi un activ valoros, chiar dacă generarea sa reduce fluxul de numerar operațional curent. Însă randamentul depinde de plată, performanța creditului, marjele de finanțare și valoarea activului pe durata contractului. O măsură ajustată a numerarului este utilă doar alături de aceste obligații. Diferența tot mai mare dintre conversia numerarului raportată și cea ajustată face acest aspect mai important pentru teza de investiții.
O transmitere reproductibilă de la activitate la evaluare
Luați în considerare un exemplu ilustrativ de venituri incrementale de 10,0 miliarde USD din servere AI. Acesta este un scenariu al analistului, nu o orientare din partea conducerii. Se presupun o marjă operațională de 5%, o rată marginală de impozitare de 20% și 652 de milioane de acțiuni diluate, menținând neschimbate costurile corporative, dobânda aferentă finanțării și numărul de acțiuni. Profitul operațional incremental este de 0,500 miliarde USD; profitul după impozitare este de 0,400 miliarde USD; EPS-ul incremental este de 0,6135 USD. La un multiplu presupus de 20×, sensibilitatea valorii acțiunii bazată pe profit este de 12,27 USD pe acțiune. O marjă de 3% produce în schimb un EPS de 0,3681 USD și o sensibilitate de 7,36 USD.
Pentru aceleași venituri, se presupune că numerarul incremental blocat în creanțe și stocuri, după deducerea finanțării de la furnizori, este de 1,0 miliarde USD, iar cheltuielile de capital nete incrementale sunt de 0,1 miliarde USD. Ignorând cheltuielile fără efect asupra numerarului și încasările ulterioare, fluxul de numerar liber incremental (FCF) este de 0,4 miliarde USD minus 1,0 miliarde USD minus 0,1 miliarde USD, adică minus 0,7 miliarde USD. Cu doar 0,2 miliarde USD investiți în capitalul circulant net, FCF devine plus 0,1 miliarde USD. Rezultatul de numerar este separat în mod deliberat de evaluarea bazată pe profit: o expansiune profitabilă poate crea o nevoie imediată de finanțare.
Acest lanț leagă cererea de implementare de vânzări, marja operațională, profit, finanțare și evaluare. Marjele și sumele de finanțare presupuse sunt analize de sensibilitate; ele nu estimează structura economică reală a Dell la nivel de produs. Acesta arată de ce o prognoză mare de vânzări este insuficientă pentru a soluționa dezbaterea privind acțiunile. Generarea sustenabilă de numerar va depinde de încasări și de structurile de finanțare pe durata implementărilor. Un multiplu de profit trebuie să compenseze investitorii pentru această incertitudine și pentru posibilitatea ca un trimestru favorabil în ceea ce privește prețurile să nu se transforme într-o marjă permanentă.
4. Peisajul industrial și competitiv
Industria relevantă este integrarea infrastructurii enterprise și cloud, cu segmente adiacente de stocare, rețelistică, dispozitive client și servicii. Factorii care determină cererea diferă de la un client la altul. Marii cumpărători de AI își extind capacitatea de acceleratoare, companiile au nevoie de date guvernate și de suport pentru implementare, iar utilizatorii tradiționali de IT înlocuiesc echipamente sau consolidează sarcini de lucru. Creșterea veniturilor în aceste categorii nu reprezintă o măsură unică a adoptării sarcinilor de lucru AI. Modificările prețurilor componentelor și ale configurației pot schimba, de asemenea, veniturile nominale ale industriei.
|
Poziția în lanțul valoric
|
Scară sau dovezi observabile
|
Presiune concurențială
|
Implicație pentru evaluare
|
|
Integrarea rackurilor și sistemelor
|
Portofoliul de comenzi AI Dell din T2: 95,0 miliarde USD
|
Supermicro, Lenovo și HPE; auto-integrarea clienților
|
Recompensați execuția și acceptarea, nu doar transferul costurilor componentelor
|
|
Infrastructura de date enterprise
|
Segmentul de stocare Dell a crescut cu 26% de la an la an
|
HPE și ecosisteme mai largi de stocare/software
|
O rată de atașare durabilă ar putea susține o primă, dacă urmează adopția plătită
|
|
Flota de PC-uri și stații de lucru
|
Cota Lenovo pe piața PC: 24,2%, raportată de companie
|
Dimensiunea Lenovo și concurența din canalele de distribuție
|
Dell nu ar trebui evaluată ca o franciză dominantă în domeniul PC-urilor
|
|
Oferta de capacitate de calcul și finanțarea
|
Livrarea finanțată separă vânzările de încasări
|
Alocarea cipurilor, piețele de credit și bugetele clienților
|
Normalizați nevoile de finanțare înainte de a capitaliza FCF-ul ajustat
|
Lanțul de aprovizionare creează putere de negociere în mai multe puncte. Furnizorii de cipuri influențează accesul la componente și calendarele platformelor. Clienții cu achiziții foarte mari pot negocia prețurile sau pot internaliza o parte mai mare din integrare. Furnizorii de sisteme concurează prin livrare, inginerie, servicii și finanțare. Serviciile de stocare și de date pot oferi un conținut proprietar mai valoros, însă clientul are alternative și poate prefera un ecosistem software existent. Dell beneficiază dacă infrastructura sa instalată devine platforma naturală pentru sarcini de lucru suplimentare, contra cost.
|
Companie / perioadă de raportare
|
Dimensiune comparabilă a companiilor publice
|
Creștere
|
Profitabilitate / indicator de numerar
|
Interpretarea analizei
|
|
Dell Technologies Inc. / T2 AF2027, 31 iulie
|
ISG 31,782 miliarde USD
|
ISG 89%
|
Marja operațională ISG 15,0%; FCF al grupului 0,986 miliarde USD
|
Amploare puternică a infrastructurii; finanțarea absoarbe numerar
|
|
Hewlett Packard Enterprise Company / T3 AF2026, 31 iulie
|
Grup 12,2 miliarde USD
|
34%
|
Marja operațională GAAP a grupului 11,4%; non-GAAP 16,2%
|
Mix cu pondere ridicată a rețelisticii; efectele achiziției limitează comparația organică
|
|
Lenovo Group Limited / T1 AF2026/27, trimestrul iunie
|
ISG 8,5 miliarde USD
|
ISG 98%
|
Marja operațională ISG 9,1%
|
Redresarea infrastructurii reprezintă o amenințare competitivă reală
|
|
Super Micro Computer, Inc. / T4 AF2026, 30 iunie
|
Grup 11,1 miliarde USD
|
Aproximativ 91%
|
Marja brută GAAP 17,5%; fluxul de numerar din operațiuni 0,747 miliarde USD
|
Creștere și redresare a marjelor; raportarea este preliminară
|
Acestea sunt comparații operaționale aproximative, nu estimări ale cotei de piață. Dell și Lenovo ISG sunt indicatori de segment; cifrele HPE și Supermicro sunt consolidate. Achiziția și mixul de rețelistică ale HPE afectează creșterea și marjele. Lenovo utilizează HKFRS și raportare de segment definită de companie. Cifrele Supermicro provin dintr-un comunicat preliminar neauditat și se pot modifica. Marjele brute și marjele operaționale sunt indicatori diferiți; sunt etichetate explicit și nu sunt clasificate drept măsuri echivalente ale profitabilității.
Cine câștigă: Dell câștigă la capitolul scală a infrastructurii și conversie a profitului; Lenovo își sporește relevanța în infrastructură; HPE are o poziție diferențiată în rețelistică și segmentul enterprise; Supermicro prezintă o creștere puternică a vânzărilor și o redresare a marjei raportate. Informațiile disponibile publicate de companii nu identifică un singur furnizor listat care pierde, pe o bază comparabilă a cotei de piață. Perdanții structurali sunt integratorii nediferențiați care nu pot asigura aprovizionarea sau obține profit suficient din implementare și suport., o inferență la nivel de industrie, mai degrabă decât un clasament măsurat al companiilor. Dell este un beneficiar net, finanțarea în numerar fiind principala constrângere privind cât din acest beneficiu ajunge la acționari.
Rezultatul concurențial ar trebui evaluat prin prisma întregii relații cu clientul. Un furnizor poate câștiga o comandă mare de rack-uri, dar poate obține un randament neadecvat dacă costurile de service, concesiile sau finanțarea consumă contribuția. Un alt furnizor poate raporta o creștere mai mică a vânzărilor, dar poate obține randamente mai atractive prin rețelistică, stocare sau suport recurent. Prin urmare, cele mai utile dovezi pentru Dell sunt durabilitatea marjelor, atașarea serviciilor plătite și eficiența finanțării în rândul cohortelor de clienți, mai degrabă decât un simplu clasament al creșterii veniturilor.
5. Riscuri-cheie
-
Finanțarea și colectarea de la clienți: dacă clienții întârzie acceptarea sau nu pot refinanța capacitatea, creanțele pot rămâne neachitate mai mult timp. Acest lucru crește necesarul de finanțare, poate genera pierderi din credite și slăbește câștigurile de numerar care susțin multiplul. Un portofoliu de comenzi în creștere nu ar compensa capacitatea afectată de plată a unui client.
-
Blocaje în implementare: dacă alimentarea cu energie a locației, răcirea sau disponibilitatea componentelor întârzie rackurile puse în funcțiune, calendarul livrării și al acceptării se poate decala față de calendarul comenzilor. Veniturile se pot muta între trimestre, în timp ce stocurile și angajamentele de achiziție continuă să necesite numerar. Acțiunea s-ar putea reevalua înainte ca cererea subiacentă să fie anulată.
-
Normalizarea marjelor: dacă clienții mari negociază prețuri mai mici pentru integrare sau se inversează o pondere mai ridicată a serverelor tradiționale, marja consolidată poate scădea chiar și cu vânzări mai mari de AI. Aplicarea unui multiplu premium neschimbat la o bază mai mică de câștiguri amplifică riscul de scădere. Sensibilitățile marjelor la nivel de produs de mai sus ilustrează acest mecanism.
-
Presiune pe piața finanțării: dacă costurile de finanțare sau cerințele de garanții cresc, economia DFS se poate deteriora sau finanțarea implementărilor poate deveni mai dificil de obținut. Transmiterea are loc prin marja de dobândă, creditul disponibil și accesibilitatea pentru clienți. Un singur indicator FCF ajustat favorabil nu poate elimina acest risc.
-
Execuția foii de parcurs a produsului: dacă noile funcționalități de date apar cu întârziere sau nu reușesc să obțină adopție plătită, teza atașării de produse cu valoare mai mare slăbește. Costurile de dezvoltare și servicii pot preceda veniturile, reducând levierul operațional. Acest lucru ar lăsa Dell mai dependentă de economia hardware pentru a-și susține prima de evaluare.
-
Achiziții competitive: dacă Lenovo, HPE, Supermicro sau sistemele proiectate de clienți oferă un cost total de implementare mai bun, Dell poate pierde comenzi sau poate acorda concesii. Efectul poate apărea mai întâi în prețuri și marje, înainte ca veniturile raportate să încetinească. Creșterea companiei, de una singură, nu este o dovadă suficientă că puterea de stabilire a prețurilor rămâne intactă.
-
Neconcordanță în alocarea capitalului: dacă distribuirile depășesc în mod persistent generarea de numerar după obligațiile de finanțare, managementul trebuie să recurgă la lichidități sau la capacitatea de finanțare. Acest lucru poate reduce flexibilitatea în timpul unei perioade de declin al creditării sau al ciclului de aprovizionare. Răscumpărările creează valoare numai atunci când atât prețul de achiziție, cât și consecințele finanțării au sens din punct de vedere economic.
6. Listă de verificare pentru monitorizare
Toate pragurile de mai jos sunt reguli de monitorizare pentru analiști, cu excepția celor etichetate explicit drept estimări ale companiei. Acestea nu reprezintă angajamente suplimentare ale managementului.
-
Performanța din trimestrul următor: comparați rezultatele cu estimările companiei pentru T3, de venituri de 49,0 miliarde USD și EPS non-GAAP de 6,50 USD la punctul median. Atingerea obiectivului de venituri cu marje reziliente susține execuția; un deficit de câștiguri determinat de finanțare slăbește teza.
-
Conversia obișnuită a numerarului: monitorizați FCF-ul cumulat împărțit la profitul net cumulat conform GAAP pe cel puțin două trimestre. O îmbunătățire peste 70% ar consolida calitatea fluxului de numerar; menținerea sub 50% ar necesita o evaluare mai conservatoare. Aceste praguri țin cont de sincronizare, dar nu elimină riscul de credit.
-
Expunerea la finanțare: comparați creșterea creanțelor nete din finanțare cu implementările acceptate și acordurile de finanțare. Dacă activele de finanțare continuă să crească mai rapid decât vânzările, în timp ce încasările se deteriorează, riscul pentru acțiuni crește; încasările ordonate și finanțarea corelată susțin scenariul de bază.
-
Profitabilitatea ISG: urmăriți cea mai recentă marjă operațională a segmentului de 15,0%. O performanță susținută peste 13% ar sprijini reziliența; sub 11% timp de două trimestre ar slăbi prima de evaluare. Niciunul dintre praguri nu reprezintă o țintă de marjă pentru produse AI.
-
Conversia portofoliului de comenzi: monitorizați împreună livrările, adăugările și anulările. Două trimestre de creștere a portofoliului de comenzi restante, combinate cu nerespectarea estimărilor privind livrările, ar sugera constrângeri de execuție sau finanțare. Un portofoliu de comenzi restante în scădere, alături de livrări mai puternice și colectarea numerarului, poate fi sănătos.
-
Disponibilitatea produsului și adoptarea plătită: verificați îmbunătățirile PowerScale în noiembrie 2026, procesarea accelerată în decembrie 2026 și funcțiile de context în S1 2027. Livrarea la timp, plus adoptarea plătită de către clienți comunicată public, consolidează teza privind atașarea; simplele anunțuri nu sunt suficiente.
-
Pragul de evaluare: la un multiplu ilustrativ de 20×, este necesar un EPS peste 29,303 USD pentru a egala 586,06 USD. Îmbunătățirea câștigurilor durabile din numerar ar susține acest prag; o creștere temporară a livrărilor fără eficiență a finanțării ar constitui o dovadă mai slabă.
7. Surse
Sursele au fost verificate la 12 octombrie 2026. Evaluarea acțiunii utilizează prețul de închidere din sesiunea regulată din 9 octombrie, deoarece nu era disponibilă nicio sesiune americană finalizată ulterioară la data-limită a cercetării. Interfața DELLUSDT a LBank confirmă disponibilitatea contractelor futures; nu a fost captată nicio cotație futures live fiabilă. Contractul nu reprezintă deținere de acțiuni, iar prețul său nu este substituit pentru închiderea NYSE. Grupul analizat a inclus DELL, AMD și CRM; evidențele de acoperire exclud AMD și CRM în ultimele 90 de zile, în timp ce acoperirea anterioară pentru Dell a fost la 10 iunie. Nu este afirmat niciun consens actual al analiștilor, rating emis extern sau preț-țintă. Toate sensibilitățile sunt ipoteze ale LBank Research.
-
-
-
Analiza performanței pentru T2 AF27 (https://d1io3yog0oux5.cloudfront.net/_d2758597552a2b2f1123f16c8dad2190/delltechnologies/db/3595/34748/performance_review/Q2_FY27_Performance_Review.pdf) — 2026-09-01; tabele pe segmente și reconcilieri FCF, paginile 5, 37–38.
-
-
-
-
-
-
-
-
-
-
-
-
-
-



 Transfer