Autor: LBank Research Analist: Steven.fu
Perechi de tranzacționare:
Exonerare de răspundere: Acest articol este compilat și analizat pe baza informațiilor disponibile public și are scop exclusiv informativ și de discuție de cercetare. Nu constituie sfaturi de investiții, o recomandare de valori mobiliare, o instrucțiune de tranzacționare sau orice garanție de rentabilitate. Operațiunile, evaluările, prețurile de piață și așteptările consensuale ale companiei discutate aici se pot schimba în timp. Cititorii ar trebui să verifice datele în mod independent și să își ia propriile decizii.
Această ediție acoperă șapte companii tehnologice listate în SUA care și-au publicat cele mai recente rezultate financiare între 10 și 12 august: Cisco (CSCO), Coherent (COHR), Lumentum (LITE), CoreWeave (CRWV), Super Micro Computer (SMCI), Cerebras Systems (CBRS) și Rocket Lab (RKLB). Cisco, Coherent, Lumentum și Supermicro au raportat trimestre fiscale încheiate în jurul lunii iulie 2026, în timp ce celelalte companii au raportat trimestrul al doilea calendaristic, astfel încât perioadele de raportare nu sunt complet aliniate. Acest raport nu impune un clasament între industrii. În schimb, evaluează fiecare companie separat, pe baza cererii, a profitabilității, a generării de numerar, a solidității bilanțului și a evaluării. Prețurile utilizează date de piață disponibile public din jurul închiderii sesiunii ordinare din 12 august. Anualizarea mecanică este utilizată doar ca test de stres pentru evaluare, nu ca o prognoză a câștigurilor.
I. Concluzia principală: Comenzile cresc la nivel general, dar cine finanțează capitalul determină calitatea acțiunilor
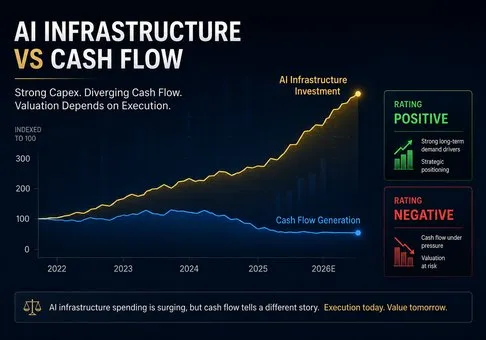
Perspectivă generală: Cererea pentru infrastructura AI nu s-a domolit. Aceasta continuă să se extindă la switch-uri, module optice, cloud-uri GPU, servere și sisteme de inferență specializate. Distincția reală între ratinguri nu este dacă o companie are comenzi de AI, ci cât de mult inventar, echipament, datorie sau capital propriu suplimentar trebuie să finanțeze după ce acele comenzi se transformă în profit raportat. Acest raport evaluează Cisco ca Pozitiv; Coherent și Lumentum ca Neutru-Pozitiv; Supermicro ca Neutru-Negativ; iar CoreWeave, Cerebras și Rocket Lab ca Negativ. Acesta nu este un clasament al meritelor tehnologice. Este o evaluare a riscului și a recompensei la prețurile actuale.
|
Companie
|
Veniturile și creșterea din ultimul trimestru
|
Semnal cheie privind profitul/numerarul
|
Test de stres pentru evaluare
|
Rating
|
|
Cisco
|
17,252 mld. $, +18%
|
marjă operațională non-GAAP de 35,9%; CFO (flux de numerar operațional) pe an fiscal de 14,177 mld. $
|
Aproximativ de 24 de ori valoarea medie a previziunilor EPS non-GAAP pentru anul fiscal 2027
|
Pozitiv
|
|
Coherent
|
2,046 mld. $, +33,8%
|
marjă operațională non-GAAP de 21,8%; CFO (flux de numerar operațional) pe an fiscal de doar 79,5 mil. $
|
Capitalizare de piață de aproximativ 64,28 mld. $, sau de circa 9 ori veniturile pentru anul fiscal 2026
|
Neutru-Pozitiv
|
|
Lumentum
|
$1,0063 mld., +109,3%
|
marjă operațională non-GAAP de 36,6%; estimările pentru trimestrul următor accelerează din nou
|
Aproximativ 55,5x EPS-ul trimestrului următor anualizat mecanic
|
Neutru-Pozitiv
|
|
CoreWeave
|
$2,575 mld., +112,5%
|
marjă EBITDA de 59%, dar o marjă operațională ajustată de doar 5%; capex în T2 de $6,422 mld.
|
Capitalizare de piață de aproximativ $59,36 mld. față de o datorie de circa $35,068 mld.
|
Negativ
|
|
Supermicro
|
$11,120 mld., +93%
|
marjă brută în T4 de 17,5%; CFO pe anul fiscal de -$6,810 mld.
|
Capitalizare de piață de aproximativ $26,52 mld.; multiplu de venit scăzut, dar o calitate slabă a fluxului de numerar
|
Neutru-Negativ
|
|
Cerebras
|
Venituri GAAP de $180,1 mil., +74%
|
marjă brută de bază de 41%; capex în prima jumătate a anului de $548,9 mil.
|
Aproximativ 47x valoarea medie a estimărilor de venituri de bază pentru anul fiscal 2026
|
Negativ
|
|
Rocket Lab
|
$234,1 mil., +62%
|
Comenzi în așteptare de $2,36 mld.; CFO în prima jumătate a anului de -$134,4 mil.
|
Capitalizare de piață de aproximativ $48,55 mld., sau de circa 50 de ori venitul anualizat pe T2
|
Negativ
|
-
Rețelele și interconectările optice reprezintă cel mai direct strat de conversie a câștigurilor din acest ciclu. Comenzile Cisco pentru infrastructură AI în T4 au atins 4,0 miliarde de dolari și au totalizat 9,3 miliarde de dolari pentru întregul an. Veniturile Coherent din centre de date și comunicații au crescut cu 58,6%. Lumentum și-a dublat veniturile și a ridicat estimările atât pentru venituri, cât și pentru marjă în trimestrul următor. Cererea a trecut în mod demonstrabil de la comenzi la venituri și profituri, însă evaluările Coherent și Lumentum presupun, de asemenea, o expansiune rapidă și continuă a capacității, o îmbunătățire constantă a randamentului și absența întârzierilor din partea clienților.
-
EBITDA nu poate înlocui numerarul cuvenit acționarilor după dobânzi și cheltuieli de capital. Marja EBITDA ajustată de 59% a CoreWeave este frapantă, dar marja sa operațională ajustată a fost de doar 5%, în timp ce cheltuielile cu dobânzile au atins 640 de milioane de dolari, iar cheltuielile de capital au totalizat 6,422 miliarde de dolari. O vizibilitate ridicată a comenzilor nu generează automat randamente solide în numerar pentru acționarii comuni. Structura de finanțare va determina dacă valoarea va reveni în cele din urmă deținătorilor de acțiuni sau creditorilor.
-
Veniturile explozive din asamblarea de servere necesită în continuare validarea capitalului de lucru. Marja brută a Supermicro din T4 și-a revenit de la 9,9% la 17,5%, iar fluxul de numerar operațional a devenit pozitiv pentru trimestrul respectiv. Cu toate acestea, fluxul de numerar operațional pe întregul an a fost negativ, de 6,810 miliarde de dolari, deoarece atât stocurile, cât și creanțele s-au extins. Inflexiunea trimestrială merită recunoscută, dar dovezile privind fluxul de numerar pe întregul an nu pot fi ignorate.
-
Tehnologia rară și contractele pe termen lung nu justifică automat orice evaluare. Veniturile din cloud ale Cerebras au crescut cu 281%, iar RPO a atins 25,4 miliarde de dolari. Portofoliul de comenzi al Rocket Lab a crescut cu 137%. Ambele companii au produse și cerere reale, însă una se tranzacționează la aproximativ 47x veniturile estimate, iar cealaltă la aproximativ 50x veniturile trimestriale anualizate, în timp ce ambele necesită în continuare investiții susținute de capital sau finanțare externă. Acțiunile lor au o marjă de eroare foarte mică.
-
Unele opinii anterioare au fost validate. Raportul Arista din 22 iulie a tratat obiectivul Cisco de comenzi AI de 9,0 miliarde de dolari pentru anul fiscal 2026 ca pe o dovadă că furnizorul consacrat de rețele accelera din nou. Rezultatul real de 9,3 miliarde de dolari validează această viziune direcțională. În același timp, raportul anterior al Nebius a subliniat cheltuielile de capital (capex), concentrarea clienților și riscul de finanțare în rândul companiilor de cloud AI. Combinația CoreWeave de volum mare de comenzi restante, EBITDA ridicat, capex masiv și cheltuieli mari cu dobânzile demonstrează din nou că creșterea și returnarea de numerar către acționari nu sunt interschimbabile.
II. Analiza rezultatelor financiare pe companii
Cisco: Comenzile de AI au depășit obiectivul anterior, în timp ce fluxul de numerar matur oferă cea mai bună marjă de siguranță din acest grup
Performanța rezultatelor financiare. Veniturile din T4 FY2026 au fost de 17,252 miliarde USD, în creștere cu 18% de la an la an. Marjele operaționale GAAP și non-GAAP au fost de 24,7% și, respectiv, 35,9%, în timp ce EPS non-GAAP a crescut cu 23% până la 1,22 USD. Cel mai important indicator de perspectivă a fost reprezentat de comenzile de infrastructură AI de la clienții de tip hyperscale: 4,0 miliarde USD în T4 și 9,3 miliarde USD pentru întregul an, peste ținta anterioară a companiei de 9,0 miliarde USD. De asemenea, Cisco a stabilit o țintă de venituri din infrastructura AI pentru FY2027 de aproximativ 7,5 miliarde USD, indicând faptul că comenzile încep să se transforme în venituri conform programelor de livrare, în loc să rămână doar intenții pe termen lung.
Numerar, previziuni și evaluare. Fluxul de numerar operațional pentru FY2026 a fost de 14,177 miliarde USD, fiind relativ constant de la an la an, ceea ce arată că accelerarea cererii de hardware nu s-a tradus încă într-o creștere mai rapidă a numerarului. Stocurile au crescut la 5,694 miliarde USD, ceea ce indică, de asemenea, că angajamentele de achiziții și aprovizionare consumă capital. Estimările pentru FY2027 prevăd venituri de 72,2-73,4 miliarde USD și un EPS non-GAAP de 5,05-5,11 USD. Prețul de închidere din 12 august, de 123,88 USD, a corespuns unei capitalizări de piață din calendarul de raportări financiare Nasdaq de aproximativ 474,67 miliarde USD, adică de aproximativ 24,4 ori punctul de mijloc al estimărilor pentru EPS în FY2027. În comparație cu companiile dedicate exclusiv infrastructurii AI, această evaluare este susținută de software matur, servicii, răscumpărări de acțiuni și flux de numerar, însă acțiunea nu mai este profund subevaluată.
Rating de cercetare: Pozitiv. Performanța superioară a comenzilor, marjele stabile și generarea matură de numerar oferă împreună cel mai puternic profil risc-recompensă din acest grup. Perspectiva pozitivă s-ar consolida dacă veniturile din AI pentru anul fiscal 2027 ar atinge 7,5 miliarde de dolari, veniturile totale ar depăși 73,4 miliarde de dolari, iar fluxul de numerar operațional ar reveni la o creștere de două cifre. Ratingul ar trebui să treacă la Neutru dacă veniturile din AI scad sub 6,5 miliarde de dolari, marja operațională non-GAAP scade sub 33% sau dacă stocurile continuă să crească în timp ce CFO scade. Raportul anterior referitor la Arista susținea că Cisco a devenit un concurent activ în segmentul Ethernet AI. Livrarea de comenzi în valoare de 9,3 miliarde de dolari validează această direcție, deși investitorii trebuie să determine în continuare dacă acele comenzi devin venituri fără a sacrifica marja brută sau generarea de numerar.
Coherent: Fotonica pentru centrele de date a intrat într-o fază de creștere a volumului, dar expansiunea a consumat aproape tot fluxul de numerar operațional
Performanța câștigurilor. Veniturile din Q4 FY2026 au fost de 2,046 miliarde USD, în creștere cu 33,8% de la an la an. Veniturile din segmentele de centre de date și comunicații au fost de 1,615 miliarde USD, în creștere cu 58,6%, devenind un motor clar de creștere. Marjele brute GAAP și non-GAAP au fost de 38,5% și, respectiv, 40,2%, în timp ce marjele operaționale au fost de 12,4% și 21,8%. Aceste cifre arată că cererea de transceivere de mare viteză, componente optice și lasere generează efect de levier operațional. Compania a estimat veniturile pentru Q1 FY2027 la 2,2-2,4 miliarde USD, valoarea medie reprezentând o altă creștere secvențială de aproximativ 12,4% față de Q4, pe măsură ce comenzile și extinderea capacității de producție continuă.
Numerar, cheltuieli de capital și evaluare. Un cont de profit și pierdere puternic a contrastat izbitor cu generarea slabă de numerar: fluxul de numerar operațional pentru AF2026 a fost de doar 79,5 milioane USD, în timp ce cheltuielile de capital au atins 1,103 miliarde USD. Investițiile în capacitate pot fi raționale atunci când sunt susținute de o cerere vizibilă, dar pot, de asemenea, să accentueze amortizarea și povara activelor dacă cererea, randamentele sau prețurile scad. La prețul de închidere de 355,64 USD din 12 august, calendarul de raportări financiare al Nasdaq indica o capitalizare de piață de aproximativ 64,28 miliarde USD, adică de aproximativ 9 ori veniturile pentru AF2026. Acest multiplu poate fi susținut de o creștere susținută de peste 30% și de îmbunătățirea marjelor brute, dar nu poate tolera scăderea prețurilor modulelor optice, întârzierea acceptării de către clienți sau o nouă capacitate subutilizată.
Rating de cercetare: Neutru-Pozitiv. Traiectoria operațională este suficient de puternică pentru a menține o tendință pozitivă, însă conversia numerarului și evaluarea împiedică un rating complet Pozitiv. Ratingul ar putea deveni Pozitiv dacă veniturile din T1 depășesc 2,4 miliarde USD, marja brută non-GAAP crește peste 41%, fluxul de numerar operațional trimestrial depășește 400 de milioane USD, iar CAPEX-ul începe să scadă. Acesta ar trebui să treacă la Neutru-Negativ dacă veniturile scad sub 2,2 miliarde USD, marja brută coboară sub 38% sau dacă fluxul de numerar liber rămâne semnificativ negativ în următoarele două trimestre.
Lumentum: Veniturile s-au dublat, iar marjele au crescut semnificativ; estimările pentru trimestrul următor rămân solide, dar evaluarea a luat-o înainte
Performanța rezultatelor financiare. Veniturile din T4 FY2026 au fost de 1,0063 miliarde USD, în creștere cu 109,3% față de anul trecut. Marja brută non-GAAP a fost de 50,4%, marja operațională a fost de 36,6%, iar EPS a fost de 3,23 USD, demonstrând că cererea de interconectare pentru centrele de date AI, mixul de produse și beneficiile de scară au impulsionat simultan creșterea explozivă a profitului. Veniturile pentru FY2026 au atins 3,014 miliarde USD, în creștere cu 83,2%. Semnalul mai puternic a venit din trimestrul următor: estimările privind veniturile pentru T1 FY2027 de 1,225-1,275 miliarde USD, estimările pentru marja operațională non-GAAP de 39,5%-40,5% și estimările pentru EPS de 4,05-4,35 USD. Mijlocul intervalului de venituri implică o creștere secvențială de aproximativ 24,2% față de T4.
Evaluarea și așteptările pieței. La prețul de închidere de 932,47 $ din 12 august, capitalizarea de piață a fost de aproximativ 78,89 miliarde $ pe baza acțiunilor diluate din T4. Acțiunea s-a tranzacționat la aproximativ 55,5x EPS anualizat mecanic, utilizând punctul de mijloc al estimărilor pentru T1, și la aproximativ 15,8x veniturile anualizate mecanic din T1. O calculare mai completă a valorii de întreprindere ar genera un multiplu de venit și mai mare. Atât multiplii de profit, cât și cei de venit implică faptul că piața se așteaptă deja ca o creștere și marje excepționale să persiste. Cererea și oferta de componente optice, concentrarea clienților, randamentele și stabilirea prețurilor pot face ca o simplă anualizare să fie înșelătoare, așa că un trimestru de excepție nu ar trebui extrapolat mecanic pe mai mulți ani.
Rating de cercetare: Neutru-Pozitiv. Creșterea câștigurilor este reală, iar estimările pentru trimestrul următor oferă suport pe termen scurt pentru evaluarea ridicată. Ratingul ar putea trece la Pozitiv dacă veniturile din T1 depășesc 1,275 miliarde $, marja operațională non-GAAP crește peste 40,5%, iar fluxul de numerar operațional crește în paralel. Dacă veniturile scad sub 1,225 miliarde $, marja brută coboară sub 48% sau dacă o întârziere majoră din partea unui client cauzează o creștere semnificativă a stocurilor, evaluarea actuală ar pierde rapid susținerea. Conversia profitului pe termen scurt a Lumentum este mai puternică decât cea a Coherent, dar aceasta nu este o declarare a unui câștigător între companii; înseamnă că prețul acțiunilor Lumentum solicită acum o mai mare perseverență.
CoreWeave: Un portofoliu de comenzi de 104 miliarde $ este puternic, dar dobânzile și cheltuielile de capital plasează acționarii în urma structurii de capital
Performanța câștigurilor. Veniturile din T2 au fost de 2,575 miliarde $, în creștere cu 112,5% de la an la an. Portofoliul de comenzi a atins 104 miliarde $, iar compania a adăugat peste 25 de miliarde $ în angajamente la începutul T3, plasând vizibilitatea cererii printre cele mai solide din acest grup. EBITDA ajustată a fost de 1,510 miliarde $, pentru o marjă de 59%, însă marja operațională ajustată a fost de doar 5%, în timp ce pierderea netă GAAP a însumat 626 de milioane $. Diferența uriașă dintre cele două măsuri ale profitului este o reamintire a faptului că activele GPU și cele de centru de date, care se depreciază puternic, nu dispar pur și simplu pentru că EBITDA le exclude costul.
Lichidități, datorii și evaluare. Fluxul de numerar operațional din T2 a fost de 679 de milioane USD, iar cheltuielile de capital au fost de 6,422 miliarde USD; în prima jumătate a anului, capex-ul a atins 14,117 miliarde USD. Cheltuielile cu dobânzile au fost de 640 de milioane USD, iar datoria totală a fost de aproximativ 35,068 miliarde USD. La prețul de închidere din 12 august de 107,73 USD, capitalizarea de piață a fost de aproximativ 59,36 miliarde USD, pe baza a 551 de milioane de acțiuni medii ponderate. Analizarea exclusivă a raportului preț-vânzări ar subevalua datoria, leasingurile, angajamentele de capital viitoare și riscul de refinanțare. Capacitatea companiei de a construi capacități la timp, de a asigura energie la costuri reduse și de a face contractele pe termen lung să acopere atât costurile cu activele, cât și cele de finanțare contează mai mult decât dimensiunea nominală a portofoliului de comenzi.
Rating de analiză: Negativ. Cererea nu este principala preocupare; dependența de finanțare și conversia în numerar pentru acționari sunt. Perspectiva negativă s-ar putea atenua dacă, în următoarele două trimestre, marja operațională ajustată crește peste 15%, fluxul de numerar operațional acoperă cel puțin 25% din capex, cheltuielile cu dobânzile scad sub 15% din venituri, iar datoria netă încetează să mai crească. Dacă cheltuielile de capital (capex) rămân de peste două ori mai mari decât veniturile, datoria și dobânzile continuă să crească împreună sau un client major amână acceptarea capacității, riscul de scădere pentru acțiunile comune ar crește și mai mult. Raportul anterior referitor la Nebius a evidențiat riscurile legate de costul capitalului și de deservirea clienților în cloud-urile AI. Cele mai recente rezultate ale CoreWeave validează din nou acel cadru analitic.
Supermicro: Marja trimestrială și numerarul s-au redresat, dar deficitul de numerar operațional de 6,8 miliarde USD pe întregul an nu a dispărut
Performanța câștigurilor. Veniturile din T4 AF2026 au fost de 11,120 miliarde $, în creștere cu 93% de la an la an. Marja brută GAAP s-a redresat brusc la 17,5% de la 9,9% în T3, în timp ce EPS GAAP a fost de 1,62 $. Fluxul de numerar operațional din T4 a fost de 747 milioane $, iar investițiile de capital au fost de doar 25 milioane $, ceea ce indică o mai bună livrare a proiectelor și încasări la sfârșitul trimestrului. Compania a emis o prognoză puternică a veniturilor pentru AF2027 de 65-72 miliarde $ și o prognoză pentru T1 de 14,5-15,5 miliarde $, pe măsură ce cererea de servere AI, sisteme de tip rack și răcire cu lichid rămâne robustă.
Riscul de numerar și contabilitate pentru întregul an. Veniturile din FY2026 au fost de 39,063 miliarde $, în creștere cu 78%, dar fluxul de numerar operațional pe întregul an a fost negativ, de -6,810 miliarde $. Stocurile au crescut la 12,896 miliarde $, iar creanțele au crescut la 6,125 miliarde $. Cu cât veniturile cresc mai rapid în timp ce achizițiile de stocuri și vânzările pe credit se extind, cu atât mai mare este nevoia de finanțare externă. La închiderea din 12 august, la prețul de 37,61 $, capitalizarea de piață a fost de aproximativ 26,52 miliarde $, pe baza acțiunilor diluate din T4. Multiplul principal al veniturilor pare scăzut, dar reflectă discounturi substanțiale pentru capitalul de lucru și execuție. Cifrele financiare rămân preliminare și neauditate, în timp ce consiliul de administrație analizează tranzacțiile legate de controlul exporturilor. Investitorii nu ar trebui să extrapoleze exclusiv pe baza marjei din T4.
Rating de cercetare: Neutru-Negativ. Redresarea din T4 face ca o concluzie pur bearish să fie inadecvată, însă consumul de numerar pe întregul an, stocurile, creanțele și incertitudinea privind conformitatea rămân nerezolvate. Ratingul ar putea crește la Neutru-Pozitiv dacă veniturile din T1 FY2027 depășesc 15,5 mld. USD, marja brută rămâne peste 17%, fluxul de numerar operațional rămâne pozitiv timp de două trimestre consecutive, iar stocurile scad sub 11 mld. USD. Tendința negativă ar trebui să se accentueze dacă stocurile sau creanțele continuă să crească, marja brută din T1 scade sub 14% sau dacă auditul anual ori revizuirea exporturilor generează o constatare negativă semnificativă.
Cerebras: Veniturile din cloud aproape s-au cvadruplat, iar RPO este uriaș, însă ajustările contabile și un multiplu de venit de 47x lasă foarte puțin loc de eroare
Performanța câștigurilor. Veniturile GAAP din T2 au fost de 180,1 milioane USD, în creștere cu 74% de la an la an. Veniturile de bază definite de companie au fost de 209,9 milioane USD, în creștere cu 103%, inclusiv veniturile GAAP din servicii cloud de 126,0 milioane USD, în creștere cu 281%. Marja brută de bază a fost de 41%, iar marja operațională de bază a fost de -16%, în timp ce marja operațională GAAP a fost de -265%. Diferența mare dintre cele două cadre înseamnă că ambele trebuie prezentate împreună. RPO a atins 25,4 miliarde USD, o capacitate de 600 MW fiind operațională sau contractată, iar compania plănuia să își mărească capacitatea de producție de peste 10 ori în cursul anului 2026, demonstrând o cerere reală din partea clienților și planuri de extindere pentru sisteme la nivel de plachetă (wafer-scale) și servicii cloud de inferență de mare viteză.
Numerar, finanțare și evaluare. Fluxul de numerar operațional din prima jumătate a anului a fost negativ, de 47,5 milioane USD, iar capex a fost de 548,9 milioane USD. Numerarul și alte lichidități au însumat aproximativ 8,6 miliarde USD, provenind în principal din IPO. Acest lucru oferă o finanțare substanțială pe termen scurt, dar nu înseamnă că modelul de afaceri este deja autofinanțat. La prețul de închidere din 12 august de 262,06 USD, capitalizarea de piață a fost de aproximativ 39,56 miliarde USD pe baza numărului mediu ponderat de acțiuni din T2, echivalentul a aproximativ 47x punctul de mijloc al estimărilor privind veniturile de bază pentru anul fiscal 2026. Piața nu reflectă doar leadership-ul tehnologic, ci și succesul simultan al extinderii capacității, livrării către clienți, îmbunătățirii marjei și diluării controlate.
Rating de cercetare: Negativ. Tehnologia și comenzile pot fi reale, în timp ce raportul risc-recompensă al acțiunii rămâne nefavorabil. Ratingul s-ar putea îmbunătăți dacă veniturile GAAP din fiecare dintre următoarele două trimestre depășesc ritmul impus de estimările privind veniturile de bază, marja brută de bază crește peste 50%, decalajul dintre veniturile GAAP și cele de bază se reduce sub 10%, iar capex scade sub 50% din venituri. Riscul de comprimare a evaluării ar crește dacă RPO este anulat sau amânat, ajustările de bază continuă să se extindă, marja brută scade sub 40% sau compania atrage o altă rundă majoră de capital.
Rocket Lab: Atât veniturile, cât și portofoliul de comenzi au stabilit recorduri, însă un multiplu de 50x al veniturilor anualizate necesită o execuție aproape impecabilă a proiectului Neutron
Performanța rezultatelor financiare. Veniturile din T2 au fost de 234,1 mil. $, în creștere cu 62% de la an la an. Backlog-ul a atins 2,36 mld. $, în creștere cu 137%, cererea susținând atât serviciile de lansare, cât și sistemele spațiale. Marjele brute GAAP și non-GAAP au fost de aproximativ 36,1% și, respectiv, 41,5%. Pierderea operațională GAAP a fost de 57,5 mil. $, iar pierderea EBITDA ajustată a fost de 8,8 mil. $, indicând faptul că pierderile operaționale se reduc în termeni relativi. Estimarea veniturilor pentru T3, de 250 mil. $ - 265 mil. $, implică o creștere secvențială de aproximativ 10% la jumătatea intervalului, sugerând că livrările pe termen scurt rămân puternice.
Numerar, emisiune de acțiuni și evaluare. Fluxul de numerar operațional din prima jumătate a anului a fost negativ, de 134,4 milioane USD, iar capex-ul a fost de 53,1 milioane USD. Compania a atras 1,530 miliarde USD prin emisiuni de acțiuni la prețul pieței (at-the-market), consolidându-și poziția de capital și transferând în același timp o parte din riscul proiectului către noii acționari. La prețul de închidere din 12 august, de 81,17 USD, capitalizarea de piață estimată pe baza acțiunilor comune de la sfârșitul perioadei a fost de aproximativ 48,55 miliarde USD, adică de aproximativ 50 de ori veniturile din T2 anualizate mecanic. Acest multiplu impune ca Electron să își mențină fiabilitatea lansărilor, contractele pentru sisteme spațiale să fie convertite conform programului, Neutron să intre în exploatare comercială la timp, iar tranzacția propusă cu Iridium sau o altă alocare de capital să nu slăbească bilanțul contabil.
Rating de analiză: Negativ. Progresul record al activității și comenzile merită recunoaștere, dar combinația dintre evaluare, diluare și riscul de execuție a proiectelor majore nu oferă nicio marjă de siguranță. Ratingul ar putea deveni Neutru dacă veniturile din T3 depășesc 265 de milioane de dolari, EBITDA ajustat devine pozitiv, etapele cheie pentru Neutron rămân conform programului, iar compania evită o altă emisiune majoră de acțiuni în următoarele douăsprezece luni. Perspectiva Negativă s-ar consolida dacă veniturile scad sub 250 de milioane de dolari, conversia portofoliului de comenzi este întârziată, calendarul Neutron se amână din nou sau acțiunile complet diluate cresc cu peste 10%.
III. Principalele riscuri și limitări metodologice
-
Compresia multiplicatorilor la evaluări ridicate. Lumentum, Coherent, Cerebras și Rocket Lab încorporează toate așteptări de creștere rapidă pe mai mulți ani. Simpla atingere a limitei inferioare a estimărilor în ceea ce privește veniturile, o scădere a marjei brute sau întârzierile de livrare ar putea cauza variații ale prețului acțiunilor mult mai mari decât modificarea corespunzătoare a profitului.
-
Cheltuielile de capital și costurile de finanțare. CoreWeave, Cerebras, Coherent și Rocket Lab trebuie să construiască centre de date, capacități de producție, sisteme de lansare sau capacități optice. Modificările ratelor dobânzilor, ale prețurilor echipamentelor, ale accesului la energie și ale ferestrelor de finanțare vor afecta direct randamentele acționarilor.
-
Concentrarea clienților și posibilitatea de anulare a comenzilor. Cloud-ul AI, comunicațiile optice și comenzile de calcul specializat pot fi concentrate în rândul unui număr restrâns de clienți de tip hyperscale. Backlog-ul, RPO și angajamentele nu sunt întotdeauna echivalente cu veniturile neanulabile. Construcțiile proprii ale clienților, înlocuirile de produse sau modificările privind acceptarea livrărilor pot modifica calendarul de recunoaștere.
-
Iterația tehnologiei și a lanțului de aprovizionare. Dispozitivele optice 800G/1.6T, interconexiunile Ethernet și proprietare, GPU-urile și motoarele de tip wafer-scale, serverele răcite cu lichid și vehiculele de lansare evoluează rapid. Randamentele, deficitul de componente, compatibilitatea sau prețurile competitive pot afecta simultan veniturile și marjele brute.
-
Indicatorii contabili nu sunt direct comparabili. Exercițiile financiare, ajustările non-GAAP, EBITDA, veniturile de bază, capex și definițiile privind numărul de acțiuni diferă de la o companie la alta. Tabelul de sinteză este conceput pentru a identifica rapid punctele de tensiune ale fiecărei companii; acesta nu este un model standardizat de comparare a companiilor.
-
Cifre preliminare și risc de conformitate. Cifrele Supermicro rămân preliminare și neauditate, iar tranzacțiile legate de controalele la export sunt în curs de revizuire. Orice retratare, deficiență de control sau rezultat de reglementare ar putea invalida actualul cadru de evaluare.
-
Limitările privind capitalizarea de piață și anualizarea mecanică. Capitalizările de piață din acest raport utilizează în principal prețurile de închidere înmulțite cu numărul mediu ponderat de acțiuni sau cu acțiunile de la sfârșitul perioadei publicate. Acestea nu încorporează pe deplin opțiunile, titlurile convertibile, leasingurile financiare sau datoria netă. Înmulțirea veniturilor trimestriale sau a EPS cu patru este doar un test de stres și nu reprezintă o prognoză pentru următoarele patru trimestre.
IV. Listă de verificare pentru monitorizare
-
Cisco: Dacă veniturile din AI pentru anul fiscal 2027 ating 7,5 miliarde de dolari, veniturile totale depășesc 73,4 miliarde de dolari, marja operațională non-GAAP rămâne peste 33%, iar CFO revine la o creștere de două cifre.
-
Coherent: Dacă veniturile din T1 al anului fiscal 2027 depășesc 2,4 miliarde de dolari, marja brută non-GAAP crește peste 41%, CFO trimestrial depășește 400 de milioane de dolari, iar capex scade după extinderea capacității.
-
Lumentum: Dacă veniturile din T1 depășesc 1,275 miliarde de dolari, marja operațională non-GAAP crește peste 40,5%, comenzile și stocurile rămân ambele la un nivel sănătos, și apar întârzieri din partea clienților.
-
CoreWeave: Dacă marja operațională ajustată crește peste 15%, raportul CFO/capex depășește 25%, cheltuielile cu dobânzile scad sub 15% din venituri, iar datoria netă încetează să mai crească.
-
Supermicro: Dacă veniturile din T1 depășesc 15,5 miliarde de dolari, marja brută rămâne peste 17%, stocurile scad sub 11 miliarde de dolari, fluxul de numerar operațional rămâne pozitiv, iar auditul și revizuirea exporturilor se încheie fără constatări negative semnificative.
-
Cerebras: Dacă marja brută de bază depășește 50%, decalajul dintre veniturile GAAP și cele de bază se reduce sub 10%, raportul capex/venituri scade sub 50%, iar RPO de 25,4 miliarde USD se convertește în venituri efective.
-
Rocket Lab: Dacă veniturile din T3 depășesc 265 milioane USD, EBITDA ajustat devine pozitiv, jaloanele Neutron rămân conform programului, iar creșterea numărului de acțiuni complet diluate rămâne sub 10%.
V. Surse
Notă: Rapoartele financiare ale companiei, documentele depuse la autoritățile de reglementare și materialele pentru relația cu investitorii sunt sursele principale pentru datele operaționale și financiare. Nasdaq a fost utilizat pentru verificarea încrucișată a calendarului de raportări financiare, a prețurilor de închidere și a capitalizărilor de piață. Deoarece paginile publice, definițiile privind numărul de acțiuni și prețurile de pe piață se modifică în timp, cititorii ar trebui să reverifice informațiile înainte de a utiliza acest raport. Acest raport nu folosește estimări consensuale nedivulgate de tip sell-side.