Autor: LBank Research Analist: Ludo
Declinarea responsabilității: Acest raport este compilat și analizat pe baza informațiilor disponibile public și este destinat exclusiv distribuirii de informații și discuțiilor de cercetare. Nu constituie consultanță de investiții, o recomandare privind valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările consensuale discutate aici se pot modifica în timp. Cititorii ar trebui să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
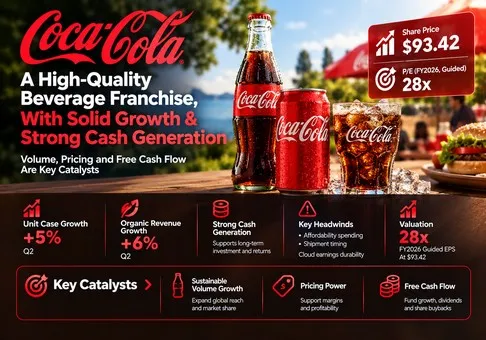
Evaluare generală: The Coca-Cola Company este o franciză de băuturi de înaltă calitate și un beneficiar net al concurenței, însă acțiunea este scumpă, la aproximativ 28,3–28,6 ori câștigurile comparabile prognozate pentru AF2026. Raportul risc/recompensă este moderat negativ la închiderea din 19 octombrie, de 93,42 USD. Variabila decisivă este dacă redresarea volumelor produce câștiguri de numerar durabile după cheltuielile pentru accesibilitate și investițiile în marketing.
-
Redresarea cererii este credibilă. Creșterea cu 5% a volumului de unități în trimestrul al doilea a însoțit o creștere organică a veniturilor de 6%. Această combinație susține o franciză mai sănătoasă decât o creștere a veniturilor determinată exclusiv de inflație. Totuși, activarea în cadrul evenimentelor sportive și calendarul livrărilor înseamnă că cel mai recent trimestru nu ar trebui extrapolat neschimbat într-o ipoteză de cerere pe termen lung.
-
Redresarea financiară merită recunoaștere, cu o precizare privind fluxul de numerar. Fluxul de numerar operațional din primul semestru, de 7,543 miliarde USD, minus 684 milioane USD cheltuieli de capital, a generat 6,859 miliarde USD flux de numerar liber. Comparația cu anul anterior include plata condiționată pentru fairlife, astfel că revenirea dramatică supraestimează accelerarea operațională de bază. Testul adecvat este îndeplinirea estimărilor anuale și numerarul rezidual disponibil după dividende.
-
Execuția pe canale se îmbunătățește, dar câștigul KFC aparține anului 2027. Acordul din 15 octombrie acoperă 3.600 de restaurante din SUA, începând din ianuarie, iar implementarea completă este așteptată până în primăvară. Acesta consolidează teza distribuției; nu explică vânzările din T3 2026 și nu justifică o valoare inventată a contractului. Costurile cu echipamentele, marketingul și stimulentele pot preceda profiturile contractuale mature.
-
Evaluarea presupune deja o execuție de succes. Estimările din iulie implică un EPS comparabil de 3,27–3,30 USD, calculat pe baza de 3,00 USD din FY2025 și a unei creșteri de 9%–10%. Utilizarea a aproximativ 4,303 miliarde de acțiuni ordinare medii din T2 ca indicator transparent al valorii capitalului propriu conduce la 402,0 miliarde USD și la un randament FCF estimat de 3,08%. Numărul de acțiuni este o medie pentru perioadă, astfel că aceasta este o aproximare, nu o cotație în timp real a capitalizării de piață.
-
Un trimestru satisfăcător, de unul singur, poate oferi o protecție limitată a evaluării. Sensibilitățile analiștilor, nu prețurile-țintă, indică 75,60 USD la un EPS de 3,15 USD și un multiplu de 24 de ori câștigurile, 85,41 USD la un EPS de 3,285 USD și 26 de ori, precum și 100,05 USD la un EPS de 3,45 USD și 29 de ori. Acestea corespund aproximativ cu −19,1%, −8,6% și +7,1% față de 93,42 USD, excluzând dividendele. Scenariul optimist necesită câștiguri peste estimările actuale; scenariul de bază presupune atingerea estimărilor, cu un multiplu mai mic.
Opțiunile privind multiplii sunt ipoteze de analiză utilizate pentru a evidenția sensibilitatea, nu medii istorice observate sau un interval de valoare justă derivat din companii comparabile. O modificare cu o unitate a multiplului schimbă valoarea cu 3,285 USD la EPS-ul de bază. Acest lucru este semnificativ în raport cu contribuția la câștiguri a unei mici îmbunătățiri a creșterii organice anuale. Prin urmare, o execuție solidă poate coexista cu un randament incremental neatractiv al acțiunilor.
2. Prezentarea companiei, mixul de afaceri și indicatorii operaționali de bază
Coca-Cola obține venituri deținând mărci de băuturi și formule, vânzând concentrate și siropuri partenerilor de îmbuteliere și comercializând produse finite în anumite activități. Îmbuteliatorii produc, ambalează și distribuie o mare parte din volumul fizic al sistemului. Compania-mamă sprijină, de asemenea, publicitatea, dezvoltarea categoriilor și relațiile cu clienții. Această structură oferă francizei acoperire fără a impune ca fiecare sticlă, depozit și camion de livrare să fie inclus în bilanțul său consolidat.
Portofoliul de produse cuprinde băuturi răcoritoare carbogazoase, sucuri și produse lactate cu valoare adăugată, apă, băuturi pentru sportivi, cafea și ceai. Veniturile reflectă atât ocaziile de consum, cât și valoarea economică captată per ocazie. Dimensiunea ambalajului, ambalajele reutilizabile, canalul de distribuție și geografia influențează această captare. Un ambalaj accesibil poate proteja accesul consumatorilor, reducând în același timp venitul per unitate de vânzare; un produs premium poate îmbunătăți mixul, contribuind totodată cu un volum fizic relativ mic.
Segmentele operaționale sunt geografice, alături de Investițiile în îmbuteliere. Acestea nu reprezintă raportări ale veniturilor la nivel de produs. Tabelul următor utilizează veniturile de la terți, evitând dubla contabilizare a veniturilor intersegmentare. Venitul operațional al segmentelor include economia intersegmentară; Corporate reconciliază totalul segmentelor cu venitul operațional consolidat.
|
Activitatea din T2 2026
|
Venituri de la terți, milioane USD
|
Venit operațional, milioane USD
|
Rol economic și constrângeri
|
|
America de Nord
|
5,405
|
1,695
|
Cel mai mare bazin de venituri; concentrat, băuturi servite la dozator și băuturi finite; accesibilitatea prețurilor și execuția pe canale contează.
|
|
Europa, Orientul Mijlociu și Africa
|
3,087
|
1,309
|
Economia mărcilor/francizelor; momentul cheltuielilor de marketing și mixul de țări afectează conversia în profit.
|
|
America Latină
|
1,839
|
1,177
|
Economie solidă a concentratului; creșterea raportată este afectată semnificativ de valute.
|
|
Asia-Pacific
|
1,487
|
656
|
Oportunitate de volum ridicat; ambalajele cu preț mai mic și mixul de țări pot dilua veniturile per ladă.
|
|
Investiții în îmbuteliere
|
1,525
|
91
|
|
|
Corporativ / reconciliere
|
37
|
(256)
|
Venituri și costuri corporative; venituri consolidate de 13.380 și venit operațional de 4.672.
|
Baza sursei: Formularul 10-Q din 3 iulie 2026, Nota 16; cifre în milioane USD. Veniturile corporative sunt reduse și sunt incluse pentru reconciliere. Structura regională explică expunerea economică mai fiabil decât atribuirea unei contribuții la profit nedezvăluite unei mărci individuale.
Indicatori operaționali de bază și modificări
|
Indicator / eveniment
|
Observație verificată
|
Interpretarea cercetării
|
|
Cererea operațională din T2
|
Unități de vânzare +5%; vânzări de concentrat +4%; preț/mix +2%
|
Separați consumul consumatorilor de momentul livrărilor de concentrat.
|
|
Amploarea categoriilor în T2
|
Zero Sugar +16%; apă/băuturi sportive/cafea/ceai +6%; cafea −2%
|
Amploarea cererii este încurajatoare, dar afacerile individuale încă diverg.
|
|
Profitabilitatea din T2
|
Marjă GAAP 34,9%; marjă comparabilă 35,6%; EPS comparabil 0,97 USD
|
Calitatea operațională este solidă; cursul valutar și ajustările influențează EPS.
|
|
Previziuni pentru exercițiul fiscal 2026
|
Creștere organică de circa 5%; EPS comparabil +9%–10%; FCF de circa 12,4 miliarde USD
|
EPS implică 3,27–3,30 USD față de baza de 3,00 USD din exercițiul fiscal 2025.
|
|
Eveniment de raportare T3
|
27 octombrie, înainte de deschiderea NYSE; teleconferință la 8:30 a.m. ET
|
Rezultatele nu sunt publicate la data acestui raport; KFC contribuie începând din 2027.
|
|
Estimări externe
|
EPS TipRanks: 0,88 USD; The Right Trader: 0,87 USD / venituri de 12,9 miliarde USD
|
Sursele secundare au fost consultate la 20 octombrie; nu le agregați într-un consens precis.
|
Procentele de creștere ale companiei sunt rotunjite; creșterea organică, marja comparabilă și EPS comparabil sunt măsuri non-GAAP. Un bax de băuturi finite vândut de sistem nu este identic cu un transport de concentrat recunoscut de compania-mamă. Această distincție este esențială atunci când momentul constituirii stocurilor modifică relația aparentă dintre consum și veniturile raportate.
Raportul viitor este un test al structurii creșterii. O cifră mai mare a veniturilor, determinată de cursul valutar sau de o recuperare temporară a livrărilor, este mai puțin valoroasă decât o cerere largă din partea consumatorilor, cu parametri economici stabili. În schimb, o creștere ușor mai lentă a unităților ar putea fi totuși acceptabilă dacă prețul/mixul se îmbunătățește și profitul operațional se transformă în numerar. O singură cifră principală privind creșterea nu poate diferenția aceste rezultate.
Instantaneele estimărilor publicate nu coincid: TipRanks indică un EPS pentru T3 de 0,88 USD, în timp ce The Right Trader afișează 0,87 USD și venituri de 12,9 miliarde USD. Ambele sunt surse secundare accesate la 20 octombrie, iar ultima pagină conține text învechit privind datele relative. Acestea oferă context, nu un prag actualizat și autoritar. Raportul își bazează evaluarea pe previziunile anuale oficiale și pe pragurile operaționale, în loc să pretindă o prognoză precisă privind depășirea consensului.
3. Calitatea fundamentală
|
Indicator financiar
|
AF2025
|
S1 2025
|
S1 2026
|
|
Venituri, milioane USD
|
47.941
|
23.664
|
25.852
|
|
Venit operațional GAAP, milioane USD
|
13.762
|
7.939
|
9.031
|
|
Marjă operațională GAAP
|
28.71%
|
33.55%
|
34.93%
|
|
EPS diluat GAAP, USD
|
3.04
|
1.65
|
1.94
|
|
Flux de numerar din activități operaționale, milioane USD
|
7,408
|
(1,391)
|
7,543
|
|
Cheltuieli de capital, milioane USD
|
2,112
|
751
|
684
|
|
FCF: flux de numerar operațional minus cheltuieli de capital, milioane USD
|
5,296
|
(2,142)
|
6,859
|
|
Numerar plus investiții pe termen scurt, milioane USD
|
13,872
|
Neutilizat
|
13,529
|
|
Împrumuturi brute, milioane USD
|
45,492
|
Neutilizat
|
43,543
|
Baza sursei: Formularul 10-K pentru exercițiul financiar 2025 și Formularul 10-Q pentru semestrul I 2026. Perioadele anuale și semestriale nu sunt direct interschimbabile; nu se utilizează anualizarea semestrială. Marjele și FCF sunt calculate. Comparațiile bilanțiere sunt între 31 decembrie 2025 și 3 iulie 2026. Împrumuturile brute includ împrumuturile/biletele de plată, scadențele curente ale datoriilor și datoriile pe termen lung; numerarul exclude titlurile tranzacționabile clasificate separat.
Calitatea creșterii este solidă, însă monetizarea regională este neuniformă. Marca și rețeaua de îmbuteliatori pot transforma îmbunătățiri modeste ale consumului în profit incremental atractiv. Totuși, un volum mai mare nu garantează o economie mai bună. Un mix de țări sau ambalaje cu valoare mai mică poate compensa beneficiul unei baze mai mari de consumatori existenți. Cele mai solide dovezi sunt îmbunătățirea simultană a consumului, a captării valorii și a generării de numerar.
Profitabilitatea este solidă. Cea mai recentă marjă operațională GAAP semestrială se apropie de 35%, iar marja comparabilă din ultimul trimestru este mai mare. Astfel de marje susțin opinia că societatea-mamă captează o economie valoroasă a mărcii. Ele nu implică o putere nelimitată de stabilire a prețurilor: accesibilitatea pentru consumatori, negocierile cu comercianții cu amănuntul și profitabilitatea îmbuteliatorilor limitează ceea ce poate fi extras din sistem. Reducerile cheltuielilor de marketing ar reprezenta, de asemenea, o bază slabă pentru o extindere durabilă a marjei dacă afectează cererea viitoare.
Conversia numerarului s-a redresat, cu efecte importante de calendarizare. FCF-ul raportat pentru exercițiul fiscal 2025 a fost de 5,296 miliarde USD; FCF-ul rotunjit al companiei, excluzând plata contingentă de 6,1 miliarde USD către fairlife, a fost de 11,4 miliarde USD. Această ajustare explică de ce creșterea anuală raportată a numerarului este un indicator operațional slab, analizat izolat. Plata a reprezentat un cost economic real de achiziție, chiar dacă nu este adecvată ca cheltuială anuală recurentă. Normalizarea acesteia este utilă pentru prognoze, în timp ce păstrarea ei este necesară pentru evaluarea alocării capitalului.
Bilanțul este solid, dar compania are un grad de îndatorare ridicat. Împrumuturile brute de 43,543 miliarde USD depășesc numerarul și investițiile pe termen scurt de 13,529 miliarde USD, rezultând o poziție netă simplificată de îndatorare de 30,014 miliarde USD. Calculul exclude titlurile de valoare tranzacționabile, leasingurile și alte creanțe, astfel că nu reprezintă o ajustare completă a valorii întreprinderii. Câștigurile recurente susțin serviciul datoriei, dar compania are mai puțină flexibilitate decât o companie cu poziție netă de numerar pentru a absorbi plăți juridice sau fiscale mari și neprevăzute.
Alocarea capitalului este susținută de generarea de numerar. Dividendele din S1 de 4,562 miliarde USD și achizițiile de acțiuni de trezorerie de 663 milioane USD au consumat împreună 5,225 miliarde USD. Față de un FCF de 6,859 miliarde USD, rămân aproximativ 1,634 miliarde USD înainte de alte fluxuri de investiții și finanțare. Răscumpărările reprezintă o utilizare a numerarului, nu un motor de creștere operațională, iar evaluarea ridicată reduce beneficiul economic al fiecărei acțiuni răscumpărate.
O punte reproductibilă de la operațiuni la evaluare
Variabila-cheie este profitul în numerar per ocazie incrementală de consum. Pentru o analiză anuală transparentă a sensibilității, utilizați veniturile din AF2025 de 47,941 miliarde USD ca bază de expunere. Un punct procentual suplimentar de creștere a veniturilor adaugă 479,41 milioane USD. Presupunând că veniturile incrementale obțin marja operațională comparabilă din T2 de 35,6%, profitul operațional incremental este de 170,67 milioane USD. Aplicarea cotei de impozitare subiacente indicate de 19,9% conduce la aproximativ 136,71 milioane USD după impozitare, sau 0,0317 USD per acțiune, folosind 4,313 miliarde de acțiuni diluate.
La o conversie incrementală în numerar presupusă de 80%, aceeași modificare adaugă aproximativ 109,37 milioane USD la FCF. La un multiplu presupus de 26 de ori câștigurile, creșterea EPS se traduce în aproximativ 0,82 USD din valoarea capitalului propriu per acțiune. Fiecare ipoteză privind marja, impozitul, acțiunile și conversia este explicită. Aceasta este o analiză statică de sensibilitate, nu o prognoză a companiei: menține fixe finanțarea și numărul de acțiuni, omite sezonalitatea capitalului de lucru și tratează marja operațională medie ca o aproximare a marjei incrementale.
Concluzia decurge direct. Câștigurile din distribuție și creșterea organică susțin capacitatea intrinsecă de generare a profitului, dar o mică surpriză pozitivă privind creșterea nu compensează automat comprimarea multiplului. O reevaluare sustenabilă a valorii ar necesita dovezi că economia incrementală este mai bună sau mai durabilă decât sugerează aceste ipoteze, nu doar un număr mai mare de unități fizice.
4. Industria și peisajul concurențial
Piața relevantă este cea a băuturilor nealcoolice gata de consum, cu concurență adiacentă din partea cafelei, băuturilor energizante și funcționale. Consumatorii aleg în funcție de ocazii, niveluri de preț și canale; concurența este mai amplă decât preferința pentru o marcă de cola. Lanțul valoric separă deținerea mărcii și economia concentratului de producție, distribuție, accesul la retail și echipamentele pentru sectorul foodservice. Compararea directă a unui francizor cu un îmbuteliator consolidat, fără a ține cont de această separare, ar denatura profitabilitatea.
|
Arenă competitivă
|
Dovezi verificate / amploare
|
Cine câștigă sau pierde
|
Implicație pentru evaluare
|
|
Acces la sectorul foodservice din SUA
|
KFC SUA: 3.600 de restaurante; tranziția începe în ianuarie 2027
|
Coca-Cola câștigă noul contract; PepsiCo pierde acest contract
|
Avantajul de distribuție se consolidează; condițiile economice nedivulgate împiedică cuantificarea unui impact pozitiv asupra EPS.
|
|
Băuturi nord-americane de larg consum
|
Cazuri unitare KO în T2: +3%; volumul băuturilor PBNA în T3: −2%
|
KO indică un avânt divulgat mai puternic; perioadele diferă
|
Susține un premium de calitate fără a stabili transferuri simultane de cotă de piață.
|
|
Băuturi răcoritoare din SUA
|
Veniturile segmentului KDP în T2 +10%; volum/mix +6,5%
|
KDP câștigă, de asemenea, cerere
|
Concurența limitează argumentul pentru a presupune că întreaga creștere a categoriei revine KO.
|
|
Ocazii de consum pentru energizare și funcționale
|
Vânzările Monster în T2 +20,2%; ajustate pentru FX +17,9%
|
Monster câștigă creșterea categoriei; KO participă prin investiția sa și relația de distribuție
|
KO este un beneficiar net al amplorii sistemului; creșterea Monster nu reprezintă venituri consolidate ale KO.
|
|
Accesibilitate pe piețele emergente
|
Volumele KO în Asia-Pacific +8%, preț/mix −9%, pierdere de cotă valorică
|
Redresarea volumelor nu a generat încă o îmbunătățire economică regională generalizată
|
Un multiplu premium necesită îmbunătățirea veniturilor și profitului per ocazie de consum.
|
Baza surselor: comunicatele privind rezultatele financiare ale companiilor și anunțul KFC din 15 octombrie. Nu se presupune nicio cotă de piață globală numerică verificată independent. Creșterile cotei valorice comunicate de conducere sunt orientative și nu stabilesc un procent precis al cotei.
|
Companie / perioadă
|
Scara veniturilor
|
Creștere / KPI operațional
|
Profitabilitate și bază de comparație
|
|
The Coca-Cola Company / T2 2026
|
13,380 miliarde USD
|
Raportat +7%; organic +6%; volum de unități de ambalare +5%
|
Marjă operațională GAAP de 34,9%; comparabilă de 35,6%.
|
|
PepsiCo, Inc. / T3 2026
|
25,274 miliarde USD consolidat
|
Organic +3,1%; PBNA organic, aproximativ neschimbat, iar volumul de băuturi −2%
|
Marjă operațională GAAP consolidată de 16,86%; profit de bază PBNA, neutru la variațiile valutare, +4%.
|
|
Keurig Dr Pepper Inc. / T2 2026
|
7,3 miliarde USD consolidat; 2,9 miliarde USD pentru Băuturi răcoritoare din SUA
|
Vânzările KDP pre-achiziție +7,3%; segmentul de băuturi răcoritoare +10,0%
|
Marjă operațională ajustată a segmentului de băuturi răcoritoare de 29,9%; achiziția distorsionează creșterea consolidată.
|
|
Monster Beverage Corporation / T2 2026
|
2,54 miliarde USD
|
Raportat +20,2%; ajustat pentru FX +17,9%
|
Venit operațional de 740,4 milioane USD; marjă GAAP derivată de aproximativ 29,1%.
|
Perioadele și definițiile contabile diferă. T3 al PepsiCo acoperă 12 săptămâni încheiate la 5 septembrie și include operațiuni alimentare semnificative; celelalte observații se referă la T2. Operațiunile de cafea achiziționate de KDP fac ca creșterea consolidată să fie nepotrivită pentru o comparație a cererii de băuturi. Marjele pe segmente sunt comparatori aproximativi cu modelul consolidat de franciză al KO. Monster este atât un concurent pentru ocaziile de consum, cât și un partener strategic de investiții/distribuție pentru Coca-Cola. Vânzările sale nu trebuie adăugate la veniturile consolidate ale KO.
Câștigătorii competitivi sunt Coca-Cola în sectorul foodservice din SUA, KDP în băuturile răcoritoare și Monster în creșterea impulsionată de băuturile energizante. Activitatea de băuturi a PepsiCo din America de Nord este performerul mai slab în ceea ce privește volumele raportate și pierde contul KFC. Această evaluare vizează activitățile și perioadele menționate; nu reprezintă o afirmație că întreaga franciză globală a PepsiCo este afectată structural. Performanța sa internațională în domeniul băuturilor rămâne un contrabalans la slăbiciunea din America de Nord.
Coca-Cola este o beneficiar net deoarece portofoliul său de mărci și accesul la rutele de distribuție îi permit să participe în mai multe segmente de cerere. Aspectul important este că o rețea puternică necesită în continuare investiții și accesibilitate financiară la nivel local. Execuția KDP demonstrează că concurența este activă, în timp ce combinația dintre creșterea volumelor și preț/mix negativ din Asia-Pacific arată costul urmăririi consumului fără o îmbunătățire imediată a monetizării.
Acordul cu KFC este semnificativ din punct de vedere strategic, ca dovadă că un client mare din sectorul serviciilor alimentare apreciază portofoliul și sistemul. Contribuția economică rămâne nedivulgată. Veniturile din concentrat ale companiei-mamă, veniturile îmbuteliatorului și încasările restaurantelor din băuturi reprezintă porțiuni diferite ale lanțului valoric; înmulțirea numărului de restaurante cu cheltuielile de retail pentru băuturi ar supraestima veniturile potențiale ale companiei-mamă. Prin urmare, analiza atribuie acordului un sprijin calitativ și o creștere EPS modelată specific de zero.
Cadrul de scenarii din 27 octombrie
A rezultat operațional optimist ar combina o creștere organică de cel puțin 6%, volume globale de unități de cel puțin 4%, EPS comparabil în T3 de aproximativ 0,91 USD sau mai mare și dovezi că EPS-ul anual poate depăși 3,30 USD fără o perspectivă mai slabă asupra fluxului de numerar. Sensibilitatea pozitivă pentru întregul an de 3,45 USD necesită mai mult decât acest prag trimestrial unic și ar trebui tratată ca un rezultat ambițios al câștigurilor, nu ca o extrapolare automată.
Scenariul de bază presupune o creștere organică de 4%–5%, creștere pozitivă a volumelor, EPS comparabil în T3 de aproximativ 0,87–0,89 USD și realizarea unui EPS anual între 3,27 și 3,30 USD, alături de un FCF de aproximativ 12,4 miliarde USD. Scenariul operațional pesimist presupune o creștere organică sub 4%, volume stabile sau negative, EPS comparabil în T3 de aproximativ 0,84 USD sau mai mic, ori o reducere a estimărilor privind fluxul de numerar. Acestea sunt scenarii monitorizate de analiști, nu previziuni ale conducerii sau o distribuție verificată a așteptărilor pieței. Nu se presupune nicio mișcare implicită din opțiuni sau probabilitate de reacție istorică.
5. Riscuri principale
-
Accesibilitatea financiară slăbește monetizarea. Dacă mixul global de prețuri devine negativ sau creșterea numărului de lăzi în America de Nord scade la zero în pofida cheltuielilor promoționale, captarea veniturilor per ocazie se deteriorează. Acest lucru ar reduce profitul incremental și ar submina o evaluare premium, chiar dacă volumul total raportat al sistemului rămâne pozitiv.
-
Impulsul volumului determinat de eveniment se estompează. Dacă creșterea numărului de lăzi se normalizează brusc după activarea asociată Cupei Mondiale FIFA, livrările de concentrat pot masca inițial o încetinire a consumului. Ajustarea ulterioară a stocurilor ar putea apoi să reducă veniturile companiei-mamă și să crească volatilitatea câștigurilor trimestriale.
-
Costurile cu factorii de producție și distribuția depășesc creșterile de preț. Creșterile susținute ale costurilor ambalajelor, transportului, îndulcitorilor sau produselor lactate, combinate cu flexibilitatea limitată de ajustare a prețurilor în retail, ar comprima economia companiei și a îmbuteliatorilor. Profitabilitatea mai redusă a partenerilor ar putea, de asemenea, afecta investițiile în rute și calitatea serviciilor.
-
Schimbările valutare și de portofoliu obscurează operațiunile. Dacă factorii favorabili legați de cursul valutar se inversează sau momentul cedării operațiunii de îmbuteliere din Africa diferă de ipotezele din iulie, veniturile raportate și EPS pot devia de la performanța organică. Compararea unui perimetru consolidat modificat cu anul precedent ar putea crea o narațiune nejustificată privind creșterea sau marjele.
-
Recuperarea numerarului se dovedește a fi mai puțin recurentă. Dacă capitalul de lucru se inversează sau cheltuielile de capital accelerează fără un flux de numerar operațional mai mare, FCF anual ar putea să nu atingă 12,4 miliarde USD. Obligațiile privind dividendele și serviciul datoriei ar absorbi atunci o parte mai mare din numerarul disponibil, reducând flexibilitatea alocării capitalului.
-
Litigiile fiscale generează cerințe semnificative de numerar. O evoluție nefavorabilă în disputa cu IRS privind prețurile de transfer ar putea majora plățile, nevoile de finanțare sau incertitudinea privind impozitele viitoare. Multiplicatorul câștigurilor operaționale nu surprinde acest risc printr-o simplă comparație a EPS-ului din trimestrul curent.
-
Câștigurile din sectorul serviciilor alimentare au o contribuție economică întârziată sau mai slabă. Costurile de implementare KFC, stimulentele pentru clienți sau o lansare mai lentă ar putea amâna contribuția. Câștigurile suplimentare în distribuție nu ar genera neapărat randamente atractive dacă costurile de achiziție și suport sunt prea mari.
-
Prima de calitate se comprimă. O trecere de la multiplul actual al câștigurilor estimate la 26 de ori ar reduce valoarea chiar dacă societatea își îndeplinește planul de profit. Ratele de actualizare mai ridicate sau preferința pieței pentru o creștere mai rapidă pot declanșa acest rezultat fără un eșec operațional.
6. Listă de monitorizare
-
Rezultatele din 27 octombrie și apelul de la 8:30 a.m. ET: o creștere organică de cel puțin 5% susține teza operațională; sub 4% o slăbește. Comparați rezultatul cu cererea subiacentă, nu doar cu cifra veniturilor raportate.
-
Volumele globale de unități și livrările de concentrat: o creștere a volumelor de cel puțin 3%, fără o performanță persistent superioară a livrărilor, întărește încrederea; volume stagnante cu livrări mai rapide semnalează o posibilă sincronizare a stocurilor, mai degrabă decât creșterea consumului.
-
Cererea și stabilirea prețurilor în America de Nord: cazurile pozitive, alături de un raport preț/mix pozitiv, susțin captarea durabilă de valoare. Cazurile zero sau negative, în pofida mai multor promoții, ar slăbi argumentul privind calitatea premium.
-
Monetizare în Asia-Pacific: o scădere a prețului/mixului care se reduce de la −9% în T2, combinată cu cazuri pozitive și un profit comparabil mai bun, neutru din perspectiva cursului valutar, susține redresarea. Un mix negativ persistent și un profit stagnant o slăbesc.
-
Durabilitatea marjelor: o marjă operațională comparabilă de aproximativ sau peste 35% susține levierul operațional; sub 34%, fără o explicație clară privind investiții temporare, pune sub semnul întrebării ipotezele privind profitul incremental. Acestea sunt praguri ale analiștilor, nu estimări trimestriale ale companiei.
-
Perspectivele privind câștigurile și fluxul de numerar anual: mențineți ca bază un BPA de 3,27–3,30 USD și un FCF de aproximativ 12,4 miliarde USD. O creștere susținută a ambelor este mai convingătoare decât o majorare a BPA determinată în principal de efectele cursului valutar sau fiscale.
-
Extinderea KFC și perimetrul portofoliului: monitorizați începerea din ianuarie 2027, finalizarea din primăvară și aspectele economice divulgate; urmăriți separat calendarul cedării activității de îmbuteliere din Africa. Nu contabilizați profituri contractuale nedivulgate și nu echivalați încasările din cedare cu FCF recurent.
-
Disciplină de evaluare: recalculați prețul împărțit la EPS-ul comparabil actualizat. Peste 29x necesită un argument mai solid privind sustenabilitatea; la sau sub 26x, cu estimări stabile privind câștigurile și numerarul, raportul risc/recompensă s-ar îmbunătăți. Acestea sunt praguri de evaluare, nu instrucțiuni de cumpărare/vânzare.
7. Surse
-
Tranzacționare spot KOON/USDT | LBank (https://www.lbank.com/trade/koon_usdt) — Consultat la 20 octombrie 2026 prin HTTP din linia de comandă; a inclus prețul, intervalul zilnic, volumul USDT nenul și comenzile de cumpărare/vânzare; HTML arhivat. Cotația tokenului din instantaneu a fost exclusă din evaluarea acțiunilor.
-
KOON (Coca-Cola (Acțiune tokenizată Ondo)) va fi listat pe LBank (https://www.lbank.com/support/articles/2049824135973961728) — 30 aprilie 2026; asociere oficială cu The Coca-Cola Company și legătură de tranzacționare identificată; pagina în engleză și pagina originală în portugheză privind descoperirea au fost accesate.
-
Tranzacționare spot AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — Accesată pe 20 octombrie înainte de selecție; interfață de tranzacționare populată; candidat analizat, exclus conform regulii de acoperire de 90 de zile.
-
-
Tranzacționare spot COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — Accesată pe 20 octombrie înainte de selecție; interfață de tranzacționare populată; candidat analizat, exclus conform regulii de acoperire de 90 de zile.
-
-
-
-
-
-
-
-
-
-
-
-
-
-



 Transfer