Autor: Cercetare LBank Analist: Ludo
Declinarea responsabilității: Acest raport este elaborat și analizat pe baza informațiilor disponibile publicului și este destinat exclusiv distribuirii de informații și discuțiilor de cercetare. Nu constituie consultanță de investiții, o recomandare privind valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările consensuale discutate aici se pot schimba în timp. Cititorii trebuie să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
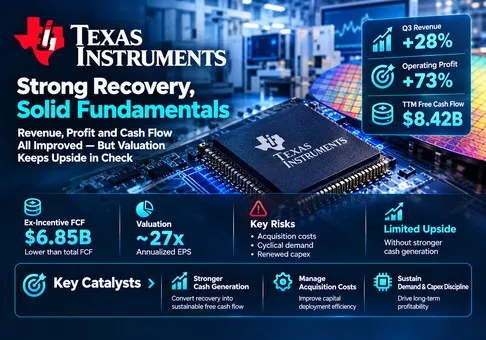
Evaluare generală: Texas Instruments Incorporated este o companie de semiconductori de înaltă calitate, aflată într-o redresare operațională puternică, însă acțiunea este evaluată integral, iar raportul risc-randament este ușor negativ la prețul de referință. Variabila decisivă este fluxul de numerar liber sustenabil pe acțiune după beneficiile CHIPS și finanțarea achizițiilor.
-
Redresarea este amplă și profitabilă. Veniturile din T3, de 6,055 miliarde USD, au crescut cu 28% față de anul precedent, în timp ce profitul operațional conform GAAP a urcat cu 73%, la 2,874 miliarde USD. Profitul operațional incremental împărțit la veniturile incrementale a fost de 92,2%. Această conversie neobișnuit de ridicată indică o absorbție substanțială a costurilor fixe și face periculoasă extrapolarea celei mai recente rate de creștere. Îmbunătățirea profitului este reală; profitabilitatea sa marginală este puțin probabil să reprezinte o stare de echilibru permanentă.
-
Generarea de numerar s-a îmbunătățit mai mult decât indică doar cifra principală. FCF-ul definit de companie pentru ultimele 12 luni (TTM) a ajuns la 8,422 miliarde USD. Eliminarea a 1,104 miliarde USD din încasările directe CHIPS și a 469 milioane USD din beneficiile în numerar ale creditelor fiscale pentru investiții produce o măsură analitică fără stimulente de 6,849 miliarde USD. Aceasta rămâne o redresare semnificativă, dar oferă o bază de numerar material mai mică pentru evaluare și distribuții. Ajustarea reprezintă măsura noastră analitică, nu o prognoză a managementului.
-
Prețul acțiunii presupune deja menținerea unor câștiguri solide. Prețul de închidere din sesiunea regulată din 21 octombrie, de 284,65 USD, înmulțit cu aproximativ 914 milioane de acțiuni la sfârșitul perioadei, implică o valoare a capitalurilor proprii de 260,17 miliarde USD. Randamentul FCF raportat este de 3,24%; randamentul fără stimulente este de 2,63%. Anualizarea punctului median al estimării EPS pentru T4, de 2,62 USD, rezultă în 10,48 USD și un multiplu de 27,2x. Aceasta este o analiză de sensibilitate bazată pe ritmul curent, nu o estimare a câștigurilor de anul viitor sau un multiplu de consens.
-
Analog susține teza de investiții. Analog generează 81,1% din venituri și 87,2% din profitul operațional. Marja sa operațională de 51,0% creează spațiu pentru finanțarea investițiilor în Embedded Processing și producție. Marja Embedded, de 26,5%, rămâne mult mai mică, astfel că extinderea în conectivitate trebuie să genereze randamente incrementale, nu doar să mărească baza de venituri. Tranzacția propusă cu Silicon Labs adaugă un test separat privind alocarea capitalului.
-
Trimestrul următor susține durabilitatea câștigurilor, mai degrabă decât o nouă schimbare secvențială semnificativă. Estimările privind veniturile pentru T4 indică un punct median de 6,05 miliarde USD, față de 6,055 miliarde USD în T3; punctul median al BPA rămâne neschimbat la 2,62 USD. Întrebarea centrală s-a mutat de la dacă cererea și-a revenit la cât numerar poate susține această cerere pe parcursul ciclului. O primă poate persista, însă o nouă reevaluare necesită o economie a fluxurilor de numerar mai bună pe termen mediu.
Scenariul nostru de bază ilustrativ, independent, pentru anul viitor presupune venituri de 24,2 miliarde USD, o marjă operațională de 46%, cheltuieli nete neoperaționale de 280 milioane USD, o rată de impozitare de 13,5% și 925 milioane de acțiuni diluate. BPA este de aproximativ 10,15 USD: (24,2 × 46% − 0,28) × 86,5% / 0,925. Aplicarea unui interval de 25–28x selectat de analist produce 254–284 USD pe acțiune, plasând prețul de referință la limita superioară. Acestea sunt ipoteze de cercetare transparente, fără a include profituri din achiziții, contabilizarea achizițiilor sau finanțarea tranzacțiilor.
Un scenariu optimist de sensibilitate utilizează venituri de 26 miliarde USD, o marjă de 49% și un multiplu de 30x al câștigurilor, cu aceleași alte ipoteze, rezultând aproximativ 350 USD pe acțiune. Un ciclu mai slab, cu venituri de 22 miliarde USD, o marjă de 40% și un multiplu de 22x, rezultă în aproximativ 175 USD. Acestea sunt valori de scenariu, nu ținte de preț. Asimetria explică poziția prudentă față de acțiuni, în ciuda unei opinii pozitive despre franciză: operațiunile solide și randamentele prospective atractive sunt întrebări separate.
2. Prezentarea companiei, mixul de afaceri și indicatorii operaționali de bază
Texas Instruments proiectează și produce cipuri care gestionează energia, transformă semnalele fizice în date utilizabile și controlează sisteme electronice. Clienții integrează aceste componente în utilaje industriale, vehicule, centre de date, dispozitive de consum și echipamente de comunicații. Veniturile sunt obținute prin livrările de componente, iar cererea este determinată de producția clienților, conținutul de semiconductori și deciziile privind stocurile. Prin urmare, modelul economic combină relevanța pe termen lung a produselor cu volatilitatea comenzilor pe cicluri scurte.
Analog include produse de gestionare a energiei și de lanț de semnal. Procesarea încorporată include microcontrolere și procesoare, unde compatibilitatea software și instrumentele de dezvoltare pot contribui la păstrarea proiectelor. Alte activități cuprinde activitățile rămase și anumite cheltuieli corporative. În consecință, profitul raportat al unui segment trebuie interpretat în cadrul definiției sale de raportare; marja aparent ridicată a segmentului Alte activități nu indică o nouă linie de produse cu marje ridicate.
|
Afaceri / T3 2026
|
Venituri, milioane USD
|
Pondere în venituri
|
Profit operațional, milioane USD
|
Implicații economice și de investiții
|
|
Analogic
|
4,911
|
81.1%
|
2,505
|
Managementul energiei și lanțul de semnal; principala sursă de pârghie în producție. Marjă operațională de 51.0%.
|
|
Procesare integrată
|
858
|
14.2%
|
227
|
Microcontrolere și procesoare; ecosistemele de proiectare și software contează. Marjă operațională de 26.5%.
|
|
Altele
|
286
|
4.7%
|
142
|
Activități rămase și elemente corporative; include cheltuieli aferente achizițiilor și restructurării. Marja nu reprezintă un reper clar pentru produse.
|
Activitatea TI nu depinde de lansarea anuală a unui singur dispozitiv. Portofoliul său distribuie riscul de proiectare între numeroase aplicații, însă diversitatea nu poate elimina un declin industrial sincronizat. Deținerea capacităților de producție de către companie creează o a doua sursă de pârghie: o producție mai mare a fabricilor repartizează costurile fixe pe mai multe livrări. Același mecanism funcționează invers atunci când gradul de încărcare scade. Formularul 10-Q din T2 descrie explicit această relație, făcând gradul de utilizare esențial pentru înțelegerea redresării actuale a marjelor.
Principalii indicatori operaționali și modificările acestora
|
Indicator operațional
|
Cea mai recentă valoare comunicată
|
Modificare / implicație
|
|
Cerere industrială
|
Peste 40% de la an la an; aproximativ 10% de la trimestru la trimestru
|
Revenire ciclică puternică; nu echivalați vânzările către canale cu consumul final.
|
|
Cerere din sectorul auto
|
În jur de 15% de la an la an; aproximativ 10% de la trimestru la trimestru
|
Susținere mai amplă a cererii decât doar din partea centrelor de date.
|
|
Cerere din centre de date
|
Aproximativ 95% de la an la an; aproximativ 20% de la trimestru la trimestru
|
Cea mai rapidă creștere raportată pe piața finală; veniturile absolute nu sunt furnizate aici.
|
|
Stocuri
|
4.672 milioane USD; 194 de zile
|
Creștere secvențială de 67 milioane USD; numărul de zile a scăzut cu 2.
|
|
Estimare privind veniturile pentru T4
|
5,80–6,30 miliarde USD
|
Punct median de 6,05 miliarde USD; aproximativ stabilă secvențial.
|
|
Estimare privind EPS pentru T4
|
2,45–2,79 USD
|
Punct median de 2,62 USD; aproximativ stabilă secvențial.
|
|
Dividend
|
1,52 USD trimestrial; 6,08 USD anualizat
|
Creștere de 7%; data de înregistrare: 30 octombrie; plată: 10 noiembrie.
|
Ratele de creștere ale piețelor finale provin din declarațiile pregătite din 21 octombrie și reprezintă descrieri aproximative ale conducerii. Acestea nu sunt variații măsurate ale cotei de piață. Segmentele industrial, auto și centrele de date s-au îmbunătățit, ceea ce oferă redresării o bază mai amplă decât o singură categorie de IA. Cu toate acestea, TI nu a furnizat în aceste declarații o defalcare completă a veniturilor absolute pe piețe finale. Prin urmare, atribuirea tuturor veniturilor incrementale IA ar fi nefundamentată.
Față de prognoza anterioară a companiei, veniturile au depășit punctul median de 5,90 miliarde USD cu 155 milioane USD, sau 2,6%, rămânând totuși sub limita superioară de 6,15 miliarde USD. BPA a depășit punctul median de 2,40 USD cu 0,22 USD, sau 9,2%, și a depășit limita superioară de 2,57 USD cu 0,05 USD. Aceste comparații se raportează la estimările conducerii, nu la consensul Wall Street. Surpriza fiscală punctuală din trimestrul al treilea a redus BPA cu 0,01 USD față de prognoza inițială, astfel că nu explică depășirea estimărilor.
Pentru trimestrul următor, valoarea mediană a estimării veniturilor este aproximativ neschimbată față de trimestrul precedent. O comparație puternică de la un an la altul poate coexista cu o activitate neschimbată secvențial; aceasta din urmă este mai relevantă pentru gradul de utilizare a fabricilor pe termen scurt. Prin urmare, investitorii ar trebui să distingă între o redresare continuă și o accelerare a ritmului redresării. Perspectivele actuale susțin prima concluzie mai clar decât pe cea de-a doua.
3. Calitatea fundamentală
|
Indicator financiar, milioane USD, cu excepția ratelor/EPS
|
T3 2025
|
T2 2026
|
T3 2026
|
|
Venituri trimestriale
|
4,742
|
5,463
|
6,055
|
|
Profit operațional trimestrial conform GAAP
|
1,663
|
2,310
|
2,874
|
|
Marjă operațională trimestrială conform GAAP
|
35.1%
|
42.3%
|
47.5%
|
|
EPS trimestrial conform GAAP, USD
|
1.48
|
2.14
|
2.62
|
|
Flux de numerar operațional trimestrial
|
2,190
|
2,703
|
3,419
|
|
Flux de numerar operațional pe ultimele 12 luni
|
6,897
|
8,667
|
9,896
|
|
Cheltuieli de capital pe ultimele 12 luni
|
4,817
|
3,300 (rotunjit)
|
2,578
|
|
FCF pe ultimele 12 luni, definit de companie
|
2,415
|
6,534
|
8,422
|
|
Numerar plus investiții pe termen scurt
|
5,186
|
Nu este reprodus
|
8,142
|
|
Datorie, valoare contabilă în bilanț
|
14,046
|
Nu este reprodus
|
13,555
|
Perioadele sunt trimestre calendaristice, cu excepția rândurilor TTM, care acoperă cele douăsprezece luni încheiate la fiecare trimestru afișat. Cheltuielile de capital din T2 sunt rotunjite conform celor comunicate în raportul anterior. Datoria din tabel este la valoarea contabilă, inclusiv scadențele curente; conducerea a raportat separat principal restant în valoare de 13,65 miliarde USD în T3. Cele două convenții nu trebuie amestecate. Numerarul include investițiile pe termen scurt.
Calitatea creșterii este solidă, având o componentă ciclică. Marja operațională a crescut de la 35,1% la 47,5% de la un an la altul. Marja brută exactă din T3 este 3.887 / 6.055 = 64,2%; conducerea a rotunjit-o la 64% în comentariile pregătite. Analog a contribuit cu 1,182 miliarde USD din creșterea veniturilor de 1,313 miliarde USD, aproximativ 90%. Principalul factor este, prin urmare, franciza de bază, nu o schimbare a compoziției activităților mici. Cu toate acestea, marja incrementală extraordinară semnalează efectul de levier operațional, nu dovada că veniturile viitoare pot continua să se convertească în același ritm.
Conversia numerarului este solidă, însă definiția contează. TI definește FCF drept fluxul de numerar din activități operaționale minus cheltuielile de capital plus încasările directe din CHIPS. Reconcilierea TTM este 9,896 − 2,578 + 1,104 = 8,422 miliarde USD. Beneficiul de 469 milioane USD din creditul fiscal este deja inclus în fluxul de numerar operațional; adăugarea lui din nou l-ar contabiliza de două ori. Eliminarea ambelor forme de sprijin rezultă în 9,896 − 0,469 − 2,578 = 6,849 miliarde USD. Această ajustare elimină beneficiile de numerar CHIPS identificate, nu toate efectele guvernamentale sau fiscale posibile.
Același calcul pentru perioada anului anterior este 6,897 − 0,302 − 4,817 = 1,778 miliarde USD. Îmbunătățirea de 5,071 miliarde USD a fluxului de numerar fără stimulente constă într-un flux de numerar operațional mai mare cu 2,832 miliarde USD după ajustarea creditelor fiscale și cheltuieli de capital mai mici cu 2,239 miliarde USD. Prin urmare, aproximativ 44% din îmbunătățire a provenit din reducerea cheltuielilor de investiții. Aceștia sunt bani valoroși, dar cheltuielile mai mici nu pot susține la nesfârșit aceeași creștere incrementală. În cele din urmă, profitul și eficiența capitalului circulant trebuie să susțină o parte mai mare a creșterii.
Bilanțul este gestionabil înainte de achiziție. Numerarul și investițiile pe termen scurt de 8,142 miliarde USD compensează valoarea contabilă de 13,555 miliarde USD a datoriilor, rezultând o datorie netă de 5,413 miliarde USD. Aceasta este moderată în raport cu generarea actuală de numerar. Totuși, contravaloarea achiziției, comisioanele și finanțarea pot consuma lichiditatea chiar și atunci când levierul operațional se îmbunătățește. Anunțul din februarie privind o valoare de întreprindere de aproximativ 7,5 miliarde USD nu este echivalent cu o plată viitoare exactă în numerar și nu îl scădem mecanic din soldul de numerar de astăzi.
Randamentele de capital sunt acoperite la nivelul recent pe ultimele 12 luni: 5,810 miliarde USD returnate acționarilor reprezintă 84,8% din FCF-ul analitic, excluzând stimulentele. Noul dividend anualizat de 6,08 USD implică plăți de aproximativ 5,56 miliarde USD pentru 914 milioane de acțiuni, înainte de modificări viitoare ale numărului de acțiuni sau de decizii privind declararea dividendelor. Numai acesta consumă circa 81% din baza ajustată de numerar pe ultimele 12 luni. Dividendul pare sustenabil, însă capacitatea rămasă pentru răscumpărări de acțiuni, finanțarea achizițiilor și o nouă extindere a cheltuielilor de capital este mai puțin generoasă decât sugerează cifra raportată pentru FCF.
Cea mai importantă variabilă este utilizarea susținută, care se traduce în câștiguri în numerar pe acțiune. O analiză explicită de sensibilitate ilustrează mecanismul: venituri suplimentare de 1 miliard USD, la o marjă operațională incrementală presupusă de 55%, adaugă 550 milioane USD la profitul operațional. La o rată de impozitare de 13,5% și 925 milioane de acțiuni diluate, aceasta înseamnă aproximativ 0,51 USD EPS. La un multiplu de 27x al câștigurilor, susține aproximativ 13,9 USD pe acțiune ca valoare, cu condiția ca fondul de rulment și cheltuielile de capital să nu absoarbă beneficiul. Marja incrementală este o ipoteză analitică, sub comparația curentă excepțională; calculul nu reprezintă o prognoză a companiei.
În ceea ce privește fluxul de numerar, aceeași contribuție operațională după impozitare de 476 milioane USD reprezintă un punct de plecare superior înainte de capitalul de lucru incremental și cheltuielile cu echipamentele. O creștere de 200 de milioane USD a stocurilor și creanțelor ar reduce beneficiul de numerar la aproximativ 276 de milioane USD. Acesta este motivul pentru care urmărirea livrărilor alături de stocuri și investiții este mai utilă decât extrapolarea doar a EPS. Lanțul de transmisie este: cerere, livrări, absorbția capacității fabricii, profit după impozitare, conversia în numerar, apoi evaluarea.
4. Peisajul industriei și al concurenței
Industria relevantă este cea a semiconductorilor analogici, de control integrat, precum și a celor asociați pentru alimentare și conectivitate. Aceasta se suprapune cu infrastructura AI prin furnizarea de energie și senzori, însă setul competitiv diferă de cel al acceleratoarelor de calcul de top. Clienții aleg componentele în funcție de performanță, fiabilitate, suport software, disponibilitate și costul total al sistemului. Întrebarea pentru investitori este câtă valoare economică reține fiecare furnizor după finanțarea angajamentelor sale de producție și dezvoltare.
|
Arenă competitivă
|
Dovezi / scară
|
Poziție relativă
|
Implicație pentru evaluare
|
|
Producție analogică extinsă
|
Venituri TI din analogice: 4,911 miliarde USD; marjă operațională de segment de 51,0%
|
TI beneficiază de gradul de utilizare; ADI concurează prin semnale mixte cu valoare mai mare
|
O primă necesită randamente durabile ale numerarului după cheltuielile cu fabricile.
|
|
Redresare industrială
|
Creștere TI în sectorul industrial de peste 40%; ponderea industrială a ADI: 53%
|
Ambele sunt câștigătoare în perioadele raportate; calendarul și categoriile diferă
|
Redresarea sectorului nu demonstrează câștiguri de cotă de piață pentru TI.
|
|
Auto / sisteme integrate
|
NXP auto: 1,938 miliarde USD; TI Embedded: 858 milioane USD
|
NXP este mai puternică în ceea ce privește amploarea divulgată din sectorul auto; indicatorii nu se referă la piețe echivalente
|
TI are nevoie de randamente din conectivitate, nu doar de amploarea achizițiilor.
|
|
Reziliența marjelor
|
Marja brută ST 34,8%; TI 64,2%; ADI 67,3%
|
ST rămâne în urma acestor concurenți în ceea ce privește profitabilitatea brută în perioadele comparate
|
TI este un beneficiar net, însă diferențele de portofoliu împiedică o ierarhizare cauzală.
|
|
Companie / perioadă raportată
|
Venituri, miliarde USD
|
Creșterea veniturilor de la an la an
|
Marjă brută GAAP
|
Marjă operațională GAAP
|
Indicatori de numerar / operaționali
|
|
Texas Instruments Incorporated / T3 2026
|
6,055
|
28%
|
64,2%
|
47,5%
|
FCF pe ultimele 12 luni: 8,422 miliarde USD; include beneficii CHIPS.
|
|
Analog Devices, Inc. / T3 AF2026, încheiat la 1 aug.
|
4,022
|
40%
|
67,3%
|
40,1%
|
FCF pe ultimele 12 luni: 4,937 miliarde USD; fluxul de numerar operațional minus cheltuielile de capital.
|
|
NXP Semiconductors N.V. / T2 2026, încheiat la 28 iunie
|
3,496
|
19%
|
57,3%
|
30,6%
|
FCF trimestrial: 791 milioane USD; conform convenției privind capexul net.
|
|
STMicroelectronics N.V. / T2 2026
|
3,490
|
26%
|
34,8%
|
Neutilizat
|
Doar date oficiale principale; raportarea pentru T3 este programată pentru 29 oct.
|
Perioadele companiilor comparabile reprezintă cele mai recente raportări financiare verificate pentru această comparație, nu ferestre calendaristice identice. Toate marjele afișate sunt GAAP; marja operațională ajustată de 50,0% a ADI și marja operațională non-GAAP de 35,1% a NXP nu sunt înlocuite în mod intenționat în coloana GAAP. Definițiile fluxului de numerar și ferestrele temporale diferă, astfel încât valorile absolute ale FCF oferă context, nu un clasament. Nu se presupune existența unui set de date precis privind cota de piață actuală sau a unui consens de evaluare pentru companiile comparabile.
TI și ADI sunt cei mai clari câștigători operaționali în raportările comparate. TI combină o afacere analogică de mari dimensiuni cu o absorbție incrementală excepțională. ADI crește mai rapid de la o bază diferită și generează o marjă brută mai ridicată, susținând opinia că expertiza specializată în semnale mixte rămâne valoroasă chiar și pe măsură ce capacitatea de producție se extinde. Niciuna dintre aceste observații nu demonstrează că TI câștigă cotă de piață de la ADI. Mixurile lor de produse și perioadele raportate diferă, iar ambele pot beneficia de același ciclu de reaprovizionare și cerere.
NXP este un concurent credibil în sistemele embedded și auto. Amploarea sa declarată în sectorul auto ilustrează de ce TI nu poate trata conectivitatea ca pe o extensie necontestată. Propunerea de achiziție a Silicon Labs poate lărgi portofoliul, însă pragul economic include capitalul utilizat, activitatea de integrare și timpul necesar pentru migrarea producției sau vânzarea încrucișată a proiectelor. Sinergiile anuale de producție și operaționale anunțate, de aproximativ 450 de milioane USD, în termen de trei ani de la finalizare, reprezintă un obiectiv al conducerii. Acestea nu ar trebui incluse în câștigurile curente și nici presupuse ca fiind disponibile din prima zi.
ST este compania relativ rămasă în urmă în ceea ce privește profitabilitatea brută actuală. Marja sa brută declarată de 34,8% este semnificativ sub cea a TI și ADI, în ciuda creșterii veniturilor. Acest lucru o face comparația operațională mai slabă în intervalele selectate, nu o dovadă că toate produsele sau investițiile sale viitoare sunt structural inferioare. O marjă brută mai mică poate reflecta mixul și gradul de utilizare, precum și presiunea concurențială. O afirmație privind pierderea permanentă a cotei de piață ar necesita dovezi care nu sunt disponibile aici.
TI este un beneficiar net al redresării actuale, deoarece infrastructura sa de producție instalată amplifică cererea incrementală. Avantajul strategic este cel mai puternic atunci când capacitatea fiabilă susține poziții de proiectare profitabile. Acesta se slăbește dacă capacitatea trebuie ocupată prin prețuri mai mici sau dacă clienții folosesc alternative de aprovizionare pentru a negocia eliminarea câștigurilor. Piața poate recompensa un avantaj competitiv în producție, însă randamentele pentru acționari impun, în cele din urmă, ca acest avantaj să genereze numerar după cheltuielile de înlocuire și extindere.
5. Riscuri principale
-
Reaprovizionarea se inversează. Dacă comenzile industriale încetinesc după normalizarea stocurilor clienților, livrările pot scădea mai rapid decât producția finală de echipamente. Un grad mai redus de încărcare ar distribui costurile fixe asupra unui număr mai mic de unități și ar comprima atât profitul, cât și conversia numerarului. Continuarea creșterii pozitive de la an la an nu ar invalida, prin ea însăși, acest risc.
-
Cheltuielile pentru fabrici cresc din nou. Dacă cererea necesită cheltuieli semnificativ mai mari pentru echipamente sau calificare, capex-ul poate absorbi numerarul eliberat acum de încetinirea investițiilor. O marjă operațională raportată mai mare ar putea atunci coexista cu un randament FCF dezamăgitor, excluzând stimulentele, slăbind argumentul de evaluare.
-
Sprijinul guvernamental este confundat cu capacitatea operațională recurentă. O reducere sau o întârziere a încasărilor directe și a utilizării creditelor fiscale ar diminua disponibilitatea de numerar raportată. Ajustarea analitică elimină deja beneficiile identificate, însă investitorii care evaluează compania pe baza cifrei nominale mai mari ar putea totuși reacționa la dispariția acestora.
-
Randamentele achiziției Connectivity sunt sub așteptări. Întârzierile de reglementare, cheltuielile de integrare, pierderea clienților sau sinergiile mai slabe ar putea amâna randamentele investiției propuse în Silicon Labs. Angajamentele de numerar și finanțare ar deveni mai împovărătoare în raport cu câștigurile obținute, limitând răscumpărările și flexibilitatea evaluării.
-
Concurența de preț erodează avantajul de producție. Dacă clienții solicită concesii sau capacitatea concurentă devine mai disponibilă, creșterea veniturilor ar putea să nu susțină marja brută. Efectul s-ar transmite de la preț și mix către economia fabricilor, câștiguri și multiplul premium.
-
Stocurile devin o povară. Dacă stocurile cresc în timp ce creșterea livrărilor încetinește, capitalul circulant poate consuma numerar chiar înainte de o deteriorare a contului de profit și pierdere. O ajustare ulterioară în jos a valorii sau o reducere a producției ar adăuga o a doua lovitură profitabilității. Punctul de plecare de 194 de zile justifică atenție, în pofida scăderii secvențiale a numărului de zile.
-
Multiplul premium se comprimă. La aproximativ 27x un ritm robust trimestrial al EPS, chiar și câștigurile neschimbate pot genera randamente slabe ale acțiunilor dacă investitorii solicită un randament mai ridicat al numerarului. Utilizatorii de contracte futures se confruntă cu efecte suplimentare de finanțare, bază și lichidare; scenariile fundamentale la nivel de acțiune nu modelează randamentele lor cu efect de levier.
6. Listă de verificare pentru monitorizare
Pragurile următoare sunt reguli de decizie pentru cercetare, nu obiective de management sau instrucțiuni de tranzacționare.
-
Venituri și EPS în T4: atingerea sau depășirea valorilor de 6,05 miliarde USD și 2,62 USD susține scenariul de durabilitate; rezultatele sub 5,80 miliarde USD sau 2,45 USD l-ar slăbi semnificativ. Analizați efectele fiscale înainte de a atribui o variație a EPS operațiunilor.
-
Marja brută și absorbția costurilor de producție: menținerea la aproximativ 64%, cu venituri stabile, susține progresul operațional structural. O scădere sub 60% fără o explicație temporară clară ar indica faptul că economia recentă a fost prea ciclică pentru a justifica o evaluare la o primă.
-
Cererea industrială și auto: creșterea pozitivă susținută, de la o perioadă la alta, în ambele segmente consolidează amploarea redresării. Două scăderi consecutive ale veniturilor industriale ar reprezenta un semnal de avertizare, chiar dacă veniturile din centrele de date rămân solide. Evitați impunerea unor estimări absolute inventate privind veniturile din IA.
-
Flux de numerar TTM fără stimulente: menținerea la cel puțin 6,8 miliarde USD, concomitent cu finanțarea operațiunilor planificate, susține nivelul de referință actual. O creștere peste 8 miliarde USD fără o nouă amânare a cheltuielilor de capital ar îmbunătăți argumentul investițional pentru acțiuni; o scădere sub 6 miliarde USD ar reduce marja de manevră pentru dividende și achiziții.
-
Stocuri: o scădere sub 180 de zile, cu niveluri stabile ale serviciilor, susține o absorbție reală. O creștere peste 210 zile, alături de venituri mai lente, ar semnala că livrările și calitatea fluxului de numerar diverg. Acestea sunt praguri orientative, nu norme valabile la nivelul întregului sector.
-
Alocarea capitalului: reevaluați acoperirea în raport cu povara anualizată a dividendelor de aproximativ 5,56 miliarde USD și finanțarea efectivă a achizițiilor. Un necesar combinat de distribuții și finanțare care depășește generarea recurentă de numerar ar slăbi teza privind prima, chiar și cu acreție contabilă.
-
Verificări ale companiilor comparabile și ale raportărilor: folosiți rezultatele ST programate pentru 29 octombrie pentru a testa amploarea redresării și următoarea raportare trimestrială a TI pentru a verifica capitalul de lucru, stimulentele și angajamentele aferente tranzacției. Nu este atribuită nicio dată neverificată de raportare TI pentru T4. Datele de înregistrare și plată a dividendului sunt 30 octombrie și 10 noiembrie.
Limite semnificative ale datelor
Prețul de referință este cel de la închiderea sesiunii obișnuite din 21 octombrie, anterioară publicării rezultatelor; acesta nu este reprezentativ pentru un echilibru post-rezultate pe deplin informat. Recalculați randamentele și comparațiile între scenarii dacă prețul acțiunii se modifică semnificativ. Capitalizarea de piață utilizează un număr aproximativ de acțiuni la finalul perioadei, în timp ce sensibilitățile EPS utilizează un număr de acțiuni diluate presupus în mod explicit. Nu sunt presupuse estimări consensuale actuale sau un formular 10-Q nepublicat pentru trimestrul 3.
A fost deschisă interfața de tranzacționare LBank TXNUSDT, iar controalele sale pentru contracte și ordine au fost observate alături de anunțurile oficiale privind listarea și programul de tranzacționare. Prețurile de marcare/indice și volumul nu au fost completate în răspunsul text neautentificat, astfel că acest raport nu verifică o cotație futures în timp real, lichiditatea sau executabilitatea ordinelor. Instrumentul derivat este separat de deținerea acțiunilor suport listate la Nasdaq; toate calculele de evaluare a acțiunilor utilizează prețul de referință independent al titlului. Interfețele AMDON și COSTON au fost, de asemenea, deschise înainte de selecția finală; ambele companii fuseseră deja analizate în ultimele 90 de zile, în timp ce acoperirea anterioară a TXN a fost la 23 iulie, cu 91 de zile calendaristice înainte.
7. Surse
-
-
-
-
Formularul 10-Q pentru Texas Instruments INC depus la 24.07.2026 (https://investor.ti.com/static-files/5ba0db09-a2a1-4227-bddd-5e979ff610ce) — Trimestru încheiat la 30 iunie 2026; textul oficial indexat pentru căutare a fost verificat; accesul direct la PDF a returnat 403. Utilizat pentru economia costurilor fixe și finanțarea achiziției, nu ca depunere pentru trimestrul III.
-
-
Texas Instruments va achiziționa Silicon Labs (https://investor.ti.com/news-releases/news-release-details/texas-instruments-acquire-silicon-labs) — 4 februarie 2026; termeni ai tranzacției și obiectiv de sinergie anunțate. Tranzacție propusă; nu este considerată finalizată.
-
Relații cu investitorii | TI.com (https://investor.ti.com/) — declararea dividendului din 15 octombrie și majorarea dividendului din 17 septembrie; verificat la 22 octombrie 2026.
-
-
-
Relații cu investitorii - STMicroelectronics (https://investors.st.com/) — Date oficiale esențiale pentru T2 2026: venituri de 3,49 miliarde USD, creștere de 26%, marjă brută de 34,8%; textul indexului de căutare a fost verificat; pagina principală directă a returnat 403.
-
-
Prețuri istorice TXN | ChartExchange (https://chartexchange.com/symbol/nasdaq-txn/historical/) — Preț de închidere de referință în sesiunea obișnuită din 21 octombrie 2026: 284,65 USD; sursă secundară de prețuri. Nu se presupune niciun preț de execuție după program sau estimare de consens.
-
Tranzacționare futures TXNUSDT | LBank Futures (https://www.lbank.com/futures/txnusdt) — Deschis cu cititorul web și HTTP din linia de comandă pe 22 octombrie; interfața TXNUSDT Perp, registrul de ordine, controalele izolat/cross și Open Long/Open Short sunt prezente. Prețurile live mark/index și volumul nu au fost disponibile; nu este verificată nicio cotație live pentru futures sau lichiditate executabilă.
-
-
-
Tranzacționare spot AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — Interfață candidată deschisă pe 22 octombrie prin cititor web și HTTP direct; cotație și rulaj nenule ale tokenului, interfață de cumpărare/vânzare. AMD este exclusă de regula de acoperire de 90 de zile.
-
-
Tranzacționare spot COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — Interfața candidatului a fost deschisă la 22 octombrie; cotație și volum de tranzacționare nenule pentru token, interfață de cumpărare/vânzare. COST este exclus conform regulii de acoperire de 90 de zile.
-



 Transfer