Autor: LBank Research Analist: Ludo
Declinare de responsabilitate: Acest raport este compilat și analizat pe baza informațiilor disponibile public și este destinat exclusiv partajării de informații și discuțiilor de cercetare. Nu constituie sfaturi de investiții, o recomandare de valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările consensuale discutate în acest document se pot schimba în timp. Cititorii ar trebui să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
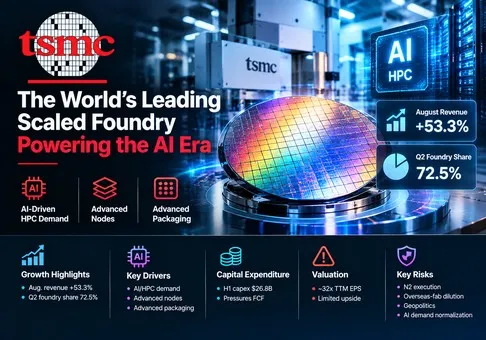
Perspectivă generală: Taiwan Semiconductor Manufacturing Company Limited este turnătoria la scară de cea mai înaltă calitate din industria semiconductorilor, însă titlurile ADR ale TSM listate la NYSE sunt evaluate pe deplin, cu un raport risc-recompensă asimetric negativ, la aproximativ 32 de ori valoarea EPS TTM calculată mecanic. Veniturile din august și o cotă de piață de 72,5% pe segmentul de turnătorie în T2 confirmă faptul că avantajul competitiv se extinde; variabila decisivă este dacă tehnologia N2, ambalarea avansată și capacitățile din străinătate pot conserva marjele și conversia numerarului, având în vedere că piața integrează deja în preț o supremație durabilă.
-
Veniturile din august validează un motor de creștere excepțional. Veniturile neauditate din luna august au atins un nivel record de 514,81 miliarde NTD, în creștere cu 53,3% de la an la an, în timp ce veniturile pentru perioada ianuarie-august au crescut cu 39,3%, ajungând la 3,387 trilioane NTD. Aceasta nu este o creștere bruscă determinată de un singur produs: în T2, segmentul HPC a reprezentat 66% din venituri, cel de smartphone-uri 22%, iar tehnologiile de 7 nm și sub această valoare au reprezentat 77% din veniturile din plăcuțe de siliciu. Implicația investițională este că acceleratoarele de IA, XPU-urile personalizate, procesoarele (CPU), circuitele integrate pentru rețele și smartphone-urile premium consolidează același fond de capacități de vârf.
-
TSMC câștigă cotă de piață atât în ceea ce privește volumul, cât și valoarea. Livrările de plăcuțe de siliciu din T2 au crescut cu 16,6% de la an la an, veniturile au crescut cu 36,0%, iar marja brută s-a extins cu 9,1 puncte procentuale, ajungând la 67,7%. Prin urmare, veniturile au crescut de aproximativ două ori mai rapid decât volumul livrărilor, ceea ce demonstrează un mix de noduri mai valoros, stabilirea prețurilor și gradul de utilizare. TrendForce estimează că TSMC a captat 72,5% din veniturile primelor zece turnătorii de semiconductori în T2, în creștere de la 70,2% cu un an în urmă, în timp ce Samsung Foundry a deținut doar 5,9%. Avantajul competitiv generează un efect de levier operațional măsurabil, mai degrabă decât o simplă narațiune tehnologică.
-
Calitatea profitului este solidă, dar FCF devine o constrângere. Fluxul de numerar operațional din T2 a fost de 783,36 miliarde NTD, iar FCF a fost de 287,36 miliarde NTD, după un CAPEX de 496,00 miliarde NTD. FCF a crescut cu 43,8% de la an la an, dar a scăzut cu 17,5% comparativ cu trimestrul precedent, deoarece CAPEX-ul a crescut mai rapid decât generarea de numerar. CAPEX-ul din S1 a atins 26,8 miliarde USD, față de estimările pentru întregul an de 52–56 miliarde USD. TSMC își poate autofinanța extinderea și a deținut rezerve nete de numerar de 2,486 trilioane NTD, totuși fiecare fabrică suplimentară consumă acum mai mult din avantajul profitabilității înainte de a ajunge la acționari.
-
Prețul acțiunilor reflectă deja dominanța susținută a categoriei. La închiderea din 11 septembrie, la valoarea de 433,19 USD și cu aproximativ 5,186 miliarde de acțiuni echivalente ADR, valoarea capitalului propriu este de aproximativ 2,25 trilioane USD. EPS-ul diluat TTM calculat mecanic este de aproximativ 13,53 USD per ADR, implicând de 32,0 ori câștigurile TTM. Anualizarea FCF pe H1 generează aproximativ 40,2 miliarde USD și un randament FCF de 1,8%. O creștere a acțiunilor de 42,6% de la începutul anului și o creștere de 67% pe un an lasă puțin loc pentru o încetinire ciclică obișnuită, chiar dacă afacerea în sine merită o primă.
-
Teza este pozitivă în privința companiei și prudentă în privința acțiunilor, cu condiții explicite de inversare. Îngrijorarea privind evaluarea s-ar atenua dacă veniturile din T3 se situează aproape de mijlocul estimărilor de 45,2 miliarde USD, veniturile din septembrie depășesc 464 miliarde NTD, marja brută rămâne la sau peste 66%, iar FCF-ul anualizat crește peste 50 miliarde USD fără o altă majorare a capex-ului. Aceasta s-ar înrăutăți dacă utilizarea nodurilor avansate scade, marja brută coboară sub 64%, zilele de stoc rămân peste 90 sau ADR-ul rămâne la peste 30 de ori EPS-ul TTM în timp ce creșterea decelerează sub 25%.
Lanțul de la indicatorii operaționali la evaluare este reproductibil. Veniturile din iulie și august au totalizat 982,39 miliarde NTD. Atingerea punctului mediu al veniturilor pentru T3, de 45,2 miliarde USD, conform ipotezei managementului de 32 NTD per USD, necesită aproximativ 1,446 trilioane NTD, lăsând aproximativ 464,0 miliarde NTD pentru septembrie. Aceasta ar însemna cu 9,9% sub nivelul record din august, dar ar fi totuși suficient pentru a atinge estimările. Aplicarea punctului mediu al marjei operaționale de 57% generează un profit operațional trimestrial de aproximativ 824,4 miliarde NTD. Prin urmare, raportarea din august susține trimestrul prognozat; întrebarea legată de evaluare este dacă acest ritm actual se poate capitaliza suficient de mult timp pentru a justifica un multiplu de aproximativ 32 de ori al câștigurilor istorice și un randament anualizat al FCF de sub 2%.
2. Prezentare generală a companiei, structura activității și indicatorii operaționali cheie
TSMC este o turnătorie de semiconductori dedicată: clienții proiectează cipuri, iar TSMC le fabrică utilizând tehnologii de proces, sisteme de fabrică, facilitarea proiectării și soluții de capsulare din ce în ce mai avansate. Aceasta nu concurează cu majoritatea clienților prin vânzarea de procesoare de marcă. Această neutralitate, combinată cu leadershipul tehnologic și randamentul de producție, le permite clienților, cum ar fi proiectanții de cipuri fabless și companiile de sisteme, să încredințeze cele mai valoroase proiecte ale lor către TSMC. Fabricarea plachetelor a generat aproximativ 86% din veniturile din 2025; capsularea și testarea, realizarea de măști, serviciile de proiectare și redevențele au generat restul.
Compania generează venituri prin intermediul volumului de plachete, al stabilirii prețurilor pentru nodurile de proces, al mixului de produse, al utilizării capacității și al serviciilor conexe. Nodurile de ultimă generație implică costuri mari de dezvoltare și echipamente, dar permit, de asemenea, prețuri mai bune și atrag aplicațiile cu cea mai rapidă creștere. Capsularea avansată, cum ar fi CoWoS și 3DFabric®, adaugă valoare după fabricarea plachetelor și poate consolida cererea de tip front-end, deoarece acceleratoarele de IA necesită calcul, memorie și interconectare integrate. În general, clienții plasează comenzile de producție mai aproape de momentul fabricării, deși unii plătesc avansuri temporare pentru a-și rezerva capacitatea.
TSMC raportează mixul de platforme în loc de segmente operaționale separate. HPC determină acum dinamica economică. În T2, acesta a reprezentat 66% din venituri și a crescut cu 20% în ritm trimestrial, în timp ce veniturile din segmentul smartphone-urilor au scăzut cu 4% în ritm trimestrial și au reprezentat 22%. Diviziile Automotive, IoT și DCE oferă diversificare, dar sunt prea mici pentru a compensa o corecție pe piața AI. Din punct de vedere geografic, clienții cu sediul în America de Nord au generat 78% din veniturile din T2, ceea ce aliniază compania cu cea mai puternică cerere de AI, dar concentrează, de asemenea, expunerea comercială și politică.
|
Platformă / serviciu
|
Mixul de venituri din T2 2026
|
Variație trimestrială
|
Produse, clienți și aspecte economice
|
Perspectivă de cercetare
|
|
HPC
|
66%
|
în creștere cu 20%
|
Acceleratori AI, unități XPU personalizate, procesoare (CPU), semiconductori de rețea și pentru centre de date; nodurile de top și tehnologiile avansate de încapsulare generează valoare.
|
Sursa principală de creștere și profit; dimensiunea sa face din TSMC cel mai important furnizor pentru arhitecturile AI concurente.
|
|
Smartphone
|
22%
|
în scădere cu 4%
|
Procesoare de aplicații, modemuri și semiconductori de conectivitate pentru dispozitive mobile premium, concentrate în fazele sezoniere de accelerare a producției pentru modelele de vârf.
|
Încă o ancoră importantă de utilizare, dar structural mai puțin importantă decât HPC și sensibilă la accesibilitatea financiară pentru consumatori.
|
|
IoT
|
5%
|
în creștere cu 4%
|
Controllere pentru dispozitive conectate, procesoare edge și cipuri specializate pentru o bază largă de clienți.
|
Diversificare utilă, cu o putere mai mică de stabilire a prețurilor și o contribuție modestă la nivel de grup.
|
|
Automotive
|
4%
|
în creștere cu 15%
|
ADAS, infotainment, microcontrolere și dispozitive de putere cu cicluri lungi de calificare.
|
O afacere în curs de recuperare, stabilă, dar prea mică pentru a impulsiona câștigurile pe termen scurt ale grupului.
|
|
DCE și altele
|
3%
|
în creștere cu aproximativ 5%
|
Electronice de consum plus capsulare, testare, măști, servicii de proiectare și redevențe care nu sunt incluse în platformele principale.
|
Sprijin strategic; capsularea avansată contează mai mult decât sugerează mixul rezidual raportat.
|
Notă: Mixul de platforme și modificările secvențiale reprezintă informații raportate de companie. DCE înseamnă Digital Consumer Electronics. TSMC nu dezvăluie marjele operaționale la nivel de platformă.
Mixul de tehnologii de proces explică de ce veniturile depășesc volumul unităților livrate. N2 a contribuit cu 3% la veniturile din plachete în T2, în primul său trimestru raportat, N3 a contribuit cu 30%, N5 cu 33% și N7 cu 11%. Mixul combinat de noduri avansate de 77% a fost cu trei puncte procentuale peste T2 2025. Tranziția clienților către noduri mai mici crește ASP și creează o cerere mai mare pentru design enablement și încapsulare, însă costurile inițiale de extindere a producției reduc marjele înainte ca randamentul să se maturizeze.
Cel mai valoros activ nu este o singură fabrică. Este sistemul repetabil care conectează cercetarea și dezvoltarea de proces, kiturile de design pentru clienți, învățarea privind randamentul, achizițiile la scară și execuția de încredere. Cea mai importantă constrângere este intensitatea capitalului: TSMC trebuie să aloce echipamente cu ani de zile înainte de a obține venituri, în timp ce diversificarea globală face ca fabricile aflate în stadii incipiente să fie structural mai puțin profitabile decât capacitatea matură din Taiwan.
Indicatori operaționali principali și modificări
Factorul declanșator imediat este raportul lunar din 10 septembrie. Veniturile din august au fost de 514,81 miliarde NTD, cu 10,1% peste cele din iulie și cu 53,3% peste cele din anul precedent. Primele opt luni au atins 3,387 trilioane NTD, în creștere cu 39,3%. Rezultatul a urmat veniturilor din T2 situate la limita superioară a estimărilor și susține valoarea medie pentru T3, fără a fi nevoie de un alt record lunar.
|
Indicator / eveniment
|
Ultima valoare
|
Comparație
|
Bază
|
Semnificație pentru investiții
|
|
Venituri din august
|
514,81 miliarde NTD
|
creștere de 53,3% YoY; creștere de 10,1% MoM
|
Venituri lunare consolidate TIFRS neauditate
|
O lună record confirmă faptul că AI și creșterile sezoniere ale producției de smartphone-uri ocupă capacitatea de vârf.
|
|
Venituri ianuarie–august
|
3,387 trilioane NTD
|
creștere de 39,3% YoY
|
Venituri lunare cumulate neauditate
|
Creșterea este aproape de prognoza conducerii de puțin peste 40% în USD pentru întregul an, în ciuda diferențelor de curs valutar.
|
|
Venituri T2
|
40,20 miliarde USD
|
creștere de 33,7% YoY; creștere de 12,0% QoQ
|
TIFRS; conversie USD realizată de companie
|
Au atins limita superioară a estimărilor și au stabilit o bază ridicată pentru T3.
|
|
Marjă brută / operațională
|
67,7% / 60,3%
|
creștere de 9,1 / 10,7 puncte YoY
|
Raportare consolidată a companiei
|
Prețurile, mixul și gradul de utilizare au compensat cu prisosință diluția fabricilor din străinătate în T2.
|
|
Mix N2 / N3 / N5 / N7
|
3% / 30% / 33% / 11%
|
77% cumulat
|
Ponderea din veniturile din plachete de siliciu
|
Nodurile de vârf reprezintă sursa principală a avantajului privind ASP, cota de piață și marja.
|
|
T2 OCF / capex / FCF
|
783,36 / 496,00 / 287,36 miliarde NTD
|
FCF în creștere cu 43,8% YoY; în scădere cu 17,5% QoQ
|
FCF este egal cu OCF minus capex
|
Generarea de numerar este excelentă, dar accelerarea investițiilor absoarbe o parte tot mai mare din aceasta.
|
|
Estimări pentru T3
|
44,6–45,8 miliarde USD
|
cu 11%–14% peste T2
|
Presupune 32 NTD pentru 1 USD
|
Rezultatele din iulie și august implică venituri pentru septembrie de aproape 464 de miliarde NTD la mijlocul intervalului.
|
Notă: Creșterea MoM este calculată pe baza cifrelor lunare ale companiei. Intervalul secvențial pentru T3 este calculat în raport cu veniturile din T2 de 40,20 miliarde USD. Comparațiile în puncte procentuale utilizează informațiile nerotunjite furnizate de companie.
Profitul net raportat pentru T2 a crescut cu 77,4%, însă câștigurile de 63,20 miliarde NTD din cedarea și evaluarea la valoarea de piață a acțiunilor VIS au umflat veniturile non-operaționale. Profitul operațional a crescut totuși cu 65,4%, astfel încât rezultatul de bază a fost solid chiar și după excluderea acestui câștig. Schimbarea prospectivă mai importantă este marja: conducerea preconizează că accelerarea producției N2 va dilua marja brută din a doua jumătate a anului cu trei până la patru puncte procentuale, iar fabricile din străinătate vor dilua marja brută cu două până la trei puncte inițial, extinzându-se ulterior la trei până la patru puncte.
Zilele de stocare au crescut de la 76 la 87 de la an la an, în principal din cauza accelerării producției N2, în timp ce zilele de încasare a creanțelor au crescut de la 23 la 29. Aceste creșteri sunt gestionabile pe lângă o creștere a veniturilor de 36% și un numerar net de 2,486 trilioane NTD, dar ele identifică locul unde ar apărea prima dată o schimbare de tendință spre supraofertă. Veniturile lunare solide susțin în prezent ideea că acumularea de stocuri este productivă, nu speculativă.
3. Calitate fundamentală
|
Indicator
|
2023
|
2024
|
2025
|
S1 2026
|
Opinie cercetare
|
|
Venituri
|
2,162 trilioane NTD
|
2,894 trilioane NTD
|
3,809 trilioane NTD
|
NTD 2,404 trilioane
|
Creșterea s-a accelerat de la 33,9% în 2024 la 31,6% în 2025 și 35,6% în S1 2026.
|
|
Marja brută
|
54,4%
|
56,1%
|
59,9%
|
67,0%
|
Mixul de noduri, gradul de utilizare și prețurile au generat o dinamică economică incrementală excepțională.
|
|
Marja operațională
|
42,6%
|
45,7%
|
50,8%
|
59,3%
|
Levierul operațional este cea mai clară dovadă a faptului că TSMC captează fondul de profit din IA.
|
|
Profitul net atribuibil societății-mamă
|
NTD 851,74 miliarde
|
NTD 1,158 trilioane
|
NTD 1,698 trilioane
|
NTD 1,279 trilioane
|
Creșterea de 68,3% în S1 include un câștig VIS în T2, dar rămâne în continuare semnificativ în urma calității profitului operațional.
|
|
Fluxul de numerar operațional
|
NTD 1,242 trilioane
|
NTD 1,826 trilioane
|
NTD 2,275 trilioane
|
NTD 1,482 trilioane
|
Generarea de numerar scalează odată cu câștigurile, în ciuda nevoilor mai mari de capital de lucru.
|
|
Capex / FCF
|
NTD 949,82 / 292,15 miliarde
|
NTD 956,01 / 870,17 miliarde
|
NTD 1,272 / 1,003 trilioane
|
NTD 846,77 / 635,58 miliarde
|
FCF rămâne pozitiv, dar intensitatea capex în S1 a crescut la 35,2% din venituri.
|
|
Numerar și titluri de valoare negociabile / datorii purtătoare de dobândă
|
Neafișat
|
NTD 2,422 trilioane / neafișat
|
NTD 3,069 / 1,033 trilioane
|
NTD 3,518 / 1,032 trilioane
|
Bilanțul cu numerar net oferă o protecție strategică și ciclică substanțială.
|
Notă: Datele anuale utilizează TIFRS, conform raportării din Formularul 20-F pe 2025. S1 2026 este neauditat. FCF este egal cu fluxul de numerar operațional minus cheltuielile de capital. Numerarul, valorile mobiliare și datoriile pentru S1 sunt solduri la 30 iunie, nu fluxuri aferente perioadei.
Creștere și marje. Calitatea fundamentală este excepțională. Din 2023 până în 2025, veniturile au crescut cu 76%, marja operațională s-a extins cu 8,2 puncte procentuale, iar profitul net atribuibil societății-mamă aproape s-a dublat. S1 2026 a crescut marja operațională cu încă 8,5 puncte de la an la an. Aceasta este combinația pe care investitorii o doresc de la un activ rar: volum puternic, valoare în creștere per wafer și efect de levier operațional.
Fluxul de numerar și cheltuielile de capital. Conversia numerarului este bună în termeni absoluți, dar mai slabă decât sugerează marja contabilă. OCF din S1 a reprezentat 61,6% din venituri, în timp ce capex a consumat 35,2%, lăsând FCF la 26,4% din venituri. Anualizarea FCF din S1 oferă aproximativ 1,271 trilioane NTD, sau 40,2 miliarde USD la un curs de 31,6 NTD per USD. Raportat la o valoare a capitalurilor proprii de aproape 2,25 trilioane USD, randamentul implicit este de doar 1,8%. Investitorii plătesc pentru randamentele viitoare ale capacității de producție înainte ca acele unități de producție să își aducă pe deplin contribuția.
Bilanțul contabil și alocarea capitalului. În iunie, numerarul și valorile mobiliare au depășit datoria purtătoare de dobândă cu 2,486 trilioane NTD. Compania poate finanța din activitatea operațională programul de capex estimat la 52-56 miliarde USD și, în același timp, să plătească dividende. Spre deosebire de turnătoriile de semiconductori mai slabe, TSMC nu are nevoie de capital extern pentru a valida un nou nod tehnologic. Prin urmare, alocarea capitalului este solidă din punct de vedere strategic, însă rata minimă de rentabilitate integrată în prețul acțiunii este exigentă.
Concluzie fundamentală. Afacerea este foarte puternică. Singura cea mai importantă variabilă este randamentul numerarului pentru N2, capsularea avansată și fabricile din străinătate: creșterea veniturilor trebuie să rămână suficient de mare încât randamentul inițial și diluarea cauzată de locație să nu coboare marja brută sub valoarea de 65% sau să blocheze randamentul FCF sub 2%.
4. Industria și peisajul competitiv
Industria relevantă este cea a turnătoriilor comerciale de plachete de siliciu, nu întreaga piață a semiconductorilor. Comparările cotelor de piață din venituri includ vânzările turnătoriilor externe și pot diferi în ceea ce privește tratamentul capsulării, al plachetelor interne și al monedei. Cadrul TrendForce privind veniturile primelor zece turnătorii este cel mai apropiat numitor comun actual; raportările oficiale ale companiilor oferă date mai sigure privind marjele și capitalul. Avantajul TSMC este cel mai pronunțat în tehnologia logică de vârf și capsularea avansată, în timp ce UMC și GlobalFoundries se concentrează mai mult pe tehnologii mature și specializate. Intel își dezvoltă o divizie de turnătorie externă, dar produce în continuare în principal pentru propriile grupuri de produse.
|
Dimensiunea competitivă
|
Poziția verificabilă a TSMC
|
Indicator proxy de scală și limitare
|
Competitori principali / alternative
|
Implicații asupra creșterii și evaluării
|
|
Scara activității de foundry
|
TrendForce estimează 72,5% din veniturile din segmentul foundry ale primelor zece companii în T2.
|
Cotă de piață din venituri, nu volum de plăci de siliciu (wafers) sau cotă de capacitate a nodurilor de ultimă generație.
|
Samsung Foundry, SMIC, UMC, GlobalFoundries și Intel Foundry.
|
Scara distribuie R&D și învățarea echipamentelor pe cea mai largă bază de cerere.
|
|
Noduri de ultimă generație
|
N2 a intrat în producția de masă în 2025 și a contribuit cu 3% la veniturile din plăci de siliciu în T2 2026; N3 a contribuit cu 30%.
|
Mixul de venituri nu dezvăluie capacitatea absolută sau randamentele clienților.
|
Samsung SF2 și Intel 18A; clienții pot amâna migrările sau pot utiliza noduri mai vechi.
|
Creșterile rapide de producție reușite susțin ASP-ul și securizează proiectele de generație următoare.
|
|
Capsulare avansată
|
CoWoS și 3DFabric® corelează cererea de acceleratoare, HBM și interconectare cu plăcile de siliciu (wafers) front-end.
|
TSMC nu dezvăluie separat veniturile sau marja trimestrială din capsulare.
|
Ofertele integrate ale Samsung, Intel EMIB/Foveros, furnizorii OSAT și alternativele concepute de clienți.
|
Încapsularea extinde cota de portofel, dar adaugă un alt blocaj de capacitate.
|
|
Încrederea clienților și ecosistemul
|
Neutralitatea ca turnătorie dedicată, facilitarea designului OIP, suportul extins pentru IP și EDA și execuția multi-nod.
|
Primii zece clienți au reprezentat 78% din veniturile pe 2025; cei mai mari doi au reprezentat 19% și 17%.
|
Samsung și Intel combină operațiunile de produs și de turnătorie; concurenții pe noduri mature concurează pe cost și disponibilitate.
|
Neutralitatea susține cota de piață, în timp ce concentrarea amplifică orice ciclu al clienților mari.
|
|
Capacitatea globală și costurile
|
Scara din Taiwan plus extinderea în Arizona, Japonia și Europa; 13 fabrici de vârf și de încapsulare planificate în Taiwan pe parcursul mai multor ani.
|
Se preconizează că accelerarea producției în străinătate va dilua marja brută cu două până la patru puncte, în funcție de etapă.
|
Capacități subvenționate în SUA, Coreea, China, Japonia și Europa.
|
Reziliența geografică se îmbunătățește, dar costul structural crește, iar execuția devine mai dificilă.
|
|
Companie / afacere
|
Cea mai recentă perioadă comparabilă
|
Venituri / scară
|
Creștere / marjă
|
Contextul producției și al capitalului
|
Concluzie competitivă
|
|
TSMC
|
T2 2026
|
40,20 miliarde USD; cotă de 72,5% pe segmentul de turnătorie
|
creștere de 33,7% YoY a veniturilor; marjă brută de 67,7%
|
capex de 26,8 miliarde USD în S1; N2 la 3% și nodurile avansate la 77% din veniturile din plachete.
|
Câștigătorul clar: crește mai rapid decât piața, în timp ce își extinde marjele și cota.
|
|
Samsung Foundry
|
T2 2026
|
Aproximativ 3,26 miliarde USD; cotă de 5,9% pe segmentul de turnătorie
|
creștere de 1,8% QoQ; marja nu este dezvăluită separat
|
Accelerarea producției de produse mobile de 2nm din a doua generație și de produse 4nm LPU și base-die; vizând o creștere de două cifre în S2.
|
Un competitor tehnologic, dar care pierde cotă relativă de venituri în ciuda câștigurilor îmbunătățite ale turnătoriei.
|
|
Intel Foundry
|
T2 2026
|
venituri pe segment de 5,77 miliarde USD; 0,29 miliarde USD externe
|
creștere de 31% YoY; marjă operațională negativă de 36%
|
Intel 18A-P a intrat în producție de risc; cea mai mare parte a activității din segment rămâne internă, iar pierderea din T2 a fost de 2,09 miliarde USD.
|
Progresul procesului este real, dar scara externă și aspectele economice rămân mult în urma TSMC.
|
|
UMC
|
T2 2026
|
venituri de 2,18 miliarde USD
|
creștere de 17,0% YoY; marjă brută de 32,5%
|
grad de utilizare de 85%; segmentul de 22/28 nm a reprezentat 37% din venituri; capex-ul pentru 2026 a fost majorat la 2,0 miliarde USD.
|
Un câștigător pe segmentul nodurilor mature, cu un grad de utilizare în creștere, dar nu un substitut direct pentru tehnologiile de vârf.
|
|
GlobalFoundries
|
T2 2026
|
venituri de 1,79 miliarde USD
|
creștere de 6% de la an la an; marjă brută de 28,3%
|
Producție specializată și regională; OCF în T2 a fost de 405 milioane USD, iar FCF-ul ajustat a fost negativ, de 3 milioane USD.
|
Expunere profitabilă pe segmentul specializat, dar creșterea și rentabilitatea numerarului sunt în urma modelului TSMC, stimulat de IA.
|
Notă: Perioadele și definițiile diferă. Veniturile și cota de piață ale Samsung Foundry sunt estimări TrendForce; Samsung nu publică un cont de profit și pierdere separat pentru activitatea de foundry. Intel Foundry include 5,48 miliarde USD reprezentând eliminări inter-segment și nu este comparabil cu vânzările comerciale. UMC și GlobalFoundries se concentrează pe mixuri diferite de noduri. Marja brută a TSMC este consolidată și nu doar pentru activitatea de foundry, deoarece compania este, în mod predominant, o turnătorie de semiconductori (foundry).
TSMC este câștigătorul decisiv. Veniturile sale din T2 au fost de peste 12 ori mai mari decât veniturile estimate ale Samsung Foundry, în timp ce cota de piață a crescut, iar marjele s-au extins. Samsung înregistrează progrese tehnice și comerciale în ceea ce privește tehnologia de 2 nm și matrițele de bază HBM, dar o cotă de piață de 5,9% arată că acest progres nu a schimbat încă economia industriei. Etapele de referință 18A ale Intel contează din punct de vedere strategic, totuși doar 293 de milioane USD din veniturile Foundry din T2 au fost externe, iar segmentul a înregistrat o pierdere de 2,09 miliarde USD. Modelul comercial neutru al TSMC, portofoliul larg de clienți și sistemul matur de randament rămân substanțial în avans.
UMC câștigă, de asemenea, pe segmentul nodurilor mature: o rată de utilizare de 85%, o creștere de 17% și capex-ul mai mare arată o îmbunătățire a cererii. GlobalFoundries este profitabilă și relevantă din punct de vedere strategic pentru aprovizionarea specializată și regională. Niciuna nu reprezintă un substitut pe scară largă pentru capacitatea de vârf a TSMC. Prin urmare, fondul de profit al pieței de turnătorie devine și mai concentrat, chiar dacă numeroase guverne subvenționează capacitatea locală.
TSMC este un beneficiar net al cheltuielilor pentru infrastructura AI, deoarece aproape fiecare accelerator major și arhitectură de calcul personalizată pot deveni clienți. Riscul este ca dominanța să creeze atât presiuni de evaluare, cât și de politică: clienții vor finanța alternative, guvernele vor cere diversificare geografică, iar investitorii vor capitaliza marjele maxime ca și cum ar fi permanente.
5. Riscuri cheie
-
Normalizarea cererii de AI. Dacă furnizorii de cloud încetinesc implementarea acceleratoarelor sau a cipurilor de siliciu personalizate și creșterea HPC scade sub 20%, utilizarea tehnologiilor de vârf (leading-edge) ar scădea. Creșterea veniturilor s-ar încetini mai rapid decât amortizarea, comprimând marja brută și multiplul de evaluare premium.
-
Accelerarea producției N2 și riscul de randament. N2 a reprezentat 3% din veniturile din plăcuțe de siliciu (wafe) în T2 și se preconizează că va dilua marja brută din a doua jumătate a anului cu trei-patru puncte. Dacă îmbunătățirea randamentului durează mai mult sau designurile clienților întârzie, stocurile și amortizarea ar crește înaintea veniturilor, împingând marja brută sub nivelul prognozat de aproximativ 65%.
-
Aspectele economice ale fabricilor din străinătate. TSMC se așteaptă ca extinderea capacităților din străinătate să dilueze marja brută cu două până la trei puncte procentuale inițial și cu trei până la patru puncte ulterior. Dezavantajele legate de forța de muncă, construcții, furnizori și gradul de utilizare ar putea amplifica această diluare, reducând randamentul în numerar al proiectelor din Arizona, Japonia și Europa.
-
Concentrarea clienților. Cei mai mari zece clienți au generat 78% din veniturile din 2025; cei mai mari doi au generat 19% și 17%. O întârziere a unui produs, o decizie de internalizare, o corecție a stocurilor sau o schimbare a puterii de negociere la un client de top ar afecta gradul de utilizare și mixul de produse înainte ca cererea generală de semiconductori să se modifice.
-
Expunerea geopolitică și comercială. Cea mai mare parte a producției avansate și a managementului rămân în Taiwan, în timp ce 78% din veniturile din T2 au provenit de la clienți cu sediul în America de Nord. Un conflict, o blocadă, sancțiunile, controalele la export sau restricțiile impuse clienților pe criterii politice ar putea întrerupe producția sau ar putea reduce multiplul de evaluare, chiar și fără o scădere imediată a câștigurilor.
-
Competiția și apelarea clienților la surse secundare de aprovizionare. Samsung și Intel pot accepta randamente mai scăzute pe termen scurt pentru a stabili ecosisteme de 2nm sau 18A. Dacă oricare dintre ele obține un randament competitiv și o scară externă, clienții ar putea muta proiectele marginale pentru reziliență, slăbind puterea de stabilire a prețurilor și cota de piață ale TSMC.
-
Intensitatea capitalului și comprimarea FCF. Capex-ul din S1 a consumat 35,2% din venituri. Dacă capex-ul anual depășește 56 de miliarde USD în timp ce FCF-ul anualizat rămâne sub 40 de miliarde USD, randamentul actual al FCF de sub 2% ar deveni o caracteristică structurală, mai degrabă decât un efect temporar de ramp-up.
-
Comprimarea evaluării. La aproximativ 32 de ori EPS TTM după un randament puternic pe 12 luni, ADR-ul necesită o creștere și marje susținute. O decelerare sub 25%, o marjă brută sub 64% sau o creștere generală a ratelor de actualizare a capitalurilor proprii ar putea determina o comprimare a multiplilor, chiar dacă TSMC rămâne liderul industriei.
6. Listă de verificare pentru monitorizare
-
Veniturile din septembrie: 464 de miliarde NTD sau mai mult ar susține punctul de mijloc al estimărilor pentru T3; sub 440 de miliarde NTD ar implica o finalizare aproape de limita inferioară, cu excepția cazului în care evoluția valutară ajută.
-
Veniturile și marjele din T3: veniturile de aproape sau de peste 45,2 miliarde USD și marja brută de cel puțin 66% consolidează teza. O marjă brută sub 64% ar indica o diluare mai mare a N2 sau o diluare în străinătate.
-
Creșterea lunară: creșterea susținută de la an la an de peste 30% confirmă faptul că cererea de AI compensează slăbiciunea segmentului de consum. O scădere sub 20% timp de două luni consecutive ar semnala o normalizare.
-
Mixul și randamentul N2: ponderea N2 în venituri care crește peste 5%, cu o marjă brută menținută în zona de 65%, ar arăta o accelerare sănătoasă. O pondere în creștere cu o marjă sub 64% ar slăbi viabilitatea economică.
-
Mixul și creșterea HPC: menținerea HPC la peste 65% din venituri și o creștere secvențială de cel puțin 15% ar consolida rolul TSMC ca principal blocaj pentru întregul sector AI.
-
Stocurile și creanțele: revenirea numărului de zile de stoc sub 85 și a numărului de zile de încasare a creanțelor sub 28 ar îmbunătăți calitatea fluxului de numerar. Un nivel al stocurilor de peste 90 de zile, alături de vânzări lunare mai slabe, ar reprezenta un semnal de alarmă.
-
Capex și FCF: un capex pentru întregul an de 52–56 de miliarde USD și un FCF anualizat de peste 50 de miliarde USD ar susține evaluarea. Un FCF sub 40 de miliarde USD, însoțit de un capex mai mare, ar slăbi-o.
-
Cota foundry: o cotă TrendForce de cel puțin 72% confirmă poziția de lider; o scădere sub 70%, combinată cu câștiguri externe ale Samsung sau Intel, ar pune sub semnul întrebării narațiunea avantajului competitiv (moat).
-
Indicatorii economici ai concurenților: urmăriți semnalele separate de profitabilitate ale Samsung Foundry, veniturile externe și pierderile operaționale ale Intel Foundry, gradul de utilizare al UMC și marja brută a GlobalFoundries. TSMC ar trebui să continue să crească mai rapid, având un avantaj de cel puțin 30 de puncte procentuale al marjei brute față de concurenții pe noduri mature.
-
Evaluare: un multiplu istoric (trailing) sub 27 de ori, în condițiile unui impuls operațional neschimbat, ar îmbunătăți raportul risc-recompensă. Un multiplu de peste 32 de ori, în timp ce creșterea încetinește sub 30%, ar face ca acțiunea să depindă tot mai mult de expansiunea multiplului.
7. Surse