Autor: LBank Research Analist: Ludo
Declinare de responsabilitate: Acest raport este compilat și analizat pe baza informațiilor disponibile public și este destinat exclusiv partajării de informații și discuțiilor de cercetare. Nu constituie un sfat de investiții, o recomandare de valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările consensului discutate în acest document se pot schimba în timp. Cititorii ar trebui să verifice în mod independent datele și să ia propriile decizii.
1. Concluzia principală
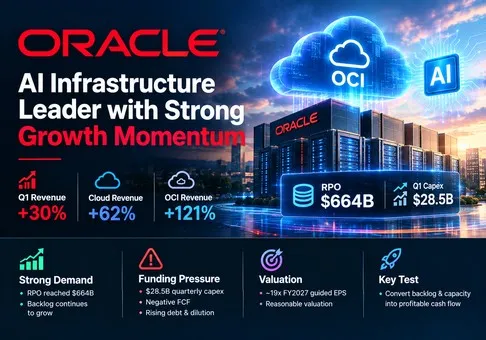
Perspectivă generală: Oracle este acum o companie de infrastructură AI cu creștere rapidă, asociată unei francize durabile de baze de date și aplicații, iar acțiunile par evaluate rezonabil, cu o tendință pozitivă risc-recompensă după resetarea la aproximativ 19 ori valoarea EPS non-GAAP estimată pentru AF2027. Variabila decisivă nu este cererea — veniturile OCI din T1 AF2027 au crescut cu 121% — ci dacă finanțarea din partea clienților, gradul de utilizare și profitul operațional pot ține pasul cu un program de capital care a necesitat cheltuieli de capital (capex) trimestriale de 28,5 miliarde USD și 20 de miliarde USD în acțiuni comune noi.
-
Accelerarea cloud este reală și semnificativă din punct de vedere economic. Veniturile din T1 au crescut cu 30% până la 19,35 miliarde USD, veniturile din cloud au crescut cu 62% până la 11,61 miliarde USD, iar veniturile OCI au înregistrat un avans de 121% până la 7,39 miliarde USD. Oracle a livrat o capacitate suplimentară de centre de date de 850 MW și peste 300.000 de GPU-uri în timpul trimestrului. OCI a adus un plus de 4,04 miliarde USD în venituri de la an la an — mai mult decât întreaga bază trimestrială OCI din anul precedent la un loc —, astfel încât Oracle nu mai promite doar o simplă tranziție către cloud-ul AI. Această scară susține un multiplu de creștere mai mare decât cel obținut de activitatea tradițională de baze de date.
-
Volumul de comenzi în așteptare este extraordinar, dar calitatea acestuia contează mai mult decât dimensiunea sa raportată. RPO a atins 664 de miliarde USD, în creștere cu 209 miliarde USD de la an la an, după ce în T1 au fost înregistrate contracte cloud noi pentru AI de peste 30 de miliarde USD. Backlog-ul este de 9,9 ori mai mare decât veniturile din FY2026, însă recunoașterea veniturilor depinde de livrarea centrelor de date, de gradul de pregătire al clienților, de durata contractelor și de bonitatea clienților. Implicația pentru investiții este că execuția livrărilor și aspectele economice ale contractelor, mai degrabă decât cererea de la clienți noi, determină acum panta veniturilor și a randamentelor.
-
Fluxul de numerar raportat supraestimează performanța economică bazată pe autofinanțare. Fluxul de numerar operațional a atins 23,10 miliarde USD, însă 11,36 miliarde USD au provenit din avansuri de la clienți cu o componentă de finanțare semnificativă. Capex a fost de 28,50 miliarde USD, generând un FCF raportat negativ de 5,40 miliarde USD. Eliminarea acelui avans de tip finanțare lasă aproximativ 11,74 miliarde USD ca flux de numerar operațional de bază și un flux de numerar negativ de 16,76 miliarde USD după Capex. Cheltuielile nete suplimentare de numerar ale Oracle pentru Capex au fost de 17,97 miliarde USD după avansurile de la clienți și finanțarea pe termen scurt. Creșterea este finanțată mai inteligent decât sugerează valoarea globală a Capex-ului, dar nu este încă autofinanțată în mod organic.
-
Evaluarea s-a resetat la un nivel care compensează riscul de execuție, dar gradul de îndatorare împiedică definirea acțiunii ca fiind pur și simplu ieftină. Utilizând valoarea de referință de după închiderea ședinței de tranzacționare din 10 septembrie, de 153,50 USD, și un număr de acțiuni diluate în T1 de 3,00 miliarde, rezultă o valoare a capitalurilor proprii de aproape 460,5 miliarde USD. Adăugarea a aproximativ 88,3 miliarde USD ca datorie netă oferă o valoare a companiei de aproape 548,8 miliarde USD, adică de circa 6,1 ori ținta minimă de venituri a conducerii pentru AF2027, de 90 de miliarde USD. Același preț este de aproximativ 19,0 ori valoarea EPS non-GAAP estimată pentru AF2027, de 8,10 USD. Acest lucru este atractiv pentru o creștere a veniturilor pe termen scurt de peste 30%, dar numai dacă amortizarea, dobânzile și diluarea nu absorb potențialul de creștere operațional.
-
Teza optimistă are puncte clare de infirmare. Aceasta se consolidează dacă creșterea veniturilor din T2 se situează la sau peste punctul mediu de 32%, creșterea cloud atinge cel puțin punctul mediu de 68%, marja operațională GAAP rămâne peste 33%, iar ieșirile nete de numerar pentru capex scad sub nivelul capex raportat pe măsură ce finanțarea de la clienți se extinde. Se deteriorează dacă creșterea OCI scade sub 100% înainte ca limitările de capacitate să se atenueze, creșterea RPO stagnează în lipsa unei conversii mai rapide, numărul de acțiuni diluate crește peste 3,1 miliarde sau ieșirile nete trimestriale de numerar rămân peste 20 de miliarde USD. Oracle trebuie să transforme capacitatea în utilizare profitabilă înainte ca piețele de capital să devină modelul de afaceri permanent.
Lanțul de la operare la evaluare este reproductibil. Veniturile OCI din T1 au crescut cu 4,04 miliarde USD de la an la an, în timp ce veniturile totale din cloud au crescut cu 4,42 miliarde USD, iar rezultatul operațional GAAP a crescut cu 2,45 miliarde USD. Pentru T2, valoarea medie a estimărilor privind veniturile totale implică aproximativ 21,20 miliarde USD, calculată ca veniturile din T2 AF2026 de 16,06 miliarde USD înmulțite cu 1,32. Valoarea medie a estimărilor pentru cloud implică aproximativ 13,40 miliarde USD, calculată ca 7,98 miliarde USD înmulțite cu 1,68. Menținerea marjei operaționale GAAP de 34,8% din T1 ar genera un rezultat operațional trimestrial de aproximativ 7,38 miliarde USD. La o valoare a companiei de aproape 548,8 miliarde USD, piața plătește de aproximativ 6,1 ori veniturile minime estimate pentru AF2027; prin urmare, scenariul de reevaluare necesită conversia creșterii în numerar, nu o valoare mai mare a portofoliului de comenzi (backlog) raportată.
2. Prezentarea generală a companiei, mixul de afaceri și indicatorii operaționali de bază
Oracle vinde tehnologie de baze de date de importanță critică, aplicații enterprise și infrastructură cloud. Baza sa de asistență software și portofoliul instalat de baze de date asigură generarea de numerar recurent și acces privilegiat la datele enterprise. Fusion Cloud ERP, NetSuite, HCM și aplicațiile specifice diferitelor industrii sunt vândute în principal pe bază de abonament. OCI vinde capacitate de calcul, stocare, rețea, baze de date, clustere GPU și capacitate de antrenare și inferență AI prin consum și contracte cu angajament. Hardware-ul include sisteme integrate și servere, în timp ce Serviciile acoperă activitățile de consultanță și asistență pentru clienți care ajută la implementarea produselor Oracle.
Modelul comercial se schimbă rapid. Cloud-ul a reprezentat 60% din veniturile din T1, în creștere de la 48% în anul precedent, în timp ce software-ul a scăzut de la 38% la 29%. Aplicațiile cloud oferă o economie de abonament mai stabilă; OCI este motorul de creștere intensiv în capital. Suportul software rămâne extrem de profitabil și ajută la finanțarea tranziției, deși migrarea pune presiune pe veniturile din licențe și suport.
|
Segment
|
Venituri T1 FY2027
|
Creștere YoY
|
Mix
|
Produse, clienți și model economic
|
Perspectivă de analiză
|
|
Cloud
|
11,61 miliarde USD
|
62%
|
60%
|
OCI plus Fusion, NetSuite, HCM, baze de date și SaaS specific industriei; contracte de consum și de abonament.
|
Principalul motor de creștere și evaluare; amploarea OCI crește mai rapid decât nivelul aplicațiilor.
|
|
Software
|
5,55 miliarde USD
|
minus 3%
|
29%
|
Licențe on-premises și suport pentru baze de date, middleware și aplicații.
|
O rezervă durabilă de numerar din baza instalată, dar migrarea face ca creșterea raportată să fie structural negativă.
|
|
Hardware
|
0,77 miliarde USD
|
15%
|
4%
|
Sisteme integrate, servere, stocare și asistență conexă vândute companiilor și guvernelor.
|
Redus, util din punct de vedere strategic pentru sistemele integrate și nu este central pentru evaluare.
|
|
Servicii
|
1,41 miliarde USD
|
5%
|
7%
|
Consultanță, implementare, instruire și asistență avansată pentru clienți.
|
Sprijină adoptarea, dar are o scalabilitate mai redusă decât veniturile din abonamente și consum.
|
|
Total Oracle
|
19,35 miliarde USD
|
30%
|
100%
|
Aplicații integrate, bază de date și stivă de infrastructură.
|
Calitatea afacerii se îmbunătățește pe măsură ce OCI se extinde, dar intensitatea capitalului se ajustează, de asemenea, în creștere.
|
Notă: Structura veniturilor este calculată pe baza veniturilor GAAP raportate de companie și este posibil să nu se însumeze perfect din cauza rotunjirii. Cloud îmbină IaaS și SaaS.
În cloud, distincția dintre aplicații și infrastructură este crucială. Veniturile din aplicații cloud în T1 au fost de 4,22 miliarde USD, în creștere cu 10%, în timp ce veniturile OCI au fost de 7,39 miliarde USD, în creștere cu 121%. Prin urmare, OCI a reprezentat aproximativ 64% din veniturile din cloud, față de 47% cu un an înainte. Prezența Oracle pe segmentul bazelor de date este un avantaj deoarece clienții pot plasa bazele de date aproape de aplicații și de modelele AI, inclusiv prin configurații multicloud. Constrângerea s-a mutat de la generarea cererii la livrarea de structuri de tip "powered-shell", disponibilitatea GPU-urilor, viteza de punere în funcțiune și gradul de utilizare a sarcinilor de lucru.
Declinul software-ului de tip legacy nu reprezintă în mod automat o distrugere de valoare. Un client care trece de la o licență on-premises la Oracle Cloud poate reduce veniturile din software înainte de a genera un flux de cloud mai lung. Cu toate acestea, costurile cloud au crescut cu 77% comparativ cu o creștere de 62% a veniturilor din cloud, ceea ce arată că noul mix nu produce încă o economie matură de tip hyperscale. Cheltuielile de vânzări și marketing au scăzut cu 12%, cele de cercetare și dezvoltare (R&D) au scăzut cu 4%, iar cheltuielile de restructurare au scăzut cu 77%, permițând marjei operaționale GAAP a grupului să se extindă la 34,8%. Acest efect de levier operațional compensează parțial costurile de dezvoltare a infrastructurii care vor apărea ulterior prin amortizare și dobânzi.
Metrici operaționale de bază și modificări
Factorul declanșator imediat este raportarea Oracle pentru T1 AF2027 din 10 septembrie. Aceasta a confirmat o creștere de trei cifre a OCI și a livrării de capacitate, a ridicat prognoza EPS non-GAAP pentru întregul an la 8,10 USD și a menținut venituri de cel puțin 90 de miliarde USD. Trimestrul a marcat, de asemenea, finalizarea unui program de acțiuni comune ATM în valoare de 20 de miliarde USD. Acesta este conflictul central: creșterea și marjele depășesc profilul tradițional, în timp ce acționarii au finanțat direct capacitatea necesară pentru a o livra.
|
Metrică / eveniment
|
Ultima valoare
|
Comparație
|
Bază
|
Semnificație pentru investiții
|
|
Venituri T1
|
19,35 miliarde USD
|
în creștere cu 30% YoY
|
GAAP; trimestrul încheiat la 31 august 2026
|
Creșterea a accelerat de la rata de 17% din AF2026 și validează extinderea capacității.
|
|
Venituri OCI
|
7,39 miliarde USD
|
în creștere cu 121% YoY
|
Definiția IaaS a companiei
|
Oracle se extinde rapid în cloud pornind de la o bază mai mică decât concurenții de tip hyperscale.
|
|
RPO
|
664 de miliarde USD
|
în creștere cu 209 miliarde USD YoY
|
Obligații de performanță contractate
|
Vizibilitatea cererii este excepțională; momentul conversiei și calitatea clienților sunt riscurile reale.
|
|
Livrarea capacității
|
850 MW și peste 300.000 de GPU-uri
|
Livrarea de GPU-uri de aproape 3x comparativ cu Q4 FY2026
|
Prezentarea informațiilor operaționale ale companiei
|
Livrarea fizică explică accelerarea veniturilor și crește riscul de execuție a utilizării.
|
|
Marja operațională GAAP / non-GAAP
|
34,8% / 42,1%
|
creștere de 6,1 puncte / în mare parte constantă
|
Non-GAAP exclude SBC, amortizarea și restructurarea
|
Disciplina cheltuielilor a protejat câștigurile, dar expansiunea marjei cloud mature nu este încă dovedită.
|
|
OCF / capex / FCF
|
23,10 / 28,50 / minus 5,40 miliarde USD
|
OCF în creștere cu 184%; capex în creștere cu 235%
|
OCF și capex GAAP ale companiei; definiția FCF a companiei
|
Plățile în avans de la clienți susțin lichiditatea, dar randamentul în numerar rămâne încă în urma profitului contabil.
|
|
Estimări pentru Q2 / FY2027
|
creștere a veniturilor de 30%–34%; EPS de 8,10 USD pentru întregul an fiscal
|
creștere de 65%–71% a segmentului cloud în USD
|
Estimări viitoare ale companiei; EPS non-GAAP
|
Un prag minim ridicat de creștere susține evaluarea, în timp ce execuția trebuie să absoarbă deprecierea și costurile de finanțare în creștere.
|
Notă: FCF este egal cu fluxul de numerar operațional minus capex. Creșterea de 235% a capex este calculată de la 28,50 miliarde USD față de 8,50 miliarde USD. Modificările în puncte procentuale sunt rotunjite.
Calitatea profitului din T1 este mai degrabă mixtă decât slabă. Venitul operațional GAAP a crescut cu 57% până la 6,73 miliarde USD, iar profitul net GAAP a crescut cu 63% până la 4,76 miliarde USD. Cu toate acestea, cheltuielile cu dobânzile au crescut cu 55% până la 1,43 miliarde USD, consumând deja 21% din venitul operațional. Acțiunile diluate ponderate au crescut cu 3% până la 3,00 miliarde. Motorul de creștere depășește acești factori nefavorabili în prezent, însă structura capitalului devine o parte din economia produsului.
Estimările (guidance) indică o nouă accelerare în termeni absoluți (dolari). La punctul mediu, veniturile totale din T2 ar crește cu aproximativ 5,14 miliarde USD de la an la an, iar veniturile din cloud cu aproximativ 5,42 miliarde USD. Diferența sugerează că veniturile non-cloud rămân relativ constante sau în scădere, făcând din OCI principala sursă de venituri incrementale. Dacă veniturile din cloud cresc fără a menține cel puțin marja operațională GAAP a grupului în jur de 30-33%, piața va deduce că Oracle a câștigat contracte acceptând randamente mai slabe pe termen lung.
3. Calitate fundamentală
|
Indicator
|
AF2024
|
AF2025
|
AF2026
|
T1 AF2027
|
Perspectivă analiză
|
|
Venituri
|
52,96 miliarde USD
|
57,40 miliarde USD
|
67,36 miliarde USD
|
19,35 miliarde USD
|
Creșterea a accelerat de la 8% la 17% și apoi la 30% pe măsură ce capacitatea OCI a devenit activă.
|
|
Profit operațional GAAP / Marjă
|
15,35 miliarde USD / 29,0%
|
17,68 miliarde USD / 30,8%
|
20,61 miliarde USD / 30,6%
|
6,73 miliarde USD / 34,8%
|
Efectul de levier operațional actual este puternic; amortizarea viitoare este testul cheie pentru marjă.
|
|
Profit net GAAP
|
10,47 miliarde USD
|
12,44 miliarde USD
|
17,09 miliarde USD
|
4,76 miliarde USD
|
Creșterea profitului este puternică, deși FY2026 a inclus câștiguri din activități neoperaționale.
|
|
Flux de numerar operațional
|
18,67 miliarde USD
|
20,82 miliarde USD
|
31,98 miliarde USD
|
23,10 miliarde USD
|
T1 a fost impulsionat de plăți în avans de la clienți, similare finanțărilor, în valoare de 11,36 miliarde USD.
|
|
Capex / FCF
|
6,87 / 11,81 miliarde USD
|
21,22 / minus 0,39 miliarde USD
|
55,66 / minus 23,69 miliarde USD
|
28,50 / minus 5,40 miliarde USD
|
Conversia numerarului s-a prăbușit pe măsură ce infrastructura AI s-a extins mai rapid decât generarea de flux de numerar operațional.
|
|
Numerar plus titluri de valoare / datorii
|
Nu este prezentat
|
Nu este prezentat
|
31,89 / 129,54 miliarde USD
|
37,08 / 125,34 miliarde USD
|
Datoria netă s-a îmbunătățit secvențial după finanțarea prin capitaluri proprii, dar rămâne substanțială.
|
|
EPS diluat
|
3,71 USD
|
4,34 USD
|
5,83 USD
|
1,56 USD
|
Câștigurile se acumulează, dar o bază mai mare de acțiuni reduce valoarea obținută pe acțiune.
|
Notă: Cifrele anuale sunt GAAP și utilizează anii fiscali încheiați la 31 mai. FCF este egal cu fluxul de numerar operațional minus capex. Datoria pentru FY2026 combină împrumuturile curente și necurente; T1 FY2027 utilizează aceeași definiție. Valorile pentru T1 sunt trimestriale și nu sunt anualizate.
Creștere și marje. Calitatea fundamentală a Oracle s-a îmbunătățit deoarece creșterea provine acum dintr-o activitate de infrastructură mare, pe bază de contract, mai degrabă decât din inginerie financiară. Segmentul cloud a ajuns să reprezinte 60% din venituri, iar creșterea anuală a OCI de 4,04 miliarde USD a fost însoțită de o creștere de 2,45 miliarde USD a profitului operațional GAAP. Vânzările și marketingul, plus R&D, au scăzut cu 342 de milioane USD, în ciuda unei creșteri a veniturilor de 30%, demonstrând un efect de levier operațional în organizația tradițională. Factorul de prudență este sincronizarea: capex-ul afectează numerarul imediat, în timp ce amortizarea ajunge în contul de profit și pierdere pe măsură ce activele sunt puse în funcțiune. Amortizarea din T1 s-a mai mult decât dublat, ajungând la 3,16 miliarde USD, iar punerea în funcțiune de noi capacități va menține această cheltuială pe un trend ascendent.
Fluxul de numerar și cheltuielile de capital. OCF raportat a fost de 4,85 ori mai mare decât profitul net GAAP, ceea ce în mod normal ar semnala o conversie excelentă. Aici, raportul este înșelător deoarece plățile în avans de la clienți cu o componentă de finanțare au contribuit cu 11,36 miliarde USD. Excluzându-le pe acestea, OCF a fost de aproximativ 11,74 miliarde USD, un nivel încă sănătos, dar mult sub capex. Indicatorul Oracle privind ieșirile nete de numerar reduce capex-ul cu finanțarea de la clienți și finanțarea pe termen scurt la 17,97 miliarde USD; aceasta este o măsură mai clară a lichidității, dar nu elimină obligația de a furniza servicii viitoare în contul plății în avans. Aspectele economice se îmbunătățesc doar atunci când gradul de utilizare și profitul brut amortizează costul infrastructurii pe durata de viață a contractelor.
Bilanțul și alocarea capitalului. Numerarul și titlurile de valoare negociabile au crescut la 37,08 miliarde USD, în timp ce datoria a scăzut ușor la 125,34 miliarde USD, lăsând o datorie netă de aproximativ 88,26 miliarde USD. Programul ATM a adus 19,91 miliarde USD în numerar net, în timp ce Oracle a rambursat împrumuturi în valoare de 4,20 miliarde USD și a plătit dividende în valoare de 1,57 miliarde USD. Aceasta a fost o finanțare rațională pentru o extindere contractată a capacității, însă a transferat o parte din riscul proiectului către acționarii ordinari. Numărul trimestrial de acțiuni diluate a crescut cu 3%, iar dividendele preferențiale au apărut după finanțarea obligatorie convertibilă a Oracle. Alocarea capitalului este acceptabilă doar dacă această capacitate generează randamente peste costul datoriei și al diluării.
Concluzie fundamentală. Oracle este puternică din punct de vedere financiar la nivel operațional, dar are o calitate doar medie în ceea ce privește conversia numerarului. Baza de software instalată, accelerarea veniturilor din cloud și extinderea marjei GAAP susțin afacerea. FCF-ul negativ, datoria netă de peste 88 de miliarde USD și emisiunea de acțiuni împiedică tratarea creșterii contabile ca o valoare pe deplin capturată pentru acționari. Singura cea mai importantă variabilă este reprezentată de capex-ul în numerar, net de finanțarea de la clienți, în raport cu profitul brut incremental al OCI.
4. Industria și peisajul concurențial
Oracle concurează pe segmentele de infrastructură cloud hiperscalabilă, baze de date enterprise, aplicații SaaS și ecosisteme de implementare. Nu există un singur indicator auditat al cotei de piață care să combine în mod clar aceste niveluri. Ratele de creștere ale companiilor de cloud diferă, de asemenea, deoarece Microsoft include serviciile Azure, Alphabet combină GCP și Workspace în Google Cloud, iar Oracle separă OCI de aplicațiile cloud. Prin urmare, acest raport compară amploarea veniturilor, creșterea, marjele, backlog-ul și intensitatea capitalului ca indicatori operaționali de aproximare, în loc să afirme o cotă de piață precisă.
|
Dimensiune competitivă
|
Poziția verificabilă a Oracle
|
Indicator de aproximare a scării și limitări
|
Competitori principali / alternative
|
Implicații asupra creșterii și evaluării
|
|
Infrastructură AI
|
OCI a livrat 850 MW și peste 300.000 de GPU-uri în T1; cererea continuă să depășească oferta.
|
Venituri trimestriale OCI de 7,39 miliarde USD; mai mici decât cele ale principalilor furnizori hiperscalabili și nu reprezintă o cifră a cotei de piață.
|
AWS, Microsoft Azure, Google Cloud, CoreWeave și clustere deținute de clienți.
|
Cea mai rapidă creștere dezvăluită susține câștigurile de cotă de piață, dar scara și finanțarea rămân mai slabe decât ale concurenților din Big Tech.
|
|
Bază de date și platformă de date
|
Bază instalată extinsă, sarcini de lucru critice, Autonomous Database și servicii de baze de date multicloud.
|
Suportul software a fost de 19,80 miliarde USD în anul fiscal 2026; acesta include mai mult decât simpla bază de date.
|
Microsoft, AWS, Google, IBM, SAP, Snowflake, Databricks și baze de date open-source.
|
Datele instalate creează costuri de migrare și atragerea sarcinilor de lucru în OCI.
|
|
Aplicații enterprise
|
Fusion, NetSuite, HCM, lanțul de aprovizionare și aplicațiile industriale formează o suită SaaS extinsă.
|
Venituri trimestriale din aplicații cloud de 4,22 miliarde USD; marjele categoriei nu sunt prezentate separat.
|
SAP, Microsoft, Salesforce, Workday, ServiceNow și furnizori specializați de SaaS.
|
O creștere de zece procente este durabilă, dar nu mai reprezintă motorul principal de reevaluare.
|
|
Portofoliu de comenzi și cerere contractată
|
RPO de 664 de miliarde USD include contracte mari de AI și structuri de echipamente finanțate de clienți.
|
RPO acoperă durate diferite și nu este direct comparabil cu backlog-ul de cloud al concurenților.
|
RPO comercial al Microsoft de 678 de miliarde USD și backlog-ul Google Cloud de peste 500 de miliarde USD.
|
Oracle are o vizibilitate generală comparabilă în ciuda veniturilor curente mult mai mici, crescând atât potențialul de creștere, cât și riscul de concentrare.
|
|
Acces la capital
|
Plăți în avans de la clienți, datorii, obligațiuni convertibile obligatorii și o extindere finalizată a programului de finanțare ATM de 20 de miliarde USD.
|
Ieșirile nete de numerar în T1 pentru capex au fost de 17,97 miliarde USD după compensările de finanțare.
|
Concurenții din Big Tech finanțează investițiile în IA din motoare de numerar diversificate și mai mari.
|
Oracle poate concura la nivel de capacitate, dar costul său de finanțare mai ridicat merită un discount de evaluare.
|
|
Companie / platformă
|
Ultima perioadă
|
Venituri / KPI
|
Creștere / marjă
|
Contextul capitalului și al backlog-ului
|
Concluzie competitivă
|
|
Oracle
|
T1 FY2027
|
7,39 miliarde USD OCI; 664 de miliarde USD RPO
|
creștere de 121% a OCI; marjă operațională GAAP a grupului de 34,8%
|
28,50 miliarde USD capex; 11,36 miliarde USD plăți în avans de la clienți; 20 de miliarde USD ATM.
|
Cea mai rapidă creștere și un câștigător net de cotă de piață, dar cel mai vizibil dependent de finanțare.
|
|
Microsoft Azure
|
T4 FY2026
|
Azure a depășit venituri de 100 de miliarde USD în anul fiscal; RPO comercial de 678 de miliarde USD
|
Creștere Azure de 43%; marjă operațională GAAP a grupului de 45,1%
|
Cheltuielile de capital (capex) ale companiei în T4 au fost de aproximativ 41 de miliarde USD; fluxul de numerar din software diversificat finanțează investițiile.
|
Lider în ceea ce privește scara și distribuția enterprise; câștigă în timp ce își păstrează o capacitate superioară de finanțare.
|
|
AWS
|
T2 2026
|
Venituri de 42,23 miliarde USD; profit operațional de 16,62 miliarde USD
|
Creștere de 37%; marjă operațională a segmentului de 39,4%
|
Amazon preconizează cheltuieli de capital în numerar (capex) de aproximativ 220 de miliarde USD în 2026 pentru IA și alte investiții.
|
Lider în venituri și pool-ul de profit; Oracle câștigă mai rapid, dar rămâne mult mai mic.
|
|
Google Cloud
|
T2 2026
|
Venituri de 24,77 miliarde USD; profit operațional de 8,81 miliarde USD
|
Creștere de 82%; marjă operațională a segmentului de 35,6%
|
Backlog-ul Cloud a fost de peste 500 de miliarde USD; Alphabet a atras, de asemenea, capital propriu și datorii substanțiale pentru infrastructura de IA.
|
Cea mai puternică combinație de creștere de tip hyperscale și profitabilitate raportată a segmentului.
|
|
IBM
|
T2 2026
|
venituri din software de 7,76 miliarde USD; venituri totale de 17,2 miliarde USD
|
creștere de 5% a software-ului; marjă de 32,2% a segmentului de software
|
Veniturile din Hybrid Cloud au crescut cu 11%; se preconizează că FCF pentru întregul an va crește cu aproximativ 1 miliard USD.
|
Companie enterprise consacrată, generatoare de numerar, dar care își pierde relevanța privind creșterea în comparație cu platformele AI de tip hyperscale.
|
Notă: Perioadele și definițiile diferă. Creșterea veniturilor Azure exclude o valoare a veniturilor trimestriale dezvăluită în mod direct; RPO comercial al Microsoft acoperă mai mult decât Azure. Google Cloud include Workspace. RPO al Oracle acoperă contractele de cloud și alte contracte. Marja AWS este egală cu profitul operațional împărțit la vânzările pe segment. Cifrele de capital au domenii de aplicare diferite și sunt aproximative acolo unde companiile utilizează definiții mai largi.
Google Cloud este cel mai clar câștigător actual, deoarece a combinat o creștere de 82% cu o marjă operațională pe segment de 35,6%, la peste trei ori valoarea veniturilor trimestriale OCI ale Oracle. Microsoft rămâne liderul pe segmentul de distribuție enterprise și al bilanțului contabil, în timp ce AWS își menține cel mai mare portofoliu raportat de venituri și profit din cloud. Cu toate acestea, Oracle recuperează teren: o creștere OCI de 121%, o adăugare de capacitate trimestrială de 850 MW și un RPO aproape egal cu RPO comercial al Microsoft sunt dovezi că a devenit o a patra platformă hyperscale credibilă, mai degrabă decât o simplă gazdă de nișă pentru baze de date.
Diferențierea Oracle constă în locația volumelor de lucru și aspectele economice. Portofoliul său de baze de date, clusterele cu latență scăzută, arhitectura bare-metal și prezența bazelor de date multicloud pot câștiga volumele de lucru de antrenare AI, inferență și cele adiacente datelor care nu necesită o stivă software de la un singur furnizor. Dezavantajul său este structura capitalului. Microsoft, Amazon și Alphabet pot finanța infrastructura prin publicitate, comerț, productivitate și fluxurile de numerar existente din cloud. Oracle trebuie să se bazeze într-o măsură mai mare pe plăți în avans și capital extern, astfel încât o creștere identică a veniturilor creează mai puțină valoare pe acțiune pe termen scurt.
IBM este pierzătorul relativ în această comparație. Veniturile sale din software au crescut cu 5%, iar cele din Hybrid Cloud au crescut cu 11%, cifre respectabile pentru o franciză matură, dar mult în urma cererii de AI la nivel de hyperscale. Oracle este un beneficiar net al schimbării actuale din industrie, deoarece creșterea infrastructurii compensează declinul software-ului de tip legacy. Va rămâne un beneficiar net doar dacă utilizarea capacității generează un profit brut competitiv înainte ca deprecierea și costurile de finanțare să vină din urmă.
5. Riscuri cheie
-
Concentrarea clienților și a contractelor. Dacă unul sau mai mulți clienți mari de AI amână implementarea, renegociază capacitatea sau se confruntă cu dificultăți de finanțare, conversia RPO s-ar putea încetini în timp ce Oracle rămâne dedicat centrelor de date și echipamentelor. Veniturile ar rata estimările, gradul de utilizare ar scădea, iar deprecierea și dobânzile ar pune presiune pe marje.
-
Intensitatea capitalului și FCF negativ. Dacă cheltuielile de capital (capex) raportate trimestrial rămân aproape de 28,5 miliarde USD fără o finanțare comparabilă din partea clienților, Oracle ar avea nevoie de datorii suplimentare sau de capitaluri proprii. Cheltuielile mai mari cu dobânzile și diluarea ar absorbi profitul pe acțiune chiar dacă veniturile OCI continuă să crească.
-
Calitatea plăților în avans. Plățile în avans ale clienților au îmbunătățit OCF cu 11,36 miliarde USD, însă acestea reprezintă o finanțare legată de servicii viitoare. Dacă aspectele economice ale contractelor sunt slabe sau costurile de livrare cresc, numerarul primit în avans ar putea masca o obligație cu randament scăzut, în loc să îmbunătățească profitabilitatea pe termen lung.
-
Execuția capacității. Alimentarea cu energie, autorizațiile, rețelele, construcția, furnizarea de acceleratoare și punerea în funcțiune pot întârzia veniturile. O adăugare trimestrială de capacitate situată semnificativ sub 850 MW, în timp ce cererea rămâne puternică, ar amâna conversia RPO și ar slăbi traiectoria veniturilor pentru anul fiscal 2027.
-
Competiția hyperscalerilor și stabilirea prețurilor. AWS, Azure, Google Cloud și cloud-urile specializate în GPU-uri pot reduce prețurile, pot oferi pachete de modele sau pot folosi siliciu personalizat pentru a reduce costurile. Dacă creșterea OCI a Oracle scade sub 100% înainte ca economia sa de scară să se îmbunătățească, piața ar putea concluziona că această creștere a fost specifică anumitor contracte, mai degrabă decât o câștigare durabilă de cotă de piață.
-
Decalajul marjei cauzat de amortizare și dobânzi. Amortizarea în T1 a crescut cu 134%, iar cheltuielile cu dobânzile au crescut cu 55%. Dacă marja operațională GAAP scade sub 33% sau dobânzile depășesc un sfert din profitul operațional, evaluarea actuală a EPS va subestima costul economic al dezvoltării infrastructurii.
-
Diluarea și alocarea capitalului. Oracle a finalizat o ofertă ATM de 20 de miliarde USD și are deja titluri de valoare preferențiale convertibile obligatorii. Un număr de acțiuni diluate de peste 3,1 miliarde sau o altă majorare majoră de capital fără o conversie îmbunătățită a numerarului ar reduce participarea pe acțiune la creștere.
-
Migrarea sistemelor legacy și concurența pe piața aplicațiilor. Veniturile din software au scăzut cu 3%, în timp ce aplicațiile cloud au crescut cu 10%. Dacă ritmul de creștere al aplicațiilor scade sub pragul superior de o singură cifră (high single digits) și declinul pe segmentul de software se accelerează, baza tradițională ar înceta să mai amortizeze investițiile în OCI, iar marjele grupului ar deveni mai volatile.
6. Listă de verificare pentru monitorizare
-
Creșterea veniturilor totale în T2: Un nivel de 32% sau mai bun consolidează această perspectivă; sub 30% ar însemna ratarea intervalului estimat de companie și ar slăbi încrederea în conversia capacității.
-
Creșterea cloud și OCI în T2: o creștere a segmentului cloud de minimum 68% și a OCI de peste 100% ar confirma câștigarea continuă de cotă de piață. Un nivel OCI sub 100% înainte de atenuarea blocajelor de aprovizionare reprezintă un semnal de alarmă.
-
Conversia RPO: RPO poate crește mai lent dacă veniturile se accelerează, însă o scădere secvențială a RPO combinată cu venituri sub estimări ar indica amânarea contractelor sau o cerere mai slabă.
-
Capacitatea și gradul de utilizare: o nouă suplimentare substanțială a capacității, corelată cu o creștere a veniturilor și marje stabile, susține această ipoteză. Suplimentările de capacitate fără conversia veniturilor OCI ar indica o subutilizare.
-
Marja operațională GAAP și amortizarea: o marjă de peste 33% în ciuda creșterii amortizării consolidează scenariul economic; sub 33% sugerează că programul de capital ajunge în contul de profit și pierdere mai rapid decât se maturizează veniturile.
-
Ieșirea netă de numerar pentru capex: sub 18 miliarde USD pe trimestru sau un raport în scădere față de veniturile OCI ar îmbunătăți calitatea finanțării. Peste 20 de miliarde USD timp de mai multe trimestre ar crește riscul de finanțare.
-
Avansurile de la clienți și FCF: avansurile ar trebui să susțină, nu să explice în totalitate, OCF. OCF-ul subiacent, excluzând avansurile de tip finanțare, ar trebui să crească spre capex pe măsură ce OCI se extinde.
-
Datoria, dobânda și numărul de acțiuni: datoria netă sub 90 de miliarde USD, dobânda sub 25% din profitul operațional și acțiunile diluate sub 3,1 miliarde susțin perspectiva pozitivă. Încălcarea a două dintre aceste praguri ar slăbi indicatorii economici per acțiune.
-
Dinamica concurenților: compară tendința de creștere și de marjă a OCI de la Oracle cu Azure la 43%, AWS la 37% cu o marjă de 39,4% și Google Cloud la 82% cu o marjă de 35,6%. Oracle are nevoie de o creștere mai rapidă pentru a compensa scara mai mică și dependența mai mare de finanțare.
7. Surse