Autor: LBank Research Analist: Ludo
Declinare a responsabilității: Acest raport este elaborat și analizat pe baza informațiilor disponibile public și este destinat exclusiv distribuirii de informații și discuțiilor de cercetare. Nu constituie consultanță de investiții, o recomandare privind valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările consensului discutate aici se pot modifica în timp. Cititorii trebuie să verifice independent datele și să ia propriile decizii.
1. Concluzie principală
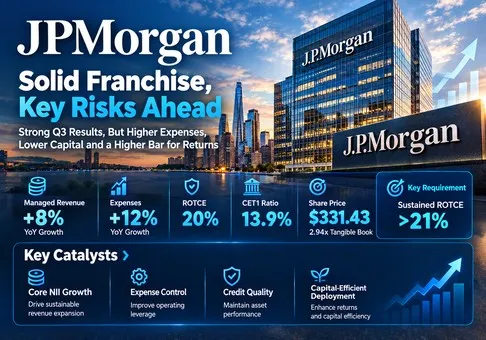
Evaluare generală: JPMorgan Chase & Co. este o franciză financiară de înaltă calitate, însă acțiunea este moderat scumpă la 331,43 USD, cu un raport risc/recompensă prudent, ușor negativ. Variabila decisivă este dacă randamentele susținute ale capitalului propriu comun tangibil pot depăși 21% în timp ce creșterea bilanțului absoarbe capital. Prețul de închidere din 13 octombrie implică 2,94x valoarea contabilă tangibilă din septembrie și 14,4x câștigurile ajustate anualizate din trimestrul al treilea. Acesta este un premium substanțial de calitate, care necesită creștere profitabilă, nu doar un bilanț mai mare.
-
Câștigurile de bază rămân solide, însă levierul operațional s-a slăbit. Veniturile administrate din T3 au crescut cu 8%, la 50,907 miliarde USD, în timp ce cheltuielile au crescut cu 12%, la 27,295 miliarde USD. Profitul administrat înainte de provizioane a crescut cu doar 3,4%, la 23,612 miliarde USD. Venitul net a crescut cu 6%, iar EPS diluat a crescut cu 10%, însă provizioanele de credit mai mici și un număr mai redus de acțiuni au contribuit la rezultat. Prin urmare, creșterea veniturilor supraestimează îmbunătățirea motorului de bază al generării câștigurilor. Implicația pentru investiții este că extinderea evaluării necesită o productivitate mai bună a costurilor, nu doar activitate susținută din partea clienților.
-
Creșterea depozitelor și a creditării este valoroasă, deși costul său de capital este în creștere. Depozitele medii au crescut cu 8%, iar împrumuturile medii au crescut cu 10% de la an la an. NII, excluzând Markets, a crescut cu 6%, până la aproximativ 24,7 miliarde USD. RWA standardizate au crescut la 2,184 trilioane USD, iar CET1 a scăzut la 13,9%, de la 14,2% în iunie. Creșterea rămâne utilă din punct de vedere economic, însă randamentul marginal al capitalului care susține această creștere contează acum mai mult decât volumul acesteia. Alocarea capitalului poate amplifica valoarea pentru acționari atunci când comisioanele și marjele compensează riscul de credit și capitalul propriu necesar.
-
Perspectivele actualizate nu oferă o îmbunătățire clară a profitului pe termen scurt. Prezentarea implică un NII pentru 2026, excluzând Markets, de 97,2 miliarde USD, față de aproximativ 96,5 miliarde USD în iulie, și cheltuieli ajustate de 108,6 miliarde USD, față de 107,5 miliarde USD. NII total crește cu aceeași sumă de 0,7 miliarde USD, la 106,2 miliarde USD. Menținând constante celelalte linii, creșterea cheltuielilor de 1,1 miliarde USD depășește creșterea NII cu 0,4 miliarde USD înainte de impozitare. Scenariul central preliminar al conducerii pentru NII în 2027, excluzând Markets, de aproximativ 107 miliarde USD este încurajator, dar nu reprezintă o prognoză completă privind câștigurile.
-
Prima de franciză este justificată; dimensiunea sa actuală este pretențioasă. Un model al valorii contabile corporale în regim staționar utilizează relația justificată P/TBV = (ROTCE sustenabil − creștere)/(costul capitalului propriu − creștere). Ipotezele noastre de bază, de 20% ROTCE, 10% cost al capitalului propriu și 4% creștere perpetuă, implică 2,67x TBV, respectiv aproximativ 300,37 USD, cu 9,4% sub prețul de închidere observat al acțiunii. Un scenariu mai slab de 18%/11%/4% indică 225,28 USD; un scenariu mai puternic de 22%/9,5%/4% indică 368,64 USD. Acestea sunt sensibilități analitice, nu previziuni ale companiei sau prețuri-țintă din surse externe. La 2,94x TBV, piața încorporează aproximativ 21,65% ROTCE sustenabil conform ipotezelor de bază privind actualizarea și creșterea. Aceasta depășește randamentele raportate de 20% și ajustate de 21% din T3. Modelul presupune contabilitate de tip clean-surplus și o rată de distribuire stabilă, compatibilă cu creșterea: o creștere de 4% la un ROTCE de 20% implică o rată de reinvestire de 20% și o rată de distribuire de 80%. Aceasta este o simplificare pe termen lung, nu o prognoză a ratei actuale de distribuire LTM de 61%; o retenție mai mare de capital sau volatilitatea valorii contabile îi pot reduce aplicabilitatea.
-
Instituția câștigă afaceri, însă distribuțiile de numerar devin mai puțin imediate. Dividendele ordinare din T3 au fost de 4,4 miliarde USD, iar răscumpărările nete de acțiuni ordinare de numai 664 milioane USD; conducerea a prioritizat explicit reinvestirea și sprijinirea clienților. Plata netă LTM a fost de 61%, în timp ce dividendul trimestrial anualizat de 1,65 USD oferă un randament de aproximativ 1,99% la prețul observat al acțiunii. Răscumpărările reduse nu dovedesc câștiguri mai slabe, însă elimină o sursă directă de susținere pe termen scurt a EPS. Noile investiții trebuie să genereze randamente suficiente pentru a justifica capitalul reținut și prima plătită pentru acesta.
Declanșatorul cercetării este publicarea rezultatelor pentru trimestrul 3 din 13 octombrie, apărută cu o zi înaintea acestui raport. Interfața oficială LBank pentru JPMON a fost accesată prin HTTP din linia de comandă, fiind prezente perechea, zona registrului de ordine și comenzile de cumpărare/vânzare; anunțul de listare confirmă asocierea cu entitatea JPMorgan. AMDON și COSTON au fost, de asemenea, verificate prin pagini de tranzacționare deschise, însă companiile lor subiacente fuseseră deja acoperite în ultimele 90 de zile. Prețul acțiunii utilizat pe parcurs este prețul de închidere NYSE pentru JPM, nu cotația tokenului. Deținerea tokenului și drepturile aferente acțiunilor ordinare ale companiei subiacente trebuie evaluate separat.
2. Prezentarea companiei, structura activității și indicatorii operaționali principali
JPMorgan generează venituri prin combinarea finanțării de la clienți, utilizării bilanțului și serviciilor bazate pe comisioane. Depozitele retail finanțează creditarea și titlurile de valoare; cardurile de credit generează dobânzi și comisioane; companiile plătesc pentru plăți, credit și servicii de tranzacționare; clienții instituționali plătesc pentru consultanță, subscriere, execuție, finanțare și custodie. Clienții de wealth management plătesc comisioane de administrare și consultanță, iar creditarea adaugă o altă sursă de venit. Avantajul său constă în capacitatea de a deservi același client prin mai multe produse, repartizând investițiile în tehnologie, conformitate și distribuție pe o bază largă de venituri.
Acest model are mai multe sensibilități economice distincte. Veniturile din depozite depind de diferența dintre randamentele activelor și costurile de finanțare. Creșterea segmentului de carduri trebuie evaluată după recompense, marketing, credite neperformante și provizioane. Finanțarea instituțională și tranzacționarea necesită capital de risc și garanții, în timp ce comisioanele de consultanță și administrare sunt mai sensibile la activitatea clienților și la nivelurile pieței. Leasingul auto introduce expunere la depreciere și la valoarea reziduală. Cele trei divizii operaționale oferă împreună diversificare, deși un șoc de piață poate afecta simultan valorile activelor, calitatea creditului și cererea de comisioane.
|
Afaceri
|
Venituri gestionate în T3, milioane USD
|
Venit net în T3, milioane USD
|
Structura veniturilor
|
Economie și constrângeri
|
|
Servicii bancare pentru consumatori și comunități
|
21,171
|
5,670
|
41.6%
|
Marje din depozite, dobânzi la carduri, comisioane de administrare a averii, ipoteci și leasing auto; creditul de consum și costurile de achiziție limitează randamentele.
|
|
Bancă comercială și de investiții
|
22,734
|
8,247
|
44.7%
|
Consultanță și subscriere, plăți, creditare, tranzacționare și custodie; activitatea clienților și intensitatea capitalului determină câștigurile.
|
|
Administrarea activelor și averii
|
6,909
|
1,843
|
13.6%
|
Comisioane de administrare bazate pe active, private banking și creditare; contează nivelurile pieței, intrările de capital și productivitatea consultanților.
|
|
Corporate
|
93
|
-455
|
0.2%
|
Trezorerie, titluri de investiții și funcții centrale; pierderile din titluri și expunerea la ratele dobânzii creează volatilitate.
|
Baza sursei: comunicatul privind rezultatele și suplimentul pentru T3 2026, 13 octombrie. Structura veniturilor utilizează venitul administrat al fiecărui segment împărțit la 50,907 miliarde USD; rotunjirea produce un total ușor peste 100%. Venitul net pe segmente include impozitele alocate și cadrele de capital; Corporate este o activitate reziduală, nu o franciză de clienți.
Indicatori operaționali de bază și modificări
|
Indicator / eveniment
|
Cele mai recente dovezi
|
Implicație pentru cercetare
|
|
Venit net din dobânzi, excluzând Piețele
|
24,7 miliarde USD; +6% față de anul precedent
|
Creșterea bilanțului compensează presiunea ratelor; indicator mai clar al creditării/depozitelor decât venitul net total din dobânzi.
|
|
Activitatea consumatorilor
|
Vânzări cu cardul +10%; peste 650.000 de conturi curente noi nete
|
Achiziția de clienți susține creșterea finanțării și a comisioanelor, însă cheltuielile de achiziție cresc.
|
|
Comisioane din piețe / servicii bancare de investiții
|
10,3 miliarde USD / 3,005 miliarde USD; +15% / +14%
|
Performanța puternică a acțiunilor susține comisioanele; veniturile dependente de piață necesită normalizare.
|
|
Administrarea activelor
|
Active administrate de 5,210 trilioane USD; intrări pe termen lung de 51 miliarde USD
|
Intrările susțin comisioanele recurente; piețele în creștere majorează, de asemenea, baza de active raportată.
|
|
Perspectiva pentru 2026 față de iulie
|
VND excl. Markets: 97,2 față de 96,5; VND total: 106,2 față de 105,5; cheltuieli ajustate: 108,6 față de 107,5 (miliarde USD)
|
Estimarea incrementală pentru VND, de 0,7, este mai mică decât estimarea incrementală pentru cheltuieli, de 1,1.
|
|
Scenariul central preliminar pentru 2027
|
VND excluzând Markets de aproximativ 107 miliarde USD
|
Cu circa 10,1% peste perspectiva implicită pentru 2026; nu există estimări complete privind câștigurile pentru 2027.
|
Baza surselor: prezentarea și suplimentul pentru trimestrul III; perspectivele din iulie din transcrierea rezultatelor pentru trimestrul II. Cifrele descrise drept perspective reprezintă indicații ale conducerii, nu rezultate realizate. Scenariul pentru 2027 este preliminar și depinde de piață.
Cea mai clară evoluție este că volumele de creditare și depozite au compensat o parte din presiunea exercitată de ratele dobânzilor. NII total gestionat a crescut cu 13%, însă NII excluzând Piețe a crescut cu doar 6%; diferența contează deoarece NII din Piețe interacționează cu veniturile din tranzacționare și activitatea de finanțare. Tratarea fiecărui dolar din NII total ca fiind o marjă de retail stabilă ar exagera sustenabilitatea câștigurilor. Randamentul net ex-Piețe din supliment a fost de 3,70%, comparativ cu 3,65% în trimestrul II și 3,73% cu un an înainte, ceea ce arată că îmbunătățirea a fost susținută de creșterea volumelor, nu de o extindere generalizată a marjei de la an la an.
Activitățile comerciale prezintă, de asemenea, dinamici diferite ale costurilor. Veniturile CIB au crescut mai rapid decât cheltuielile sale, susținând un profit mai mare al segmentului. Cheltuielile din divizia de consum au depășit veniturile, în timp ce provizioanele mai mici au susținut profitul net. Creșterea comisioanelor AWM a beneficiat atât de intrări, cât și de nivelurile pieței, însă cheltuielile sale au evoluat, în linii mari, în același ritm cu veniturile. În consecință, levierul operațional la nivelul întregii firme s-a slăbit, în pofida mai multor linii de business solide. Aceasta este distincția esențială dintre un trimestru de succes pentru franciză și o îmbunătățire convingătoare a câștigurilor pentru acționari.
Tranziția față de T2 necesită, de asemenea, normalizare. T2 a inclus un câștig de 4,6 miliarde USD din Visa și câștiguri de 1,0 miliarde USD din anumite investiții în capitaluri proprii. T3 a inclus pierderi de 658 milioane USD din titluri de investiții. Compararea EPS raportat de 7,70 USD cu 5,57 USD implică mecanic un declin de 28%, dar nu izolează performanța recurentă. EPS ajustat de companie a scăzut de la 6,14 USD la 5,75 USD, un declin de 6,4%. Ajustările sunt informative, deși repoziționarea titlurilor și rezultatele investițiilor afectează în continuare capitalul și nu ar trebui considerate irelevante din punct de vedere economic.
3. Calitate fundamentală
|
Indicator
|
T3 2025
|
T2 2026
|
T3 2026
|
|
Venituri raportate, milioane USD
|
46,427
|
57,347
|
50,172
|
|
Venituri gestionate, milioane USD
|
47,120
|
58,022
|
50,907
|
|
Cheltuieli fără dobânzi, milioane USD
|
24,281
|
27,316
|
27,295
|
|
Profit gestionat înainte de provizioane, milioane USD
|
22,839
|
30,706
|
23,612
|
|
Venit net, milioane USD
|
14,393
|
21,155
|
15,305
|
|
EPS diluat conform GAAP, USD
|
5.07
|
7.70
|
5.57
|
|
ROTCE, anualizat
|
20%
|
29%
|
20%
|
|
Rata cheltuielilor generale gestionate
|
52%
|
47%
|
54%
|
|
Provizion pentru credite, milioane USD
|
3,403
|
2,515
|
2,743
|
|
Rata CET1, standardizată
|
14.8%
|
14.2%
|
13.9%
|
|
Valoarea contabilă tangibilă pe acțiune, USD
|
105.70
|
113.35
|
112.64
|
|
Numerar și sume datorate de la bănci, milioane USD
|
21,821
|
24,720
|
21,259
|
|
Datorie pe termen lung, milioane USD
|
427,203
|
460,523
|
460,160
|
|
Flux de numerar operațional trimestrial / cheltuieli de capital
|
Neprezentat în suplimentul privind rezultatele
|
Consultați nota privind S1 2026 de mai jos
|
Nedivulgat în pachetul revizuit pentru T3
|
|
FCF în stil industrial
|
Neutilizat
|
Neutilizat
|
Neutilizat
|
Baza sursei: suplimentul pentru T3, cu veniturile și profitul net conform GAAP separate de veniturile gestionate non-GAAP și profitul înainte de provizioane. ROTCE și TBV sunt măsuri non-GAAP. Cele mai recente rate de capital sunt estimate. Cifrele istorice utilizează prezentarea comparativă din suplimentul curent, care înlocuiește valorile preliminare din comunicatele mai vechi.
Calitatea creșterii este solidă în ceea ce privește cererea clienților și mai mixtă în conversia în profit. Profitul gestionat înainte de provizioane, de 23,612 miliarde USD, împărțit la venituri de 50,907 miliarde USD, generează o marjă de 46,4%, față de 48,5% cu un an înainte. Contracția de 2,1 puncte procentuale explică de ce veniturile mai mari nu s-au transpus într-un profit operațional proporțional. Provizioanele pentru credite au scăzut cu 660 milioane USD de la an la an; acest lucru a susținut venitul net, însă nu pot fi presupuse reduceri viitoare fără a lua în considerare creșterea creditării și ciclul de credit. În divizia de consum, pierderile din credite relativ stabile, alături de constituiri mai mici de rezerve, diferă de o reducere structurală a riscului de credit.
Capitalul și lichiditatea rămân solide, însă creșterea consumă din marja de manevră. Depozitele la sfârșitul perioadei din septembrie au fost de 2,781 trilioane USD, comparativ cu împrumuturi de 1,585 trilioane USD, reprezentând un raport împrumuturi/depozite de 57%. Numerarul și titlurile de valoare tranzacționabile s-au ridicat la aproximativ 1,5 trilioane USD, o măsură a lichidității care include titluri eligibile și este mult mai amplă decât numerarul și sumele datorate de bănci. Datoria pe termen lung reprezintă o sursă de finanțare pentru o instituție financiară reglementată; deducerea întregii datorii dintr-o valoare convențională a întreprinderii nu ar produce o evaluare operațională utilă. Contează atât cantitatea, cât și disponibilitatea reglementară a lichidității, deoarece resursele de la filialele bancare nu sunt distribuibile automat către societatea-mamă.
Conversia numerarului trebuie interpretată prin prisma contabilității bancare. Cea mai recentă situație a fluxurilor de numerar depusă și revizuită acoperă S1 2026: fluxul de numerar din activități operaționale a fost negativ, de 237,044 miliarde USD, față de un nivel negativ de 222,292 miliarde USD în S1 2025. Modificările activelor de tranzacționare, creanțelor și creditelor deținute în vederea vânzării explică principalele variații, iar fluxurile de finanțare susțin bilanțul. Aceasta nu reprezintă o concluzie privind consumul de numerar industrial. Pachetul de rezultate revizuit pentru T3 nu conține o situație completă a fluxurilor de numerar sau o măsură capex izolată separat; prin urmare, fluxul de numerar operațional trimestrial și capex-ul rămân nedivulgate aici. Nu inventăm o cifră FCF pentru T3. Câștigurile bancare distribuibile depind de generarea de capital reglementat, de creșterea activelor ponderate la risc și de capacitatea de distribuire, nu pur și simplu de fluxul de numerar operațional minus cheltuielile cu proprietățile.
Următorul lanț de transmitere explicitează necesarul de investiții. Presupuneți încă 100 de miliarde USD în active purtătoare de dobândă, excluzând Markets, la randamentul net observat de 3,70%: VND anual incremental este de 3,70 miliarde USD. Presupuneți că cheltuielile consumă 45% din aceste venituri, iar costurile cu creditele se ridică la 0,50 miliarde USD. La rata de impozitare gestionată din T3 de 26,7%, venitul net anual incremental este (3,70 − 1,665 − 0,50) × 73,3% = 1,125 miliarde USD. Împărțirea la 2,683 miliarde de acțiuni diluate oferă aproximativ 0,42 USD BPA suplimentar; evaluarea acestuia la multiplul curent de 14,4x calculat la ritmul actual implică aproximativ 6,04 USD pe acțiune în valoare incrementală. Acesta este un calcul marginal ilustrativ, nu o prognoză.
Componenta de capital schimbă semnificația acelui rezultat. Presupunând că noile active creează RWA în valoare de 60 de miliarde USD, susținerea lor la un nivel CET1 de 13,9% necesită capital reglementat de 8,34 miliarde USD, generând doar aproximativ 13,5% venit net incremental raportat la acest capital. Acest indicator nu este identic cu ROTCE, deoarece capitalul reglementat și capitalul comun corporal diferă, însă reprezintă o comparație utilă pentru pragul minim de rentabilitate. Adăugarea a 1 miliard USD din comisioane conexe, cu aceeași proporție a cheltuielilor, crește venitul net incremental la 1,528 miliarde USD și randamentul capitalului la 18,3%. Prin urmare, vânzarea încrucișată profitabilă este esențială: creșterea bilanțului, de una singură, poate majora EPS, diluând totodată randamentul economic care susține multiplul actual.
Alocarea capitalului merită o interpretare constructivă, dar disciplinată. Păstrarea capitalului pentru deservirea clienților poate depăși performanța răscumpărării de acțiuni la aproape de trei ori valoarea contabilă corporală. Cu toate acestea, costul de oportunitate este real. Plata redusă face ca randamentul acționarilor să depindă mai mult de calitatea viitoarei alocări. Cea mai importantă variabilă pentru noi este ROTCE susținut după costurile aferente cu cheltuielile, creditele și capitalul, mai degrabă decât un procent de creștere NII evidențiat în titlu.
4. Peisajul sectorial și competitiv
Industria relevantă cuprinde sectorul bancar universal din SUA, piețele globale de capital și administrarea activelor. Băncile concurează pentru depozite stabile, relații atractive de creditare, fluxuri de tranzacții și active ale clienților. Resursele lor limitate sunt încrederea, distribuția către clienți, capacitatea tehnologică și capitalul reglementat. Depozitele îmbunătățesc economia finanțării; relațiile de consultanță pot conduce la creditare, plăți și custodie; relațiile de gestionare a averii generează atât comisioane, cât și finanțare. Aceste conexiuni explică de ce amploarea poate proteja randamentele, făcând totodată costisitoare eșecurile de execuție sau deficiențele de control în mai multe linii de business.
|
Poziția în industrie
|
Amploare / creștere verificată
|
Concurenți
|
Implicații pentru evaluare
|
|
Finanțare de retail în SUA
|
Conducerea raportează primul loc în SUA la depozitele de retail timp de șase ani consecutivi
|
Wells Fargo și alte bănci care acceptă depozite
|
Amploarea și atragerea de conturi susțin o finanțare cu cost mai redus; afirmația privind cota de piață este raportată de conducere.
|
|
Servicii bancare de investiții globale
|
Cotă de 9,2% din totalul comisioanelor de la începutul anului; locul 1, Dealogic la 1 octombrie
|
Goldman Sachs; Citigroup
|
Poziția de lider în comisioane generează vânzări încrucișate; cota de portofel diferă de comisioanele absolute trimestriale.
|
|
Acțiuni / FICC
|
Acțiuni +49%; venit fix -4% față de anul anterior
|
Goldman Sachs Acțiuni +72%; Citi Venit fix +4%
|
JPM participă la boomul acțiunilor, dar rămâne în urma acestor concurenți în comparațiile de creștere specificate.
|
|
Plăți și custodie
|
Venituri din plăți +14%; servicii pentru titluri de valoare +14%
|
Citi Services +15%; rețele specializate de plăți
|
Francizele de tranzacții și depozite consolidează veniturile recurente, cu definiții diferite ale segmentelor.
|
|
Administrarea averii și a activelor
|
AUM de 5,210 trilioane USD; venituri +14%
|
Goldman Sachs; Citi Wealth +15%; administrarea averii la Wells Fargo
|
Amploarea susține comisioanele; definițiile activelor și sensibilitatea la piață împiedică comparațiile simple ale cotelor.
|
Baza sursei: raportarea și suplimentul JPMorgan pentru T3; dezvăluirile primare pentru T3 ale Goldman Sachs, Citigroup și Wells Fargo. Veniturile absolute din comisioane și cota din portofel utilizează numitori diferiți. Definițiile segmentelor companiilor similare se suprapun doar aproximativ; comparațiile de creștere nu stabilesc de unele singure cota de piață.
|
Companie
|
Venituri T3, milioane USD
|
Creștere anuală
|
Venit net T3, milioane USD
|
ROE / ROTCE
|
CET1 standardizat
|
Eficiență / cheltuieli generale
|
Comparație operațională
|
|
JPMorgan Chase & Co.
|
50,172
|
8%
|
15,305
|
17% / 20%
|
13.9%
|
54% gestionat
|
Piețe +15%; Piețe de acțiuni +49%; comisioane IB +14%
|
|
The Goldman Sachs Group, Inc.
|
18,679
|
23%
|
5,294
|
18.7% / neutilizat
|
12.4%
|
60.5% calculat
|
Acțiuni +72%; Global Banking & Markets +32%
|
|
Citigroup Inc.
|
23,845
|
8%
|
5,245
|
10.1% / 11.5%
|
12.8%
|
58.5%
|
Servicii +15%; Piețe +6%; Administrare de avere +15%
|
|
Wells Fargo & Company
|
21,870
|
2%
|
5,951
|
13.8% / 16.3%
|
10.0%
|
63%
|
Creditele și depozitele medii, fiecare +11%; cheltuielile au scăzut anual
|
Toate companiile raportează trimestre încheiate la 30 septembrie 2026, publicate la 13 octombrie. Veniturile JPM aici sunt conform GAAP; raportul său de cheltuieli generale este gestionat. Eficiența Goldman este calculată ca 11.308 / 18.679 = 60,5%, o cifră trimestrială, nu raportul său de 59,4% pentru nouă luni. ROE și ROTCE sunt anualizate și definite de companie; ROE-ul Goldman nu înlocuiește ROTCE. Sunt prezentate ratele CET1 standardizate, cu mixuri de risc și cerințe aplicabile diferite. Aceste comparații sunt aproximative din perspectiva contabilității și a mixului de afaceri, chiar și cu o perioadă comună de raportare.
JPMorgan rămâne un beneficiar net al dimensiunii și al activității clienților. ROTCE-ul său de aproximativ 20% depășește 11,5% al Citi și 16,3% al Wells Fargo, susținând o evaluare premium, mai degrabă decât una uniformă pentru bănci. Totuși, Goldman este câștigătorul clar în comparația specificată privind creșterea acțiunilor, cu o creștere de 72% față de 49% la JPMorgan, iar veniturile sale totale au crescut cu 23%. Acest lucru nu demonstrează o economie superioară ajustată la risc: creșterea finanțării poate necesita mai mult capital, iar o piață mai puternică poate impulsiona simultan ambele instituții. Arată însă că actuala creștere a JPMorgan nu este în mod unic rară.
Citi își îmbunătățește randamentele și înregistrează o creștere puternică în segmentul Servicii, dar rămâne în urmă din punct de vedere al profitabilității relative conform indicatorului ROTCE raportat. Wells Fargo își majorează împrumuturile și depozitele mai rapid decât JPMorgan în termeni procentuali și reduce cheltuielile de la an la an, însă obține randamente mai mici ale capitalului corporal. JPMorgan este în urmă în comparația specifică privind creșterea segmentului Venituri fixe: veniturile sale au scăzut cu 4%, în timp ce cele ale Citi au crescut cu 4%. Concluzia competitivă practică este că JPMorgan câștigă prin amploare și calitatea actuală a randamentelor, în timp ce concurenții contestă narațiunea sa privind creșterea și eficiența. Un multiplu mai ridicat trebuie justificat prin profitabilitate durabilă, nu prin presupunerea că fiecare segment câștigă cotă de piață.
Cererea poate rămâne solidă fără a garanta randamente mai mari ale capitalurilor proprii. Activitatea mai intensă de finanțare, investiții și tranzacționare extinde oportunitățile de venituri, dar majorează și compensațiile, garanțiile colaterale, expunerea la credit și RWA. Investițiile în tehnologie pot îmbunătăți serviciile și automatizarea, însă nicio raportare verificată pentru trimestrul 3 nu separă o contribuție a IA la câștiguri suficientă pentru a ne modifica modelul. Prin urmare, nu atribuim nicio primă separată de evaluare pentru IA. Banca beneficiază de activitatea financiară asociată investițiilor, însă economia sa pentru acționari rămâne guvernată de marje, costuri, pierderi și capital.
5. Riscuri principale
-
Creșterea cheltuielilor rămâne peste creșterea veniturilor. Dacă diferența de 12% față de 8% persistă, raportul cheltuielilor generale crește, iar marjele înainte de provizioane se comprimă. Investițiile și compensațiile absorb atunci creșterea care altfel ar susține EPS și un P/TBV justificat mai ridicat. Indicatorii solizi privind clienții, luați separat, nu ar compensa această deteriorare.
-
Presiunea asupra ratelor sau asupra stabilirii prețurilor depozitelor reduce venitul net din dobânzi de bază. Dacă randamentul net ex-Markets scade semnificativ sub 3,70% fără o creștere suficientă a activelor, veniturile din depozite și creditare se diminuează. Concurența pentru depozite mai scumpe poate majora soldurile, reducând totodată randamentele. În schimb, ratele de piață mai ridicate pot pune presiune pe clienți și pe valorile titlurilor; doar direcția mișcării ratelor nu este suficientă pentru a determina câștigurile băncii.
-
Costurile de credit se normalizează în sens ascendent. Pierderile din credite pe carduri peste nivelul indicat de aproximativ 3,2% pentru 2026 sau majorări mai mari ale rezervelor pentru segmentul wholesale ar reduce venitul net și generarea de capital. Rata de 2,91% pentru carduri din trimestrul al treilea nu stabilește un prag permanent al pierderilor. Noile cohorte de credite pot necesita timp pentru maturizare înainte ca dinamica lor economică de credit să devină vizibilă.
-
Creșterea intensivă în capital reduce capacitatea de distribuire către acționari. Extinderea suplimentară a RWA fără o generare corespunzătoare de capital ar pune presiune pe CET1, putând menține răscumpărările la un nivel scăzut. Profiturile nedistribuite trebuie apoi să genereze suficient pentru a compensa acționarii pentru plățile amânate; un EPS mai mare rezultat din creșterea bilanțului nu ar demonstra, de unul singur, crearea de valoare.
-
Sprijinul piețelor și al prețurilor activelor se estompează. O încetinire a finanțării prin acțiuni sau o corecție a pieței poate reduce simultan activitatea de tranzacționare, valorile garanțiilor și comisioanele bazate pe active. Rata de creștere de 49% a segmentului de acțiuni și baza de 5,210 trilioane USD în AUM implică expunere ciclică, astfel încât simpla extrapolare a creșterii actuale ar umfla așteptările privind câștigurile.
-
Ajustările investiționale reapar. Pierderile repetate din titluri de valoare sau câștigurile volatile din investiții ar putea eroda utilitatea EPS ajustat ca ritm stabil de referință. Repoziționarea portofoliului poate îmbunătăți NII în viitor, însă costul său inițial afectează totuși valoarea contabilă și randamentul acționarilor. O ajustare recurentă ar trebui inclusă în profitabilitatea normalizată.
-
Prima de evaluare se contractă. Dacă ROTCE sustenabil scade la 18%, în timp ce costul capitalului propriu crește la 11%, multiplul justificat ilustrativ scade la 2,0x TBV. Sensibilitatea noastră de 225,28 USD presupune o valoare contabilă neschimbată și nu reprezintă o limită de scădere; pierderile din credite sau modificările cumulate de evaluare ar putea, de asemenea, reduce numitorul.
6. Listă de verificare pentru monitorizare
Aceste praguri sunt teste de cercetare alese pentru acest raport, nu obiective de management nepublicate.
-
NII în T4, excluzând Markets: aproximativ 25,5 miliarde USD. Atingerea sau depășirea nivelului indicat consolidează teza compensării prin volume; un deficit semnificativ o slăbește. Urmăriți randamentul net și costurile de finanțare alături de solduri.
-
Cheltuieli ajustate în T4: aproximativ 27,5 miliarde USD. Cheltuielile peste acest nivel, fără un beneficiu corespunzător din comisioane sau NII, slăbesc conversia anticipată în profit. Creșterea cheltuielilor sub creșterea veniturilor ar îmbunătăți teza.
-
Scenariul de bază pentru NII în 2027: aproximativ 107 miliarde USD. O perspectivă mai solidă în jurul acestui nivel, cu cheltuieli controlate, susține potențialul de creștere; o creștere care necesită RWA sau personal disproporționate ar fi mai puțin valoroasă. Monitorizați imaginea completă a profitului și capitalului atunci când estimările devin disponibile.
-
ROTCE: menținerea la cel puțin 21%, cu îmbunătățire spre aproximativ 21,65%. Prima susține calitatea francizei; cea din urmă îndeplinește în linii mari cerința de regim stabil implicită în multiplul actual, conform ipotezelor noastre de bază. Randamentele raportate în mod repetat sub 20% accentuează preocupările privind evaluarea.
-
CET1 și RWA: monitorizați 13,9% și 2,184 trilioane USD. O scădere sub 13,5%, în timp ce RWA continuă să se extindă, ar amplifica preocupările privind plățile către acționari în acest cadru de analiză. Pragul nu reprezintă un nivel de încălcare a cerințelor de reglementare și trebuie interpretat împreună cu toate ratele aplicabile.
-
Pierderile din carduri și rezervele pentru expunerile wholesale. O rată a pierderilor la carduri semnificativ peste aproximativ 3,2% sau creșteri ale provizioanelor wholesale în trimestre consecutive slăbesc profitul normalizat. Majorarea la nivelul întregii firme a provizioanelor, de 539 milioane USD, condusă de segmentul wholesale în T3, este punctul de plecare.
-
Comisioane și randamente pentru acționari. Creșterea susținută de două cifre a plăților și a segmentului de administrare a averii, alături de răscumpărări mai echilibrate, consolidează argumentul privind eficiența capitalului. Utilizați prezentarea BancAnalysts din 5 noiembrie și conferința telefonică privind rezultatele T4 din 14 ianuarie 2027 pentru a testa randamentele alocării capitalului, nu doar promisiunile de distribuire.
7. Surse
-
Tranzacționare spot JPMON/USDT | LBank (https://www.lbank.com/trade/jpmon_usdt) — HTML din linia de comandă, preluat pe 14 octombrie; perechea, zona carnetului de ordine și comenzile de cumpărare/vânzare sunt vizibile. Prețul afișat al tokenului nu a fost utilizat ca o cotație pentru acțiuni.
-
-
-
-
-
-
Comunicat de presă privind rezultatele financiare din T3 2026 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/6c1f8114-1be4-4174-8292-f75bbb59bc21.pdf) — 13 octombrie 2026; rezultate GAAP și ajustate, performanța segmentelor și plăți.
-
Prezentarea rezultatelor financiare din T3 2026 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/2b5b9a7e-a968-4985-94ad-5fa949a08d1c.pdf) — 13 octombrie 2026; perspective, capital și indicatori operaționali.
-
Supliment privind rezultatele pentru T3 2026 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/c89c7479-82df-4c9f-a7be-957956430abd.pdf) — 13 octombrie 2026; date comparative, bilanț și reconcilieri.
-
Formularul 8-K al JPMorgan Chase & Co. (https://www.sec.gov/Archives/edgar/data/19617/000162828026065582/jpm-20261013.htm) — 13 octombrie 2026; materiale privind rezultatele furnizate în temeiul punctului 2.02; descărcate și analizate prin HTTP.
-
Formularul 10-Q al JPMorgan Chase & Co. (https://www.sec.gov/Archives/edgar/data/19617/000162828026054343/jpm-20260630.htm) — Depus la 6 august 2026; perioadă încheiată la 30 iunie. Documentul HTML SEC de mari dimensiuni a depășit limitele cititorului web; a fost analizat PDF-ul oficial de relații cu investitorii.
-
CORP T2 2026 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/2nd-quarter/corp-q2-2026.pdf) — Copie oficială IR a Formularului 10-Q; analiza fluxului de numerar la pagina 17 și situația consolidată la pagina 97.
-
-
-
-
-
Anexa 99.1 (https://www.sec.gov/Archives/edgar/data/72971/000007297126000318/wfc3qer10-13x26ex991xrelea.htm) — 13 octombrie 2026; Anexa SEC 99.1, performanța companiilor similare și capitalul.
-
Evenimente și prezentări | JPMorganChase (https://www.jpmorganchase.com/ir/events) — Data viitoare a rezultatelor pentru trimestrul 4, fiind listată și conferința din 5 noiembrie pe pagina de știri IR.
-



 Transfer