Autor: LBank Research Analist: Ludo
Exonerare de răspundere: Acest raport este compilat și analizat pe baza informațiilor disponibile public și este destinat exclusiv partajării de informații și discuțiilor de cercetare. Nu constituie sfaturi de investiții, o recomandare de valori mobiliare, o instrucțiune de tranzacționare sau vreo garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările de consens discutate în prezentul document se pot schimba în timp. Cititorii ar trebui să verifice în mod independent datele și să ia propriile decizii. Cotația LBank afișată se referă la perechea spot tokenizată și nu ar trebui tratată ca prețul de închidere Nasdaq al acțiunilor comune subiacente.
1. Concluzie principală
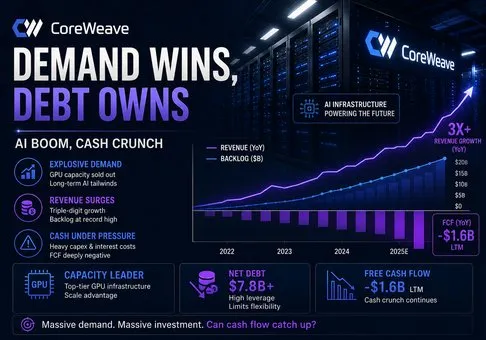
Opinie generală: CoreWeave este cea mai clară expresie tranzacționată public a cererii fulminante de putere de calcul pentru IA, însă acțiunile rămân neatractive din perspectiva raportului risc-randament, deoarece creșterea extraordinară a portofoliului de comenzi în așteptare este obținută pe seama unui flux de numerar disponibil negativ, a unei dependențe uriașe de refinanțare și a unor cheltuieli cu dobânzile care depășesc deja profitul operațional ajustat; variabila decisivă este dacă marja operațională ajustată poate crește mai rapid decât serviciul datoriei înainte ca capacitatea GPU să devină mai puțin deficitară.
-
Cererea este excepțională și vizibilă din punct de vedere contractual. Veniturile din al doilea trimestru au crescut cu 112% de la an la an, ajungând la 2,575 miliarde USD, puterea activă a atins 1,5 GW, iar obligațiile de performanță rămase neîndeplinite au atins 103,7 miliarde USD. Se estimează că 41% din această RPO va fi recunoscută până în iunie 2028, în timp ce angajamentele suplimentare ale clienților de peste 25 de miliarde USD, semnate la începutul T3, nu au fost incluse. Aceasta este o dovadă mai puternică decât o narațiune generică despre IA: clienții rezervă capacitate cu ani în avans.
-
Levierul operațional a început, dar nu a ajuns încă la furnizorii de capital. Profitul operațional ajustat s-a îmbunătățit de la 21 de milioane USD în T1 la 128 de milioane USD în T2, crescând marja operațională ajustată de la 1% la 5%. Cu toate acestea, cheltuiala netă cu dobânzile în T2 a fost de 640 de milioane USD, de cinci ori mai mare decât profitul operațional ajustat, iar pierderea netă GAAP a fost de 626 de milioane USD. Compania poate înregistra o marjă EBITDA ajustată de 59%, distrugând în același timp câștigurile din capitaluri proprii, deoarece amortizarea și finanțarea sunt costuri economice fundamentale, nu ajustări periferice.
-
Fluxul de numerar este pozitiv doar înainte de factura pentru infrastructură. Fluxul de numerar operațional din prima jumătate a anului a fost de 3,663 miliarde USD, susținut de intrări de venituri amânate de 1,365 miliarde USD și de o evoluție favorabilă a creanțelor. Achizițiile în numerar de imobilizări corporale și echipamente au fost de 14,117 miliarde USD, generând un flux de numerar liber calculat mecanic negativ de 10,454 miliarde USD. Activitățile de finanțare au furnizat 13,985 miliarde USD. Concluzia practică este că clienții validează cererea, însă creditorii și noii acționari finanțează livrarea.
-
Evaluarea nu compensează structura bilanțului. Utilizarea a 551 de milioane de acțiuni din trimestrul încheiat în iunie și a celei mai recente referințe disponibile a pieței subiacente de aproape 86,25 USD produce o valoare ilustrativă a capitalului propriu de aproximativ 47,5 miliarde USD. Adăugarea a aproximativ 35,1 miliarde USD de datorii cu drept de regres și fără drept de regres și scăderea a 5,5 miliarde USD în numerar oferă o valoare a întreprinderii de aproape 77 de miliarde USD, sau de aproximativ 6,0 ori mijlocul intervalului previziunilor actualizate privind veniturile pentru 2026, de 12,4 miliarde USD până la 13,2 miliarde USD. Acest multiplu nu este extrem pentru o creștere de peste 100%, dar este exigent pentru o companie ale cărei previziuni pentru 2026 privind cheltuielile de capital, de 35 de miliarde USD până la 39 de miliarde USD, sunt de aproximativ trei ori mai mari decât veniturile anuale.
-
Acțiunea poate supraperforma doar dacă expansiunea marjei devansează presiunea de finanțare. O marjă operațională ajustată susținută de peste 15%, venituri anualizate (run-rate) de aproape 19,5 miliarde USD și o scădere a cheltuielilor cu dobânzile ca procent din venituri ar invalida viziunea prudentă. Ipoteza slăbește și mai mult dacă marja operațională ajustată rămâne sub 10% în timp ce cheltuielile de capital anuale în numerar depășesc fluxul de numerar operațional cu peste 15 miliarde USD. CoreWeave captează cererea în prezent, însă datoria controlează în prezent o parte prea mare din rezultatele economice.
2. Prezentarea generală a companiei, mixul de activități și indicatorii operaționali de bază
CoreWeave operează o platformă cloud special concepută pentru antrenarea inteligenței artificiale, inferență, învățare prin consolidare și alte sarcini de calcul accelerat. Printre clienții săi se numără laboratoare de IA, hyperscaleri, companii de software, instituții financiare și mari întreprinderi. Compania achiziționează GPU-uri, echipamente de rețea, stocare, energie și capacitate în centre de date; le combină cu instrumente de planificare și software; și vinde acces rezervat sau la cerere la capacitatea de calcul. Prin urmare, veniturile sunt recunoscute pe măsură ce infrastructura devine disponibilă și clienții consumă serviciile contractate, nu atunci când este semnat un contract de tip backlog.
Modelul comercial se situează între un cloud public de tip hyperscale și un locator de infrastructură specializată. Angajamentele pe termen lung oferă vizibilitate asupra veniturilor și ajută la finanțarea activelor dedicate, în timp ce capacitatea flexibilă și ofertele de tip spot îmbunătățesc utilizarea. CoreWeave Interconnect, SUNK, LOTA, ARENA, Weights & Biases, ARIA și Sandboxes adaugă un strat de software și orchestrare. Acest strat contează deoarece închirierea pură de GPU ar trebui să conveargă spre randamente specifice infrastructurii pe măsură ce oferta se extinde; planificarea diferențiată, instrumentele pentru dezvoltatori și performanța de inferență reprezintă cea mai credibilă cale către o putere de stabilire a prețurilor durabilă.
|
Strat de afaceri
|
Nevoia clientului
|
Dovezi din T2
|
Caracter economic
|
Opinia de cercetare
|
|
Calcul AI
|
Clustere mari de GPU pentru antrenare și inferență în producție
|
1,5 GW putere activă și 3,7 GW putere contractată
|
Vizibilitate ridicată a veniturilor, intensitate extremă a capitalului inițial
|
Avantajul de scară este real, dar randamentele depind de utilizare și de costul finanțării
|
|
Cloud pe bază de angajament
|
Capacitate rezervată pentru laboratoarele de AI și hyperscaleri
|
RPO de 103,7 miliarde USD plus peste 25 de miliarde USD în angajamente de la începutul Q3
|
Durată lungă cu obligații de livrare și servicii
|
Backlog-ul reduce riscul cererii, crescând în același timp riscul de execuție și de concentrare
|
|
Capacitate flexibilă și spot
|
Sarcini de lucru variabile și angajamente enterprise mai scurte
|
Rezervări Flex, Spot și Inferență Dedicată
|
O utilizare și o tarifare potențial mai bune, dar mai ciclice
|
O punte importantă de la câteva mega-contracte la o bază mai largă de clienți
|
|
Software și instrumente
|
Planificare, dezvoltare de modele, observabilitate și acces cross-cloud
|
Weights & Biases, SUNK, ARIA, Sandboxes și LOTA
|
Intensitate mai scăzută a capitalului incremental dacă este monetizată separat
|
Cel mai valoros strat strategic, dar contribuția financiară nu este divulgată separat
|
CoreWeave s-a diversificat de la un singur client dominant, dar concentrarea rămâne ridicată. Raportul 10-Q pentru T2 arată că Clientul A reprezintă 36% din veniturile trimestriale, Clientul B 26%, iar Clientul C 10%. Prin urmare, primii trei au reprezentat 72% din venituri. Aceasta este o evoluție mai bună decât contribuția de 71% de la un singur client în T2 2025, dar nu este diversificată în modul în care este diversificat un cloud public convențional. Un contract mare poate transforma rapid portofoliul de comenzi (backlog); o predare întârziată a unui centru de date sau o revizuire a bugetului clienților pot, de asemenea, să influențeze semnificativ veniturile trimestriale și gradul de utilizare.
Metrici operaționali de bază și modificări
|
Metrică sau eveniment
|
T2 2026
|
T2 2025
|
Variație
|
Semnificație pentru investiții
|
|
Venituri
|
2.575
|
1.212
|
112%
|
Livrarea capacității convertește cererea contractată în venituri raportate
|
|
Profitul operațional ajustat
|
128
|
200
|
-36%
|
Îmbunătățirea secvențială este semnificativă, dar indicatorii economici de la an la an rămân mai slabi
|
|
Marja operațională ajustată
|
5%
|
16%
|
-11 pct.
|
Platforma nu și-a recăpătat eficiența operațională ajustată din perioada precedentă
|
|
Cheltuieli nete cu dobânzile
|
640
|
267
|
140%
|
Costul de finanțare crește mai rapid decât veniturile și domină contul de profit și pierdere al capitalurilor proprii
|
|
Pierdere netă
|
-626
|
-290
|
116%
|
Amortizarea și dobânzile împiedică EBITDA ajustat să ajungă la acționarii ordinari
|
|
Portofoliul de venituri contractate (backlog)
|
103.700
|
30.100
|
245%
|
Vizibilitatea cererii este cel mai puternic punct al tezei, sub rezerva condițiilor de livrare
|
Sumele sunt exprimate în milioane USD, cu excepția procentelor și a modificărilor în puncte procentuale. Portofoliul de comenzi (backlog) nu reprezintă venituri GAAP și include sume angajate sub rezerva disponibilității serviciilor și a livrării. Schimbarea principală din trimestru nu a fost doar creșterea veniturilor; a fost combinația dintre adăugarea a aproape 500 MW de putere activă, extinderea secvențială a marjei operaționale ajustate și o altă creștere a cererii angajate. Această combinație susține o accelerare rapidă a veniturilor în a doua jumătate a anului.
Piața nu ar trebui să confunde o creștere a portofoliului de comenzi cu o valoare economică imediată. Patruzeci și unu la sută din RPO este estimat în termen de 24 de luni, 39% în lunile 25 până la 48, iar restul în lunile 49 până la 78. Activele trebuie achiziționate înainte ca o mare parte din acele venituri să poată fi recunoscute. Drept urmare, creșterea portofoliului de comenzi devansează cheltuielile de capital și finanțarea, în timp ce veniturile și câștigurile în numerar apar mai târziu.
3. Calitate fundamentală
|
Metrică
|
T2 2025
|
T1 2026
|
T2 2026
|
S1 2026
|
Evaluarea calității
|
|
Venituri
|
1.212
|
2.078
|
2.575
|
4.653
|
Creștere excepțională și îmbunătățirea scalei de livrare
|
|
Rezultatul operațional GAAP
|
19
|
-144
|
-49
|
-193
|
În continuare negativ după amortizarea esențială din punct de vedere economic
|
|
EBITDA ajustat
|
753
|
1.157
|
1.510
|
2.667
|
Câștiguri solide înainte de amortizare, dar nu un indicator substitut pentru numerarul distribuibil
|
|
Cheltuieli nete cu dobânzile
|
267
|
536
|
640
|
1.176
|
Cea mai clară constrângere asupra câștigurilor din capitaluri proprii
|
|
Flux de numerar operațional
|
N/A
|
N/A
|
N/A
|
3.663
|
Îmbunătățit semnificativ, parțial prin venituri înregistrate în avans și capital de lucru
|
|
Cheltuieli de capital în numerar
|
N/A
|
N/A
|
N/A
|
14.117
|
Cheltuielile cu infrastructura depășesc fluxul de numerar generat din activități operaționale
|
|
Flux de numerar disponibil
|
N/A
|
N/A
|
N/A
|
-10.454
|
Negativ prin fluxul de numerar operațional minus achizițiile în numerar de imobilizări corporale
|
Sumele sunt exprimate în milioane USD. Fluxul de numerar disponibil este calculat ca fluxul de numerar operațional de 3,663 miliarde USD minus achizițiile în numerar de imobilizări corporale în valoare de 14,117 miliarde USD. Această definiție conservatoare exclude alte 9,796 miliarde USD reprezentând adăugiri de echipamente neplătite sau finanțate de OEM, astfel încât cheltuielile de capital în numerar subestimează întreaga infrastructură adăugată în cursul perioadei.
Creștere și marje. Creșterea veniturilor este de înaltă calitate în sensul restrâns că este susținută de puterea implementată, veniturile recunoscute, veniturile amânate și obligațiile contractate. Este de o calitate mai scăzută în sensul randamentului pentru acționari, deoarece fiecare unitate incrementală de venit necesită o bază mare de active instalate. Imobilizările corporale au crescut la 46,7 miliarde USD la 30 iunie, de la 30,6 miliarde USD la sfârșitul anului.
Deprecierea și amortizarea imobilizărilor corporale și a echipamentelor au fost de 2,5 miliarde USD în prima jumătate, arătând de ce EBITDA ajustat supraestimează profitabilitatea economică.
Fluxul de numerar și cheltuielile de capital. Fluxul de numerar operațional a devenit pozitiv, dar conversia este parțial o finanțare contractuală de la clienți. Veniturile amânate au crescut cu 1,365 miliarde USD în prima jumătate, iar creanțele au eliberat 607 milioane USD. Acestea sunt surse utile de finanțare, totuși ele implică obligații de servicii viitoare. CoreWeave a emis apoi datorii de 16,747 miliarde USD, a rambursat 5,219 miliarde USD și a atras 2,982 miliarde USD prin plasamente private. Compania își finanțează cu succes creșterea; nu a făcut ca această creștere să fie autofinanțată.
Bilanțul și alocarea capitalului. Datoriile cu drept de recurs au însumat aproximativ 31,4 miliarde USD, iar cele fără drept de recurs aproximativ 3,7 miliarde USD la 30 iunie, comparativ cu 5,5 miliarde USD în numerar. Obligațiile din contractele de leasing operațional au adăugat alte 16,3 miliarde USD. Finanțarea fără drept de recurs protejează compania-mamă de anumite revendicări specifice proiectului, dar creditorii au în continuare prioritate asupra fluxurilor de trezorerie ale proiectului. Emisiunea din iunie a inclus obligațiuni prioritare cu cupoane de până la 9,625% și 8,500% în euro. Capitalul este disponibil, dar nu este ieftin.
Concluzie fundamentală. CoreWeave are o calitate puternică a cererii și o calitate slabă a numerarului aferent capitalurilor proprii. Singura cea mai importantă variabilă este venitul operațional ajustat după amortizare raportat la cheltuielile nete cu dobânzile. Până când acest raport se apropie de unu, creșterea validează în primul rând clienții și creditorii, mai degrabă decât aspectele economice ale acțiunilor ordinare.
4. Industria și peisajul competitiv
Infrastructura cloud pentru IA cuprinde achiziția de GPU-uri, construcția de centre de date, alimentarea cu energie, rețelele de mare viteză, stocarea, orchestrarea și software-ul pentru dezvoltatori. CoreWeave concurează cu AWS, Azure, Google Cloud și Oracle Cloud, precum și cu furnizori specializați cum ar fi Nebius, IREN, Lambda și Crusoe. Hiperscalorii au costuri de finanțare mai mici și o distribuție mai largă în rândul companiilor. Specialiștii pot optimiza clusterele mai rapid, pot accepta sarcini de lucru concentrate și pot trece mai agresiv la noile generații de GPU.
|
Dimensiune competitivă
|
Poziția CoreWeave
|
Principalele alternative
|
Implicație economică
|
|
Accesul la GPU-uri și sisteme
|
Relație strânsă cu NVIDIA și prima punere în funcțiune a Vera Rubin NVL72
|
Hiperscalorii, Oracle, Nebius și alți parteneri cloud ai NVIDIA
|
Accesul timpuriu susține rezervările, dar accelerează riscul de uzură morală pentru flotele mai vechi
|
|
Energie și implementare
|
1,5 GW activi și 3,7 GW contractați în T2
|
Campusurile hiperscalorilor și operatorii de centre de date cu acces extins la energie
|
Energia este un avantaj competitiv doar atunci când capacitatea este livrată la timp și rămâne utilizată
|
|
Contracte cu clienții
|
RPO de 103,7 miliarde USD cu angajamente mari din partea laboratoarelor de IA și a hyperscalerilor
|
Construcție proprie a clienților și achiziții multi-cloud
|
Vizibilitatea este excepțională, dar concentrarea de 72% pe primii trei limitează reziliența la negociere
|
|
Diferențiere prin software
|
SUNK, W&B, ARIA, Sandboxes, LOTA și interconectare cross-cloud
|
Stive de IA administrate de la AWS, Azure, Google și Oracle
|
Software-ul este calea către marje durabile; nu sunt dezvăluite date financiare separate
|
|
Costul capitalului
|
Program amplu de finanțare garantat cu active, negarantat, convertibil și prin capitaluri proprii
|
Bilanțuri de tip investment-grade ale hyperscalerilor
|
CoreWeave trebuie să obțină un randament mai mare al infrastructurii pentru a compensa costurile de finanțare semnificativ mai mari
|
|
Companie
|
Cel mai recent indicator comparabil
|
Semnal privind creșterea și marja
|
Poziția capitalului
|
Concluzie competitivă
|
|
CoreWeave
|
Venituri în T2 de 2,575 miliarde USD; RPO de 103,7 miliarde USD
|
Venituri în creștere cu 112%; marjă operațională ajustată de 5%
|
Capex în numerar în S1 de 14,1 miliarde USD; datorie brută de aproximativ 35,1 miliarde USD
|
Lider în ceea ce privește cererea și backlog-ul în rândul specialiștilor; cea mai slabă conversie a numerarului
|
|
Nebius
|
Venituri din cloud AI în T1 de aproximativ 390 de milioane USD
|
Veniturile din cloud au crescut cu 841% de la o bază mică; marja EBITDA ajustată pentru cloud de aproximativ 45%
|
Dezvoltarea capacității în etapă timpurie cu plăți în avans strategice de la clienți
|
Creștere procentuală mai rapidă, dar o scară de livrare mult mai mică
|
|
Oracle
|
Cele mai recente venituri trimestriale IaaS dezvăluite, de aproximativ 4,9 miliarde USD
|
Creștere IaaS de 84% în perioada menționată
|
Fluxuri de numerar din software mai ample și distribuție pentru companii cu risc mai scăzut
|
Cea mai puternică amenințare de tip hyperscaler specializat, deoarece poate include la pachet baze de date și aplicații
|
|
AWS
|
Venituri în T1 2026 de 37,7 miliarde USD
|
Venituri în creștere cu 28% la o scară mult mai mare
|
Finanțat din fluxul de numerar operațional al Amazon și acces la finanțare de tip investment-grade
|
Câștigător în ceea ce privește scara și costul capitalului; mai lent deoarece numitorul său este mult mai mare
|
Perioadele de referință și definițiile competitorilor diferă și sunt utilizate pentru comparații operaționale direcționale. CoreWeave câștigă competiția pe piața cererii de cloud specializat în AI deoarece îmbină hardware-ul de nouă generație, implementarea rapidă și disponibilitatea de a finanța clustere dedicate extrem de mari. AWS și Oracle câștigă pe partea de durabilitate a finanțării. Nebius oferă o alternativă mai pură în stadiu incipient, dar îi lipsește anvergura CoreWeave.
Probabilul câștigător al industriei nu este doar furnizorul cu cel mai mare portofoliu de comenzi (backlog); este furnizorul care convertește capacitatea contractată într-un grad ridicat de utilizare, fără a permite ca deprecierea, dobânzile și concentrarea clienților să absoarbă beneficiile economice. CoreWeave este în prezent un câștigător net în ceea ce privește cota de venituri și un pierzător net în ceea ce privește reziliența finanțată din numerar. Un viitor surplus de ofertă ar expune rapid această asimetrie, deoarece hyperscalerii pot reduce prețurile și pot continua să investească pe timp de recesiune.
5. Riscuri cheie
-
Concentrarea clienților transformă un succes al cererii într-un risc de contrapartidă. Trei clienți au reprezentat 72% din veniturile din T2. Dacă unul dintre aceștia întârzie implementarea, își mută sarcinile de lucru pe o infrastructură proprie sau renegociază prețurile, gradul de utilizare și veniturile ar putea scădea înainte ca datoriile și deprecierea asociate să se reducă.
-
Costurile de finanțare pot împiedica efectul de levier operațional să ajungă la acționari. Cheltuiala netă cu dobânzile din T2, de 640 de milioane USD, a depășit profitul operațional ajustat cu 512 milioane USD. Dacă cheltuielile cu dobânzile rămân peste 20% din venituri, chiar și un EBITDA ajustat solid nu va fi suficient pentru a asigura un profit net pozitiv.
-
Uzura morală a GPU-urilor poate reduce durata de viață a activelor. Adoptarea rapidă de către CoreWeave a Blackwell și Rubin îmbunătățește performanța, dar poate reduce valoarea reziduală a echipamentelor mai vechi. Duratele de viață utilă mai scurte ar crește amortizarea și deprecierile și ar submina evaluarea bazată pe EBITDA ajustat.
-
Backlog-ul este condiționat, nu reprezintă bani în bancă. RPO depinde de disponibilitatea serviciilor, livrare și estimările privind contraprestația variabilă. Valoarea economică poate fi mai mică decât valoarea nominală dacă capacitatea întârzie, creditele de servicii cresc sau clienții primesc drepturi de revânzare.
-
Companiile de tip hyperscaler pot concura cu un capital mai ieftin. AWS, Azure, Google și Oracle pot finanța infrastructura de IA din activități mai ample generatoare de numerar. Dacă penuria de GPU-uri specializate se atenuează, CoreWeave ar putea fi nevoită să reducă prețul sau să accepte contracte mai scurte, menținând în același timp un cost de finanțare mai ridicat.
-
Diluarea și guvernanța rămân aspecte semnificative. Plasamentele private au adăugat acțiuni la prețurile de 87,20 USD și 109,00 USD în prima jumătate a anului, finanțarea convertibilă poate crea o diluare viitoare, iar acțiunile din Clasa B oferă zece voturi fiecare. Acționarii comuni finanțează creșterea, în timp ce fondatorii păstrează un control concentrat al voturilor.
-
Deficiențele de control financiar cresc riscul de raportare. Raportul 10-Q pentru T2 menționează că deficiențele semnificative în controalele IT, separarea atribuțiilor și personalul financiar au continuat la 30 iunie. Nereușita de a le remedia înainte de raportarea obligatorie privind controlul intern din 2026 ar putea reduce încrederea și ar putea crește costurile de conformitate.
6. Listă de verificare pentru monitorizare
-
Marja operațională ajustată: o valoare de peste 15% ar arăta că scara și stabilirea prețurilor depășesc deprecierea; sub 10% până la sfârșitul anului ar consolida teza prudentă.
-
Povara dobânzilor: cheltuielile nete cu dobânzile sub 15% din venituri ar fi constructive; un nivel de peste 20% ar arăta că creditorii captează în continuare cea mai mare parte a beneficiilor economice incrementale.
-
Decalajul de flux de numerar liber: monitorizați fluxul de numerar operațional minus achizițiile de proprietăți cu numerar. Un deficit sub 5 miliarde USD pe semestru ar fi un progres; un alt deficit de peste 10 miliarde USD ar implica o dependență continuă de finanțare.
-
Conversia RPO: comparați veniturile recunoscute cu procentul de 41% din RPO preconizat până în iunie 2028. O conversie mai lentă fără cheltuieli de capital (capex) mai mici ar semnala probleme de livrare sau de utilizare.
-
Concentrarea clienților: o cotă de venituri a primilor trei clienți de sub 60% ar consolida durabilitatea; o revenire la peste 75% ar crește riscul de renegociere și de contrapartidă.
-
Puterea activă și gradul de utilizare: creșterea puterii trebuie să se traducă în venituri mai rapid decât amortizarea. Adăugările de putere activă fără o expansiune secvențială a marjei ar fi negative.
-
Costul capitalului: urmăriți noile cupoane, spreadurile de refinanțare, dobânzile plătite în numerar și împărțirea între datoria cu recurs și cea fără recurs. Spreadurile mai mici contează mai mult decât volumul nominal al finanțării.
-
Vânzările insiderilor și diluarea: mai multe planuri bazate pe Regula 10b5-1 pot începe de la sfârșitul lunii august sau septembrie 2026. Noile acțiuni, titlurile convertibile sau vânzările masive ale insiderilor ar extinde oferta și ar reduce participarea pe acțiune.
7. Surse