Autor: LBank Research Analist: Ludo
Exonerare de răspundere: Acest raport este compilat și analizat pe baza informațiilor disponibile public și are ca scop exclusiv partajarea de informații și discuțiile de cercetare. Nu constituie sfaturi de investiții, o recomandare de valori mobiliare, o instrucțiune de tranzacționare sau orice garanție a randamentelor. Operațiunile companiei, evaluările, prețurile de piață și așteptările consensuale discutate în acest document se pot schimba în timp. Cititorii ar trebui să verifice în mod independent datele și să ia propriile decizii.
1. Concluzie principală
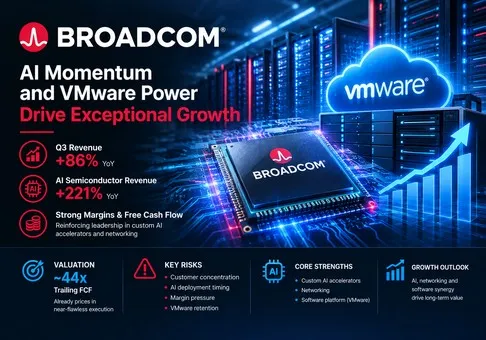
Evaluare generală: Broadcom este o companie de infrastructură excepțională, ale cărei creșteri pe segmentul semiconductorilor AI și motor de generare de numerar VMware se consolidează acum reciproc, dar acțiunile rămân evaluate pentru o execuție aproape impecabilă; prin urmare, raportul risc-recompensă este ușor nefavorabil, la aproximativ 45 de ori fluxul de numerar liber istoric (trailing free cash flow), conversia veniturilor din acceleratoarele AI personalizate fiind variabila decisivă.
-
Rezultatul operațional a fost remarcabil, dar așteptările sunt deja extraordinare. Veniturile din trimestrul al treilea fiscal al anului 2026 au crescut cu 86% de la an la an, până la 29,6 miliarde USD, profitul operațional GAAP a crescut cu 171%, până la 16,0 miliarde USD, iar fluxul de numerar liber aproape s-a dublat, ajungând la 13,7 miliarde USD. Cu toate acestea, acțiunile au scăzut cu 2,7% pe 3 septembrie, după ce conducerea a estimat veniturile pentru trimestrul fiscal Q4 la aproximativ 34,8 miliarde USD, ușor sub consensul secundar citat de rapoartele de piață. Implicația pentru investiții este clară: depășirea cifrelor raportate nu mai este suficientă; Broadcom trebuie să continue să ridice panta veniturilor viitoare din IA.
-
Semiconductorii pentru IA au devenit compania în sine, nu doar o opțiune de creștere. Veniturile din semiconductori AI în T3 au atins 16,7 miliarde USD, în creștere cu 221% de la an la an și cu 54% față de trimestrul precedent, reprezentând aproximativ 56% din veniturile consolidate și 80% din veniturile segmentului de semiconductori. Conducerea estimează 21,7 miliarde USD în T4, ceea ce ar crește mixul AI la aproximativ 62% din veniturile estimate ale grupului. Această concentrare creează un efect de levier puternic asupra câștigurilor, dar face, de asemenea, ca momentul implementării de către clienți și durabilitatea contractelor de tip "design-win" să fie principalele riscuri de evaluare.
-
VMware își face datoria ca balast pentru marjă și fluxul de numerar. Veniturile din software de infrastructură au crescut cu 29%, până la 8,8 miliarde USD, în timp ce soluțiile de semiconductori au crescut cu 127%, până la 20,8 miliarde USD. În ciuda unei ponderi mult mai mari a semiconductorilor, marja operațională non-GAAP a rămas la aproximativ 68% în T3 și este estimată la aproximativ 66% în T4. Prin urmare, software-ul protejează indicatorii economici ai grupului, în timp ce acceleratoarele personalizate și rețelele stimulează creșterea; o încetinire semnificativă a reînnoirilor VMware Cloud Foundation ar elimina acest amortizor.
-
Conversia numerarului este excelentă, dar acțiunea reflectă deja în preț câțiva ani de scalare de succes. Fluxul de numerar liber din T3 a reprezentat 46% din venituri, iar fluxul de numerar liber pe nouă luni a fost de 31,9 miliarde USD. La închiderea din 8 septembrie de 368,66 USD și o valoare estimată a capitalurilor proprii de aproape 1,75 trilioane USD, fluxul de numerar liber pe ultimele 12 luni este de aproximativ 39,4 miliarde USD, ceea ce implică un randament al fluxului de numerar liber de aproape 2,3% sau de aproximativ 44 de ori fluxul de numerar liber pe ultimele 12 luni. Acest lucru este justificabil doar dacă accelerarea veniturilor din IA rămâne abruptă, iar marjele rămân structural ridicate.
-
Teza poate fi infirmată la praguri operaționale specifice. Perspectiva constructivă asupra afacerii se consolidează dacă veniturile din semiconductori AI în T4 ating cel puțin 21,7 miliarde USD, veniturile consolidate ating aproximativ 34,8 miliarde USD, iar marja operațională non-GAAP se menține aproape de 66%. Aceasta se deteriorează dacă veniturile din AI ratează ținta companiei cu mai mult de 5%, marja de free cash flow a grupului scade sub 40% sau creșterea pe segmentul software de infrastructură coboară sub 15%. Perspectiva asupra acțiunilor ar deveni mai atractivă fie prin câștiguri de numerar semnificativ mai mari, fie printr-o evaluare mai scăzută, nu doar prin simpla expansiune a narativului.
Lanțul central de transmisie este direct calculabil. Trecerea veniturilor din semiconductori pentru IA de la 16,7 miliarde USD în T3 la valoarea prognozată de 21,7 miliarde USD în T4 adaugă 5,0 miliarde USD în mod secvențial. Menținerea veniturilor non-IA la nivelul din T3 ar genera aproximativ 34,6 miliarde USD în venituri la nivel de grup, aproape de prognoza de 34,8 miliarde USD. Aplicarea marjei operaționale non-GAAP prognozate de 66% generează un profit operațional trimestrial de aproximativ 23,0 miliarde USD. Prin urmare, accelerarea operațională este suficient de mare pentru a justifica creșterea câștigurilor, însă evaluarea actuală necesită ca această punte să se repete dincolo de un singur trimestru.
2. Prezentare generală a companiei, mixul de afaceri și indicatorii operaționali de bază
Broadcom proiectează semiconductori și software de infrastructură pentru calcul și comunicații critice pentru misiune. Portofoliul său de semiconductori cuprinde acceleratoare AI personalizate, cipuri de comutare și rutare Ethernet, plăci de interfață de rețea, componente optice și de strat fizic, acces în bandă largă, conectivitate wireless, conectivitate de stocare și aplicații industriale. Compania vinde, în general, dispozitive de înaltă complexitate și proprietate intelectuală în cicluri lungi de viață ale produselor, dezvoltând adesea în comun cipuri personalizate cu un număr mic de clienți de tip hyperscale.
Software-ul de infrastructură combină VMware Cloud Foundation cu produse de tip mainframe, securitate cibernetică, automatizare pentru întreprinderi și rețele de stocare (SAN) Fibre Channel. Clienții plătesc prin abonamente, licențe pe durată determinată, mentenanță și acorduri de asistență. Această bază de software este mai puțin ciclică decât livrările de semiconductori și a devenit principala sursă a Broadcom de venituri recurente, pârghie de reînnoire și stabilitate a marjei.
|
Activitatea din T3 FY2026
|
Produse și clienți
|
Venituri
|
An la an
|
Mix de venituri
|
Opinie de cercetare
|
|
Soluții de semiconductori
|
Acceleratoare AI personalizate, rețele Ethernet și optice, conectivitate, stocare, broadband, wireless și siliciu industrial vândute către hyperscaleri și producători de echipamente
|
20,84 miliarde USD
|
127%
|
70%
|
Motorul de creștere; dominat tot mai mult de programele AI ale clienților
|
|
Software de infrastructură
|
Cloud privat VMware, mainframe, securitate, software enterprise și rețele Fibre Channel pentru organizații mari
|
8,75 miliarde USD
|
29%
|
30%
|
Stabilizator de marjă recurentă, dar retenția clienților trebuie să justifice modelul de tarifare post-achiziție
|
|
Total
|
Platformă integrată de semiconductori și software de infrastructură
|
29,59 miliarde USD
|
86%
|
100%
|
O platformă AI cu creștere rapidă și o conversie neobișnuit de puternică a numerarului
|
Schimbarea mixului este dramatică. Soluțiile de semiconductori reprezentau 57% din venituri cu un an în urmă și 70% în T3 AF2026. În cadrul acelui segment, veniturile din semiconductori AI de 16,7 miliarde USD au reprezentat aproximativ patru cincimi din veniturile segmentului. Broadcom este, prin urmare, mai puțin diversificată la limită decât sugerează prezentarea pe două segmente. VMware și francizele de semiconductori tradiționale rămân importante, dar creșterea pe termen scurt, revizuirile profitului și multiplul de evaluare sunt acum guvernate de implementările de acceleratoare personalizate și rețele.
Indicatori operaționali cheie și modificări
Publicarea rezultatelor financiare din 2 septembrie este catalizatorul imediat al cercetării. Aceasta a confirmat că estimarea de 16,0 miliarde USD pentru semiconductorii AI din T3, oferită în iunie, a fost depășită, dar scăderea prețului acțiunilor din 3 septembrie a arătat că investitorii s-au concentrat pe următoarea accelerare incrementală, mai degrabă decât pe depășirea raportată a estimărilor.
|
Indicator sau eveniment
|
Cea mai recentă valoare
|
Comparație
|
Bază
|
Implicații pentru investiții
|
|
Venituri
|
29,59 miliarde USD
|
86% de la an la an; 33% secvențial
|
GAAP, T3 AF2026
|
Livrările AI au generat o nouă creștere bruscă a bazei de profit
|
|
Veniturile din semiconductori AI
|
16,7 miliarde USD
|
221% de la an la an; 54% secvențial
|
Categorie definită de companie
|
Broadcom a devenit o expunere concentrată pe AI personalizat și rețele
|
|
Venit operațional GAAP / non-GAAP
|
15,96 miliarde USD / 20,10 miliarde USD
|
171% / 92% de la an la an
|
Non-GAAP exclude amortizarea, remunerarea pe bază de acțiuni, restructurarea și alte elemente
|
Efect de levier puternic, dar măsura ajustată exclude 2,0 miliarde USD din remunerarea trimestrială pe bază de acțiuni
|
|
Flux de numerar operațional / flux de numerar liber
|
14,20 miliarde USD / 13,67 miliarde USD
|
98% / 95% de la an la an
|
Fluxul de numerar liber este egal cu fluxul de numerar operațional minus 0,53 miliarde USD reprezentând cheltuieli de capital
|
O marjă a fluxului de numerar liber de 46% validează modelul asset-light
|
|
Perspective pentru T4
|
Venituri de 34,8 miliarde USD; marjă operațională non-GAAP de 66%
|
Creștere a veniturilor de 93%
|
Estimările companiei pentru trimestrul care se încheie la 1 noiembrie 2026
|
Implică un venit operațional non-GAAP de aproximativ 23,0 miliarde USD
|
|
Reacția pieței
|
Scădere de 2,7% pe 3 septembrie
|
Închidere la USD 357,16 față de închiderea anterioară de USD 367,24
|
Date istorice de pe piața secundară
|
Confirmă o rată prag ridicată, în ciuda creșterii raportate excelente
|
Broadcom a oferit mai mult decât o depășire de rutină a estimărilor. Veniturile din IA în T3 au depășit estimarea anterioară de USD 16,0 miliarde cu aproximativ USD 0,7 miliarde, în timp ce estimările pentru T4 prevăd o altă creștere secvențială de USD 5,0 miliarde. Cu toate acestea, estimarea a fost doar ușor sub consensul secundar citat după lansare. Prin urmare, reacția acțiunilor reflectă o problemă de evaluare, mai degrabă decât o deteriorare a afacerii: elementele fundamentale raportate accelerează, în timp ce așteptările accelerează aproape la fel de rapid.
3. Calitatea fundamentală
|
Element
|
FY2025
|
T3 FY2025
|
T3 FY2026
|
Nouă luni FY2026
|
Opinia cercetării
|
|
Venituri
|
USD 63,89 miliarde
|
USD 15,95 miliarde
|
USD 29,59 miliarde
|
USD 71,09 miliarde
|
IA a resetat scara veniturilor și rata de creștere
|
|
Marja brută GAAP
|
Aproximativ 68%
|
67,1%
|
69,1%
|
69,0%
|
Presiunea asupra mixului a fost mai mult decât compensată de economiile de scară și de aspectele economice ale software-ului
|
|
Profitul operațional GAAP
|
USD 25,47 miliarde
|
5,89 miliarde USD
|
15,96 miliarde USD
|
35,31 miliarde USD
|
Efectul de levier operațional este real chiar și înainte de ajustare
|
|
EPS diluat GAAP
|
4,77 USD
|
0,85 USD
|
2,68 USD
|
6,09 USD
|
Câștigurile prind rapid din urmă evaluarea
|
|
Flux de numerar operațional
|
27,54 miliarde USD
|
7,17 miliarde USD
|
14,20 miliarde USD
|
32,95 miliarde USD
|
Creșterea numerarului confirmă în linii mari creșterea raportată a profitului
|
|
Flux de numerar liber
|
26,91 miliarde USD
|
7,02 miliarde USD
|
13,67 miliarde USD
|
31,94 miliarde USD
|
Conversie excepțională, deși capitalul de lucru devine mai mare
|
|
Cheltuieli de capital
|
0,62 miliarde USD
|
0,14 miliarde USD
|
0,53 miliarde USD
|
1,01 miliarde USD
|
În continuare un model cu active reduse, dar angajamentele pentru rack-uri și sisteme se extind în afara bilanțului
|
|
Numerar / datorie brută
|
|
10,72 miliarde USD / nu este prezentat
|
23,98 miliarde USD / 59,42 miliarde USD
|
Nu se aplică
|
Datoria netă a scăzut la aproximativ 35,4 miliarde USD și este gestionabilă în raport cu generarea de numerar
|
Notă: Marja brută este calculată ca marjă brută raportată împărțită la venituri. Fluxul de numerar liber este măsura fluxului de numerar operațional al companiei minus achizițiile de proprietăți, instalații și echipamente. Datoria brută pentru FY2025 combină datoria pe termen scurt și pe termen lung. Datoria brută pentru Q3 FY2026 este formată din 2,25 miliarde USD datorie pe termen scurt plus 57,17 miliarde USD datorie pe termen lung.
Creștere și marje. Calitatea creșterii Broadcom este neobișnuit de ridicată deoarece accelerarea veniturilor este însoțită de extinderea profitabilității GAAP. Marja brută GAAP în Q3 a atins aproximativ 69,1%, peste nivelul de 67,1% înregistrat cu un an în urmă, chiar și în condițiile în care ponderea semiconductorilor a crescut cu 13 puncte procentuale. Acest rezultat sugerează că economia de scară, valoarea produselor și profitabilitatea segmentului de software compensează marja structurală mai scăzută a segmentului de hardware. Cu toate acestea, concentrarea pe semiconductorii AI înseamnă că ritmul de creștere trimestrială va fi mai puțin liniar, pe măsură ce programele clienților individuali trec prin etapele de dezvoltare, calificare și implementare la scară largă.
Fluxul de numerar și intensitatea capitalului. Compania a convertit 46% din veniturile din T3 în flux de numerar liber. Creanțele au crescut la 13,7 miliarde USD, iar stocurile s-au dublat față de nivelul de la sfârșitul anului fiscal, ajungând la 4,5 miliarde USD, lucru concordant cu o bază de livrări mult mai mare, dar care merită, de asemenea, monitorizat. Cheltuielile directe de capital ale Broadcom rămân scăzute, deoarece turnătoriile externe și partenerii de capsulare dețin majoritatea activelor de producție. Raportul financiar aferent trimestrului încheiat în iunie a dezvăluit, de asemenea, un acord în baza căruia un partener investitor ar achiziționa anumite rack-uri AI și ar încheia contracte de leasing cu clienții, Broadcom garantând obligațiile de leasing ale clienților. Această structură poate menține eficiența raportată a capitalului, creând în același timp un risc contingent care nu este surprins de un simplu capex.
Bilanțul contabil și alocarea capitalului. Numerarul a crescut cu 7,8 miliarde USD în primele nouă luni, în timp ce datoria brută a scăzut cu aproximativ 5,7 miliarde USD de la sfârșitul anului fiscal. Datoria netă de aproape 35,4 miliarde USD reprezintă mai puțin de un sfert din fluxul de numerar operațional anualizat pe trimestrul al treilea (Q3). Prin urmare, bilanțul este suficient de solid pentru a susține dividendele și rambursarea datoriei. Cu toate acestea, compensarea în acțiuni pe nouă luni de 6,3 miliarde USD și răscumpărările de 8,45 miliarde USD înseamnă că răscumpărările anunțate nu ar trebui confundate cu o creare echivalentă de valoare pe acțiune.
Concluzie fundamentală. Calitatea fundamentală este puternică. Singura variabilă viitoare cea mai importantă nu este creșterea izolată a veniturilor grupului; ci dacă programele personalizate de accelerare AI și de rețea pot susține o creștere foarte mare fără ca concentrarea clienților, structurile de finanțare sau un mix de echipamente hardware cu marjă mai mică să degradeze conversia fluxului de numerar liber.
4. Industria și peisajul competitiv
Broadcom concurează pe mai multe piețe conectate, mai degrabă decât într-o singură categorie de semiconductori. NVIDIA domină acceleratoarele AI comerciale și ecosistemul software din jurul acestora. AMD scalează o platformă alternativă de GPU comercial și rack. Marvell concurează direct în siliciu personalizat, conectivitate pentru centre de date și DSP optic. Arista vinde sisteme Ethernet de înaltă performanță care încorporează adesea siliciu comercial, inclusiv cipuri Broadcom, concurând în același timp pentru controlul arhitecturii de rețea. În software, VMware concurează cu cloud-ul public, Nutanix, Red Hat, Microsoft și platforme open-source de virtualizare și containere.
|
Dimensiune competitivă
|
Poziția verificabilă a Broadcom
|
Măsura și limitarea scalei
|
Concurenți sau substitute
|
Implicație asupra evaluării
|
|
Calcul AI personalizat
|
Veniturile de 16,7 miliarde USD din semiconductori AI în T3 include acceleratoare personalizate și rețelistică
|
Compania nu separă veniturile din acceleratoare de cele din rețelistică și nu dezvăluie unitățile la nivel de client
|
GPU-uri comerciale NVIDIA, AMD Instinct, cipuri personalizate Marvell, echipe interne de hiperscalare
|
Proiectele de design câștigate pot genera venituri multianuale, dar concentrarea crește riscul privind durata profitului
|
|
Rețele AI
|
Portofoliu extins care cuprinde switch-uri Ethernet, rutare, plăci de rețea (NIC), cipuri PHY și conectivitate optică
|
Nu există un numitor comun public pentru cota de piață
|
NVIDIA InfiniBand și Ethernet, sisteme Arista, conectivitate Marvell, Cisco
|
Adoptarea Ethernet extinde valoarea Broadcom per cluster AI
|
|
Software pentru cloud privat
|
VMware Cloud Foundation este produsul de bază, susținut de portofoliile de mainframe și securitate
|
Veniturile din software de infrastructură de 8,75 miliarde USD sunt mai vaste decât cele generate doar de VMware
|
Microsoft, cloud public, Nutanix, Red Hat, virtualizare open-source
|
Rata de retenție și stabilirea prețurilor determină dacă software-ul merită o primă pentru venituri recurente
|
|
Lanț de aprovizionare
|
Modelul cu active reduse se bazează pe parteneri de tip turnătorie (foundry), ambalare avansată, memorii, optică și sisteme
|
Cheltuielile directe de capital (capex) subestimează capitalul din ecosistem necesar pentru creșterea livrărilor
|
Clienți concurenți pentru TSMC, ambalare, HBM, substraturi și capacitate optică
|
Capex-ul redus susține fluxul de numerar, dar penuria poate întrerupe conversia veniturilor
|
|
Aspectele economice ale clienților
|
Produsele personalizate reduc costurile specifice sarcinilor de lucru și sporesc controlul clienților
|
Nu au fost dezvăluite marja brută la nivel de client sau aspectele economice unitare
|
Flexibilitatea GPU-urilor de uz general versus eficiența siliciului personalizat
|
Broadcom câștigă acolo unde scara justifică personalizarea; GPU-urile comerciale câștigă acolo unde domină flexibilitatea
|
|
Companie
|
Cea mai recentă perioadă comparabilă
|
Venituri sau KPI principal
|
Creștere / marjă
|
Status operațional și de investiții
|
Concluzie competitivă
|
|
Broadcom
|
T3 AF2026 încheiat pe 2 august
|
Venituri de 29,6 miliarde USD; venituri din semiconductori AI de 16,7 miliarde USD
|
Creștere a veniturilor de 86%; marjă brută GAAP de 69,1%
|
Acceleratoarele personalizate, rețelele Ethernet și VMware scalează împreună
|
Câștigător net în AI personalizat și rețele, evaluarea fiind principala constrângere
|
|
NVIDIA
|
T2 AF2027 încheiat pe 26 iulie
|
Venituri de 96,2 miliarde USD; venituri din Data Center de 89,0 miliarde USD
|
creștere a veniturilor de 106%; marjă brută GAAP de 75,0%
|
Rubin este în producție; soluțiile de calcul și rețea full-stack rămân liderul în materie de scalare
|
Câștigătorul general al infrastructurii AI și cel mai puternic substitut pentru Broadcom pe segmentul de calcul
|
|
AMD
|
T2 2026 încheiat la 27 iunie
|
venituri de 11,5 miliarde USD; venituri din Data Center de 6,7 miliarde USD
|
creștere a veniturilor de 50%; marjă brută GAAP de 54%
|
Helios, EPYC, Instinct și Pensando extind oferta la nivel de rack
|
O alternativă comercială din ce în ce mai bună, dar încă în urma NVIDIA ca ecosistem și a Broadcom în ceea ce privește scalarea personalizată
|
|
Marvell
|
T2 FY2027 încheiat la 1 august
|
venituri de 2,74 miliarde USD
|
creștere a veniturilor de 37%; marjă brută GAAP de 53,1%
|
Cipurile personalizate și conectivitatea pentru infrastructura de date se extind de la o bază mai mică
|
Un concurent direct credibil, dar Broadcom câștigă la capitolul scalare și conversie actuală a veniturilor
|
|
Arista Networks
|
T2 2026 încheiat la 30 iunie
|
Primul trimestru cu venituri de peste 3,0 miliarde USD
|
creștere a EPS non-GAAP de 40%
|
Sistemele Ethernet pentru AI beneficiază de pe urma extinderii rețelelor de tip hyperscale
|
Câștigător la nivelul sistemelor și adesea complementar siliciului Broadcom
|
Notă: Calendarele fiscale și definițiile de afaceri diferă. Veniturile Broadcom din semiconductori AI combină acceleratoarele personalizate și rețelistica, în timp ce veniturile NVIDIA și AMD din segmentul Data Center includ portofolii mai extinse de calcul și rețelistică. Titlul comunicatului Arista oferă cel mai apropiat reper actual de scară, mai degrabă decât o metrică de segment pe deplin comparabilă.
NVIDIA câștigă cel mai mare bazin absolut de profit din AI deoarece platforma sa comercială combină acceleratoare de top, rețele, sisteme și un ecosistem software profund. Broadcom câștigă bazinul de valoare al siliciului personalizat și Ethernet-ului, pe măsură ce hiperscalatorii caută parametri economici specifici volumelor de lucru și un control arhitectural mai mare. AMD câștigă relevanță, dar rămâne provocatorul; Marvell dispune de o tehnologie credibilă, dar în prezent convertește o bază de venituri mult mai mică. Arista câștigă și ea, dar în principal la nivelul sistemelor de rețea și al software-ului, unde creșterea sa poate completa cererea de siliciu de comutare Broadcom.
Broadcom este, prin urmare, un beneficiar net al ciclului de infrastructură AI. Avantajul său nu constă în faptul că circuitele ASIC personalizate elimină GPU-urile. În schimb, piața totală devine suficient de mare pentru ca clusterele de GPU-uri comerciale și acceleratoarele specifice clienților să coexiste. Broadcom captează valoare atunci când volumul de lucru este stabil, volumele sunt foarte mari, iar clienții pot justifica cheltuielile de dezvoltare. Dezavantajul este că acest model leagă veniturile de un număr mic de foi de parcurs ale clienților, făcând orice întârziere de proiectare mai vizibilă decât ar fi într-o afacere diversificată de produse comerciale.
5. Riscuri cheie
-
Concentrarea clienților și calendarul de implementare. Dacă un hyperscaler major întârzie un accelerator personalizat, schimbă furnizorii sau își reduce planul de implementare, pierderea directă de venituri ar fi amplificată de o cerere mai scăzută pe segmentul de rețea și optică. Un rezultat al semiconductorilor AI din T4 sub aproximativ 20,6 miliarde USD, cu peste 5% sub estimări, ar reprezenta un avertisment timpuriu.
-
Compresia așteptărilor și a evaluării. La aproximativ 44 de ori fluxul de numerar liber din ultimele 12 luni și de circa 17 ori veniturile estimate pentru anul fiscal 2026 raportat la valoarea întreprinderii, acțiunea necesită o creștere mult peste trimestrul următor. Simpla atingere a estimărilor (guidance), fără extinderea traiectoriei pentru anii fiscali 2027 și 2028, ar putea contracta multiplul chiar și în condițiile în care profiturile cresc.
-
Diluarea marjei din cauza mixului de produse hardware. Soluțiile de semiconductori au crescut la 70% din venituri, de la 57% în anul precedent. Dacă marja operațională non-GAAP scade sub 63% sau marja fluxului de numerar liber scade sub 40% în timp ce veniturile din IA cresc, piața ar putea concluziona că extinderea veniturilor este obținută în condiții economice mai slabe.
-
Riscul legat de reînnoirea VMware și de ecosistem. Clienții s-ar putea opune consolidării contractelor, prețurilor mai mari sau pachetizării produselor și își pot migra sarcinile de lucru către cloud-ul public, Nutanix, Red Hat sau stive open-source. O creștere a software-ului de infrastructură sub 15% ar indica faptul că pilonul de stabilitate al fluxului de numerar slăbește.
-
Riscul legat de lanțul de aprovizionare și finanțarea contingentă. Broadcom depinde de turnătorii externe, ambalare avansată, HBM, substrate, optică și parteneri pentru rack-uri. Limitările de capacitate pot întârzia veniturile, în timp ce garanțiile de leasing sau alte structuri de finanțare ale partenerilor pot crea obligații care nu sunt vizibile în cheltuielile directe de capital (capex).
-
Ajustare contabilă și risc de diluare. Venitul operațional non-GAAP din T3 a depășit venitul operațional GAAP cu 4,1 miliarde USD, iar remunerarea în acțiuni pe nouă luni a atins 6,3 miliarde USD. Dacă răscumpărările nu reușesc să compenseze emisiunile sau dacă indicatorii ajustați deviază și mai mult de la valoarea în numerar pe acțiune, creșterea non-GAAP raportată va supraestima beneficiile economice ale acționarilor.
-
Datorii, reglementări și moștenirea achizițiilor. Datoria brută de aproximativ 59,4 miliarde USD este gestionabilă în prezent, însă costurile mai mari cu dobânzile, modificările fiscale, măsurile de remediere impuse de reglementări în cazul VMware sau o altă achiziție majoră ar putea redirecționa numerarul de la reducerea datoriilor și de la acționari.
6. Listă de verificare pentru monitorizare
-
Veniturile din semiconductori AI pentru T4 FY2026: cel puțin 21,7 miliarde USD consolidează teza; sub 20,6 miliarde USD o slăbesc semnificativ.
-
Veniturile consolidate pentru T4: aproximativ 34,8 miliarde USD reprezintă indicatorul minim pentru o execuție curată; o ratare mai mare de 2% ar semnala o slăbiciune a livrărilor sau a segmentului non-AI.
-
Marja operațională non-GAAP: în jur de 66% confirmă economiile de scară; sub 63% ar indica presiuni asupra mixului de hardware sau asupra prețurilor.
-
Marja de free cash flow: peste 42% susține prima de calitate; sub 40% ar pune sub semnul întrebării cadrul actual de evaluare.
-
Creșterea software-ului de infrastructură: peste 20% susține retenția și prețurile VMware; sub 15% sugerează că motorul de generare a numerarului își pierde din avânt.
-
Creanțele și stocurile: o creștere semnificativ mai rapidă decât cea a veniturilor timp de două trimestre consecutive ar indica o colectare mai slabă sau o corelare deficitară cu cererea.
-
Raportările NVIDIA, AMD, Marvell și Arista: creșterea continuă de trei cifre a centrelor de date și adoptarea tot mai mare a Ethernetului validează expansiunea pieței; încetinirea implementărilor de tip hyperscaler la mai mulți furnizori ar semnala un vârf de ciclu.
-
Datoria netă și numărul de acțiuni: o reducere suplimentară a datoriei nete cu un număr stabil de acțiuni diluate ar confirma disciplina de capital; o nouă diluare sau un efect de levier finanțat prin achiziții ar slăbi-o.
7. Surse
Limita datelor: Broadcom își prezentase rezultatele pentru T3 în Formularul 8-K, însă un Formular 10-Q complet pentru T3 nu era disponibil în setul de surse analizat la data de 9 septembrie 2026. Prin urmare, detaliile privind bilanțul și fluxul de numerar utilizează tabelele din comunicatul de presă privind rezultatele financiare ale companiei, în timp ce acordurile contingente privind rack-urile de IA se bazează pe Formularul 10-Q din trimestrul precedent. Perioadele comparabile și definițiile segmentelor nu sunt identice și sunt utilizate ca referințe comparative operaționale orientative.